SentinelOne (S) bán phần mềm bảo mật theo dạng đăng ký giúp bảo vệ các điểm cuối doanh nghiệp, khối lượng công việc đám mây và danh tính. Nền tảng khách hàng tái tục của hãng tạo ra động lực ổn định, trong khi Purple AI và các mô-đun Singularity rộng hơn nhằm mở rộng chi tiêu trong những tài khoản đó. Lợi nhuận phụ thuộc vào việc liệu việc áp dụng nền tảng trả phí có thể duy trì tăng trưởng trong khi cải thiện biên lợi nhuận giao hàng và thu hẹp khoảng cách giữa lợi nhuận điều chỉnh và thua lỗ GAAP hay không.
Quý gần nhất cho thấy tăng trưởng đăng ký và khả năng sinh lời được điều chỉnh mạnh hơn bên cạnh biên lợi nhuận gộp yếu hơn. Doanh thu Q2 FY2027 của SentinelOne tăng 21% lên 292 triệu USD và ARR tăng 22% lên 1,218 tỷ USD. Biên lợi nhuận hoạt động điều chỉnh đạt 10%, nhưng biên lợi nhuận gộp GAAP giảm xuống 72% từ 75%. Thử thách tiếp theo là thực hiện so với hướng dẫn doanh thu Q3 từ 309 triệu đến 311 triệu USD với kinh tế đăng ký lành mạnh hơn.
Dự báo cổ phiếu S năm 2026 hiện xoay quanh hai quan điểm cạnh tranh nhau:
- Trường hợp mở rộng nền tảng: Khách hàng lớn hơn bổ sung các mô-đun đám mây và AI, nâng cao doanh thu tái tục trong khi việc phục hồi biên lợi nhuận gộp chuyển đòn bẩy điều chỉnh hiện có thành chất lượng thu nhập tốt hơn.
- Trường hợp áp lực biên lợi nhuận: Mở rộng tài khoản chậm hơn và lợi nhuận gộp thấp hơn khiến chi tiêu sản phẩm và bồi thường dựa trên cổ phiếu tiêu thụ quá nhiều lợi ích tăng trưởng đăng ký.
Hướng dẫn này phân tích dự báo cổ phiếu S, các kịch bản giá năm 2026, rủi ro chính và triển vọng của các nhà phân tích, dựa trên thu nhập SentinelOne, thông tin sản phẩm chính thức và hồ sơ Phân tích Cổ phiếu đến ngày 21 tháng 10, cùng với cách mua cổ phiếu S trên BingX TradFi bằng USDT hoặc USDC.
5 Điều Hàng Đầu Nhà Đầu Tư SentinelOne Cần Biết Trong Tháng 10 Năm 2026
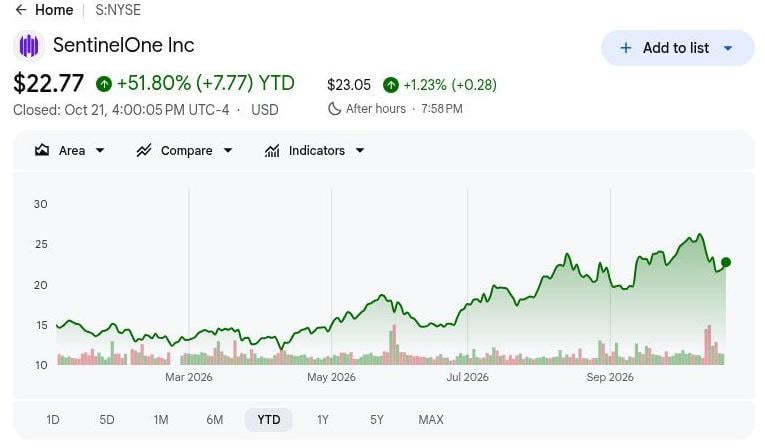
- S đóng cửa ở mức $22,77 vào ngày 2026-10-21, tăng 51,80% so với đầu năm: Cổ phiếu vẫn ở trên mức đầu năm, khiến kịch bản tăng giá lên $32 phụ thuộc vào mở rộng nền tảng trả phí và biên lợi nhuận lành mạnh hơn. Để tiếp tục tăng, cần áp dụng Singularity để cải thiện khả năng sinh lời trên mỗi cổ phiếu cùng với tăng trưởng doanh thu tái tục.
- Doanh thu Q2 FY2027 tăng 21% lên 292 triệu USD: Biên lợi nhuận hoạt động điều chỉnh cũng cải thiện từ 2% lên 10%, cho thấy đòn bẩy chi phí mạnh hơn. Tuy nhiên, biên lợi nhuận gộp GAAP giảm từ 75% xuống 72%, khiến việc phân biệt kiểm soát chi phí hoạt động với kinh tế cung cấp đăng ký bổ sung trở nên quan trọng.
- ARR đạt 1,218 tỷ USD khi các tài khoản khách hàng lớn hơn mở rộng: Cơ sở tái tục Q2 tăng 22%, trong khi khách hàng có ít nhất 100.000 USD ARR tăng 13% lên 1.715. Các đợt gia hạn, áp dụng mô-đun trả phí và biên lợi nhuận giao hàng sẽ xác định mức độ quy mô đăng ký đó chuyển thành tăng trưởng thu nhập bền vững.
- Hướng dẫn doanh thu Q3 đặt ra bài kiểm tra từ 309 triệu đến 311 triệu USD: Ban quản lý dự kiến từ 38 triệu đến 40 triệu USD thu nhập hoạt động điều chỉnh, đòi hỏi tăng trưởng liên tục cùng với đòn bẩy chi phí. Doanh số đăng ký được ghi nhận và ổn định biên lợi nhuận gộp sẽ xác định liệu triển vọng đó có hỗ trợ cải thiện bền vững về khả năng sinh lời của nền tảng hay không.
- Thua lỗ hoạt động GAAP vẫn là yếu tố hạn chế lợi nhuận cổ đông: SentinelOne báo cáo biên lợi nhuận hoạt động âm 31% cùng với kết quả điều chỉnh dương 10%, trong khi thua lỗ GAAP pha loãng đạt 0,27 USD mỗi cổ phiếu. Tăng trưởng đăng ký phải bù đắp chi phí giao hàng và bồi thường trước khi tiến độ điều chỉnh chuyển thành kinh tế trên mỗi cổ phiếu.
SentinelOne là gì?
Được thành lập vào năm 2013, SentinelOne (S) phát triển phần mềm an ninh mạng được hỗ trợ bởi AI thông qua nền tảng Singularity, bảo vệ các điểm cuối doanh nghiệp, khối lượng công việc đám mây và danh tính đồng thời giúp các nhóm bảo mật phát hiện và phản hồi các mối đe dọa. Mô hình kinh doanh dựa trên đăng ký của hãng tạo ra doanh thu tái tục từ các doanh nghiệp, nhà cung cấp dịch vụ bảo mật được quản lý và đối tác kênh phân phối. Doanh thu tái tục hàng năm (ARR), tăng trưởng khách hàng lớn và mở rộng đăng ký là các thước đo hiệu suất quan trọng khi SentinelOne cạnh tranh với các nhà cung cấp an ninh mạng đã được thiết lập.
Chiến lược tăng trưởng của SentinelOne tập trung vào việc mở rộng ra ngoài bảo vệ điểm cuối vào bảo mật đám mây, bảo vệ danh tính và các hoạt động bảo mật tự động. Công nghệ Purple AI giúp các nhóm bảo mật điều tra các mối đe dọa, trong khi nền tảng Singularity khuyến khích áp dụng doanh nghiệp rộng rãi hơn. Các khách hàng đáng chú ý bao gồm NVIDIA, Mastercard, Lockheed Martin, Aston Martin và Carnival Corporation, cho thấy sự áp dụng rộng rãi trong lĩnh vực công nghệ, dịch vụ tài chính, quốc phòng và du lịch. Đến ngày 2026-07-31, ARR đạt 1,218 tỷ USD với 1.715 khách hàng tạo ra hơn 100.000 USD mỗi năm. Tăng trưởng tiếp theo phụ thuộc vào việc mở rộng đăng ký doanh nghiệp và cải thiện khả năng sinh lời.
Tổng Quan Kết Quả Q2 FY2027 của SentinelOne (S): Đăng Ký Mạnh Hơn Đối Mặt với Chi Phí Tăng và Triển Vọng Q3 Yếu
SentinelOne báo cáo doanh thu Q2 FY2027 là 292 triệu USD, tăng 21% so với cùng kỳ năm trước, cùng với tăng trưởng ARR 22% lên 1,218 tỷ USD và mở rộng các tài khoản khách hàng lớn hơn. Biên lợi nhuận hoạt động điều chỉnh cải thiện từ 2% lên 10%, trong khi biên lợi nhuận gộp GAAP giảm từ 75% xuống 72% và thua lỗ pha loãng tăng lên 0,27 USD mỗi cổ phiếu. Với hướng dẫn doanh thu Q3 từ 309 triệu đến 311 triệu USD, tăng trưởng trong tương lai phụ thuộc vào việc chuyển đổi áp dụng nền tảng trả phí thành biên lợi nhuận đăng ký lành mạnh hơn và giảm thua lỗ GAAP.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu |
$242M Q2 FY2026 |
$292M |
Cải thiện. Tăng 21% so với cùng kỳ. |
|
Doanh thu tái tục hàng năm |
~$1,0B Q2 FY2026 |
$1,218B |
Mở rộng. Tăng 22% so với cùng kỳ. |
|
Khách hàng ≥$100K ARR |
1.513 Q2 FY2026 |
1.715 |
Mở rộng. Tăng 13% so với cùng kỳ. |
|
Biên lợi nhuận gộp GAAP |
75% Q2 FY2026 |
72% |
Thấp hơn. Giảm ba điểm. |
|
Biên lợi nhuận gộp Non-GAAP |
79% Q2 FY2026 |
77% |
Thấp hơn. Giảm hai điểm. |
|
Biên lợi nhuận hoạt động Non-GAAP |
2% Q2 FY2026 |
10% |
Cải thiện. Tăng tám điểm. |
|
EPS pha loãng GAAP |
-$0,22 Q2 FY2026 |
-$0,27 |
Mở rộng. Thua lỗ trên mỗi cổ phiếu tăng. |
|
Hướng dẫn doanh thu Q3 |
Hướng dẫn kỳ vọng mới |
309M–311M |
Triển vọng. Phạm vi quý tiếp theo. |
- Doanh thu Q2 FY2027 tăng 21% lên 292 triệu USD. Doanh thu tái tục hàng năm (ARR) tăng 22% lên 1,218 tỷ USD, phản ánh tăng trưởng đăng ký liên tục. Việc ghi nhận doanh thu bền vững và tạo dòng tiền sẽ quan trọng để xác nhận sức mạnh của nhu cầu doanh nghiệp.
- Khách hàng doanh nghiệp lớn tăng 13% lên 1.715. Các tài khoản tạo ra ít nhất 100.000 USD ARR mở rộng, hỗ trợ tăng trưởng doanh nghiệp của SentinelOne. Áp dụng rộng rãi hơn các khả năng đám mây, danh tính và AI của Singularity có thể thúc đẩy các hợp đồng lớn hơn và doanh thu tái tục.
- Biên lợi nhuận hoạt động điều chỉnh cải thiện lên 10% từ 2%. Hiệu quả hoạt động tăng cường mặc dù biên lợi nhuận gộp GAAP giảm xuống 72% từ 75%. Với biên lợi nhuận hoạt động GAAP vẫn âm 31%, cần tiếp tục kỷ luật chi phí và phục hồi biên lợi nhuận gộp.
- Mở rộng nền tảng củng cố giải pháp an ninh mạng của SentinelOne. Singularity tích hợp bảo vệ điểm cuối, đám mây và danh tính, trong khi Purple AI và các hoạt động bảo mật tự động tạo ra các cơ hội bổ sung để mở rộng đăng ký. Tăng trưởng trong tương lai phụ thuộc vào việc chuyển đổi các khả năng này thành áp dụng trả phí và cải thiện biên lợi nhuận.
- Hướng dẫn doanh thu Q3 từ 309 triệu đến 311 triệu USD báo hiệu tăng trưởng liên tục. Ban quản lý cũng kỳ vọng từ 38 triệu đến 40 triệu USD thu nhập hoạt động điều chỉnh. Nhu cầu đăng ký bền vững, biên lợi nhuận gộp mạnh hơn và thu hẹp thua lỗ GAAP sẽ là các thước đo tiến độ quan trọng hướng tới khả năng sinh lời.
Triển Vọng Đầu Tư SentinelOne (S) Năm 2026: Kịch Bản Tăng Giá $32 So Với Kịch Bản Giảm Giá $17
Thử thách trung tâm đối với S là liệu các mô-đun AI và đám mây rộng hơn của Singularity có nâng mức mở rộng khách hàng trong khi biên lợi nhuận gộp phục hồi từ 72% hay không. Biên lợi nhuận hoạt động điều chỉnh 10% của Q2 cho thấy tiến bộ, nhưng thua lỗ GAAP và tác động số cổ phiếu vẫn còn đáng kể. Ba kịch bản biên tập cuối năm kết hợp chuyển đổi ARR, thực hiện hướng dẫn Q3 và chất lượng biên lợi nhuận; chúng tách biệt với các mục tiêu khoảng 12 tháng của các nhà phân tích.
Kịch Bản Tăng Giá: Mở Rộng Nền Tảng Trả Phí và Phục Hồi Biên Lợi Nhuận Hỗ Trợ Mức $32
Áp dụng trả phí rộng rãi hơn của các mô-đun Singularity sẽ tăng lợi nhuận gộp đăng ký trong khi cơ sở tái tục hiện có hỗ trợ đòn bẩy hoạt động. ARR Q2 tăng 22% lên 1,218 tỷ USD và biên lợi nhuận hoạt động điều chỉnh đạt 10%, mặc dù biên lợi nhuận gộp thấp hơn. Phục hồi kinh tế giao hàng sẽ cho phép nhiều doanh thu gia tăng hơn để tài trợ cho thu nhập thay vì chỉ bù đắp chi phí mở rộng nền tảng.
Kịch bản $32 sẽ được hỗ trợ nếu doanh thu Q3 vượt 311 triệu USD, các tài khoản lớn tiếp tục mở rộng và biên lợi nhuận gộp ổn định. Lợi nhuận gộp mạnh hơn cùng với thu hẹp thua lỗ GAAP sẽ làm cho tăng trưởng của nền tảng có giá trị hơn trên mỗi cổ phiếu.
Kịch Bản Cơ Sở: Tăng Trưởng Tái Tục Bù Đắp Khoảng Cách Khả Năng Sinh Lời ở Mức 23–27
Mở rộng đăng ký tái tục sẽ hỗ trợ tăng trưởng lợi nhuận điều chỉnh vừa phải trong khi biên lợi nhuận gộp yếu tiếp tục hạn chế tiến độ GAAP. Doanh thu Q2 tăng 21% và biên lợi nhuận hoạt động điều chỉnh đạt 10%, nhưng biên lợi nhuận hoạt động GAAP vẫn âm 31%. Đáp ứng hướng dẫn bán hàng tiếp theo sẽ duy trì động cơ tăng trưởng mà không giải quyết gánh nặng chi phí và bồi thường mà các cổ đông hiện tại đang chịu.
Phạm vi 23–27 sẽ phù hợp với doanh thu Q3 trong khoảng 309 triệu đến 311 triệu USD và biên lợi nhuận gộp ổn định cùng với thua lỗ GAAP tiếp tục. Những điều kiện đó sẽ biện minh cho việc trả tiền cho tăng trưởng tái tục trong khi hạn chế phần bù lớn hơn cho khả năng sinh lời ngắn hạn.
Kịch Bản Giảm Giá: Mở Rộng Chậm Hơn Lộ Ra Chi Phí Giao Hàng ở Mức $17
Mở rộng khách hàng chậm hơn sẽ làm giảm lợi nhuận đăng ký gia tăng và lộ ra các chi phí giao hàng đang gây áp lực lên biên lợi nhuận. Biên lợi nhuận gộp GAAP Q2 giảm xuống 72% từ 75%, trong khi thua lỗ pha loãng tăng lên 0,27 USD mỗi cổ phiếu. Nếu các khoản giảm giá cạnh tranh hoặc việc mua mô-đun bị trì hoãn làm yếu đi các bổ sung ARR, chi tiêu sản phẩm sẽ hấp thụ phần lớn hơn của lợi ích doanh thu còn lại.
Kịch bản $17 sẽ có nhiều khả năng xảy ra hơn nếu doanh số Q3 bỏ lỡ ngưỡng 309 triệu USD và biên lợi nhuận gộp tiếp tục xấu đi. Tăng trưởng tái tục yếu hơn với thua lỗ GAAP dai dẳng sẽ làm suy yếu sự cải thiện thu nhập cần thiết để duy trì sự phục hồi trước đó của cổ phiếu.
Dự Báo Giá Cổ Phiếu S Năm 2026 Từ Các Nhà Phân Tích Phố Wall
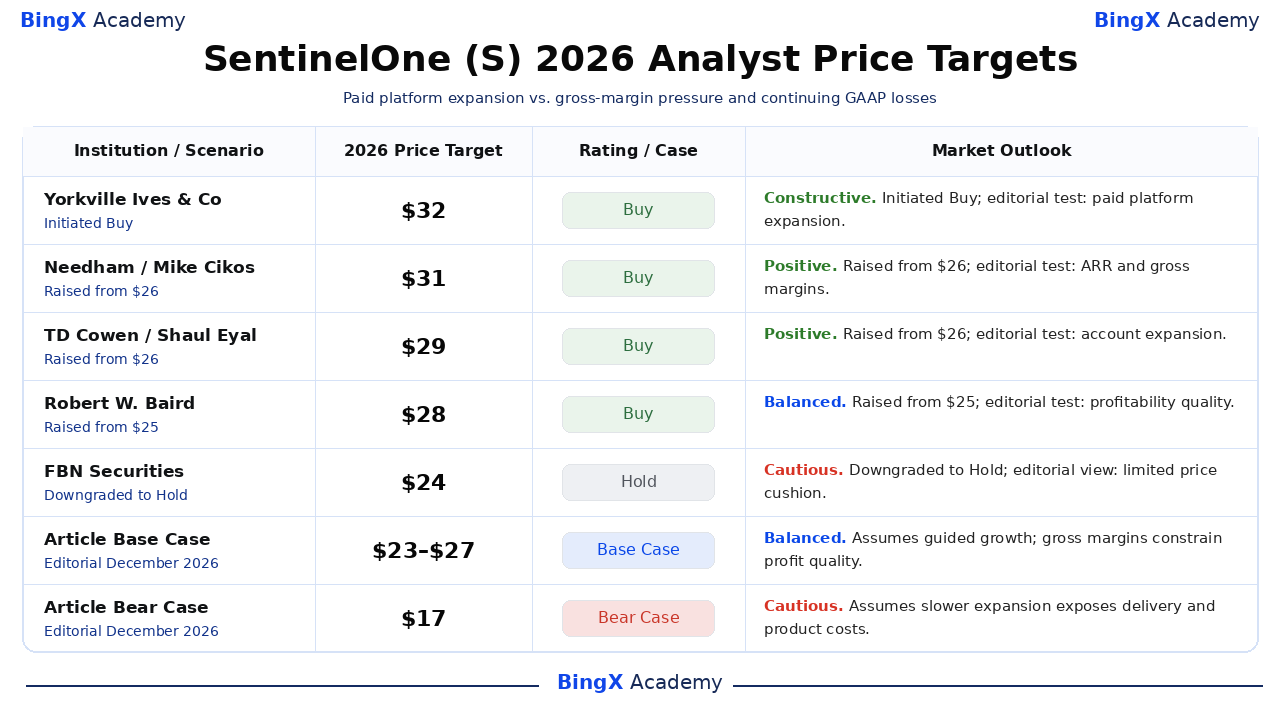
Các đánh giá được chọn liên quan đến cổ phiếu phổ thông S trên NYSE và bao gồm khoảng chân trời phân tích 12 tháng, thường vượt quá tháng 12 năm 2026. Stock Analysis ghi lại các hành động có ngày tháng; các xếp hạng sử dụng nhãn tiêu chuẩn hóa của nó. Sự chênh lệch phản ánh các đánh giá định giá khác nhau, trong khi các giải thích được đánh dấu là biên tập là diễn giải của bài viết này. Các hàng Cơ Sở và Giảm Giá là các kịch bản cuối năm biên tập riêng biệt.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá Năm 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
Yorkville Ives & Co |
$32 |
Mua |
Tích cực. 2026-10-07: Khởi động Mua ở mức $32. Quan điểm biên tập: Áp dụng AI và đám mây trả phí phải củng cố thu nhập. |
|
Needham |
$31 |
Mua |
Tích cực. 2026-10-13: Nâng từ $26; duy trì Mua. Quan điểm biên tập: Mở rộng tái tục cần biên lợi nhuận gộp tốt hơn. |
|
TD Cowen |
$29 |
Mua |
Tích cực. 2026-10-02: Nâng từ $26; tái khẳng định Mua. Quan điểm biên tập: Tăng trưởng tài khoản lớn phải chuyển thành lợi nhuận. |
|
Robert W. Baird |
$28 |
Mua |
Cân bằng. 2026-10-14: Nâng từ $25; tái khẳng định Mua. Quan điểm biên tập: Tăng trưởng phải thu hẹp khoảng cách lợi nhuận GAAP-so-với-điều chỉnh. |
|
FBN Securities |
$24 |
Giữ |
Thận trọng. 2026-10-06: Hạ xuống Giữ với mục tiêu $24. Quan điểm biên tập: Tiềm năng tăng giá hạn chế để lại ít dư địa hơn cho các sai sót thực hiện. |
|
Kịch Bản Cơ Sở Bài Viết |
23–27 |
Kịch Bản Cơ Sở |
Cân bằng. Kịch bản biên tập tháng 12 năm 2026. Giả định tăng trưởng theo hướng dẫn; biên lợi nhuận gộp hạn chế chất lượng lợi nhuận. |
|
Kịch Bản Giảm Giá Bài Viết |
$17 |
Kịch Bản Giảm Giá |
Thận trọng. Kịch bản biên tập tháng 12 năm 2026. Giả định mở rộng chậm hơn lộ ra chi phí giao hàng và sản phẩm. |
Cách Mua Cổ Phiếu SentinelOne (S) trên BingX
Mua và nắm giữ cổ phiếu SentinelOne thông qua BingX Stocks Trading bằng USDT hoặc USDC, tùy thuộc vào tình trạng niêm yết và điều kiện tài khoản. SentinelOne cung cấp khả năng tiếp cận bảo vệ điểm cuối, bảo mật đám mây, bảo vệ danh tính và các hoạt động bảo mật được hỗ trợ bởi AI. Người dùng đủ điều kiện có thể điều chỉnh quy mô nắm giữ theo mục tiêu đầu tư của mình mà không cần sử dụng đòn bẩy hoặc trả phí tài trợ vĩnh viễn.
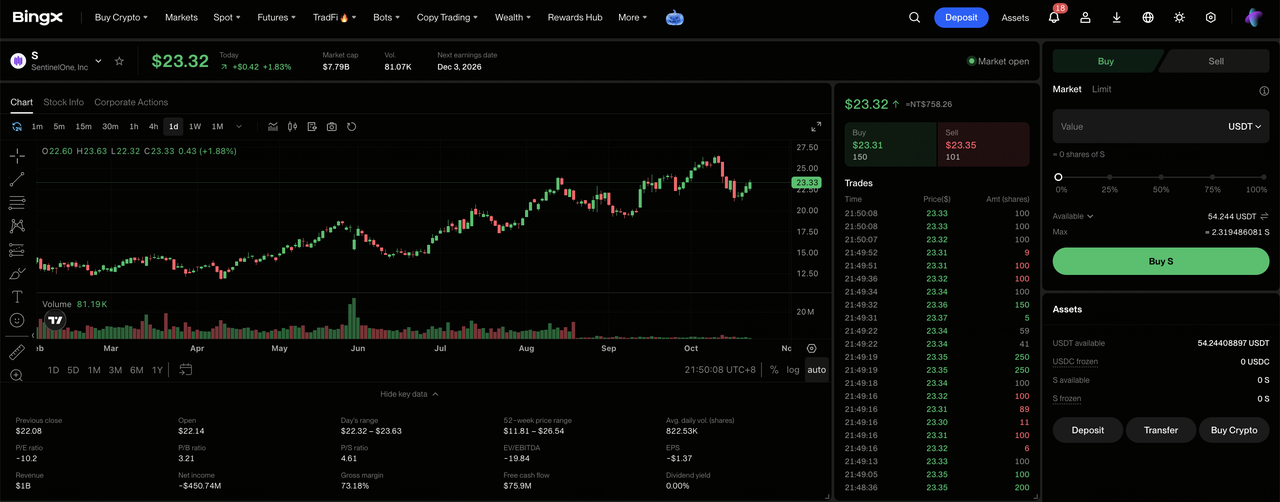
Bước 1: Truy cập BingX Stocks Trading. Đăng ký hoặc đăng nhập vào BingX, hoàn thành xác minh danh tính bắt buộc và điều hướng đến "TradFi > Stocks". Chấp nhận Công bố Rủi ro Giao dịch Cổ phiếu nếu lần đầu tiên truy cập sản phẩm.
Bước 2: Chuẩn bị USDT hoặc USDC. Đảm bảo Tài khoản Spot của bạn có đủ tiền để mua hàng. Chuyển USDT hoặc USDC từ Tài khoản Quỹ hoặc Tài khoản Tài sản nếu cần. Xem xét số lượng đặt hàng tối thiểu của cổ phiếu đã chọn và tính đủ điều kiện của phần nhỏ trước khi chọn quy mô đầu tư.
Bước 3: Chọn SentinelOne (S). Mở thị trường Cổ phiếu, tìm kiếm Sentinel One (S), và xác nhận rằng cổ phiếu có sẵn cho tài khoản của bạn. Xem xét danh tính công ty, giá cổ phiếu hiện tại, phiên giao dịch và các loại lệnh có sẵn.
Bước 4: Mua Cổ Phiếu SentinelOne. Chọn "Mua", nhập số tiền đầu tư hoặc số lượng cổ phiếu được phép, và chọn lệnh thị trường hoặc lệnh giới hạn được hỗ trợ. Lệnh thị trường sử dụng giá có sẵn trong các phiên được hỗ trợ, trong khi lệnh giới hạn yêu cầu giá được chỉ định hoặc tốt hơn và đủ thanh khoản để thực hiện.
Bước 5: Xem Xét và Quản Lý Nắm Giữ của Bạn. Mở "Stocks > Positions" để theo dõi cổ phiếu S và lãi hoặc lỗ chưa thực hiện của bạn. Sử dụng All Orders để xem xét các giao dịch hoặc bán cổ phiếu khi cần. Thanh toán T+1 thường ảnh hưởng đến thời điểm số tiền thu được từ bán hàng có thể rút, thay vì thời điểm cổ phiếu đã mua có thể được bán.
5 Rủi Ro Hàng Đầu Cần Theo Dõi Cho Nhà Đầu Tư SentinelOne Năm 2026
Các đăng ký tái tục của SentinelOne, nền tảng Singularity đang mở rộng và các tài khoản doanh nghiệp lớn hơn hỗ trợ kế hoạch tăng trưởng của hãng. Tuy nhiên, mở rộng khách hàng, chi phí giao hàng, chuyển đổi đăng ký và đầu tư sản phẩm vẫn là những rủi ro chính đối với khả năng sinh lời và lợi nhuận cổ đông.
- Mở rộng khách hàng chậm hơn có thể làm tăng trưởng biến động: Các tài khoản lớn đạt 1.715 trong Q2, nhưng tăng trưởng đăng ký vẫn nhạy cảm với ngân sách doanh nghiệp và mua mô-đun trả phí. Các đơn gia hạn hoặc mở rộng bị trì hoãn có thể gây ra biến động ARR đáng kể và gây áp lực lên định giá.
- Chi phí giao hàng có thể vượt quá tăng trưởng doanh thu đăng ký: Biên lợi nhuận gộp GAAP Q2 giảm xuống 72% từ 75%, làm giảm lợi nhuận từ mỗi đồng doanh thu. Chi tiêu đám mây và nền tảng tiếp tục có thể kéo dài thua lỗ nếu kinh tế bán hàng và đăng ký không cải thiện đủ nhanh.
- Chuyển đổi đăng ký có thể trì hoãn thu nhập trong tương lai: ARR 1,218 tỷ USD của SentinelOne hỗ trợ khả năng hiển thị doanh thu, nhưng thời gian gia hạn và mở rộng vẫn không chắc chắn. Chuyển đổi chậm hơn có thể làm suy yếu kỳ vọng tăng trưởng ngắn hạn mặc dù có cơ sở tái tục và hướng dẫn Q3 từ 309 triệu đến 311 triệu USD.
- Mở rộng sản phẩm có thể mang lại lợi nhuận thấp hơn kỳ vọng: SentinelOne mở rộng Singularity trên bảo vệ điểm cuối, đám mây và danh tính, cùng với Purple AI và các hoạt động bảo mật tự động. Áp dụng trả phí yếu, thách thức triển khai hoặc nhu cầu kỹ thuật bổ sung có thể hạn chế tăng trưởng lợi nhuận gộp và giảm giá trị cổ đông.
- Kỳ vọng tăng trưởng cao có thể khuếch đại biến động giá cổ phiếu: Mức tăng 51,80% so với đầu năm của S khiến định giá phụ thuộc vào việc tiếp tục mở rộng đăng ký và cải thiện khả năng sinh lời. Thay đổi tâm lý nhà đầu tư, cạnh tranh hoặc hướng dẫn đáng thất vọng có thể kích hoạt sự sụt giảm đáng kể ngay cả khi không có thay đổi lớn trong doanh số hiện tại.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư vào SentinelOne Năm 2026 Không?
292 triệu USD doanh thu hàng quý và 1,218 tỷ USD ARR của SentinelOne chứng minh quy mô của hoạt động kinh doanh bảo mật tái tục của hãng. Mở rộng tài khoản lớn và áp dụng Singularity rộng rãi hơn hỗ trợ tăng trưởng đăng ký, trong khi biên lợi nhuận hoạt động điều chỉnh 10% cho thấy đòn bẩy chi phí đang cải thiện. Duy trì tiến độ đó sẽ phụ thuộc vào việc ổn định biên lợi nhuận gộp và biến mở rộng đăng ký thành khả năng sinh lời GAAP tốt hơn.
Kịch bản tăng giá $32 giả định áp dụng mô-đun trả phí mạnh hơn, phục hồi biên lợi nhuận gộp và doanh số vượt hướng dẫn Q3. Kịch bản cơ sở từ $23 đến $27 phản ánh tăng trưởng đăng ký theo hướng dẫn, trong khi kịch bản giảm giá $17 tính đến mở rộng chậm hơn và áp lực biên lợi nhuận. Với S đóng cửa ở mức $22,77 vào ngày 2026-10-21, nhà đầu tư nên theo dõi liệu tăng trưởng nền tảng có tạo ra cải thiện bền vững về khả năng sinh lời trên mỗi cổ phiếu hay không.
Nhắc Nhở Rủi Ro: Doanh thu đăng ký tái tục của SentinelOne không loại bỏ rủi ro đầu tư. Mở rộng khách hàng chậm hơn, áp lực biên lợi nhuận gộp kéo dài hoặc thua lỗ GAAP tiếp tục có thể hạn chế khả năng sinh lời và lợi nhuận cổ đông. Nhà đầu tư nên đánh giá định giá, tăng trưởng đăng ký và mức độ chấp nhận rủi ro của mình trước khi mua cổ phiếu S.
Đọc Thêm
- BingX Stocks Trading là gì? Hướng Dẫn Cho Người Mới Bắt Đầu Giao Dịch Cổ Phiếu Mỹ và ETF Bằng Tiền Điện Tử
- Cách Mua Cổ Phiếu Mỹ trên BingX Bằng USDT hoặc USDC: Hướng Dẫn Cho Người Mới Bắt Đầu
- Dự Báo Giá CrowdStrike (CRWD) 2026: Liệu Bảo Mật AI và Falcon Flex Có Đẩy CRWD Lên $280 Không?
- Dự Báo Giá Palo Alto Networks (PANW) 2026: Liệu Tăng Trưởng Bảo Mật AI Có Đẩy PANW Lên $475 Không?
- Triển Vọng Giá Cổ Phiếu Cisco (CSCO) Năm 2026: Liệu Tăng Trưởng AI và Splunk Có Đưa CSCO Trở Lại $90 Không?
- Dự Báo Giá Cổ Phiếu Palantir (PLTR) 2026: Liệu Tăng Trưởng Thương Mại Mỹ 149% Có Đẩy PLTR Lên $255 Không?
