


The Walt Disney Company (DIS) продає історії та враження через фільми, телебачення, Disney+ та Hulu, ESPN, тематичні парки, круїзи та товари. Її відомі франшизи генерують доходи від кінотеатрів, підписок, реклами, ліцензування та витрат гостей, тоді як рентабельність стримінгу та розширена круїзна місткість розширюють можливості для прибутку. Один і той самий контент може створювати цінність у кількох напрямках бізнесу, але інфляція прав на спорт, витратні виробництва та споживчий попит на подорожі визначають, яка частина цього охоплення перетворюється на стабільний прибуток.
Останній квартал показав, що стримінг та парки підвищили прибуток, навіть попри послаблення сегмента Спорту. Виручка Disney за фіскальний Q3 зросла на 7% до $25,248 млрд, скоригований EPS збільшився на 28% до $2,06, а операційний дохід Entertainment SVOD більш ніж подвоївся до $712 млн. Прибуток Experiences зріс на 20%, хоча приблизно $100 млн повернення мита допомогли, тоді як прибуток Sports впав на 17%. Невирішене питання полягає в тому, чи збережуться зростання маржі та грошових потоків без разових вигод або додаткового фіскального тижня.
Прогноз акцій DIS на 2026 рік тепер зосереджений на двох конкуруючих поглядах:
- Кейс міжгалузевого прибутку: Вища маржа стримінгу, повторні витрати в парках та круїзна місткість дають Disney більше способів монетизувати свої франшизи, тоді як зворотний викуп акцій збільшує прибуток на акцію.
- Кейс витрат та порівнянності: Права на спорт, слабка реклама або витратні фільми поглинають прибутки, тоді як 53-й тиждень прикрашає короткострокові порівняння, не забезпечуючи базового зростання.
Цей посібник розкриває прогноз акцій DIS, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі звіту про прибутки Disney за фіскальний Q3 FY2026 від 5 серпня, форми 10-Q та ринкових даних до 20 жовтня, а також як купити акції DIS на BingX TradFi за USDT.
5 головних речей, які інвесторам Disney варто знати у жовтні 2026 року
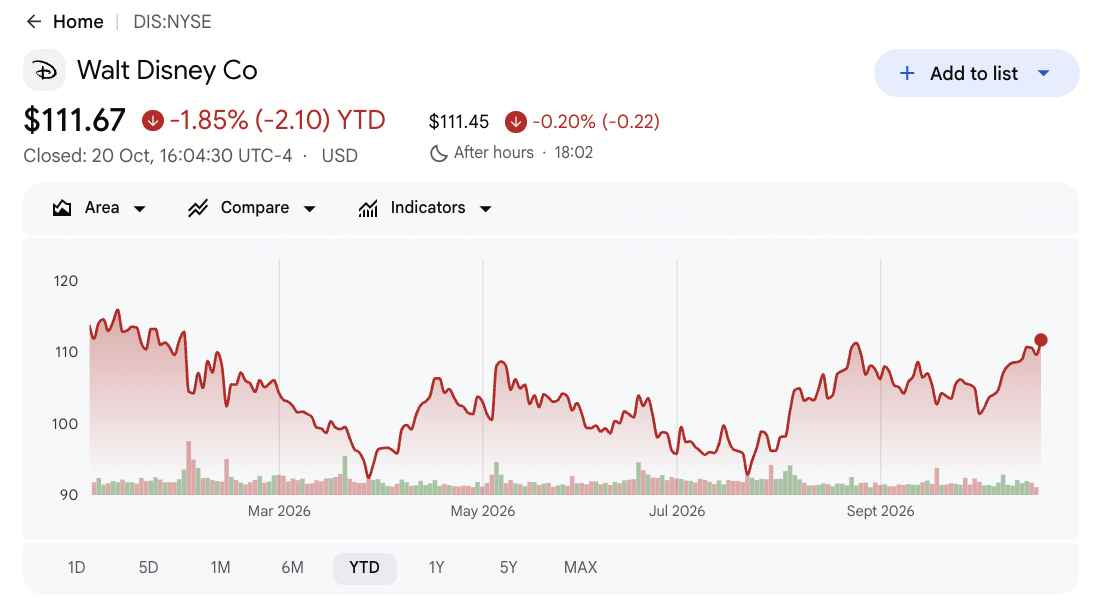
- DIS закрилася на рівні $111,67 20 жовтня, знизившись на 1,85% з початку року. Акції зросли на 1,90% в цій сесії, але залишилися нижче 52-тижневого максимуму $117,09. Відновлення від мінімуму $92,18 свідчить про покращення імпульсу, хоча для подальшого зростання важливі стійкий прорив та сильніші прибутки.
- Виручка Q3 зросла на 7% до $25,248 млрд. Продажі не досягли консенсусу $25,41 млрд на $162 млн, тоді як скоригований EPS у $2,06 перевершив оцінку $1,84. Сильніша прибутковість, незважаючи на промах по виручці, підкреслює важливість структури бізнесу, дисципліни витрат та податкових ефектів.
- Операційний прибуток від стримінгу Entertainment досяг $712 млн. Виручка SVOD зросла на 11% до $5,53 млрд, а операційна маржа досягла 12,9%. Виручка від підписки зросла на 15% завдяки ціноутворенню та зростанню кількості підписників, хоча реклама зросла лише на 3%, а частина приросту маржі відображала терміни витрат.
- Прогноз сегментного прибутку Q4 у $4,9 млрд включає $600 млн календарної вигоди. Додатковий 53-й тиждень підтримує звітні прибутки, а зростання скоригованого EPS FY2026 очікується близько 16% з урахуванням вигоди проти 12% без неї. Важливо відокремити цей разовий приріст від повторюваних показників.
- Disney підвищила цільовий показник зворотного викупу акцій FY2026 до щонайменше $9 млрд. Приблизно $1,2 млрд очікуваних надходжень від продажу частки в A+E Global Media підтримають додаткові викупи. Прогноз операційного грошового потоку залишається на рівні щонайменше $19 млрд, хоча генерація грошових коштів впала на 8% протягом перших дев'яти місяців, що робить виконання Q4 важливим.
Що таке The Walt Disney Company (DIS)?
The Walt Disney Company — це глобальна компанія у сфері розваг та медіа, що працює в трьох основних сегментах: Entertainment, Sports та Experiences. Entertainment виробляє фільми та телепрограми, управляє Disney+ та Hulu, генерує доходи від реклами та ліцензування. Sports включає ESPN та його бізнес підписок та мовлення, тоді як Experiences охоплює тематичні парки, курорти, круїзи та споживчі товари. Франшизи Disney, включаючи Marvel, Pixar та «Зоряні війни», пов'язують ці напрямки через фільми, стримінг, товари та атракціони, створюючи численні можливості для отримання доходу від інтелектуальної власності.
Disney розширює свій розважальний бізнес та Experiences через новий контент, круїзну місткість та партнерства з дистрибуції спорту. «Історія іграшок 5» перевищила $1 млрд у світовому прокаті, підтримуючи залученість до стримінгу та попит на товари, тоді як Disney Destiny і Disney Adventure розширили круїзну місткість приблизно на 50% протягом кварталу. Об'єднання з Fubo та угода про власний капітал NFL розширюють мережу дистрибуції спорту, тоді як запланований продаж частки в A+E Global Media може принести приблизно $1,2 млрд для додаткових зворотних викупів акцій. Ці ініціативи підтримують зростання Disney у стримінгу, Experiences та спорті, а майбутня прибутковість залежить від монетизації підписників, споживчого попиту та операційної ефективності.
Disney (DIS) Q3 FY2026: огляд прибутків — сильний стримінг та прибутки від парків компенсують слабкість спорту
Disney звітувала про виручку Q3 FY2026 у розмірі $25,248 млрд, що на 7% більше у порівнянні з роком, але на $162 млн нижче консенсусу, тоді як скоригований EPS у $2,06 перевершив очікування на $0,22. Загальний операційний дохід сегментів зріс на 21% до $5,555 млрд завдяки сильнішим прибуткам Entertainment та Experiences, незважаючи на падіння Sports на 17%. Прогноз сегментного прибутку Q4 близько $4,9 млрд включає вигоду в $600 млн від додаткового тижня, що робить базове зростання прибутків та стійкість маржі важливими для прогнозу.
Читати більше: Walt Disney (DIS) Q3 FY2026: огляд прибутків — зростання EPS на 28% та збільшення сегментного прибутку на 21% стимулюють ралі на 3,65%
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Виручка Q3 |
$25,41 млрд консенсус Visible Alpha |
$25,248 млрд |
Промах. На $162 млн нижче консенсусу; +7% р/р. |
|
Скоригований EPS Q3 |
$1,84 консенсус Visible Alpha |
$2,06 |
Перевищення. На $0,22 вище консенсусу; +28% р/р. |
|
Загальний OI сегментів Q3 |
$4,575 млрд рік тому |
$5,555 млрд |
Вище. Зріс на $980 млн, або на 21%. |
|
OI Entertainment Q3 |
$1,022 млрд рік тому |
$1,680 млрд |
Вище. Зріс на $658 млн, або на 64%. |
|
OI Experiences Q3 |
$2,516 млрд рік тому |
$3,017 млрд |
Вище. Зріс на $501 млн, або на 20%. |
|
OI Sports Q3 |
$1,037 млрд рік тому |
$858 млн |
Нижче. Впав на $179 млн, або на 17%. |
|
Вільний грошовий потік Q3 |
$1,889 млрд рік тому |
$3,072 млрд |
Вище. Зріс на $1,183 млрд, або на 63%. |
|
Прогноз загального OI сегментів Q4 |
$3,480 млрд фактичний Q4 FY2025 |
Близько $4,9 млрд |
Прогноз. Приблизно на $1,42 млрд вище, включаючи $600 млн за додатковий тиждень. |
- Виручка Q3 зросла на 7% до $25,248 млрд, незважаючи на промах по консенсусу. Продажі збільшилися на $1,598 млрд у порівнянні з роком, але виявилися на $162 млн нижче очікувань. Experiences додав $882 млн виручки, а Entertainment — ще $641 млн, що відображає зростання в найбільших напрямках бізнесу Disney.
- Скоригований EPS зріс на 28% до $2,06, перевершивши оцінки на $0,22. Прибуток збільшився з $1,61 рік тому, тоді як GAAP EPS знизився до $1,51 з $2,92 через податкову пільгу, пов'язану з Hulu у попередньому році. Скориговані результати краще відображають покращення операційних показників, хоча різниця з прибутком за GAAP залишається актуальною.
- Операційний прибуток Entertainment різко зріс на 64% до $1,680 млрд. Операційний дохід від стримінгу досяг $712 млн з $329 млн, з маржею 12,9% при виручці SVOD $5,53 млрд. «Історія іграшок 5» підтримала попит на кінотеатральний прокат та товари, хоча зростання реклами на 3% та сприятливі терміни витрат роблять стійкість маржі важливою.
- Операційний прибуток Experiences збільшився на 20% до $3,017 млрд. Виручка зросла на 10% до $9,968 млрд завдяки приблизно 4% зростанню кількості гостей та вищим витратам на душу населення в США. Приблизно $100 млн повернення мита сприяли зростанню прибутку, тоді як сильніший попит на парки та круїзи підтримав базові показники.
- Операційний прибуток Sports впав на 17%, незважаючи на сильніший загальний грошовий потік. Виручка Sports зросла на 4% до $4,500 млрд, але вищі витрати на права, терміни плей-офф NBA та збої в дистрибуції тиснули на прибутки. Вільний грошовий потік Q3 зріс на 63% до $3,072 млрд, що робить генерацію грошових коштів та управління витратами Sports важливими для річного прогнозу Disney.
Інвестиційний прогноз Disney (DIS) на 2026 рік: бичачий сценарій $145 проти ведмежого $88
Прогноз Disney на 2026 рік залежить від того, чи зможуть сильніша прибутковість стримінгу, стійкий попит на тематичні парки та розширення круїзних операцій підтримати зростання прибутків та грошового потоку. Покращення маржі Entertainment та Experiences підтримують оптимістичний сценарій, тоді як витрати на спортивні права, рекламний попит та стійкість операційних прибутків залишаються важливими для оцінки.
Бичачий сценарій: сильне зростання стримінгу та парків штовхає DIS до $145
Бичачий сценарій передбачає, що Disney+ та Hulu підтримують двозначне зростання виручки після 11% збільшення в Q3, а маржа стримінгу тримається біля або вище 12,9%. Вища круїзна місткість та здоровий попит на тематичні парки могли б зміцнити прибутки Experiences, тоді як повільніше зростання витрат Sports покращує загальну маржу. Сильніша генерація грошових коштів та продовження зворотного викупу акцій додатково підтримали б прибуток на акцію.
Рух до $145 вимагатиме, щоб базовий операційний прибуток сегментів Q4 наблизився до $4,3 млрд без урахування вигоди $600 млн від додаткового тижня, а операційний грошовий потік FY2026 становив щонайменше $19 млрд. Стійка маржа стримінгу вище 10% та двозначне зростання скоригованого EPS FY2027 підкріпили б оптимістичний сценарій.
Базовий сценарій: стабільне зростання Entertainment утримує DIS між $108 та $128
Базовий сценарій передбачає, що підписки Disney+, франшизні фільми та попит на тематичні парки продовжують підтримувати зростання, тоді як вищі витрати на спортивні права обмежують розширення прибутків. Круїзні операції додають місткість, а запланований продаж частки A+E міг би підтримати викупи після закриття угоди. Генерація грошових коштів залишається здоровою, хоча вигода від додаткового тижня ускладнює порівняння з майбутніми прибутками.
DIS може торгуватися між $108 та $128, якщо маржа стримінгу залишатиметься двозначною, операційний грошовий потік досягне цільового показника $19 млрд, а зниження прибутку Sports помірніє. Сильніші базові прибутки Q4 могли б підтримати верхню межу діапазону, тоді як слабша маржа або генерація грошових коштів тиснули б на діапазон.
Ведмежий сценарій: вищі витрати на спорт та слабший попит тягнуть DIS до $88
Ведмежий сценарій передбачає, що стримінгова реклама залишається слабкою після 3% зростання в Q3, слабші кінопрем'єри обмежують прибутки Entertainment, а зростаючі витрати на спортивні права випереджають монетизацію ESPN. Повільніший відвідуваність тематичних парків та відсутність повернення мита $100 млн у Q3 можуть додатково тиснути на маржу в міру продовження круїзних та контентних інвестицій.
Рух до $88 стає більш імовірним, якщо операційний грошовий потік FY2026 впаде нижче $19 млрд, маржа стримінгу опуститься нижче 10% або базовий сегментний прибуток Q4 не досягне приблизно $4,3 млрд. Тривале падіння прибутку Sports близько 17% також підірве довіру до зростання прибутків Disney FY2027.
Цінові прогнози акцій DIS на 2026 рік від аналітиків Волл-стріт
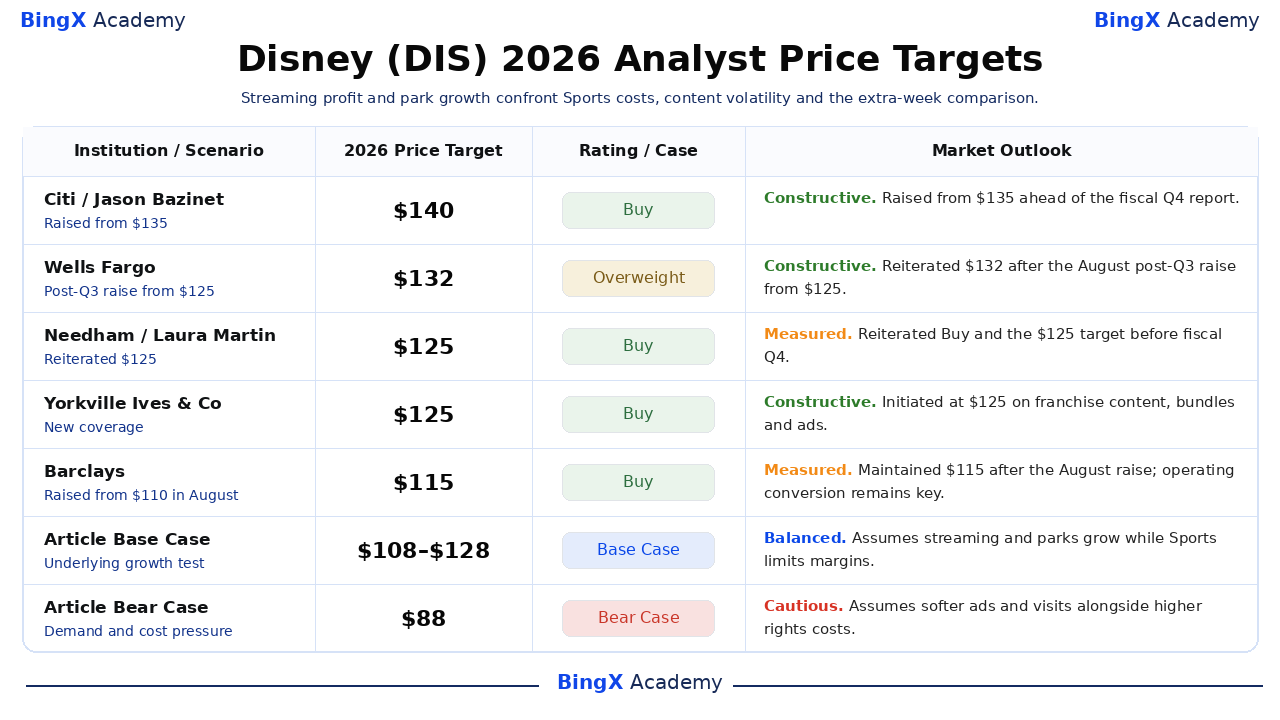
Ці датовані цілі є індивідуальними дванадцятимісячними орієнтирами аналітиків, доступними до 20 жовтня, а не єдиним прогнозом на кінець календарного року. $140 від Citi та $115 від Barclays демонструють суттєві розбіжності щодо конвертації прибутку. Бичачий сценарій $145, базовий $108–$128 та ведмежий $88 у цій статті є редакційними сценаріями, окремими від кожної названої установи.
|
Установа / Сценарій |
Цінова ціль на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Citi / Jason Bazinet |
$140 |
Купувати |
Конструктивний. 2026-10-16: Підвищено з $135 перед звітом за фіскальний Q4 17 листопада. |
|
Wells Fargo / Steven Cahall |
$132 |
Надмірна вага |
Конструктивний. 2026-10-15: Підтверджено $132 після підвищення з $125 2026-08-06 за результатами Q3. |
|
Needham / Laura Martin |
$125 |
Купувати |
Поміркований. 2026-10-09: Підтверджено рейтинг Buy $125 перед фіскальним Q4. |
|
Yorkville Ives & Co / Daniel Ives |
$125 |
Купувати |
Конструктивний. 2026-10-07: Розпочато покриття з $125 на основі франшизного контенту, бандлів та реклами. |
|
Barclays / Kannan Venkateshwar |
$115 |
Купувати |
Поміркований. 2026-10-07: Підтримано $115 після серпневого підвищення з $110; стримінг та Sports залишаються операційними випробуваннями. |
|
Базовий сценарій статті |
108–128 |
Базовий сценарій |
Збалансований. Передбачає двозначну маржу SVOD та грошовий потік, незважаючи на тиск витрат Sports. |
|
Ведмежий сценарій статті |
$88 |
Ведмежий сценарій |
Обережний. Передбачає слабшу рекламу та відвідуваність, оскільки витрати на права знижують конвертацію прибутків. |
Як купити акції The Walt Disney Company (DIS) на BingX
Купуйте та утримуйте акції Disney через BingX Stocks Trading за допомогою USDT або USDC. Disney надає доступ до зростання стримінгу, тематичних парків, круїзних операцій та глобальних розважальних франшиз. Завдяки дробовому інвестуванню без плеча та комісій за фінансування, кваліфіковані користувачі можуть формувати позиції відповідно до своїх інвестиційних цілей та прогнозу довгострокового зростання Disney.
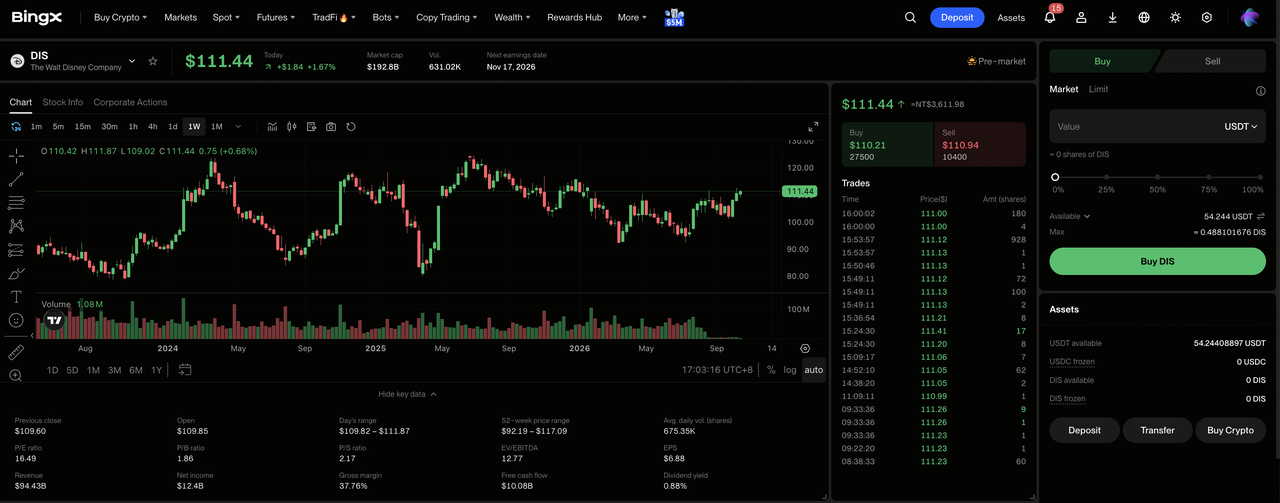
Крок 1: Відкрийте BingX Stocks Trading. Зареєструйтесь або увійдіть до BingX, пройдіть необхідну верифікацію особи та перейдіть до «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви вперше отримуєте доступ до продукту.
Крок 2: Підготуйте USDT або USDC. Переконайтеся, що на вашому Спот-рахунку достатньо коштів для покупки. За потреби переведіть USDT або USDC з вашого Фондового або Накопичувального рахунку. Дробові покупки починаються від 5 USDC або 0,0001 акції.
Крок 3: Виберіть The Walt Disney Company (DIS). Відкрийте ринок Акцій, знайдіть DIS та виберіть The Walt Disney Company (DIS). Перегляньте поточну ціну акції, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції Disney. Виберіть «Купити», введіть суму інвестиції або кількість акцій та виберіть ринковий або лімітний ордер. Ринкові ордери виконуються за доступними цінами протягом підтримуваних торгових годин, тоді як лімітні ордери виконуються за вказаною ціною або кращою за наявної достатньої ліквідності.
Крок 5: Перегляньте та керуйте своїми активами. Відкрийте «Акції > Позиції», щоб відстежувати свої акції DIS та нереалізований прибуток або збиток. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за потреби. Розрахунок T+1 зазвичай впливає на те, коли виручка від продажу стає доступною для виведення, а не на те, коли акції можна продати.
5 головних ризиків для інвесторів Disney у 2026 році
Сильна прибутковість стримінгу Disney, розширення круїзного бізнесу та усталені розважальні франшизи підтримують довгостроковий прогноз. Однак витрати на спортивні права, споживчі витрати, ефективність контенту та разові фінансові вигоди залишаються важливими факторами, що визначають, яка частина цього зростання перетворюється на стабільні прибутки та прибутки для акціонерів.
- Зростаючі витрати на спортивні права можуть тиснути на прибутковість ESPN. Виручка Sports зросла на 4% в Q3, тоді як операційний прибуток впав на 17%. Якщо витрати на мовлення переважать доходи від підписок, реклами та дистрибуції, маржа ESPN та майбутній грошовий потік можуть ослабнути.
- Маржу стримінгу може бути важко підтримувати. Маржа SVOD Q3 досягла 12,9%, частково завдяки термінам витрат. Зростання реклами лише на 3% та вищі витрати на контент можуть ускладнити підтримку двозначної маржі.
- Повільніший попит на парки та круїзи може вплинути на прибутковість. Виручка Experiences зросла на 10%, але відвідування іноземцями парків у США та азіатський попит знизилися. Розширення круїзної місткості також підвищує постійні витрати, що робить завантаженість та витрати гостей важливими.
- Слабші кінопрем'єри можуть знизити прибутки від франшиз. «Історія іграшок 5» перевищила $1 млрд у світовому прокаті, тоді як «Мандалорець і Грогу» та «Моана» у реальному виконанні не виправдали касових очікувань. Розчаровуючі прем'єри можуть вплинути на стримінг, товари та атракціони.
- Разові вигоди можуть перебільшити базове зростання прибутків. Додатковий тиждень вносить приблизно $600 млн до прогнозу прибутку Q4 $4,9 млрд, тоді як повернення мита $100 млн підтримало Experiences у Q3. Стабільне органічне зростання залишається необхідним для виправдання очікувань щодо прибутків FY2027.
Висновки: чи варто інвестувати в Disney у 2026 році?
Q3 Disney показав, що пов'язані франшизи можуть одночасно підняти кілька підрозділів. Виручка зросла на 7%, загальний сегментний прибуток збільшився на 21%, стримінг генерував $712 млн операційного доходу, а Experiences досяг $3,017 млрд прибутку. Керівництво зобов'язується витратити щонайменше $9 млрд на викупи, але витрати Sports та терміни маркетингу означають, що консолідований шлях до маржі ще потребує доказів.
Бичачий сценарій $145 вимагає, щоб стримінг та парки підтримували зростання грошових потоків, а Sports стабілізувався; ведмежий сценарій $88 посилюється, якщо реклама та туризм слабшають, а витрати на права продовжують зростати. Консервативні інвестори можуть зачекати на сегментний прибуток Q4 без приблизно $600 млн вигоди від додаткового тижня, операційний грошовий потік FY2026 на рівні або вище $19 млрд та зростання скоригованого EPS FY2027 без цієї календарної допомоги.
Застереження щодо ризику: Торгівля та інвестування в акції, такі як DIS, пов'язані з високим ризиком втрати капіталу. Витрати на контент, витрати на спортивні права, споживчі подорожі, реклама та деривативне плече можуть спричинити різкі цінові рухи. Проводьте незалежне дослідження перед розміщенням капіталу.
Пов'язані матеріали
- Прогноз ціни Netflix (NFLX) на 2026 рік: чи зможе акція NFLX відновитися до $125 завдяки рекламі та прямим спортивним трансляціям?
- Прогноз ціни Meta (META) на 2026 рік: чи зможе монетизація ШІ підштовхнути META до $1 000?
- Прогноз ціни Reddit (RDDT) на 2026 рік: чи зможуть можливості даних ШІ підштовхнути RDDT до $300?
- Прогноз ціни Snap Inc. (SNAP) на 2026 рік: чи зможуть зростання реклами та підписок підштовхнути SNAP до $10?
- Прогноз ціни Alphabet (GOOGL) на 2026 рік: чи зможуть 82% зростання хмарних сервісів та ШІ підштовхнути акції GOOGL до $430?
