SentinelOne (S) продає підписне програмне забезпечення безпеки, яке захищає корпоративні кінцеві точки, хмарні робочі навантаження та ідентифікаційні дані. Постійна клієнтська база забезпечує усталений механізм зростання, тоді як Purple AI та ширші модулі Singularity спрямовані на збільшення витрат у межах цих акаунтів. Прибутковість залежить від того, чи зможе впровадження платформи на умовах підписки підтримувати зростання, одночасно покращуючи маржу постачання та скорочуючи розрив між скоригованим прибутком і збитками за GAAP.
Останній квартал продемонстрував зростання підписок і вищу скориговану прибутковість поряд із нижчою валовою маржею. Виручка SentinelOne за Q2 FY2027 зросла на 21% до $292 млн, а ARR збільшився на 22% до $1,218 млрд. Скоригована операційна маржа досягла 10%, однак валова маржа за GAAP знизилася до 72% з 75%. Наступним випробуванням стане виконання прогнозу виручки на Q3 в діапазоні $309–$311 млн при більш здоровій економіці підписок.
Прогноз акцій S на 2026 рік нині зосереджений навколо двох конкуруючих поглядів:
- Сценарій розширення платформи: Великі клієнти додають хмарні та AI-модулі, підвищуючи регулярний дохід, тоді як відновлення валової маржі перетворює наявний скоригований важіль у вищу якість прибутку.
- Сценарій тиску на маржу: Повільніше розширення акаунтів і нижчий валовий прибуток залишають витрати на продукти та компенсацію акціями надто великими відносно вигод від зростання підписок.
Цей посібник розкриває прогноз акцій S, цінові сценарії на 2026 рік, ключові ризики та погляди аналітиків на основі звітності SentinelOne, офіційної інформації про продукти та даних Stock Analysis станом на 21 жовтня, а також як купити акції S на BingX TradFi за USDT або USDC.
Топ-5 речей, які інвесторам SentinelOne варто знати у жовтні 2026 року
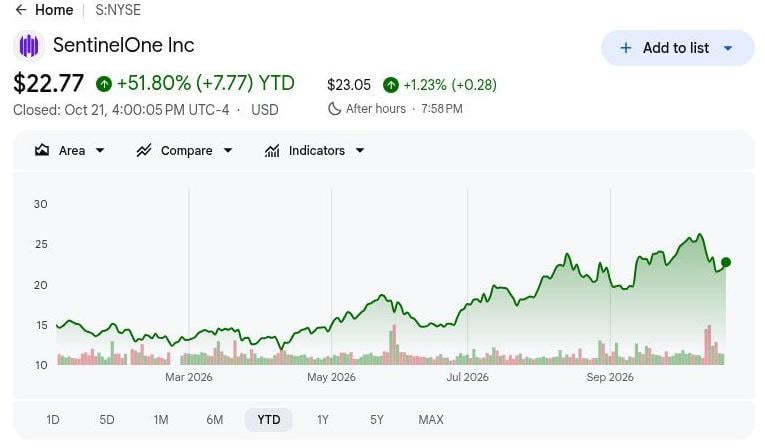
- S закрилась на рівні $22,77 станом на 21 жовтня, що становить +51,80% з початку року: Акції залишаються вище рівня на початку року, що робить бичачий сценарій з цільовою ціною $32 залежним від платного розширення платформи та покращення маржі. Подальше зростання вимагає від впровадження Singularity підвищення прибутковості на акцію поряд із зростанням регулярного доходу.
- Виручка за Q2 FY2027 зросла на 21% до $292 млн: Скоригована операційна маржа також покращилася з 2% до 10%, демонструючи вищий важіль витрат. Водночас валова маржа за GAAP знизилася з 75% до 72%, що робить важливим розрізнення між контролем операційних витрат та економікою постачання додаткових підписок.
- ARR досяг $1,218 млрд завдяки розширенню акаунтів великих клієнтів: Регулярна база Q2 зросла на 22%, тоді як кількість клієнтів з ARR не менше $100 000 збільшилася на 13% до 1 715. Поновлення, впровадження платних модулів і маржа постачання визначатимуть, наскільки цей масштаб підписок трансформується у стабільне зростання прибутку.
- Прогноз виручки на Q3 встановлює тест у діапазоні $309–$311 млн: Керівництво прогнозує скоригований операційний дохід у розмірі $38–$40 млн, що вимагає продовження зростання поряд із важелем витрат. Визнані продажі підписок і стабілізація валової маржі визначатимуть, чи підтримує цей прогноз стале покращення прибутковості платформи.
- Операційні збитки за GAAP залишаються обмеженням для акціонерної доходності: SentinelOne повідомила про від'ємну операційну маржу у 31% поряд із позитивним скоригованим результатом у 10%, тоді як розбавлений збиток за GAAP склав $0,27 на акцію. Зростання підписок має покрити витрати на постачання та компенсацію, перш ніж скоригований прогрес трансформується в економіку на акцію.
Що таке SentinelOne?
Заснована у 2013 році, компанія SentinelOne (S) розробляє програмне забезпечення для кібербезпеки на основі штучного інтелекту через свою платформу Singularity, яка захищає корпоративні кінцеві точки, хмарні робочі навантаження та ідентифікаційні дані, допомагаючи командам безпеки виявляти загрози та реагувати на них. Її бізнес на основі підписки генерує регулярний дохід від підприємств, постачальників керованих послуг безпеки та партнерів по каналу. Річний регулярний дохід (ARR), зростання кількості великих клієнтів і розширення підписок є ключовими показниками ефективності, оскільки SentinelOne конкурує з усталеними постачальниками кібербезпеки.
Стратегія зростання SentinelOne зосереджена на розширенні за межі захисту кінцевих точок у хмарну безпеку, захист ідентифікаційних даних та автономні операції безпеки. Технологія Purple AI допомагає командам безпеки розслідувати загрози, тоді як платформа Singularity сприяє ширшому корпоративному впровадженню. Серед помітних клієнтів — NVIDIA, Mastercard, Lockheed Martin, Aston Martin та Carnival Corporation, що демонструє впровадження в технологічному секторі, фінансових послугах, оборонній промисловості та туризмі. Станом на 2026-07-31 ARR досяг $1,218 млрд, а 1 715 клієнтів генерують понад $100 000 на рік. Подальше зростання залежить від розширення корпоративних підписок і покращення прибутковості.
Огляд результатів SentinelOne (S) за Q2 FY2027: Міцніші підписки стикаються зі зростанням витрат і слабким прогнозом на Q3
SentinelOne повідомила про виручку за Q2 FY2027 у розмірі $292 млн, що на 21% більше у річному вимірі, поряд із зростанням ARR на 22% до $1,218 млрд та розширенням акаунтів великих клієнтів. Скоригована операційна маржа покращилася з 2% до 10%, тоді як валова маржа за GAAP знизилася з 75% до 72%, а розбавлений збиток розширився до $0,27 на акцію. З прогнозом виручки на Q3 у діапазоні $309–$311 млн майбутнє зростання залежить від перетворення платного впровадження платформи на більш здорову маржу підписок і скорочення збитків за GAAP.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Виручка |
$242 млн за Q2 FY2026 |
$292 млн |
Покращення. Зростання на 21% у річному вимірі. |
|
Річний регулярний дохід |
~$1,0 млрд за Q2 FY2026 |
$1,218 млрд |
Розширення. Зростання на 22% у річному вимірі. |
|
Клієнти з ARR ≥$100 тис. |
1 513 за Q2 FY2026 |
1 715 |
Розширення. Зростання на 13% у річному вимірі. |
|
Валова маржа за GAAP |
75% за Q2 FY2026 |
72% |
Нижче. Зниження на три пункти. |
|
Валова маржа non-GAAP |
79% за Q2 FY2026 |
77% |
Нижче. Зниження на два пункти. |
|
Операційна маржа non-GAAP |
2% за Q2 FY2026 |
10% |
Покращення. Зростання на вісім пунктів. |
|
Розбавлений EPS за GAAP |
-$0,22 за Q2 FY2026 |
-$0,27 |
Розширився. Збиток на акцію зріс. |
|
Прогноз виручки на Q3 |
Новий форвардний прогноз |
$309–$311 млн |
Прогноз. Діапазон на наступний квартал. |
- Виручка за Q2 FY2027 зросла на 21% до $292 млн. Річний регулярний дохід (ARR) збільшився на 22% до $1,218 млрд, відображаючи стале зростання підписок. Стабільне визнання виручки та генерація грошових потоків будуть важливими для підтвердження міцності корпоративного попиту.
- Кількість великих корпоративних клієнтів збільшилася на 13% до 1 715. Акаунти, що генерують щонайменше $100 000 ARR, розширилися, підтримуючи корпоративне зростання SentinelOne. Ширше впровадження хмарних, ідентифікаційних та AI-можливостей Singularity може стимулювати укладення більших контрактів і регулярного доходу.
- Скоригована операційна маржа покращилася до 10% з 2%. Операційна ефективність зросла, незважаючи на зниження валової маржі за GAAP до 72% з 75%. Оскільки операційна маржа за GAAP залишається від'ємною на рівні 31%, подальша дисципліна витрат і відновлення валової маржі залишаються вкрай необхідними.
- Розширення платформи зміцнило пропозицію SentinelOne у сфері кібербезпеки. Singularity інтегрує захист кінцевих точок, хмарний та ідентифікаційний захист, тоді як Purple AI та автономні операції безпеки створюють додаткові можливості для розширення підписок. Майбутнє зростання залежить від перетворення цих можливостей на платне впровадження та покращення маржі.
- Прогноз виручки на Q3 у діапазоні $309–$311 млн сигналізує про продовження зростання. Керівництво також очікує скоригованого операційного доходу в розмірі $38–$40 млн. Стабільний попит на підписки, покращення валової маржі та скорочення збитків за GAAP стануть ключовими показниками прогресу на шляху до прибутковості.
Інвестиційний прогноз SentinelOne (S) на 2026 рік: Бичачий сценарій $32 проти ведмежого $17
Ключовим випробуванням для S є те, чи зможуть ширші AI- та хмарні модулі Singularity підвищити розширення клієнтської бази, поки валова маржа відновлюється з 72%. Скоригована операційна маржа Q2 у 10% демонструє прогрес, але збиток за GAAP і ефекти кількості акцій залишаються суттєвими. Три редакційні сценарії на кінець року поєднують конвертацію ARR, виконання прогнозу Q3 і якість маржі; вони є окремими від приблизно 12-місячних цільових показників аналітиків.
Бичачий сценарій: Платне розширення платформи та відновлення маржі підтримують $32
Ширше платне впровадження модулів Singularity підвищить валовий прибуток від підписок, тоді як наявна регулярна база підтримуватиме операційний важіль. ARR за Q2 зріс на 22% до $1,218 млрд, а скоригована операційна маржа досягла 10%, незважаючи на нижчу валову маржу. Відновлення економіки постачання дозволить більшій частині приростного доходу фінансувати прибуток, а не просто компенсувати вартість розширення платформи.
Сценарій з $32 отримає підтримку, якщо виручка Q3 перевищить $311 млн, великі акаунти продовжать розширюватися, а валова маржа стабілізується. Вищий валовий прибуток поряд із меншими збитками за GAAP зробить зростання платформи більш цінним на акцію.
Базовий сценарій: Регулярне зростання компенсує розриви в прибутковості при $23–$27
Розширення регулярних підписок підтримуватиме помірне зростання скоригованого прибутку, тоді як слабка валова маржа продовжуватиме обмежувати прогрес за GAAP. Виручка Q2 зросла на 21%, а скоригована операційна маржа досягла 10%, але операційна маржа за GAAP залишилася від'ємною на рівні 31%. Виконання наступного прогнозу продажів збереже механізм зростання без усунення тягаря витрат і компенсацій, що несуть наявні акціонери.
Діапазон $23–$27 відповідає виручці Q3 у межах $309–$311 млн і стабільній валовій маржі поряд із тривалими збитками за GAAP. Ці умови виправдовують оплату за регулярне зростання, обмежуючи при цьому вищу премію за короткострокову прибутковість.
Ведмежий сценарій: Повільніше розширення оголює витрати на постачання при $17
Повільніше розширення клієнтської бази скоротить приростний прибуток від підписок і оголить витрати на постачання, які вже тиснуть на маржу. Валова маржа GAAP за Q2 знизилася до 72% з 75%, тоді як розбавлений збиток розширився до $0,27 на акцію. Якщо конкурентні знижки або відкладені покупки модулів послаблять приріст ARR, витрати на продукти поглинатимуть більшу частку залишкового приросту виручки.
Сценарій з $17 стане більш імовірним, якщо продажі Q3 не досягнуть нижньої межі у $309 млн, а валова маржа погіршиться далі. Слабше регулярне зростання з тривалими збитками за GAAP підірве покращення прибутку, необхідне для підтримки попереднього відновлення акції.
Прогнози ціни акцій S на 2026 рік від аналітиків Уолл-стрит
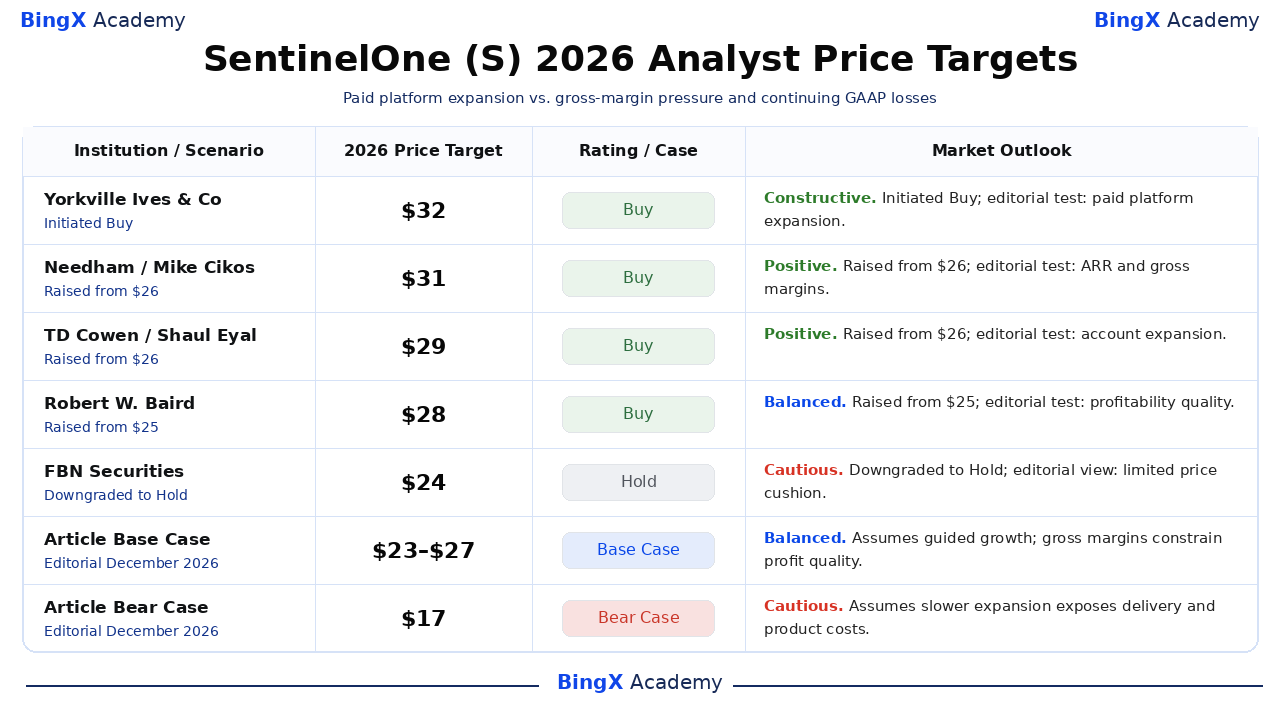
Обрані рекомендації стосуються звичайних акцій S на NYSE та охоплюють приблизно 12-місячні горизонти аналітиків, часто за межами грудня 2026 року. Stock Analysis реєструє датовані дії; рейтинги використовують його стандартизовані позначення. Розкид відображає різні оцінки вартості, тоді як пояснення, позначені як редакційні, є інтерпретацією цієї статті. Рядки базового та ведмежого сценаріїв є окремими редакційними сценаріями на кінець року.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Yorkville Ives & Co |
$32 |
Купувати |
Конструктивний. 2026-10-07: Ініційовано рейтинг «Купувати» з цільовою ціною $32. Редакційна думка: Платне впровадження AI та хмарних рішень має зміцнити прибуток. |
|
Needham |
$31 |
Купувати |
Позитивний. 2026-10-13: Підвищено з $26; рейтинг «Купувати» підтверджено. Редакційна думка: Регулярне розширення потребує кращої валової маржі. |
|
TD Cowen |
$29 |
Купувати |
Позитивний. 2026-10-02: Підвищено з $26; рейтинг «Купувати» підтверджено. Редакційна думка: Зростання великих акаунтів має трансформуватися у прибуток. |
|
Robert W. Baird |
$28 |
Купувати |
Збалансований. 2026-10-14: Підвищено з $25; рейтинг «Купувати» підтверджено. Редакційна думка: Зростання має скоротити розрив між прибутком за GAAP та скоригованим прибутком. |
|
FBN Securities |
$24 |
Тримати |
Обережний. 2026-10-06: Знижено до «Тримати» з цільовою ціною $24. Редакційна думка: Обмежений потенціал зростання залишає менше місця для збоїв у виконанні. |
|
Базовий сценарій статті |
$23–$27 |
Базовий сценарій |
Збалансований. Редакційний сценарій на грудень 2026 року. Передбачає прогнозоване зростання; валова маржа обмежує якість прибутку. |
|
Ведмежий сценарій статті |
$17 |
Ведмежий сценарій |
Обережний. Редакційний сценарій на грудень 2026 року. Передбачає, що повільніше розширення оголює витрати на постачання та продукти. |
Як купити акції SentinelOne (S) на BingX
Купуйте та утримуйте акції SentinelOne через BingX Stocks Trading за USDT або USDC, за умови лістингу та відповідності вимогам до акаунту. SentinelOne надає доступ до захисту кінцевих точок, хмарної безпеки, захисту ідентифікаційних даних та операцій безпеки з підтримкою AI. Відповідні користувачі можуть формувати позиції відповідно до своїх інвестиційних цілей без використання кредитного плеча та без сплати постійних комісій за фінансування.
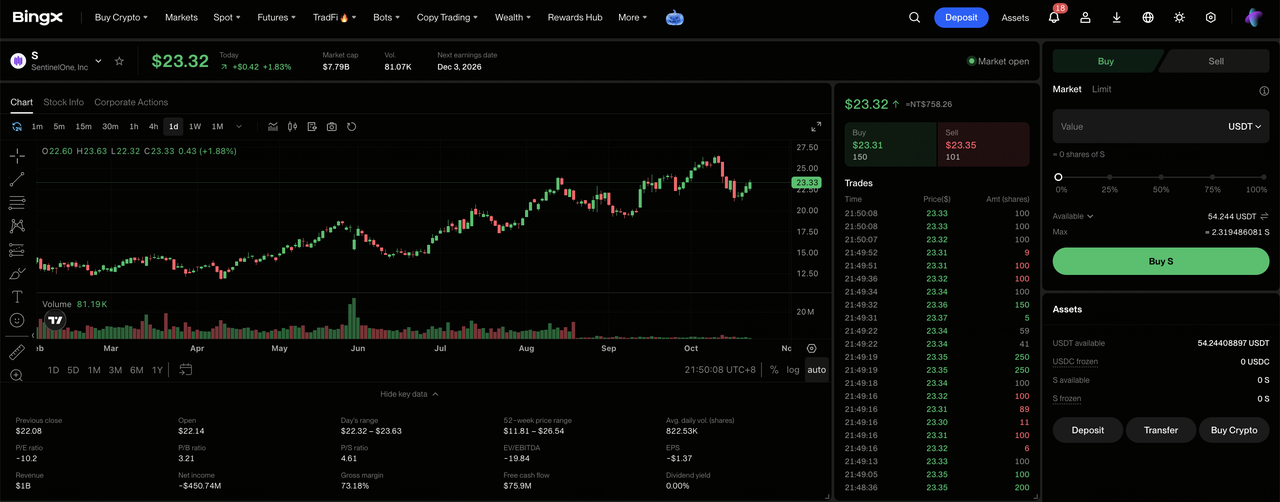
Крок 1: Відкрийте BingX Stocks Trading. Зареєструйтесь або увійдіть до BingX, пройдіть необхідну верифікацію особи та перейдіть до розділу «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви вперше користуєтесь цим продуктом.
Крок 2: Підготуйте USDT або USDC. Переконайтеся, що на вашому Spot Account достатньо коштів для здійснення покупки. За необхідності переведіть USDT або USDC зі свого Fund Account або Wealth Account. Перегляньте мінімальну суму ордера для обраної акції та можливість дробового придбання перед вибором розміру інвестиції.
Крок 3: Виберіть SentinelOne (S). Відкрийте ринок акцій, знайдіть Sentinel One (S) та переконайтеся, що акція доступна для вашого акаунту. Перегляньте інформацію про компанію, поточну ціну акції, торговельну сесію та доступні типи ордерів.
Крок 4: Купіть акції SentinelOne. Натисніть «Купити», введіть дозволену суму інвестиції або кількість акцій і виберіть підтримуваний ринковий або лімітний ордер. Ринкові ордери використовують доступні ціни під час підтримуваних сесій, тоді як лімітні ордери вимагають вказаної ціни або кращої та достатньої ліквідності для виконання.
Крок 5: Перегляньте та керуйте своїми позиціями. Відкрийте «Акції > Позиції», щоб відстежувати свої акції S та нереалізований прибуток або збиток. Використовуйте розділ «Всі ордери» для перегляду транзакцій або продажу акцій за необхідності. Розрахунок T+1 зазвичай впливає на те, коли кошти від продажу стають доступними для виведення, а не на те, коли куплені акції можуть бути продані.
Топ-5 ризиків, за якими варто стежити інвесторам SentinelOne у 2026 році
Регулярні підписки SentinelOne, платформа Singularity, що розширюється, та великі корпоративні акаунти підтримують плани зростання компанії. Однак розширення клієнтської бази, витрати на постачання, конвертація підписок та інвестиції в продукти залишаються ключовими ризиками для прибутковості та акціонерної доходності.
- Повільніше розширення клієнтської бази може зробити зростання нестабільним: Кількість великих акаунтів досягла 1 715 у Q2, але зростання підписок залишається чутливим до корпоративних бюджетів і платних покупок модулів. Затримки поновлення або розширення ордерів можуть спричинити значні коливання ARR і тиснути на вартість акцій.
- Витрати на постачання можуть перевищити зростання виручки від підписок: Валова маржа GAAP за Q2 знизилася до 72% з 75%, скорочуючи прибуток з кожного долара продажів. Продовження витрат на хмарні рішення та платформу може подовжити збитки, якщо економіка продажів і підписок не покращиться достатньо швидко.
- Конвертація підписок може затримати майбутні прибутки: ARR SentinelOne у розмірі $1,218 млрд забезпечує видимість виручки, але терміни поновлення та розширення залишаються невизначеними. Повільніша конвертація може послабити короткострокові прогнози зростання, незважаючи на регулярну базу та прогноз Q3 у $309–$311 млн.
- Розширення продуктів може принести менший, ніж очікувалося, прибуток: SentinelOne розширила Singularity на захист кінцевих точок, хмарний та ідентифікаційний захист, а також Purple AI та автономні операції безпеки. Слабке платне впровадження, проблеми з розгортанням або додаткові інженерні потреби можуть обмежити зростання валового прибутку і знизити акціонерну вартість.
- Високі очікування зростання можуть посилити коливання ціни акцій: Зростання S на 51,80% з початку року робить вартість акцій залежною від продовження розширення підписок і покращення прибутковості. Зміна настроїв інвесторів, конкуренція або розчаровуючий прогноз можуть спричинити значне падіння навіть без суттєвих змін у поточних продажах.
Висновки: Чи варто інвестувати в SentinelOne у 2026 році?
Квартальна виручка SentinelOne у розмірі $292 млн та ARR у $1,218 млрд демонструють масштаб її регулярного бізнесу в сфері безпеки. Розширення акаунтів великих клієнтів і ширше впровадження Singularity підтримують зростання підписок, тоді як скоригована операційна маржа у 10% свідчить про покращення важеля витрат. Підтримання цього прогресу залежатиме від стабілізації валової маржі та перетворення розширення підписок на кращу прибутковість за GAAP.
Бичачий сценарій з $32 передбачає ширше платне впровадження модулів, відновлення валової маржі та продажі вище прогнозу Q3. Базовий сценарій у діапазоні $23–$27 відображає прогнозоване зростання підписок, тоді як ведмежий сценарій з $17 враховує повільніше розширення та тиск на маржу. Оскільки S закрилася на рівні $22,77 станом на 21 жовтня, інвестори повинні стежити за тим, чи зростання платформи забезпечує стале покращення прибутковості на акцію.
Застереження щодо ризиків: Регулярний дохід від підписок SentinelOne не усуває інвестиційного ризику. Повільніше розширення клієнтської бази, тривалий тиск на валову маржу або постійні збитки за GAAP можуть обмежити прибутковість і акціонерну доходність. Інвестори повинні оцінити вартість акцій, зростання підписок і свою толерантність до ризику перед купівлею акцій S.
Пов'язані матеріали
- Що таке BingX Stocks Trading? Посібник для початківців з торгівлі американськими акціями та ETF за допомогою криптовалюти
- Як купити американські акції на BingX за USDT або USDC: Посібник для початківців
- CrowdStrike (CRWD): Прогноз ціни на 2026 рік — чи зможуть AI-безпека та Falcon Flex наблизити CRWD до $280?
- Palo Alto Networks (PANW): Прогноз ціни на 2026 рік — чи зможе зростання AI-безпеки наблизити PANW до $475?
- Cisco (CSCO): Прогноз ціни акцій на 2026 рік — чи зможуть зростання AI та Splunk повернути CSCO до $90?
- Palantir (PLTR): Прогноз ціни акцій на 2026 рік — чи зможе зростання комерційного сегменту в США на 149% наблизити PLTR до $255?
