GE Aerospace (GE) виробляє авіаційні двигуни та надає послуги з технічного обслуговування, запасні частини та рушійні системи для авіакомпаній, виробників літаків і військових замовників. Встановлений парк двигунів забезпечує стабільний попит на обслуговування, тоді як постачання LEAP і додаткові ливарні потужності відкривають шляхи для розширення. Обсяг виробництва постачальників, довговічність двигунів та конвертація грошових коштів визначають, чи перетвориться цей попит на міцніші прибутки та доходи акціонерів.
Останній квартал продемонстрував зростання попиту на двигуни, тоді як генерація грошових коштів відставала від зростання прибутків. Виручка GE Aerospace за 3 квартал 2026 року зросла на 16% до $14,118 млрд, при цьому продажі комерційних двигунів та послуг збільшились на 21%. Скоригований EPS зріс на 36% до $2,25, тоді як вільний грошовий потік знизився на 14% до $2,042 млрд. Тест 4 кварталу полягає в тому, чи зможе збільшення обсягу обслуговування відновити конвертацію грошових коштів і підтримати підвищений прогноз на повний рік.
Прогноз акцій GE на 2026 рік тепер зосереджений навколо двох конкуруючих поглядів:
- Сценарій зростання сервісу та відновлення грошових коштів: Більше візитів до сервісних центрів та продажів запасних частин підтримують стабільні доходи, тоді як покращення постачання від постачальників допомагає конвертувати сильніший попит у грошові кошти.
- Сценарій тиску на постачання та маржу: Уповільнення зростання ринку вторинного обслуговування, затримки сертифікації GE9X та виробничі витрати можуть поглинути прибутки до того, як більший портфель замовлень згенерує грошові кошти.
Цей посібник розбирає прогноз акцій GE, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі звіту про доходи за 3 квартал від 20 жовтня від GE Aerospace, подання до SEC та ринкових даних на 26 жовтня, а також як купити акції GE на BingX TradFi за USDT або USDC.
Топ 5 речей, які інвесторам GE Aerospace слід знати у жовтні 2026 року
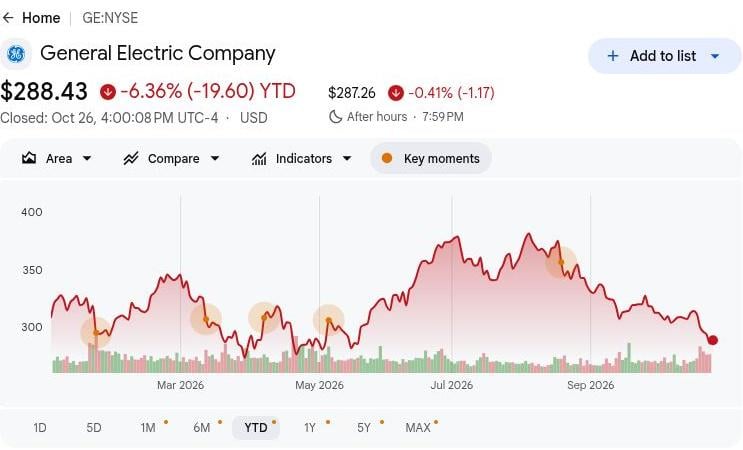
- GE закрилась на рівні $288,43 26 жовтня, знизившись на 6,36% з початку року: Акції залишаються нижче рівня на початку року, що робить бичачий сценарій у $350 залежним від кращої конвертації грошових коштів. Подальше зростання вимагає від комерційних послуг генерації стабільних доходів, а не лише покладання на оголошення про замовлення двигунів.
- Виручка за 3 квартал зросла до $14,118 млрд з $12,181 млрд: Продажі також зросли приблизно з $13,3 млрд у 2 кварталі, демонструючи послідовний прогрес. У рамках цього результату продажі обладнання зростали швидше, ніж послуги, тому важливо відрізняти зростання постачань від регулярної прибутковості вторинного ринку.
- Портфель комерційних послуг перевищив $170 млрд у міру розширення замовлень: Портфель за 3 квартал та жовтнева угода з Turkish Airlines підтверджують збереження попиту на двигуни. Потужність сервісних центрів, постачання від постачальників та економіка контрактів визначатимуть, яка частина цього портфелю перетвориться на доходи та грошові кошти.
- Запропоноване придбання CPP відкриває додаткові можливості для збільшення потужностей: GE підписала угоду про придбання Consolidated Precision Products для розширення виробництва критично важливих відливок. Завершення майбутньої угоди та збільшення виробництва компонентів визначать, чи перетвориться заплановане розширення на стабільне зростання постачань.
- Вільний грошовий потік з початку року підтримує інвестиції, але потребує відновлення у 4 кварталі: GE згенерувала $6,728 млрд до вересня разом із $1,002 млрд валових капітальних інвестицій. Це забезпечує підтримку для розширення виробництва, хоча досягнення річного прогнозу грошових коштів у $9,1–9,4 млрд залишається важливим.
Що таке GE Aerospace (GE)?
GE Aerospace — глобальна компанія у сфері авіаційних рушіїв, послуг та систем, що обслуговує комерційну авіацію та оборонних замовників. Її бізнес із комерційних двигунів та послуг поєднує постачання нових двигунів із технічним обслуговуванням, запасними частинами та довгостроковими угодами про обслуговування. Підрозділ оборонних та рушійних технологій постачає військові двигуни, авіаційні системи та суміжні технології для державних та аерокосмічних замовників. Компанія генерує виручку протягом усього життєвого циклу двигуна: приблизно 50 000 комерційних та 30 000 військових двигунів у встановленому парку підтримують попит за межами початкового продажу обладнання.
Стратегія зростання GE Aerospace зосереджена на розширенні сервісних потужностей, підвищенні довговічності двигунів та розробці рушіїв нового покоління. У 2026 році GE співпрацювала з NASA, BETA Technologies та Boeing над гібридно-електричним польотом на висоті понад 30 000 футів, демонструючи технологію, а не запускаючи комерційний двигун. Компанія також прагне збільшити ливарні потужності через оголошену угоду про придбання Consolidated Precision Products та щорічно інвестує понад $3 млрд у дослідження та розробки. Маючи портфель комерційних послуг за 3 квартал, що перевищує $170 млрд, ці ініціативи спрямовані на зміцнення довгострокової виручки від обслуговування та покращення економіки постачань.
Огляд прибутків GE Aerospace (GE) за 3 квартал 2026 року: зростання сервісу підвищує доходи попри слабкий грошовий потік
GE Aerospace повідомила про виручку за GAAP за 3 квартал 2026 року у розмірі $14,118 млрд, що на 16% більше в річному вимірі, підтримана 21% зростанням виручки від комерційних двигунів та послуг до $10,342 млрд. Операційний прибуток за non-GAAP зріс на 30% до $2,988 млрд, тоді як вільний грошовий потік за non-GAAP знизився на 14% до $2,042 млрд, відокремлюючи покращення доходів від негайного генерування грошових коштів. За скоригованого EPS у $2,25 та підвищеного прогнозу вільного грошового потоку на повний рік до $9,1–9,4 млрд, майбутні доходи залежать від пропускної здатності сервісу, потужностей постачальників та конвертації грошових коштів.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Виручка за GAAP |
$12,181 млрд за 3 кв. 2025 |
$14,118 млрд |
Покращення. Зростання на 16% р/р. |
|
Скоригована виручка |
$11,305 млрд за 3 кв. 2025 |
$13,285 млрд |
Покращення. Зростання на 18% р/р. |
|
Операційний прибуток |
$2,299 млрд за 3 кв. 2025 |
$2,988 млрд |
Вище. Зростання на 30% р/р. |
|
Скоригований EPS |
$1,66 за 3 кв. 2025 |
$2,25 |
Вище. Зростання на 36% р/р. |
|
Операційна маржа CES |
28,0% за 3 кв. 2025 |
27,90% |
Нижче. Зниження на 0,1 процентного пункту. |
|
Вільний грошовий потік |
$2,362 млрд за 3 кв. 2025 |
$2,042 млрд |
Нижче. Зниження на 14% р/р. |
|
Скоригований EPS FY2026 |
7,65–7,85 попередній прогноз |
8,00–8,10 |
Підвищено. Середнє значення збільшено на $0,30. |
|
Вільний грошовий потік FY2026 |
8,9 млрд–9,2 млрд попередній прогноз |
9,1 млрд–9,4 млрд |
Підвищено. Обидва кінці діапазону збільшено на $200 млн. |
- Виручка GAAP за 3 квартал зросла на 16% до $14,118 млрд. Комерційні замовлення досягли $15,265 млрд, відображаючи сильний попит на обладнання разом із додатковими зобов'язаннями щодо обслуговування. Стабільний попит авіакомпаній на технічне обслуговування та постачання двигунів будуть важливими для підтримки динаміки комерційної виручки.
- Виручка від комерційних двигунів та послуг зросла на 21% до $10,342 млрд. Вища виручка від відвідувань сервісних центрів та продажів запасних частин забезпечила результативність. Подальше технічне обслуговування авіакомпаній та розширення парку можуть підтримати доходи, хоча структура обладнання та інфляція компонентів впливають на прибутковість протягом усього життєвого циклу двигуна.
- Скоригований EPS зріс на 36% до $2,25 попри тиск на комерційну маржу. Комерційна операційна маржа знизилась до 27,9%, тоді як групова операційна маржа досягла 22,5%. Вищі обсяги обслуговування підтримали прибутковість, але ефективність виробництва буде важливою по мірі розширення постачань нових двигунів для клієнтських парків.
- Щорічні витрати на дослідження підтримують поточні та майбутні можливості двигунів. Керівництво навело понад $3 млрд щорічних витрат на НДДКР разом із запланованим придбанням ливарного виробництва CPP. Інвестиції підтримують розробку рушіїв, а доходи залежать від сертифікації та рентабельного виробництва в комерційних масштабах.
- Портфель комерційних послуг перевищив $170 млрд у 3 кварталі. Портфель підтримує майбутню сервісну діяльність, хоча визнання виручки залежить від графіків технічного обслуговування та виконаних робіт. Збільшення пропускної здатності сервісних центрів, покращення доступності компонентів та збір грошових коштів будуть важливими для майбутнього зростання доходів.
Інвестиційний прогноз GE Aerospace (GE) на 2026 рік: бичачий сценарій $350 проти ведмежого сценарію $250
Прогноз GE Aerospace на 2026 рік залежить від того, чи зможе посилення сервісу двигунів конвертуватись у грошові кошти поряд із зростанням доходів. Підвищений прогноз вільного грошового потоку у $9,1–9,4 млрд демонструє впевненість, тоді як слабкіше квартальне генерування грошових коштів робить конвертацію оборотного капіталу центральним елементом оцінки. Наведені нижче редакційні сценарії відображають, як попит на обслуговування, обсяг постачань від постачальників та прогрес у сертифікації можуть сформувати результати до грудня 2026 року.
Бичачий сценарій: зростання сервісу та відновлення грошових коштів наближають GE до $350
Збільшення пропускної здатності сервісних центрів та більший збір грошових коштів дадуть GE прямий шлях до зміцнення доходів акціонерів. Виручка від комерційних послуг зросла на 17% у 3 кварталі, тоді як вільний грошовий потік знизився на 14%, що свідчить про те, що імпульс доходів ще не повністю відобразився у генеруванні грошових коштів. Підтримання зростання сервісу покращить конвертацію, поки попит на запасні частини продовжує підтримувати комерційні прибутки.
Сценарій $350 отримає підтримку, якщо комерційні послуги збережуть зростання близько 17%, а вільний грошовий потік за повний рік досягне верхнього прогнозного рівня у $9,4 млрд. Утримання комерційної маржі близько 27,9% допоможе перетворити вищу пропускну здатність на стабільні доходи.
Базовий сценарій: стабільний сервіс утримує GE в діапазоні $290–$320
Постійний попит на технічне обслуговування може забезпечити прогрес доходів GE навіть якщо постачання обладнання залишатимуться витратними. Комерційний операційний прибуток досяг $2,887 млрд, допомагаючи поглинути виробничі інвестиції, тоді як маржа сегменту незначно знизилась. Базовий сценарій припускає, що сервіс продовжить фінансувати розширення, забезпечуючи помірний базовий прогрес, залишаючи вузькі місця у постачальників та терміни сертифікації GE9X невирішеними до кінця року.
Діапазон $290–$320 відповідатиме скоригованому EPS у $8,00–8,10 та досяжному річному прогнозу грошових коштів. Кращий збір коштів підтримає верхню межу, тоді як додаткові витрати на постачання можуть поглинути достатню частину зростання сервісу, щоб обмежити потенціал зростання ціни акції.
Ведмежий сценарій: уповільнення сервісу та затримки постачань наближають GE до $250
Уповільнення зростання вторинного ринку більш повно піддасть GE впливу витрат на обладнання та відкладеної конвертації грошових коштів. Комерційні послуги забезпечили важливе збільшення доходів, тоді як маржа сегменту знизилась, а виручка від постачань GE9X очікувала на сертифікацію midseal. Якщо пропускна здатність сервісних центрів сповільниться або дефіцит компонентів збережеться, GE може втратити цю прибуткову подушку до того, як покращиться економіка нових двигунів та грошові кошти наздоженуть.
Сценарій $250 стане більш імовірним, якщо зростання сервісу сповільниться разом із генеруванням грошових коштів нижче річного мінімуму в $9,1 млрд. Тоді постачання обладнання мали б більше сприяти лише стабілізації грошових коштів, залишаючи менше підтримки для зростання показника на акцію та оцінки.
Прогнози ціни акцій GE на 2026 рік від аналітиків Уолл-стріт
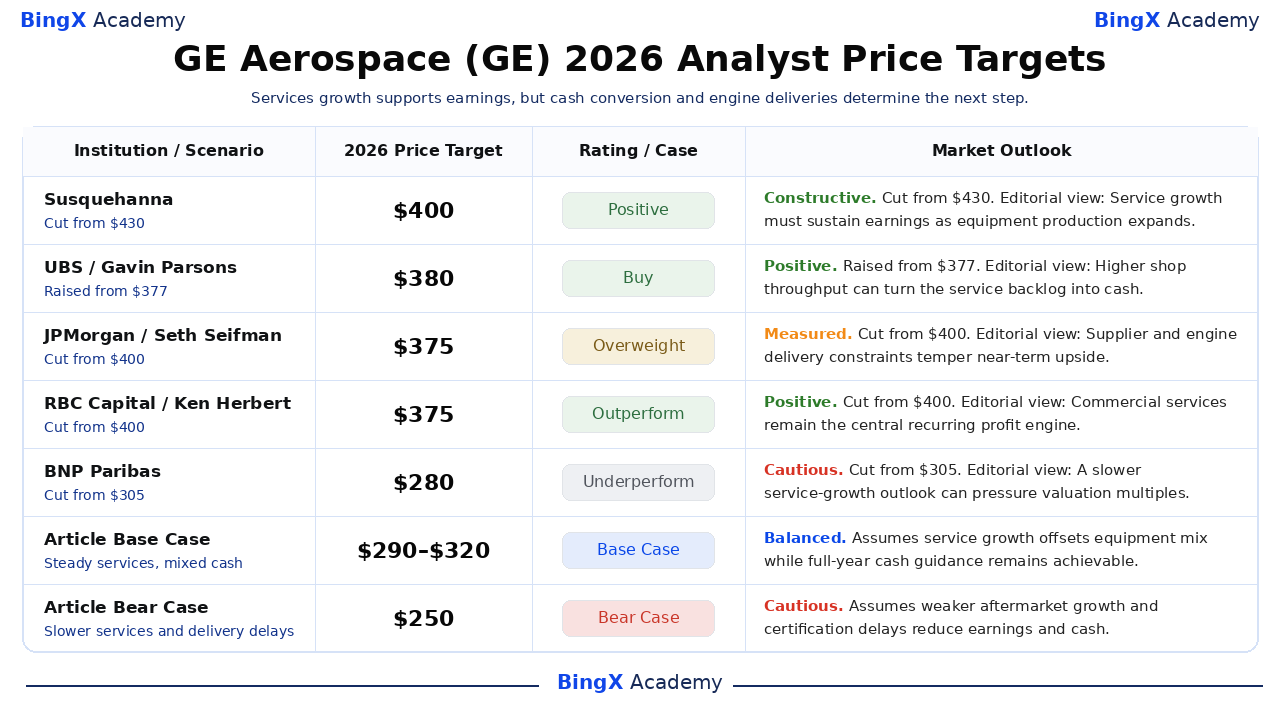
Ці іменовані цільові показники третіх сторін із зазначенням дат стосуються GE, що котирується на NYSE, і, як правило, охоплюють приблизно 12-місячний горизонт, що виходить за межі 2026 року. Вибраний діапазон $280–$400 відображає різні погляди на зростання сервісу, витрати на постачання та оцінку. Наведені нижче бізнес-інтерпретації є редакційними; два останні рядки — це окремі сценарії цієї статті на кінець року.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Susquehanna |
$400 |
Позитивний |
Конструктивний. 2026-10-21: Чарльз Мінервіно знизив цільовий показник з $430 до $400 та зберіг рейтинг «Позитивний». Редакційна інтерпретація: зростання сервісу має підтримувати доходи по мірі розширення виробництва обладнання. |
|
UBS |
$380 |
Купувати |
Позитивний. 2026-10-21: Гевін Парсонс підвищив цільовий показник з $377 до $380 та зберіг рейтинг «Купувати». Редакційна інтерпретація: вища пропускна здатність сервісних центрів може перетворити портфель послуг на грошові кошти. |
|
JPMorgan |
$375 |
Вище ринку |
Виважений. 2026-10-21: Сет Сейфман знизив цільовий показник з $400 до $375 та зберіг рейтинг «Вище ринку». Редакційна інтерпретація: обмеження з боку постачальників та постачань двигунів стримують короткостроковий потенціал зростання. |
|
RBC Capital |
$375 |
Краще ринку |
Позитивний. 2026-10-21: Кен Герберт знизив цільовий показник з $400 до $375 та зберіг рейтинг «Краще ринку». Редакційна інтерпретація: комерційні послуги залишаються центральним стабільним двигуном прибутку. |
|
BNP Paribas |
$280 |
Нижче ринку |
Обережний. 2026-10-21: Меттью Акерс знизив цільовий показник з $305 до $280 та зберіг рейтинг «Нижче ринку». Редакційна інтерпретація: повільніші перспективи зростання сервісу можуть чинити тиск на мультиплікатори оцінки. |
|
Базовий сценарій статті |
290–320 |
Базовий сценарій |
Збалансований. Припускає, що зростання сервісу компенсує витрати на обладнання, тоді як річні прогнози доходів та грошових коштів залишаються досяжними до грудня. |
|
Ведмежий сценарій статті |
$250 |
Ведмежий сценарій |
Обережний. Припускає, що уповільнення зростання вторинного ринку та затримки сертифікації чинять тиск на доходи та конвертацію грошових коштів. |
Як купити акції GE Aerospace (GE) на BingX
Купуйте та утримуйте акції GE Aerospace через BingX Stocks Trading за USDT або USDC, за умови лістингу та відповідності вимогам облікового запису. GE надає доступ до ринку комерційних авіаційних двигунів, послуг вторинного ринку та оборонних рушіїв. Відповідні користувачі можуть визначати розмір позицій відповідно до своїх інвестиційних цілей без використання кредитного плеча та без сплати безстрокових комісій за фінансування.
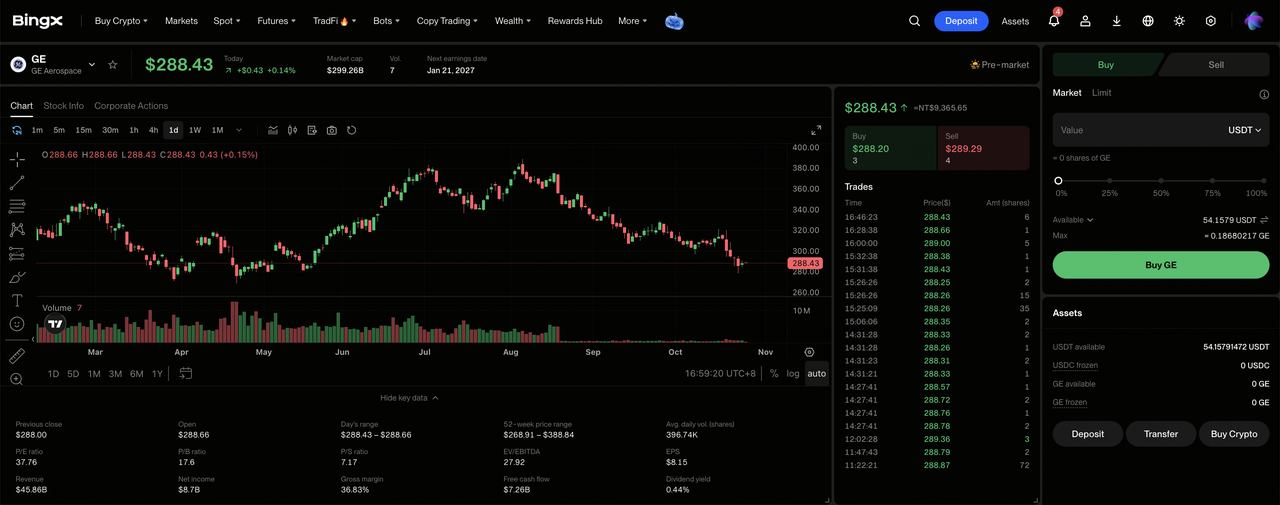
Крок 1: Отримайте доступ до BingX Stocks Trading. Зареєструйтесь або увійдіть до BingX, пройдіть необхідну верифікацію особи та перейдіть до розділу «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви вперше отримуєте доступ до продукту.
Крок 2: Підготуйте USDT або USDC. Переконайтесь, що на вашому спотовому рахунку достатньо коштів для покупки. За необхідності перекажіть USDT або USDC з вашого фінансового рахунку або рахунку управління капіталом. Перегляньте мінімальну суму замовлення та можливість дробових частин для обраної акції перед вибором розміру інвестиції.
Крок 3: Виберіть GE Aerospace (GE). Відкрийте ринок акцій, знайдіть GE Aerospace (GE) та переконайтесь, що акція доступна для вашого облікового запису. Перегляньте ідентифікаційні дані компанії, поточну ціну акції, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції GE Aerospace. Виберіть «Купити», введіть допустиму суму інвестиції або кількість акцій та оберіть підтримуваний ринковий або лімітний ордер. Ринкові ордери використовують доступні ціни під час підтримуваних сесій, тоді як лімітні ордери вимагають вказаної ціни або кращої та достатньої ліквідності для виконання.
Крок 5: Перевірте та керуйте своїми позиціями. Відкрийте «Акції > Позиції», щоб відстежувати ваші акції GE та нереалізований прибуток або збиток. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за потреби. Розрахунок T+1 зазвичай впливає на те, коли надходження від продажу стають доступними для виведення, а не на те, коли придбані акції можна продати.
Топ 5 ризиків, на які слід звернути увагу інвесторам GE Aerospace у 2026 році
Встановлений парк двигунів GE Aerospace, зростаючий портфель послуг та оборонні партнерства підтримують її прогноз доходів. Однак попит на вторинному ринку, виробничі витрати, терміни сертифікації та конвертація грошових коштів можуть чинити тиск на прибутковість та доходи акціонерів.
- Слабший попит на технічне обслуговування може чинити тиск на виручку: Виручка від комерційних послуг за 3 квартал зросла на 17%, підтримана відвідуваннями сервісних центрів та попитом на запасні частини. Зниження обсягів технічного обслуговування авіакомпаній або замовлень на запасні частини може зменшити стабільні доходи та комерційні операційні маржі.
- Нижча комерційна маржа може послабити прибутковість: Комерційна операційна маржа за 3 квартал знизилась до 27,9% з 28,0%. Вищі витрати на компоненти та інжиніринг можуть послабити прибутковість, якщо виручка від послуг та продажі запасних частин зростатимуть повільніше.
- Затримки сертифікації можуть обмежити зростання виручки від обладнання: GE постачала двигуни GE9X у 3 кварталі, але визнання виручки очікувало на оновлену сертифікацію midseal. Затримки регуляторного дозволу або постачань клієнтських літаків можуть знизити видимість майбутньої виручки.
- Виробничі інвестиції можуть послабити доходи акціонерів: GE витратила $337 млн на нерухомість, обладнання та програмне забезпечення протягом 3 кварталу, підтримуючи виробничі потужності. Нижче завантаження або додаткові витрати на компоненти можуть обмежити генерування грошових коштів та зменшити доходи акціонерів.
- Слабша конвертація грошових коштів може чинити тиск на оцінку: Вільний грошовий потік GE за 3 квартал досяг $2,042 млрд, відстаючи від зростання доходів. Повільніший збір коштів, слабша пропускна здатність сервісу або зростаючі виробничі витрати можуть зменшити грошові доходи та спровокувати падіння ціни акції.
Підсумки: чи варто інвестувати в GE Aerospace у 2026 році?
Квартальний операційний прибуток GE Aerospace за non-GAAP у $2,988 млрд та вільний грошовий потік з початку року у $6,728 млрд підкреслюють її доходи та інвестиційні можливості. Комерційний сервіс та оборонні рушії забезпечують підтримку прибутку, тоді як заплановане розширення ливарного виробництва відкриває можливості для збільшення постачань. Підтримання цього прогресу залежатиме від конвертації попиту на технічне обслуговування у грошові кошти та захисту маржі по мірі розширення виробництва двигунів.
Бичачий сценарій $350 передбачає стабільне зростання сервісу, стійкі маржі та відновлення грошових коштів до верхнього прогнозного рівня. Базовий сценарій $290–$320 відображає стабільний попит на технічне обслуговування, тоді як ведмежий сценарій $250 враховує затримки постачань та слабкіші грошові кошти. Враховуючи, що GE закрилась на рівні $288,43 26 жовтня, інвесторам слід стежити за тим, чи зростаючі прибутки від сервісу перетворяться на стабільні доходи акціонерів.
Нагадування про ризики: Встановлений парк двигунів GE Aerospace не усуває інвестиційний ризик. Слабший попит на технічне обслуговування, дефіцит у постачальників або затримки сертифікації можуть зменшити доходи та генерування грошових коштів. Інвесторам слід оцінити оцінку, конвертацію грошових коштів та свою толерантність до ризику перед купівлею акцій GE.
Суміжні матеріали
- Найкращі оборонні акції для купівлі у 2026 році: основні підрядники, ракети, дрони, космос та бойові дії з підтримкою ШІ
- Найкращі космічні акції для купівлі напередодні IPO SpaceX
- RTX Corporation (RTX) Прогноз ціни на 2026 рік: чи зможе зростання аерокосмічної та оборонної галузі підштовхнути RTX до $260?
- Lockheed Martin (LMT) Прогноз ціни на 2026 рік: чи зможе рекордний портфель замовлень підштовхнути LMT до $700?
- Rocket Lab (RKLB) Прогноз ціни на 2026 рік: чи зможуть нова ракета та зростання оборонного сектору підштовхнути RKLB до $150?
