

Accenture (ACN) надає консалтингові, технологічні та керовані послуги великим підприємствам і клієнтам державного сектору. Її тривала діяльність у сферах аутсорсингу та цифрового ядра залишається важливою, тоді як корпоративний ШІ, кібербезпека та галузева реінвенція розширюють можливості. Бюджети клієнтів, терміни проєктів і вплив автоматизації ШІ на оплачуваний обсяг робіт визначають, чи перетворяться більші портфелі замовлень на стабільний дохід і кращий грошовий потік.
Останній квартал показав широке відновлення попиту з нерівномірним грошовим результатом. Виручка Accenture за 4 квартал ФР2026 склала $18,68 млрд, що перевищує верхню межу прогнозу $18,40 млрд, тоді як нові замовлення зросли на 4% до $22,17 млрд, а розбавлений прибуток на акцію за GAAP збільшився на 46% до $3,29. Проте вільний грошовий потік знизився до $2,85 млрд з $3,81 млрд, що робить тест 2027 фінансового року питанням про те, чи зможуть роботи з ШІ та керованими послугами підтримати зростання без погіршення ціноутворення або конвертації грошових коштів.
Прогноз акцій ACN на 2026 рік зараз зосереджений на двох конкуруючих поглядах:
- Сценарій реінвенції підприємства: $22,17 млрд квартальних замовлень, співвідношення замовлень до продажів 1,2 та прогноз зростання в місцевій валюті на ФР2027 у розмірі від 3% до 6% підтримують оновлений цикл попиту та операційний важіль.
- Сценарій тиску на конвертацію: ШІ може скорочувати проєкти або знижувати тарифи на оплату праці, тоді як зниження квартального вільного грошового потоку на $0,96 млрд рік до року залишає якість зростання під питанням.
Цей посібник розкриває прогноз акцій ACN, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі звіту Accenture про прибутки за 4 квартал ФР2026 від 1 жовтня, фінансових даних і ринкової інформації станом на 20 жовтня, а також як купити акції ACN на BingX TradFi за USDT.
Топ-5 речей, які варто знати інвесторам Accenture у жовтні 2026 року
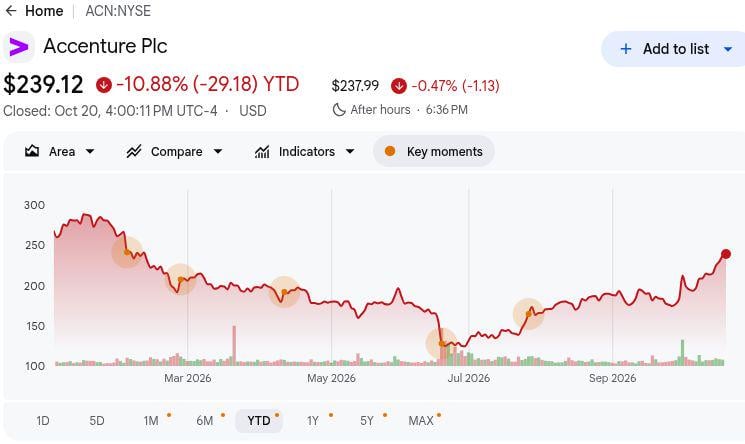
- ACN закрилася на рівні $239,12 20 жовтня, знизившись на 10,88% з початку року: Акція різко відновилася від 52-тижневого мінімуму $118,15, але залишилася нижче максимуму $291,09. Збереження відновлення залежатиме від сильніших операційних результатів і доказів того, що Accenture може адаптуватися до змін у галузі, спричинених ШІ.
- Виручка за 4 квартал склала $18,68 млрд, перевищивши верхню межу прогнозу $18,40 млрд: Виручка зросла на 6% у доларах США та на 7% у місцевій валюті завдяки зростанню в усіх географічних ринках і категоріях послуг. Широке покращення свідчить про стійкий корпоративний попит, а майбутнє зростання залежатиме від конвертації замовлень у виручку.
- Нові замовлення зросли на 4% до $22,17 млрд: Співвідношення замовлень до продажів 1,2 включало $9,40 млрд у консалтингу та $12,77 млрд у замовленнях на керовані послуги. Сильніший попит на керовані послуги підтримує видимість виручки та можливості для повторного бізнесу, хоча терміни виконання контрактів залишаються важливими.
- Прогноз на ФР2027 передбачає зростання виручки від 3% до 6% у місцевій валюті: Керівництво також очікує операційну маржу від 15,9% до 16,1% та вільний грошовий потік від $11,0 млрд до $11,8 млрд. Результати, близькі до верхньої межі, зміцнять прогноз прибутків, тоді як повільніше зростання може обмежити подальше зростання ціни акцій.
- Квартальний вільний грошовий потік знизився на $0,96 млрд до $2,85 млрд: Річний вільний грошовий потік тим не менш зріс до $11,62 млрд з $10,87 млрд, підтримавши $11,5 млрд у виплатах акціонерам. Стабільне генерування грошових коштів буде важливим для фінансування поглинань, підтримки виплат акціонерам та підтримки довгострокової інвестиційної стратегії Accenture.
Що таке Accenture (ACN)?
Accenture надає стратегічні, консалтингові, технологічні та поточні керовані послуги приблизно 9 000 клієнтів. Вона допомагає організаціям переосмислювати процеси, мігрувати застосунки та дані, захищати системи та керувати складними цифровими платформами. Її Reinvention Services охоплюють кібербезпеку, цифрове ядро, фінанси, галузь та підприємство, Song, ланцюг постачань та інжиніринг і таланти. Виручка від консалтингу відображає трансформаційні проєкти, тоді як керовані послуги перетворюють більш тривалі клієнтські контракти на повторюване виконання. Модель використовує глобальну робочу силу приблизно з 814 000 людей, що робить утилізацію, навички та ціноутворення проєктів вирішальними для операційної маржі.
Accenture розширює цю модель на прикладний ШІ та менші корпоративні рахунки. Accenture Edge орієнтована на організації з річним доходом від $300 млн до $3 млрд; її жовтнева програма прямого розгортання Workday та розширена співпраця з Dell у сфері приватного ШІ вирішують потреби впровадження та інфраструктури. Ці ініціативи створюють шляхи до консультаційних, будівельних і операційних зборів, оскільки клієнти впроваджують агентів і модернізують дата-середовища. Партнерства та ринкові можливості є оголошеними програмами, а не заброньованими продажами. Виручка надходить лише після підписання клієнтських контрактів, досягнення етапів і переміщення керованих навантажень у виробництво.
Огляд прибутків Accenture (ACN) за 4 квартал ФР2026: перевищення виручки та сильні замовлення нівелюють слабший грошовий потік
Accenture забезпечила $18,68 млрд виручки за 4 квартал проти діапазону компанії від $17,75 млрд до $18,40 млрд, з розбавленим прибутком на акцію за GAAP $3,29 проти $2,25 роком раніше. Нові замовлення зросли на 4% до $22,17 млрд, а виручка від керованих послуг зросла на 7% до $9,40 млрд. Прогноз зростання в місцевій валюті на ФР2027 від 3% до 6% підтримує погляд на попит, але вільний грошовий потік за 4 квартал знизився до $2,85 млрд з $3,81 млрд.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Виручка за 4 квартал ФР2026 |
Прогноз компанії 17,75 млрд–18,40 млрд |
$18,68 млрд |
Вище. На $0,28 млрд вище верхньої межі прогнозу; зростання на 6% рік до року. |
|
Розбавлений прибуток на акцію за GAAP за 4 квартал |
$2,25 роком раніше |
$3,29 |
Покращення. Зростання на 46% рік до року. |
|
Нові замовлення за 4 квартал |
$21,31 млрд роком раніше |
$22,17 млрд |
Зростання. Плюс 4% у доларах; співвідношення замовлень до продажів 1,2. |
|
Виручка від консалтингу |
$8,77 млрд роком раніше |
$9,28 млрд |
Зростання. Плюс 6% у доларах. |
|
Виручка від керованих послуг |
$8,82 млрд роком раніше |
$9,40 млрд |
Зростання. Плюс 7% у доларах. |
|
Операційна маржа за GAAP |
11,6% роком раніше |
15,30% |
Покращення. Зростання на 370 базисних пунктів. |
|
Вільний грошовий потік за 4 квартал |
$3,81 млрд роком раніше |
$2,85 млрд |
Нижче. Зниження на $0,96 млрд рік до року. |
|
Прогноз виручки за 1 квартал ФР2027 |
$18,68 млрд у 4 кварталі ФР2026 |
18,95 млрд–19,60 млрд |
Вище. Середина діапазону на $0,60 млрд вище 4 кварталу. |
|
Зростання в місцевій валюті на ФР2027 |
5% у ФР2026 |
Прогноз 3%–6% |
Змішано. Діапазон охоплює як повільніше, так і швидше зростання. |
- Виручка $18,68 млрд перевищила верхню межу прогнозу на $0,28 млрд: Продажі в доларах зросли на 6%, а в місцевій валюті — на 7%, при цьому розширилися як консалтинг, так і керовані послуги. Широта покращення свідчить проти одноразового відновлення, але діапазон ФР2027 все ще вимагає стабільних схвалень клієнтських проєктів.
- Розбавлений прибуток на акцію за GAAP зріс на 46% до $3,29: Операційний прибуток збільшився до $2,86 млрд з $2,05 млрд, а менша кількість акцій також сприяла результату. Порівняння отримує вигоду від $0,78 витрат на оптимізацію попереднього року, тому зростання на 9% порівняно з скоригованим прибутком на акцію попереднього року $3,03 краще відображає повторюваний прогрес.
- Замовлення на $22,17 млрд забезпечили співвідношення замовлень до продажів 1,2: Підписання керованих послуг на $12,77 млрд перевищило підписання консалтингу на $9,40 млрд. Такий склад може покращити видимість для поточного виконання, хоча початок контракту та обсяг все ще визначають, коли підписана робота стає звітною виручкою.
- Операційна маржа за GAAP розширилася на 370 базисних пунктів до 15,3%: Порівняння GAAP за попередній рік становило 11,6%, але порівнянна скоригована маржа становила 15,1%, залишаючи базове збільшення на 20 базисних пунктів. Прогноз на ФР2027 від 15,9% до 16,1% робить продуктивність і ціноутворення більш вимогливим тестом, ніж припускає заголовний показник.
- Квартальний вільний грошовий потік знизився на $0,96 млрд до $2,85 млрд: Операційний грошовий потік склав $3,10 млрд проти $3,91 млрд роком раніше, навіть попри те, що фінансовий рік забезпечив $11,62 млрд вільного грошового потоку. Прогноз на ФР2027 від $11,0 млрд до $11,8 млрд перевіряє, чи нормалізуються збір дебіторської заборгованості та інвестиційні витрати.
Інвестиційний прогноз Accenture (ACN) на 2026 рік: $300 у бичачому сценарії проти $175 у ведмежому
Головний тест для Accenture — чи створює впровадження корпоративного ШІ більше роботи з інтеграції та керованих послуг, ніж автоматизація забирає від традиційного консалтингу. Квартал замовлень на $22,17 млрд підтримує попит, тоді як діапазон зростання в місцевій валюті на ФР2027 від 3% до 6% та слабший квартальний грошовий потік залишають місце для різних результатів прибутків. Ці цінові рівні є редакційними сценаріями, а не обіцянками Уолл-стріт.
Бичачий сценарій: впровадження ШІ підштовхує ACN до $300
Бичачий сценарій передбачає, що впровадження ШІ розширює витрати клієнтів, а не просто скорочує оплачувані години. Accenture Edge розширює охоплення компанії на середній ринок, тоді як проєкти з агентською інженерією Workday і приватним ШІ Dell перетворюються на повторювані контракти. Конвертація $22,17 млрд квартальних замовлень у виручку від консалтингу та керованих послуг може покращити утилізацію робочої сили, операційну маржу та генерацію грошових коштів.
ACN може наблизитися до $300, якщо зростання виручки в місцевій валюті на ФР2027 досягне 6%, операційна маржа досягне або перевищить 16,1%, а вільний грошовий потік залишиться вище $11,0 млрд. Сильніша конвертація контрактів ШІ та повторюваний попит на керовані послуги зміцнять цей прогноз.
Базовий сценарій: стабільне зростання утримує ACN між $230 та $260
Базовий сценарій передбачає, що попит на хмарні технології, цифрову трансформацію та керовані послуги залишається стійким, тоді як монетизація ШІ розвивається поступово. Співвідношення замовлень до продажів 1,2 за 4 квартал підтримує видимість виручки, хоча нерівномірні витрати клієнтів і витрати на виконання можуть обмежити розширення маржі та подальші прибутки від оцінки.
ACN може торгуватися між $230 та $260, якщо зростання в місцевій валюті на ФР2027 залишиться в межах від 3% до 6%, операційна маржа досягне від 15,9% до 16,1%, а вільний грошовий потік залишиться близько $11,0 млрд — $11,8 млрд. Швидше органічне зростання може підтримати верхню межу, тоді як слабша конвертація грошових коштів може тиснути на нижню.
Ведмежий сценарій: порушення від ШІ та тиск на ціноутворення тягнуть ACN до $175
Ведмежий сценарій передбачає, що автоматизація ШІ скорочує традиційні консалтингові години швидше, ніж нові проєкти впровадження генерують виручку. Затримки схвалень клієнтів, цінові поступки та повільніша конвертація портфеля замовлень на $22,17 млрд можуть послабити утилізацію та прибутковість. Вищі витрати на поглинання та інвестиції в робочу силу можуть ще більше тиснути на грошовий потік.
ACN може впасти до $175, якщо зростання в місцевій валюті на ФР2027 опуститься нижче 3%, операційна маржа не досягне 15,9%, або вільний грошовий потік впаде нижче $11,0 млрд. Стійка слабкість консалтингу та зниження замовлень на керовані послуги сигналізуватимуть про те, що порушення від ШІ випереджає нові можливості для отримання виручки.
Прогнози ціни акцій ACN на 2026 рік від аналітиків Уолл-стріт
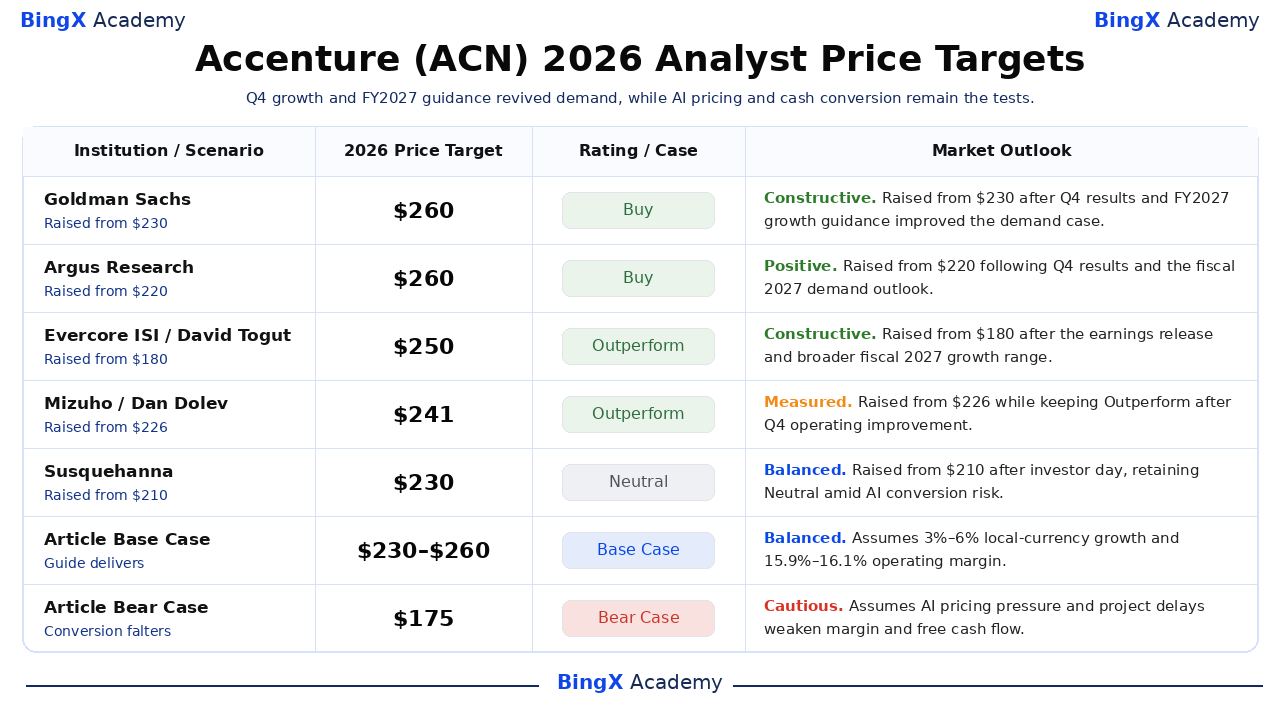
Це датовані дії цілей третіх сторін, а не прогнози, гарантовані на кінець календарного року. Вибраний діапазон від $201 до $260 вузький порівняно з ведмежим сценарієм $175 та бичачим $300 у статті, які є окремими редакційними тестами. Кілька компаній підвищили цільові ціни після звіту про прибутки за 4 квартал або жовтневого інвесторського дня; рейтинги досі розходяться щодо зростання, конвертації грошових коштів і впливу ШІ на ціноутворення послуг.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Goldman Sachs |
$260 |
Купувати |
Конструктивно. 2026-10-02: підвищено з $230 до $260 після того, як виручка за 4 квартал перевищила прогноз, а прогноз зростання на ФР2027 покращив картину попиту. |
|
Argus Research |
$260 |
Купувати |
Позитивно. 2026-10-02: підвищено з $220 до $260 за результатами 4 кварталу та кращих показників попиту на ФР2027. |
|
Evercore ISI |
$250 |
Вище ринку |
Конструктивно. 2026-10-02: підвищено з $180 до $250 після звіту про прибутки та ширшого діапазону зростання на ФР2027. |
|
Mizuho |
$241 |
Вище ринку |
Виважено. 2026-10-06: підвищено з $226 до $241 з підтримкою рейтингу «Вище ринку» після операційного покращення за 4 квартал. |
|
Susquehanna |
$230 |
Нейтрально |
Збалансовано. 2026-10-15: підвищено з $210 до $230 після інвесторського дня; компанія зберегла рейтинг «Нейтрально» через ризики порушень від ШІ та конвертації. |
|
TD Cowen |
$201 |
Тримати |
Обережно. 2026-10-15: підвищено з $193 до $201 після інвесторського дня; компанія зберегла рейтинг «Тримати», оскільки короткострокове зростання та оцінка залишаються дискусійними. |
|
Базовий сценарій статті |
230–260 |
Базовий сценарій |
Збалансовано. Передбачає, що зростання та маржа на ФР2027 відповідають прогнозу, тоді як роботи з ШІ конвертуються поступово. |
|
Ведмежий сценарій статті |
$175 |
Ведмежий сценарій |
Обережно. Передбачає, що ціноутворення ШІ та затримки проєктів послаблюють зростання, маржу та конвертацію грошових коштів. |
Як купити акції Accenture (ACN) на BingX
Купуйте та утримуйте акції Accenture через торгівлю акціями BingX за допомогою USDT або USDC. Accenture пропонує доступ до впровадження корпоративного ШІ, хмарної трансформації та зростаючого попиту на керовані послуги. Завдяки дробовому інвестуванню та відсутності кредитного плеча та комісій за фінансування, відповідні користувачі можуть формувати позиції на основі своїх інвестиційних цілей та прогнозів довгострокового зростання Accenture.
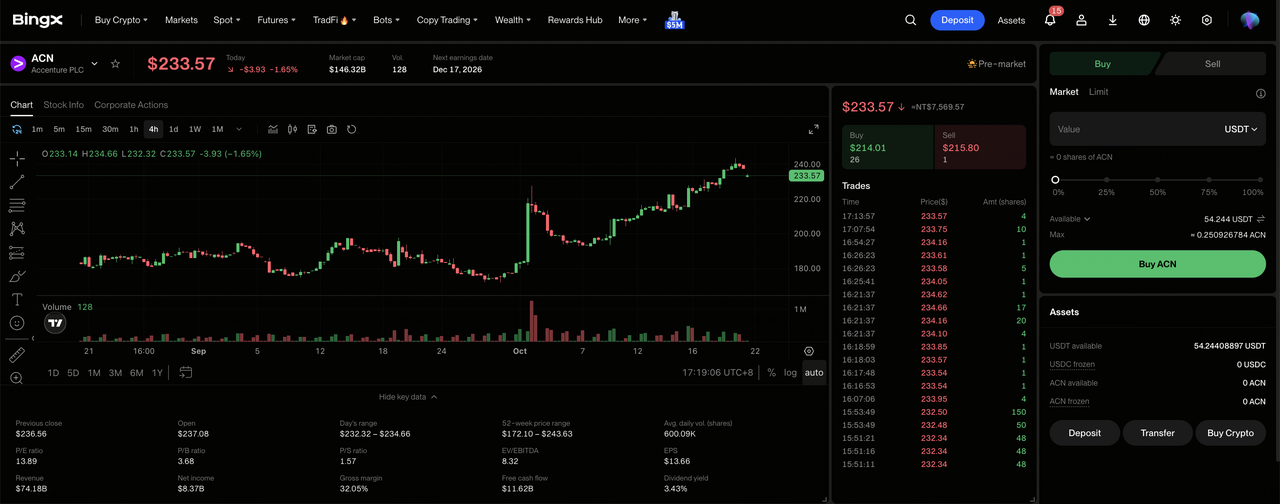
Крок 1: Доступ до торгівлі акціями BingX. Зареєструйтесь або увійдіть до BingX, пройдіть необхідну верифікацію особи та перейдіть до «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви вперше отримуєте доступ до продукту.
Крок 2: Підготуйте USDT або USDC. Переконайтесь, що на вашому спотовому рахунку достатньо коштів для покупки. За потреби переведіть USDT або USDC зі свого рахунку Фонду або Накопичення. Дробові покупки починаються від 5 USDC або 0,0001 акції.
Крок 3: Виберіть Accenture (ACN). Відкрийте ринок Акцій, знайдіть ACN та виберіть Accenture (ACN). Перегляньте поточну ціну акції, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції Accenture. Виберіть «Купити», введіть суму інвестицій або кількість акцій та виберіть ринковий або лімітний ордер. Ринкові ордери виконуються за доступними цінами під час підтримуваних торгових годин, тоді як лімітні ордери виконуються за вказаною ціною або краще, коли доступна достатня ліквідність.
Крок 5: Перегляньте та керуйте своїми активами. Відкрийте «Акції > Позиції», щоб відстежувати ваші акції ACN та нереалізований прибуток або збиток. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за потреби. Розрахунок T+1 зазвичай впливає на те, коли виручка від продажу стає доступною для зняття, а не на те, коли можна продати акції.
Топ-5 ризиків для інвесторів Accenture у 2026 році
Корпоративні відносини Accenture, диверсифіковані послуги та сильна генерація грошових коштів підтримують її довгостроковий прогноз. Однак зміни в ціноутворенні, спричинені ШІ, затримки проєктів, витрати на робочу силу та витрати на поглинання можуть тиснути на прибутковість і сповільнити її відновлення.
- Автоматизація ШІ може тиснути на консалтингову маржу: Оскільки ШІ замінює традиційні консалтингові завдання, клієнти можуть вимагати нижчих цін або заощадження від підвищення продуктивності. Виручка на проєкт і маржа можуть знижуватися навіть у міру зростання попиту на ШІ.
- Повільніша конвертація замовлень може обмежити зростання: Замовлення за 4 квартал на $22,17 млрд сигналізують про здоровий попит, але схвалення клієнтів та затримки впровадження можуть відкласти виручку. Тривалі затримки можуть опустити зростання на ФР2027 нижче підлоги прогнозу в 3%.
- Витрати на робочу силу можуть обмежити маржу: Приблизно 814 000 співробітників Accenture вимагають постійного перенавчання та управління утилізацією. Зростання витрат на персонал може поставити під сумнів цільовий показник операційної маржі від 15,9% до 16,1%.
- Витрати на поглинання можуть знизити фінансову гнучкість: Accenture повернула $11,5 млрд акціонерам у ФР2026 та очікує щонайменше $9,5 млрд у ФР2027. Витрати на інтеграцію можуть обмежити ліквідність, якщо вільний грошовий потік не досягне прогнозу від $11,0 млрд до $11,8 млрд.
- Коливання валютних курсів та клієнтські бюджети можуть сповільнити зростання: Виручка за 4 квартал зросла на 7% у місцевій валюті проти 6% у доларах США, що підкреслює валютну залежність. Скорочення корпоративних витрат може затримати проєкти та вплинути на виручку та оцінку.
Підсумкові думки: чи варто інвестувати в Accenture у 2026 році?
Accenture завершила ФР2026 з ширшим попитом на послуги: виручка за 4 квартал перевищила прогноз, і консалтинг, і керовані послуги зросли, а загальна сума замовлень на $22,17 млрд забезпечила співвідношення замовлень до продажів 1,2. Компанія згенерувала $11,62 млрд річного вільного грошового потоку та планує операційну маржу на ФР2027 від 15,9% до 16,1%. Це суттєві основи для бізнесу з впровадження корпоративного ШІ, хоча оголошення все ще мають перетворитися на оплачуване виконання для клієнтів.
Бичачий сценарій $300 потребує зростання, близького до стелі прогнозу в 6%, із розширенням маржі та грошового потоку; ведмежий сценарій $175 набирає силу, якщо автоматизація руйнує ціноутворення або замовлення не перетворюються на виручку. Між цими результатами $230 — $260 відображає виконання в рамках прогнозу менеджменту. Консервативні інвестори можуть дочекатися прогнозу виручки наступного кварталу від $18,95 млрд до $19,60 млрд, складу замовлень та збору грошових коштів, перш ніж вважати відновлення стійким.
Нагадування про ризики: Торгівля та інвестування в акції, такі як ACN, пов'язані з високим ризиком втрати капіталу. Витрати клієнтів, ціноутворення ШІ, терміни контрактів, утилізація робочої сили, поглинання та валюта можуть спричинити різкі рухи цін. Проводьте незалежне дослідження перед розподілом капіталу.
Додаткове читання
- Прогноз ціни IBM (IBM) на 2026 рік: чи зможуть програмне забезпечення та квантове зростання підштовхнути IBM до $350?
- Прогноз ціни Workday (WDAY) на 2026 рік: чи зможе впровадження ШІ підштовхнути WDAY до $225?
- Прогноз ціни Salesforce (CRM) на 2026 рік: чи зможе зростання під керівництвом Agentforce підштовхнути CRM до $330?
- Прогноз ціни Oracle (ORCL) на 2026 рік: чи зможе зростання хмари ШІ підштовхнути ORCL до $260?
- Прогноз акцій Microsoft (MSFT) на 2026 рік: чи зможуть Azure AI та зростання Copilot підняти акції MSFT до $550+?
