

Red Cat Holdings (RCAT) พัฒนาโดรนที่ผลิตในอเมริกาและระบบอัตโนมัติสำหรับลูกค้าด้านการป้องกันประเทศ ความมั่นคงแห่งชาติ และความปลอดภัยสาธารณะ Teal Drones และ FlightWave Aerospace จัดหาเครื่องบินยุทธวิธีที่นำโดย Black Widow และ Edge 130 ขณะที่ Blue Ops ขยายแพลตฟอร์มไปสู่เรือพื้นผิวไร้คนขับ กลยุทธ์ทุกโดเมนนี้ขยายตลาดที่สามารถเข้าถึงได้ แต่ทำให้ RCAT มีความไวต่อเวลาการประกาศรางวัลของรัฐบาล การดำเนินการผลิต และขาดทุนจากการดำเนินงาน
RCAT Q2 แสดงการเติบโตอย่างรวดเร็วจากฐานขนาดเล็กโดยที่ความสามารถในการทำกำไรยังไม่แน่นอน รายได้ถึง 20.19 ล้านดอลลาร์ เพิ่มขึ้น 527% เมื่อเทียบกับปีที่แล้ว แต่ต่ำกว่าฉันทามติ 2.39 ล้านดอลลาร์ ขณะที่กำไรขั้นต้นดีขึ้นเป็น 16.1% จาก 11.6% ผู้บริหารยืนยันรายได้ปี 2026 ที่ 150 ล้านถึง 180 ล้านดอลลาร์ หมายความว่าการเพิ่มการจัดส่งครึ่งปีหลังต้องมีขนาดใหญ่กว่าครึ่งปีแรกมาก
การพยากรณ์หุ้น RCAT สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีการแปลงโปรแกรมและการผลิตในระดับใหญ่: การส่งมอบ Black Widow ความต้องการของพันธมิตร และรางวัลด้านทางทะเลแปลงคำสั่งซื้อคงค้างเป็นการจัดส่งขณะที่การใช้โรงงานสูงขึ้นทำให้กำไรขั้นต้นเคลื่อนไปสู่ช่วง 25% ถึง 30%
- กรณีการล่าช้าของรางวัลและการจัดหาเงินทุน: การตัดสินใจจัดซื้อเลื่อนไปทางขวา ต้นทุนการผลิตยังคงสูง และขาดทุนจากการดำเนินงานกิน เงินสดก่อนที่รายได้ประจำปีจะถึงเป้าหมาย 150 ล้านถึง 180 ล้านดอลลาร์
คู่มือนี้แยกย่อยการพยากรณ์หุ้น RCAT สถานการณ์ราคาปี 2026 ความเสี่ยงที่สำคัญ และมุมมองของนักวิเคราะห์ โดยอ้างอิงจากการเปิดตัว Q2 ของ Red Cat เมื่อวันที่ 6 สิงหาคม 2026 การยื่นแบบฟอร์มรายไตรมาส และข้อมูลตลาดจนถึงวันที่ 24 กันยายน
5 สิ่งสำคัญที่นักลงทุน Red Cat ต้องรู้ในเดือนกันยายน 2026
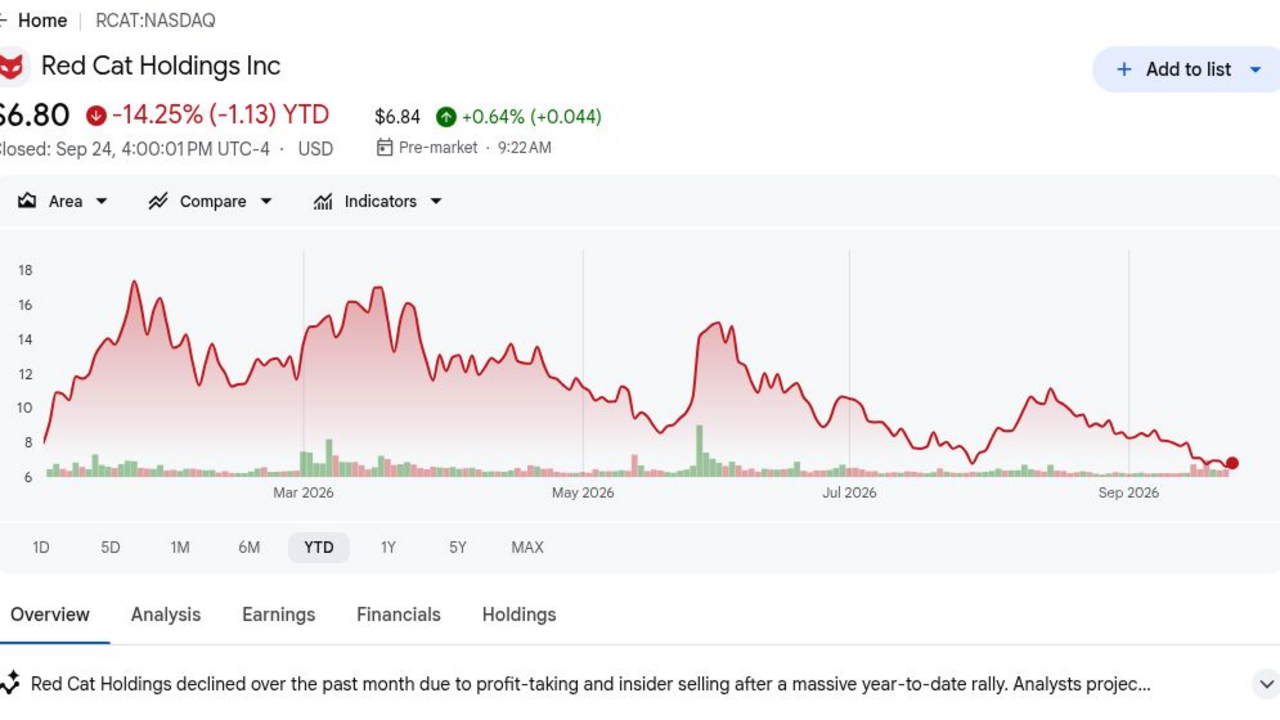
- ราคาปิดที่ $6.80 ทำให้ RCAT ลดลง 14.25% YTD: ราคาอ้างอิงวันที่ 24 กันยายนอยู่ที่ 64% ต่ำกว่าจุดสูงสุด 52 สัปดาห์ที่ $18.78 การลดลงแสดงให้เห็นว่านักลงทุนได้ลดการแปลงรางวัลที่ช้าลงแม้ว่าเป้าหมายฉันทามติ $16.50 จะยังคงอยู่ที่มากกว่าสองเท่าของราคาปิด
- รายได้ Q2 $20.19 ล้านเพิ่มขึ้น 527%: ยอดขายเพิ่มขึ้นจาก $3.2 ล้านเมื่อปีที่แล้ว แต่พลาดฉันทามติ $22.58 ล้านด้วย $2.39 ล้าน การรวมกันยืนยันการขยายตัวที่แข็งแกร่งและแสดงให้เห็นว่าทำไมเวลาการจัดส่งยังคงสำคัญต่อผลลัพธ์รายไตรมาส
- กำไรขั้นต้น 16.1% ดีขึ้น 4.5 เปอร์เซ็นต์พอยต์: กำไรขั้นต้นถึง $3.3 ล้านเทียบกับ $0.4 ล้านเมื่อปีที่แล้ว และอัตรากำไรขั้นต้นเพิ่มขึ้นจาก 12.7% ใน Q1 การดูดซับค่าใช้จ่ายที่ดีขึ้นสนับสนุนโมเดล แม้ว่าระดับจะยังคงต่ำกว่าผู้จัดหาการป้องกันที่เติบโตแล้ว
- รายได้ประจำปี $150 ล้านถึง $180 ล้านยังคงเป็นเป้าหมาย: ฉันทามติอยู่ใกล้ $155.05 ล้าน อยู่ในช่วงของผู้บริหาร การบรรลุแม้กระทั่งระดับต่ำสุดต้องการการเพิ่มขึ้นอย่างสูงชันในครึ่งปีหลัง ทำให้การผลิต Black Widow และการจัดส่งทางทะเลเป็นการทดสอบการดำเนินการหลัก
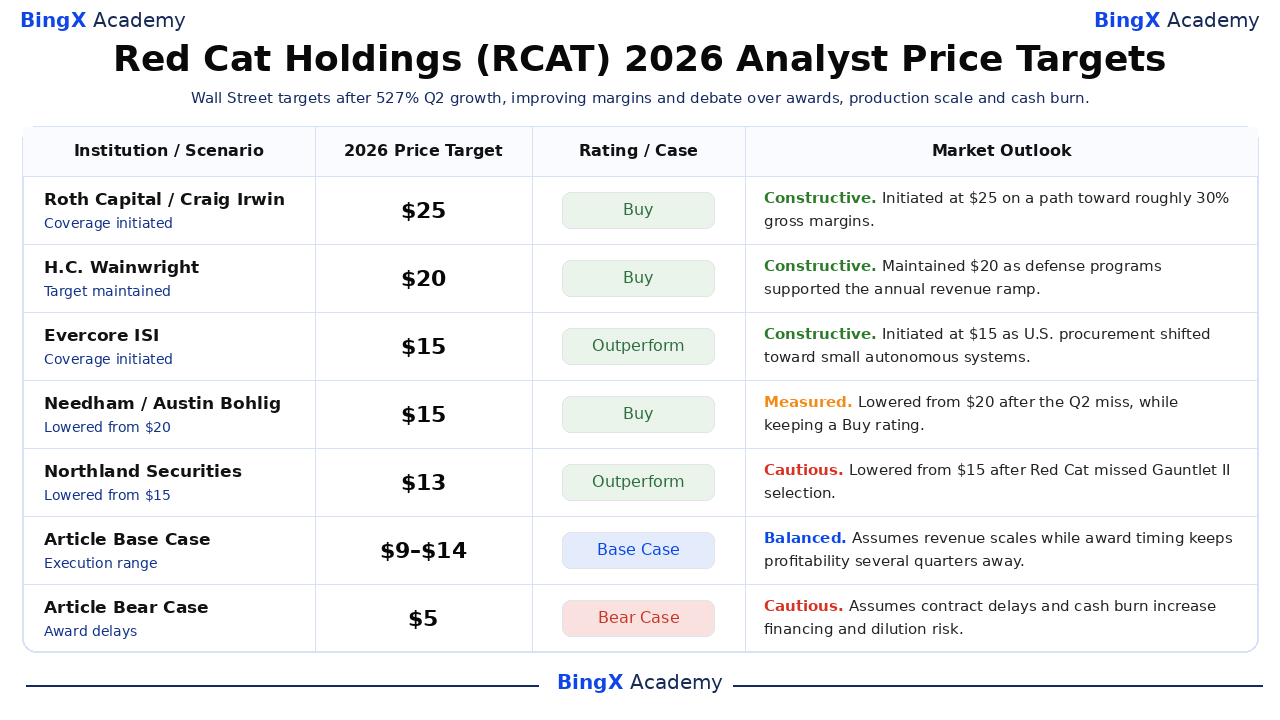
- เป้าหมายนักวิเคราะห์ $25 ถึง $9 แสดงความขัดแย้งที่กว้างผิดปกติ: เป้าหมาย $25 ของ Roth Capital ถือว่าเป็นเส้นทางสู่กำไรขั้นต้น 30% ขณะที่เป้าหมาย $9 ของ Piper Sandler รอรางวัลที่ได้รับการตรวจสอบมากขึ้น ช่องว่าง $16 จับภาพได้ว่าผลลัพธ์การจัดซื้อสามารถเปลี่ยนทั้งการประมาณการและการประเมินมูลค่าได้อย่างรวดเร็ว
Red Cat Holdings (RCAT) คืออะไร?
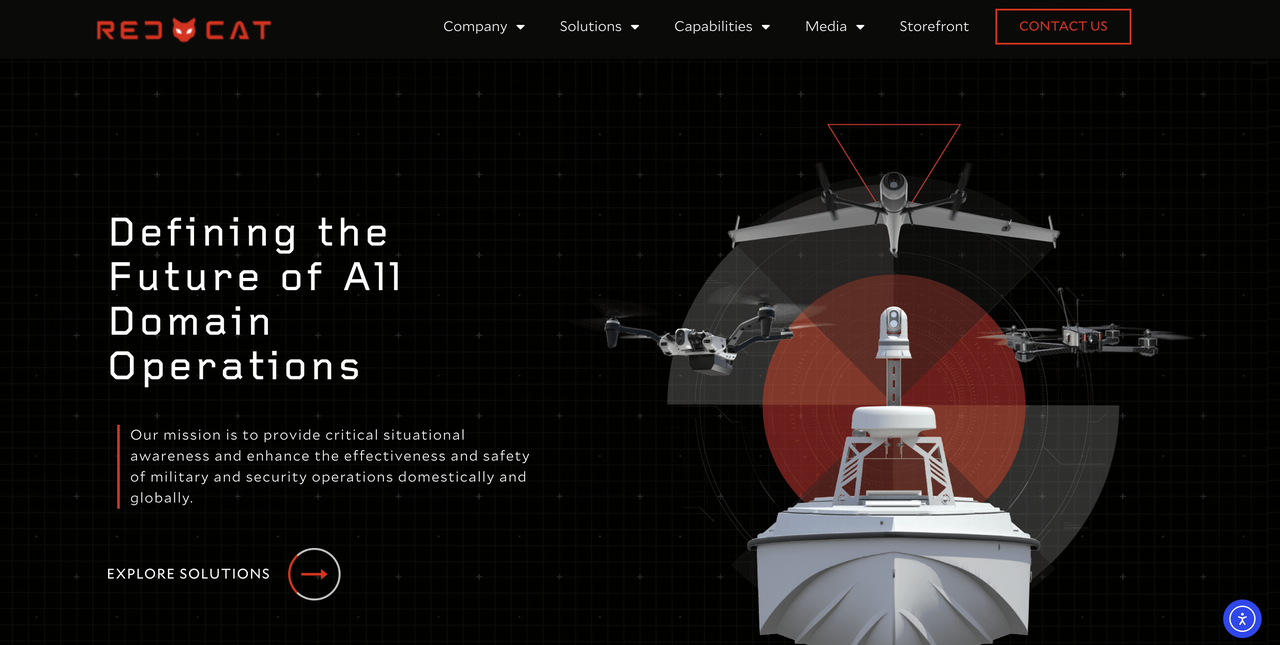
Red Cat เป็นบริษัทเทคโนโลยีป้องกันประเทศที่ตั้งอยู่ในสหรัฐฯ ที่มุ่งเน้นไปที่เครื่องบินไร้คนขับขนาดเล็กและระบบหุ่นยนต์อัตโนมัติ Teal Drones ผลิต Black Widow และ Teal 2 quadcopters, FlightWave Aerospace เพิ่มแพลตฟอร์ม Edge 130 VTOL ที่มีความอดทนยาวนาน และสาย FANG รองรับภารกิจมุมมองบุคคลที่หนึ้ง รายได้มาจากหลักจากฮาร์ดแวร์ ซอฟต์แวร์ อุปกรณ์เสริม และการส่งมอบโปรแกรมรัฐบาล ฐานลูกค้ารวมถึงสาขาทหารสหรัฐฯ หน่วยงานรัฐบาลกลาง องค์กรความปลอดภัยสาธารณะ และผู้ซื้อการป้องกันของพันธมิตร
แผนระยะยาวคือการสร้าง Family of Systems ที่เชื่อมต่อกันทั่วอากาศ บก และทะเลแทนที่จะพึ่งพาเครื่องบินเพียงลำเดียว Black Widow เป็นจุดยึดโปรแกรม U.S. Army Short Range Reconnaissance ขณะที่ Edge 130 ขยายความอดทนและตัวเลือก payload Blue Ops และความร่วมมือ Havoc ขยายความอัตโนมัติที่ร่วมมือไปสู่เรือพื้นผิวไร้คนขับ Red Cat ยังขยายการผลิตในประเทศ การรวมการซื้อกิจการ และติดตามความสัมพันธ์การผลิตในประเทศสำหรับลูกค้าต่างประเทศ ซึ่งสามารถเพิ่มความต้องการที่สามารถเข้าถึงได้หากโปรแกรมแปลงเป็นคำสั่งที่ได้รับเงินทุน
อ่านเพิ่มเติม: หุ้นป้องกันประเทศชั้นนำที่ควรซื้อในปี 2026: Primes, Missiles, Drones, Space และ AI-Enabled Warfare
Red Cat Holdings (RCAT) Q2 2026 ภาพรวมผลประกอบการ: การเติบโตของรายได้และการปรับปรุงอัตรากำไรขั้นต้นเน้นย้ำความท้าทายในการดำเนินงาน
Red Cat รายงานรายได้ $20.19 ล้านเทียบกับที่คาดไว้ $22.58 ล้าน ขาดทุน GAAP $0.26 ต่อหุ้นเทียบกับฉันทามติขาดทุน $0.17 และกำไรขั้นต้น $3.3 ล้าน รายได้เพิ่มขึ้น 527% กำไรขั้นต้นถึง 16.1% จาก 11.6% เมื่อปีที่แล้ว และเงินสดรวมกับหลักทรัพย์ที่ซื้อขายได้รวม $131.9 ล้าน ผู้บริหารยืนยันรายได้ปี 2026 ที่ $150 ล้านถึง $180 ล้าน ทำให้การดำเนินงานมีความเข้มข้นในครึ่งปีหลัง
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q2 2026 |
ฉันทามติ $22.58M |
$20.19M |
พลาด ต่ำกว่าฉันทามติ $2.39M; เพิ่มขึ้น 527% YoY |
|
Q2 GAAP กำไรต่อหุ้นปรับลด |
ฉันทามติ -$0.17 |
-$0.26 |
พลาด ขาดทุนมากกว่าฉันทามติ $0.09 |
|
กำไรขั้นต้น Q2 |
$0.4M เมื่อปีที่แล้ว |
$3.3M |
ดีขึ้น เพิ่มขึ้น $2.9M เมื่อปริมาณขยายตัว |
|
อัตรากำไรขั้นต้น Q2 |
11.6% เมื่อปีที่แล้ว; 12.7% ใน Q1 |
16.10% |
ขยายตัว เพิ่มขึ้น 4.5 พอยต์ YoY และ 3.4 พอยต์ตามลำดับ |
|
ขาดทุนจากการดำเนินงาน Q2 |
— |
-$27.3M |
กดดัน ขาดทุนยังคงมากกว่ารายได้รายไตรมาส |
|
เงินสดและหลักทรัพย์ที่ซื้อขายได้ |
— |
$131.9M |
ได้รับเงินทุน ยอดคงเหลือสนับสนุนการใช้จ่ายการผลิตและบูรณาการ |
|
เป้าหมายรายได้ FY2026 |
ฉันทามติ $155.05M |
150M–180M |
ยืนยันซ้ำ ระดับต่ำสุดยังคงใกล้ฉันทามติ |
- รายได้ $20.19 ล้านเติบโต 527% แต่พลาด $2.39 ล้าน: ยอดขายเพิ่มขึ้นจาก $3.2 ล้านเมื่อปีที่แล้วเมื่อการส่งมอบด้านป้องกันขยายตัว การพลาดแสดงให้เห็นว่าการเติบโตเพียงอย่างเดียวไม่ได้ขจัดความเสี่ยงด้านเวลาเพราะวันที่ยอมรับหรือจัดส่งเพียงไม่กี่วันสามารถเปลี่ยนรายได้รายไตรมาสได้
- ขาดทุน GAAP $0.26 ต่อหุ้นกว้างกว่าฉันทามติ $0.09: ขาดทุนจากการดำเนินงานถึง $27.3 ล้าน เกินรายได้รายไตรมาสที่รายงาน Red Cat จึงต้องการมากกว่าการเติบโตของยอดขาย เนื่องจากการใช้โรงงานและค่าใช้จ่ายในการดำเนินงานต้องปรับปรุงไปด้วยกันก่อนที่ขนาดจะสร้างกำไรต่อหุ้น
- กำไรขั้นต้น $3.3 ล้านเพิ่มขึ้น $2.9 ล้าน: อัตรากำไรขั้นต้นเพิ่มขึ้นเป็น 16.1% จาก 11.6% เมื่อปีที่แล้วและ 12.7% ใน Q1 ความก้าวหน้าตามลำดับสนับสนุนวิทยานิพนธ์การผลิตของผู้บริหาร แม้ว่าจะต้องการอีกเก้าถึงสิบสี่พอยต์เพื่อเข้าใกล้ช่วง 25% ถึง 30% ระยะยาว
- สภาพคล่อง $131.9 ล้านให้ทางวิ่งการผลิต: เงินสดและหลักทรัพย์ที่ซื้อขายได้ลดความกดดันด้านการจัดหาเงินทุนทันทีเมื่อ Red Cat รวม FlightWave และขยายกำลังการผลิต ยอดคงเหลือสำคัญเพราะบริษัทต้องสำรองเงินทุนสินค้าคงคลังและแรงงานก่อนที่การส่งมอบรัฐบาลขนาดใหญ่จะแปลงเป็นเงินสดลูกค้า
- รายได้ประจำปี $150 ล้านถึง $180 ล้านได้รับการยืนยันซ้ำ: ระดับต่ำสุดอยู่ใกล้ฉันทามติ $155.05 ล้าน แต่ผลลัพธ์ครึ่งปีแรกทำให้ยอดขายส่วนใหญ่เหลือไว้สำหรับไตรมาสหลัง นักลงทุนต้องการหลักฐานว่าโปรแกรมที่ทำสัญญาแล้วกำลังเคลื่อนผ่านการผลิตมากกว่าที่จะยังคงเป็นโอกาสท่อส่งระยะยาว
Red Cat Holdings (RCAT) 2026 Investment Outlook: กรณีวัวกระทิง $18 เทียบกับ กรณีหมี $5
มุมมองปี 2026 ของ Red Cat ขึ้นอยู่กับว่าการเติบโตรายได้อย่างรวดเร็วสามารถแปลงเป็นการส่งมอบโดรนที่สม่ำเสมอ อัตรากำไรขั้นต้นที่แข็งแกร่งขึ้น และขาดทุนจากการดำเนินงานที่ลดลงได้หรือไม่ ด้านบวกมาจากการแปลงโปรแกรมและความต้องการด้านป้องกันที่ขยายตัว ขณะที่เวลาของรางวัล การดำเนินการผลิต และการใช้เงินสดยังคงเป็นความเสี่ยงหลัก
กรณีวัวกระทิง: การเติบโตของโปรแกรมโดรนผลัก RCAT สู่ $18
กรณีวัวกระทิงถือว่าการผลิต Black Widow ความต้องการโดรนเล็กระหว่างประเทศ และโปรแกรมทางทะเลสร้างจังหวะการจัดส่งที่แข็งแกร่งขึ้น รายได้ Q2 เพิ่มขึ้น 527% และอัตรากำไรขั้นต้นถึง 16.1% แสดงให้เห็นว่าปริมาณที่สูงขึ้นสามารถปรับปรุงประสิทธิภาพการผลิตจากฐานต่ำได้
การเคลื่อนไหวสู่ $18 จะต้องการรายได้ประจำปีใกล้ระดับสูงสุด $180 ล้าน อัตรากำไรขั้นต้นเข้าใกล้ 25% และรางวัลที่ได้รับเงินทุนขยายไปถึงปี 2027 ขาดทุนจากการดำเนินงานจะต้องลดลงจาก $27.3 ล้านเพื่อให้ยอดขายที่สูงขึ้นแปลงเป็นเศรษฐศาสตร์ต่อหุ้นที่แข็งแกร่งขึ้น
กรณีฐาน: การส่งมอบที่คงที่ทำให้ RCAT อยู่ระหว่าง $9 และ $14
กรณีฐานถือว่ารายได้เติบโตอย่างรวดเร็วเมื่อการส่งมอบ Black Widow และ Edge 130 ขยายตัว แม้ว่าตารางการยอมรับของลูกค้าจะยังคงไม่สม่ำเสมอ อัตรากำไรขั้นต้นดีขึ้นเหนือ 20% แต่การลงทุนการผลิตและการพัฒนา Blue Ops ทำให้บริษัทขาดทุนตลอดช่วงที่เหลือของปี
RCAT อาจซื้อขายส่วนใหญ่ระหว่าง $9 และ $14 หากรายได้บรรลุระดับต่ำสุด $150 ล้านและเงินสดยังคงสูงกว่า $100 ล้าน การส่งมอบรายไตรมาสที่สม่ำเสมอจะสนับสนุนช่วงนี้ ขณะที่รางวัลที่พลาดหรืออัตรากำไรขั้นต้นต่ำกว่า 15% จะทำให้อ่อนแอลง
กรณีหมี: คำสั่งซื้อที่ช้าลงดึง RCAT สู่ $5
กรณีหมีถือว่าการตัดสินใจจัดซื้อเคลื่อนไปในปี 2027 และกำลังการผลิตวิ่งต่ำกว่าที่คาดหวัง ด้วยขาดทุนจากการดำเนินงานรายไตรมาส $27.3 ล้าน ปริมาณการผลิตที่ต่ำกว่าจะลดการดูดซับค่าใช้จ่ายและทำให้การปรับปรุงอัตรากำไรขั้นต้น 16.1% ยากต่อการรักษา
การเคลื่อนไหวสู่ $5 จะมีความเป็นไปได้มากขึ้นหากรายได้ประจำปีตกต่ำกว่า $150 ล้าน อัตรากำไรขั้นต้นกลับสู่ระดับ 12% หรือเงินสดลดลงอย่างรวดเร็วจาก $131.9 ล้าน การจัดหาเงินทุนหุ้นเพิ่มเติมจะลดมูลค่าต่อหุ้นของการเติบโตโปรแกรมในอนาคต
การพยากรณ์ราคาหุ้น RCAT สำหรับปี 2026 โดยนักวิเคราะห์วอลล์สตรีท
หกการดำเนินการที่มีวันที่สร้างช่วงเป้าหมาย $9 ถึง $25 สะท้อนมุมมองที่แตกต่างกันเกี่ยวกับการแปลงโปรแกรมและขนาดการผลิต เหล่านี้เป็นจุดอ้างอิงบุคคลที่สามมากกว่าสัญญาราคา แถวฐานและหมีสุดท้ายเป็นสถานการณ์บรรณาธิการ BingX Academy และยังคงแยกออกจากการวิจัยวอลล์สตรีท
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
คะแนน / กรณี |
มุมมองตลาด |
|
Roth Capital |
$25 |
ซื้อ |
สร้างสรรค์ 1 มิถุนายน: เริ่มต้นบนเส้นทางสู่อัตรากำไรขั้นต้นประมาณ 30% เมื่อปริมาณขยายตัว |
|
H.C. Wainwright |
$20 |
ซื้อ |
สร้างสรรค์ 7 สิงหาคม: รักษาเป้าหมายเมื่อโปรแกรมป้องกันประเทศสนับสนุนการเพิ่มขึ้นของรายได้ |
|
Evercore ISI |
$15 |
เกินประสิทธิภาพ |
สร้างสรรค์ 31 สิงหาคม: เริ่มต้นเมื่อการจัดซื้อสหรัฐฯ เปลี่ยนไปสู่ระบบอัตโนมัติขนาดเล็ก |
|
Needham |
$15 |
ซื้อ |
วัด 7 สิงหาคม: ลดลงจาก $20 หลังจากพลาด Q2 ขณะที่คงคะแนนซื้อไว้ |
|
Northland Securities |
$13 |
เกินประสิทธิภาพ |
ระมัดระวัง 17 กันยายน: ลดลงจาก $15 หลังจาก Red Cat พลาดการเลือก Gauntlet II |
|
Piper Sandler |
$9 |
เป็นกลาง |
ระมัดระวัง 2 กันยายน: เริ่มต้นรอรางวัลทหารและรัฐบาลที่ได้รับการตรวจสอบมากขึ้น |
|
กรณีฐานของบทความ |
9–14 |
กรณีฐาน |
สมดุล ถือว่ารายได้ขยายตัวขณะที่เวลารางวัลทำให้ความสามารถในการทำกำไรห่างออกไปหลายไตรมาส |
|
กรณีหมีของบทความ |
$5 |
กรณีหมี |
ระมัดระวัง ถือว่าความล่าช้าของสัญญาและการเผาไหม้เงินสดเพิ่มความเสี่ยงด้านการจัดหาเงินทุนและการลดลง |
5 ความเสี่ยงสูงสุดที่ต้องเฝ้าดูสำหรับนักลงทุน Red Cat ในปี 2026
การประเมินมูลค่าของ Red Cat ขึ้นอยู่กับการเปลี่ยนโอกาสด้านป้องกันประเทศเป็นการส่งมอบที่มีกำไร ความเสี่ยงแต่ละข้อด้านล่างสามารถลดการมองเห็นรายได้ ทางวิ่งเงินสด หรือมูลค่าต่อหุ้นที่กำหนดให้กับโปรแกรมในอนาคต
- เวลาของรางวัลสามารถเคลื่อนรายได้ระหว่างปี: การจัดซื้อของรัฐบาลรวมถึงการทดสอบ การประท้วง งบประมาณ และหลักเกณฑ์การยอมรับ โปรแกรมที่ล่าช้าสามารถเคลื่อนส่วนใหญ่ของเป้าหมาย $150 ล้านถึง $180 ล้านไปในปี 2027 โดยไม่ขจัดความต้องการพื้นฐาน
- ขนาดการผลิตอาจไม่สร้างอัตรากำไรขั้นต้นเพียงพอ: อัตรากำไรขั้นต้นดีขึ้นเป็น 16.1% แต่ธุรกิจยังคงรายงานขาดทุนจากการดำเนินงาน $27.3 ล้าน ต้นทุนชิ้นส่วน การทำงานซ้ำ หรือการใช้ประโยชน์ที่ต่ำอาจป้องกันไม่ให้ปริมาณแปลงเป็นความสามารถในการทำกำไร
- การมีลูกค้าเข้มข้นเพิ่มความผันผวนของผลลัพธ์: โปรแกรมป้องกันประเทศสหรัฐฯ สามารถคิดเป็นคำสั่งซื้อรายการใหญ่ การสูญเสีย Gauntlet II ทำให้ Northland ลดเป้าหมายเป็น $13 แสดงให้เห็นว่าการตัดสินใจหนึ่งข้อสามารถลดการประมาณการข้ามหลายปี
- การเผาไหม้เงินสดสามารถนำไปสู่การลดลง: ยอดสภาพคล่อง $131.9 ล้านให้ทางวิ่ง แต่สินค้าคงคลัง กำลังการผลิต และการซื้อกิจการบริโภคเงินทุนก่อนการส่งมอบ หากขาดทุนยังคงอยู่ใกล้ระดับ Q2 การออกหุ้นในอนาคตอาจลดมูลค่าต่อหุ้น
- การแข่งขันสามารถกดดันการกำหนดราคาและอัตราการชนะ: AeroVironment ผู้จัดหาโดรนเอกชน และบริษัทระบบอัตโนมัติที่เกิดขึ้นใหม่แข่งขันสำหรับงบประมาณเดียวกัน Red Cat ต้องพิสูจน์ความน่าเชื่อถือ การจัดหาในประเทศ และข้อได้เปรียบของซอฟต์แวร์ที่รวมไว้เพื่อปกป้องทั้งรางวัลและอัตรากำไรขั้นต้น
ความคิดสุดท้าย: คุณควรลงทุนใน Red Cat ในปี 2026 หรือไม่?
Red Cat ได้เคลื่อนผ่านเรื่องราวการพัฒนารายได้ขั้นต่ำไปแล้ว ยอดขาย Q2 ถึง $20.19 ล้าน การเติบโตถึง 527% และอัตรากำไรขั้นต้นดีขึ้นเป็น 16.1% คำถามการลงทุนหลักคือโปรแกรมที่ได้รับเงินทุนสามารถสนับสนุนการเพิ่มขึ้นครึ่งปีหลังที่ใหญ่กว่ามากที่จำเป็นสำหรับเป้าหมายประจำปี $150 ล้านถึง $180 ล้านหรือไม่
กรณีวัวกระทิงสู่ $18 ต้องการการแปลงโปรแกรม การขยายอัตรากำไรขั้นต้น และขาดทุนที่แคบลง กรณีหมีสู่ $5 สะท้อนความล่าช้าของรางวัลและความเสี่ยงการลดลง ผู้ค้าที่อนุรักษ์นิยมอาจติดตามการส่งมอบที่ได้รับการยอมรับ อัตรากำไรขั้นต้น การใช้เงินสดจากการดำเนินงาน และสภาพคล่องสิ้นปีร่วมกัน แทนที่จะถือการประกาศสัญญาเพียงอย่างเดียวเป็นหลักฐานของกำไรที่คงทน
คำเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นเช่น RCAT เกี่ยวข้องกับความเสี่ยงของการสูญเสียเงินทุน บริษัทป้องกันประเทศขนาดเล็ก สัญญารัฐบาล และผลิตภัณฑ์ที่มีเลเวอเรจสามารถสร้างการเปลี่ยนแปลงราคาอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนการจัดสรรเงินทุน
อ่านที่เกี่ยวข้อง
- หุ้นป้องกันประเทศชั้นนำที่ควรซื้อในปี 2026: Primes, Missiles, Drones, Space และ AI-Enabled Warfare
- หุ้นอวกาศชั้นนำที่ควรซื้อก่อน SpaceX IPO
- Rocket Lab (RKLB) การพยากรณ์ราคา 2026: จรวดใหม่และการเติบโตด้านป้องกันประเทศสามารถผลัก RKLB สู่ $150 ได้หรือไม่?
- AST SpaceMobile (ASTS) การพยากรณ์ราคา 2026: การปรับใช้ BlueBird สามารถผลัก ASTS สู่ $120 ได้หรือไม่?
- Planet Labs (PL) การพยากรณ์ราคา 2026: ความต้องการด้านป้องกันประเทศสามารถผลัก PL สู่ $35 ได้หรือไม่?
- Lockheed Martin (LMT) การพยากรณ์ราคา 2026: คำสั่งซื้อคงค้างสถิติสามารถผลัก LMT สู่ $700 ได้หรือไม่?
