

Accenture (ACN) ให้บริการที่ปรึกษา การนำเทคโนโลยีไปใช้งาน และบริการที่มีการจัดการแก่องค์กรขนาดใหญ่และลูกค้าภาครัฐ งานเอาต์ซอร์สและการพัฒนาดิจิทัลหลักที่ดำเนินมายาวนานยังคงมีความสำคัญ ขณะที่ AI สำหรับองค์กร ความมั่นคงทางไซเบอร์ และการปรับเปลี่ยนเฉพาะอุตสาหกรรมช่วยขยายโอกาสทางธุรกิจ งบประมาณของลูกค้า ระยะเวลาของโครงการ และผลกระทบของระบบอัตโนมัติ AI ต่องานที่เรียกเก็บค่าบริการได้จะเป็นตัวกำหนดว่าท่อส่งโครงการที่ใหญ่ขึ้นจะกลายเป็นรายได้ที่ยั่งยืนและผลตอบแทนเงินสดที่ดีขึ้นหรือไม่
ไตรมาสล่าสุดแสดงให้เห็นการฟื้นตัวของอุปสงค์อย่างกว้างขวางพร้อมผลลัพธ์กระแสเงินสดที่ไม่สม่ำเสมอ รายได้ของ Accenture ไตรมาส Q4 FY2026 อยู่ที่ 18.68 พันล้านดอลลาร์ สูงกว่าเพดานการคาดการณ์ที่ 18.40 พันล้านดอลลาร์ ในขณะที่การจองใหม่เพิ่มขึ้น 4% เป็น 22.17 พันล้านดอลลาร์ และ EPS ตาม GAAP ปรับตัวขึ้น 46% เป็น 3.29 ดอลลาร์ อย่างไรก็ตาม กระแสเงินสดอิสระลดลงเหลือ 2.85 พันล้านดอลลาร์จาก 3.81 พันล้านดอลลาร์ ทำให้การทดสอบในปีงบประมาณ 2027 คือว่างาน AI และบริการที่มีการจัดการจะสามารถรักษาการเติบโตได้โดยไม่ทำให้ราคาหรือการแปลงเงินสดอ่อนแอลงหรือไม่
การคาดการณ์หุ้น ACN สำหรับปี 2026 ขณะนี้มุ่งเน้นไปที่มุมมองที่แข่งขันกันสองแบบ:
- กรณีการปรับโฉมองค์กร: การจอง 22.17 พันล้านดอลลาร์รายไตรมาส อัตราส่วนการจองต่อการเรียกเก็บ 1.2 และแนวทางการเติบโตในสกุลเงินท้องถิ่น 3% ถึง 6% สำหรับปีงบประมาณ 2027 สนับสนุนรอบอุปสงค์ที่ฟื้นตัวและการใช้ประโยชน์จากการดำเนินงาน
- กรณีแรงกดดันการแปลง: AI อาจลดระยะเวลาโครงการหรืออัตราการเรียกเก็บค่าบริการ ขณะที่กระแสเงินสดอิสระรายไตรมาสที่ลดลง 0.96 พันล้านดอลลาร์เมื่อเทียบกับปีก่อนทำให้คุณภาพของการเติบโตยังเป็นที่น่าสงสัย
คู่มือนี้แจกแจงการคาดการณ์หุ้น ACN สถานการณ์ราคาปี 2026 ความเสี่ยงหลักและมุมมองของนักวิเคราะห์ โดยอ้างอิงจากการเปิดเผยผลประกอบการ Q4 FY2026 ของ Accenture เมื่อวันที่ 1 ตุลาคม เอกสารทางการเงิน และข้อมูลตลาดจนถึงวันที่ 20 ตุลาคม รวมถึง วิธีซื้อหุ้น ACN บน BingX TradFi ด้วย USDT
5 สิ่งสำคัญที่นักลงทุน Accenture ควรรู้ในเดือนตุลาคม 2026
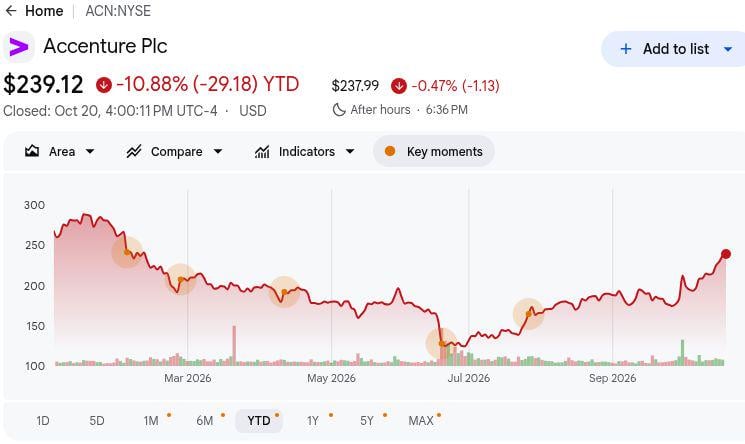
- ACN ปิดที่ $239.12 เมื่อวันที่ 20 ตุลาคม ลดลง 10.88% YTD: หุ้นฟื้นตัวอย่างรวดเร็วจากจุดต่ำสุดในรอบ 52 สัปดาห์ที่ $118.15 แต่ยังคงต่ำกว่าระดับสูงสุดที่ $291.09 การรักษาการฟื้นตัวจะขึ้นอยู่กับผลการดำเนินงานที่แข็งแกร่งขึ้นและหลักฐานที่ว่า Accenture สามารถปรับตัวต่อการเปลี่ยนแปลงของอุตสาหกรรมที่ขับเคลื่อนด้วย AI
- รายได้ Q4 อยู่ที่ 18.68 พันล้านดอลลาร์ เกินกว่าเพดานการคาดการณ์ที่ 18.40 พันล้านดอลลาร์: รายได้เพิ่มขึ้น 6% ในสกุลเงินดอลลาร์สหรัฐ และ 7% ในสกุลเงินท้องถิ่น โดยได้รับการสนับสนุนจากการเติบโตทั่วทั้งตลาดทางภูมิศาสตร์และหมวดหมู่การบริการ การปรับปรุงอย่างกว้างขวางบ่งชี้ว่าอุปสงค์ขององค์กรมีความยืดหยุ่น โดยการเติบโตในอนาคตจะขึ้นอยู่กับการแปลงการจองเป็นรายได้
- การจองใหม่เพิ่มขึ้น 4% เป็น 22.17 พันล้านดอลลาร์: อัตราส่วนการจองต่อการเรียกเก็บ 1.2 ประกอบด้วยการจองงานที่ปรึกษา 9.40 พันล้านดอลลาร์ และการจองบริการที่มีการจัดการ 12.77 พันล้านดอลลาร์ อุปสงค์บริการที่มีการจัดการที่แข็งแกร่งขึ้นสนับสนุนความชัดเจนของรายได้และโอกาสทางธุรกิจที่เกิดซ้ำ แม้ว่าระยะเวลาการส่งมอบสัญญาจะยังคงมีความสำคัญ
- แนวทางปีงบประมาณ 2027 คาดการณ์การเติบโตรายได้ 3% ถึง 6% ในสกุลเงินท้องถิ่น: ฝ่ายบริหารยังคาดหวังอัตรากำไรจากการดำเนินงาน 15.9% ถึง 16.1% และกระแสเงินสดอิสระ 11.0 พันล้านถึง 11.8 พันล้านดอลลาร์ ผลการดำเนินงานใกล้ระดับสูงสุดจะเสริมความแข็งแกร่งแนวโน้มกำไร ขณะที่การเติบโตที่ช้าลงอาจจำกัดการเพิ่มขึ้นของราคาหุ้นต่อไป
- กระแสเงินสดอิสระรายไตรมาสลดลง 0.96 พันล้านดอลลาร์ เหลือ 2.85 พันล้านดอลลาร์: กระแสเงินสดอิสระตลอดทั้งปีงบประมาณเพิ่มขึ้นเป็น 11.62 พันล้านดอลลาร์จาก 10.87 พันล้านดอลลาร์ สนับสนุนการคืนผลตอบแทนแก่ผู้ถือหุ้น 11.5 พันล้านดอลลาร์ การสร้างเงินสดอย่างต่อเนื่องจะมีความสำคัญสำหรับการระดมทุนเพื่อการซื้อกิจการ การรักษาการแจกจ่ายผลตอบแทนแก่ผู้ถือหุ้น และการสนับสนุนกลยุทธ์การลงทุนระยะยาวของ Accenture
Accenture (ACN) คืออะไร?
Accenture ให้บริการกลยุทธ์ ที่ปรึกษา วิศวกรรมเทคโนโลยี และบริการที่มีการจัดการอย่างต่อเนื่องแก่ลูกค้าประมาณ 9,000 ราย ช่วยองค์กรในการออกแบบกระบวนการใหม่ ย้ายแอปพลิเคชันและข้อมูล รักษาความปลอดภัยของระบบ และดำเนินงานแพลตฟอร์มดิจิทัลที่ซับซ้อน บริการ Reinvention ครอบคลุมความมั่นคงทางไซเบอร์ ดิจิทัลหลัก การเงิน อุตสาหกรรมและองค์กร Song ห่วงโซ่อุปทานและวิศวกรรม และบุคลากร รายได้จากงานที่ปรึกษาสะท้อนถึงโครงการการเปลี่ยนแปลง ในขณะที่บริการที่มีการจัดการแปลงสัญญาลูกค้าระยะยาวเป็นการส่งมอบที่เกิดซ้ำ โมเดลนี้ใช้พนักงานทั่วโลกประมาณ 814,000 คน ทำให้การใช้ประโยชน์ ทักษะ และราคาโครงการมีความสำคัญต่ออัตรากำไรจากการดำเนินงาน
Accenture กำลังขยายโมเดลดังกล่าวไปสู่ AI ประยุกต์และบัญชีองค์กรขนาดเล็ก Accenture Edge มุ่งเป้าองค์กรที่มีรายได้ประจำปีระหว่าง 300 ล้านถึง 3 พันล้านดอลลาร์ โปรแกรมวิศวกรรมที่ปรับใช้แบบ forward-deployed ของ Workday และความร่วมมือ private-AI ที่ขยายตัวกับ Dell ตอบสนองความต้องการด้านการนำไปใช้งานและโครงสร้างพื้นฐาน โครงการริเริ่มเหล่านี้สร้างเส้นทางสู่ค่าธรรมเนียมการให้คำปรึกษา การสร้าง และการดำเนินงาน เมื่อลูกค้าปรับใช้ AI agent และปรับปรุงฐานข้อมูล ความร่วมมือและโอกาสทางตลาดเป็นโปรแกรมที่ประกาศแล้ว ไม่ใช่ยอดขายที่จองแล้ว รายได้จะเกิดขึ้นเมื่อมีการลงนามสัญญาลูกค้า ส่งมอบไมล์สโตน และภาระงานที่มีการจัดการเริ่มดำเนินการในระบบจริง
ภาพรวมผลประกอบการ Accenture (ACN) Q4 FY2026: รายได้เกินเป้าและการจองที่แข็งแกร่งชดเชยกระแสเงินสดที่อ่อนแอ
Accenture ส่งมอบรายได้ Q4 จำนวน 18.68 พันล้านดอลลาร์ เทียบกับช่วง 17.75 พันล้านถึง 18.40 พันล้านดอลลาร์ที่บริษัทคาดการณ์ โดย EPS ตาม GAAP อยู่ที่ 3.29 ดอลลาร์ เทียบกับ 2.25 ดอลลาร์ในปีก่อนหน้า การจองใหม่เพิ่มขึ้น 4% เป็น 22.17 พันล้านดอลลาร์ และรายได้บริการที่มีการจัดการเติบโต 7% เป็น 9.40 พันล้านดอลลาร์ แนวทางการเติบโตในสกุลเงินท้องถิ่นสำหรับปีงบประมาณ 2027 ที่ 3% ถึง 6% สนับสนุนมุมมองด้านอุปสงค์ แต่กระแสเงินสดอิสระ Q4 ลดลงเหลือ 2.85 พันล้านดอลลาร์จาก 3.81 พันล้านดอลลาร์
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Accenture (ACN) Q4 FY2026: การจอง $22.17B และแนวโน้มการเติบโต FY2027 ขับเคลื่อนการชุมนุม 15.78%
|
ตัวชี้วัดทางการเงิน |
แนวทาง / ฉันทามติ |
ที่รายงาน / จริง |
ความแตกต่าง |
|
รายได้ Q4 FY2026 |
แนวทางบริษัท 17.75B–18.40B |
$18.68B |
สูงกว่า เกินเพดานคาดการณ์ $0.28B; เพิ่มขึ้น 6% YoY |
|
EPS เจือจางตาม GAAP Q4 |
$2.25 ในปีก่อนหน้า |
$3.29 |
ดีขึ้น เพิ่มขึ้น 46% YoY |
|
การจองใหม่ Q4 |
$21.31B ในปีก่อนหน้า |
$22.17B |
ขยายตัว เพิ่มขึ้น 4% ในดอลลาร์; อัตราส่วนการจองต่อการเรียกเก็บ 1.2 |
|
รายได้งานที่ปรึกษา |
$8.77B ในปีก่อนหน้า |
$9.28B |
ขยายตัว เพิ่มขึ้น 6% ในดอลลาร์ |
|
รายได้บริการที่มีการจัดการ |
$8.82B ในปีก่อนหน้า |
$9.40B |
ขยายตัว เพิ่มขึ้น 7% ในดอลลาร์ |
|
อัตรากำไรจากการดำเนินงานตาม GAAP |
11.6% ในปีก่อนหน้า |
15.30% |
ดีขึ้น เพิ่มขึ้น 370 basis points |
|
กระแสเงินสดอิสระ Q4 |
$3.81B ในปีก่อนหน้า |
$2.85B |
ต่ำกว่า ลดลง $0.96B YoY |
|
แนวโน้มรายได้ Q1 FY2027 |
$18.68B ใน Q4 FY2026 |
18.95B–19.60B |
สูงกว่า จุดกึ่งกลางสูงกว่า Q4 อยู่ $0.60B |
|
การเติบโตในสกุลเงินท้องถิ่น FY2027 |
5% ใน FY2026 |
แนวทาง 3%–6% |
ปะปน ช่วงครอบคลุมทั้งการเติบโตที่ช้าลงและเร็วขึ้น |
- รายได้ 18.68 พันล้านดอลลาร์เกินเพดานคาดการณ์ 0.28 พันล้านดอลลาร์: ยอดขายในดอลลาร์เติบโต 6% และในสกุลเงินท้องถิ่น 7% โดยทั้งงานที่ปรึกษาและบริการที่มีการจัดการขยายตัว ความกว้างขวางดังกล่าวโต้แย้งต่อการฟื้นตัวแบบครั้งเดียว แต่ช่วงปีงบประมาณ 2027 ยังคงต้องการการอนุมัติโครงการลูกค้าอย่างต่อเนื่อง
- EPS เจือจางตาม GAAP เพิ่มขึ้น 46% เป็น $3.29: รายได้จากการดำเนินงานเพิ่มขึ้นเป็น 2.86 พันล้านดอลลาร์จาก 2.05 พันล้านดอลลาร์ และจำนวนหุ้นที่ลดลงก็ช่วยเช่นกัน การเปรียบเทียบได้รับประโยชน์จากค่าใช้จ่ายการเพิ่มประสิทธิภาพในปีก่อนหน้า $0.78 ดังนั้นการเพิ่มขึ้น 9% เหนือ EPS ที่ปรับแล้วในปีก่อนที่ $3.03 จึงสะท้อนความก้าวหน้าที่เกิดซ้ำได้ดีกว่า
- การจอง 22.17 พันล้านดอลลาร์ให้อัตราส่วนการจองต่อการเรียกเก็บ 1.2: การลงนามบริการที่มีการจัดการ 12.77 พันล้านดอลลาร์เกินกว่าการลงนามงานที่ปรึกษา 9.40 พันล้านดอลลาร์ ส่วนผสมดังกล่าวสามารถปรับปรุงความชัดเจนสำหรับการส่งมอบอย่างต่อเนื่อง แม้ว่าการเริ่มต้นสัญญาและขอบเขตยังคงกำหนดเวลาที่งานที่ลงนามกลายเป็นรายได้ที่รายงาน
- อัตรากำไรจากการดำเนินงานตาม GAAP ขยายตัว 370 basis points เป็น 15.3%: การเปรียบเทียบ GAAP ในปีก่อนหน้าอยู่ที่ 11.6% แต่อัตรากำไรที่ปรับแล้วที่เทียบเคียงได้อยู่ที่ 15.1% เหลือการเพิ่มขึ้นพื้นฐาน 20 basis points แนวทางปีงบประมาณ 2027 ที่ 15.9% ถึง 16.1% ทำให้ประสิทธิภาพการผลิตและการกำหนดราคาเป็นการทดสอบที่ต้องการมากกว่าที่กำไรหลักแสดง
- กระแสเงินสดอิสระรายไตรมาสลดลง 0.96 พันล้านดอลลาร์ เหลือ 2.85 พันล้านดอลลาร์: กระแสเงินสดจากการดำเนินงานอยู่ที่ 3.10 พันล้านดอลลาร์เทียบกับ 3.91 พันล้านดอลลาร์ในปีก่อนหน้า แม้ว่าปีงบประมาณจะส่งมอบกระแสเงินสดอิสระ 11.62 พันล้านดอลลาร์ แนวโน้ม 11.0 พันล้านถึง 11.8 พันล้านดอลลาร์ของปีงบประมาณ 2027 ทดสอบว่าการเก็บเงินและค่าใช้จ่ายการลงทุนจะกลับสู่ภาวะปกติหรือไม่
แนวโน้มการลงทุน Accenture (ACN) ปี 2026: กรณีกระทิง $300 เทียบกับกรณีหมี $175
การทดสอบหลักของ Accenture คือว่าการนำ AI ไปใช้งานในองค์กรจะสร้างงานบูรณาการและบริการที่มีการจัดการมากขึ้นกว่าที่ระบบอัตโนมัติจะลดออกจากงานที่ปรึกษาแบบดั้งเดิมหรือไม่ ไตรมาสการจอง 22.17 พันล้านดอลลาร์สนับสนุนอุปสงค์ ในขณะที่ช่วงการเติบโตปีงบประมาณ 2027 ที่ 3% ถึง 6% และกระแสเงินสดรายไตรมาสที่อ่อนแอกว่าเปิดพื้นที่สำหรับผลลัพธ์กำไรที่แตกต่างกัน ระดับราคาเหล่านี้เป็นสถานการณ์บทบรรณาธิการ ไม่ใช่คำสัญญาจาก Wall Street
กรณีกระทิง: การนำ AI ไปใช้งานผลักดัน ACN ไปสู่ $300
กรณีกระทิงสมมติว่าการนำ AI ไปใช้งานขยายการใช้จ่ายของลูกค้าแทนที่จะเพียงแค่ลดชั่วโมงที่เรียกเก็บค่าบริการได้ Accenture Edge ขยายการเข้าถึงตลาดกลางของบริษัท ในขณะที่โครงการวิศวกรรม Workday agent และโครงการ private-AI ของ Dell พัฒนาเป็นสัญญาที่เกิดซ้ำ การแปลงการจอง 22.17 พันล้านดอลลาร์รายไตรมาสเป็นรายได้จากงานที่ปรึกษาและบริการที่มีการจัดการสามารถปรับปรุงการใช้ประโยชน์จากกำลังแรงงาน อัตรากำไรจากการดำเนินงาน และการสร้างเงินสด
ACN อาจเข้าใกล้ $300 หากการเติบโตรายได้ในสกุลเงินท้องถิ่นปีงบประมาณ 2027 ถึง 6% อัตรากำไรจากการดำเนินงานตรงตามหรือเกิน 16.1% และกระแสเงินสดอิสระยังคงสูงกว่า 11.0 พันล้านดอลลาร์ การแปลงสัญญา AI ที่แข็งแกร่งขึ้นและอุปสงค์บริการที่มีการจัดการที่เกิดซ้ำจะเสริมความแข็งแกร่งแนวโน้มนี้
กรณีฐาน: การเติบโตอย่างสม่ำเสมอรักษา ACN ระหว่าง $230 ถึง $260
กรณีฐานสมมติว่าอุปสงค์คลาวด์ การเปลี่ยนแปลงทางดิจิทัล และบริการที่มีการจัดการยังคงยืดหยุ่นในขณะที่การสร้างรายได้จาก AI พัฒนาอย่างค่อยเป็นค่อยไป อัตราส่วนการจองต่อการเรียกเก็บ 1.2 ของ Q4 สนับสนุนความชัดเจนของรายได้ แม้ว่าการใช้จ่ายของลูกค้าที่ไม่สม่ำเสมอและต้นทุนการส่งมอบอาจจำกัดการขยายอัตรากำไรและการเพิ่มขึ้นของมูลค่าต่อไป
ACN อาจซื้อขายระหว่าง $230 ถึง $260 หากการเติบโตในสกุลเงินท้องถิ่นปีงบประมาณ 2027 อยู่ในช่วง 3% ถึง 6% อัตรากำไรจากการดำเนินงานถึง 15.9% ถึง 16.1% และกระแสเงินสดอิสระยังคงอยู่ใกล้ 11.0 พันล้านถึง 11.8 พันล้านดอลลาร์ การเติบโตแบบ organic ที่เร็วขึ้นอาจสนับสนุนระดับบนสุด ในขณะที่การแปลงเงินสดที่อ่อนแอกว่าอาจกดดันระดับล่าง
กรณีหมี: การหยุดชะงักของ AI และแรงกดดันด้านราคาดึง ACN ไปสู่ $175
กรณีหมีสมมติว่าระบบอัตโนมัติ AI ลดชั่วโมงการให้คำปรึกษาแบบดั้งเดิมเร็วกว่าที่โครงการนำไปใช้งานใหม่จะสร้างรายได้ การอนุมัติจากลูกค้าที่ล่าช้า การยอมลดราคา และการแปลงท่อส่งการจอง 22.17 พันล้านดอลลาร์ที่ช้าลงอาจทำให้การใช้ประโยชน์และความสามารถในการทำกำไรอ่อนแอลง ค่าใช้จ่ายการซื้อกิจการและการลงทุนด้านกำลังแรงงานที่สูงขึ้นอาจกดดันกระแสเงินสดเพิ่มเติม
ACN อาจลดลงไปสู่ $175 หากการเติบโตในสกุลเงินท้องถิ่นปีงบประมาณ 2027 ลดลงต่ำกว่า 3% อัตรากำไรจากการดำเนินงานพลาด 15.9% หรือกระแสเงินสดอิสระลดลงต่ำกว่า 11.0 พันล้านดอลลาร์ ความอ่อนแอของงานที่ปรึกษาที่ยาวนานและการจองบริการที่มีการจัดการที่ลดลงจะส่งสัญญาณว่าการหยุดชะงักของ AI กำลังแซงหน้าโอกาสรายได้ใหม่
การคาดการณ์ราคาหุ้น ACN ปี 2026 โดยนักวิเคราะห์ Wall Street
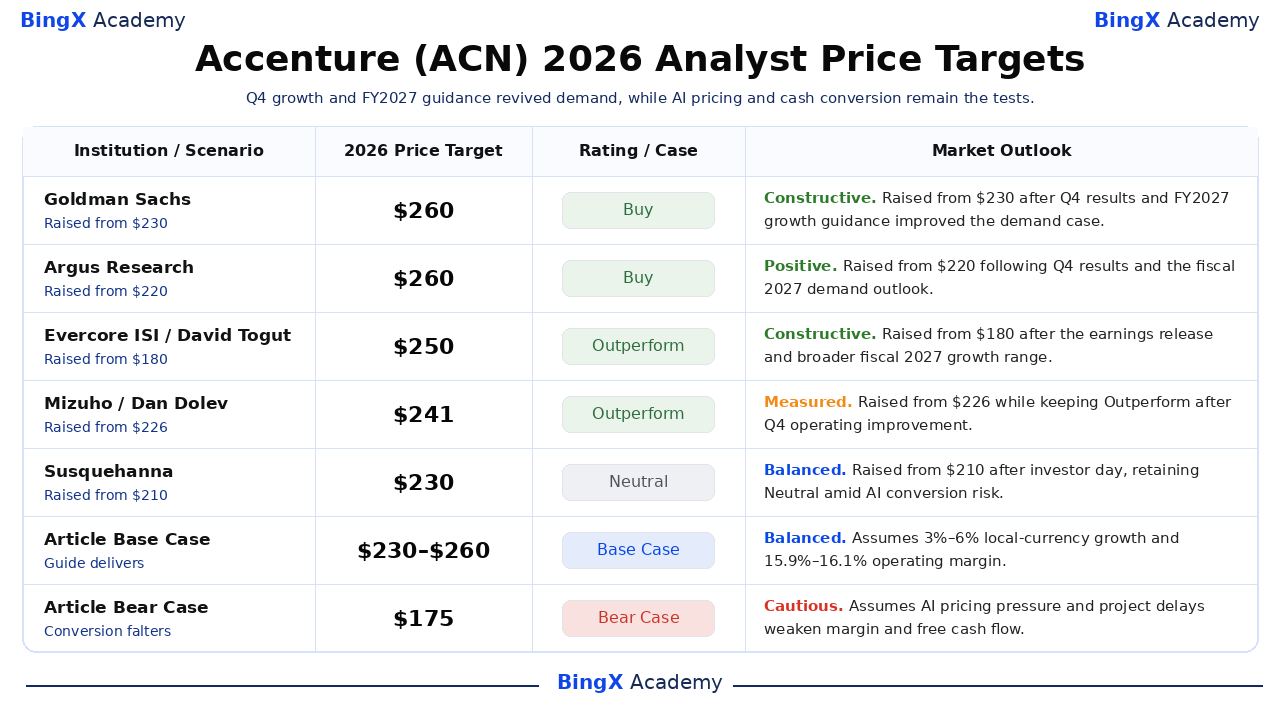
นี่คือการดำเนินการเป้าหมายจากบุคคลที่สามที่มีวันที่ระบุ ไม่ใช่การคาดการณ์ที่รับประกันสำหรับสิ้นปีปฏิทิน ช่วง $201 ถึง $260 ที่เลือกนั้นแคบกว่าสถานการณ์หมี $175 และกระทิง $300 ของบทความ ซึ่งเป็นการทดสอบบทบรรณาธิการที่แยกต่างหาก บริษัทหลายแห่งปรับเป้าหมายขึ้นหลังการเปิดเผยผลประกอบการ Q4 ของปีงบประมาณหรือวัน investor day เดือนตุลาคม การจัดอันดับยังคงแตกต่างกันในเรื่องการเติบโต การแปลงเงินสด และผลกระทบของ AI ต่อการกำหนดราคาบริการ
|
สถาบัน / สถานการณ์ |
เป้าหมายราคาปี 2026 |
การจัดอันดับ / กรณี |
แนวโน้มตลาด |
|
Goldman Sachs |
$260 |
ซื้อ |
เชิงบวก วันที่ 2 ตุลาคม: ปรับขึ้นจาก $230 เป็น $260 หลังรายได้ Q4 เกินการคาดการณ์และแนวโน้มการเติบโต FY2027 ปรับปรุงกรณีอุปสงค์ |
|
Argus Research |
$260 |
ซื้อ |
เชิงบวก วันที่ 2 ตุลาคม: ปรับขึ้นจาก $220 เป็น $260 หลังผลประกอบการ Q4 และกรอบอุปสงค์ปีงบประมาณ 2027 ที่แข็งแกร่งขึ้น |
|
Evercore ISI |
$250 |
Outperform |
เชิงบวก วันที่ 2 ตุลาคม: ปรับขึ้นจาก $180 เป็น $250 หลังการเปิดเผยผลประกอบการและช่วงการเติบโตปีงบประมาณ 2027 ที่กว้างขึ้น |
|
Mizuho |
$241 |
Outperform |
ระมัดระวัง วันที่ 6 ตุลาคม: ปรับขึ้นจาก $226 เป็น $241 ขณะรักษา Outperform หลังการปรับปรุงการดำเนินงาน Q4 |
|
Susquehanna |
$230 |
Neutral |
สมดุล วันที่ 15 ตุลาคม: ปรับขึ้นจาก $210 เป็น $230 หลัง investor day บริษัทรักษา Neutral ท่ามกลางความเสี่ยงจากการหยุดชะงักของ AI และการแปลง |
|
TD Cowen |
$201 |
ถือ |
ระมัดระวัง วันที่ 15 ตุลาคม: ปรับขึ้นจาก $193 เป็น $201 หลัง investor day บริษัทรักษาการถือเนื่องจากการเติบโตระยะสั้นและมูลค่ายังคงเป็นที่ถกเถียง |
|
กรณีฐานของบทความ |
230–260 |
กรณีฐาน |
สมดุล สมมติว่าการเติบโตและอัตรากำไรปีงบประมาณ 2027 เป็นไปตามแนวทางในขณะที่งาน AI แปลงอย่างค่อยเป็นค่อยไป |
|
กรณีหมีของบทความ |
$175 |
กรณีหมี |
ระมัดระวัง สมมติว่าราคา AI และความล่าช้าของโครงการทำให้การเติบโต อัตรากำไร และการแปลงเงินสดอ่อนแอลง |
วิธีซื้อหุ้น Accenture (ACN) บน BingX
ซื้อและถือหุ้น Accenture ผ่าน BingX Stocks Trading โดยใช้ USDT หรือ USDC Accenture เสนอการเข้าถึงการนำ AI ไปใช้งานในองค์กร การเปลี่ยนแปลงคลาวด์ และอุปสงค์บริการที่มีการจัดการที่เพิ่มขึ้น ด้วยการลงทุนแบบเศษส่วนและไม่มีเลเวอเรจหรือค่าธรรมเนียมทางการเงิน ผู้ใช้ที่มีสิทธิ์สามารถสร้างตำแหน่งตามเป้าหมายการลงทุนและแนวโน้มการเติบโตระยะยาวของ Accenture
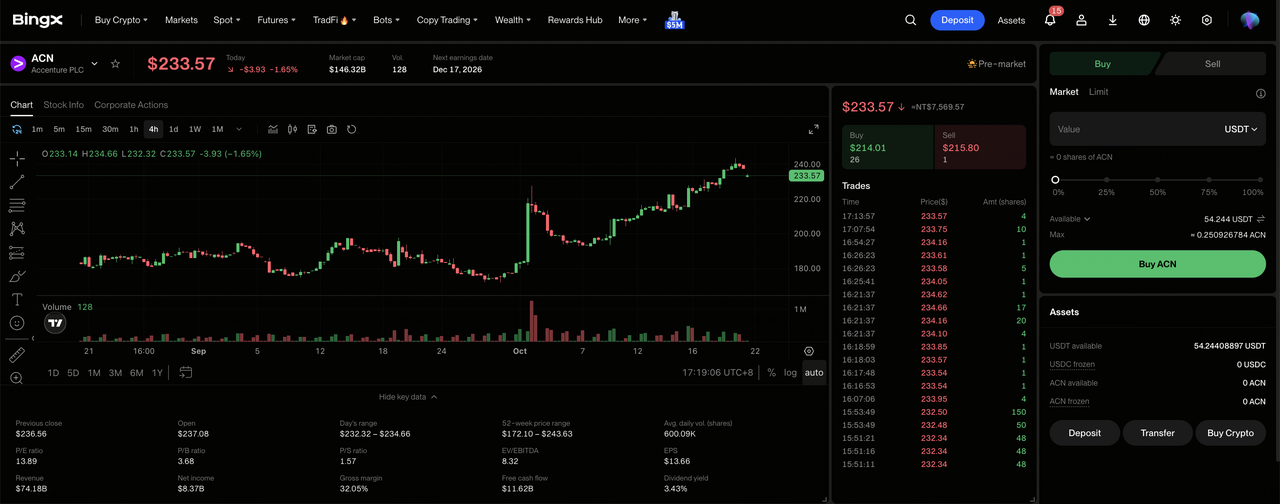
ขั้นตอนที่ 1: เข้าถึง BingX Stocks Trading สมัครสมาชิก หรือเข้าสู่ระบบ BingX ทำการยืนยันตัวตนที่จำเป็นให้เสร็จสมบูรณ์ และไปที่ "TradFi > Stocks" ยอมรับการเปิดเผยความเสี่ยงการซื้อขายหุ้นหากเข้าถึงผลิตภัณฑ์เป็นครั้งแรก
ขั้นตอนที่ 2: เตรียม USDT หรือ USDC ตรวจสอบให้แน่ใจว่าบัญชี Spot ของคุณมีเงินทุนเพียงพอสำหรับการซื้อ โอน USDT หรือ USDC จากบัญชี Fund หรือ Wealth ของคุณหากจำเป็น การซื้อแบบเศษส่วนเริ่มต้นจาก 5 USDC หรือ 0.0001 หุ้น
ขั้นตอนที่ 3: เลือก Accenture (ACN) เปิดตลาดหุ้น ค้นหา ACN และเลือก Accenture (ACN) ตรวจสอบราคาหุ้นปัจจุบัน รอบการซื้อขาย และประเภทคำสั่งที่มี
ขั้นตอนที่ 4: ซื้อหุ้น Accenture เลือก "ซื้อ" ป้อนจำนวนเงินลงทุนหรือจำนวนหุ้น และเลือก คำสั่ง market หรือ limit คำสั่ง market จะดำเนินการในราคาที่มีอยู่ในช่วงเวลาซื้อขายที่รองรับ ในขณะที่คำสั่ง limit จะดำเนินการในราคาที่ระบุหรือดีกว่าเมื่อมีสภาพคล่องเพียงพอ
ขั้นตอนที่ 5: ตรวจสอบและจัดการการถือครองของคุณ เปิด "Stocks > Positions" เพื่อติดตามหุ้น ACN และกำไรหรือขาดทุนที่ยังไม่รับรู้ ใช้ "All Orders" เพื่อตรวจสอบธุรกรรมหรือขายหุ้นเมื่อจำเป็น การชำระด้วย T+1 โดยทั่วไปส่งผลต่อเวลาที่รายได้จากการขายสามารถถอนได้ ไม่ใช่เวลาที่หุ้นสามารถขายได้
5 ความเสี่ยงหลักที่นักลงทุน Accenture ควรติดตามในปี 2026
ความสัมพันธ์กับองค์กร บริการที่หลากหลาย และการสร้างเงินสดที่แข็งแกร่งของ Accenture สนับสนุนแนวโน้มระยะยาว อย่างไรก็ตาม การเปลี่ยนแปลงราคาที่ขับเคลื่อนด้วย AI ความล่าช้าของโครงการ ต้นทุนกำลังแรงงาน และค่าใช้จ่ายการซื้อกิจการอาจกดดันความสามารถในการทำกำไรและชะลอการฟื้นตัว
- ระบบอัตโนมัติ AI อาจกดดันอัตรากำไรงานที่ปรึกษา: เมื่อ AI แทนที่งานที่ปรึกษาแบบดั้งเดิม ลูกค้าอาจเรียกร้องราคาที่ต่ำกว่าหรือการประหยัดด้านประสิทธิภาพการผลิต รายได้ต่อโครงการและอัตรากำไรอาจลดลงแม้อุปสงค์ AI จะเพิ่มขึ้น
- การแปลงการจองที่ช้าลงอาจจำกัดการเติบโต: การจอง Q4 จำนวน 22.17 พันล้านดอลลาร์ส่งสัญญาณอุปสงค์ที่ดี แต่การอนุมัติจากลูกค้าและความล่าช้าในการนำไปใช้งานอาจเลื่อนรายได้ออกไป ความล่าช้าที่ยืดเยื้ออาจผลักการเติบโตปีงบประมาณ 2027 ให้ต่ำกว่าพื้นคาดการณ์ 3%
- ต้นทุนกำลังแรงงานอาจจำกัดอัตรากำไร: พนักงานประมาณ 814,000 คนของ Accenture ต้องการการฝึกทักษะใหม่และการจัดการการใช้ประโยชน์อย่างต่อเนื่อง ต้นทุนการจัดหาบุคลากรที่เพิ่มขึ้นอาจท้าทายเป้าหมายอัตรากำไรจากการดำเนินงาน 15.9% ถึง 16.1%
- ค่าใช้จ่ายการซื้อกิจการอาจลดความยืดหยุ่นทางการเงิน: Accenture คืนผลตอบแทน 11.5 พันล้านดอลลาร์แก่ผู้ถือหุ้นในปีงบประมาณ 2026 และคาดว่าจะมีอย่างน้อย 9.5 พันล้านดอลลาร์ในปีงบประมาณ 2027 ต้นทุนการบูรณาการอาจกดดันสภาพคล่องหากกระแสเงินสดอิสระพลาดแนวโน้ม 11.0 พันล้านถึง 11.8 พันล้านดอลลาร์
- การเคลื่อนไหวของสกุลเงินและงบประมาณลูกค้าอาจชะลอการเติบโต: รายได้ Q4 เติบโต 7% ในสกุลเงินท้องถิ่นเทียบกับ 6% ในดอลลาร์สหรัฐ ซึ่งเน้นย้ำถึงความเสี่ยง FX การลดการใช้จ่ายขององค์กรอาจเลื่อนโครงการและกดดันรายได้และมูลค่า
ความคิดเห็นสุดท้าย: ควรลงทุนใน Accenture ในปี 2026 หรือไม่?
Accenture ออกจากปีงบประมาณ 2026 พร้อมอุปสงค์บริการที่กว้างขวางขึ้น: รายได้ Q4 เกินการคาดการณ์ ทั้งงานที่ปรึกษาและบริการที่มีการจัดการเติบโต และยอดการจอง 22.17 พันล้านดอลลาร์ให้อัตราส่วนการจองต่อการเรียกเก็บ 1.2 บริษัทสร้างกระแสเงินสดอิสระประจำปี 11.62 พันล้านดอลลาร์และวางแผนอัตรากำไรจากการดำเนินงานปีงบประมาณ 2027 ที่ 15.9% ถึง 16.1% สิ่งเหล่านี้เป็นรากฐานที่สำคัญสำหรับธุรกิจนำ AI ไปใช้งานในองค์กร แม้ว่าการประกาศยังคงต้องกลายเป็นการส่งมอบที่ลูกค้าจ่ายเงิน
กรณีกระทิง $300 ต้องการการเติบโตใกล้เพดานคาดการณ์ 6% พร้อมอัตรากำไรและกระแสเงินสดที่ขยายตัว กรณีหมี $175 จะมีน้ำหนักหากระบบอัตโนมัติกัดเซาะราคาหรือการจองไม่กลายเป็นรายได้ ระหว่างผลลัพธ์เหล่านั้น $230 ถึง $260 สะท้อนการดำเนินงานใกล้ช่วงของฝ่ายบริหาร นักลงทุนที่อนุรักษ์นิยมสามารถรอดูแนวทางรายได้ $18.95 พันล้านถึง $19.60 พันล้านดอลลาร์ ส่วนผสมการจอง และการเก็บเงินสดของไตรมาสถัดไปก่อนที่จะถือว่าการฟื้นตัวมีความยั่งยืน
การเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นอย่าง ACN มีความเสี่ยงสูงต่อการสูญเสียทุน การใช้จ่ายของลูกค้า ราคา AI ระยะเวลาสัญญา การใช้ประโยชน์จากกำลังแรงงาน การซื้อกิจการ และสกุลเงินสามารถสร้างการเคลื่อนไหวราคาที่รวดเร็ว ทำการวิจัยอิสระก่อนการจัดสรรทุน
บทความที่เกี่ยวข้อง
- การคาดการณ์ราคา IBM (IBM) ปี 2026: ซอฟต์แวร์และการเติบโตด้านควอนตัมสามารถผลักดัน IBM ไปสู่ $350 ได้หรือไม่?
- การคาดการณ์ราคา Workday (WDAY) ปี 2026: การนำ AI ไปใช้งานสามารถผลักดัน WDAY ไปสู่ $225 ได้หรือไม่?
- การคาดการณ์ราคา Salesforce (CRM) ปี 2026: การเติบโตที่นำโดย Agentforce สามารถผลักดัน CRM ไปสู่ $330 ได้หรือไม่?
- การคาดการณ์ราคา Oracle (ORCL) ปี 2026: การเติบโต AI Cloud สามารถผลักดัน ORCL ไปสู่ $260 ได้หรือไม่?
- แนวโน้มหุ้น Microsoft (MSFT) ปี 2026: Azure AI และการเติบโต Copilot สามารถผลักดันหุ้น MSFT ไปสู่ $550+ ได้หรือไม่?
