SentinelOne (S) продаёт подписочное программное обеспечение для кибербезопасности, которое защищает корпоративные конечные точки, облачные рабочие нагрузки и идентификационные данные. Регулярная клиентская база обеспечивает устойчивый механизм роста, тогда как Purple AI и более широкие модули Singularity направлены на увеличение расходов внутри этих аккаунтов. Доходность зависит от того, сможет ли платное внедрение платформы поддержать рост при одновременном улучшении маржи и сокращении разрыва между скорректированной прибылью и убытками по GAAP.
Последний квартал показал рост подписок и улучшение скорректированной прибыльности на фоне снижения валовой маржи. Выручка SentinelOne за 2 квартал 2027 финансового года выросла на 21% до $292 млн, а ARR увеличился на 22% до $1,218 млрд. Скорректированная операционная маржа достигла 10%, однако валовая маржа по GAAP снизилась с 75% до 72%. Следующий тест — выполнение прогноза по выручке на 3 квартал в диапазоне $309–311 млн при улучшении экономики подписок.
Прогноз акций S на 2026 год теперь определяется двумя конкурирующими точками зрения:
- Сценарий расширения платформы: Крупные клиенты подключают облачные и AI-модули, увеличивая повторяющуюся выручку, а восстановление валовой маржи превращает существующий скорректированный леверидж в более качественные показатели прибыли.
- Сценарий давления на маржу: Замедление расширения аккаунтов и снижение валовой прибыли приводят к тому, что расходы на продукт и вознаграждение на основе акций поглощают слишком большую часть выгоды от роста подписок.
Это руководство содержит анализ прогноза акций S, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе данных о прибыли SentinelOne, официальной информации о продуктах и записей Stock Analysis по 21 октября, а также как купить акции S на BingX TradFi за USDT или USDC.
5 главных фактов для инвесторов SentinelOne в октябре 2026 года
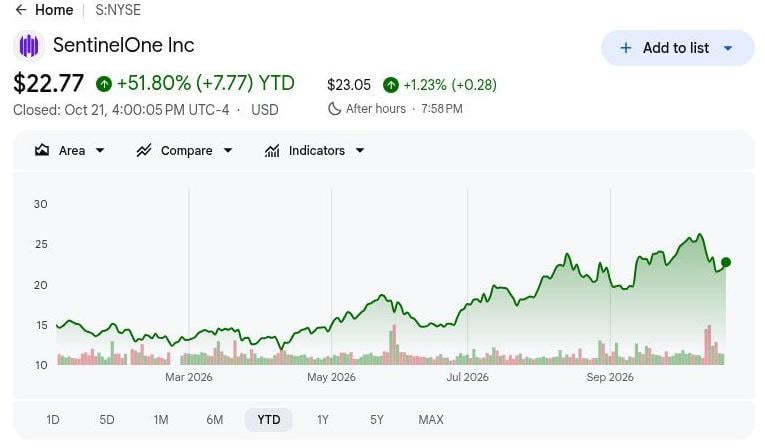
- S закрылась на уровне $22,77 21 октября, прибавив 51,80% с начала года: Акции остаются выше уровня начала года, что делает бычий сценарий с целевой ценой $32 зависимым от платного расширения платформы и улучшения маржи. Для дальнейшего роста необходимо, чтобы внедрение Singularity улучшило прибыль на акцию наряду с ростом повторяющейся выручки.
- Выручка за 2 квартал 2027 финансового года выросла на 21% до $292 млн: Скорректированная операционная маржа также улучшилась с 2% до 10%, демонстрируя более сильный леверидж расходов. Однако валовая маржа по GAAP снизилась с 75% до 72%, что делает важным разграничение между контролем операционных расходов и экономикой предоставления дополнительных подписок.
- ARR достиг $1,218 млрд по мере расширения крупных клиентских аккаунтов: Повторяющаяся база за 2 квартал выросла на 22%, а клиентов с ARR не менее $100 000 стало больше на 13% — до 1 715. Продления, платное внедрение модулей и маржа поставок определят, насколько этот масштаб подписок трансформируется в устойчивый рост прибыли.
- Прогноз выручки на 3 квартал в диапазоне $309–311 млн задаёт следующий тест: Руководство прогнозирует скорректированный операционный доход в размере $38–40 млн, что требует продолжения роста на фоне операционного левериджа. Признание доходов от подписок и стабилизация валовой маржи определят, поддержит ли этот прогноз устойчивое улучшение прибыльности платформы.
- Операционные убытки по GAAP остаются ограничением для акционерной доходности: SentinelOne отчиталась об отрицательной операционной марже в 31% при положительном скорректированном результате в 10%, а разводнённый убыток по GAAP составил $0,27 на акцию. Рост подписок должен покрывать затраты на поставку и вознаграждение, прежде чем скорректированный прогресс выразится в показателях прибыли на акцию.
Что такое SentinelOne?
Основанная в 2013 году, SentinelOne (S) разрабатывает программное обеспечение для кибербезопасности на базе искусственного интеллекта через платформу Singularity, которая защищает корпоративные конечные точки, облачные рабочие нагрузки и идентификационные данные, помогая командам безопасности обнаруживать угрозы и реагировать на них. Бизнес-модель на основе подписки генерирует повторяющуюся выручку от предприятий, провайдеров управляемых услуг безопасности и партнёров по каналам продаж. Годовая повторяющаяся выручка (ARR), рост числа крупных клиентов и расширение подписок — ключевые показатели эффективности, поскольку SentinelOne конкурирует с устоявшимися провайдерами кибербезопасности.
Стратегия роста SentinelOne сосредоточена на расширении за рамки защиты конечных точек в области облачной безопасности, защиты идентификационных данных и автономных операций безопасности. Технология Purple AI помогает командам безопасности расследовать угрозы, а платформа Singularity стимулирует более широкое корпоративное внедрение. Среди известных клиентов — NVIDIA, Mastercard, Lockheed Martin, Aston Martin и Carnival Corporation, что подтверждает внедрение в сферах технологий, финансовых услуг, обороны и туризма. По состоянию на 2026-07-31, ARR достиг $1,218 млрд, а 1 715 клиентов генерируют более $100 000 в год. Дальнейший рост зависит от расширения корпоративных подписок и улучшения прибыльности.
Обзор результатов SentinelOne (S) за 2 квартал 2027 финансового года: рост подписок сталкивается с растущими затратами и слабым прогнозом на 3 квартал
SentinelOne отчиталась о выручке за 2 квартал 2027 финансового года в размере $292 млн, что на 21% выше по сравнению с аналогичным периодом прошлого года, при росте ARR на 22% до $1,218 млрд и расширении крупных клиентских аккаунтов. Скорректированная операционная маржа улучшилась с 2% до 10%, тогда как валовая маржа по GAAP снизилась с 75% до 72%, а разводнённый убыток увеличился до $0,27 на акцию. При прогнозе выручки на 3 квартал в диапазоне $309–311 млн дальнейший рост зависит от конвертации платного внедрения платформы в улучшение маржи подписок и сокращение убытков по GAAP.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Выручка |
$242 млн, 2 кв. 2026 ФГ |
$292 млн |
Улучшение. Рост на 21% г/г. |
|
Годовая повторяющаяся выручка |
~$1,0 млрд, 2 кв. 2026 ФГ |
$1,218 млрд |
Расширение. Рост на 22% г/г. |
|
Клиенты с ARR ≥$100 тыс. |
1 513, 2 кв. 2026 ФГ |
1 715 |
Расширение. Рост на 13% г/г. |
|
Валовая маржа по GAAP |
75%, 2 кв. 2026 ФГ |
72% |
Снижение. Падение на три пункта. |
|
Валовая маржа non-GAAP |
79%, 2 кв. 2026 ФГ |
77% |
Снижение. Падение на два пункта. |
|
Операционная маржа non-GAAP |
2%, 2 кв. 2026 ФГ |
10% |
Улучшение. Рост на восемь пунктов. |
|
Разводнённая прибыль (убыток) на акцию по GAAP |
-$0,22, 2 кв. 2026 ФГ |
-$0,27 |
Ухудшение. Убыток на акцию вырос. |
|
Прогноз выручки на 3 квартал |
Новый перспективный прогноз |
$309–311 млн |
Прогноз. Диапазон на следующий квартал. |
- Выручка за 2 квартал 2027 финансового года выросла на 21% до $292 млн. Годовая повторяющаяся выручка (ARR) увеличилась на 22% до $1,218 млрд, отражая устойчивый рост подписок. Устойчивое признание выручки и генерация денежных средств будут важны для подтверждения силы корпоративного спроса.
- Число крупных корпоративных клиентов выросло на 13% до 1 715. Аккаунты с ARR не менее $100 000 расширились, поддерживая корпоративный рост SentinelOne. Более широкое внедрение облачных, идентификационных и AI-возможностей Singularity может привести к заключению более крупных контрактов и росту повторяющейся выручки.
- Скорректированная операционная маржа улучшилась до 10% с 2%. Операционная эффективность выросла, несмотря на снижение валовой маржи по GAAP до 72% с 75%. При том что операционная маржа по GAAP остаётся отрицательной на уровне 31%, дальнейшая дисциплина в области затрат и восстановление валовой маржи по-прежнему крайне важны.
- Расширение платформы укрепило предложение SentinelOne в области кибербезопасности. Singularity интегрирует защиту конечных точек, облачной среды и идентификационных данных, а Purple AI и автономные операции безопасности создают дополнительные возможности для расширения подписок. Будущий рост зависит от конвертации этих возможностей в платное внедрение и улучшения маржи.
- Прогноз выручки на 3 квартал в диапазоне $309–311 млн сигнализирует о продолжении роста. Руководство также ожидает скорректированного операционного дохода в размере $38–40 млн. Устойчивый спрос на подписки, улучшение валовой маржи и сокращение убытков по GAAP станут ключевыми показателями прогресса на пути к прибыльности.
Инвестиционный прогноз по SentinelOne (S) на 2026 год: бычий сценарий $32 против медвежьего $17
Центральный вопрос для S — сможет ли расширение AI- и облачных модулей Singularity стимулировать рост клиентской базы, пока валовая маржа восстанавливается с уровня 72%. Скорректированная операционная маржа в 10% за 2 квартал демонстрирует прогресс, однако убыток по GAAP и эффект от увеличения числа акций остаются существенными. Три редакционных сценария к концу года сочетают конвертацию ARR, выполнение прогноза на 3 квартал и качество маржи; они отдельны от целевых уровней аналитиков на примерно 12 месяцев.
Бычий сценарий: платное расширение платформы и восстановление маржи поддерживают цель $32
Более широкое платное внедрение модулей Singularity повысит валовую прибыль от подписок, тогда как существующая повторяющаяся база поддержит операционный леверидж. ARR за 2 квартал вырос на 22% до $1,218 млрд, а скорректированная операционная маржа достигла 10%, несмотря на снижение валовой маржи. Восстановление экономики поставок позволит направлять больше дополнительной выручки на финансирование прибыли, а не просто компенсировать затраты на расширение платформы.
Сценарий $32 получит поддержку, если выручка за 3 квартал превысит $311 млн, крупные аккаунты продолжат расширяться, а валовая маржа стабилизируется. Более высокая валовая прибыль в сочетании с сокращением убытков по GAAP сделает рост платформы более ценным в пересчёте на акцию.
Базовый сценарий: рост повторяющейся выручки компенсирует пробелы в прибыльности при уровне 23–27
Расширение повторяющихся подписок поддержит умеренный рост скорректированной прибыли, тогда как слабая валовая маржа продолжит ограничивать прогресс по GAAP. Выручка за 2 квартал выросла на 21%, скорректированная операционная маржа достигла 10%, однако операционная маржа по GAAP осталась отрицательной на уровне 31%. Выполнение следующего прогноза по продажам сохранит двигатель роста без устранения бремени расходов и вознаграждений для нынешних акционеров.
Диапазон 23–27 соответствует выручке за 3 квартал в пределах $309–311 млн и стабильной валовой маржи при продолжении убытков по GAAP. Такие условия оправдывают премию за повторяющийся рост, ограничивая при этом более высокую надбавку за краткосрочную прибыльность.
Медвежий сценарий: замедление расширения обнажает затраты на поставку при цене $17
Замедление расширения клиентской базы снизит дополнительную прибыль от подписок и обнажит затраты на поставку, которые уже давят на маржу. Валовая маржа по GAAP за 2 квартал снизилась до 72% с 75%, а разводнённый убыток вырос до $0,27 на акцию. Если конкурентные скидки или отложенные покупки модулей ослабят прирост ARR, расходы на продукт поглотят большую долю оставшегося прироста выручки.
Сценарий $17 станет более вероятным, если продажи за 3 квартал не достигнут нижней границы $309 млн, а валовая маржа продолжит ухудшаться. Более слабый рост повторяющейся выручки при устойчивых убытках по GAAP подорвёт улучшение прибыли, необходимое для поддержания более раннего восстановления акций.
Прогнозы цены акций S на 2026 год от аналитиков Уолл-стрит
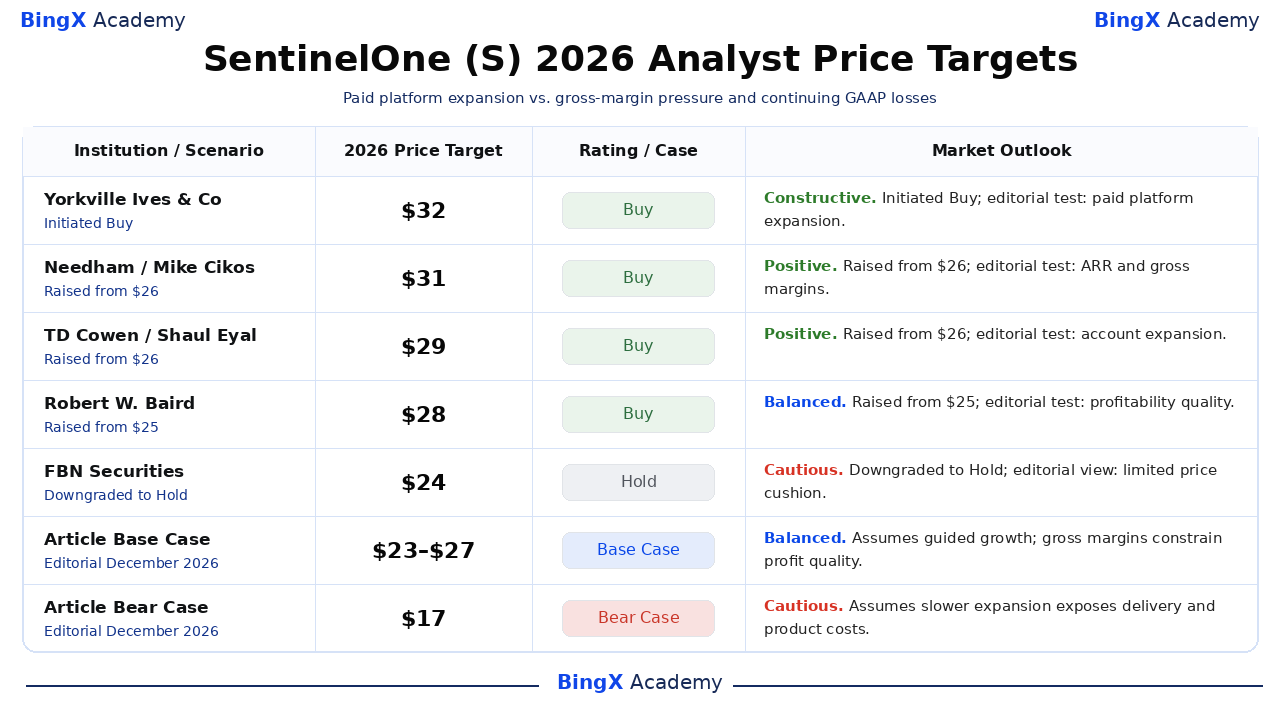
Приведённые рекомендации касаются обыкновенных акций S на NYSE и охватывают приблизительно 12-месячные горизонты аналитиков, нередко выходящие за пределы декабря 2026 года. Stock Analysis фиксирует датированные действия; рейтинги используют его стандартизированные метки. Разброс отражает различные подходы к оценке, а пояснения, помеченные как редакционные, представляют собой интерпретацию данной статьи. Строки «Базовый сценарий» и «Медвежий сценарий» являются отдельными редакционными сценариями к концу года.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Yorkville Ives & Co |
$32 |
Покупать |
Конструктивный. 2026-10-07: Инициирована рекомендация «Покупать» с целью $32. Редакционная позиция: платное внедрение AI и облака должно укрепить прибыль. |
|
Needham |
$31 |
Покупать |
Позитивный. 2026-10-13: Повышена с $26; рекомендация «Покупать» подтверждена. Редакционная позиция: расширение повторяющейся выручки нуждается в улучшении валовой маржи. |
|
TD Cowen |
$29 |
Покупать |
Позитивный. 2026-10-02: Повышена с $26; рекомендация «Покупать» подтверждена. Редакционная позиция: рост числа крупных аккаунтов должен трансформироваться в прибыль. |
|
Robert W. Baird |
$28 |
Покупать |
Сбалансированный. 2026-10-14: Повышена с $25; рекомендация «Покупать» подтверждена. Редакционная позиция: рост должен сократить разрыв между прибылью по GAAP и скорректированной прибылью. |
|
FBN Securities |
$24 |
Держать |
Осторожный. 2026-10-06: Понижена до «Держать» с целью $24. Редакционная позиция: ограниченный потенциал роста оставляет меньше пространства для ошибок в исполнении. |
|
Базовый сценарий статьи |
23–27 |
Базовый сценарий |
Сбалансированный. Редакционный сценарий на декабрь 2026 года. Предполагает прогнозируемый рост; валовая маржа ограничивает качество прибыли. |
|
Медвежий сценарий статьи |
$17 |
Медвежий сценарий |
Осторожный. Редакционный сценарий на декабрь 2026 года. Предполагает, что замедление расширения обнажает затраты на поставку и продукт. |
Как купить акции SentinelOne (S) на BingX
Покупайте и держите акции SentinelOne через BingX Stocks Trading за USDT или USDC, при условии листинга и соответствия требованиям аккаунта. SentinelOne предоставляет доступ к защите конечных точек, облачной безопасности, защите идентификационных данных и операциям безопасности с помощью AI. Квалифицированные пользователи могут формировать портфель в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты постоянных комиссий за финансирование.
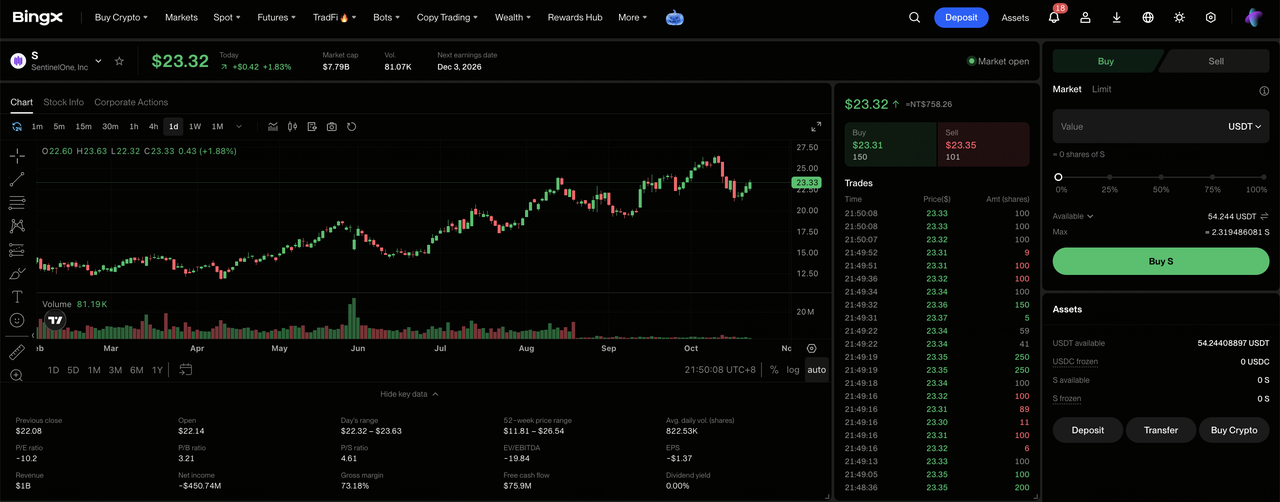
Шаг 1: Войдите в BingX Stocks Trading. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите Раскрытие рисков торговли акциями, если вы впервые пользуетесь этим продуктом.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спотовом аккаунте достаточно средств для покупки. При необходимости переведите USDT или USDC с вашего фондового аккаунта или аккаунта Wealth Account. Перед выбором размера инвестиции ознакомьтесь с минимальной суммой ордера и возможностью дробного владения для выбранной акции.
Шаг 3: Выберите SentinelOne (S). Откройте рынок акций, найдите Sentinel One (S) и убедитесь, что акция доступна для вашего аккаунта. Ознакомьтесь с информацией о компании, текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции SentinelOne. Выберите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые торговые сессии, тогда как лимитные ордера требуют указанной цены или лучшей, а также достаточной ликвидности для исполнения.
Шаг 5: Проверьте и управляйте своим портфелем. Откройте раздел «Акции > Позиции» для отслеживания акций S и нереализованной прибыли или убытка. Используйте раздел «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт по схеме T+1 в целом влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда купленные акции можно продать.
5 главных рисков для инвесторов SentinelOne в 2026 году
Повторяющиеся подписки SentinelOne, расширяющаяся платформа Singularity и растущее число крупных корпоративных аккаунтов поддерживают планы роста компании. Однако расширение клиентской базы, затраты на поставку, конвертация подписок и инвестиции в продукт остаются ключевыми рисками для прибыльности и акционерной доходности.
- Замедление расширения клиентской базы может сделать рост нестабильным: Число крупных аккаунтов достигло 1 715 во 2 квартале, однако рост подписок остаётся чувствительным к корпоративным бюджетам и платным покупкам модулей. Задержки продлений или расширений могут вызвать значительные колебания ARR и оказать давление на оценку.
- Затраты на поставку могут превысить рост выручки от подписок: Валовая маржа по GAAP за 2 квартал снизилась до 72% с 75%, что сократило прибыль с каждого доллара продаж. Продолжение расходов на облако и платформу может затянуть убытки, если экономика продаж и подписок не улучшится достаточно быстро.
- Конвертация подписок может отложить будущую прибыль: ARR компании SentinelOne в $1,218 млрд обеспечивает видимость выручки, однако сроки продлений и расширений остаются неопределёнными. Более медленная конвертация может ослабить краткосрочные ожидания роста, несмотря на повторяющуюся базу и прогноз на 3 квартал в $309–311 млн.
- Расширение продукта может принести более слабые, чем ожидалось, результаты: SentinelOne расширила Singularity в области защиты конечных точек, облака и идентификационных данных, а также Purple AI и автономных операций безопасности. Слабое платное внедрение, трудности с развёртыванием или дополнительные потребности в разработке могут ограничить рост валовой прибыли и снизить акционерную стоимость.
- Высокие ожидания роста могут усилить колебания курса акций: Рост S на 51,80% с начала года делает оценку зависимой от продолжения расширения подписок и улучшения прибыльности. Изменение настроений инвесторов, конкуренция или разочаровывающий прогноз могут спровоцировать значительное падение даже без существенных изменений в текущих продажах.
Заключительные мысли: стоит ли инвестировать в SentinelOne в 2026 году?
Квартальная выручка SentinelOne в $292 млн и ARR в $1,218 млрд демонстрируют масштаб её повторяющегося бизнеса в области безопасности. Расширение числа крупных аккаунтов и более широкое внедрение Singularity поддерживают рост подписок, а скорректированная операционная маржа в 10% свидетельствует об улучшении операционного левериджа. Поддержание этого прогресса будет зависеть от стабилизации валовой маржи и превращения расширения подписок в улучшение прибыльности по GAAP.
Бычий сценарий $32 предполагает более активное платное внедрение модулей, восстановление валовой маржи и выручку выше прогноза на 3 квартал. Базовый сценарий $23–27 отражает прогнозируемый рост подписок, тогда как медвежий сценарий $17 учитывает замедление расширения и давление на маржу. При закрытии акций S на уровне $22,77 21 октября инвесторам следует отслеживать, приводит ли рост платформы к устойчивому улучшению прибыли на акцию.
Напоминание о рисках: Повторяющаяся выручка от подписок SentinelOne не устраняет инвестиционный риск. Замедление расширения клиентской базы, устойчивое давление на валовую маржу или продолжающиеся убытки по GAAP могут ограничить прибыльность и акционерную доходность. Инвесторам следует оценить оценку стоимости, рост подписок и свою толерантность к риску перед покупкой акций S.
Похожие материалы
- Что такое BingX Stocks Trading? Руководство для начинающих по торговле акциями США и ETF с помощью криптовалюты
- Как купить акции США на BingX за USDT или USDC: руководство для начинающих
- CrowdStrike (CRWD): прогноз цены на 2026 год — смогут ли AI-безопасность и Falcon Flex подтолкнуть CRWD к $280?
- Palo Alto Networks (PANW): прогноз цены на 2026 год — смогут ли рост AI-безопасности подтолкнуть PANW к $475?
- Cisco (CSCO): прогноз цены акций на 2026 год — смогут ли рост AI и Splunk вернуть CSCO к $90?
- Palantir (PLTR): прогноз цены акций на 2026 год — смогут ли рост коммерческого сегмента в США на 149% подтолкнуть PLTR к $255?
