
Goldman Sachs (GS) консультирует компании, финансирует и торгует позициями клиентов, а также управляет капиталом институциональных и частных инвесторов. Подразделение Global Banking & Markets обеспечивает циклический источник прибыли, тогда как Asset & Wealth Management формирует более широкую базу регулярных комиссий по мере роста клиентских активов. Инвестиционная привлекательность зависит от способности поддерживать высокую доходность после учёта вознаграждения, кредитных издержек и капитала баланса, необходимого для обеспечения рыночной деятельности.
Последний квартал продемонстрировал значительный годовой рост прибыли при менее благоприятном последовательном сравнении. Выручка Goldman Sachs за 3 квартал 2026 года выросла на 23% до $18,68 млрд на фоне резкого увеличения доходов от операций с акциями и инвестиционно-банковских комиссий. Расходы увеличились на 20% до $11,31 млрд, тогда как выручка оказалась на 8% ниже показателя 2 квартала. Следующий тест — способность клиентской активности и регулярных комиссий за управление поддерживать годовую рентабельность собственного капитала на уровне 18,7%.
Прогноз акций GS на 2026 год теперь сосредоточен на двух конкурирующих сценариях:
- Сценарий устойчивой доходности: Финансирование операций с акциями и завершённые сделки поддерживают прибыль, тогда как растущая база комиссий за управление активами расширяет поддержку прибыльности за рамками последнего всплеска торговой активности.
- Сценарий циклической нормализации: Снижение рыночной активности и сокращение числа завершённых сделок обнажают расходы на вознаграждение и кредитные издержки, снижая доходность даже при продолжении генерации комиссий франшизой по управлению благосостоянием.
В этом руководстве анализируется прогноз акций GS, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе данных о прибыли Goldman Sachs, официальной информации о продуктах и записей Stock Analysis по состоянию на 21 октября, а также способов покупки акций GS на BingX TradFi за USDT или USDC.
5 ключевых фактов для инвесторов Goldman Sachs в октябре 2026 года
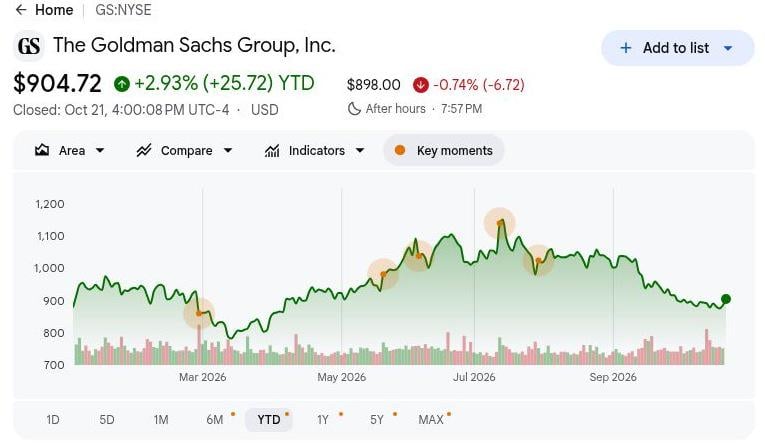
- GS закрылась на уровне $904,72 21 октября, прибавив 2,93% с начала года: Акции остаются вблизи уровня начала года, что делает бычий сценарий с целевой ценой $1 150 зависимым от устойчивой клиентской активности и высокой рентабельности собственного капитала. Дальнейший рост требует, чтобы регулярные комиссии поддерживали прибыльность по мере нормализации объёмов торгов и сделок.
- Чистая выручка за 3 квартал выросла на 23% до $18,68 млрд в годовом выражении: Разводнённая прибыль на акцию также увеличилась до $17,01 с $12,25, что свидетельствует о повышении годовой прибыльности. Вместе с тем выручка снизилась на 8% по сравнению со 2 кварталом, что делает важным разграничение годового восстановления и устойчивого квартального уровня прибыли.
- Доходы от операций с акциями достигли $6,44 млрд на фоне усиления клиентской активности: Результат 3 квартала вырос на 72% и включал около $3,37 млрд доходов от финансирования, расширяя прибыль, обеспеченную балансовыми активами. Стоимость фондирования, кредитная экспозиция и требования к капиталу определят, насколько эта деятельность способствует устойчивой рентабельности собственного капитала.
- Инвестиционно-банковские комиссии выросли на 21%, тогда как портфель комиссий сократился: Признанные комиссии за 3 квартал составили около $3,22 млрд, однако портфель снизился по сравнению со 2 кварталом, несмотря на более активную завершённость бизнеса. Новые мандаты и последующее завершение сделок определят, перерастёт ли последняя выручка в устойчивые банковские доходы.
- Регулярные комиссии за управление обеспечивают поддержку на фоне существенной нагрузки по расходам: Комиссии за управление и прочие комиссии составили около $3,59 млрд, при общефирменных расходах в $11,31 млрд и кредитных резервах в $368 млн. Эти комиссии поддерживают прибыль, хотя контроль над расходами и кредитные показатели остаются необходимыми для поддержания доходности.
Что такое Goldman Sachs?
Goldman Sachs (GS) — глобальный инвестиционный банк и компания финансовых услуг, обслуживающая корпорации, правительства, институциональных инвесторов и состоятельных частных лиц. Подразделение Global Banking & Markets предоставляет консультационные услуги по слияниям и поглощениям, андеррайтинг ценных бумаг, торговые и финансовые услуги. Asset & Wealth Management генерирует регулярные комиссии за управление от надзора за инвестициями клиентов наряду с инвестиционными доходами. Выручка зависит от активности в сделках, состояния финансовых рынков, объёмов клиентских торгов и активов под управлением, что делает диверсификацию и эффективность капитала важными для прибыльности.
Стратегия роста Goldman Sachs сосредоточена на расширении институционального финансирования, укреплении инвестиционно-банковской деятельности и увеличении регулярных доходов от управления активами. В 2026 году компания сотрудничала с NVIDIA и другими финансовыми организациями в рамках инициатив по финансированию инфраструктуры ИИ, нацеленных на привлечение более $500 млрд совокупного стороннего капитала, тогда как Инвестиционное управление Катара изложило планы инвестировать до $25 млрд через фонды под управлением Goldman Sachs и совместные инвестиции. Компания также расширяет свои инвестиционные возможности посредством запланированного приобретения NEOS Investments и LCN Capital Partners. С активами под управлением, достигшими $4,097 трлн в 3 квартале, эти инициативы направлены на укрепление регулярных комиссий и долгосрочных инвестиционных доходов.
Обзор результатов Goldman Sachs (GS) за 3 квартал 2026 года: рекордная выручка от операций с акциями повышает прибыль на акцию, несмотря на рост расходов
Goldman Sachs сообщила о чистой выручке за 3 квартал 2026 года в размере $18,68 млрд, что на 23% выше в годовом выражении, при поддержке активной торговли акциями и инвестиционно-банковской деятельности. Разводнённая прибыль на акцию выросла на 39% до $17,01, тогда как доходы от операций с акциями резко возросли на 72% до $6,44 млрд. Вместе с тем операционные расходы увеличились на 20% до $11,31 млрд, а кредитные резервы составили $368 млн. При годовой рентабельности собственного капитала (ROE) на уровне 18,7% устойчивый рост прибыли будет зависеть от клиентской торговой активности, новых инвестиционно-банковских мандатов и контроля над расходами.
|
Финансовый показатель |
Прогноз / Консенсус |
Факт / Отчёт |
Сюрприз |
|
Чистая выручка |
$15,18 млрд, 3 кв. 2025 |
$18,68 млрд |
Улучшение. Рост на 23% г/г. |
|
Разводнённая прибыль на акцию |
$12,25, 3 кв. 2025 |
$17,01 |
Выше. Рост на 39% г/г. |
|
Доходы от операций с акциями |
~$3,74 млрд, 3 кв. 2025 |
$6,44 млрд |
Резкий рост. Рост на 72% г/г. |
|
Инвестиционно-банковские комиссии |
~$2,66 млрд, 3 кв. 2025 |
$3,22 млрд |
Улучшение. Рост на 21% г/г. |
|
Выручка Asset & Wealth |
Сравнение с предыдущим годом |
$5,05 млрд |
Расширение. Рост на 14% г/г. |
|
Операционные расходы |
Сравнение с предыдущим годом |
$11,31 млрд |
Увеличились. Рост на 20% г/г. |
|
Кредитные резервы |
$339 млн, 3 кв. 2025 |
$368 млн |
Выше. Увеличение на $29 млн. |
|
Годовая ROE |
Показатель 3 кв. 2026 |
18,70% |
Доходность. Годовой результат квартала. |
- Чистая выручка за 3 квартал выросла на 23% до $18,68 млрд. Выручка снизилась на 8% последовательно, несмотря на сильный годовой рост, что отражает изменения в объёмах торгов и транзакционной активности. Устойчивый клиентский спрос и восстановление инвестиционно-банковской деятельности будут важны для сохранения импульса прибыли.
- Доходы от операций с акциями резко выросли на 72% до $6,44 млрд. Более активная клиентская торговля и около $3,37 млрд доходов от финансирования обеспечили результат. Продолжение институциональной активности и финансового спроса может поддержать прибыль, хотя рыночная конъюнктура и стоимость капитала влияют на прибыльность.
- Разводнённая прибыль на акцию выросла на 39% до $17,01, несмотря на рост расходов. Операционные расходы увеличились на 20% до $11,31 млрд, а кредитные резервы выросли до $368 млн. Более высокая выручка от торгов и банковских операций поддержала прибыльность, однако поддержание операционной эффективности будет важно по мере нормализации рыночной активности.
- Активы под управлением достигли $4,097 трлн. Чистый долгосрочный приток составил $97 млрд, обеспечивая около $3,59 млрд комиссий за управление и прочих комиссий. Расширение активов, генерирующих комиссии, укрепляет регулярную выручку и снижает зависимость от чувствительной к рынку торговой и консультационной деятельности.
- Инвестиционно-банковские комиссии выросли на 21% до $3,22 млрд. Более активная транзакционная деятельность поддержала квартальные результаты, хотя банковский портфель снизился по сравнению со 2 кварталом. Пополнение консультационных и андеррайтинговых мандатов, завершение сделок и поддержание дисциплины расходов будут важны для будущего роста выручки.
Инвестиционный прогноз Goldman Sachs (GS) на 2026 год: бычий сценарий $1 150 против медвежьего сценария $730
Прогноз Goldman на оставшуюся часть года зависит от того, смогут ли клиентское финансирование и завершённые банковские мандаты поддерживать высокую доходность, тогда как комиссии за управление обеспечивают более стабильную базу. Годовая ROE за 3 квартал в 18,7% демонстрирует потенциал прибыли, однако рост расходов и снижение последовательной выручки ограничивают простую экстраполяцию. Представленные ниже редакционные сценарии на декабрь 2026 года связывают устойчивость этих доходов с расходами, потребностями в капитале и оценкой, которую могут присвоить инвесторы.
Бычий сценарий: усиление клиентского финансирования и активности сделок толкает GS к $1 150
Устойчивое клиентское финансирование и возобновление завершения сделок повысили бы прибыль, тогда как регулярные комиссии за управление обеспечивали бы дополнительную поддержку. Доходы от операций с акциями в 3 квартале выросли на 72% до $6,44 млрд, а комиссии за управление и прочие комиссии составили $3,59 млрд. Если эти доходы будут расти быстрее, чем расходы на вознаграждение и кредитные издержки, Goldman сможет сохранить высокую доходность, не завися исключительно от ещё одного исключительного скачка торговой активности.
Сценарий с целевой ценой $1 150 получит поддержку, если банковские мандаты пополнят портфель, клиентское финансирование останется сильным, а расходы будут расти медленнее выручки. Сохранение доходности вблизи уровня 3 квартала обосновало бы более высокую оценку устойчивой доходной мощности.
Базовый сценарий: стабильные комиссии за управление удерживают GS в диапазоне $920–$1 020
Регулярные комиссии за управление смягчали бы более нормальную торговую и банковскую активность, обеспечивая устойчивую прибыль, несмотря на сохраняющееся бремя операционных расходов. Комиссии за управление и прочие комиссии в 3 квартале составили $3,59 млрд, тогда как чистая выручка снизилась на 8% последовательно, а расходы выросли на 20% в годовом выражении. Стабильные клиентские активы и контролируемые кредитные отчисления поддержали бы доходность без необходимости в ещё одном выдающемся квартале операций с акциями.
Диапазон $920–$1 020 соответствовал бы устойчивым комиссиям за управление, обычным банковским завершениям и доходности ниже последнего пика, но всё ещё здоровой. Эти условия сохранили бы премию оценки для франшизы, тогда как циклическая выручка и расходы на вознаграждение ограничивают дальнейшее расширение.
Медвежий сценарий: снижение клиентской активности и рост расходов тянут GS к $730
Снижение торговой активности и активности сделок сократило бы выручку быстрее, чем база регулярных комиссий способна поглотить расходы на вознаграждение и кредитные издержки. Расходы за 3 квартал составили $11,31 млрд, а резервы достигли $368 млн, несмотря на исключительно сильный результат по операциям с акциями. Снижение клиентских балансов или задержки банковских завершений обнажили бы эту базу расходов и снизили прибыль, генерируемую из вложенного компанией капитала.
Сценарий с целевой ценой $730 станет более вероятным, если слабость портфеля комиссий сохранится, а торговая активность нормализуется на фоне роста кредитных издержек. Существенное снижение доходности тогда сократит как краткосрочные ожидания прибыли, так и премию, которую инвесторы присваивают франшизе.
Прогнозы цены акций GS на 2026 год от аналитиков Уолл-стрит
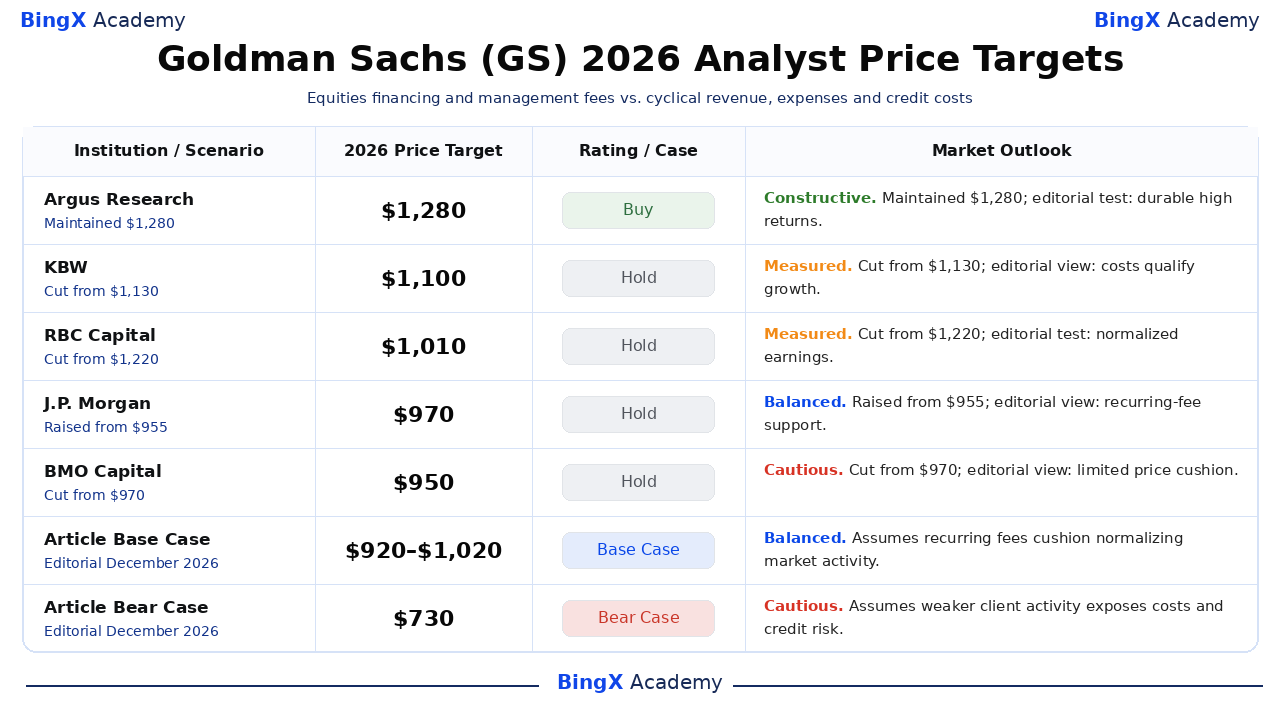
Выбранные оценки касаются обыкновенных акций GS на NYSE и охватывают примерно 12-месячные горизонты аналитиков, нередко выходящие за пределы декабря 2026 года. Stock Analysis фиксирует датированные действия; рейтинги используют его стандартизированные обозначения. Разброс отражает различные оценки стоимости, тогда как пояснения, помеченные как редакционные, являются интерпретацией данной статьи. Строки «Базовый сценарий» и «Медвежий сценарий» представляют собой отдельные редакционные сценарии на конец года.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Argus Research |
$1 280 |
Покупать |
Конструктивно. 2026-10-14: сохранён рейтинг «Покупать» и цель $1 280. Редакционная точка зрения: высокая доходность требует устойчивых комиссий за пиком торговой активности. |
|
KBW |
$1 100 |
Держать |
Взвешенно. 2026-10-14: снижена с $1 130; сохранён рейтинг «Держать». Редакционная точка зрения: расходы умеряют выгоду от высокой клиентской активности. |
|
RBC Capital |
$1 010 |
Держать |
Взвешенно. 2026-10-14: снижена с $1 220; сохранён рейтинг «Держать». Редакционная точка зрения: нормализованная рыночная выручка может ограничить доходную мощность. |
|
J.P. Morgan |
$970 |
Держать |
Сбалансированно. 2026-10-16: повышена с $955; сохранён рейтинг «Держать». Редакционная точка зрения: регулярные комиссии могут обеспечивать умеренную поддержку оценки. |
|
BMO Capital |
$950 |
Держать |
Осторожно. 2026-10-19: снижена с $970; сохранён рейтинг «Держать». Редакционная точка зрения: близость к целевой цене оставляет ограниченный потенциал роста. |
|
Базовый сценарий статьи |
$920–$1 020 |
Базовый сценарий |
Сбалансированно. Редакционный сценарий на декабрь 2026 года. Предполагает, что регулярные комиссии смягчают нормализацию рыночной активности. |
|
Медвежий сценарий статьи |
$730 |
Медвежий сценарий |
Осторожно. Редакционный сценарий на декабрь 2026 года. Предполагает, что снижение клиентской активности обнажает расходы и кредитный риск. |
Как купить акции Goldman Sachs (GS) на BingX
Покупайте и держите акции Goldman Sachs через торговлю акциями BingX за USDT или USDC, при условии наличия листинга и соответствия требованиям аккаунта. Goldman Sachs предоставляет доступ к инвестиционно-банковской деятельности, торговле, управлению активами и управлению благосостоянием на глобальных финансовых рынках. Подходящие пользователи могут формировать позиции в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты постоянных финансовых комиссий.
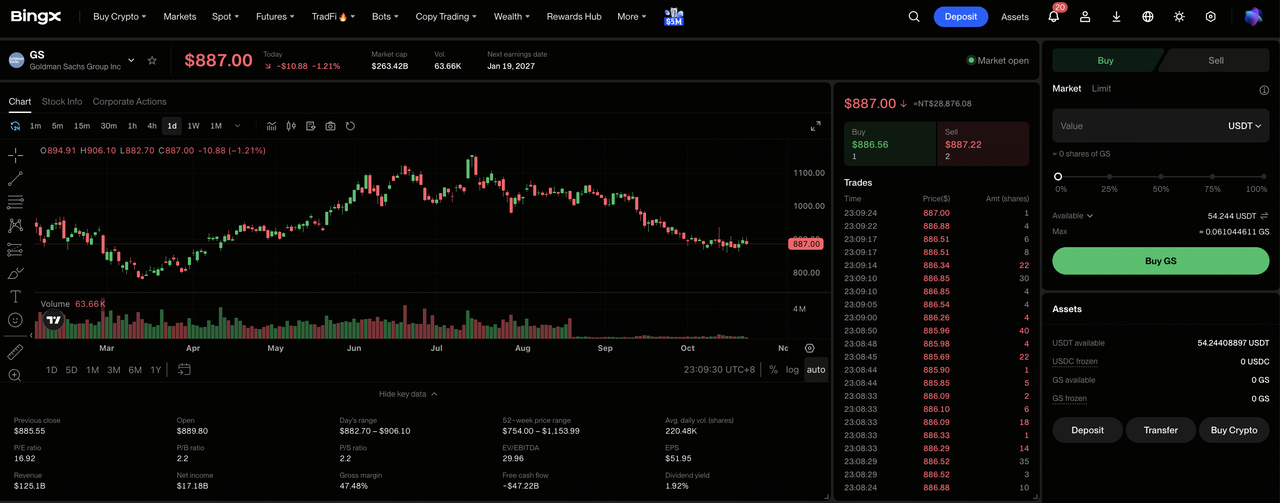
Шаг 1: Перейдите в раздел торговли акциями BingX. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите раскрытие рисков торговли акциями при первом использовании продукта.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спотовом счёте достаточно средств для совершения покупки. При необходимости переведите USDT или USDC со своего счёта фонда или счёта богатства. Перед выбором размера инвестиции ознакомьтесь с минимальной суммой ордера по выбранной акции и возможностью дробного приобретения.
Шаг 3: Выберите Goldman Sachs (GS). Откройте рынок акций, найдите Goldman Sachs (GS) и убедитесь, что акция доступна для вашего аккаунта. Ознакомьтесь с информацией о компании, текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции Goldman Sachs. Нажмите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые сессии, тогда как лимитные ордера требуют исполнения по указанной цене или лучше при наличии достаточной ликвидности.
Шаг 5: Просматривайте свои позиции и управляйте ими. Откройте раздел «Акции > Позиции», чтобы отслеживать акции GS и нереализованную прибыль или убыток. Используйте «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1 обычно влияет на время, когда выручка от продажи становится доступной для вывода, а не на возможность продажи купленных акций.
5 главных рисков для инвесторов Goldman Sachs в 2026 году
Сильные институциональные связи Goldman Sachs, расширяющийся бизнес по управлению активами и диверсифицированные источники выручки поддерживают прогноз прибыли. Вместе с тем торговая волатильность, рост расходов, инвестиционно-банковская активность и требования к капиталу могут оказать давление на прибыльность и доходность для акционеров.
- Снижение торговой активности может оказать давление на выручку: Доходы от операций с акциями в 3 квартале достигли $6,44 млрд при поддержке активной клиентской торговли и финансового спроса. Снижение объёмов торгов или финансовых балансов может сократить прибыль и рентабельность собственного капитала.
- Рост операционных расходов может ограничить маржу: Операционные расходы за 3 квартал выросли на 20% до $11,31 млрд. Более высокие затраты на вознаграждение и инфраструктуру могут снизить прибыльность, если доходы от торгов и комиссии за управление будут расти медленнее.
- Задержки в инвестиционно-банковской деятельности могут ограничить рост комиссий: Инвестиционно-банковские комиссии за 3 квартал составили $3,22 млрд, однако портфель сделок последовательно снизился. Задержки слияний, андеррайтинговой деятельности или завершения сделок могут снизить прозрачность будущей выручки.
- Требования к капиталу могут ограничить доходность для акционеров: Goldman выкупила акции на $3 млрд в 3 квартале, тогда как торговая и финансовая деятельность потребовала значительного капитала. Более высокие кредитные резервы или нормативные требования к капиталу могут ограничить будущие обратные выкупы и рост прибыли на акцию.
- Снижение доходности может оказать давление на оценку: Годовая рентабельность собственного капитала Goldman за 3 квартал достигла 18,7% при поддержке высокой рыночной активности. Замедление торговли, снижение инвестиционных результатов или рост кредитных издержек могут снизить доходность и спровоцировать падение цены акций.
Заключение: стоит ли инвестировать в Goldman Sachs в 2026 году?
Квартальная чистая выручка Goldman Sachs в $18,68 млрд и годовая рентабельность собственного капитала в 18,7% демонстрируют потенциал прибыли на активных рынках. Финансирование операций с акциями и завершённые банковские сделки поддерживают прибыль, тогда как более широкая база комиссий за управление активами добавляет выручку помимо транзакционной деятельности. Поддержание этой доходности будет зависеть от пополнения банковского портфеля и сдерживания расходов на вознаграждение и кредитных издержек по мере нормализации рыночной конъюнктуры.
Бычий сценарий с целевой ценой $1 150 предполагает устойчивую торговую силу, рост регулярных комиссий и сохранение высокой рентабельности собственного капитала. Базовый сценарий в диапазоне $920–$1 020 отражает устойчивость комиссий, тогда как медвежий сценарий с целевой ценой $730 учитывает снижение активности и рост расходов. При закрытии GS на уровне $904,72 21 октября инвесторам следует отслеживать, способны ли регулярные доходы поддерживать прибыльность по мере нормализации объёмов транзакций.
Предупреждение о рисках: Диверсифицированный финансовый бизнес Goldman Sachs не устраняет инвестиционный риск. Снижение торговой активности, сокращение числа завершённых банковских сделок или рост кредитных издержек могут снизить прибыль и доходность для акционеров. Инвесторам следует оценить оценку компании, рентабельность собственного капитала и собственную терпимость к риску перед покупкой акций GS.
Дополнительное чтение
- Как купить американские акции на BingX за USDT или USDC: руководство для начинающих
- Лучшие акции финансовых услуг и финтех для покупки в 2026 году на фоне агентного ИИ и смены рельсов стейблкоинов
- Прогноз цены акций Morgan Stanley (MS) на 2026 год: способны ли сильные рынки капитала вывести MS к $270?
- Прогноз цены акций JPMorgan Chase (JPM) на 2026 год: крепостная защита или ИИ-управляемая альфа при $341?
- Прогноз цены акций Mastercard (MA) на 2026 год: способен ли трансграничный рост вывести MA к $760?
