


Berkshire Hathaway (BRK.B) владеет страховым, железнодорожным, энергетическим, производственным и сервисным бизнесом, обслуживающим потребителей и компании. Страховой флоат и устоявшиеся дочерние компании обеспечивают базу доходов, тогда как приобретения и обратный выкуп акций создают пути к увеличению стоимости на акцию. Дисциплина андеррайтинга, цены поглощений и доходность реинвестирования определяют, достаточно ли развёртывание существенной ликвидности улучшает прибыль для обоснования более высокой оценки.
Последний квартал продемонстрировал более высокую прибыль дочерних компаний наряду с более слабыми страховыми результатами. Выручка Berkshire Hathaway за 2 квартал 2026 года достигла 101,81 млрд долларов, увеличившись на 10,0%, тогда как операционная прибыль составила 12,98 млрд долларов. Чистая прибыль более чем удвоилась и достигла 25,67 млрд долларов, однако прибыль от страхового андеррайтинга снизилась до 1,73 млрд долларов. Следующим испытанием станет вопрос о том, смогут ли операционные улучшения и развёртывание капитала компенсировать давление убытков и снижение инвестиционного дохода от страхования.
Прогноз акций BRK.B на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий развёртывания капитала: Обратный выкуп акций, приобретения и более высокая прибыль промышленных подразделений могут увеличить стоимость на акцию по мере того, как Грег Абель вкладывает больше капитала, не ослабляя дисциплину андеррайтинга.
- Сценарий страхового давления: Рост расходов по убыткам, снижение доходности реинвестирования и дорогостоящие поглощения могут поглотить операционные достижения и ограничить доходность, несмотря на значительные денежные средства и инвестиционные активы Berkshire.
Данное руководство разбирает прогноз акций BRK.B, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе публикации финансовых результатов Berkshire за 2 квартал от 8 августа, формы 10-Q и рыночных данных по состоянию на 21 октября, а также рассматривает как купить акции BRK.B на BingX TradFi за USDT.
Топ-5 вещей, которые инвесторам Berkshire Hathaway нужно знать в октябре 2026 года
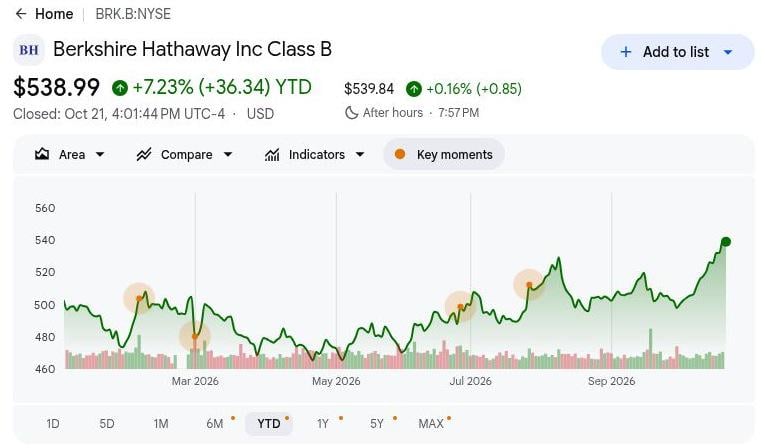
- BRK.B закрылась на уровне $538,99 21 октября, прибавив 7,23% с начала года: Акции по-прежнему выше уровня начала года, что делает бычий сценарий с целевой отметкой $620 зависимым от улучшения страховых результатов и продуктивного развёртывания капитала. Дальнейший рост требует, чтобы увеличение прибыли дочерних компаний трансформировалось в устойчивую доходность на акцию.
- Выручка за 2 квартал выросла на 10,0% до 101,81 млрд долларов по мере роста операционной прибыли: Операционная прибыль увеличилась на 16,3% до 12,98 млрд долларов, демонстрируя рост прибыли выше уровня продаж. Тем не менее благоприятные валютные колебания способствовали этому улучшению, что делает важным разграничение между результатами дочерних компаний и изменениями валютных эффектов.
- Страховой флоат достиг 177,5 млрд долларов, поддерживая инвестиционную базу Berkshire: Июньский баланс увеличился приблизительно на 1,1 млрд долларов по сравнению с концом 2025 года, предоставляя средства, удерживаемые до выплаты убытков. Дисциплина андеррайтинга и инвестиционная доходность определят, насколько это финансирование вносит вклад в прибыль после выполнения обязательств перед страхователями.
- Поглощение Taylor Morrison расширяет операции Berkshire в жилищном строительстве: Berkshire завершила покупку 24 июля приблизительно за 6,8 млрд долларов собственного капитала, объединив её со строительными операциями Clayton. Спрос на жильё и результаты интеграции определят, обеспечит ли расширенный бизнес привлекательную доходность на вложенный капитал.
- Обратный выкуп акций на приблизительно 4,5 млрд долларов во 2 квартале увеличил развёртывание капитала: Темп выкупа ускорился по сравнению с приблизительно 234 млн долларов в 1 квартале, тогда как денежные средства и казначейские векселя остались на уровне около 364,7 млрд долларов за вычетом неурегулированных покупок. Это поддерживает дальнейшие инвестиции, хотя доходность поглощений и цены выкупа определяют выгоду для оставшихся акционеров.
Что такое Berkshire Hathaway (BRK.B)?
Berkshire Hathaway — это конгломерат со штаб-квартирой в Омахе, чьи предприятия охватывают страхование, грузовые железные дороги, коммунальные услуги, производство, сервис и розничную торговлю. Её операционная модель сочетает децентрализованное управление дочерними компаниями с распределением капитала на уровне материнской компании, что позволяет сохранять прибыль или перераспределять её между отраслями. GEICO, BNSF, Berkshire Hathaway Energy и Clayton обслуживают страхователей, грузоотправителей, потребителей энергии и покупателей жилья. Berkshire получает прибыль от андеррайтинга, инвестиционный доход и операционную прибыль дочерних компаний, тогда как изменения в её портфеле котируемых акций также отражаются в отчётной чистой прибыли.
Под руководством генерального директора Грега Абеля Berkshire развёртывает капитал посредством поглощений, котируемых акций и обратного выкупа акций, сохраняя финансовую гибкость. В январе была завершена сделка по поглощению OxyChem, добавившей химические вещества, используемые в водоподготовке, производстве и строительстве. Taylor Morrison присоединилась в июле и объединяется со строительными операциями Clayton, создавая более крупную платформу в 21 штате и 52 жилищных рынках. Говард Баффет стал председателем совета директоров в сентябре, тогда как Уоррен Баффет остаётся директором и почётным председателем. Эти изменения делают доходность поглощений, исполнение дочерними компаниями своих обязательств и преемственность в дисциплине распределения капитала главными мерилами переходного периода.
Обзор финансовых результатов Berkshire Hathaway (BRK.B) за 2 квартал 2026 года: операционная прибыль растёт, страховая прибыль снижается
Berkshire Hathaway отчиталась о выручке за 2 квартал 2026 года в размере 101,81 млрд долларов, что на 10,0% больше в годовом выражении, при этом прибыль производственного, сервисного и розничного сегментов выросла на 24,1% до 4,47 млрд долларов. Операционная прибыль увеличилась на 16,3% до 12,98 млрд долларов, тогда как прибыль от андеррайтинга снизилась на 13,1% до 1,73 млрд долларов, а валютные движения поддержали это улучшение. При страховом флоате в 177,5 млрд долларов и обратном выкупе акций примерно на 4,5 млрд долларов в квартал будущая доходность зависит от поддержания прибыли дочерних компаний, восстановления рентабельности андеррайтинга и развёртывания капитала по привлекательным ценам.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Выручка за 2 квартал |
$92,52 млрд годом ранее |
$101,81 млрд |
Выше. Рост на 10,0% в годовом выражении. |
|
Операционная прибыль за 2 квартал |
$11,16 млрд годом ранее |
$12,98 млрд |
Улучшение. Рост на 16,3% в годовом выражении. |
|
Чистая прибыль по GAAP за 2 квартал |
$12,37 млрд годом ранее |
$25,67 млрд |
Выше. Включает $12,68 млрд инвестиционной прибыли. |
|
Страховой андеррайтинг |
$1,99 млрд годом ранее |
$1,73 млрд |
Ниже. Снижение на 13,1% в годовом выражении. |
|
Инвестиционный доход от страхования |
$3,37 млрд годом ранее |
$3,06 млрд |
Ниже. Снижение на 9,1% в годовом выражении. |
|
Прибыль BNSF |
$1,47 млрд годом ранее |
$1,56 млрд |
Улучшение. Рост на 6,3% в годовом выражении. |
|
Производство, сервис и розничная торговля |
$3,60 млрд годом ранее |
$4,47 млрд |
Улучшение. Рост на 24,1% в годовом выражении. |
|
Обратный выкуп акций за 2 квартал |
$234 млн в 1 квартале 2026 года |
Около $4,5 млрд |
Ускорение. Объём выкупа существенно вырос по сравнению с 1 кварталом. |
- Выручка за 2 квартал выросла до 101,81 млрд долларов, увеличившись на 10,0% в годовом выражении. Операционная прибыль увеличилась до 12,98 млрд долларов с 11,16 млрд долларов годом ранее, отражая рост дочерних компаний наряду с благоприятными валютными движениями. Устойчивый базовый рост прибыли обеспечит более весомое свидетельство бизнес-прогресса, чем подкреплённый валютным фактором заголовочный показатель.
- Промышленные дочерние компании обеспечили рост за пределами страховых операций Berkshire. Прибыль производственного, сервисного и розничного сегментов в размере 4,47 млрд долларов и прибыль BNSF в размере 1,56 млрд долларов расширили базу доходов Berkshire. Однако спрос на грузовые перевозки, а также устойчивая производственная и розничная активность по-прежнему важны для обеспечения устойчивого роста.
- Операционная прибыль выросла на 16,3%, несмотря на снижение страховой рентабельности. Валютная прибыль, связанная с долговыми обязательствами, достигла 326 млн долларов, сменив убыток в 877 млн долларов, тогда как прибыль по GAAP включала 12,68 млрд долларов инвестиционной прибыли. Эти валютные и инвестиционные факторы улучшили отчётные результаты, однако устойчивость базового роста дочерних компаний по-прежнему остаётся вызовом.
- Сделки по поглощению после окончания квартала расширили жилищно-строительные операции Berkshire. Около 6,8 млрд долларов собственного капитала было направлено на поглощение Taylor Morrison, завершившееся 24 июля и объединившее её со строительными операциями Clayton. Инвестиция поддерживает расширение жилищного строительства, хотя будущая доходность зависит от спроса на жильё и результатов интеграции.
- Страховой флоат в размере 177,5 млрд долларов поддерживает будущие инвестиционные доходы. Июньский баланс представляет средства, удерживаемые в счёт обязательств перед страхователями, однако доходы зависят от инвестиционной доходности и расходов по убыткам. Поддержание дисциплины андеррайтинга, инвестирование с привлекательной доходностью и генерация денежных средств станут ключевыми для следующей фазы роста Berkshire.
Инвестиционные перспективы Berkshire Hathaway (BRK.B) на 2026 год: бычий сценарий $620 против медвежьего сценария $475
Перспективы Berkshire на 2026 год зависят от того, смогут ли более высокая прибыль дочерних компаний и возобновлённое развёртывание капитала увеличить прибыль на акцию по мере ухудшения страховых результатов. Обратный выкуп акций во 2 квартале свидетельствует о готовности руководства действовать, тогда как инфляция убытков и снижение инвестиционной доходности делают качество роста прибыли центральным для оценки. Следующие редакционные сценарии применяются к оставшейся части календарного 2026 года.
Бычий сценарий: снижение давления убытков открывает путь к $620
Улучшение коэффициента убыточности GEICO дало бы Berkshire прямой путь к более высоким страховым доходам. Коэффициент убыточности за 2 квартал достиг 76,6%, увеличившись на 4,8 процентного пункта, что сократило прибыль, остающуюся от страховых премий. Частичное устранение этого ухудшения подняло бы доход от андеррайтинга, тогда как производственный, сервисный и розничный сегменты продолжают вносить вклад в общую прибыль группы.
Сценарий $620 получил бы поддержку, если бы прибыль от андеррайтинга восстановилась к уровню 1,99 млрд долларов, а прибыль промышленного сегмента оставалась бы вблизи или выше уровней 2 квартала. Стабильный инвестиционный доход от страхования и обратный выкуп по выгодным ценам помогли бы конвертировать это операционное восстановление в более высокие результаты на акцию.
Базовый сценарий: прибыль промышленного сегмента компенсирует страховое давление в диапазоне $525–$560
Продолжение роста промышленного сегмента могло бы поддерживать движение прибыли Berkshire вперёд, даже если страхование будет улучшаться медленно. Прибыль производственного, сервисного и розничного сегментов во 2 квартале достигла 4,47 млрд долларов, помогая компенсировать более слабый андеррайтинг и инвестиционный доход. Базовый сценарий предполагает, что эти компенсирующие факторы сохранятся, обеспечивая умеренный базовый рост при том, что основные страховые проблемы остаются нерешёнными.
Диапазон $525–$560 соответствовал бы прибыльному андеррайтингу, устойчивой прибыли промышленного сегмента и постепенному вкладу поглощений. Более низкий коэффициент убыточности GEICO поддержал бы верхнюю границу, тогда как дальнейшее снижение инвестиционного дохода могло бы поглотить достаточно операционного прогресса, чтобы ограничить потенциал роста котировок.
Медвежий сценарий: ослабление компенсирующего вклада промышленного сегмента тянет BRK.B к $475
Замедление прибыли промышленного сегмента в полной мере обнажило бы страховые проблемы Berkshire. Производственный, сервисный и розничный сегмент обеспечил важный прирост прибыли во 2 квартале, тогда как андеррайтинг и инвестиционный доход от страхования снизились. Если спрос на грузовые перевозки, активность в жилищном строительстве или производственные заказы ослабнут, Berkshire может лишиться этой прибыльной подушки прежде, чем рентабельность GEICO начнёт восстанавливаться.
Сценарий $475 стал бы более вероятным, если бы прибыль промышленного сегмента снизилась одновременно с дальнейшим падением андеррайтинга и инвестиционного дохода. В таком случае поглощениям пришлось бы вносить больший вклад лишь для стабилизации прибыли, оставляя меньше поддержки для роста на акцию и более высокой оценки.
Прогнозы цены акций BRK.B на 2026 год от аналитиков Уолл-стрит
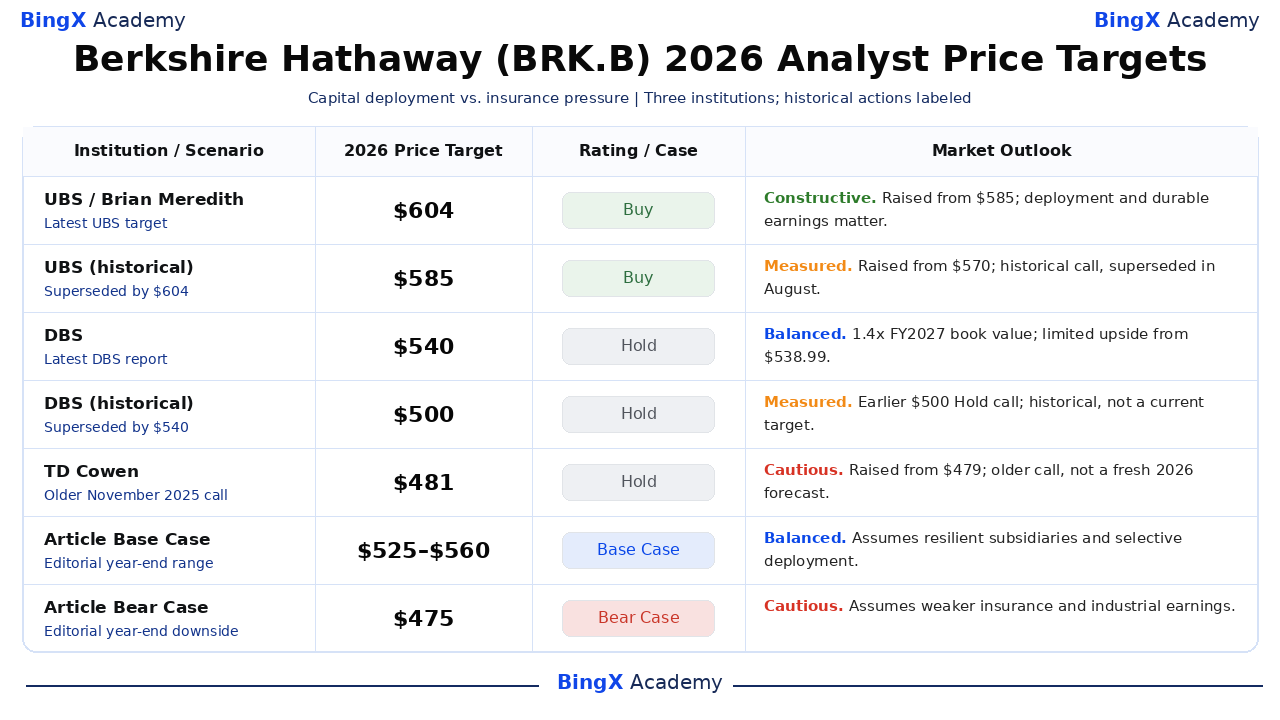
Эти датированные целевые цены для акций Класса B, как правило, охватывают примерно 12 месяцев и могут выходить за пределы декабря 2026 года. Пять действий представляют три организации, включая устаревшие целевые цены UBS и DBS, а также более ранний прогноз TD Cowen; краткие интерпретации носят редакционный характер. Последние две строки являются отдельными сценариями на конец года, тогда как последний отчёт DBS сохраняет рейтинг «Держать» с целевой ценой $540.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
UBS |
$604 |
Покупать |
Позитивный. 2026-08-09: в истории раскрытий UBS зафиксирована цена $604, повышенная с $585. Редакционная точка зрения: потенциал роста требует устойчивых операционных достижений и дисциплинированного развёртывания капитала. |
|
UBS (исторический) |
$585 |
Покупать |
Умеренный. 2026-07-28: повышен с $570. Историческое действие, заменённое августовской целевой ценой $604; сохранено для отражения изменения оценки UBS, а не как независимое покрытие. |
|
DBS |
$540 |
Держать |
Сбалансированный. 2026-09-09: опубликована целевая цена $540 на основе 1,4-кратной прогнозируемой балансовой стоимости за финансовый 2027 год. Редакционная точка зрения: целевая цена оставляет незначительный потенциал роста от референсного закрытия. |
|
DBS (исторический) |
$500 |
Держать |
Умеренный. 2026-05-06: зафиксировано на уровне $500 в датированной истории аналитиков. Заменено последующей целевой ценой DBS в $540; эта более ранняя оценка является контекстом, а не дополнительным текущим прогнозом. |
|
TD Cowen |
$481 |
Держать |
Осторожный. 2025-11-11: повышен с $479 по итогам результатов за 3 квартал 2025 года. Более раннее опубликованное действие; его давность ограничивает актуальность для текущих операций и развёртывания капитала Berkshire. |
|
Базовый сценарий статьи |
525–560 |
Базовый сценарий |
Сбалансированный. Предполагает устойчивость дочерних компаний, прибыльный андеррайтинг и избирательное развёртывание капитала до декабря 2026 года. |
|
Медвежий сценарий статьи |
$475 |
Медвежий сценарий |
Осторожный. Предполагает, что страховое давление и более слабая прибыль промышленного сегмента снижают регулярную доходность на акцию. |
Как купить акции Berkshire Hathaway (BRK.B) на BingX
Покупайте и удерживайте акции Berkshire Hathaway через BingX Stocks Trading, используя USDT или USDC, при условии листинга и соответствия требованиям к счёту. Berkshire предоставляет доступ к страхованию, железным дорогам, энергетике и распределению капитала в рамках диверсифицированной группы предприятий. Правомочные пользователи могут формировать позиции в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты постоянных комиссий за финансирование.
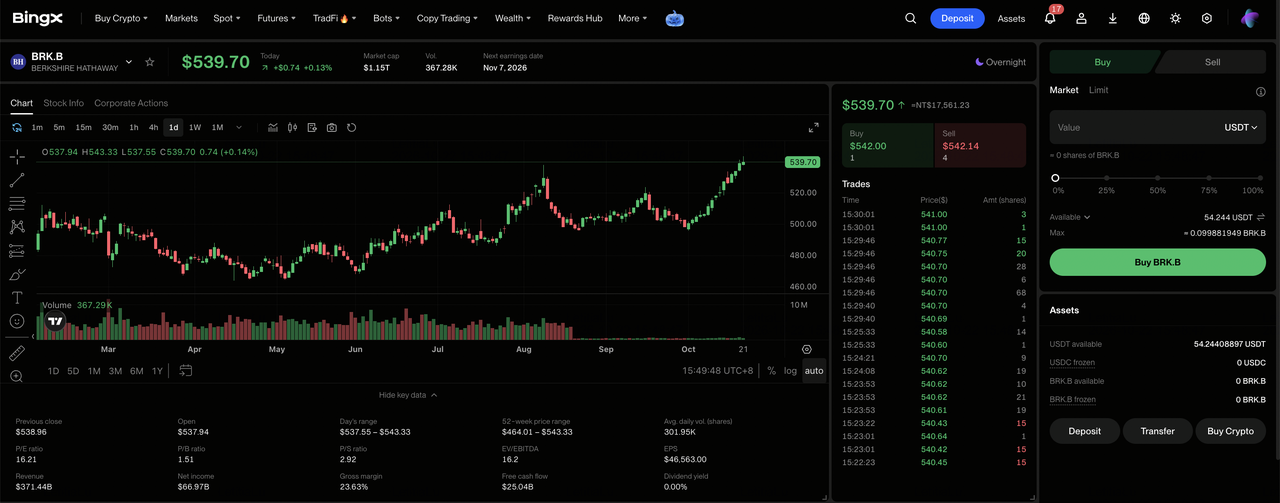
Шаг 1: Перейдите в BingX Stocks Trading. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите Уведомление о рисках торговли акциями, если вы обращаетесь к продукту впервые.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем Спотовом счёте достаточно средств для покупки. При необходимости переведите USDT или USDC со своего Фондового счёта или Счёта сбережений. Перед выбором размера инвестиции ознакомьтесь с минимальной суммой заявки и возможностью дробного владения для выбранной акции.
Шаг 3: Выберите Berkshire Hathaway (BRK.B). Откройте рынок Акций, найдите BRK.B и убедитесь, что акция Класса B доступна для вашего счёта. Ознакомьтесь с идентификационными данными компании, текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции Berkshire Hathaway. Нажмите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые торговые сессии, тогда как лимитные ордера требуют достижения указанной цены или лучшей, а также достаточной ликвидности для исполнения.
Шаг 5: Просматривайте свои позиции и управляйте ими. Откройте раздел «Акции > Позиции» для мониторинга ваших акций BRK.B и нереализованной прибыли или убытка. Используйте раздел «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1 в целом влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда можно продать купленные акции.
Топ-5 рисков, за которыми следует следить инвесторам Berkshire Hathaway в 2026 году
Диверсифицированный бизнес и прочное финансовое положение Berkshire Hathaway поддерживают долгосрочную стабильность, однако рентабельность страхования, доходность реинвестирования, поглощения и управленческие решения остаются ключевыми рисками для прибыли и акционерной стоимости.
- Рост страховых убытков может оказать давление на прибыль: Коэффициент убыточности GEICO во 2 квартале вырос на 4,8 процентного пункта до 76,6%. Если расходы на ремонт, медицинские расходы и убытки будут опережать рост страховых премий, маржа андеррайтинга может ослабнуть.
- Снижение процентных ставок может сократить инвестиционный доход: Инвестиционный доход от страхования во 2 квартале снизился на 9,1% до 3,06 млрд долларов. Более низкая доходность реинвестирования по погашаемым казначейским облигациям может сократить регулярную прибыль прежде, чем новые инвестиции компенсируют снижение.
- Поглощения могут принести более низкую доходность: Инвестиция Berkshire в Taylor Morrison на 6,8 млрд долларов увеличивает её экспозицию на рынке жилья. Слабый спрос со стороны покупателей жилья или проблемы с доступностью жилья могут ограничить её вклад в долгосрочную стоимость.
- Экономический спад может затронуть несколько направлений бизнеса: BNSF, Berkshire Hathaway Energy и производственный сегмент обеспечили рост прибыли во 2 квартале. Замедление спроса на грузовые перевозки, рост затрат на коммунальные услуги или ослабление промышленных заказов могут одновременно оказать давление на эти бизнесы.
- Смена руководства может повлиять на распределение капитала: Говард Баффет стал председателем совета директоров в сентябре, Грег Абель руководит операционной деятельностью, а Уоррен Баффет остаётся директором. Дисциплинированные поглощения и обратный выкуп акций по-прежнему необходимы для долгосрочной доходности акционеров.
Заключение: стоит ли инвестировать в Berkshire Hathaway в 2026 году?
Квартальная операционная прибыль Berkshire Hathaway в размере 12,98 млрд долларов и страховой флоат в 177,5 млрд долларов подчёркивают её способность генерировать денежные потоки в нескольких направлениях бизнеса. Более высокий вклад BNSF, Berkshire Hathaway Energy и производственного сегмента обеспечивает поддержку прибыли за пределами страхования, тогда как возобновлённый обратный выкуп акций и поглощения создают возможности для улучшения доходности на акцию. Поддержание этого роста будет зависеть от восстановления рентабельности андеррайтинга и инвестирования капитала с привлекательной доходностью.
Бычий сценарий $620 предполагает улучшение страховых результатов, продолжение роста прибыли дочерних компаний и успешное развёртывание капитала. Базовый сценарий $525–$560 отражает стабильные операции, тогда как медвежий сценарий $475 учитывает устойчивое давление убытков и более низкую доходность. При закрытии BRK.B на уровне $538,99 21 октября инвесторам следует следить за тем, приведёт ли улучшение операционной прибыли к устойчивому росту на акцию.
Предупреждение о рисках: Диверсифицированные операции Berkshire не устраняют инвестиционный риск. Страховые убытки, ухудшение результатов дочерних компаний или неудачное распределение капитала могут снизить прибыль и доходность для акционеров. Инвесторам следует оценить стоимость акций и свою толерантность к риску перед покупкой акций BRK.B.
Дополнительные материалы
- Что такое BingX Stocks Trading? Руководство для начинающих по торговле акциями США и ETF с помощью криптовалюты
- Как купить акции США на BingX за USDT или USDC: руководство для начинающих
- Лучшие акции финансовых услуг и финтека для покупки в 2026 году на фоне развития агентного ИИ и сдвига в направлении стейблкоин-инфраструктуры
- Прогноз цены акций Occidental Petroleum (OXY) на 2026 год: смогут ли нефть и делевередж поднять OXY к $85?
- Прогноз цены акций JPMorgan Chase (JPM) на 2026 год: крепость обороны или альфа на базе ИИ при отметке $341?
