

Accenture (ACN) предоставляет консалтинговые услуги, внедрение технологий и управляемые сервисы крупным корпоративным и государственным клиентам. Её долгосрочная деятельность в области аутсорсинга и цифровой трансформации остаётся важной, тогда как корпоративный ИИ, кибербезопасность и отраслевое переосмысление расширяют возможности. Клиентские бюджеты, сроки реализации проектов и влияние автоматизации ИИ на оплачиваемые работы определяют, превратятся ли более крупные портфели заказов в устойчивую выручку и лучшую отдачу от капитала.
Последний квартал показал широкое восстановление спроса при неравномерном результате по денежным потокам. Выручка Accenture за 4-й квартал 2026 финансового года составила $18,68 млрд, превысив верхнюю границу прогноза в $18,40 млрд, новые заказы выросли на 4% до $22,17 млрд, а прибыль на акцию по GAAP поднялась на 46% до $3,29. Тем не менее свободный денежный поток снизился до $2,85 млрд с $3,81 млрд, и в 2027 финансовом году предстоит проверить, смогут ли ИИ и услуги управляемых сервисов обеспечить рост, не ослабив ценообразование или конвертацию денежных потоков.
Прогноз акций ACN на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий корпоративного переосмысления: $22,17 млрд квартальных заказов, соотношение заказов к выручке 1,2 и прогноз роста в местной валюте на 3–6% на 2027 финансовый год подтверждают обновлённый цикл спроса и операционный рычаг.
- Сценарий давления на конвертацию: ИИ может сокращать проекты или снижать ставки выставления счетов, тогда как снижение квартального свободного денежного потока на $0,96 млрд год к году ставит под сомнение качество роста.
Данный обзор раскрывает прогноз акций ACN, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе отчёта о прибылях Accenture за 4-й квартал 2026 финансового года от 1 октября, финансовых данных и рыночной информации по 20 октября, а также как купить акции ACN на BingX TradFi за USDT.
5 главных фактов для инвесторов в Accenture в октябре 2026 года
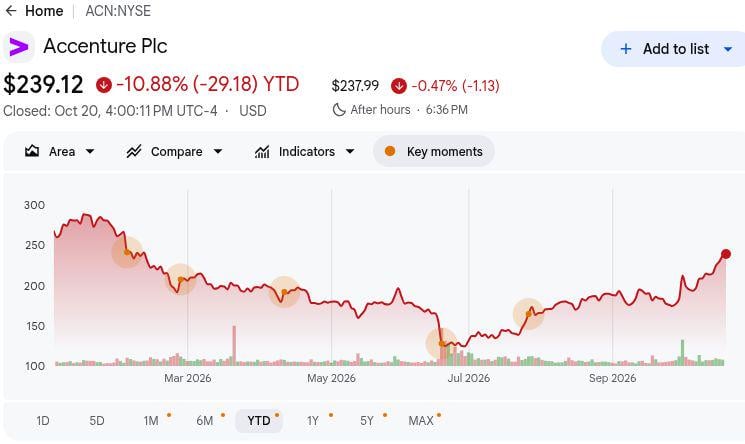
- 20 октября акции ACN закрылись на уровне $239,12, снизившись на 10,88% с начала года: Акции резко восстановились от 52-недельного минимума в $118,15, но остались ниже максимума в $291,09. Устойчивость восстановления будет зависеть от более сильных операционных результатов и доказательств способности Accenture адаптироваться к изменениям отрасли под влиянием ИИ.
- Выручка за 4-й квартал достигла $18,68 млрд, превысив верхнюю границу прогноза в $18,40 млрд: Выручка выросла на 6% в долларах США и на 7% в местной валюте при поддержке роста на географических рынках и по категориям услуг. Широкое улучшение свидетельствует об устойчивом корпоративном спросе, а дальнейший рост будет зависеть от конвертации заказов в выручку.
- Новые заказы выросли на 4% до $22,17 млрд: Соотношение заказов к выручке 1,2 включало $9,40 млрд по консалтингу и $12,77 млрд по управляемым сервисам. Более высокий спрос на управляемые сервисы улучшает видимость выручки и возможности для повторяющегося бизнеса, хотя сроки исполнения контрактов по-прежнему важны.
- Прогноз на 2027 финансовый год предусматривает рост выручки на 3–6% в местной валюте: Руководство также ожидает операционную маржу в диапазоне 15,9–16,1% и свободный денежный поток в размере $11,0–11,8 млрд. Результаты вблизи верхней границы укрепят прогноз по прибыли, тогда как более медленный рост может ограничить дальнейший рост курса акций.
- Квартальный свободный денежный поток снизился на $0,96 млрд до $2,85 млрд: Тем не менее годовой свободный денежный поток вырос до $11,62 млрд с $10,87 млрд, что обеспечило $11,5 млрд возврата средств акционерам. Устойчивая генерация денежных потоков будет важна для финансирования поглощений, поддержания выплат акционерам и реализации долгосрочной инвестиционной стратегии Accenture.
Что такое Accenture (ACN)?
Accenture предоставляет стратегию, консалтинг, технологическое проектирование и постоянные управляемые сервисы примерно 9 000 клиентам. Компания помогает организациям перепроектировать процессы, мигрировать приложения и данные, защищать системы и управлять сложными цифровыми платформами. Её услуги по переосмыслению охватывают кибербезопасность, цифровое ядро, финансы, отраслевые и корпоративные решения, Song, управление цепочками поставок и разработку, а также управление талантами. Выручка от консалтинга отражает трансформационные проекты, тогда как управляемые сервисы конвертируют долгосрочные клиентские контракты в повторяющиеся поставки. Модель использует глобальную рабочую силу около 814 000 сотрудников, что делает загрузку, квалификацию и ценообразование проектов ключевыми для операционной маржи.
Accenture расширяет эту модель в область прикладного ИИ и малые корпоративные счета. Accenture Edge ориентирована на организации с годовой выручкой от $300 млн до $3 млрд; её октябрьская программа инженерного развёртывания Workday и расширенное сотрудничество с Dell в области частного ИИ решают задачи внедрения и инфраструктуры. Эти инициативы создают пути к консультационным, строительным и операционным сборам по мере того, как клиенты разворачивают агентов и модернизируют свои данные. Партнёрства и рыночные возможности — это заявленные программы, а не забронированные продажи. Выручка поступает только после подписания клиентских контрактов, достижения этапов и перехода управляемых рабочих нагрузок в производственную среду.
Обзор результатов Accenture (ACN) за 4-й квартал 2026 финансового года: превышение выручки и сильные заказы компенсируют слабый денежный поток
Accenture отчиталась о выручке за 4-й квартал в размере $18,68 млрд против диапазона компании $17,75–18,40 млрд, прибыль на акцию по GAAP составила $3,29 против $2,25 годом ранее. Новые заказы выросли на 4% до $22,17 млрд, выручка от управляемых сервисов увеличилась на 7% до $9,40 млрд. Прогноз роста в местной валюте на 2027 финансовый год в диапазоне 3–6% подтверждает картину спроса, однако свободный денежный поток за 4-й квартал снизился до $2,85 млрд с $3,81 млрд.
|
Финансовый показатель |
Прогноз / Консенсус |
Фактический результат |
Отклонение |
|
Выручка за 4-й кв. 2026 ФГ |
Прогноз компании: $17,75–18,40 млрд |
$18,68 млрд |
Выше. На $0,28 млрд выше верхней границы прогноза; рост на 6% г/г. |
|
Разводнённая прибыль на акцию по GAAP за 4-й кв. |
$2,25 годом ранее |
$3,29 |
Улучшение. Рост на 46% г/г. |
|
Новые заказы за 4-й кв. |
$21,31 млрд годом ранее |
$22,17 млрд |
Рост. Увеличение на 4% в долларах; соотношение заказов к выручке 1,2. |
|
Выручка от консалтинга |
$8,77 млрд годом ранее |
$9,28 млрд |
Рост. Увеличение на 6% в долларах. |
|
Выручка от управляемых сервисов |
$8,82 млрд годом ранее |
$9,40 млрд |
Рост. Увеличение на 7% в долларах. |
|
Операционная маржа по GAAP |
11,6% годом ранее |
15,30% |
Улучшение. Рост на 370 базисных пунктов. |
|
Свободный денежный поток за 4-й кв. |
$3,81 млрд годом ранее |
$2,85 млрд |
Снижение. Падение на $0,96 млрд г/г. |
|
Прогноз выручки на 1-й кв. 2027 ФГ |
$18,68 млрд в 4-м кв. 2026 ФГ |
$18,95–19,60 млрд |
Выше. Середина диапазона на $0,60 млрд выше 4-го кв. |
|
Рост в местной валюте в 2027 ФГ |
5% в 2026 ФГ |
Прогноз 3–6% |
Неоднозначно. Диапазон охватывает как более медленный, так и более быстрый рост. |
- Выручка в $18,68 млрд превысила верхнюю границу прогноза на $0,28 млрд: Продажи в долларах выросли на 6%, в местной валюте — на 7%, при расширении как консалтинга, так и управляемых сервисов. Широта улучшений свидетельствует против разового отскока, однако диапазон на 2027 финансовый год по-прежнему требует устойчивых одобрений клиентских проектов.
- Разводнённая прибыль на акцию по GAAP выросла на 46% до $3,29: Операционная прибыль увеличилась до $2,86 млрд с $2,05 млрд, дополнительную поддержку оказало снижение количества акций. Сравнение учитывает $0,78 затрат на оптимизацию в предыдущем году, поэтому рост на 9% относительно скорректированной прибыли на акцию за предыдущий год в $3,03 лучше отражает устойчивый прогресс.
- Заказы на $22,17 млрд обеспечили соотношение заказов к выручке 1,2: Подписанные контракты на управляемые сервисы в размере $12,77 млрд превысили заказы на консалтинг в $9,40 млрд. Такое соотношение может улучшить видимость продолжающихся поставок, хотя начало исполнения контрактов и их объём по-прежнему определяют, когда подписанная работа трансформируется в отчётную выручку.
- Операционная маржа по GAAP расширилась на 370 базисных пунктов до 15,3%: Показатель по GAAP за предыдущий год составлял 11,6%, однако сопоставимая скорректированная маржа была 15,1%, что означает базовый прирост в 20 базисных пунктов. Прогноз на 2027 финансовый год в диапазоне 15,9–16,1% делает производительность и ценообразование более жёстким испытанием, чем подсказывает заголовочный прирост.
- Квартальный свободный денежный поток снизился на $0,96 млрд до $2,85 млрд: Операционный денежный поток составил $3,10 млрд против $3,91 млрд годом ранее, несмотря на то что финансовый год принёс $11,62 млрд свободного денежного потока. Прогноз на 2027 финансовый год в $11,0–11,8 млрд проверит, нормализуются ли инкассо и инвестиционные расходы.
Инвестиционный прогноз по Accenture (ACN) на 2026 год: $300 в оптимистичном сценарии против $175 в пессимистичном
Главное испытание для Accenture — создаёт ли внедрение корпоративного ИИ больше работы по интеграции и управляемым сервисам, чем автоматизация убирает из традиционного консалтинга. Квартал с заказами на $22,17 млрд подтверждает спрос, тогда как диапазон роста в 3–6% на 2027 финансовый год и более слабый квартальный денежный поток оставляют место для различных сценариев прибыли. Приведённые ценовые уровни являются редакционными сценариями, а не обещаниями Уолл-стрит.
Оптимистичный сценарий: внедрение ИИ толкает ACN к $300
Оптимистичный сценарий предполагает, что внедрение ИИ расширяет расходы клиентов, а не просто сокращает оплачиваемые часы. Accenture Edge расширяет охват компании на среднерыночный сегмент, тогда как проекты по инженерной разработке агентов Workday и частному ИИ Dell развиваются в повторяющиеся контракты. Конвертация $22,17 млрд квартальных заказов в выручку от консалтинга и управляемых сервисов может улучшить загрузку рабочей силы, операционную маржу и генерацию денежных потоков.
ACN может приблизиться к $300, если рост выручки в местной валюте на 2027 финансовый год достигнет 6%, операционная маржа достигнет или превысит 16,1%, а свободный денежный поток останется выше $11,0 млрд. Более высокая конвертация контрактов ИИ и повторяющийся спрос на управляемые сервисы укрепят этот прогноз.
Базовый сценарий: устойчивый рост удерживает ACN в диапазоне $230–260
Базовый сценарий предполагает, что спрос на облачные, цифровые трансформационные и управляемые сервисы остаётся устойчивым, тогда как монетизация ИИ развивается постепенно. Соотношение заказов к выручке 1,2 в 4-м квартале поддерживает видимость выручки, хотя неравномерные клиентские расходы и издержки на поставки могут ограничить расширение маржи и дальнейший рост оценки.
ACN может торговаться в диапазоне $230–260, если рост в местной валюте на 2027 финансовый год останется в пределах 3–6%, операционная маржа достигнет 15,9–16,1%, а свободный денежный поток останется вблизи $11,0–11,8 млрд. Более высокий органический рост может поддержать верхнюю границу, тогда как слабая конвертация денежных потоков может давить на нижнюю.
Пессимистичный сценарий: разрушение ИИ и давление на ценообразование тянут ACN к $175
Пессимистичный сценарий предполагает, что автоматизация ИИ сокращает традиционные консалтинговые часы быстрее, чем новые проекты внедрения генерируют выручку. Задержки клиентских одобрений, ценовые уступки и более медленная конвертация портфеля заказов на $22,17 млрд могут ослабить загрузку и прибыльность. Более высокие расходы на приобретения и инвестиции в рабочую силу могут дополнительно давить на денежный поток.
ACN может упасть к $175, если рост в местной валюте на 2027 финансовый год опустится ниже 3%, операционная маржа не достигнет 15,9% или свободный денежный поток упадёт ниже $11,0 млрд. Устойчивая слабость консалтинга и снижение заказов на управляемые сервисы сигнализировали бы о том, что разрушение ИИ опережает новые возможности для получения выручки.
Прогнозы курса акций ACN на 2026 год от аналитиков Уолл-стрит
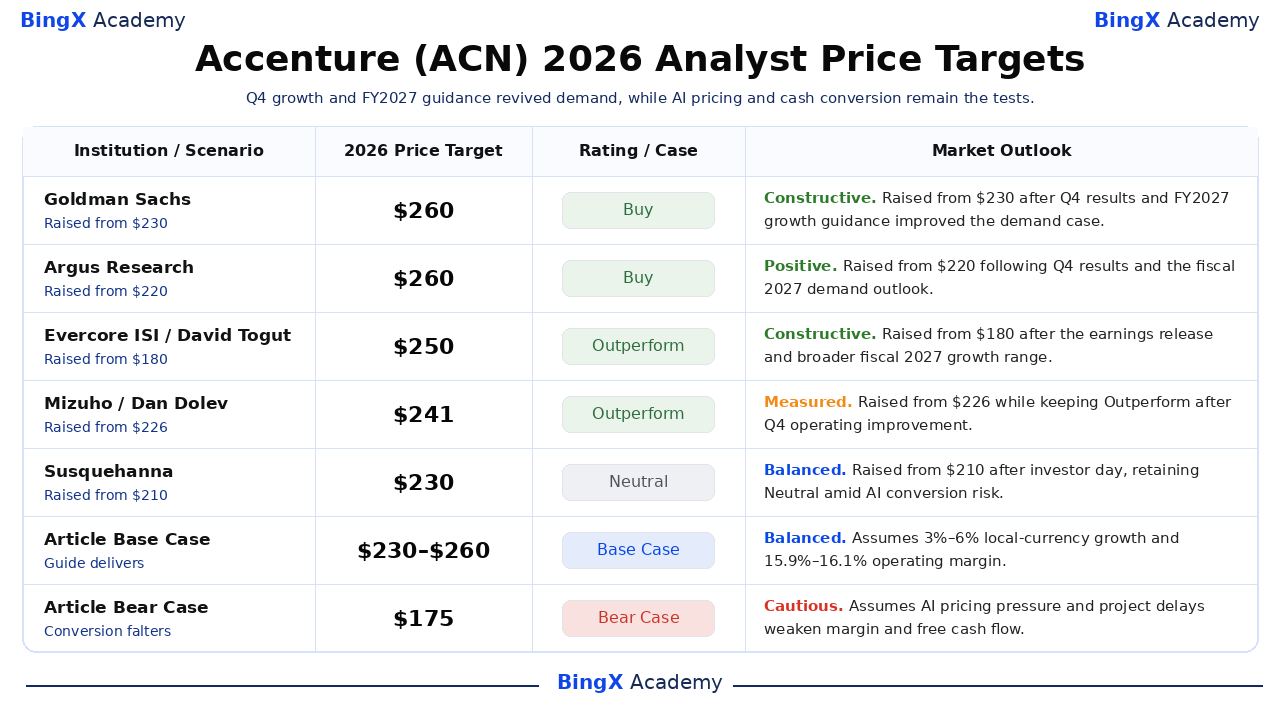
Это датированные действия по целевым ценам третьих сторон, а не прогнозы, гарантированные на конец календарного года. Выбранный диапазон $201–260 узок по сравнению с пессимистичным сценарием статьи на $175 и оптимистичным на $300, которые являются отдельными редакционными тестами. Ряд компаний повысил целевые цены после публикации результатов за 4-й квартал или Дня инвестора в октябре; рейтинги по-прежнему расходятся в оценке роста, конвертации денежных потоков и влияния ИИ на ценообразование услуг.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Goldman Sachs |
$260 |
Покупать |
Конструктивно. 2 октября: повышена с $230 до $260 после превышения выручкой 4-го кв. прогноза и улучшения картины спроса на 2027 ФГ. |
|
Argus Research |
$260 |
Покупать |
Позитивно. 2 октября: повышена с $220 до $260 после результатов 4-го кв. и более сильной системы спроса на 2027 ФГ. |
|
Evercore ISI |
$250 |
Лучше рынка |
Конструктивно. 2 октября: повышена с $180 до $250 после публикации отчётности и более широкого диапазона роста на 2027 ФГ. |
|
Mizuho |
$241 |
Лучше рынка |
Взвешенно. 6 октября: повышена с $226 до $241 при сохранении рейтинга «Лучше рынка» после операционных улучшений в 4-м кв. |
|
Susquehanna |
$230 |
Нейтрально |
Сбалансированно. 15 октября: повышена с $210 до $230 после Дня инвестора; компания сохранила рейтинг «Нейтрально» на фоне рисков разрушения ИИ и конвертации. |
|
TD Cowen |
$201 |
Держать |
Осторожно. 15 октября: повышена с $193 до $201 после Дня инвестора; компания сохранила рейтинг «Держать», поскольку краткосрочный рост и оценка оставались под вопросом. |
|
Базовый сценарий статьи |
$230–260 |
Базовый сценарий |
Сбалансированно. Предполагает, что рост и маржа 2027 ФГ соответствуют прогнозу, тогда как работа с ИИ конвертируется постепенно. |
|
Пессимистичный сценарий статьи |
$175 |
Пессимистичный сценарий |
Осторожно. Предполагает, что ценообразование ИИ и задержки проектов ослабят рост, маржу и конвертацию денежных потоков. |
Как купить акции Accenture (ACN) на BingX
Покупайте и держите акции Accenture через торговлю акциями BingX за USDT или USDC. Accenture предлагает доступ к внедрению корпоративного ИИ, облачной трансформации и растущему спросу на управляемые сервисы. Благодаря дробному инвестированию без кредитного плеча и комиссий за финансирование, подходящие пользователи могут формировать позиции, исходя из своих инвестиционных целей и прогноза долгосрочного роста Accenture.
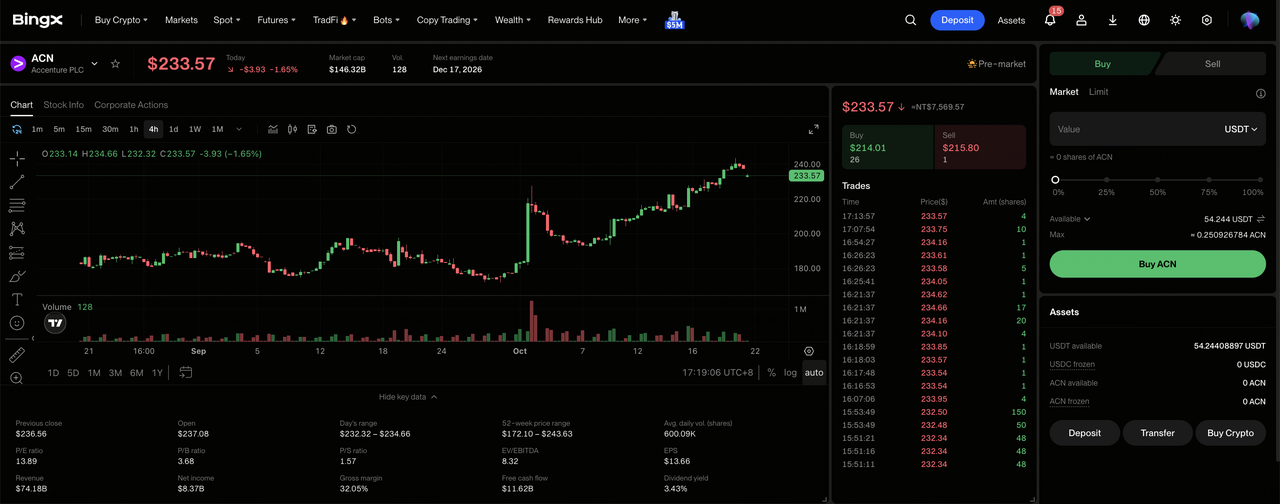
Шаг 1: Перейдите в раздел торговли акциями BingX. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите Раскрытие рисков при торговле акциями, если вы впервые используете продукт.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем Спот-счёте достаточно средств для покупки. При необходимости переведите USDT или USDC со своего Фондового или Накопительного счёта. Дробные покупки начинаются от 5 USDC или 0,0001 акции.
Шаг 3: Выберите Accenture (ACN). Откройте рынок акций, найдите ACN и выберите Accenture (ACN). Ознакомьтесь с текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции Accenture. Нажмите «Купить», введите сумму инвестиций или количество акций и выберите рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые торговые часы, тогда как лимитные ордера исполняются по указанной цене или лучше при наличии достаточной ликвидности.
Шаг 5: Просматривайте свои позиции и управляйте ими. Откройте «Акции > Позиции», чтобы отслеживать свои акции ACN и нереализованную прибыль или убыток. Используйте «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1 в целом влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда акции можно продать.
5 главных рисков для инвесторов в Accenture в 2026 году
Корпоративные связи Accenture, диверсифицированные услуги и высокая генерация денежных потоков поддерживают её долгосрочные перспективы. Однако изменения ценообразования под влиянием ИИ, задержки проектов, затраты на рабочую силу и расходы на поглощения могут давить на прибыльность и замедлять восстановление.
- Автоматизация ИИ может давить на консалтинговую маржу: По мере того как ИИ заменяет традиционные консалтинговые задачи, клиенты могут требовать снижения цен или повышения производительности. Выручка на проект и маржа могут снижаться даже при росте спроса на ИИ.
- Более медленная конвертация заказов может ограничить рост: Заказы 4-го кв. на $22,17 млрд сигнализируют о здоровом спросе, однако одобрения клиентов и задержки внедрения могут откладывать выручку. Затяжные задержки могут опустить рост 2027 ФГ ниже нижней границы прогноза в 3%.
- Затраты на рабочую силу могут ограничить маржу: Около 814 000 сотрудников Accenture требуют постоянного переобучения и управления загрузкой. Рост расходов на персонал может поставить под угрозу целевую операционную маржу в 15,9–16,1%.
- Расходы на поглощения могут снизить финансовую гибкость: В 2026 финансовом году Accenture вернула акционерам $11,5 млрд и ожидает не менее $9,5 млрд в 2027 финансовом году. Интеграционные расходы могут оказать давление на ликвидность, если свободный денежный поток не достигнет прогноза в $11,0–11,8 млрд.
- Валютные колебания и бюджеты клиентов могут замедлить рост: Выручка за 4-й кв. выросла на 7% в местной валюте против 6% в долларах США, что подчёркивает валютные риски. Сокращение корпоративных расходов может откладывать проекты и давить на выручку и оценку.
Заключение: стоит ли инвестировать в Accenture в 2026 году?
Accenture завершила 2026 финансовый год с более широким спросом на услуги: выручка за 4-й кв. превысила прогноз, консалтинг и управляемые сервисы выросли, а общий объём заказов в $22,17 млрд обеспечил соотношение заказов к выручке 1,2. Компания сгенерировала $11,62 млрд годового свободного денежного потока и планирует операционную маржу 2027 ФГ в диапазоне 15,9–16,1%. Это существенная основа для бизнеса внедрения корпоративного ИИ, хотя объявленные инициативы ещё должны стать оплачиваемыми поставками для клиентов.
Оптимистичный сценарий на $300 требует роста вблизи 6%-го потолка прогноза с расширяющейся маржой и денежным потоком; пессимистичный на $175 обретает силу, если автоматизация подрывает ценообразование или заказы не трансформируются в выручку. Между этими исходами $230–260 отражает исполнение в рамках диапазона менеджмента. Консервативные инвесторы могут дождаться данных следующего квартала — прогнозируемой выручки $18,95–19,60 млрд, структуры заказов и инкассо — прежде чем считать восстановление устойчивым.
Предупреждение о рисках: Торговля и инвестирование в акции, такие как ACN, сопряжены с высоким риском потери капитала. Расходы клиентов, ценообразование ИИ, сроки контрактов, загрузка рабочей силы, поглощения и валютные факторы могут вызывать резкие ценовые движения. Проводите самостоятельное исследование перед размещением капитала.
Похожие материалы
- Прогноз цены акций IBM (IBM) на 2026 год: смогут ли программное обеспечение и квантовый рост поднять IBM к $350?
- Прогноз цены акций Workday (WDAY) на 2026 год: сможет ли внедрение ИИ поднять WDAY к $225?
- Прогноз цены акций Salesforce (CRM) на 2026 год: сможет ли рост на базе Agentforce поднять CRM к $330?
- Прогноз цены акций Oracle (ORCL) на 2026 год: сможет ли рост облачного ИИ поднять ORCL к $260?
- Прогноз акций Microsoft (MSFT) на 2026 год: смогут ли Azure AI и рост Copilot поднять акции MSFT выше $550?
