


The Walt Disney Company (DIS) vinde povești și experiențe prin filme, televiziune, Disney+ și Hulu, ESPN, parcuri tematice, croaziere și produse de merchandising. Francizele sale consacrate generează venituri din cinematografe, abonamente, publicitate, licențiere și cheltuielile vizitatorilor, în timp ce profitabilitatea streamingului și capacitatea extinsă a croazierelor lărgesc oportunitatea de câștig. Același conținut poate crea valoare în mai multe domenii de activitate, dar inflația drepturilor sportive, producțiile costisitoare și cererea de călătorii a consumatorilor determină cât din această acoperire se transformă în profit durabil.
Cel mai recent trimestru a arătat că streamingul și parcurile au impulsionat câștigurile, chiar dacă Sportul s-a slăbit. Veniturile Disney din trimestrul fiscal Q3 au crescut cu 7% la 25,248 miliarde de dolari, EPS ajustat a crescut cu 28% la 2,06 dolari, iar venitul operațional Entertainment SVOD s-a mai mult decât dublat la 712 milioane de dolari. Profitul din Experiences a crescut cu 20%, deși un ramburs tarifar de aproximativ 100 de milioane de dolari a contribuit, în timp ce profitul din Sports a scăzut cu 17%. Testul nerezolvat este dacă creșterea marjei și a numerarului se va menține fără beneficii unice sau o săptămână fiscală suplimentară.
Prognoza acțiunilor DIS pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul profitului inter-business: Marja de streaming mai ridicată, cheltuielile repetate în parcuri și capacitatea croazierelor oferă Disney mai multe modalități de a-și monetiza francizele, în timp ce răscumpărările amplifică câștigurile per acțiune.
- Cazul costurilor și comparabilității: Drepturile sportive, publicitatea slabă sau filmele costisitoare absorb câștigurile, în timp ce a 53-a săptămână flatează comparația pe termen scurt fără a stabili o creștere de bază.
Acest ghid analizează prognoza acțiunilor DIS, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de rezultate fiscale Q3 FY2026 al Disney din 5 august, Formularul 10-Q și datele de piață până la 20 octombrie, plus cum să cumperi acțiuni DIS pe BingX TradFi cu USDT.
Top 5 Lucruri pe care Investitorii Disney Trebuie să le Știe în Octombrie 2026
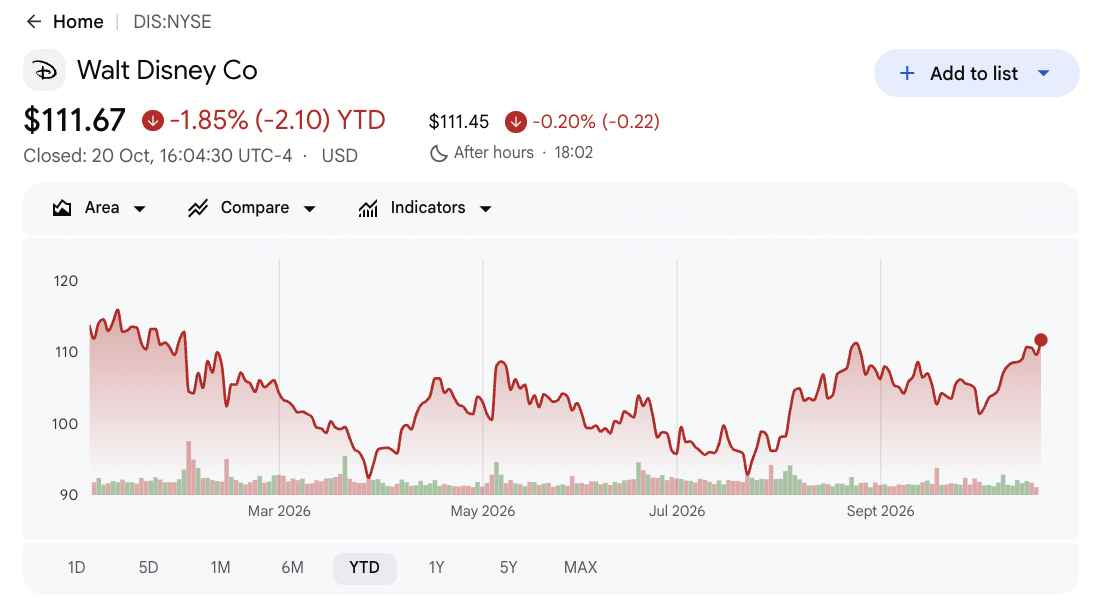
- DIS a închis la 111,67 dolari pe 2026-10-20, în scădere cu 1,85% de la începutul anului. Acțiunile au câștigat 1,90% în acea sesiune, dar au rămas sub maximul de 52 de săptămâni de 117,09 dolari. Recuperarea față de minimul de 92,18 dolari arată o îmbunătățire a impulsului, deși o depășire susținută și câștiguri mai puternice rămân importante pentru creșterea ulterioară.
- Veniturile din Q3 au crescut cu 7% la 25,248 miliarde de dolari. Vânzările au ratat consensul de 25,41 miliarde de dolari cu 162 de milioane de dolari, în timp ce EPS ajustat de 2,06 dolari a depășit estimarea de 1,84 dolari. Profitabilitatea mai mare în ciuda ratării veniturilor evidențiază importanța mixului de afaceri, disciplinei costurilor și efectelor fiscale.
- Profitul operațional din streaming Entertainment a atins 712 milioane de dolari. Veniturile SVOD au crescut cu 11% la 5,53 miliarde de dolari, marja operațională atingând 12,9%. Veniturile din abonamente au crescut cu 15%, susținute de prețuri și creșterea abonaților, deși publicitatea a crescut doar cu 3%, iar unele câștiguri de marjă au reflectat calendarul cheltuielilor.
- Orientările pentru profitul segmentului Q4 de 4,9 miliarde de dolari includ un beneficiu calendaristic de 600 de milioane de dolari. Săptămâna a 53-a suplimentară susține câștigurile raportate, creșterea EPS ajustat FY2026 așteptată la aproximativ 16% inclusiv beneficiul față de 12% fără acesta. Separarea acestui avantaj unic de performanța recurentă este importantă.
- Disney și-a ridicat ținta de răscumpărare de acțiuni FY2026 la cel puțin 9 miliarde de dolari. Aproximativ 1,2 miliarde de dolari din veniturile preconizate din vânzarea participației A+E Global Media vor susține răscumpărări suplimentare. Orientările privind fluxul de numerar operațional rămân de cel puțin 19 miliarde de dolari, deși generarea de numerar a scăzut cu 8% în primele nouă luni, făcând execuția Q4 importantă.
Ce Este The Walt Disney Company (DIS)?
The Walt Disney Company este o companie globală de divertisment și media care operează în trei segmente principale: Entertainment, Sports și Experiences. Entertainment produce filme și televiziune, operează Disney+ și Hulu și generează venituri din publicitate și licențiere. Sports include ESPN și afacerile sale de abonament și transmisie, în timp ce Experiences acoperă parcurile tematice, stațiunile, croazierele și produsele pentru consumatori. Francizele Disney, inclusiv Marvel, Pixar și Star Wars, conectează aceste afaceri prin filme, streaming, merchandising și atracții, creând multiple oportunități de venituri din proprietatea sa intelectuală.
Disney își extinde afacerile de divertisment și experiențe prin conținut nou, capacitate de croazieră și parteneriate de distribuție sportivă. Toy Story 5 a depășit 1 miliard de dolari la box office-ul global, susținând implicarea în streaming și cererea de merchandising, în timp ce Disney Destiny și Disney Adventure au extins capacitatea de croazieră cu aproximativ 50% în timpul trimestrului. Combinația Fubo și tranzacția de capital NFL lărgesc rețeaua sa de distribuție sportivă, în timp ce vânzarea planificată a participației A+E Global Media ar putea genera aproximativ 1,2 miliarde de dolari pentru răscumpărări suplimentare de acțiuni. Aceste inițiative susțin creșterea Disney în streaming, experiențe și sport, viitoarea profitabilitate depinzând de monetizarea abonaților, cererea consumatorilor și eficiența operațională.
Disney (DIS) Prezentare Generală a Câștigurilor Q3 FY2026: Profituri Puternice din Streaming și Parcuri Compensează Slăbiciunea din Sports
Disney a raportat venituri Q3 FY2026 de 25,248 miliarde de dolari, în creștere cu 7% față de an, dar cu 162 de milioane de dolari sub consens, în timp ce EPS ajustat de 2,06 dolari a depășit așteptările cu 0,22 dolari. Venitul operațional total al segmentului a crescut cu 21% la 5,555 miliarde de dolari, determinat de profituri mai mari din Entertainment și Experiences, în ciuda unui declin de 17% în Sports. Orientările pentru profitul segmentului Q4 de aproximativ 4,9 miliarde de dolari includ un beneficiu de 600 de milioane de dolari dintr-o săptămână suplimentară, ceea ce face ca creșterea câștigurilor de bază și sustenabilitatea marjei să fie importante pentru perspectivă.
Citește mai mult: Walt Disney (DIS) Prezentare Generală a Câștigurilor Q3 FY2026: Creștere EPS de 28% și Creștere a Profitului Segmentului de 21% Determină un Rally de 3,65%
|
Metric Financiar |
Orientare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri Q3 |
25,41 miliarde dolari consens Visible Alpha |
25,248 miliarde dolari |
Sub așteptări. Cu 162 milioane dolari sub consens; în creștere cu 7% față de an. |
|
EPS ajustat Q3 |
1,84 dolari consens Visible Alpha |
2,06 dolari |
Peste așteptări. Cu 0,22 dolari peste consens; în creștere cu 28% față de an. |
|
OI total segment Q3 |
4,575 miliarde dolari cu un an mai devreme |
5,555 miliarde dolari |
Mai mare. În creștere cu 980 milioane dolari, sau 21%. |
|
OI Entertainment Q3 |
1,022 miliarde dolari cu un an mai devreme |
1,680 miliarde dolari |
Mai mare. În creștere cu 658 milioane dolari, sau 64%. |
|
OI Experiences Q3 |
2,516 miliarde dolari cu un an mai devreme |
3,017 miliarde dolari |
Mai mare. În creștere cu 501 milioane dolari, sau 20%. |
|
OI Sports Q3 |
1,037 miliarde dolari cu un an mai devreme |
858 milioane dolari |
Mai mic. În scădere cu 179 milioane dolari, sau 17%. |
|
Flux de numerar liber Q3 |
1,889 miliarde dolari cu un an mai devreme |
3,072 miliarde dolari |
Mai mare. În creștere cu 1,183 miliarde dolari, sau 63%. |
|
Perspectiva OI total segment Q4 |
3,480 miliarde dolari actual Q4 FY2025 |
Aproximativ 4,9 miliarde dolari |
Orientat. Aproximativ 1,42 miliarde dolari mai mare, inclusiv 600 milioane dolari săptămână suplimentară. |
- Veniturile Q3 au crescut cu 7% la 25,248 miliarde de dolari, în ciuda ratării consensului. Vânzările au crescut cu 1,598 miliarde de dolari față de an, dar au rămas cu 162 de milioane de dolari sub așteptări. Experiences a adăugat 882 de milioane de dolari în venituri, iar Entertainment a contribuit cu încă 641 de milioane de dolari, reflectând creșterea în cele mai mari afaceri ale Disney.
- EPS ajustat a crescut cu 28% la 2,06 dolari, depășind estimările cu 0,22 dolari. Câștigurile au crescut de la 1,61 dolari cu un an mai devreme, în timp ce EPS GAAP a scăzut la 1,51 dolari de la 2,92 dolari din cauza unui beneficiu fiscal anterior legat de Hulu. Rezultatele ajustate reflectă mai bine îmbunătățirea performanței operaționale, deși diferența față de câștigurile GAAP rămâne relevantă.
- Profitul operațional Entertainment a crescut cu 64% la 1,680 miliarde de dolari. Venitul operațional din streaming a atins 712 milioane de dolari față de 329 de milioane de dolari, cu o marjă de 12,9% din veniturile SVOD de 5,53 miliarde de dolari. Toy Story 5 a susținut cererea cinematografică și de merchandising, deși creșterea publicității de 3% și calendarul favorabil al cheltuielilor fac sustenabilitatea marjei importantă.
- Profitul operațional Experiences a crescut cu 20% la 3,017 miliarde de dolari. Veniturile au crescut cu 10% la 9,968 miliarde de dolari, susținute de o creștere a vizitatorilor de aproximativ 4% și cheltuieli per capita mai mari în SUA. Un ramburs tarifar de aproximativ 100 de milioane de dolari a contribuit la creșterea profitului, în timp ce cererea mai puternică din parcuri și croaziere a susținut performanța de bază.
- Profitul operațional Sports a scăzut cu 17%, în ciuda unui flux de numerar total mai puternic. Veniturile Sports au crescut cu 4% la 4,500 miliarde de dolari, dar costurile mai mari ale drepturilor, calendarul playoff-urilor NBA și perturbările de distribuție au presat câștigurile. Fluxul de numerar liber Q3 a crescut cu 63% la 3,072 miliarde de dolari, făcând generarea de numerar și gestionarea costurilor sportive importante pentru perspectiva anuală a Disney.
Perspectiva de Investiții Disney (DIS) 2026: Cazul Bull la $145 vs. Cazul Bear la $88
Perspectiva Disney pentru 2026 depinde de dacă profitabilitatea mai mare a streamingului, cererea rezilientă din parcurile tematice și operațiunile de croazieră în expansiune pot susține creșterea câștigurilor și a fluxului de numerar. Îmbunătățirea marjelor Entertainment și Experiences susține potențialul de creștere, în timp ce costurile drepturilor sportive, cererea de publicitate și sustenabilitatea profiturilor operaționale rămân importante pentru evaluare.
Cazul Bull: Creșterea Puternică din Streaming și Parcuri Împinge DIS Spre $145
Cazul Bull presupune că Disney+ și Hulu mențin o creștere a veniturilor de două cifre în urma creșterii de 11% din Q3, cu marjele de streaming menținându-se aproape sau peste 12,9%. Capacitatea mai mare a croazierelor și cheltuielile sănătoase în parcurile tematice ar putea consolida profiturile Experiences, în timp ce o creștere mai lentă a costurilor Sports îmbunătățește marjele generale. O generare mai puternică de numerar și răscumpărările continue de acțiuni ar susține în continuare câștigurile per acțiune.
O mișcare spre 145 de dolari ar necesita profitul operațional al segmentului de bază Q4 de aproximativ 4,3 miliarde de dolari, excluzând beneficiul de 600 de milioane de dolari al săptămânii suplimentare, și cel puțin 19 miliarde de dolari în fluxul de numerar operațional FY2026. Marjele de streaming susținute peste 10% și creșterea EPS ajustat FY2027 de două cifre ar consolida cazul de creștere.
Cazul de Bază: Creșterea Constantă din Entertainment Menține DIS Între $108 și $128
Cazul de Bază presupune că abonamentele Disney+, filmele cu francize și cererea din parcurile tematice continuă să susțină creșterea, în timp ce costurile mai mari ale drepturilor Sports limitează expansiunea câștigurilor. Operațiunile de croazieră adaugă capacitate, iar vânzarea planificată a participației A+E ar putea susține răscumpărările după închidere. Generarea de numerar rămâne sănătoasă, deși beneficiul săptămânii suplimentare complică comparațiile cu câștigurile viitoare.
DIS ar putea tranzacționa între 108 și 128 de dolari dacă marjele de streaming rămân în două cifre, fluxul de numerar operațional atinge ținta de 19 miliarde de dolari, iar declinele profitului Sports se moderează. Câștigurile de bază mai puternice din Q4 ar putea susține capătul superior, în timp ce marjele mai slabe sau generarea de numerar ar presa intervalul.
Cazul Bear: Costuri Sports Mai Mari și Cerere Mai Slabă Trag DIS Spre $88
Cazul Bear presupune că publicitatea de streaming rămâne slabă după creșterea de 3% din Q3, lansările de filme mai slabe limitează profiturile Entertainment, iar costurile crescânde ale drepturilor sportive depășesc monetizarea ESPN. O frecventare mai slabă a parcurilor tematice și absența rambursului tarifar de 100 de milioane de dolari din Q3 ar putea presiona în continuare marjele, pe măsură ce investițiile în croaziere și conținut continuă.
O mișcare spre 88 de dolari ar deveni mai probabilă dacă fluxul de numerar operațional FY2026 scade sub 19 miliarde de dolari, marjele de streaming coboară sub 10%, sau profitul de bază al segmentului Q4 ratează aproximativ 4,3 miliarde de dolari. Continuarea declinelor profitului Sports aproape de 17% ar slăbi și încrederea în creșterea câștigurilor Disney FY2027.
Prognozele Prețului Acțiunilor DIS pentru 2026 de la Analiștii de pe Wall Street
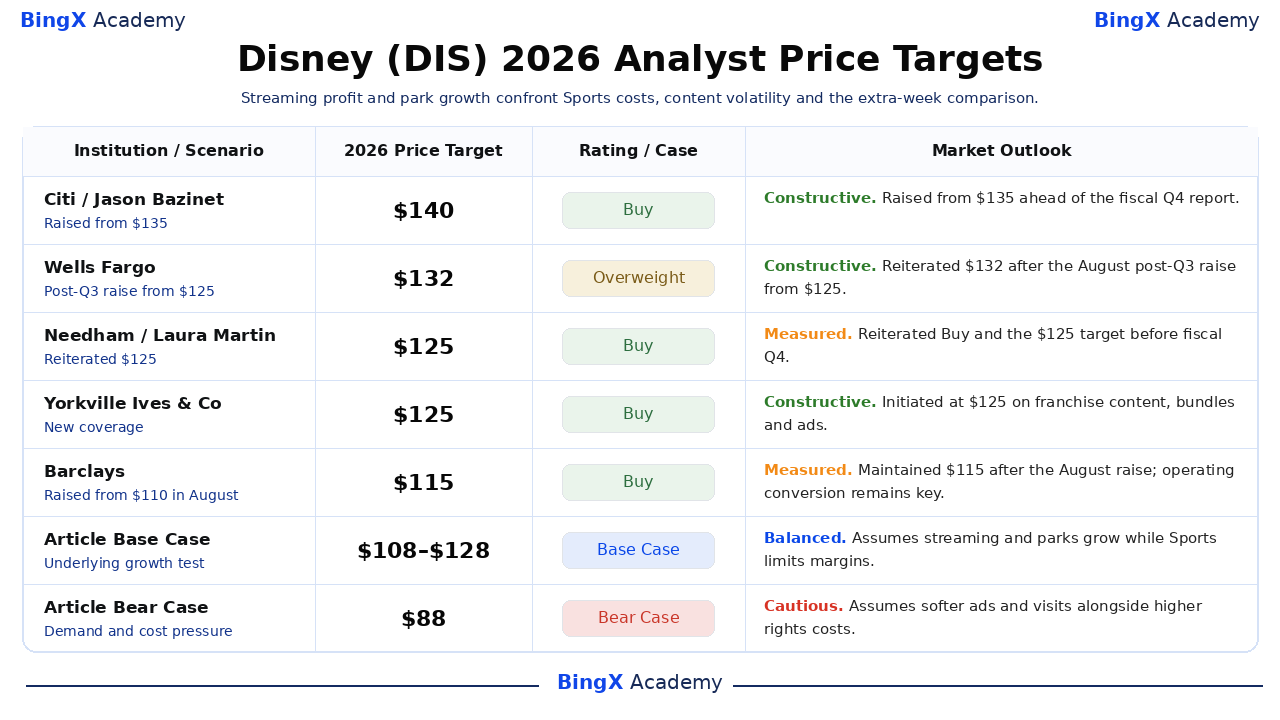
Aceste ținte datate sunt puncte de referință individuale ale analiștilor pe douăsprezece luni disponibile până la 2026-10-20, mai degrabă decât o singură prognoză pentru închiderea anului calendaristic. Ținta de 140 de dolari a Citi și cea de 115 dolari a Barclays demonstrează un dezacord semnificativ privind conversia profitului. Rezultatele Bull de $145, Base de $108 până la $128 și Bear de $88 din acest articol sunt scenarii editoriale, separate de fiecare instituție nominalizată.
|
Instituție / Scenariu |
Țintă de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Citi / Jason Bazinet |
$140 |
Cumpărare |
Constructiv. 2026-10-16: Ridicat de la $135 înaintea raportului fiscal Q4 din 17 noiembrie. |
|
Wells Fargo / Steven Cahall |
$132 |
Supraponderat |
Constructiv. 2026-10-15: Reconfirmat $132 după creșterea din 6 august de la $125 în urma rezultatelor Q3. |
|
Needham / Laura Martin |
$125 |
Cumpărare |
Măsurat. 2026-10-09: Reconfirmat ratingul Cumpărare $125 înaintea Q4 fiscal. |
|
Yorkville Ives & Co / Daniel Ives |
$125 |
Cumpărare |
Constructiv. 2026-10-07: Inițiat acoperirea la $125 pe conținut de franciză, pachete și publicitate. |
|
Barclays / Kannan Venkateshwar |
$115 |
Cumpărare |
Măsurat. 2026-10-07: Menținut $115 după o creștere din august de la $110; streamingul și Sports rămân teste operaționale. |
|
Cazul de Bază al Articolului |
108–128 |
Caz de Bază |
Echilibrat. Presupune marjă SVOD de două cifre și flux de numerar în ciuda presiunii costurilor Sports. |
|
Cazul Bear al Articolului |
$88 |
Caz Bear |
Precaut. Presupune publicitate și vizite mai slabe pe măsură ce costurile drepturilor reduc conversia câștigurilor. |
Cum să Cumperi Acțiuni The Walt Disney Company (DIS) pe BingX
Cumpără și păstrează acțiuni Disney prin BingX Stocks Trading folosind USDT sau USDC. Disney oferă expunere la creșterea streamingului, parcuri tematice, operațiuni de croazieră și francize de divertisment globale. Cu investiții fracționale și fără levier sau comisioane de finanțare, utilizatorii eligibili pot construi poziții bazate pe obiectivele lor de investiții și perspectiva pentru creșterea pe termen lung a Disney.
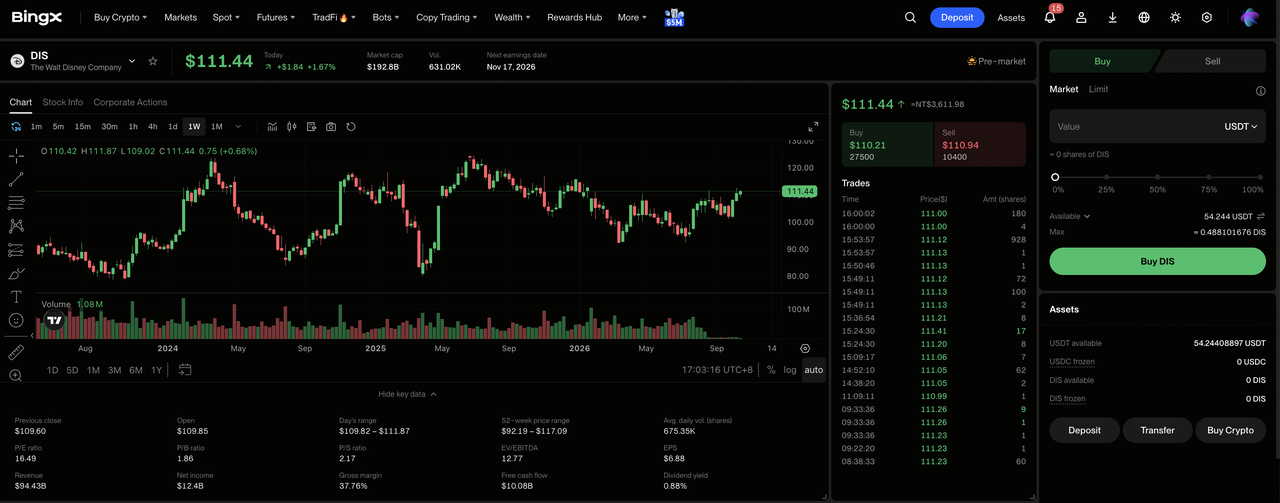
Pasul 1: Accesează BingX Stocks Trading. Înregistrează-te sau autentifică-te pe BingX, completează verificarea necesară a identității și navighează la „TradFi > Stocks". Acceptă Declarația privind Riscul Tranzacționării de Acțiuni dacă accesezi produsul pentru prima dată.
Pasul 2: Pregătește USDT sau USDC. Asigură-te că Contul tău Spot are fonduri suficiente pentru achiziție. Transferă USDT sau USDC din Contul tău de Fonduri sau de Avere dacă este necesar. Achizițiile fracționale încep de la 5 USDC sau 0,0001 acțiuni.
Pasul 3: Selectează The Walt Disney Company (DIS). Deschide piața Stocks, caută DIS, și selectează The Walt Disney Company (DIS). Revizuiește prețul actual al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpără Acțiuni Disney. Selectează „Cumpărare", introdu suma investiției sau cantitatea de acțiuni și alege un ordin de piață sau limitat. Ordinele de piață se execută la prețurile disponibile în orele de tranzacționare suportate, în timp ce ordinele limitate se execută la prețul specificat sau mai bun când este disponibilă lichiditate suficientă.
Pasul 5: Revizuiește și Gestionează-ți Deținerile. Deschide „Stocks > Positions" pentru a monitoriza acțiunile tale DIS și profitul sau pierderea nerealizată. Folosește „All Orders" pentru a revizui tranzacțiile sau a vinde acțiuni când este necesar. Decontarea T+1 afectează în general când veniturile din vânzări devin disponibile pentru retragere, mai degrabă decât când pot fi vândute acțiunile.
Top 5 Riscuri de Urmărit pentru Investitorii Disney în 2026
Profitabilitatea puternică a streamingului Disney, afacerea de croazieră în expansiune și francizele de divertisment consacrate susțin perspectiva sa pe termen lung. Cu toate acestea, costurile drepturilor sportive, cheltuielile consumatorilor, performanța conținutului și beneficiile financiare unice rămân factori importanți care determină cât din acea creștere se traduce în câștiguri sustenabile și randamente pentru acționari.
- Costurile crescânde ale drepturilor sportive ar putea presa profitabilitatea ESPN. Veniturile Sports au crescut cu 4% în Q3, în timp ce profitul operațional a scăzut cu 17%. Dacă costurile de transmisie depășesc veniturile din abonamente, publicitate și distribuție, marjele ESPN și fluxul de numerar viitor s-ar putea slăbi.
- Marjele de streaming pot fi dificil de susținut. Marja SVOD Q3 a atins 12,9%, beneficiind parțial de calendarul cheltuielilor. Creșterea publicității de doar 3% și costurile mai mari ale conținutului ar putea face marjele de două cifre mai greu de menținut.
- Cererea mai slabă din parcuri și croaziere ar putea afecta profitabilitatea. Veniturile Experiences au crescut cu 10%, dar vizitele internaționale la parcurile din SUA și cererea asiatică s-au diminuat. Extinderea capacității de croazieră crește și costurile fixe, făcând ocuparea și cheltuielile vizitatorilor importante.
- Lansările mai slabe de filme ar putea reduce câștigurile din francize. Toy Story 5 a depășit 1 miliard de dolari la nivel global, în timp ce The Mandalorian and Grogu și Moana în acțiune reală nu au îndeplinit așteptările de box office. Lansările dezamăgitoare pot afecta streamingul, merchandisingul și atracțiile.
- Beneficiile unice ar putea supraevalua creșterea câștigurilor de bază. O săptămână suplimentară contribuie cu aproximativ 600 de milioane de dolari la perspectiva de profit de 4,9 miliarde de dolari din Q4, în timp ce un ramburs tarifar de 100 de milioane de dolari a susținut Experiences din Q3. Creșterea organică susținută rămâne esențială pentru așteptările de câștiguri FY2027.
Gânduri Finale: Ar Trebui să Investești în Disney în 2026?
Q3 Disney a arătat că francizele sale conectate pot ridica mai multe divizii simultan. Veniturile au crescut cu 7%, profitul total al segmentului a crescut cu 21%, streamingul a generat 712 milioane de dolari de venit operațional, iar Experiences a atins 3,017 miliarde de dolari de profit. Managementul se angajează la cel puțin 9 miliarde de dolari pentru răscumpărări, dar costurile Sports și calendarul de marketing înseamnă că traiectoria marjei consolidate are nevoie în continuare de dovezi.
Scenariul bull de 145 de dolari necesită ca streamingul și parcurile să susțină creșterea numerarului în timp ce Sports se stabilizează; cazul bear de 88 de dolari se consolidează dacă publicitatea și călătoriile se slăbesc în timp ce costurile drepturilor continuă să crească. Investitorii conservatori pot aștepta profitul segmentului Q4 excluzând avantajul de aproximativ 600 de milioane de dolari al săptămânii suplimentare, numerarul operațional FY2026 la sau peste 19 miliarde de dolari, și creșterea EPS ajustat FY2027 fără acel ajutor calendaristic.
Avertisment privind Riscul: Tranzacționarea și investițiile în acțiuni precum DIS implică un risc ridicat de pierdere a capitalului. Cheltuielile cu conținutul, costurile drepturilor sportive, călătoriile consumatorilor, publicitatea și levierul derivat pot produce mișcări bruște ale prețurilor. Efectuați cercetări independente înainte de a aloca capital.
Lectură Conexă
- Predicția Prețului Netflix (NFLX) 2026: Poate Acțiunea NFLX să Revină la $125 pe Publicitate și Sport Live?
- Predicția Prețului Meta (META) 2026: Poate Monetizarea AI Împinge META Spre $1.000?
- Predicția Prețului Reddit (RDDT) 2026: Pot Oportunitățile de Date AI Împinge RDDT Spre $300?
- Predicția Prețului Snap Inc. (SNAP) 2026: Poate Creșterea Publicității și Abonamentelor Împinge SNAP Spre $10?
- Predicția Prețului Alphabet (GOOGL) 2026: Poate Creșterea Cloud de 82% și AI Împinge Acțiunea GOOGL la $430?
