
Oracle (ORCL) vinde tehnologie de baze de date, infrastructură cloud și aplicații pentru întreprinderi. Baza sa software matură încă furnizează venituri recurente și relații cu clienții, în timp ce Oracle Cloud Infrastructure, sau OCI, devine mai importantă pentru creșterea pe termen lung. Această tranziție oferă Oracle expunere directă la cererea de antrenament și inferență AI, deși face și acțiunea sensibilă la costurile centrelor de date, momentul proiectelor și concentrarea de clienți mari.
Ultimul său trimestru a arătat că tranziția accelerează. Veniturile Oracle pentru T1 anul fiscal 2027 au ajuns la 19,35 miliarde de dolari, cu 30% mai mult decât anul precedent, iar câștigurile pe acțiune diluat non-GAAP au ajuns la 1,92 dolari. Veniturile OCI au crescut cu 121% la 7,4 miliarde de dolari, deși 28,5 miliarde de dolari de cheltuieli de capital trimestrial și -5,40 miliarde de dolari flux de numerar liber negativ au menținut finanțarea și randamentele în centrul dezbaterii.
Prognoza acțiunilor ORCL pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul conversiei cloud AI: un portofoliu de comenzi de 664 miliarde de dolari și capacitate nouă ar putea susține creșterea rapidă a veniturilor și câștigurilor.
- Cazul intensității capitalului: datoriile, diluarea și fluxul de numerar liber slab ar putea limita evaluarea chiar și pe măsură ce OCI se extinde.
Acest ghid analizează prognoza acțiunilor ORCL, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri Oracle pentru T1 anul fiscal 2027 din 10 septembrie, dezvăluirile trimestriale și datele de piață până la 10 septembrie, plus cum să tranzacționezi futures pe acțiuni ORCL pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe care Investitorii Oracle Trebuie să le Știe în Septembrie 2026
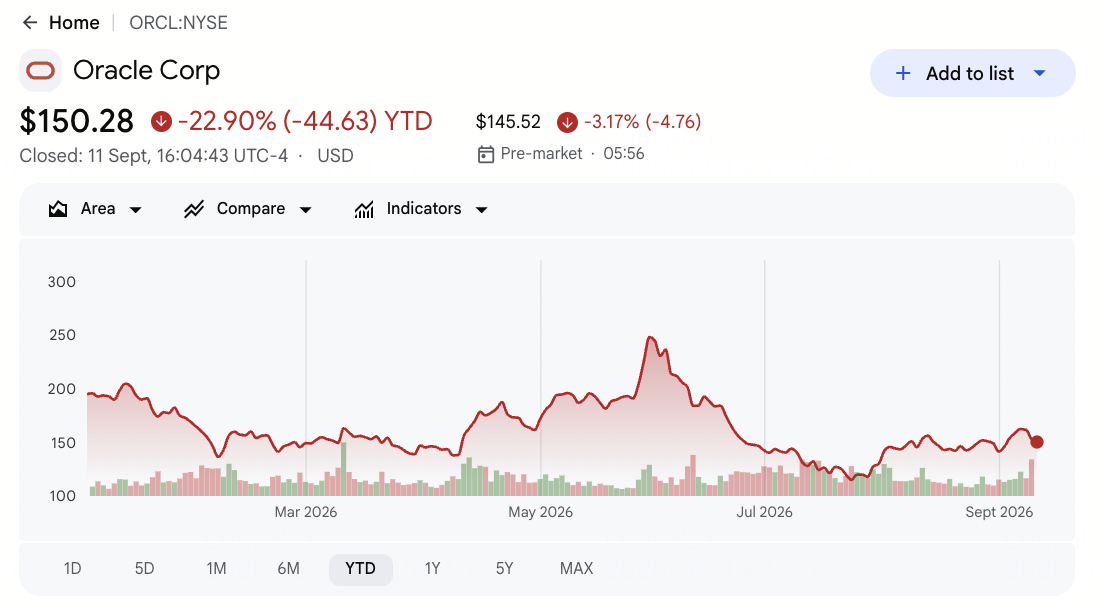
- ORCL a închis la 152,94 dolari pe 10 septembrie și era în scădere cu 21,53% YTD: Acțiunile au rămas cu mai mult de 50% sub maximul de 52 de săptămâni de 331,00 dolari. Diferența reflectă preocupările privind finanțarea, concentrarea clienților și execuția pe măsură ce Oracle își extinde infrastructura AI.
- Veniturile trimestriale au ajuns la 19,35 miliarde de dolari, cu 30% mai mult decât anul precedent: Veniturile au depășit consensul cu aproximativ 220 milioane de dolari, în timp ce EPS ajustat de 1,92 dolari a depășit estimarea de 1,74 dolari. Creșterea OCI este acum suficient de mare pentru a afecta material rezultatele consolidate.
- Veniturile OCI au crescut cu 121% la 7,4 miliarde de dolari: Rezultatul a depășit estimarea de aproximativ 7,19 miliarde de dolari pe măsură ce cererea de antrenament și inferență AI a crescut. Oracle încă trebuie să adauge capacitate suficient de rapid pentru a converti cererea în venituri.
- Obligațiile de performanță rămase au ajuns la 664 miliarde de dolari: Portofoliul de comenzi a depășit așteptarea de aproximativ 639,9 miliarde de dolari, în timp ce Oracle a semnat peste 30 miliarde de dolari în contracte cloud AI noi. Conversia mai bună a portofoliului de comenzi ar putea îmbunătăți vizibilitatea veniturilor viitoare.
- Cheltuielile de capital au ajuns la 28,5 miliarde de dolari în timp ce fluxul de numerar liber a scăzut la -5,40 miliarde de dolari negativ: Arderea de numerar a fost mai bună decât estimarea negativă de 9,56 miliarde de dolari, ajutată de plățile anticipate ale clienților. Chiar și așa, cheltuielile peste veniturile trimestriale mențin în atenție preocupările privind finanțarea și randamentul investiției.
Ce Este Oracle (ORCL)?
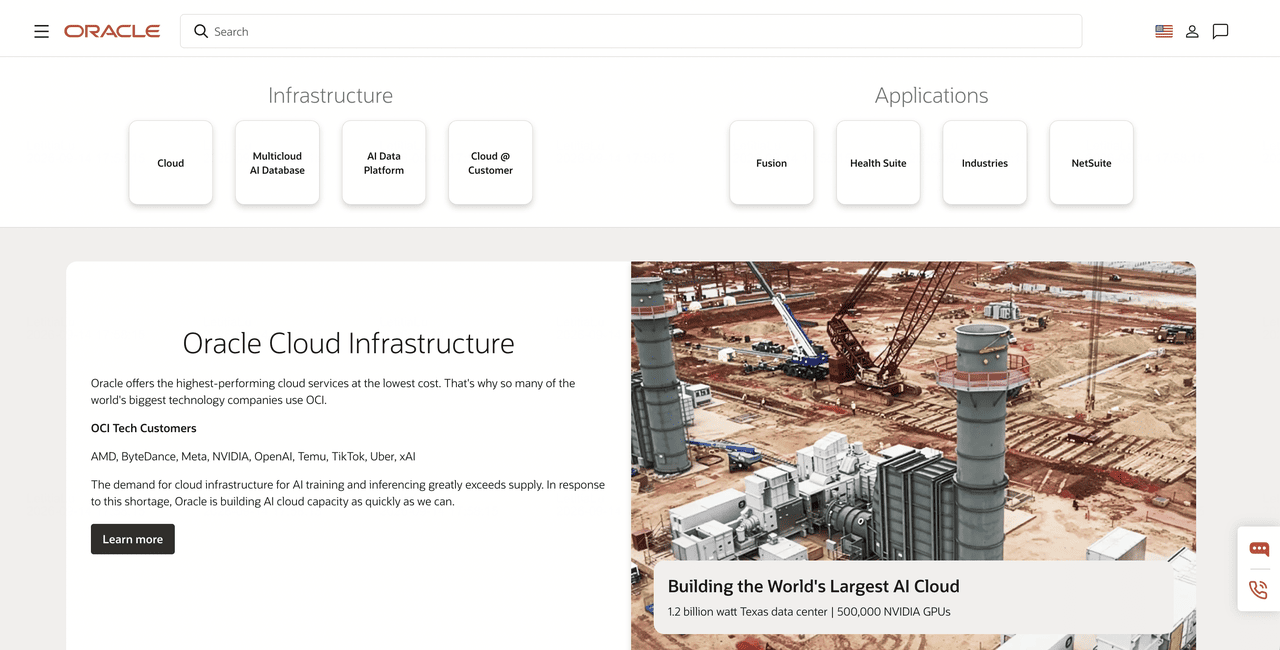
Oracle este o companie de tehnologie pentru întreprinderi construită în jurul bazelor de date, serviciilor cloud și aplicațiilor de business. OCI furnizează computing, stocare, rețele și infrastructură AI accelerată, în timp ce Oracle AI Database și Exadata gestionează datele corporative de valoare mare. Fusion oferă software cloud pentru finanțe, resurse umane, lanțuri de aprovizionare și operațiuni cu clienți, cu NetSuite servind organizații mai mici și de dimensiuni medii. Veniturile provin din abonamente, consum cloud, licențe software, suport și servicii legate de hardware în medii private, publice și multicloud.
Strategia pe termen lung a Oracle conectează infrastructura AI cu datele și fluxurile de lucru deja utilizate de organizațiile mari. OpenAI, Meta, NVIDIA, xAI, ByteDance, TikTok și Uber sunt printre clienții de tehnologie menționați pe site-ul Oracle, iar Oracle își extinde capacitatea AI pentru a răspunde cererii care încă depășește oferta. Amprenta sa de baze de date multicloud se întinde și pe AWS, Microsoft Azure și Google Cloud, permițând clienților să ruleze baze de date Oracle alături de alte platforme cloud. Fusion, Oracle Health și aplicațiile industriale extind această strategie de la infrastructură la fluxuri de lucru de business recurente.
Citește mai mult: Acțiunile de Top ale Centrelor de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructură de Calcul AI
Oracle (ORCL) Prezentare Generală Câștiguri T1 AN2027: Venituri, Creștere OCI și Îmbunătățirea Arderii de Numerar
Oracle a livrat 19,35 miliarde de dolari venituri față de 19,13 miliarde de dolari așteptate, EPS ajustat de 1,92 dolari față de 1,74 dolari așteptați și venituri OCI de 7,4 miliarde de dolari, cu 121% mai mult. Venitul net GAAP a crescut cu 60% la 4,70 miliarde de dolari, obligațiile de performanță rămase au ajuns la 664 miliarde de dolari și fluxul de numerar liber a fost negativ 5,40 miliarde de dolari după 28,5 miliarde de dolari cheltuieli de capital. Trimestrul a întărit cazul cererii, deși conversia numerarului rămâne compromisul central.
Citește mai mult: Oracle (ORCL) Prezentare Generală Câștiguri T1 AN2027: Fluxul de Numerar Liber Negativ de 5,4 Miliarde de Dolari Declanșează o Scădere de Preț de 1,74%
|
Indicator Financiar |
Ghidaj / Consens |
Raportat / Real |
Surpriză |
|
Venituri T1 AN2027 |
19,13 miliarde $ consens |
19,35 miliarde $ |
Depășit. Aproximativ 220 milioane $ peste consens; +30% YoY. |
|
T1 EPS diluat non-GAAP |
1,74 $ consens |
1,92 $ |
Depășit. 0,18 $ peste consens; +31% YoY. |
|
T1 venit net GAAP |
4,10 miliarde $ consens |
4,70 miliarde $ |
Depășit. +60% YoY pe măsură ce scala veniturilor a ridicat câștigurile. |
|
T1 EPS diluat GAAP |
— |
1,56 $ |
Îmbunătățit. +54% anul precedent. |
|
Venituri cloud |
— |
11,6 miliarde $; +62% YoY |
Accelerat. Cloud-ul a reprezentat aproximativ 60% din veniturile totale. |
|
Venituri OCI |
7,19 miliarde $ consens |
7,4 miliarde $; +121% YoY |
Depășit. Cererea de antrenament și inferență AI a mai mult decât dublat veniturile IaaS. |
|
Obligații de performanță rămase |
639,9 miliarde $ consens |
664 miliarde $ |
Depășit. Peste 30 miliarde $ în contracte cloud AI noi au extins vizibilitatea. |
|
T1 cheltuieli de capital |
— |
28,5 miliarde $ |
Ridicat. Cheltuielile au depășit veniturile trimestriale și au presat fluxul de numerar. |
|
T1 flux de numerar liber |
-9,56 miliarde $ consens |
-5,40 miliarde $ |
Mai bun. Plățile anticipate ale clienților au redus arderea de numerar așteptată. |
|
Perspectivă creștere venituri T2 |
— |
30%-34% monedă constantă |
Puternică. Veniturile cloud sunt așteptate să crească cu 64%-70%. |
|
Perspectivă venituri AN2027 |
Anterior: aproximativ 90 miliarde $ |
Cel puțin 90 miliarde $ |
Reafirmat. Livrarea capacității rămâne testul cheie de conversie. |
|
AN2027 EPS non-GAAP |
Anterior: 8,05 $ |
8,10 $ |
Ridicat. Veniturile cloud mai mari au depășit presiunea finanțării și mixului. |
- Veniturile de 19,35 miliarde de dolari au depășit consensul cu aproximativ 220 milioane de dolari: Vânzările au crescut cu 30% comparativ cu anul precedent pe măsură ce cloud-ul a ajuns la aproximativ 60% din venituri. Schimbarea mixului arată că cererea AI se convertește în vânzări raportate, deși depășirea a rămas modestă relativ la portofoliul de comenzi Oracle.
- EPS ajustat de 1,92 dolari a depășit estimarea de 1,74 dolari cu 0,18 dolari: Câștigurile ajustate au crescut cu 31%, în timp ce venitul net GAAP a crescut cu 60% la 4,70 miliarde de dolari. Creșterea profitului alături de expansiunea cloud ajută la diminuarea preocupărilor că cheltuielile de infrastructură vor slăbi imediat pârghia operațională.
- Veniturile OCI de 7,4 miliarde de dolari au crescut cu 121% și au depășit consensul: Rezultatul a depășit estimarea de 7,19 miliarde de dolari pe măsură ce mai multă capacitate de centre de date a susținut încărcările de lucru AI. Menținerea acestei creșteri necesită ca Oracle să aducă online puterea și capacitatea de computing fără întârzieri majore sau depășiri de costuri.
- RPO de 664 miliarde de dolari a depășit așteptările cu aproximativ 24 miliarde de dolari: Peste 30 miliarde de dolari în contracte cloud AI noi au extins portofoliul de comenzi. Economia contractuală mai bună ar putea reduce povara finanțării pe măsură ce mai mult din acea cerere se convertește în venituri.
- Fluxul de numerar liber a fost negativ 5,40 miliarde de dolari după 28,5 miliarde de dolari capex: Deficitul a fost cu 4,16 miliarde de dolari mai bun decât consensul, ajutat de 11,36 miliarde de dolari plăți anticipate ale clienților. Presiunea finanțării s-a diminuat, deși fluxul de numerar operațional încă trebuie să recupereze construcția infrastructurii.
Predicția Prețului Acțiunilor Oracle 2026: Cazul Bull de 260$ vs. Cazul Bear de 110$
Perspectiva de investiție a Oracle depinde de cât de repede portofoliul său de comenzi de 664 miliarde de dolari devine venit și dacă economia contractuală poate susține randamentele după o construcție neobișnuit de intensivă în capital. Scenariile de mai jos sunt intervale editoriale, nu ținte Wall Street sau rezultate garantate.
Cazul Bull: Creșterea Puternică Cloud Împinge ORCL Către 260$
Cazul Bull presupune că OCI rămâne motorul principal de creștere al Oracle după ce veniturile au crescut cu 121% la 7,4 miliarde de dolari. Capacitatea nouă convertește portofoliul de comenzi de 664 miliarde de dolari conform programului, clienții continuă să plătească în avans pentru implementări și contractele AI mai noi necesită mai puțin capital decât acordurile anterioare.
O mișcare către 260 de dolari ar necesita creșterea veniturilor T2 de 30% la 34%, creșterea cloud aproape de intervalul ghidat de 64% la 70% și îmbunătățirea vizibilă de la fluxul de numerar liber negativ de 5,40 miliarde de dolari. Upgradurile EPS continue peste noul țintă AN2027 de 8,10 dolari ar întări cazul.
Cazul de Bază: Creșterea Constantă Cloud Menține ORCL Între 185$ și 225$
Cazul de Bază presupune că OCI rămâne puternic pe măsură ce creșterea se normalizează de la 121%, în timp ce abonamentele pentru baze de date și aplicații preservă veniturile recurente. Conversia portofoliului de comenzi susține cel puțin 90 miliarde de dolari venituri AN2027, deși cheltuielile grele mențin fluxul de numerar liber și evaluarea sub vârfurile anterioare.
Sub acest scenariu, ORCL ar putea tranzacționa în principal între 185 și 225 de dolari. Adăugirile de capacitate, programele de proiecte stabile și arderea de numerar mai bună decât se aștepta ar susține intervalul. Nevoile de capital mai mari fără creșterea veniturilor corespunzătoare ar limita potențialul de creștere.
Cazul Bear: Întârzierile Centrelor de Date Atrag ORCL Către 110$
Cazul Bear presupune că proiectele centrelor de date se întârzie sau clienții majori amână încărcările de lucru. Oracle ar purta apoi costurile de finanțare, leasing și construcție înainte ca suficiente venituri cloud să sosească, menținând fluxul de numerar liber negativ și slăbind încrederea în portofoliul de comenzi de 664 miliarde de dolari.
O mișcare către 110 dolari ar deveni mai probabilă dacă creșterea OCI scade brusc sub ghidaj, veniturile anuale ratează 90 miliarde de dolari sau capex crește peste planurile actuale. Costurile de dobândă mai mari sau emiterea de acțiuni ar adăuga presiune suplimentară asupra câștigurilor și evaluării.
Previziunile Prețului Acțiunilor Oracle pentru 2026 de către Analiștii Wall Street
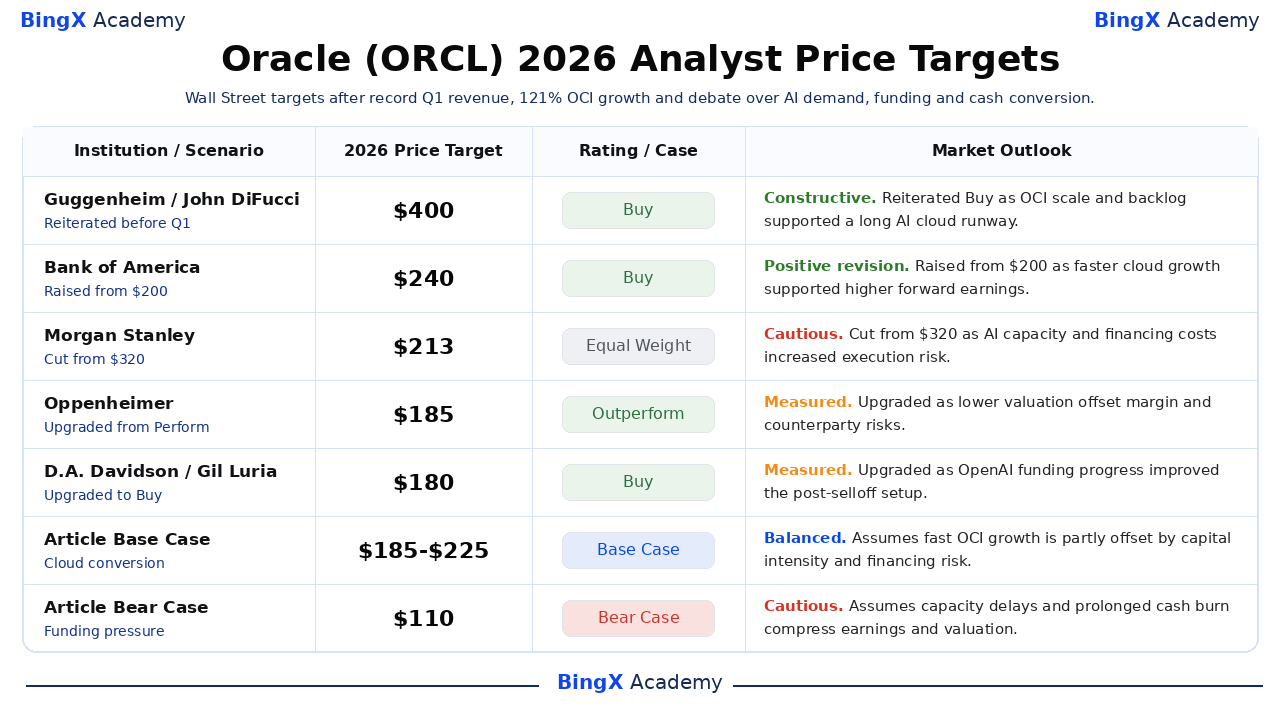
Țintele Wall Street se întind de la 180 la 400 de dolari pe cele cinci acțiuni citate, reflectând dezacordul asupra faptului dacă creșterea OCI și un portofoliu de comenzi de 664 miliarde de dolari pot depăși intensitatea capitalului. Țintele precedă sau preced imediat rezultatele T1, așa că sunt puncte de referință mai degrabă decât prognoze sincronizate post-câștiguri sau promisiuni de preț.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Guggenheim / John DiFucci |
400$ |
Cumpărare |
Constructiv. 8 septembrie: reafirmat pe măsură ce scala OCI și portofoliul de comenzi au susținut o pistă lungă cloud AI. |
|
Bank of America / Brad Sills |
240$ |
Cumpărare |
Revizuire pozitivă. 9 iunie: ridicat de la 200$ pe măsură ce creșterea cloud mai rapidă a susținut câștigurile viitoare mai mari. |
|
Morgan Stanley / Keith Weiss |
213$ |
Greutate Egală |
Precaut. 23 ianuarie: redus de la 320$ pe măsură ce capacitatea AI și costurile de finanțare au crescut riscul de execuție. |
|
Oppenheimer / Brian Schwartz |
185$ |
Depășește Performanța |
Măsurat. 25 februarie: upgrade de la Perform pe măsură ce evaluarea mai mică a compensat riscurile de marjă și contraparte. |
|
D.A. Davidson / Gil Luria |
180$ |
Cumpărare |
Măsurat. 9 februarie: upgrade la Cumpărare pe măsură ce progresul finanțării OpenAI a îmbunătățit configurația post-selloff. |
|
Cazul de Bază Articol |
185$-225$ |
Caz de Bază |
Echilibrat. Presupune că creșterea rapidă OCI este parțial compensată de intensitatea capitalului și riscul de finanțare. |
|
Cazul Bear Articol |
110$ |
Caz Bear |
Precaut. Presupune că întârzierile capacității și arderea prelungită de numerar comprimă câștigurile și evaluarea. |
Cum să Tranzacționezi Acțiuni Oracle (ORCL) pe BingX
Tranzacționează cererea cloud AI a Oracle, livrarea capacității și perspectiva fluxului de numerar folosind BingX TradFi și instrumentele BingX AI. Deoarece ORCL poate reacționa brusc la rezervările cloud, planurile de cheltuieli de capital și dezvăluirile de clienți mari, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
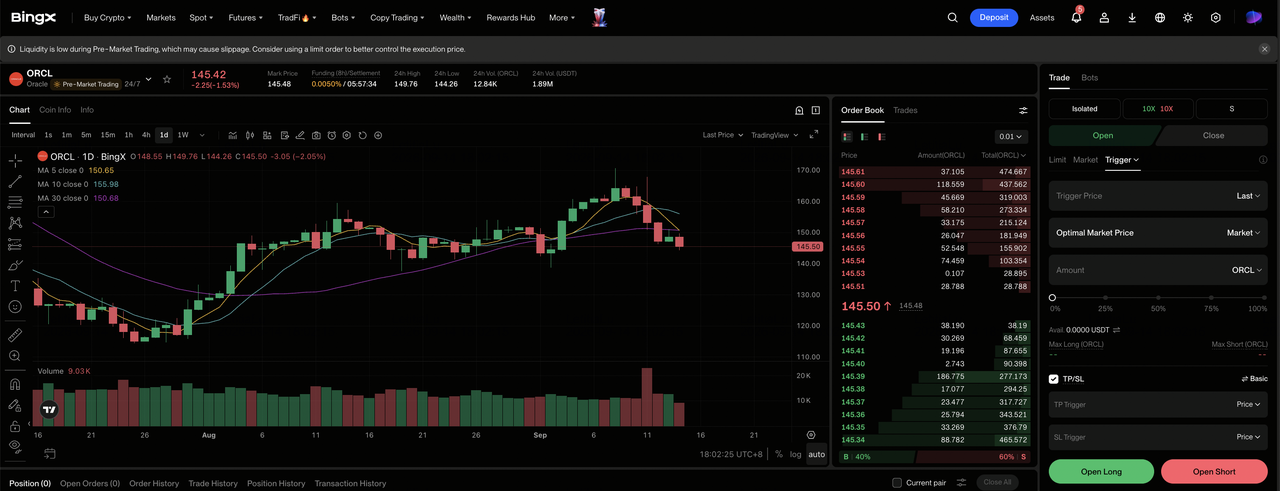
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi din tabloul de bord al schimbului BingX.
Pasul 2: Selectează Oracle (ORCL). Caută și selectează contractul de futures perpetue ORCL-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă creșterea OCI și conversia portofoliului de comenzi îmbunătățesc câștigurile și fluxul de numerar. Selectează Deschide Short dacă întârzierile capacității sau costurile de finanțare slăbesc randamentele.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. Scăderea YTD de 21,53% arată de ce pârghia conservatoare și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale stricte de risc. Stabilește nivelurile de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. ORCL poate reacționa rapid la ghidajul cloud, actualizările portofoliului de comenzi, planurile capex și concentrarea clienților.
Top 5 Riscuri de Urmărit pentru Investitorii Oracle în 2026
Potențialul de creștere al Oracle depinde de expansiunea capacității, cererea clienților, finanțarea și economia cloud. Aceste riscuri pot afecta conversia veniturilor, fluxul de numerar liber și evaluarea.
- Capex-ul greu ridică pragul de randament: Oracle a cheltuit 28,5 miliarde de dolari în trimestru față de 19,35 miliarde de dolari venituri, contribuind la fluxul de numerar liber negativ de 5,40 miliarde de dolari. Utilizarea lentă sau prețurile mai slabe ar putea lăsa costurile de finanțare și depreciere înaintea profiturilor.
- Un portofoliu de comenzi de 664 miliarde de dolari crește riscul de execuție: Contractele AI mari oferă vizibilitate, dar cresc și dependența de clienții majori și momentul proiectelor. Implementările întârziate ar putea afecta veniturile, utilizarea și încasările de numerar pe mai multe trimestre.
- Creșterea OCI depinde de sosirea la timp a centrelor de date: Veniturile OCI au crescut cu 121% la 7,4 miliarde de dolari, dar expansiunea necesită putere, teren, echipament de rețea și acceleratoare. Întârzierile de construcție sau deficitele de aprovizionare ar putea încetini conversia portofoliului de comenzi.
- Creșterea cloud ar putea presa marja software: OCI crește mult mai rapid decât businessurile software tradiționale ale Oracle. Dacă infrastructura cu marjă mai mică devine o parte mai mare din venituri, vânzările pot crește rapid în timp ce marjele și conversia numerarului se îmbunătățesc mai lent.
- Mai multă finanțare ar putea reduce potențialul pe acțiune: Construcția Oracle poate necesita datorii, leasing-uri sau capital suplimentar. Cheltuielile de dobândă mai mari sau emiterea de acțiuni ar putea limita creșterea EPS chiar dacă veniturile cloud rămân puternice.
Gânduri Finale: Ar Trebui să Investești în Oracle în 2026?
Rezultatele T1 ale Oracle au întărit cazul operațional. Veniturile au crescut cu 30%, veniturile OCI au crescut cu 121%, EPS ajustat a depășit consensul cu 0,18 dolari și RPO a ajuns la 664 miliarde de dolari. Întrebarea cheie nu mai este dacă există cererea cloud AI. Aceasta este dacă Oracle poate livra capacitatea și transforma acea cerere contractată în venituri profitabile mai rapid decât investiția, dobânda și diluarea consumă câștigurile.
Cazul de Bază de 185-225 dolari oferă cadrul cel mai echilibrat pentru că recunoaște atât conversia rapidă cloud, cât și fluxul de numerar liber negativ de 5,40 miliarde de dolari. Un investitor conservator ar trebui să monitorizeze creșterea OCI, capex-ul trimestrial, plățile anticipate ale clienților, adăugirile RPO și progresul către cel puțin 90 miliarde de dolari venituri AN2027. Îmbunătățirea pe aceste măsuri ar susține potențialul de creștere, în timp ce întârzierile proiectelor sau reînnoirea arderii de numerar ar întări Cazul Bear.
Reamintire Risc: Aceste scenarii sunt estimări condiționale de cercetare, nu sfaturi de investiții sau randamente garantate. Acțiunile și contractele cu efect de levier pot pierde valoare, iar pozițiile cu efect de levier pot fi lichidate.
Lecturi Conexe
- Acțiunile de Top ale Centrelor de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructură de Calcul AI
- Acțiunile de Top de Calcul AI și GPU de Cumpărat în 2026: Schimbarea către Inferență și Silicon Personalizat
- Acțiunile de Top de Semiconductori AI de Cumpărat în 2026: Ghid Complet pentru Cipuri AI și Lanțul de Aprovizionare AI
- Top 10 Acțiuni de Infrastructură AI de Cumpărat în 2026: Liderii în Producția și Designul de Cipuri
- Acțiunile de Top Hyperscaler AI de Urmărit în 2026: Cursa de Infrastructură Cloud de 700 Miliarde de Dolari
- Acțiunile de Top de Infrastructură Cloud AI de Cumpărat în 2026 în Mijlocul Capex-ului Hyperscaler și Boom-ului Neocloud
