


A The Walt Disney Company (DIS) vende histórias e experiências por meio de filmes, televisão, Disney+ e Hulu, ESPN, parques temáticos, cruzeiros e mercadorias. Suas franquias consolidadas geram receitas teatrais, de assinatura, publicidade, licenciamento e gastos de visitantes, enquanto a lucratividade do streaming e a expansão da capacidade de cruzeiros ampliam as oportunidades de lucro. O mesmo conteúdo pode criar valor em vários negócios, mas a inflação dos direitos esportivos, produções caras e a demanda de viagens dos consumidores determinam quanto dessa abrangência se converte em lucro duradouro.
O último trimestre mostrou o streaming e os parques elevando os lucros mesmo com o segmento de Esportes se enfraquecendo. A receita fiscal do Q3 da Disney cresceu 7% para US$ 25,248 bilhões, o EPS ajustado aumentou 28% para US$ 2,06, e o lucro operacional do Entertainment SVOD mais que dobrou para US$ 712 milhões. O lucro de Experiências subiu 20%, embora um reembolso de tarifa de aproximadamente US$ 100 milhões tenha ajudado, enquanto o lucro de Esportes caiu 17%. O teste não resolvido é se o crescimento de margem e de caixa persiste sem benefícios pontuais ou uma semana fiscal extra.
A previsão da ação DIS para 2026 agora se concentra em duas visões concorrentes:
- O caso de lucro entre negócios: Margens de streaming mais elevadas, gastos recorrentes nos parques e capacidade de cruzeiro oferecem à Disney mais formas de monetizar suas franquias, enquanto as recompras de ações amplificam o lucro por ação.
- O caso de custos e comparabilidade: Os direitos esportivos, a publicidade fraca ou filmes caros absorvem os ganhos, enquanto a 53ª semana favorece a comparação de curto prazo sem estabelecer crescimento subjacente.
Este guia analisa a previsão das ações DIS, cenários de preço para 2026, principais riscos e perspectivas de analistas, com base no resultado fiscal Q3 FY2026 da Disney divulgado em 5 de agosto, no Formulário 10-Q e nos dados de mercado até 20 de outubro, além de como comprar ações DIS na BingX TradFi com USDT.
As 5 Principais Informações para Investidores da Disney em Outubro de 2026
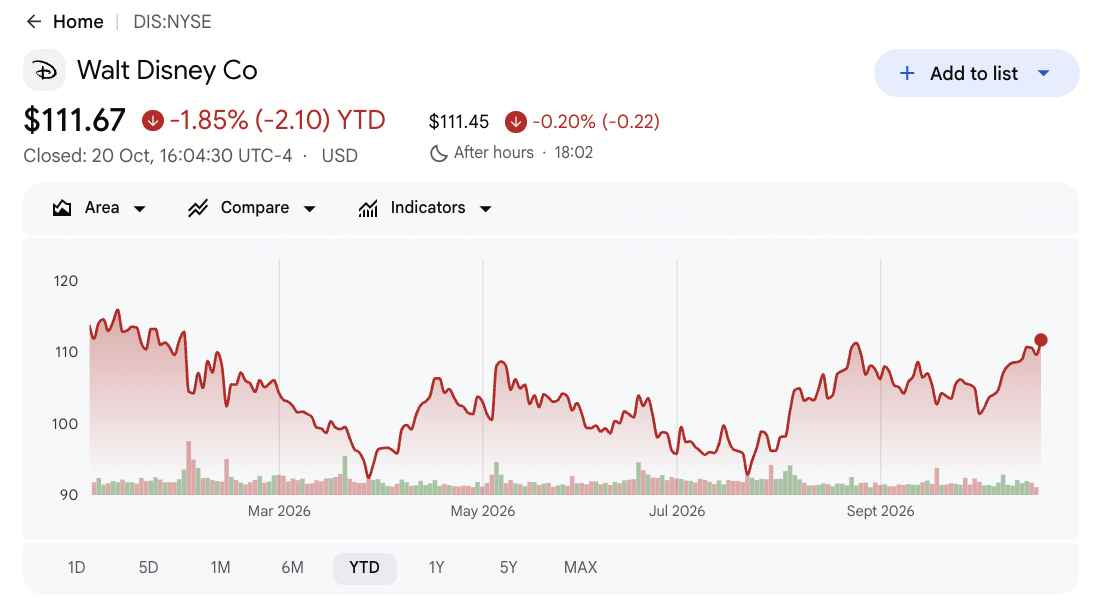
- A DIS fechou a US$ 111,67 em 20 de outubro, uma queda de 1,85% no acumulado do ano. As ações subiram 1,90% naquela sessão, mas permaneceram abaixo da máxima de 52 semanas de US$ 117,09. A recuperação da mínima de US$ 92,18 mostra melhora no momentum, embora um rompimento sustentado e resultados mais fortes continuem sendo importantes para uma valorização adicional.
- A receita do Q3 cresceu 7% para US$ 25,248 bilhões. As vendas ficaram US$ 162 milhões abaixo do consenso de US$ 25,41 bilhões, enquanto o EPS ajustado de US$ 2,06 superou a estimativa de US$ 1,84. A maior lucratividade apesar da receita abaixo do esperado destaca a importância do mix de negócios, da disciplina de custos e dos efeitos fiscais.
- O lucro operacional do streaming de entretenimento atingiu US$ 712 milhões. A receita do SVOD cresceu 11% para US$ 5,53 bilhões, com margem operacional atingindo 12,9%. A receita de assinaturas subiu 15%, apoiada por preços e crescimento de assinantes, embora a publicidade tenha aumentado apenas 3% e alguns ganhos de margem tenham refletido o timing de gastos.
- A orientação de lucro segmentar do Q4 de US$ 4,9 bilhões inclui um benefício de calendário de US$ 600 milhões. A 53ª semana extra sustenta os resultados reportados, com o crescimento do EPS ajustado do FY2026 esperado em torno de 16% incluindo o benefício versus 12% excluindo-o. Separar esse ganho pontual do desempenho recorrente é importante.
- A Disney elevou sua meta de recompra de ações do FY2026 para pelo menos US$ 9 bilhões. Aproximadamente US$ 1,2 bilhão em receitas esperadas da venda da participação na A+E Global Media apoiarão recompras adicionais. A orientação de fluxo de caixa operacional permanece em pelo menos US$ 19 bilhões, embora a geração de caixa tenha caído 8% durante os primeiros nove meses, tornando a execução do Q4 importante.
O Que É a The Walt Disney Company (DIS)?
A The Walt Disney Company é uma empresa global de entretenimento e mídia que opera em três segmentos principais: Entretenimento, Esportes e Experiências. O Entretenimento produz filmes e televisão, opera Disney+ e Hulu, e gera receita de publicidade e licenciamento. Os Esportes incluem a ESPN e seus negócios de assinatura e transmissão, enquanto Experiências abrange parques temáticos, resorts, cruzeiros e produtos de consumo. As franquias da Disney, incluindo Marvel, Pixar e Star Wars, conectam esses negócios por meio de filmes, streaming, mercadorias e atrações, criando múltiplas oportunidades de receita a partir de sua propriedade intelectual.
A Disney está expandindo seus negócios de entretenimento e experiências por meio de novos conteúdos, capacidade de cruzeiros e parcerias de distribuição esportiva. Toy Story 5 ultrapassou US$ 1 bilhão nas bilheterias globais, apoiando o engajamento no streaming e a demanda por mercadorias, enquanto o Disney Destiny e o Disney Adventure expandiram a capacidade de cruzeiros em aproximadamente 50% durante o trimestre. A combinação com a Fubo e a transação de participação na NFL ampliam sua rede de distribuição esportiva, enquanto a venda planejada da participação na A+E Global Media poderá gerar aproximadamente US$ 1,2 bilhão para recompras adicionais de ações. Essas iniciativas apoiam o crescimento da Disney em streaming, experiências e esportes, com a lucratividade futura dependendo da monetização de assinantes, da demanda dos consumidores e da eficiência operacional.
Resultados do Q3 FY2026 da Disney (DIS): Forte Lucratividade no Streaming e nos Parques Compensa a Fraqueza nos Esportes
A Disney reportou receita de US$ 25,248 bilhões no Q3 FY2026, alta de 7% em relação ao ano anterior, mas US$ 162 milhões abaixo do consenso, enquanto o EPS ajustado de US$ 2,06 superou as expectativas em US$ 0,22. O lucro operacional total dos segmentos subiu 21% para US$ 5,555 bilhões, impulsionado por lucros mais fortes em Entretenimento e Experiências, apesar de uma queda de 17% em Esportes. A orientação de lucro segmentar do Q4 de aproximadamente US$ 4,9 bilhões inclui um benefício de US$ 600 milhões de uma semana extra, tornando o crescimento subjacente dos lucros e a sustentabilidade das margens importantes para as perspectivas.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita do Q3 |
Consenso Visible Alpha de US$ 25,41B |
US$ 25,248B |
Abaixo do esperado. US$ 162M abaixo do consenso; alta de 7% em relação ao ano anterior. |
|
EPS ajustado do Q3 |
Consenso Visible Alpha de US$ 1,84 |
US$ 2,06 |
Acima do esperado. US$ 0,22 acima do consenso; alta de 28% em relação ao ano anterior. |
|
Lucro operacional total dos segmentos no Q3 |
US$ 4,575B no mesmo período do ano anterior |
US$ 5,555B |
Maior. Alta de US$ 980M, ou 21%. |
|
Lucro operacional de Entretenimento no Q3 |
US$ 1,022B no mesmo período do ano anterior |
US$ 1,680B |
Maior. Alta de US$ 658M, ou 64%. |
|
Lucro operacional de Experiências no Q3 |
US$ 2,516B no mesmo período do ano anterior |
US$ 3,017B |
Maior. Alta de US$ 501M, ou 20%. |
|
Lucro operacional de Esportes no Q3 |
US$ 1,037B no mesmo período do ano anterior |
US$ 858M |
Menor. Queda de US$ 179M, ou 17%. |
|
Fluxo de caixa livre do Q3 |
US$ 1,889B no mesmo período do ano anterior |
US$ 3,072B |
Maior. Alta de US$ 1,183B, ou 63%. |
|
Perspectiva do lucro operacional total dos segmentos no Q4 |
US$ 3,480B real do Q4 FY2025 |
Cerca de US$ 4,9B |
Orientado. Cerca de US$ 1,42B a mais, incluindo US$ 600M da semana extra. |
- A receita do Q3 cresceu 7% para US$ 25,248 bilhões apesar de ficar abaixo do consenso. As vendas aumentaram US$ 1,598 bilhão em relação ao ano anterior, mas ficaram US$ 162 milhões aquém das expectativas. Experiências adicionou US$ 882 milhões em receita e o Entretenimento contribuiu com outros US$ 641 milhões, refletindo crescimento nos maiores negócios da Disney.
- O EPS ajustado subiu 28% para US$ 2,06, superando as estimativas em US$ 0,22. Os lucros aumentaram de US$ 1,61 no ano anterior, enquanto o EPS GAAP caiu para US$ 1,51 de US$ 2,92 devido a um benefício fiscal relacionado ao Hulu no período anterior. Os resultados ajustados refletem melhor o desempenho operacional em melhora, embora a diferença em relação aos lucros GAAP continue relevante.
- O lucro operacional de Entretenimento disparou 64% para US$ 1,680 bilhão. A receita operacional do streaming atingiu US$ 712 milhões ante US$ 329 milhões, com margem de 12,9% sobre US$ 5,53 bilhões em receita SVOD. Toy Story 5 apoiou a demanda teatral e de mercadorias, embora o crescimento de publicidade de 3% e o timing favorável de gastos tornem a sustentabilidade das margens importante.
- O lucro operacional de Experiências aumentou 20% para US$ 3,017 bilhões. A receita subiu 10% para US$ 9,968 bilhões, apoiada por um crescimento de visitantes de aproximadamente 4% e maior gasto per capita nos EUA. Um reembolso de tarifa de aproximadamente US$ 100 milhões contribuiu para o crescimento do lucro, enquanto a maior demanda nos parques e cruzeiros sustentou o desempenho subjacente.
- O lucro operacional de Esportes caiu 17% apesar de um fluxo de caixa geral mais forte. A receita de Esportes aumentou 4% para US$ 4,500 bilhões, mas custos mais altos de direitos, o timing dos playoffs da NBA e interrupções na distribuição pressionaram os lucros. O fluxo de caixa livre do Q3 subiu 63% para US$ 3,072 bilhões, tornando a geração de caixa e a gestão de custos esportivos importantes para as perspectivas anuais da Disney.
Perspectiva de Investimento em Disney (DIS) 2026: Caso Otimista de US$ 145 vs. Caso Pessimista de US$ 88
As perspectivas da Disney para 2026 dependem de se a maior lucratividade no streaming, a demanda resiliente nos parques temáticos e a expansão das operações de cruzeiros conseguem sustentar o crescimento dos lucros e do fluxo de caixa. A melhora nas margens de Entretenimento e Experiências apoia o cenário otimista, enquanto os custos de direitos esportivos, a demanda por publicidade e a sustentabilidade dos lucros operacionais continuam sendo fatores importantes para a avaliação.
O Caso Otimista: Forte Crescimento no Streaming e nos Parques Empurra a DIS Rumo a US$ 145
O Caso Otimista assume que Disney+ e Hulu mantenham crescimento de receita de dois dígitos após o aumento de 11% no Q3, com as margens de streaming se mantendo próximas ou acima de 12,9%. Uma maior capacidade de cruzeiros e gastos saudáveis nos parques temáticos poderiam fortalecer os lucros de Experiências, enquanto um crescimento mais lento dos custos esportivos melhora as margens gerais. Uma geração de caixa mais forte e recompras contínuas de ações apoiariam ainda mais os lucros por ação.
Uma alta rumo a US$ 145 exigiria um lucro operacional segmentar subjacente do Q4 próximo a US$ 4,3 bilhões, excluindo o benefício de US$ 600 milhões da semana extra, e pelo menos US$ 19 bilhões em fluxo de caixa operacional do FY2026. Margens de streaming sustentadas acima de 10% e crescimento de dois dígitos no EPS ajustado do FY2027 reforçariam o cenário otimista.
O Caso Base: Crescimento Constante no Entretenimento Mantém a DIS Entre US$ 108 e US$ 128
O Caso Base assume que as assinaturas do Disney+, os filmes de franquia e a demanda nos parques temáticos continuem apoiando o crescimento, enquanto os custos mais altos de direitos esportivos limitam a expansão dos lucros. As operações de cruzeiros adicionam capacidade, e a venda planejada da participação na A+E poderá apoiar recompras após o fechamento. A geração de caixa permanece saudável, embora o benefício da semana extra complique as comparações com resultados futuros.
A DIS poderá ser negociada entre US$ 108 e US$ 128 se as margens de streaming permanecerem em dois dígitos, o fluxo de caixa operacional atingir a meta de US$ 19 bilhões e as quedas no lucro de Esportes se moderarem. Lucros subjacentes mais fortes no Q4 poderiam sustentar o limite superior, enquanto margens ou geração de caixa mais fracas pressionariam o intervalo.
O Caso Pessimista: Custos Esportivos Mais Altos e Demanda Mais Fraca Puxam a DIS Rumo a US$ 88
O Caso Pessimista assume que a publicidade no streaming permaneça fraca após o crescimento de 3% no Q3, que lançamentos de filmes mais fracos limitem os lucros de Entretenimento e que o aumento dos custos de direitos esportivos supere a monetização da ESPN. Uma menor frequência nos parques temáticos e a ausência do reembolso de tarifa de US$ 100 milhões do Q3 poderiam pressionar ainda mais as margens, à medida que o investimento em cruzeiros e conteúdo continua.
Uma queda rumo a US$ 88 se tornaria mais provável se o fluxo de caixa operacional do FY2026 ficasse abaixo de US$ 19 bilhões, as margens de streaming caíssem abaixo de 10% ou o lucro segmentar subjacente do Q4 ficasse aquém de aproximadamente US$ 4,3 bilhões. Quedas contínuas no lucro de Esportes próximas a 17% também enfraqueceriam a confiança no crescimento do EPS ajustado da Disney para o FY2027.
Previsões de Preço das Ações DIS para 2026 por Analistas de Wall Street
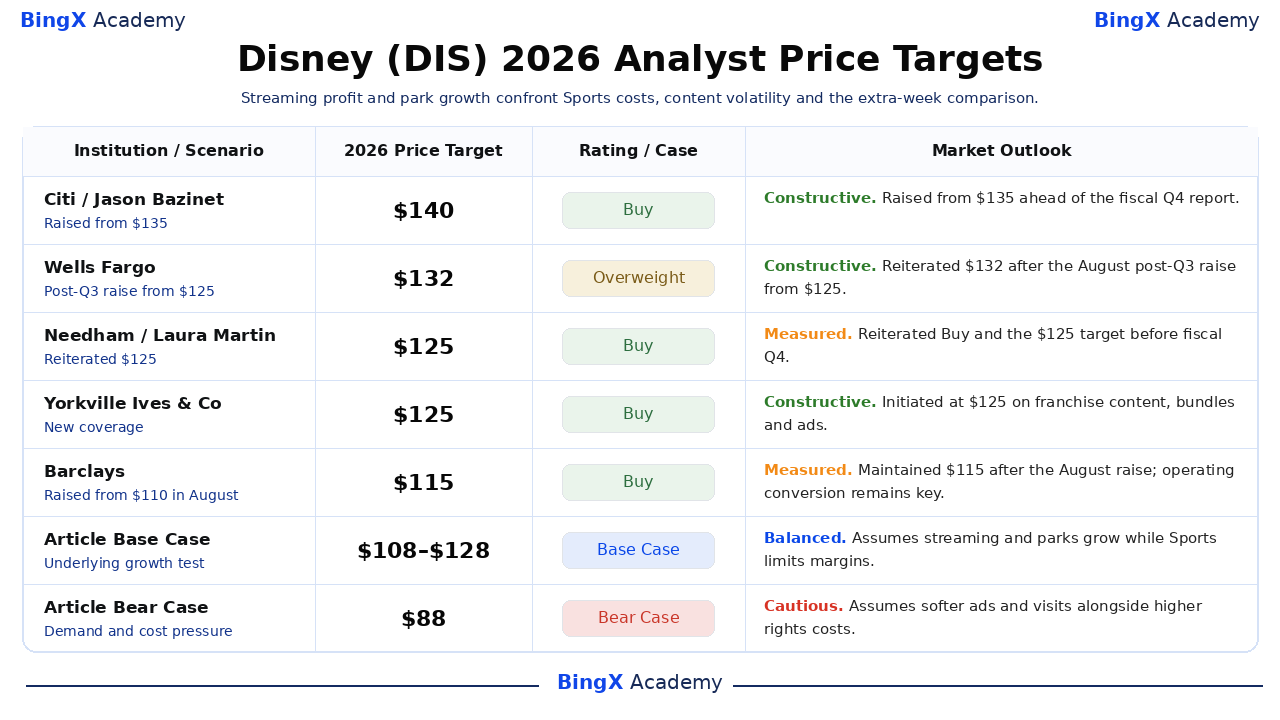
Essas metas datadas são pontos de referência individuais de analistas para doze meses disponíveis até 20 de outubro, em vez de uma única previsão para o fechamento do ano civil. O alvo de US$ 140 do Citi e os US$ 115 do Barclays demonstram discordância significativa sobre a conversão de lucros. Os resultados do Caso Otimista de US$ 145, do Caso Base de US$ 108 a US$ 128 e do Caso Pessimista de US$ 88 neste artigo são cenários editoriais, separados de cada instituição mencionada.
|
Instituição / Cenário |
Meta de Preço para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Citi / Jason Bazinet |
US$ 140 |
Compra |
Construtivo. 16 de outubro: Elevado de US$ 135 antes do relatório fiscal do Q4 em 17 de novembro. |
|
Wells Fargo / Steven Cahall |
US$ 132 |
Acima do Peso |
Construtivo. 15 de outubro: Reiterou US$ 132 após o aumento de 6 de agosto de US$ 125 após os resultados do Q3. |
|
Needham / Laura Martin |
US$ 125 |
Compra |
Moderado. 9 de outubro: Reiterou a classificação de Compra com alvo de US$ 125 antes do Q4 fiscal. |
|
Yorkville Ives & Co / Daniel Ives |
US$ 125 |
Compra |
Construtivo. 7 de outubro: Iniciou cobertura com alvo de US$ 125 com base em conteúdo de franquia, pacotes e publicidade. |
|
Barclays / Kannan Venkateshwar |
US$ 115 |
Compra |
Moderado. 7 de outubro: Manteve US$ 115 após um aumento de agosto de US$ 110; streaming e Esportes continuam sendo testes operacionais. |
|
Caso Base do Artigo |
108–128 |
Caso Base |
Equilibrado. Assume margem SVOD de dois dígitos e fluxo de caixa apesar da pressão dos custos esportivos. |
|
Caso Pessimista do Artigo |
US$ 88 |
Caso Pessimista |
Cauteloso. Assume publicidade e visitas mais fracas enquanto os custos de direitos reduzem a conversão de lucros. |
Como Comprar Ações da The Walt Disney Company (DIS) na BingX
Compre e mantenha ações da Disney por meio do BingX Stocks Trading usando USDT ou USDC. A Disney oferece exposição ao crescimento do streaming, parques temáticos, operações de cruzeiros e franquias de entretenimento globais. Com investimento fracionado e sem alavancagem ou taxas de financiamento, usuários elegíveis podem construir posições com base em seus objetivos de investimento e perspectivas para o crescimento de longo prazo da Disney.
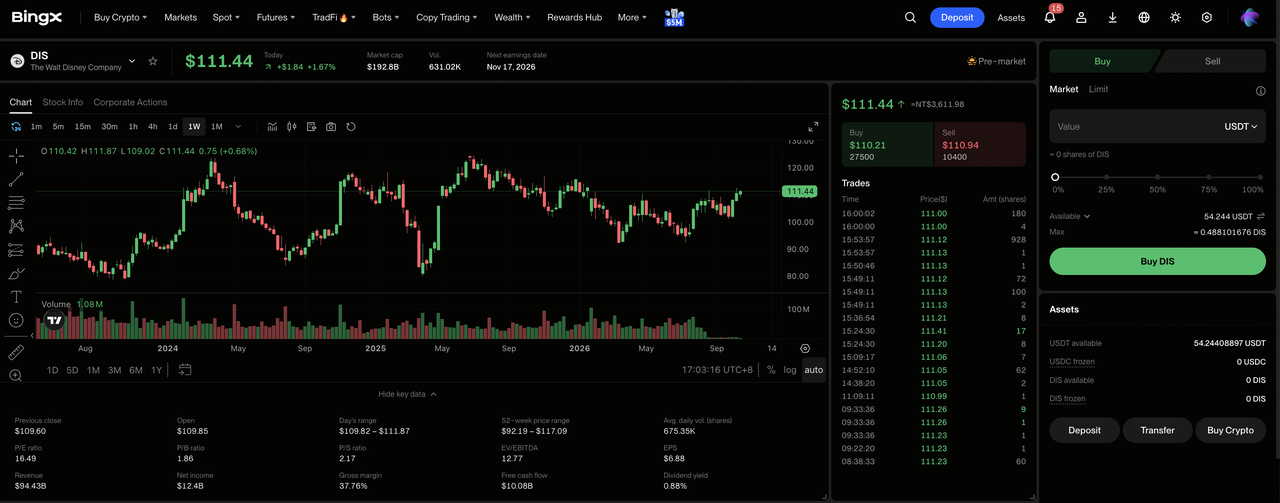
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, conclua a verificação de identidade necessária e navegue até "TradFi > Stocks". Aceite a Divulgação de Risco de Negociação de Ações se for acessar o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tem fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou de Patrimônio, se necessário. As compras fracionadas começam a partir de 5 USDC ou 0,0001 ações.
Passo 3: Selecione a The Walt Disney Company (DIS). Abra o mercado de Stocks, pesquise por DIS e selecione The Walt Disney Company (DIS). Revise o preço atual das ações, a sessão de negociação e os tipos de ordens disponíveis.
Passo 4: Compre Ações da Disney. Selecione "Comprar", insira o valor do investimento ou a quantidade de ações e escolha uma ordem a mercado ou ordem limitada. As ordens a mercado são executadas aos preços disponíveis durante os horários de negociação suportados, enquanto as ordens limitadas são executadas ao preço especificado ou melhor, quando houver liquidez suficiente disponível.
Passo 5: Revise e Gerencie Suas Posições. Abra "Stocks > Posições" para monitorar suas ações DIS e o lucro ou perda não realizado. Use "Todas as Ordens" para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda ficam disponíveis para saque, e não quando as ações podem ser vendidas.
Os 5 Principais Riscos a Observar para Investidores da Disney em 2026
A forte lucratividade no streaming, a expansão dos negócios de cruzeiros e as franquias de entretenimento consolidadas da Disney sustentam suas perspectivas de longo prazo. No entanto, os custos de direitos esportivos, os gastos dos consumidores, o desempenho dos conteúdos e os benefícios financeiros pontuais continuam sendo fatores importantes que determinam quanto desse crescimento se traduz em lucros sustentáveis e retornos aos acionistas.
- O aumento dos custos de direitos esportivos pode pressionar a lucratividade da ESPN. A receita de Esportes cresceu 4% no Q3, enquanto o lucro operacional caiu 17%. Se os custos de transmissão superarem as receitas de assinatura, publicidade e distribuição, as margens da ESPN e o fluxo de caixa futuro poderão se enfraquecer.
- As margens de streaming podem ser difíceis de sustentar. A margem SVOD do Q3 atingiu 12,9%, beneficiando-se parcialmente do timing de gastos. O crescimento de publicidade de apenas 3% e custos de conteúdo mais altos poderiam tornar mais difícil manter margens de dois dígitos.
- A desaceleração da demanda nos parques e cruzeiros pode afetar a lucratividade. A receita de Experiências cresceu 10%, mas as visitas internacionais aos parques nos EUA e a demanda asiática se enfraqueceram. A expansão da capacidade de cruzeiros também aumenta os custos fixos, tornando a ocupação e os gastos dos visitantes importantes.
- Lançamentos de filmes mais fracos poderiam reduzir os lucros das franquias. Toy Story 5 ultrapassou US$ 1 bilhão globalmente, enquanto The Mandalorian and Grogu e o live-action de Moana ficaram abaixo das expectativas de bilheteria. Lançamentos decepcionantes podem afetar o streaming, as mercadorias e as atrações.
- Benefícios pontuais podem superestimar o crescimento subjacente dos lucros. Uma semana extra contribui com aproximadamente US$ 600 milhões para a perspectiva de lucro de US$ 4,9 bilhões do Q4, enquanto um reembolso de tarifa de US$ 100 milhões apoiou as Experiências do Q3. O crescimento orgânico sustentado continua sendo essencial para as expectativas de lucro do FY2027.
Considerações Finais: Vale a Pena Investir na Disney em 2026?
O Q3 da Disney mostrou que suas franquias interconectadas podem elevar vários segmentos ao mesmo tempo. A receita aumentou 7%, o lucro total dos segmentos subiu 21%, o streaming gerou US$ 712 milhões de lucro operacional e Experiências atingiu US$ 3,017 bilhões de lucro. A administração está comprometida com pelo menos US$ 9 bilhões em recompras, mas os custos esportivos e o timing de marketing significam que o caminho da margem consolidada ainda precisa ser comprovado.
O cenário otimista de US$ 145 exige que o streaming e os parques sustentem o crescimento do caixa enquanto os Esportes se estabilizam; o cenário pessimista de US$ 88 se fortalece se a publicidade e as viagens enfraquecerem enquanto os custos de direitos continuam subindo. Investidores conservadores podem aguardar o lucro segmentar do Q4 excluindo o impulso de aproximadamente US$ 600 milhões da semana extra, o caixa operacional do FY2026 em ou acima de US$ 19 bilhões e o crescimento do EPS ajustado do FY2027 sem esse auxílio de calendário.
Aviso de Risco: Negociar e investir em ações como DIS envolve alto risco de perda de capital. Os gastos com conteúdo, custos de direitos esportivos, viagens de consumidores, publicidade e alavancagem em derivativos podem produzir movimentos bruscos de preço. Realize pesquisa independente antes de alocar capital.
Leitura Relacionada
- Previsão de Preço da Netflix (NFLX) 2026: As Ações NFLX Podem se Recuperar para US$ 125 com Anúncios e Esportes ao Vivo?
- Previsão de Preço da Meta (META) 2026: A Monetização com IA Pode Empurrar a META Rumo a US$ 1.000?
- Previsão de Preço do Reddit (RDDT) 2026: As Oportunidades de Dados com IA Podem Empurrar a RDDT Rumo a US$ 300?
- Previsão de Preço da Snap Inc. (SNAP) 2026: O Crescimento em Publicidade e Assinaturas Pode Empurrar a SNAP Rumo a US$ 10?
- Previsão de Preço da Alphabet (GOOGL) 2026: O Crescimento de 82% na Nuvem e a IA Podem Empurrar as Ações GOOGL para US$ 430?
