


A Tower Semiconductor (TSEM) fabrica chips analógicos especializados para comunicações, data centers, dispositivos móveis, veículos e sistemas industriais. Seu negócio estabelecido de radiofrequência e processos de potência permanece importante, enquanto a fotônica de silício e o germânio de silício expandem sua oportunidade em interconexões de IA de alta velocidade. A nova demanda está se convertendo em contratos de fundição, mas a instalação de equipamentos, os cronogramas de produção dos clientes e a utilização da manufatura determinam se receitas mais altas também se tornam lucros e fluxo de caixa duráveis.
O último trimestre mostrou vendas de fotônica mais rápidas e lucros de fundição mais sólidos. A receita do segundo trimestre de 2026 da Tower Semiconductor atingiu US$ 460,08 milhões, alta de 23,7% em relação ao ano anterior, enquanto a fotônica de silício subiu para uma taxa de execução anualizada de US$ 680 milhões, vinda de US$ 180 milhões. O LPA diluído ajustado subiu para US$ 0,88 de US$ 0,50, enquanto US$ 187 milhões em gastos de capital superaram US$ 177 milhões em fluxo de caixa operacional. A capacidade deve crescer dentro do cronograma para que as metas de vendas e lucros mais altos se sustentem.
A previsão da ação TSEM para 2026 agora se concentra em duas visões concorrentes:
- O caso de crescimento de fotônica contratada: US$ 1,3 bilhão em contratos SiPho de 2027 assinados e compromissos de capacidade da Semtech poderiam aumentar a utilização e os lucros.
- O caso de capacidade e avaliação: acelerações de fábricas atrasadas, concentração de clientes e gastos antes dos recebimentos de caixa poderiam comprimir uma ação ainda com alta de 56,52% em 2026.
Este guia analisa a previsão da ação TSEM, cenários de preços para 2026, principais riscos e perspectivas de analistas, com base no comunicado de resultados do segundo trimestre de 2026 da Tower em 4 de agosto, na apresentação para investidores e nos dados de mercado até 20 de outubro, além de como comprar ações TSEM na BingX TradFi com USDT.
As 5 Principais Informações para Investidores da Tower Semiconductor em Outubro de 2026
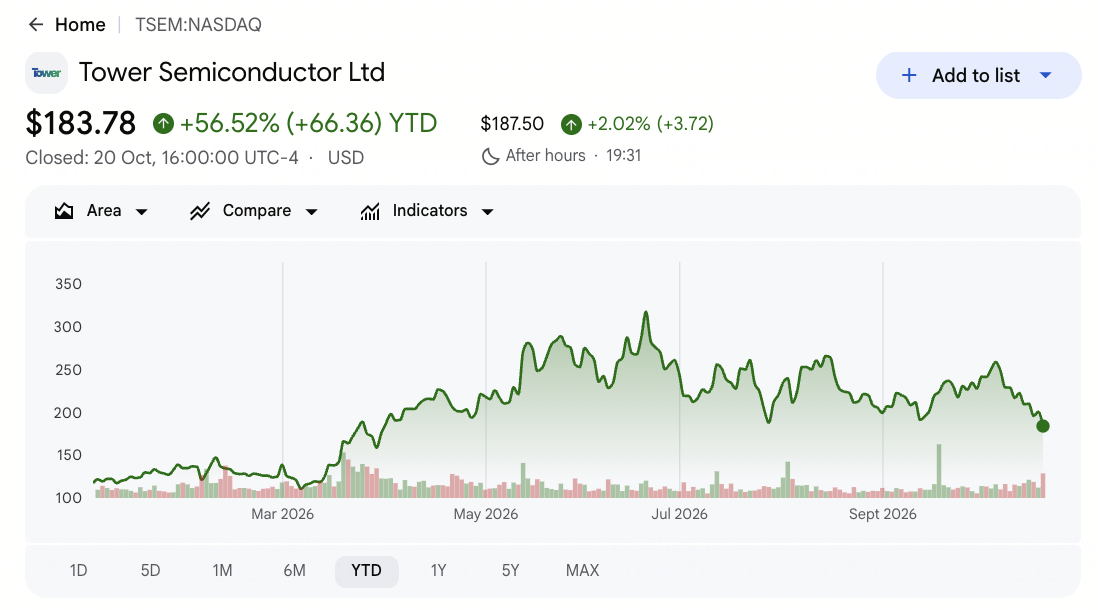
- A TSEM fechou a US$ 183,78 em 20 de outubro, com alta de 56,52% no acumulado do ano. As ações caíram 8,25% nessa sessão e permaneceram abaixo da máxima de 52 semanas de US$ 319,84. A forte queda destaca a sensibilidade à avaliação, apesar dos resultados operacionais sólidos, tornando a execução dos resultados importante para sustentar os ganhos da ação.
- A receita do segundo trimestre cresceu 23,7% para US$ 460,08 milhões. As vendas superaram o consenso de US$ 454,68 milhões em US$ 5,40 milhões, enquanto o LPA ajustado de US$ 0,88 superou a estimativa de US$ 0,76. Lucros mais sólidos sustentam as perspectivas de crescimento, embora a rentabilidade futura dependa do preenchimento eficiente da capacidade de manufatura adicional.
- A fotônica de silício (SiPho) atingiu uma taxa de execução anual de receita de US$ 680 milhões. O ritmo quase quadruplicou em relação a US$ 180 milhões um ano antes, enquanto US$ 1,3 bilhão em contratos de clientes para 2027 e US$ 290 milhões em pré-pagamentos de capacidade melhoraram a visibilidade. Converter esses compromissos em remessas de wafers permanece o principal teste de crescimento.
- A orientação de receita para o terceiro trimestre atingiu entre US$ 494 milhões e US$ 546 milhões. O ponto médio de US$ 520 milhões implica crescimento de 31% em relação ao ano anterior e supera o consenso de aproximadamente US$ 490 milhões. A execução sólida poderia sustentar uma taxa de execução de receita SiPho acima de US$ 1 bilhão no quarto trimestre, enquanto atrasos nas remessas pressionariam as expectativas.
- A Tower elevou seu modelo de receita para 2028 para US$ 3,6 bilhões. A gestão tem como meta US$ 1,2 bilhão em lucro líquido com 85% de utilização da fundição. A expansão de capacidade no Japão e um novo acordo SiGe com a Semtech sustentam o crescimento, embora atingir essas metas dependa de acelerações de produção, demanda dos clientes e eficiência de manufatura.
O que é a Tower Semiconductor (TSEM)?
A Tower Semiconductor é uma fundição especializada de semicondutores com sede em Israel que fabrica chips analógicos e de sinal misto projetados por outras empresas. Ao contrário dos fabricantes focados em processadores avançados, a Tower se especializa em fotônica de silício (SiPho), BiCMOS de germânio-silício (SiGe), RF CMOS, sensores de imagem e tecnologias de gerenciamento de energia. Seus chips suportam redes ópticas, infraestrutura sem fio, eletrônica automotiva e aplicações industriais. A Tower também oferece capacidade de manufatura em 200mm e 300mm e ferramentas de design, com receita impulsionada pela produção de wafers, demanda dos clientes e utilização da manufatura.
A Tower está expandindo seu papel na infraestrutura de data centers de IA por meio de fotônica de silício e conectividade óptica de alta velocidade. Em 2026, anunciou uma colaboração com a NVIDIA em módulos ópticos de 1,6T, enquanto a NewPhotonics iniciou remessas em alto volume usando a plataforma PH18DA da Tower. Um acordo plurianual com a Semtech também expande a capacidade SiGe para componentes ópticos de próxima geração. Juntamente com US$ 1,3 bilhão em contratos SiPho de clientes para 2027 e US$ 290 milhões em pré-pagamentos de capacidade, esses desenvolvimentos sustentam o crescimento da Tower em redes de IA, com receitas futuras dependendo de acelerações de produção e entregas de wafers.
Visão Geral dos Resultados do Segundo Trimestre de 2026 da Tower Semiconductor (TSEM): Crescimento da Fotônica de Silício Impulsiona Receita e Ganhos de Lucro
A Tower Semiconductor reportou receita de US$ 460,08 milhões no segundo trimestre de 2026, alta de 23,7% em relação ao ano anterior e US$ 5,40 milhões acima do consenso. O LPA ajustado atingiu US$ 0,88, superando as estimativas em US$ 0,12, enquanto o lucro bruto disparou 72% para US$ 137,8 milhões. A fotônica de silício (SiPho) atingiu uma taxa de execução anualizada de receita de US$ 680 milhões, sustentada pela crescente demanda por interconexões ópticas de IA. A orientação para o terceiro trimestre de US$ 494 milhões a US$ 546 milhões aponta para crescimento adicional, embora os pesados gastos de capital tornem a conversão de caixa importante.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita do 2T 2026 |
Consenso de US$ 454,68M |
US$ 460,08M |
Superou. US$ 5,40M acima do consenso; alta de 23,7% em relação ao ano anterior. |
|
LPA diluído ajustado do 2T |
Consenso de US$ 0,76 |
US$ 0,88 |
Superou. US$ 0,12 acima do consenso; alta em relação a US$ 0,50. |
|
LPA diluído GAAP do 2T |
US$ 0,41 um ano antes |
US$ 0,79 |
Melhorou. Alta de US$ 0,38 em relação ao ano anterior. |
|
Lucro bruto do 2T |
US$ 80,0M um ano antes |
US$ 137,8M |
Maior. Subiu US$ 57,8M, ou 72%. |
|
Lucro operacional do 2T |
US$ 39,9M um ano antes |
US$ 90,3M |
Maior. Mais do que dobrou em relação ao ano anterior. |
|
Taxa de execução anual de receita SiPho |
US$ 180M no 2T 2025 |
US$ 680M no 2T 2026 |
Acelerou. Quase 3,8 vezes o ritmo do ano anterior. |
|
Fluxo de caixa operacional do 2T |
US$ 123M um ano antes |
US$ 177M |
Maior. Aumentou US$ 54M enquanto o capex atingiu US$ 187M. |
|
Perspectiva de receita para o 3T |
Consenso de US$ 490,02M |
US$ 494M–US$ 546M |
Acima. O ponto médio de US$ 520M supera o consenso em US$ 29,98M. |
- A receita do 2T cresceu 23,7% para US$ 460,08 milhões. As vendas aumentaram US$ 88,02 milhões em relação ao ano anterior e superaram o consenso de US$ 454,68 milhões em US$ 5,40 milhões. A forte demanda por fotônica de silício (SiPho) sustentou o crescimento, enquanto a modesta superação das estimativas torna a execução da produção no terceiro trimestre o próximo teste importante.
- O LPA ajustado de US$ 0,88 superou as estimativas em US$ 0,12. Os lucros subiram de US$ 0,50 um ano antes, enquanto o LPA diluído GAAP aumentou para US$ 0,79 de US$ 0,41. O crescimento dos lucros mais rápido do que a receita indica melhora na alavancagem operacional à medida que a utilização da capacidade de manufatura aumenta.
- A taxa de execução anualizada de receita de US$ 680 milhões da SiPho quase quadruplicou. O valor subiu de US$ 180 milhões um ano antes, sustentado pela demanda por interconexões ópticas de IA. Os contratos assinados para 2027 de US$ 1,3 bilhão e US$ 290 milhões em pré-pagamentos de capacidade fortalecem a visibilidade, com receitas futuras dependentes da qualificação de equipamentos e remessas de wafers.
- O lucro bruto disparou 72% para US$ 137,8 milhões. O lucro operacional mais do que dobrou para US$ 90,3 milhões de US$ 39,9 milhões, enquanto a margem bruta se aproximou de 30%, acima de aproximadamente 21,5%. Manter esses ganhos à medida que a Tower expande a capacidade de manufatura será importante para a rentabilidade sustentada.
- A orientação de receita para o 3T atingiu um ponto médio de US$ 520 milhões. A faixa de US$ 494 milhões a US$ 546 milhões implica crescimento de 31% em relação ao ano anterior. O fluxo de caixa operacional do 2T de US$ 177 milhões permaneceu abaixo dos US$ 187 milhões em gastos de capital, tornando uma conversão de caixa mais sólida essencial à medida que a produção se expande.
Perspectiva de Investimento da Tower Semiconductor (TSEM) para 2026: Caso Otimista de US$ 320 vs. Caso Pessimista de US$ 140
A perspectiva da Tower Semiconductor para 2026 depende de converter a forte demanda por fotônica de silício (SiPho) e a expansão da capacidade de manufatura em crescimento sustentado de receita e fluxo de caixa. Seus US$ 1,3 bilhão em contratos SiPho para 2027 sustenta a demanda futura, enquanto a qualificação de equipamentos, a utilização da produção e os gastos de capital permanecem importantes para a rentabilidade.
O Caso Otimista: Forte Demanda por Fotônica de Silício Empurra a TSEM em Direção a US$ 320
O Caso Otimista pressupõe que a Tower converta seus US$ 1,3 bilhão em contratos SiPho para 2027 em remessas de produção, enquanto o acordo de capacidade SiGe da Semtech expande a demanda por componentes ópticos de alta velocidade. A taxa de execução anualizada de receita de US$ 680 milhões da SiPho poderia superar a meta de US$ 1 bilhão no quarto trimestre da gestão, com maior utilização e um mix de produtos mais sólido sustentando o crescimento do lucro bruto.
Uma movimentação em direção a US$ 320 exigiria que a receita do 3T se aproximasse do teto de orientação de US$ 546 milhões, uma taxa de execução SiPho no 4T acima de US$ 1 bilhão e a margem bruta se mantendo próxima ou acima de 30%. O fluxo de caixa operacional superior aos gastos de capital fortaleceria ainda mais o caso de valorização.
O Caso Base: Crescimento Estável da SiPho Mantém a TSEM entre US$ 210 e US$ 270
O Caso Base pressupõe que os contratos SiPho se convertam gradualmente enquanto o negócio mais amplo de semicondutores analógicos da Tower permanece estável. A expansão de 300mm no Japão e os novos equipamentos de manufatura levam tempo para qualificação, limitando a geração de caixa de curto prazo. A receita do 2T de US$ 460,08 milhões e o ponto médio de orientação do 3T de US$ 520 milhões sustentam o crescimento contínuo, embora os gastos de capital trimestrais de US$ 187 milhões permaneçam substanciais.
A TSEM poderia negociar entre US$ 210 e US$ 270 se a receita do 3T permanecer dentro da faixa de US$ 494 milhões a US$ 546 milhões e a SiPho se aproximar de sua meta do 4T. Uma conversão de caixa mais sólida poderia sustentar a extremidade superior, enquanto uma utilização de produção mais lenta ou custos mais altos pressionariam a faixa.
O Caso Pessimista: Atrasos na Produção Puxam a TSEM em Direção a US$ 140
O Caso Pessimista pressupõe que os clientes atrasem o lançamento de produtos ópticos ou que a nova capacidade de manufatura SiPho e SiGe leve mais tempo para qualificação. Um crescimento mais lento da produção limitaria o progresso além da taxa de execução SiPho de US$ 680 milhões, enquanto os custos fixos de manufatura e o investimento em equipamentos continuam. Uma menor utilização poderia pressionar as margens e enfraquecer a confiança no modelo de receita de US$ 3,6 bilhões para 2028 da Tower.
Uma movimentação em direção a US$ 140 se tornaria mais provável se a receita do 3T cair abaixo de US$ 494 milhões ou se a taxa de execução SiPho no 4T ficar significativamente abaixo de US$ 1 bilhão. O fluxo de caixa operacional continuamente abaixo dos gastos de capital pressionaria ainda mais as expectativas de rentabilidade e a avaliação.
Previsões de Preço da Ação TSEM para 2026 por Analistas de Wall Street
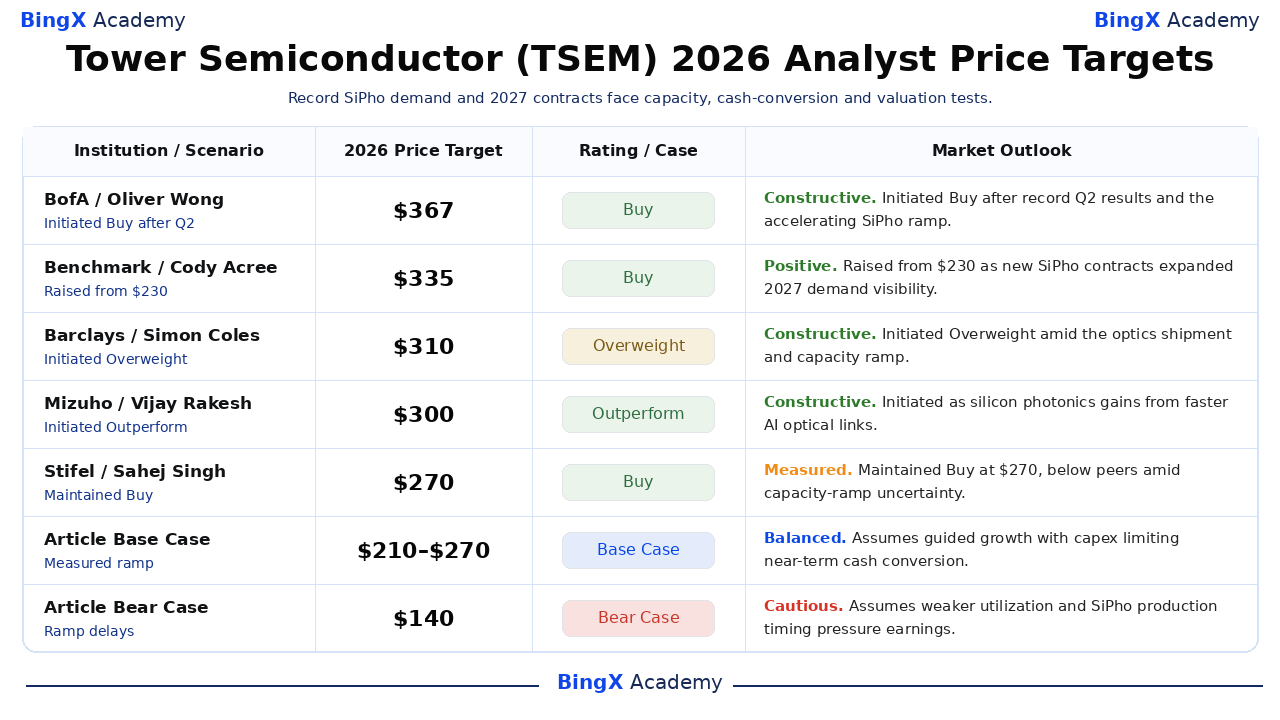
Cinco ações de analistas datadas abrangem de US$ 270 a US$ 367, uma ampla faixa ao lado do fechamento de US$ 183,78 em 20 de outubro. As instituições estão avaliando diferentes taxas de adoção da SiPho, utilização de fábricas e conversão de lucros, e seus alvos são referências de 12 meses emitidas em datas diferentes. As linhas de Caso Base e Caso Pessimista do Artigo abaixo são cenários editoriais, não previsões de analistas ou resultados garantidos.
|
Instituição / Cenário |
Preço-Alvo para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
BofA / Oliver Wong |
US$ 367 |
Compra |
Construtivo. 7 de agosto: Iniciou Compra após resultados recordes de fundição no 2T; um preço-alvo elevado incorpora crescimento contínuo da SiPho. |
|
Benchmark / Cody Acree |
US$ 335 |
Compra |
Positivo. 14 de maio: Elevado de US$ 230 após a Tower divulgar os US$ 1,3 bilhão em contratos SiPho para 2027 e perspectivas de crescimento mais altas. |
|
Barclays / Simon Coles |
US$ 310 |
Sobreponderado |
Construtivo. 18 de setembro: Iniciou Sobreponderado à medida que as remessas de fotônica em alto volume anunciadas e a expansão de capacidade formaram o pano de fundo operacional. |
|
Mizuho / Vijay Rakesh |
US$ 300 |
Superar |
Construtivo. 25 de setembro: Iniciou Superar, citando a liderança em fotônica de silício da Tower à medida que a largura de banda de data centers ópticos aumenta. |
|
Stifel / Sahej Singh |
US$ 270 |
Compra |
Cauteloso. 9 de outubro: Manteve Compra a US$ 270; o alvo mais baixo em relação aos pares deixa mais cautela em torno da aceleração apesar da classificação positiva. |
|
Caso Base do Artigo |
US$ 210–US$ 270 |
Caso Base |
Equilibrado. Pressupõe crescimento orientado com capex limitando a conversão de caixa de curto prazo. |
|
Caso Pessimista do Artigo |
US$ 140 |
Caso Pessimista |
Cauteloso. Pressupõe que menor utilização e timing de produção SiPho pressionem os lucros. |
Como Comprar Ações da Tower Semiconductor (TSEM) na BingX
Compre e mantenha ações da Tower Semiconductor por meio do BingX Stocks Trading usando USDT ou USDC. A Tower oferece exposição à fotônica de silício, redes ópticas de IA e expansão da capacidade de manufatura de semicondutores. Com investimento fracionado e sem alavancagem ou taxas de financiamento, usuários elegíveis podem construir posições com base em seus objetivos de investimento e perspectivas para o crescimento de longo prazo da Tower.
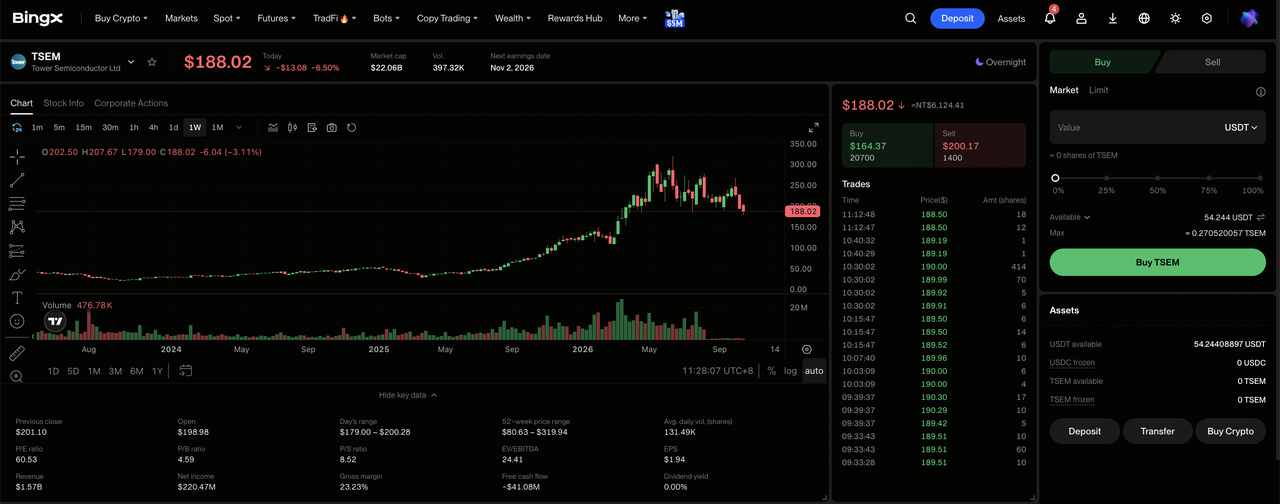
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, complete a verificação de identidade necessária e navegue até "TradFi > Stocks". Aceite a Divulgação de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tenha fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou de Riqueza, se necessário. As compras fracionadas começam a partir de 5 USDC ou 0,0001 ações.
Passo 3: Selecione a Tower Semiconductor (TSEM). Abra o mercado de Stocks, pesquise por TSEM e selecione Tower Semiconductor (TSEM). Revise o preço atual das ações, a sessão de negociação e os tipos de ordens disponíveis.
Passo 4: Compre Ações da Tower Semiconductor. Selecione "Comprar", insira o valor do investimento ou a quantidade de ações e escolha uma ordem a mercado ou ordem limitada. As ordens a mercado são executadas aos preços disponíveis durante os horários de negociação suportados, enquanto as ordens limitadas são executadas ao preço especificado ou melhor, quando há liquidez suficiente disponível.
Passo 5: Revise e Gerencie Suas Posições. Abra "Stocks > Posições" para monitorar suas ações TSEM e o lucro ou perda não realizado. Use "Todas as Ordens" para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda ficam disponíveis para saque, e não quando as ações podem ser vendidas.
Os 5 Principais Riscos a Observar para Investidores da Tower Semiconductor em 2026
A forte demanda por fotônica de silício da Tower, a expansão dos contratos com clientes e o crescimento da capacidade de manufatura sustentam suas perspectivas de longo prazo. No entanto, os cronogramas de produção, a adoção pelos clientes, os gastos de capital e a avaliação permanecem fatores importantes que determinam quanto desse crescimento se traduz em rentabilidade e retornos aos acionistas.
- A concentração de clientes SiPho poderia afetar o crescimento da receita. A taxa de execução anualizada de US$ 680 milhões da Tower e US$ 1,3 bilhão em contratos para 2027 tornam a demanda óptica central para as expectativas. Atrasos dos clientes poderiam reduzir as remessas de wafers, a utilização da fábrica e as margens.
- A expansão da manufatura poderia pressionar o fluxo de caixa. Os gastos de capital do 2T de US$ 187 milhões superaram o fluxo de caixa operacional de US$ 177 milhões. Atrasos na expansão de 300mm no Japão poderiam aumentar os custos antes que a nova capacidade gere receita.
- Os acordos com a Semtech dependem da demanda de produção. O acordo de capacidade SiGe de outubro sustenta o crescimento de componentes ópticos de alta velocidade. Os ganhos de design dos clientes e as implantações em data centers devem se traduzir em pedidos sustentados de wafers para melhorar a rentabilidade.
- Uma demanda analógica mais fraca poderia compensar o crescimento da SiPho. A Tower atende os mercados automotivo, móvel e industrial com diferentes ciclos de demanda. Pedidos mais lentos fora da fotônica poderiam limitar o crescimento geral da receita, apesar da maior demanda de IA.
- Expectativas de alto crescimento poderiam aumentar o risco de avaliação. A TSEM permaneceu com alta de 56,52% no acumulado do ano, apesar da queda de 8,25% em 20 de outubro. Suas metas para 2028 de US$ 3,6 bilhões em receita e US$ 1,2 bilhão em lucro exigem forte utilização, tornando os atrasos de execução um risco para a avaliação.
Considerações Finais: Você Deveria Investir na Tower Semiconductor em 2026?
A Tower tem progresso real de produção, e não apenas uma narrativa de design de IA: a receita do 2T cresceu 23,7%, o LPA ajustado atingiu US$ 0,88 e a SiPho alcançou uma taxa de execução anual de US$ 680 milhões. Os US$ 1,3 bilhão em contratos assinados para 2027 e um acordo de capacidade com a Semtech adicionam visibilidade, enquanto as remessas da NewPhotonics mostram um programa já em volume. A oportunidade operacional é substancial, embora novos equipamentos devam produzir wafers qualificados e gerar caixa após o investimento.
O Caso Otimista de US$ 320 exige que a receita do 3T se aproxime da extremidade superior e que o ritmo da SiPho no 4T supere US$ 1 bilhão com melhor conversão de caixa; o Caso Pessimista de US$ 140 ganha peso se a utilização ou os cronogramas dos clientes derraparem. Um investidor conservador pode aguardar os resultados do 3T em 2 de novembro, a margem bruta e o caixa operacional contra o capex antes de decidir se o crescimento já precificado na TSEM está se tornando um lucro durável.
Aviso de Risco: Negociar e investir em ações como TSEM envolve alto risco de perda de capital. Ciclos de fundição, concentração de clientes, atrasos de qualificação, capex e exposição geopolítica podem criar movimentos bruscos de preço. Realize pesquisa independente antes de alocar capital.
Leitura Relacionada
- Principais Ações de Óptica de IA para Comprar em 2026: Fotônica, Óptica, Fibra e Interconexões de Data Center
- Principais Ações de Fabricação de Chips de IA para Comprar em 2026: TSMC, ASML e Fabricação Avançada de Chips
- Principais Ações de Redes de IA para 2026: Fabric de IA, Switches, Cobre, Fibra e Conectividade Óptica
- Previsão de Preço da Marvell Technology (MRVL) para 2026: O Silício de IA Personalizado Pode Empurrar a MRVL em Direção a US$ 350?
- Previsão de Preço da Coherent (COHR) para 2026: A Demanda por Óptica de IA Pode Empurrar a COHR em Direção a US$ 500?
- Previsão de Preço da Lumentum (LITE) para 2026: A Óptica de IA Pode Empurrar a LITE em Direção a US$ 1.300?
