A SentinelOne (S) vende software de segurança por assinatura que protege endpoints empresariais, cargas de trabalho em nuvem e identidades. Sua base de clientes recorrentes fornece o motor estabelecido, enquanto o Purple AI e os módulos mais amplos do Singularity visam expandir os gastos nessas contas. O retorno depende de se a adoção paga da plataforma pode sustentar o crescimento enquanto melhora as margens de entrega e reduz a lacuna entre o lucro ajustado e as perdas GAAP.
O último trimestre mostrou crescimento das assinaturas e maior lucratividade ajustada junto com margens brutas mais fracas. A receita do Q2 FY2027 da SentinelOne subiu 21% para US$ 292 milhões e o ARR aumentou 22% para US$ 1,218 bilhão. A margem operacional ajustada atingiu 10%, mas a margem bruta GAAP caiu para 72% de 75%. O próximo teste é a entrega frente à orientação de receita de Q3 de US$ 309 milhões a US$ 311 milhões com melhores economias de assinatura.
A previsão da ação S para 2026 agora se concentra em duas visões concorrentes:
- O caso de expansão da plataforma: Clientes maiores adicionam módulos de nuvem e IA, elevando a receita recorrente enquanto a recuperação das margens brutas transforma a alavancagem ajustada existente em melhor qualidade de lucros.
- O caso de pressão sobre as margens: A expansão mais lenta das contas e o menor lucro bruto deixam os gastos com produtos e a remuneração baseada em ações consumindo grande parte dos benefícios do crescimento das assinaturas.
Este guia detalha a previsão da ação S, cenários de preço para 2026, principais riscos e perspectivas de analistas, com base nos resultados da SentinelOne, informações oficiais de produtos e registros da Stock Analysis até 21 de outubro, além de como comprar ações S na BingX TradFi com USDT ou USDC.
Top 5 Coisas que Investidores da SentinelOne Precisam Saber em Outubro de 2026
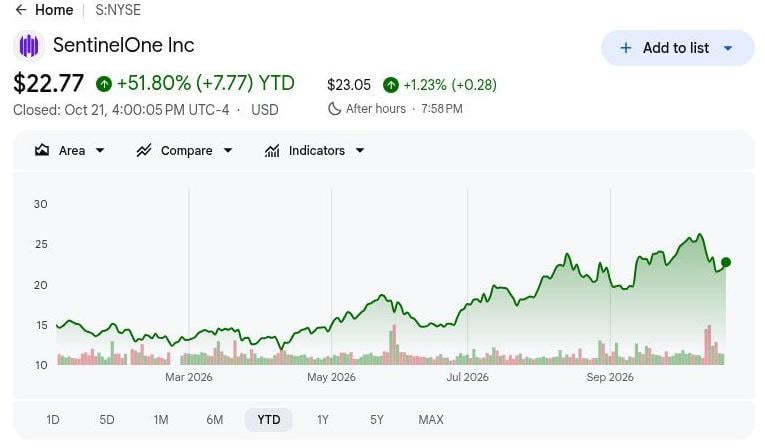
- A ação S fechou em US$ 22,77 em 21 de outubro, alta de 51,80% no acumulado do ano: As ações permanecem acima do nível de abertura do ano, tornando o cenário otimista de US$ 32 dependente da expansão paga da plataforma e de margens mais saudáveis. Ganhos contínuos exigem que a adoção do Singularity melhore a lucratividade por ação junto com o crescimento da receita recorrente.
- A receita do Q2 FY2027 aumentou 21% para US$ 292 milhões: A margem operacional ajustada também melhorou de 2% para 10%, mostrando maior alavancagem de despesas. No entanto, a margem bruta GAAP caiu de 75% para 72%, tornando importante distinguir o controle de custos operacionais da economia de entrega de assinaturas adicionais.
- O ARR atingiu US$ 1,218 bilhão à medida que contas de clientes maiores se expandiram: A base recorrente do Q2 cresceu 22%, enquanto os clientes com pelo menos US$ 100.000 em ARR aumentaram 13% para 1.715. Renovações, adoção paga de módulos e margens de entrega determinarão quanto essa escala de assinatura se traduz em crescimento duradouro dos lucros.
- A orientação de receita do Q3 estabelece um teste de US$ 309 milhões a US$ 311 milhões: A administração projetou US$ 38 milhões a US$ 40 milhões em lucro operacional ajustado, exigindo crescimento contínuo junto com alavancagem de despesas. As vendas de assinaturas reconhecidas e a estabilização da margem bruta determinarão se essa perspectiva apoia melhorias sustentadas na lucratividade da plataforma.
- As perdas operacionais GAAP continuam sendo uma restrição aos retornos dos acionistas: A SentinelOne reportou uma margem operacional negativa de 31% junto com um resultado ajustado positivo de 10%, enquanto o prejuízo GAAP diluído atingiu US$ 0,27 por ação. O crescimento das assinaturas deve cobrir os custos de entrega e remuneração antes que o progresso ajustado se traduza em economia por ação.
O que é a SentinelOne?
Fundada em 2013, a SentinelOne (S) desenvolve software de cibersegurança alimentado por IA por meio de sua plataforma Singularity, que protege endpoints empresariais, cargas de trabalho em nuvem e identidades, enquanto ajuda as equipes de segurança a detectar e responder a ameaças. Seu modelo de negócios baseado em assinatura gera receita recorrente de empresas, provedores de segurança gerenciada e parceiros de canal. A receita recorrente anual (ARR), o crescimento de grandes clientes e a expansão de assinaturas são métricas-chave de desempenho enquanto a SentinelOne compete com provedores de cibersegurança estabelecidos.
A estratégia de crescimento da SentinelOne se concentra em expandir além da proteção de endpoints para segurança em nuvem, proteção de identidade e operações de segurança autônomas. Sua tecnologia Purple AI ajuda as equipes de segurança a investigar ameaças, enquanto a plataforma Singularity incentiva uma adoção empresarial mais ampla. Clientes notáveis incluem NVIDIA, Mastercard, Lockheed Martin, Aston Martin e Carnival Corporation, demonstrando adoção nos setores de tecnologia, serviços financeiros, defesa e viagens. Em 31 de julho de 2026, o ARR atingiu US$ 1,218 bilhão, com 1.715 clientes gerando mais de US$ 100.000 anualmente. O crescimento futuro depende da expansão das assinaturas empresariais e da melhoria da lucratividade.
SentinelOne (S) Resultados do Q2 FY2027: Assinaturas Mais Fortes Enfrentam Custos Crescentes e Perspectiva Fraca para o Q3
A SentinelOne reportou receita de Q2 FY2027 de US$ 292 milhões, alta de 21% ano a ano, junto com crescimento de ARR de 22% para US$ 1,218 bilhão e expansão de contas de clientes maiores. A margem operacional ajustada melhorou de 2% para 10%, enquanto a margem bruta GAAP caiu de 75% para 72% e o prejuízo diluído aumentou para US$ 0,27 por ação. Com a orientação de receita do Q3 de US$ 309 milhões a US$ 311 milhões, o crescimento futuro depende da conversão da adoção paga da plataforma em margens de assinatura mais saudáveis e menores perdas GAAP.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita |
US$ 242M Q2 FY2026 |
US$ 292M |
Melhorou. Alta de 21% ano a ano. |
|
Receita recorrente anualizada |
~US$ 1,0B Q2 FY2026 |
US$ 1,218B |
Expandiu. Alta de 22% ano a ano. |
|
Clientes com ARR ≥ US$ 100K |
1.513 Q2 FY2026 |
1.715 |
Expandiu. Alta de 13% ano a ano. |
|
Margem bruta GAAP |
75% Q2 FY2026 |
72% |
Menor. Queda de três pontos. |
|
Margem bruta não-GAAP |
79% Q2 FY2026 |
77% |
Menor. Queda de dois pontos. |
|
Margem operacional não-GAAP |
2% Q2 FY2026 |
10% |
Melhorou. Alta de oito pontos. |
|
LPA diluído GAAP |
-US$ 0,22 Q2 FY2026 |
-US$ 0,27 |
Ampliou. Prejuízo por ação cresceu. |
|
Orientação de receita do Q3 |
Nova orientação prospectiva |
US$ 309M–US$ 311M |
Perspectiva. Intervalo do próximo trimestre. |
- A receita do Q2 FY2027 aumentou 21% para US$ 292 milhões. A receita recorrente anual (ARR) subiu 22% para US$ 1,218 bilhão, refletindo crescimento contínuo das assinaturas. O reconhecimento sustentado de receita e a geração de caixa serão importantes para confirmar a força da demanda empresarial.
- Grandes clientes empresariais aumentaram 13% para 1.715. As contas que geram pelo menos US$ 100.000 em ARR se expandiram, apoiando o crescimento empresarial da SentinelOne. A adoção mais ampla das capacidades de nuvem, identidade e IA do Singularity poderia impulsionar contratos maiores e receita recorrente.
- A margem operacional ajustada melhorou para 10% de 2%. A eficiência operacional se fortaleceu apesar da margem bruta GAAP ter caído para 72% de 75%. Com a margem operacional GAAP ainda negativa em 31%, mais disciplina de custos e recuperação da margem bruta continuam sendo essenciais.
- A expansão da plataforma fortaleceu a oferta de cibersegurança da SentinelOne. O Singularity integra proteção de endpoints, nuvem e identidade, enquanto o Purple AI e as operações de segurança autônomas criam oportunidades adicionais para a expansão de assinaturas. O crescimento futuro depende da conversão dessas capacidades em adoção paga e melhoria das margens.
- A orientação de receita do Q3 de US$ 309 milhões a US$ 311 milhões sinaliza crescimento contínuo. A administração também espera US$ 38 milhões a US$ 40 milhões em lucro operacional ajustado. Demanda sustentada de assinaturas, margens brutas mais fortes e redução das perdas GAAP serão métricas-chave do progresso em direção à lucratividade.
Perspectiva de Investimento da SentinelOne (S) para 2026: Cenário Otimista de US$ 32 vs. Cenário Pessimista de US$ 17
O teste central para S é se os módulos mais amplos de IA e nuvem do Singularity elevam a expansão dos clientes enquanto a margem bruta se recupera de 72%. A margem operacional ajustada de 10% do Q2 mostra progresso, mas a perda GAAP e os efeitos da contagem de ações permanecem significativos. Os três cenários editoriais de final de ano combinam conversão de ARR, entrega da orientação do Q3 e qualidade das margens; eles são separados dos alvos de analistas de aproximadamente 12 meses.
O Cenário Otimista: Expansão Paga da Plataforma e Recuperação das Margens Suportam US$ 32
A adoção paga mais ampla dos módulos Singularity elevaria o lucro bruto das assinaturas enquanto a base recorrente existente apoia a alavancagem operacional. O ARR do Q2 cresceu 22% para US$ 1,218 bilhão e a margem operacional ajustada atingiu 10%, apesar das margens brutas mais baixas. A recuperação da economia de entrega permitiria que mais receita incremental financie lucros em vez de simplesmente compensar o custo de expansão da plataforma.
O cenário de US$ 32 ganharia suporte se a receita do Q3 superar US$ 311 milhões, as grandes contas continuarem se expandindo e as margens brutas se estabilizarem. Um lucro bruto mais forte junto com perdas GAAP mais estreitas tornaria o crescimento da plataforma mais valioso por ação.
O Cenário Base: Crescimento Recorrente Compensa Lacunas de Lucratividade em US$ 23–27
A expansão de assinaturas recorrentes suportaria um crescimento moderado do lucro ajustado enquanto margens brutas fracas continuam limitando o progresso GAAP. A receita do Q2 subiu 21% e a margem operacional ajustada atingiu 10%, mas a margem operacional GAAP permaneceu negativa em 31%. Atingir a próxima orientação de vendas preservaria o motor de crescimento sem resolver o ônus de despesas e remuneração suportado pelos acionistas existentes.
Um intervalo de US$ 23–27 se encaixaria na receita do Q3 dentro de US$ 309 milhões a US$ 311 milhões e margens brutas estáveis junto com perdas GAAP contínuas. Essas condições justificariam pagar pelo crescimento recorrente enquanto restringem um prêmio maior pela lucratividade de curto prazo.
O Cenário Pessimista: Expansão Mais Lenta Expõe Custos de Entrega em US$ 17
A expansão mais lenta dos clientes reduziria o lucro incremental das assinaturas e exporia os custos de entrega que já estão pressionando as margens. A margem bruta GAAP do Q2 caiu para 72% de 75%, enquanto o prejuízo diluído aumentou para US$ 0,27 por ação. Se descontos competitivos ou atrasos nas compras de módulos enfraquecerem as adições de ARR, os gastos com produtos absorveriam uma parcela maior do ganho de receita restante.
O cenário de US$ 17 se tornaria mais provável se as vendas do Q3 ficarem abaixo do piso de US$ 309 milhões e as margens brutas se deteriorarem ainda mais. Um crescimento recorrente mais fraco com perdas GAAP persistentes minaría a melhoria dos lucros necessária para sustentar a recuperação anterior da ação.
Previsões de Preço da Ação S para 2026 por Analistas de Wall Street
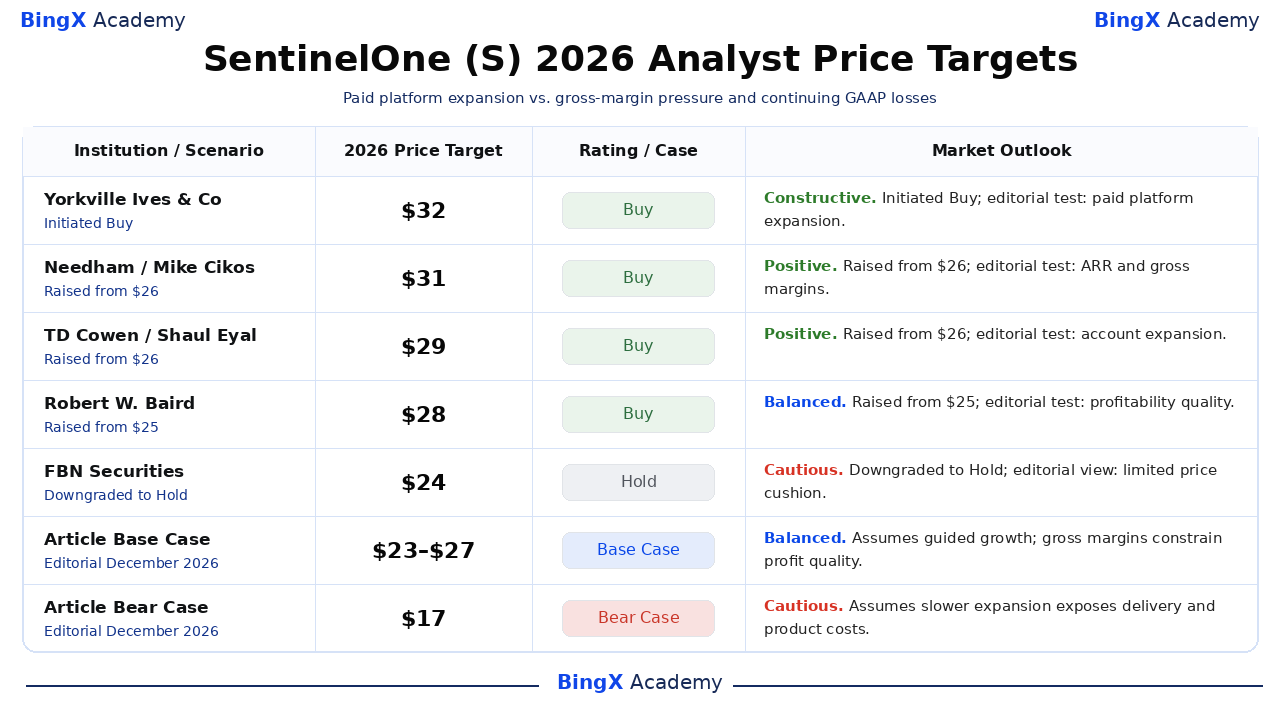
As recomendações selecionadas dizem respeito às ações ordinárias S na NYSE e abrangem horizontes de analistas de aproximadamente 12 meses, muitas vezes além de dezembro de 2026. A Stock Analysis registra as ações com data; as classificações usam seus rótulos padronizados. A dispersão reflete diferentes avaliações de valorização, enquanto as explicações marcadas como editoriais são a interpretação deste artigo. As linhas de Cenário Base e Pessimista são cenários editoriais separados de final de ano.
|
Instituição / Cenário |
Preço-Alvo 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Yorkville Ives & Co |
US$ 32 |
Compra |
Construtiva. 2026-10-07: Iniciou Compra em US$ 32. Visão editorial: A adoção paga de IA e nuvem deve fortalecer os lucros. |
|
Needham |
US$ 31 |
Compra |
Positiva. 2026-10-13: Elevado de US$ 26; manteve Compra. Visão editorial: A expansão recorrente precisa de melhores margens brutas. |
|
TD Cowen |
US$ 29 |
Compra |
Positiva. 2026-10-02: Elevado de US$ 26; reiterou Compra. Visão editorial: O crescimento de grandes contas deve se traduzir em lucro. |
|
Robert W. Baird |
US$ 28 |
Compra |
Equilibrada. 2026-10-14: Elevado de US$ 25; reiterou Compra. Visão editorial: O crescimento deve reduzir a lacuna entre lucro GAAP e ajustado. |
|
FBN Securities |
US$ 24 |
Manter |
Cautelosa. 2026-10-06: Rebaixado para Manter com alvo de US$ 24. Visão editorial: Potencial de alta limitado deixa menos espaço para contratempos na execução. |
|
Cenário Base do Artigo |
US$ 23–27 |
Cenário Base |
Equilibrada. Cenário editorial de dezembro de 2026. Assume crescimento orientado; margens brutas restringem a qualidade do lucro. |
|
Cenário Pessimista do Artigo |
US$ 17 |
Cenário Pessimista |
Cautelosa. Cenário editorial de dezembro de 2026. Assume que a expansão mais lenta expõe custos de entrega e de produto. |
Como Comprar Ações da SentinelOne (S) na BingX
Compre e mantenha ações da SentinelOne por meio do BingX Stocks Trading usando USDT ou USDC, sujeito à listagem e elegibilidade da conta. A SentinelOne oferece exposição à proteção de endpoints, segurança em nuvem, proteção de identidade e operações de segurança assistidas por IA. Usuários elegíveis podem dimensionar suas posições de acordo com seus objetivos de investimento sem usar alavancagem ou pagar taxas de financiamento perpétuo.
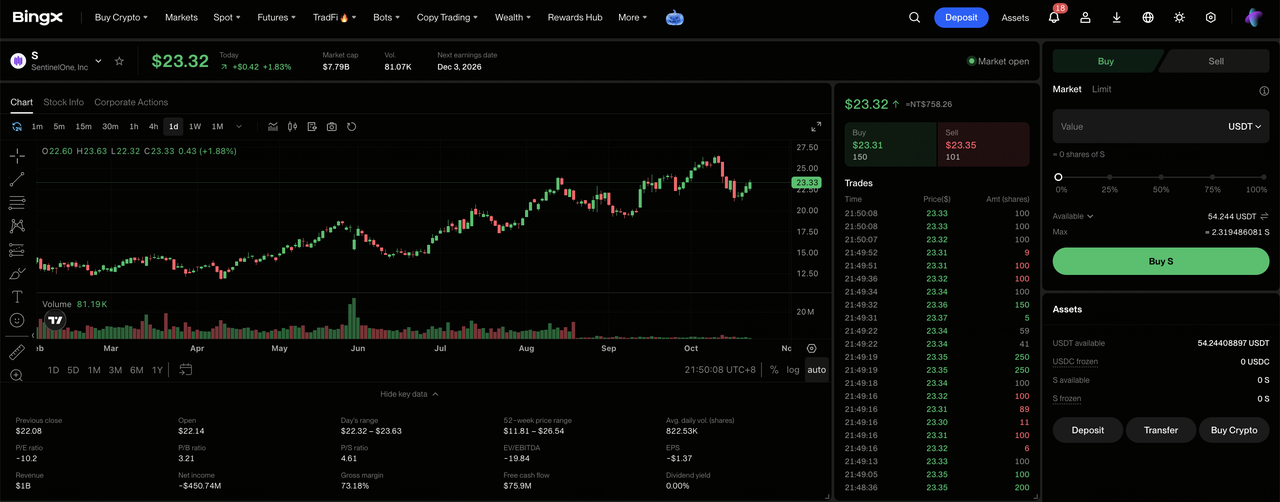
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, complete a verificação de identidade necessária e navegue até "TradFi > Stocks". Aceite a Divulgação de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tenha fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou Conta de Riqueza, se necessário. Revise o valor mínimo do pedido da ação selecionada e a elegibilidade fracionária antes de escolher o tamanho do investimento.
Passo 3: Selecione SentinelOne (S). Abra o mercado de Ações, pesquise por Sentinel One (S), e confirme que a ação está disponível para sua conta. Revise a identidade da empresa, o preço atual da ação, a sessão de negociação e os tipos de ordens disponíveis.
Passo 4: Compre Ações da SentinelOne. Selecione "Comprar", insira um valor de investimento permitido ou quantidade de ações, e escolha uma ordem a mercado ou ordem limitada compatível. As ordens a mercado usam os preços disponíveis durante as sessões suportadas, enquanto as ordens limitadas requerem o preço especificado ou melhor e liquidez suficiente para execução.
Passo 5: Revise e Gerencie suas Posições. Abra "Stocks > Posições" para monitorar suas ações S e o lucro ou prejuízo não realizado. Use Todas as Ordens para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os rendimentos das vendas ficam disponíveis para saque, e não quando as ações compradas podem ser vendidas.
Top 5 Riscos para Investidores da SentinelOne Ficarem Atentos em 2026
As assinaturas recorrentes da SentinelOne, a plataforma Singularity em expansão e as contas empresariais maiores apoiam seus planos de crescimento. No entanto, a expansão de clientes, os custos de entrega, a conversão de assinaturas e o investimento em produtos continuam sendo riscos-chave para a lucratividade e os retornos dos acionistas.
- A expansão mais lenta dos clientes poderia tornar o crescimento volátil: As grandes contas atingiram 1.715 no Q2, mas o crescimento das assinaturas permanece sensível aos orçamentos empresariais e às compras pagas de módulos. Renovações ou pedidos de expansão atrasados poderiam causar flutuações significativas no ARR e pressionar a avaliação.
- Os custos de entrega poderiam superar o crescimento da receita de assinaturas: A margem bruta GAAP do Q2 caiu para 72% de 75%, reduzindo o lucro de cada dólar de vendas. Os gastos contínuos com nuvem e plataforma poderiam estender as perdas se a economia de vendas e assinaturas não melhorar com rapidez suficiente.
- A conversão de assinaturas poderia atrasar os lucros futuros: O ARR de US$ 1,218 bilhão da SentinelOne apoia a visibilidade da receita, mas o momento de renovação e expansão permanece incerto. Uma conversão mais lenta poderia enfraquecer as expectativas de crescimento de curto prazo, apesar de sua base recorrente e da orientação do Q3 de US$ 309 milhões a US$ 311 milhões.
- A expansão do produto poderia gerar retornos abaixo do esperado: A SentinelOne expandiu o Singularity para proteção de endpoints, nuvem e identidade, juntamente com o Purple AI e as operações de segurança autônomas. A adoção paga fraca, desafios de implementação ou necessidades adicionais de engenharia poderiam limitar o crescimento do lucro bruto e reduzir o valor para os acionistas.
- As altas expectativas de crescimento poderiam amplificar as oscilações do preço das ações: O ganho de 51,80% no acumulado do ano da ação S deixa sua avaliação dependente da expansão contínua das assinaturas e de melhorias na lucratividade. A mudança no sentimento dos investidores, a concorrência ou orientações decepcionantes poderiam desencadear quedas significativas mesmo sem grandes mudanças nas vendas atuais.
Considerações Finais: Vale a Pena Investir na SentinelOne em 2026?
Os US$ 292 milhões em receita trimestral e US$ 1,218 bilhão em ARR da SentinelOne demonstram a escala de seu negócio de segurança recorrente. A expansão de grandes contas e a adoção mais ampla do Singularity apoiam o crescimento das assinaturas, enquanto uma margem operacional ajustada de 10% mostra melhoria na alavancagem de despesas. Sustentar esse progresso dependerá da estabilização das margens brutas e da transformação da expansão de assinaturas em melhor lucratividade GAAP.
O cenário otimista de US$ 32 pressupõe uma adoção mais forte de módulos pagos, recuperação das margens brutas e vendas acima da orientação do Q3. O cenário base de US$ 23 a US$ 27 reflete o crescimento guiado das assinaturas, enquanto o cenário pessimista de US$ 17 considera uma expansão mais lenta e pressão sobre as margens. Com S fechando em US$ 22,77 em 21 de outubro, os investidores devem observar se o crescimento da plataforma produz melhorias sustentadas na lucratividade por ação.
Aviso de Risco: A receita recorrente de assinaturas da SentinelOne não elimina o risco de investimento. A expansão mais lenta dos clientes, a pressão sustentada sobre as margens brutas ou as perdas GAAP contínuas poderiam limitar a lucratividade e os retornos dos acionistas. Os investidores devem avaliar a avaliação, o crescimento das assinaturas e sua tolerância ao risco antes de comprar ações S.
Leituras Relacionadas
- O que é o BingX Stocks Trading? Um Guia para Iniciantes sobre Negociação de Ações e ETFs dos EUA com Criptomoedas
- Como Comprar Ações dos EUA na BingX com USDT ou USDC: Um Guia para Iniciantes
- CrowdStrike (CRWD) Previsão de Preço para 2026: A Segurança por IA e o Falcon Flex podem Impulsionar o CRWD em Direção a US$ 280?
- Palo Alto Networks (PANW) Previsão de Preço para 2026: O Crescimento da Segurança por IA pode Impulsionar o PANW em Direção a US$ 475?
- Cisco (CSCO) Perspectiva de Preço das Ações para 2026: O Crescimento da IA e a Splunk podem Levar o CSCO de Volta a US$ 90?
- Palantir (PLTR) Previsão de Preço das Ações para 2026: O Crescimento Comercial de 149% nos EUA pode Impulsionar o PLTR em Direção a US$ 255?
