A Nike (NKE) projeta e comercializa calçados esportivos, vestuário e equipamentos para consumidores por meio de parceiros atacadistas, lojas próprias e canais digitais. Seu motor atacadista trimestral de US$ 6,8 bilhões continua sendo central, enquanto produtos de corrida de alto desempenho, futebol e treinamento criam um caminho para um crescimento renovado. A recuperação depende de que a demanda por novos produtos supere as vendas mais fracas de Sportswear, Jordan Brand e Grande China sem exigir descontos mais agressivos.
O último trimestre mostrou produtos de desempenho ganhando tração sem uma recuperação de vendas em toda a empresa. A receita fiscal do Q1 2027 da Nike caiu 4% para US$ 11,213 bilhões, mesmo com o portfólio de desempenho crescendo em dígitos simples altos e a margem bruta subindo 60 pontos base para 42,8%. O LPA diluído foi de US$ 0,48, abaixo dos US$ 0,49 anteriores. A Nike precisa provar que categorias esportivas mais fortes e o programa de custos Pace podem superar a queda nas vendas de lifestyle e o declínio de 26% neutro em moeda na China.
A previsão da ação NKE para 2026 agora se concentra em duas visões concorrentes:
- O caso de recuperação liderada pelo esporte: O crescimento de corrida e futebol, produtos mais modernos e distribuição mais seletiva restauram as vendas a preço cheio, permitindo que os ganhos de margem superem o atual ajuste de vendas.
- O caso de ajuste prolongado: Os declínios na China, Sportswear e Jordan continuam absorvendo os ganhos de desempenho, enquanto os custos de reestruturação e a pressão promocional atrasam a recuperação dos lucros.
Este guia analisa a previsão da ação NKE, os cenários de preço para 2026, os principais riscos e as perspectivas dos analistas, com base no relatório fiscal do Q1 2027 da Nike de 1º de outubro, no 10-Q, na conferência de resultados e nos dados de mercado até 20 de outubro, além de como comprar ações NKE na BingX TradFi com USDT.
As 5 Principais Coisas que os Investidores da Nike Precisam Saber em Outubro de 2026
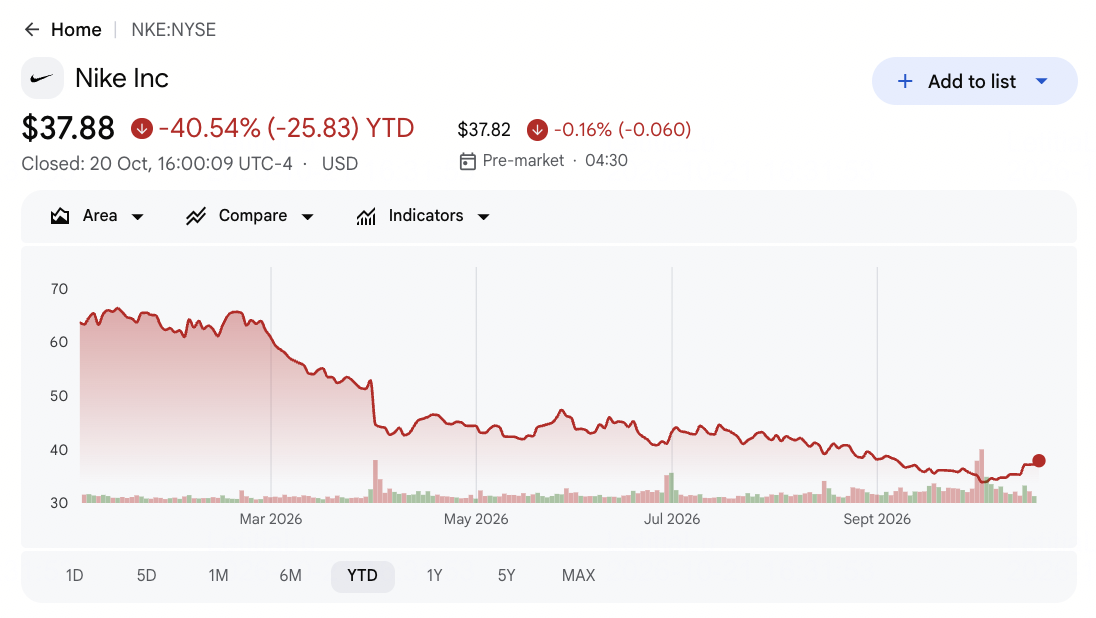
- A NKE fechou em US$ 37,88 em 20 de outubro, com queda de 40,54% no acumulado do ano: O fechamento da sessão encerrada está entre a mínima de 52 semanas de US$ 31,97 e a máxima de US$ 70,44. Essa distância reflete a visão incerta do mercado sobre o ajuste, enquanto o intervalo de US$ 19 a US$ 60 nas metas de analistas desatualizadas mostra o quanto as premissas de recuperação de lucros ainda diferem.
- A receita do Q1 ficou aproximadamente US$ 107 milhões abaixo do esperado, apesar de um LPA US$ 0,05 acima do consenso: A Nike reportou US$ 11,213 bilhões contra um consenso de receita LSEG de US$ 11,32 bilhões e LPA de US$ 0,48 contra uma estimativa de US$ 0,43. A diferença sugere que custos logísticos mais baixos beneficiaram os lucros mais do que a demanda subjacente, que caiu 4% ano a ano.
- O segmento de desempenho cresceu em dígitos simples altos a partir de um negócio de US$ 16 bilhões no FY2026: Corrida, Futebol Global, Tênis e Golfe cresceram dois dígitos no trimestre. No entanto, o Sportswear, pouco menos da metade da receita trimestral, declinou em dígitos duplos baixos, portanto, a força liderada pelo esporte não restaurou o crescimento consolidado.
- A orientação fiscal para 2027 prevê uma queda de vendas em dígitos simples altos: A administração espera um LPA ajustado de US$ 1,15 a US$ 1,35, excluindo aproximadamente US$ 0,15 em cobranças do Pace. Também alertou que as comparações do segundo trimestre criam um obstáculo de receita de aproximadamente 400 pontos base, tornando uma recuperação rápida nos resultados reportados mais difícil de assumir.
- O Pace tem como meta US$ 2,5 bilhões em economias acumuladas até o fiscal de 2031: O plano também carrega cerca de US$ 1,0 bilhão em cobranças de implementação pré-impostos, com a maior parte das economias esperadas nos fiscais de 2029 e 2030. Os investidores de curto prazo, portanto, precisam de evidências de uma demanda por produtos mais saudável antes de tratar a estimativa de economia de longo prazo como lucros atuais.
O Que É a Nike (NKE)?
A Nike projeta e comercializa calçados esportivos, vestuário, equipamentos e acessórios por meio de varejistas atacadistas e da NIKE Direct, que inclui lojas próprias e plataformas digitais. A Converse opera como uma marca subsidiária menor. No fiscal Q1 2027, o calçado da Marca NIKE gerou US$ 6,951 bilhões em receita e o vestuário contribuiu com US$ 3,384 bilhões, enquanto as vendas no atacado alcançaram US$ 6,804 bilhões e as vendas Direct totalizaram US$ 4,142 bilhões. Com a fabricação amplamente terceirizada, a lucratividade depende dos custos de fornecimento, gerenciamento de estoque, mix de canais e demanda do consumidor.
A estratégia Sport Offense da Nike prioriza a inovação em corrida, futebol, treinamento e basquete. Os lançamentos recentes incluem o Pegasus Plus 2 em agosto e o Alphafly 4, Swooshfly e a linha de corridas Apex apresentados em torno de setembro. Na Grande China, a Nike está simplificando a distribuição digital por meio do Tmall, JD, Douyin e suas próprias plataformas para reduzir os descontos. Sua iniciativa Pace se concentra na flexibilidade da cadeia de suprimentos e na eficiência operacional, enquanto a recuperação sustentada depende de converter a inovação de produtos em vendas a preço cheio mais fortes.
Nike (NKE) Q1 FY2027 Visão Geral dos Resultados: Superação do LPA e Ganhos de Margem Compensam Vendas Mais Fracas
A Nike reportou receita do Q1 FY2027 de US$ 11,213 bilhões, queda de 4% ano a ano e US$ 107 milhões abaixo do consenso, enquanto o LPA diluído de US$ 0,48 superou as expectativas em US$ 0,05. A margem bruta melhorou 60 pontos base para 42,8%, sustentada por custos logísticos mais baixos, mas a receita da Grande China declinou 26% em base neutra em moeda. A administração espera uma queda de receita em dígitos simples altos para o FY2027 e um LPA ajustado de US$ 1,15 a US$ 1,35, tornando a recuperação da demanda e a melhora sustentada da margem centrais para a perspectiva.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q1 FY2027 |
Consenso de US$ 11,32 bilhões |
US$ 11,213 bilhões |
Abaixo. US$ 0,107 bilhão abaixo do consenso; queda de 4% A/A. |
|
LPA diluído Q1 |
Consenso de US$ 0,43 |
US$ 0,48 |
Acima. US$ 0,05 acima do consenso; US$ 0,49 há um ano. |
|
Atacado da Marca NIKE |
US$ 6,839 bilhões no ano anterior |
US$ 6,804 bilhões |
Menor. Queda de US$ 35 milhões; América do Norte subiu 9%. |
|
NIKE Direct |
US$ 4,514 bilhões no ano anterior |
US$ 4,142 bilhões |
Menor. Queda de US$ 372 milhões; digital caiu 13%. |
|
Receita da América do Norte |
US$ 5,020 bilhões no ano anterior |
US$ 5,127 bilhões |
Maior. Alta de US$ 107 milhões, ou 2%. |
|
Receita da Grande China |
US$ 1,512 bilhão no ano anterior |
US$ 1,180 bilhão |
Menor. Queda de US$ 332 milhões; declínio de 26% neutro em moeda. |
|
Margem bruta |
42,2% no ano anterior |
42,80% |
Melhorou. Expandiu 60 pontos base. |
|
Orientação de LPA ajustado FY2027 |
Não fornecido |
1,15–1,35 |
Orientado. Exclui cerca de US$ 0,15 em custos do Pace. |
- A receita do Q1 caiu 4% para US$ 11,213 bilhões. As vendas caíram US$ 507 milhões ano a ano e ficaram US$ 107 milhões abaixo do consenso de US$ 11,32 bilhões. A fraqueza na Grande China e na EMEA compensou o crescimento da América do Norte, tornando uma recuperação mais ampla da demanda importante para os lucros futuros.
- O LPA diluído de US$ 0,48 superou as estimativas em US$ 0,05. Os lucros caíram ligeiramente de US$ 0,49 no ano anterior, enquanto o lucro líquido declinou para US$ 712 milhões de US$ 727 milhões. Despesas gerais e logísticas mais baixas ajudaram a proteger a lucratividade apesar das vendas mais fracas.
- As categorias de desempenho cresceram enquanto o Sportswear permaneceu fraco. O negócio de desempenho da Nike cresceu em dígitos simples altos a partir de uma base de US$ 16 bilhões no FY2026, sustentado pelo crescimento de dois dígitos em Corrida e Futebol Global. No entanto, o Sportswear declinou em dígitos duplos baixos e o Jordan caiu em dígitos médios, limitando a recuperação mais ampla.
- A margem bruta melhorou 60 pontos base para 42,8%. Custos menores de armazenagem e logística contribuíram com aproximadamente 90 pontos base, enquanto o câmbio acrescentou 40 pontos base. Preços de venda mais baixos e royalties compensaram parcialmente esses ganhos, tornando a demanda a preço cheio importante para a sustentação das margens.
- A receita da Grande China caiu 26% em base neutra em moeda para US$ 1,180 bilhão. O declínio de US$ 332 milhões contrastou com o crescimento de 2% da América do Norte para US$ 5,127 bilhões. A administração espera uma queda de vendas FY2027 em dígitos simples altos, tornando o estoque na China, o desempenho digital e a recuperação da demanda regional centrais para a perspectiva.
Nike (NKE) Perspectivas de Investimento para 2026: Caso Otimista de US$ 55 vs. Caso Pessimista de US$ 25
A perspectiva de investimento da Nike depende de se a demanda mais forte por calçados de desempenho pode compensar a fraqueza no Sportswear, Jordan e Grande China. O crescimento de corrida e futebol apoia a recuperação, enquanto a melhora do mix de produtos e a disciplina de custos poderiam fortalecer as margens. No entanto, a pressão promocional e o timing da recuperação da Nike continuam sendo fatores importantes para os lucros futuros.
O Caso Otimista: Forte Demanda por Corrida e Futebol Empurra a NKE em Direção a US$ 55
O Caso Otimista pressupõe que Corrida, Futebol Global e novos calçados de desempenho continuem ganhando participação de mercado, enquanto a melhora da demanda na China e lançamentos mais seletivos do Jordan reduzem os descontos. O negócio de desempenho da Nike cresceu em dígitos simples altos no Q1, e vendas a preço cheio mais fortes poderiam ajudar a compensar produtos de lifestyle mais fracos enquanto suportam receitas e margens brutas mais altas.
Uma movimentação em direção a US$ 55 exigiria que a receita do FY2027 superasse a orientação de queda em dígitos simples altos, que o declínio de vendas neutro em moeda da Grande China se estreitasse abaixo de 10% e que a margem bruta superasse 44%. Resultados mais fortes e um dia do investidor construtivo em novembro reforçariam a perspectiva de recuperação.
O Caso Base: Recuperação Gradual Mantém a NKE Entre US$ 34 e US$ 42
O Caso Base pressupõe que a demanda por corrida e futebol permaneça saudável, enquanto Sportswear, Jordan e Grande China se recuperam mais lentamente. A margem bruta do Q1 de 42,8% e US$ 8,4 bilhões em caixa e investimentos de curto prazo fornecem espaço para investimento, embora as vendas Direct mais fracas e as promoções contínuas limitem a lucratividade de curto prazo. Os benefícios do programa de economia de custos Pace da Nike devem emergir principalmente após o FY2028.
A NKE poderia ser negociada entre US$ 34 e US$ 42 se o LPA ajustado do FY2027 permanecer entre US$ 1,15 e US$ 1,35 e a margem bruta se mantiver em torno de 42% a 43%. Uma estabilização mais rápida da China poderia sustentar a extremidade superior, enquanto descontos renovados ou orientações mais fracas pressionariam o intervalo.
O Caso Pessimista: Fraqueza na China e no Lifestyle Puxa a NKE em Direção a US$ 25
O Caso Pessimista pressupõe que o declínio de receita de 26% neutro em moeda da Grande China persista enquanto a Nike Direct e o Sportswear permanecem sob pressão. A fraqueza contínua no Jordan e nos produtos de lifestyle poderia compensar os ganhos em calçados de desempenho, enquanto as promoções e os menores volumes de vendas reduzem a alavancagem operacional. As economias atrasadas do Pace forneceriam alívio limitado de curto prazo.
Uma movimentação em direção a US$ 25 se tornaria mais provável se o declínio de vendas da China permanecer próximo de 25%, a margem bruta cair abaixo de 41%, ou a administração cortar a orientação de LPA ajustado do FY2027 abaixo de US$ 1,15. A fraqueza sustentada nessas métricas poderia estender a recuperação dos lucros da Nike além das expectativas atuais.
Previsões de Preço da Ação NKE para 2026 pelos Analistas de Wall Street
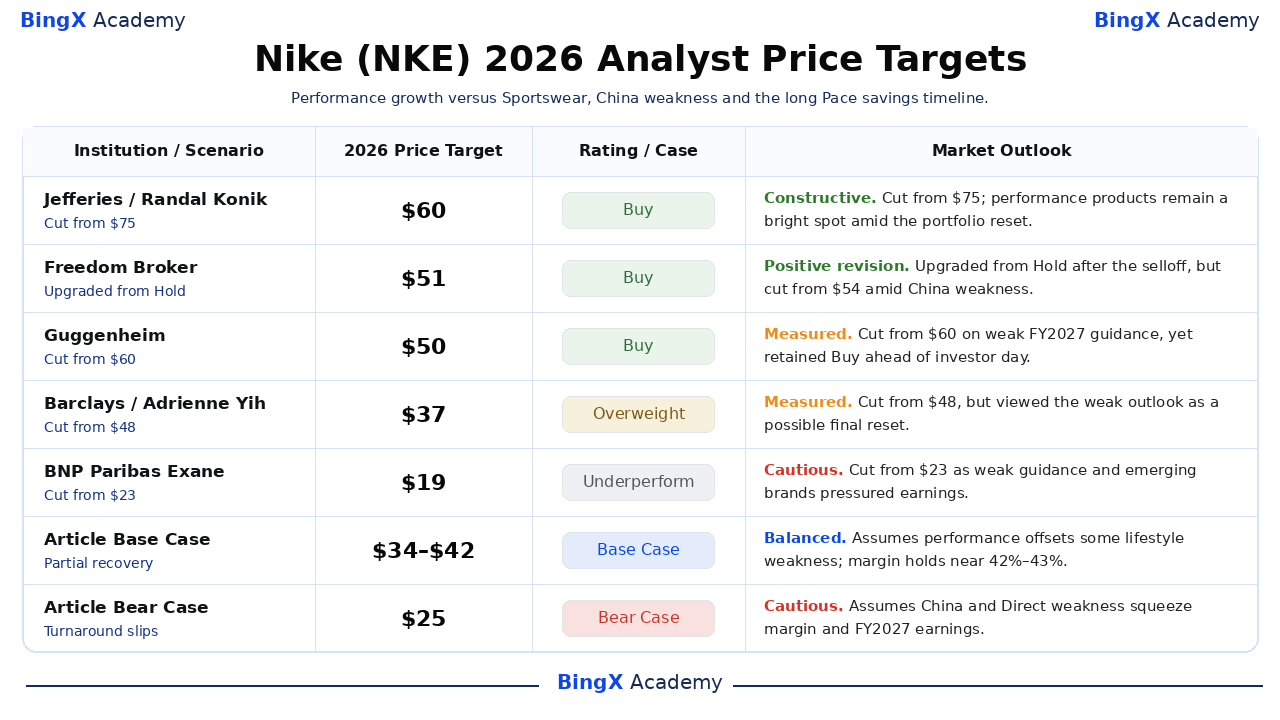
Essas cinco ações datadas variam de US$ 19 a US$ 60, ilustrando visões bem diferentes sobre quanto tempo levará o ajuste de vendas e o reparo de margens da Nike. O fechamento de 20 de outubro em US$ 37,88 é um ponto de referência, não uma cotação em tempo real. As linhas de Caso Base e Caso Pessimista do Artigo abaixo são cenários editoriais independentes, separados das metas de terceiros e não constituem um consenso de analistas nem uma promessa de preço.
|
Instituição / Cenário |
Meta de Preço para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Jefferies |
US$ 60 |
Compra |
Construtivo. 2026-10-02: Reduzido de US$ 75, mas os produtos de desempenho permaneceram um ponto positivo durante o ajuste do portfólio. |
|
Freedom Broker |
US$ 51 |
Compra |
Revisão positiva. 2026-10-02: Atualizado de Manter após a queda enquanto reduzia de US$ 54; potencial de recuperação apesar da fraqueza na China e no Direct. |
|
Guggenheim |
US$ 50 |
Compra |
Moderado. 2026-10-02: Reduzido de US$ 60 devido à fraca orientação fiscal 2027 enquanto mantinha Compra antes do dia do investidor de novembro. |
|
Barclays |
US$ 37 |
Sobreponderado |
Moderado. 2026-10-05: Reduzido de US$ 48 após um trimestre difícil, mas manteve Sobreponderado, descrevendo a perspectiva como um possível ajuste final de lucros. |
|
BNP Paribas Exane |
US$ 19 |
Desempenho Inferior |
Cauteloso. 2026-10-02: Reduzido de US$ 23 após fraca orientação fiscal 2027 e estimativas de lucros mais baixas em meio à concorrência de marcas emergentes. |
|
Caso Base do Artigo |
34–42 |
Caso Base |
Equilibrado. Pressupõe que o crescimento de desempenho compense parcialmente os declínios de lifestyle e o LPA ajustado do FY2027 permaneça entre US$ 1,15 e US$ 1,35. |
|
Caso Pessimista do Artigo |
US$ 25 |
Caso Pessimista |
Cauteloso. Pressupõe que a fraqueza na China e no Direct reduza a margem bruta abaixo de 41% e force uma orientação de LPA mais baixa. |
Como Comprar Ações da Nike (NKE) na BingX
Compre e mantenha ações da Nike por meio do BingX Stocks Trading usando USDT ou USDC. A Nike oferece exposição ao calçado esportivo global, vestuário esportivo e inovação em desempenho, com oportunidades de crescimento vinculadas a novos lançamentos de produtos e melhora da demanda em mercados-chave. Com investimento fracionado e sem alavancagem ou taxas de financiamento, os usuários elegíveis podem construir posições com base em seus objetivos de investimento e perspectivas para a recuperação de longo prazo da Nike.
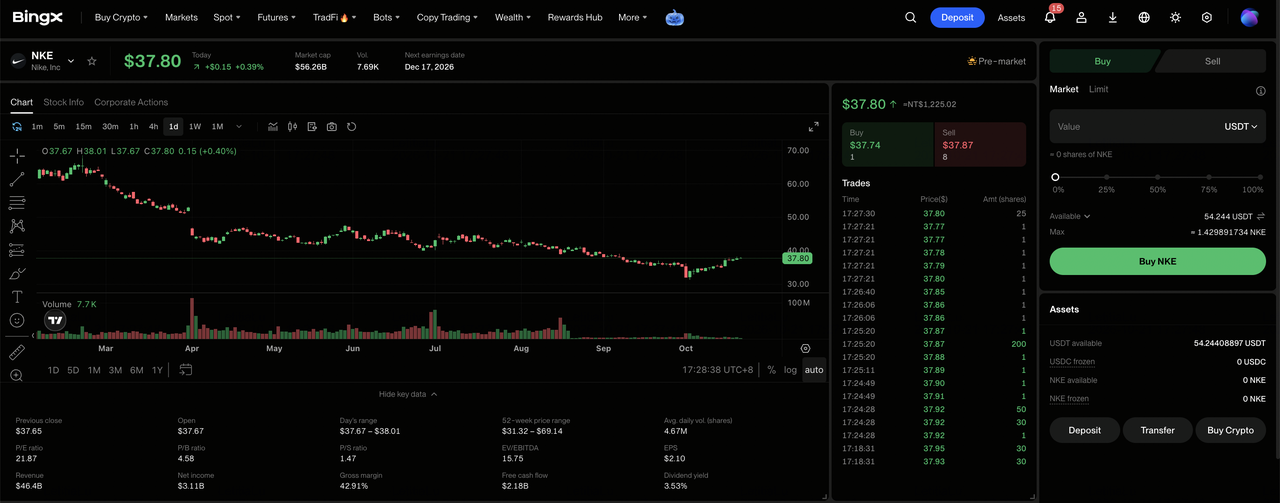
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, complete a verificação de identidade necessária e navegue até "TradFi > Ações". Aceite o Termo de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tenha fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou de Riqueza, se necessário. Compras fracionadas começam a partir de 5 USDC ou 0,0001 ações.
Passo 3: Selecione Nike (NKE). Abra o mercado de Ações, pesquise por NKE e selecione Nike (NKE). Revise o preço atual da ação, a sessão de negociação e os tipos de ordem disponíveis.
Passo 4: Compre Ações da Nike. Selecione "Comprar", insira o valor do investimento ou a quantidade de ações e escolha uma ordem a mercado ou ordem limitada. Ordens a mercado são executadas aos preços disponíveis durante os horários de negociação suportados, enquanto ordens limitadas são executadas ao preço especificado ou melhor quando há liquidez suficiente disponível.
Passo 5: Revise e Gerencie Seus Ativos. Abra "Ações > Posições" para monitorar suas ações NKE e o lucro ou perda não realizado. Use "Todos os Pedidos" para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os rendimentos das vendas ficam disponíveis para saque, e não quando as ações podem ser vendidas.
Os 5 Principais Riscos a Observar para Investidores da Nike em 2026
A força da marca global da Nike, a melhora da demanda por calçados de desempenho e a reestruturação em andamento sustentam sua perspectiva de recuperação. No entanto, a fraqueza na Grande China, a demanda por produtos de lifestyle, a pressão sobre as margens e o timing das economias de custos continuam sendo fatores importantes que determinam a velocidade com que as vendas e a lucratividade podem se recuperar.
- A fraqueza da Grande China poderia atrasar a recuperação da receita. A receita do Q1 caiu 26% neutra em moeda para US$ 1,180 bilhão, um declínio de US$ 332 milhões. Ajustes prolongados no Tmall, JD e Douyin poderiam pressionar as vendas e a lucratividade regionais enquanto a Nike reestrutura sua rede de distribuição.
- Os declínios no Sportswear e no Jordan poderiam compensar o crescimento de desempenho. A receita do Sportswear caiu em dígitos duplos baixos, enquanto o Jordan, representando 13% das vendas globais, declinou em dígitos médios. Reduzir a oferta de produtos retrô pode fortalecer o posicionamento da marca, mas pode limitar as vendas e os lucros de curto prazo.
- Os custos de reestruturação do Pace poderiam atrasar a melhora da margem. A Nike tem como meta US$ 2,5 bilhões em economias acumuladas até o FY2031 contra aproximadamente US$ 1,0 bilhão em cobranças de implementação. Atrasos ou reinvestimentos adicionais poderiam reduzir os benefícios esperados nas margens e no fluxo de caixa.
- Os descontos contínuos poderiam reverter os ganhos de margem bruta. A margem bruta do Q1 melhorou 60 pontos base para 42,8%, em parte por meio de economias logísticas e movimentos cambiais favoráveis. Demanda a preço cheio mais fraca ou novas reduções de preços poderiam compensar essas melhorias e limitar a lucratividade.
- O crescimento no atacado pode não refletir uma demanda mais forte do consumidor. O atacado da América do Norte subiu 9% neutro em moeda, enquanto o Direct declinou 6% e o Digital Global da Marca NIKE caiu 13%. Mudar as vendas entre canais sem uma demanda geral mais forte poderia enfraquecer o mix de receita e limitar uma recuperação sustentada.
Considerações Finais: Você Deve Investir na Nike em 2026?
O motor esportivo da Nike está gerando crescimento, com desempenho subindo em dígitos simples altos a partir de uma base fiscal de 2026 de US$ 16 bilhões, e Corrida e Futebol Global subindo dois dígitos. Os resultados do primeiro trimestre também mostram uma empresa ainda em transição: a receita caiu 4%, a China declinou 26% neutra em moeda e o Direct contraiu 9%. A margem bruta de 42,8% e US$ 8,4 bilhões em caixa e investimentos de curto prazo fornecem tempo para reparar o sortimento, não prova de que a demanda consolidada se recuperou.
O Caso Otimista de US$ 55 depende de produtos de desempenho restaurando as vendas a preço cheio e estreitando o declínio da China; o Caso Pessimista de US$ 25 ganha peso se as margens enfraquecerem e a orientação de LPA ajustado do FY2027 cair abaixo de US$ 1,15. Os investidores conservadores podem observar o dia do investidor de novembro, as tendências subsequentes da China e do Direct, e se a margem bruta se mantém acima de 42% enquanto a Nike trabalha com a queda de vendas em dígitos simples altos que orientou para o ano.
Aviso de Risco: Negociar e investir em ações como NKE envolve alto risco de perda de capital. A demanda do consumidor, a execução na China, a concorrência, o estoque, os custos de reestruturação e os contratos perpétuos alavancados podem produzir perdas rápidas. Realize pesquisas independentes antes de alocar capital.
Leitura Relacionada
- Previsão de Preço do Walmart (WMT) 2026: O E-Commerce e a Publicidade Podem Empurrar o WMT em Direção a US$ 155?
- Previsão de Preço do Costco (COST) 2026: O Crescimento de Associações Pode Empurrar o COST em Direção a US$ 1.200?
- Previsão de Preço do McDonald's (MCD) 2026: Uma Melhor Execução de Valor Pode Empurrar o MCD em Direção a US$ 350?
- Previsão de Preço da AMC 2026: Recuperação Fundamental ou Armadilha de Diluição Massiva?
- Previsão de Preço da Ferrari (RACE) 2026: A Demanda por Luxo e a Personalização Podem Empurrar a RACE em Direção a US$ 525?
