
A Netflix (NFLX) transmite séries de televisão, filmes, jogos e eventos ao vivo para membros em todo o mundo. Seu negócio de assinaturas gera receita recorrente, enquanto o Netflix Ads Suite cria uma via para uma demanda publicitária mais ampla. A qualidade da programação, a retenção após aumentos de preço e a velocidade de entrega dos produtos publicitários determinam se esse público se converte em lucros e retornos de caixa mais expressivos.
O último trimestre demonstrou maior monetização de assinaturas, enquanto a execução publicitária ficou abaixo do planejado. A receita da Netflix no T3 2026 cresceu 11,8% para US$ 12,874 bilhões, com assinaturas e precificação impulsionando o crescimento. A margem operacional atingiu 34,6%, enquanto a previsão de publicidade para o ano completo caiu para US$ 2,7 bilhões. O teste do T4 é se a retenção e as ferramentas para anunciantes conseguem sustentar os lucros à medida que as despesas se normalizam.
A previsão para as ações da NFLX em 2026 agora se concentra em duas visões concorrentes:
- O cenário de recuperação de assinaturas e publicidade: A retenção de membros e melhores ferramentas publicitárias poderiam aumentar a receita por hora de visualização, enquanto a disciplina na programação sustenta lucros e geração de caixa sustentáveis.
- O cenário de pressão sobre monetização e custos: Implantações de anúncios mais lentas e retenção mais fraca poderiam deixar o investimento em programação gerando menos receita, estreitando a margem de lucratividade por trás do crescimento por ação.
Este guia analisa a previsão das ações da NFLX, os cenários de preço para 2026, os principais riscos e as perspectivas dos analistas, baseando-se na carta de resultados da Netflix de 20 de outubro, nas demonstrações financeiras e nos dados de mercado de 26 de outubro, além de como comprar ações da NFLX na BingX TradFi com USDT ou USDC.
As 5 Principais Coisas que os Investidores da Netflix Precisam Saber em Outubro de 2026
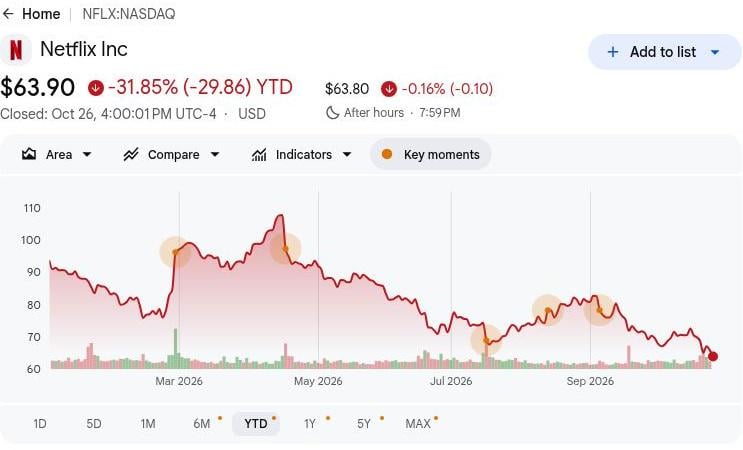
- A NFLX fechou a US$ 63,90 em 26 de outubro, queda de 31,85% no acumulado do ano: As ações permanecem abaixo do fechamento de US$ 68,69 antes dos resultados, tornando o cenário otimista de US$ 85 dependente de um crescimento mais forte dos lucros. Uma alta adicional exigirá retenção sustentada de assinantes e monetização publicitária, em vez de depender exclusivamente de recompras de ações.
- A receita do T3 aumentou 12% para US$ 12,874 bilhões. As vendas subiram de US$ 11,510 bilhões um ano antes e US$ 12,560 bilhões no T2, apoiadas pelo crescimento de assinaturas. No entanto, a redução das orientações de publicidade destaca a necessidade de converter o crescente engajamento dos espectadores em receitas publicitárias mais robustas.
- A margem operacional atingiu 34,6% com o fortalecimento da lucratividade das assinaturas: A retenção de assinantes acima do esperado sustentou a receita recorrente e os lucros. A manutenção das margens dependerá dos gastos com conteúdo, poder de precificação e expansão contínua da publicidade.
- As parcerias com TF1 e de publicidade ampliam as oportunidades de crescimento da Netflix: A parceria com a emissora francesa foi lançada durante o verão, enquanto MercadoLibre e AdForm ingressaram no ecossistema de publicidade da Netflix no T3. Uma adoção mais ampla por anunciantes e um engajamento mais sólido poderiam sustentar receitas adicionais além das assinaturas.
- Reservas de caixa de US$ 8,2 bilhões apoiam o investimento em conteúdo e recompras: A Netflix recomprou US$ 4,8 bilhões em ações durante o T3, enquanto carrega US$ 15,3 bilhões em dívida bruta. A forte liquidez sustenta o investimento em programação, embora a geração de caixa sustentada e a alocação disciplinada de capital continuem sendo essenciais para os retornos de longo prazo aos acionistas.
O que é a Netflix (NFLX)?
A Netflix é uma empresa global de entretenimento que transmite séries de televisão, filmes, jogos e eventos ao vivo para membros pagantes. Seu modelo de assinatura combina produções originais profissionais com programação licenciada, distribuída por meio de um serviço baseado na internet em televisores e dispositivos móveis. Os planos com suporte a anúncios também conectam anunciantes com audiências que assistem ao serviço, criando outra fonte de monetização. A empresa gera receita principalmente por meio de assinaturas e publicidade, com vendas no T3 de US$ 12,874 bilhões, ilustrando a escala de seu único negócio de streaming.
A estratégia de crescimento da Netflix concentra-se em programação diferenciada, melhor descoberta de conteúdo e monetização mais forte de assinaturas e publicidade. Em 2026, lançou uma parceria com a TF1 na França e firmou um acordo de licenciamento com a Disney, adicionando conteúdo de terceiros ao lado de suas produções originais. A empresa também está expandindo o Netflix Ads Suite por meio de parcerias no T3 com o MercadoLibre na América Latina e a AdForm na Europa, no Oriente Médio e na África. Com sua audiência mundial se aproximando de um bilhão de pessoas, essas iniciativas visam fortalecer a retenção e a demanda dos anunciantes, enquanto os retornos dependem do engajamento com visualizações e da entrega bem-sucedida de produtos publicitários.
Resultados da Netflix (NFLX) no T3 2026: Crescimento de 37% no Lucro Operacional Encontra Perspectiva Publicitária Mais Fraca
A Netflix reportou receita no T3 2026 de US$ 12,874 bilhões, alta de 11,8% em relação ao ano anterior, impulsionada principalmente por assinaturas e precificação. O lucro operacional subiu 37% para US$ 4,459 bilhões e a margem atingiu 34,6%, auxiliada pelo timing das despesas, enquanto a orientação de fluxo de caixa livre para o ano completo caiu de US$ 12,5 bilhões para US$ 12 bilhões, principalmente por causa de uma transação imobiliária esperada no T4. Com a orientação de receita para o T4 de US$ 13,442 bilhões e as expectativas de publicidade reduzidas para US$ 2,7 bilhões, os lucros futuros dependem da retenção, da entrega de produtos publicitários e dos retornos da programação.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita |
US$ 11,510B T3 2025 |
US$ 12,874B |
Melhorou. Alta de 11,8% em relação ao ano anterior. |
|
Lucro operacional |
US$ 3,248B T3 2025 |
US$ 4,459B |
Superior. Alta de 37% em relação ao ano anterior. |
|
Margem operacional |
28,2% T3 2025 |
34,60% |
Expandiu. Alta de 6,4 pontos percentuais. |
|
LPA diluído |
US$ 0,59 T3 2025 |
US$ 0,87 |
Superior. Alta de US$ 0,28 em relação ao ano anterior. |
|
Fluxo de caixa livre |
US$ 2,660B T3 2025 |
US$ 2,884B |
Melhorou. Alta de 8,4% em relação ao ano anterior. |
|
Receita publicitária FY2026 |
~US$ 3B previsão anterior |
~US$ 2,7B |
Reduzida. Cerca de US$ 300M abaixo da orientação anterior. |
|
Fluxo de caixa livre FY2026 |
~US$ 12,5B previsão anterior |
~US$ 12B |
Reduzido. Cerca de US$ 500M abaixo da orientação anterior. |
|
Orientação de receita T4 |
US$ 12,051B T4 2025 |
US$ 13,442B |
Perspectiva. Implica crescimento de 11,5% em relação ao ano anterior. |
- A receita do T3 aumentou 11,8% para US$ 12,874 bilhões. A receita cresceu 2,5% sequencialmente junto ao crescimento anual, refletindo uma monetização de assinaturas mais forte e contribuições publicitárias. A retenção sustentada de membros e os ajustes de preço bem-sucedidos serão importantes para manter o momentum de receita.
- A receita da UCAN subiu 11% para US$ 5,628 bilhões. O crescimento de membros e a precificação sustentaram o desempenho no maior mercado regional da Netflix durante o trimestre. A retenção contínua e a demanda dos anunciantes poderiam sustentar os lucros, embora os custos de programação influenciem a lucratividade e os retornos de caixa.
- O lucro operacional subiu 37% para US$ 4,459 bilhões. O lucro do ano anterior incluiu uma despesa tributária brasileira de US$ 619 milhões, enquanto o timing das despesas correntes também ajudou. O crescimento das assinaturas sustentou a lucratividade, mas manter a eficiência de custos será importante à medida que as despesas se normalizam.
- O investimento em conteúdo ampliou as capacidades de programação da Netflix. As adições a ativos de conteúdo no T3 totalizaram US$ 5,16 bilhões, apoiando a produção e o licenciamento de lançamentos de streaming. Os investimentos sustentam a retenção, com os retornos dependendo do engajamento com visualizações e da monetização de assinaturas.
- A orientação de receita para o T4 atingiu US$ 13,442 bilhões. A perspectiva implica crescimento anual de 11,5%, com a entrega dependendo de assinaturas, precificação e demanda publicitária. Reter assinantes, melhorar as capacidades publicitárias e controlar as despesas de programação serão importantes para o crescimento futuro dos lucros.
Perspectiva de Investimento da Netflix (NFLX) para 2026: Cenário Otimista de US$ 85 vs. Cenário Pessimista de US$ 55
A perspectiva da Netflix para 2026 depende de se o crescimento das assinaturas pode sustentar os lucros enquanto os produtos publicitários alcançam as expectativas. O fluxo de caixa livre de nove meses de US$ 9,5 bilhões sustenta a previsão anual reduzida de US$ 12 bilhões, enquanto os atrasos publicitários tornam o crescimento recorrente central para a avaliação. Os seguintes cenários editoriais refletem como a retenção, a monetização e os custos de programação poderiam moldar o desempenho até dezembro de 2026.
O Cenário Otimista: Crescimento de Assinaturas e Recuperação Publicitária Empurram a NFLX para US$ 85
A melhora na execução publicitária daria à Netflix um caminho direto para lucros mais fortes junto à sua base de assinaturas lucrativa. Sua previsão de receita publicitária para o ano completo caiu para aproximadamente US$ 2,7 bilhões, ante US$ 3 bilhões, deixando espaço para recuperar as capacidades de produtos atrasadas. Um melhor acesso para anunciantes monetizaria as visualizações existentes, enquanto os membros retidos continuariam sustentando a receita de assinaturas.
O cenário de US$ 85 ganharia suporte se as vendas publicitárias se recuperassem em direção à previsão anual anterior de US$ 3 bilhões e a receita do T4 superasse US$ 13,442 bilhões. A geração de caixa acima do nível implícito de aproximadamente US$ 2,5 bilhões para o T4, após os gastos imobiliários, fortaleceria as perspectivas de retorno por ação.
O Cenário Base: Assinaturas Estáveis Mantêm a NFLX Entre US$ 65 e US$ 75
O crescimento contínuo de assinaturas poderia manter os lucros da Netflix avançando mesmo que a publicidade melhore lentamente. A receita do T3 cresceu 11,8%, ajudando a compensar a perspectiva publicitária reduzida e os custos organizacionais futuros. O cenário base assume que essas compensações persistam, produzindo um progresso moderado nos lucros enquanto o ritmo da monetização publicitária permanece sem resolução.
Uma faixa de US$ 65 a US$ 75 se enquadraria em receita próxima à orientação do T4, uma margem operacional anual completa de 31,5% e melhora gradual na publicidade. Um melhor engajamento sustentaria o limite superior, enquanto uma retenção mais fraca poderia absorver progresso suficiente para limitar a valorização das ações.
O Cenário Pessimista: Retenção Mais Fraca e Custos Maiores Empurram a NFLX para US$ 55
Um crescimento mais lento de assinaturas exporia a Netflix mais completamente aos atrasos publicitários e aos custos de programação. A monetização de assinaturas sustentou o crescimento da receita no T3, enquanto o timing das despesas ajudou a elevar a margem operacional acima dos 26% esperados para o T4. Se os cancelamentos aumentarem ou novas programações não conseguirem reter espectadores, a Netflix poderia perder essa margem de lucro antes que as capacidades publicitárias melhorem.
O cenário de US$ 55 se tornaria mais provável se a receita do T4 ficasse abaixo de US$ 13,442 bilhões junto com margem abaixo de 26% e maior fraqueza publicitária. O novo conteúdo precisaria então contribuir mais simplesmente para estabilizar os lucros, deixando menos suporte para a avaliação.
Previsões de Preço das Ações da NFLX para 2026 pelos Analistas de Wall Street
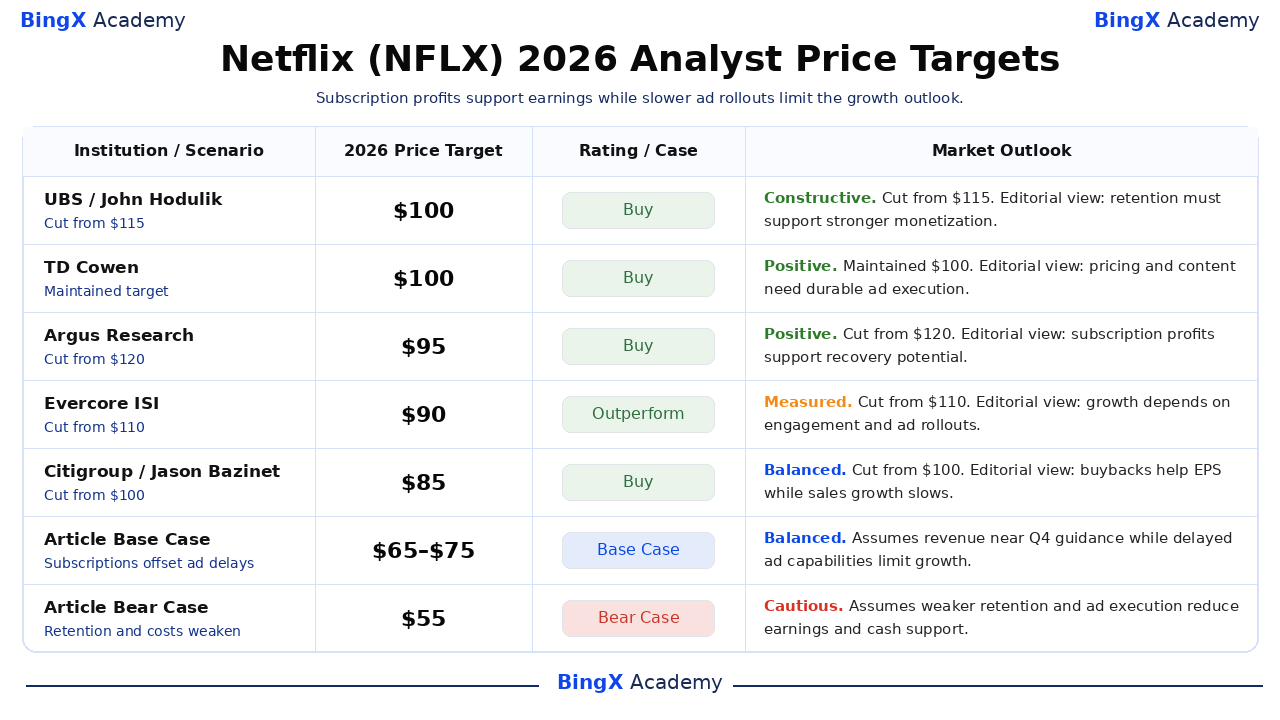
Esses alvos de terceiros nomeados e datados referem-se às ações da Netflix listadas na Nasdaq e geralmente cobrem aproximadamente 12 meses, estendendo-se além de dezembro de 2026. A faixa de US$ 85 a US$ 100 reflete diferentes julgamentos sobre monetização de assinaturas e recuperação publicitária; as interpretações de negócios abaixo são editoriais. As duas últimas linhas são os cenários separados para 2026 deste artigo.
|
Instituição / Cenário |
Alvo de Preço para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
UBS |
US$ 100 |
Compra |
Construtivo. 2026-10-21: reduzido de US$ 115 para US$ 100; manteve Compra. Interpretação editorial: a retenção de assinaturas e a melhora da monetização devem reconstruir o crescimento após a perspectiva publicitária reduzida. |
|
TD Cowen |
US$ 100 |
Compra |
Positivo. 2026-10-21: manteve US$ 100 e Compra. Interpretação editorial: a distribuição de conteúdo e a precificação podem sustentar os lucros, mas as novas ferramentas publicitárias ainda precisam gerar vendas. |
|
Argus Research |
US$ 95 |
Compra |
Positivo. 2026-10-22: reduzido de US$ 120 para US$ 95; manteve Compra. Interpretação editorial: uma base de assinaturas lucrativa sustenta o potencial de recuperação, embora o timing das despesas limite a extrapolação da margem do terceiro trimestre. |
|
Evercore ISI |
US$ 90 |
Superar |
Moderado. 2026-10-21: reduzido de US$ 110 para US$ 90; manteve Superar. Interpretação editorial: a distribuição internacional e a expansão publicitária oferecem caminhos de crescimento, sujeitos a melhorias no engajamento e no lançamento de produtos. |
|
Citigroup |
US$ 85 |
Compra |
Equilibrado. 2026-10-21: reduzido de US$ 100 para US$ 85; manteve Compra. Interpretação editorial: os assinantes retidos e as recompras sustentam os lucros por ação, enquanto o crescimento mais lento das vendas limita o caso de avaliação de curto prazo. |
|
Cenário Base do Artigo |
65–75 |
Cenário Base |
Equilibrado. Assume que as assinaturas sustentam a receita próxima à orientação do T4, enquanto as capacidades publicitárias atrasadas limitam o crescimento até dezembro de 2026. |
|
Cenário Pessimista do Artigo |
US$ 55 |
Cenário Pessimista |
Cauteloso. Assume que a retenção mais fraca e a execução publicitária reduzem os lucros e o suporte de caixa até dezembro de 2026. |
Como Comprar Ações da Netflix (NFLX) na BingX
Compre e mantenha ações da Netflix por meio da BingX Stocks Trading usando USDT ou USDC, sujeito à listagem e elegibilidade da conta. A Netflix oferece exposição a assinaturas globais de streaming, publicidade e programação de entretenimento. Os usuários elegíveis podem dimensionar suas participações de acordo com seus objetivos de investimento sem usar alavancagem ou pagar taxas de financiamento perpétuo.
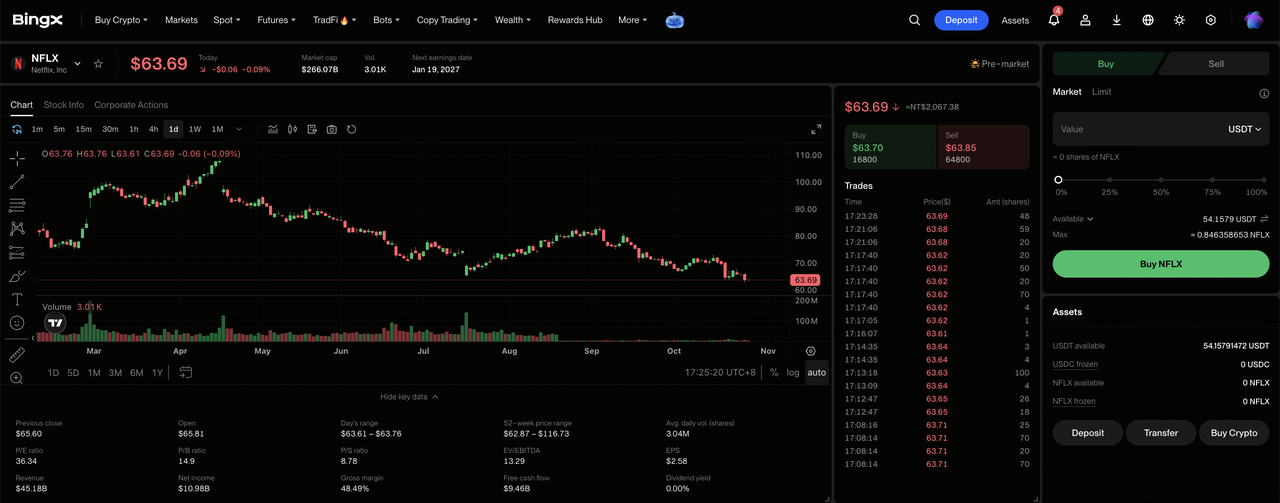
Passo 1: Acesse a BingX Stocks Trading. Cadastre-se ou faça login na BingX, complete a verificação de identidade exigida e navegue até "TradFi > Stocks". Aceite a Divulgação de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tenha fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou Conta de Riqueza, se necessário. Revise o valor mínimo de pedido da ação selecionada e a elegibilidade para frações antes de escolher o tamanho do investimento.
Passo 3: Selecione Netflix (NFLX). Abra o mercado de Stocks, pesquise por Netflix (NFLX) e confirme que a ação está disponível para sua conta. Revise a identidade da empresa, o preço atual das ações, a sessão de negociação e os tipos de ordens disponíveis.
Passo 4: Compre Ações da Netflix. Selecione "Comprar", insira um valor de investimento ou quantidade de ações permitida e escolha uma ordem a mercado ou ordem limitada compatível. As ordens a mercado usam os preços disponíveis durante as sessões suportadas, enquanto as ordens limitadas exigem o preço especificado ou melhor e liquidez suficiente para execução.
Passo 5: Revise e Gerencie Suas Participações. Abra "Stocks > Posições" para monitorar suas ações da NFLX e o lucro ou prejuízo não realizado. Use Todas as Ordens para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda se tornam sacáveis, e não quando as ações compradas podem ser vendidas.
Os 5 Principais Riscos que os Investidores da Netflix Devem Monitorar em 2026
As assinaturas recorrentes da Netflix, a distribuição global e a geração de caixa recorrente substancial sustentam sua perspectiva de lucros. No entanto, retenção mais fraca, custos de programação, atrasos publicitários e alocação de capital poderiam pressionar a lucratividade e os retornos aos acionistas.
- A retenção mais fraca de assinantes poderia pressionar a receita: A receita do T3 atingiu US$ 12,874 bilhões, sustentada principalmente por assinaturas e precificação em todo o serviço de streaming. Menores adições de assinantes ou taxas de renovação poderiam reduzir os lucros e as margens operacionais.
- Custos de programação mais elevados poderiam restringir as margens: A orientação de margem para o T4 de 26% inclui aproximadamente 120 pontos-base de despesas de reestruturação. Custos maiores com conteúdo e folha de pagamento poderiam enfraquecer a lucratividade se a receita de assinaturas e as vendas publicitárias crescerem mais lentamente.
- Atrasos no lançamento da publicidade poderiam limitar o crescimento da receita: A orientação de publicidade para o ano completo atingiu aproximadamente US$ 2,7 bilhões, mas capacidades de produtos mais lentas reduziram a previsão anterior. Ferramentas para anunciantes atrasadas, recursos de medição ou adoção pelos clientes poderiam reduzir a visibilidade da receita futura.
- Requisitos de capital poderiam restringir os retornos aos acionistas: A Netflix recomprou US$ 4,8 bilhões em ações no T3, enquanto a produção de conteúdo exigiu caixa substancial. Maiores gastos com programação ou aquisições imobiliárias adicionais poderiam restringir as futuras recompras e os retornos de caixa por ação.
- Uma monetização mais fraca poderia pressionar a avaliação: A margem operacional da Netflix no T3 atingiu 34,6%, sustentada em parte pelo timing das despesas, e não por economias recorrentes. Um crescimento mais lento de assinaturas, execução publicitária mais fraca ou aumento dos custos de programação poderiam reduzir os lucros e desencadear quedas no preço das ações.
Considerações Finais: Você Deve Investir na Netflix em 2026?
Os US$ 4,459 bilhões da Netflix em lucro operacional trimestral e US$ 2,884 bilhões em fluxo de caixa livre demonstram a capacidade de geração de lucros de seu negócio de assinaturas. A programação internacional e as parcerias publicitárias sustentam oportunidades de monetização, enquanto as recompras podem melhorar os resultados por ação. Sustentar esse progresso dependerá de reter membros após aumentos de preço e gerar retornos do investimento em conteúdo e publicidade.
O cenário otimista de US$ 85 assume que a publicidade se recupera para cerca de US$ 3 bilhões, a receita supera a orientação do T4 e a geração de caixa supera as expectativas. O cenário base de US$ 65 a US$ 75 reflete assinaturas estáveis, enquanto o cenário pessimista de US$ 55 leva em conta monetização mais fraca e custos. Com a NFLX fechando a US$ 63,90 em 26 de outubro, os investidores devem observar se o crescimento de assinaturas se traduz em lucros sustentáveis por ação.
Aviso de Risco: O negócio global de assinaturas da Netflix não elimina o risco de investimento. Retenção mais fraca, capacidades publicitárias atrasadas ou custos de programação crescentes poderiam reduzir os lucros e os retornos aos acionistas. Os investidores devem avaliar a avaliação, a geração de caixa e sua tolerância ao risco antes de comprar ações da NFLX.
Leituras Relacionadas
- Previsão de Preço da Walt Disney (DIS) para 2026: O Disney+ e os Parques Temáticos Podem Levar a DIS a US$ 145?
- Previsão de Preço da AMC Entertainment (AMC) para 2026: O Crescimento de Bilheteria Pode Levar a AMC a US$ 4,50?
- Previsão de Preço da Alphabet (GOOGL) para 2026: O Crescimento de 82% na Nuvem e a IA Podem Levar a GOOGL a US$ 430?
- Previsão de Preço do Reddit (RDDT) para 2026: As Oportunidades de Dados de IA Podem Levar a RDDT a US$ 300?
- Previsão de Preço da GameStop (GME) para 2026: O Crescimento de Colecionáveis Pode Levar a GME a US$ 30?
- Previsão de Preço da Snap Inc. (SNAP) para 2026: O Crescimento de Publicidade e Assinaturas Pode Levar a SNAP a US$ 10?
