A GE Aerospace (GE) fabrica motores de aeronaves e fornece manutenção, peças e sistemas de propulsão para companhias aéreas, fabricantes de aeronaves e clientes militares. Sua frota de motores instalados gera demanda recorrente por serviços, enquanto as entregas de motores LEAP e a capacidade adicional de fundição criam caminhos para a expansão. O desempenho dos fornecedores, a durabilidade dos motores e a conversão de caixa determinam se essa demanda produzirá resultados mais sólidos e retornos aos acionistas.
O último trimestre mostrou maior demanda por motores, enquanto a geração de caixa ficou aquém do crescimento dos lucros. A receita da GE Aerospace no Q3 2026 cresceu 16%, para US$ 14,118 bilhões, com as vendas e serviços de motores comerciais subindo 21%. O LPA ajustado aumentou 36%, para US$ 2,25, enquanto o fluxo de caixa livre caiu 14%, para US$ 2,042 bilhões. O desafio do Q4 é saber se o maior volume de serviços pode restaurar a conversão de caixa e sustentar a perspectiva anual revisada para cima.
A previsão para as ações da GE em 2026 agora se concentra em duas visões concorrentes:
- O cenário de crescimento de serviços e recuperação de caixa: Mais visitas às oficinas e vendas de peças de reposição sustentam os lucros recorrentes, enquanto a melhora no fornecimento ajuda a converter a demanda mais forte em caixa.
- O cenário de pressão sobre entregas e margens: Um crescimento mais lento no pós-venda, atrasos na certificação do GE9X e custos de produção poderiam absorver os ganhos de lucro antes que a carteira de pedidos maior gere caixa.
Este guia analisa a previsão das ações da GE, os cenários de preço para 2026, os principais riscos e as perspectivas dos analistas, com base no relatório de resultados do Q3 da GE Aerospace divulgado em 20 de outubro, no arquivo da SEC e nos dados de mercado de 26 de outubro, além de como comprar ações da GE na BingX TradFi com USDT ou USDC.
As 5 Principais Informações para Investidores da GE Aerospace em Outubro de 2026
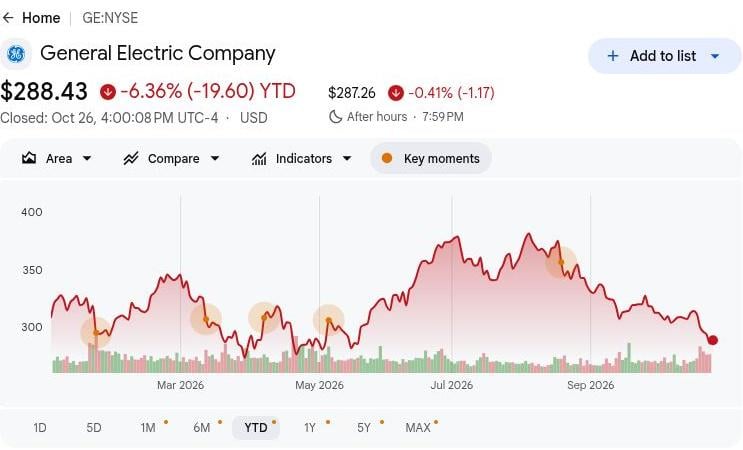
- A GE fechou a US$ 288,43 em 26 de outubro, com queda de 6,36% no acumulado do ano: As ações permanecem abaixo do nível de abertura do ano, tornando o cenário otimista de US$ 350 dependente de uma conversão de caixa mais robusta. Ganhos contínuos exigem que os serviços comerciais gerem lucros duradouros, em vez de depender apenas de anúncios de pedidos de motores.
- A receita do Q3 aumentou para US$ 14,118 bilhões, ante US$ 12,181 bilhões: As vendas também subiram em relação aos aproximados US$ 13,3 bilhões do Q2, demonstrando progresso sequencial. Dentro desse resultado, as vendas de equipamentos cresceram mais rápido do que os serviços, tornando importante distinguir o crescimento de entregas da lucratividade recorrente do mercado de pós-venda.
- A carteira de serviços comerciais superou US$ 170 bilhões com a expansão dos pedidos: O pipeline do Q3 e o acordo com a Turkish Airlines em outubro fornecem evidências da demanda contínua por motores. A capacidade das oficinas, as entregas dos fornecedores e a economia dos contratos determinarão quanto desse pipeline se converterá em lucros e caixa.
- A aquisição proposta da CPP oferece uma oportunidade adicional de capacidade: A GE assinou um acordo para adquirir a Consolidated Precision Products e expandir a produção de peças fundidas de missão crítica. A conclusão futura da transação e o aumento da produção de componentes determinarão se a expansão planejada se traduz em crescimento sustentado das entregas.
- O fluxo de caixa livre acumulado no ano apoia os investimentos, mas requer recuperação no Q4: A GE gerou US$ 6,728 bilhões até setembro, juntamente com US$ 1,002 bilhão em investimentos brutos de capital. Isso oferece suporte para a expansão da produção, embora atingir a perspectiva anual de caixa de US$ 9,1 bilhões a US$ 9,4 bilhões permaneça essencial.
O que é a GE Aerospace (GE)?
A GE Aerospace é uma empresa global de propulsão de aeronaves, serviços e sistemas que atende clientes da aviação comercial e de defesa. Seu segmento de Motores e Serviços Comerciais combina entregas de novos motores com manutenção, peças de reposição e contratos de serviço de longo prazo. O segmento de Tecnologias de Defesa e Propulsão fornece motores militares, sistemas de aeronaves e tecnologias correlatas para clientes governamentais e aeroespaciais. A empresa gera receita ao longo de todo o ciclo de vida do motor, com aproximadamente 50.000 motores comerciais e 30.000 militares em sua base instalada, sustentando a demanda além da venda inicial de equipamentos.
A estratégia de crescimento da GE Aerospace se concentra na expansão da capacidade de serviços, na melhoria da durabilidade dos motores e no desenvolvimento de propulsão de próxima geração. Em 2026, a GE colaborou com a NASA, a BETA Technologies e a Boeing em um voo híbrido-elétrico acima de 30.000 pés, demonstrando tecnologia em vez de lançar um motor comercial. A empresa também busca capacidade adicional de fundição por meio de seu acordo anunciado para adquirir a Consolidated Precision Products e investe mais de US$ 3 bilhões anualmente em pesquisa e desenvolvimento. Com a carteira de serviços comerciais do Q3 superando US$ 170 bilhões, essas iniciativas visam fortalecer a receita de serviços de longo prazo e melhorar a economia das entregas.
Visão Geral dos Resultados do Q3 2026 da GE Aerospace (GE): Crescimento em Serviços Impulsiona os Lucros Apesar do Fluxo de Caixa Mais Fraco
A GE Aerospace reportou receita GAAP de US$ 14,118 bilhões no Q3 2026, alta de 16% em relação ao ano anterior, sustentada pelo crescimento de 21% na receita de Motores e Serviços Comerciais, que atingiu US$ 10,342 bilhões. O lucro operacional não-GAAP aumentou 30%, para US$ 2,988 bilhões, enquanto o fluxo de caixa livre não-GAAP caiu 14%, para US$ 2,042 bilhões, separando a melhora nos lucros da geração imediata de caixa. Com o LPA ajustado em US$ 2,25 e a orientação de fluxo de caixa livre para o ano inteiro elevada para US$ 9,1 bilhões a US$ 9,4 bilhões, os retornos futuros dependem do volume de serviços, da capacidade dos fornecedores e da conversão de caixa.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita GAAP |
US$ 12,181 B no Q3 2025 |
US$ 14,118 B |
Positivo. Alta de 16% em relação ao ano anterior. |
|
Receita ajustada |
US$ 11,305 B no Q3 2025 |
US$ 13,285 B |
Positivo. Alta de 18% em relação ao ano anterior. |
|
Lucro operacional |
US$ 2,299 B no Q3 2025 |
US$ 2,988 B |
Maior. Alta de 30% em relação ao ano anterior. |
|
LPA ajustado |
US$ 1,66 no Q3 2025 |
US$ 2,25 |
Maior. Alta de 36% em relação ao ano anterior. |
|
Margem operacional do segmento CES |
28,0% no Q3 2025 |
27,90% |
Menor. Queda de 0,1 ponto percentual. |
|
Fluxo de caixa livre |
US$ 2,362 B no Q3 2025 |
US$ 2,042 B |
Menor. Queda de 14% em relação ao ano anterior. |
|
LPA ajustado para o FY2026 |
7,65–7,85 na orientação anterior |
8,00–8,10 |
Elevado. Ponto médio aumentado em US$ 0,30. |
|
Fluxo de caixa livre para o FY2026 |
US$ 8,9 B–9,2 B na orientação anterior |
US$ 9,1 B–9,4 B |
Elevado. Ambos os extremos aumentados em US$ 200 M. |
- A receita GAAP do Q3 aumentou 16%, para US$ 14,118 bilhões. Os pedidos comerciais atingiram US$ 15,265 bilhões, refletindo forte demanda por equipamentos juntamente com compromissos adicionais de serviços. A demanda sustentada por manutenção de companhias aéreas e as entregas de motores serão importantes para manter o ritmo da receita comercial.
- A receita de Motores e Serviços Comerciais subiu 21%, para US$ 10,342 bilhões. O maior volume de visitas às oficinas e as vendas de peças de reposição impulsionaram o desempenho. A manutenção contínua de companhias aéreas e a expansão da frota podem sustentar os lucros, embora o mix de equipamentos e a inflação de componentes influenciem a lucratividade ao longo do ciclo de vida do motor.
- O LPA ajustado subiu 36%, para US$ 2,25, apesar da pressão sobre as margens comerciais. A margem operacional comercial caiu para 27,9%, enquanto a margem operacional do grupo atingiu 22,5%. Maiores volumes de serviços sustentaram a lucratividade, mas a eficiência na produção será importante à medida que as entregas de novos motores se expandem pelas frotas dos clientes.
- Os gastos anuais em pesquisa sustentam as capacidades atuais e futuras dos motores. A administração citou mais de US$ 3 bilhões em P&D anual, além da aquisição planejada de fundição da CPP. Os investimentos sustentam o desenvolvimento de propulsão, com retornos dependendo da certificação e da produção lucrativa em escala comercial.
- A carteira de serviços comerciais superou US$ 170 bilhões no Q3. O pipeline sustenta a atividade futura de serviços, embora o reconhecimento de receita dependa dos cronogramas de manutenção e dos trabalhos concluídos. Aumentar a capacidade das oficinas, melhorar a disponibilidade de componentes e coletar caixa serão aspectos importantes para o crescimento futuro dos lucros.
Perspectivas de Investimento da GE Aerospace (GE) para 2026: Cenário Otimista de US$ 350 vs. Cenário Pessimista de US$ 250
As perspectivas da GE Aerospace para 2026 dependem de se o fortalecimento dos serviços de motores conseguirá se traduzir em caixa juntamente com lucros mais elevados. A orientação revisada para cima de US$ 9,1 bilhões a US$ 9,4 bilhões de fluxo de caixa livre demonstra confiança, enquanto a geração trimestral de caixa mais fraca torna a conversão do capital de giro central para a avaliação. Os cenários editoriais a seguir refletem como a demanda por serviços, o fornecimento de fornecedores e o progresso da certificação podem moldar o desempenho até dezembro de 2026.
O Cenário Otimista: Crescimento em Serviços e Recuperação de Caixa Empurram a GE Rumo a US$ 350
O aumento da capacidade das oficinas e a maior arrecadação de caixa dariam à GE um caminho direto para retornos mais sólidos aos acionistas. A receita de serviços comerciais cresceu 17% no Q3, enquanto o fluxo de caixa livre caiu 14%, mostrando que o impulso dos lucros ainda não se refletiu plenamente na geração de caixa. Estender o crescimento dos serviços melhoraria a conversão, enquanto a demanda por peças de reposição continua sustentando os lucros comerciais.
O cenário de US$ 350 ganharia suporte se os serviços comerciais mantiverem um crescimento próximo a 17% e o fluxo de caixa livre anual atingir o limite superior da orientação de US$ 9,4 bilhões. Manter as margens comerciais próximas a 27,9% ajudaria a transformar o maior volume de serviços em lucros duradouros.
O Cenário Base: Serviços Estáveis Mantêm a GE entre US$ 290 e US$ 320
A demanda contínua por manutenção poderia manter o progresso dos lucros da GE mesmo que as entregas de equipamentos permaneçam custosas. O lucro operacional comercial atingiu US$ 2,887 bilhões, ajudando a absorver o investimento em produção enquanto a margem do segmento recuava levemente. O cenário base pressupõe que os serviços continuem financiando a expansão, produzindo progresso moderado enquanto os gargalos dos fornecedores e o cronograma de certificação do GE9X permanecem sem solução até o fim do ano.
Uma faixa de US$ 290 a US$ 320 seria compatível com o LPA ajustado entre US$ 8,00 e US$ 8,10 e com a orientação de caixa anual alcançável. Cobranças mais fortes sustentariam o limite superior, enquanto custos adicionais de entrega poderiam absorver parte suficiente do crescimento dos serviços para limitar a valorização das ações.
O Cenário Pessimista: Desaceleração dos Serviços e Atrasos nas Entregas Puxam a GE Rumo a US$ 250
Um crescimento mais lento no pós-venda exporia a GE mais plenamente aos custos de equipamentos e à conversão de caixa atrasada. Os serviços comerciais forneceram um aumento significativo nos lucros, enquanto as margens do segmento recuaram e a receita de remessas do GE9X aguardava a certificação do midseal. Se a capacidade das oficinas desacelerar ou a escassez de componentes persistir, a GE poderia perder essa margem de proteção antes que a economia dos novos motores melhore e o caixa se recupere.
O cenário de US$ 250 se tornaria mais provável se o crescimento dos serviços enfraquecer juntamente com a geração de caixa abaixo do piso anual de US$ 9,1 bilhões. As entregas de equipamentos precisariam então contribuir mais simplesmente para estabilizar o caixa, deixando menos suporte para o crescimento por ação e para a avaliação.
Previsões do Preço das Ações da GE para 2026 por Analistas de Wall Street
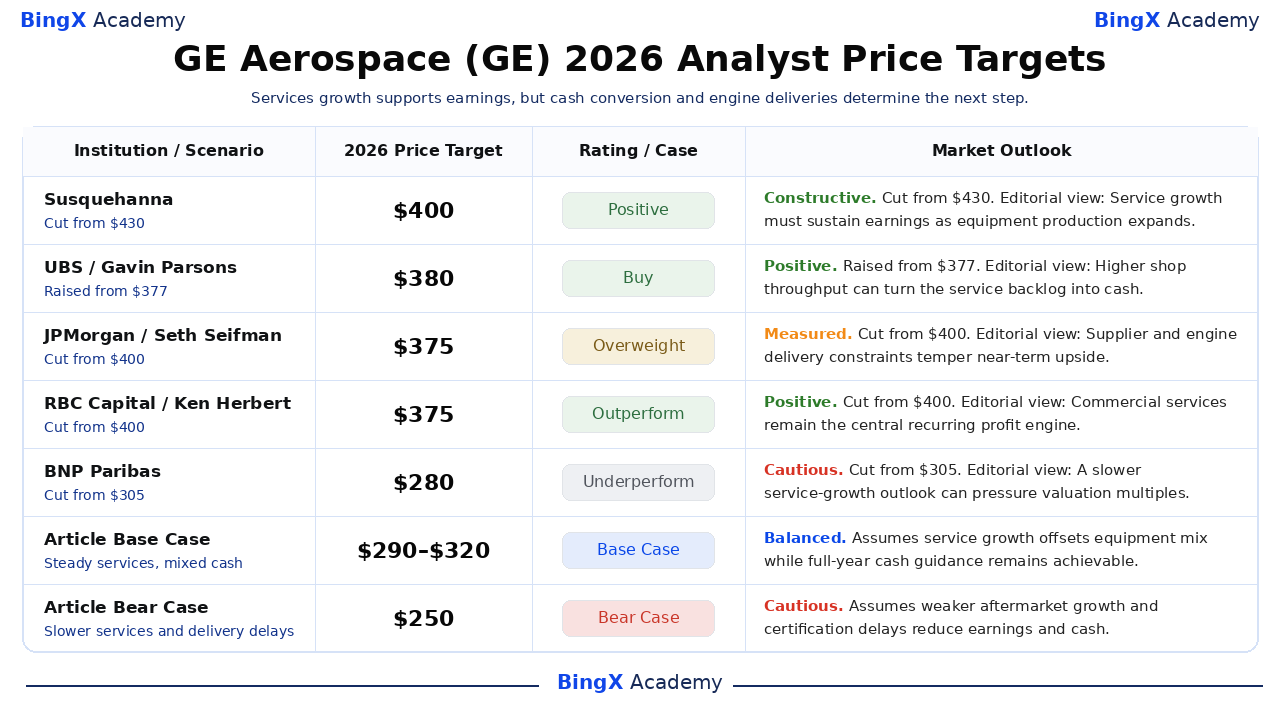
Esses alvos de terceiros, com nomes e datas identificados, referem-se à GE listada na NYSE e geralmente cobrem um horizonte de aproximadamente 12 meses que se estende além de 2026. A faixa selecionada de US$ 280 a US$ 400 reflete visões divergentes sobre crescimento de serviços, custos de entrega e avaliação. As interpretações de negócios abaixo são editoriais; as duas últimas linhas são os cenários de fim de ano separados deste artigo.
|
Instituição / Cenário |
Preço-Alvo para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Susquehanna |
US$ 400 |
Positivo |
Construtivo. 2026-10-21: Charles Minervino reduziu o alvo de US$ 430 para US$ 400 e manteve a classificação Positiva. Interpretação editorial: O crescimento em serviços deve sustentar os lucros à medida que a produção de equipamentos se expande. |
|
UBS |
US$ 380 |
Compra |
Positivo. 2026-10-21: Gavin Parsons elevou o alvo de US$ 377 para US$ 380 e manteve a classificação de Compra. Interpretação editorial: O maior volume de serviços nas oficinas pode converter a carteira de serviços em caixa. |
|
JPMorgan |
US$ 375 |
Sobreponderado |
Cauteloso. 2026-10-21: Seth Seifman reduziu o alvo de US$ 400 para US$ 375 e manteve a classificação Sobreponderado. Interpretação editorial: As restrições dos fornecedores e nas entregas de motores limitam o potencial de valorização no curto prazo. |
|
RBC Capital |
US$ 375 |
Desempenho Superior |
Positivo. 2026-10-21: Ken Herbert reduziu o alvo de US$ 400 para US$ 375 e manteve a classificação de Desempenho Superior. Interpretação editorial: Os serviços comerciais continuam sendo o principal motor de lucro recorrente. |
|
BNP Paribas |
US$ 280 |
Desempenho Inferior |
Cauteloso. 2026-10-21: Matthew Akers reduziu o alvo de US$ 305 para US$ 280 e manteve a classificação de Desempenho Inferior. Interpretação editorial: Uma perspectiva de crescimento mais lento em serviços pode pressionar os múltiplos de avaliação. |
|
Cenário Base do Artigo |
290–320 |
Cenário Base |
Equilibrado. Pressupõe que o crescimento em serviços compensa os custos de equipamentos enquanto a orientação de lucros e caixa para o ano inteiro permanece alcançável até dezembro. |
|
Cenário Pessimista do Artigo |
US$ 250 |
Cenário Pessimista |
Cauteloso. Pressupõe que o crescimento mais lento no pós-venda e os atrasos na certificação pressionam os lucros e a conversão de caixa. |
Como Comprar Ações da GE Aerospace (GE) na BingX
Compre e mantenha ações da GE Aerospace por meio do BingX Stocks Trading usando USDT ou USDC, sujeito à disponibilidade de listagem e elegibilidade da conta. A GE oferece exposição a motores de aeronaves comerciais, serviços de pós-venda e propulsão de defesa. Usuários elegíveis podem dimensionar suas posições de acordo com seus objetivos de investimento sem usar alavancagem ou pagar taxas de financiamento perpétuo.
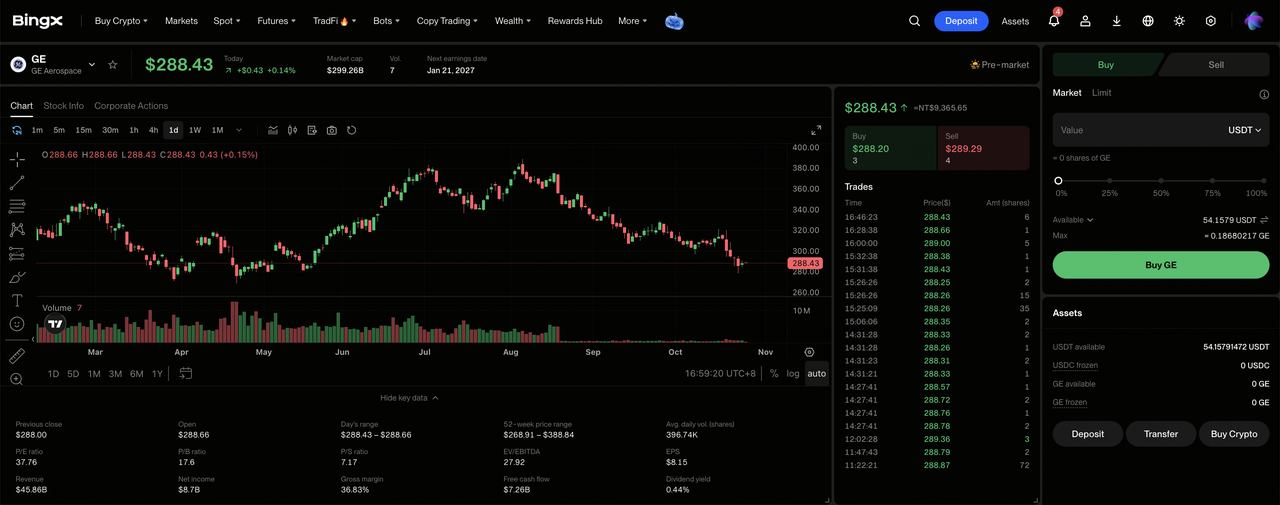
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, conclua a verificação de identidade necessária e navegue até "TradFi > Stocks". Aceite o Aviso de Risco de Negociação de Ações se for a primeira vez que acessa o produto.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot possui fundos suficientes para a compra. Transfira USDT ou USDC da sua Conta de Fundos ou Conta de Patrimônio, se necessário. Revise o valor mínimo do pedido da ação selecionada e a elegibilidade para frações antes de escolher o tamanho do investimento.
Passo 3: Selecione a GE Aerospace (GE). Abra o mercado de Stocks, pesquise por GE Aerospace (GE) e confirme que a ação está disponível para sua conta. Revise a identidade da empresa, o preço atual da ação, a sessão de negociação e os tipos de ordem disponíveis.
Passo 4: Compre Ações da GE Aerospace. Selecione "Comprar", insira um valor de investimento ou quantidade de ações permitida e escolha uma ordem a mercado ou ordem limitada suportada. Ordens a mercado usam os preços disponíveis durante as sessões suportadas, enquanto ordens limitadas exigem o preço especificado ou melhor e liquidez suficiente para execução.
Passo 5: Revise e Gerencie suas Participações. Abra "Stocks > Posições" para monitorar suas ações da GE e o lucro ou prejuízo não realizado. Use Todas as Ordens para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda ficam disponíveis para saque, e não quando as ações compradas podem ser vendidas.
Os 5 Principais Riscos a Observar para Investidores da GE Aerospace em 2026
A frota de motores instalados da GE Aerospace, a crescente carteira de serviços e os relacionamentos com a defesa sustentam suas perspectivas de lucro. No entanto, a demanda pelo mercado de pós-venda, os custos de produção, o cronograma de certificação e a conversão de caixa podem pressionar a lucratividade e os retornos aos acionistas.
- Uma demanda mais fraca por manutenção poderia pressionar a receita: A receita de serviços comerciais do Q3 cresceu 17%, sustentada pelas visitas às oficinas e pela demanda por peças de reposição. Menores volumes de manutenção de companhias aéreas ou pedidos de peças poderiam reduzir os lucros recorrentes e as margens operacionais comerciais.
- Margens comerciais mais baixas poderiam enfraquecer a lucratividade: A margem operacional comercial do Q3 caiu para 27,9%, ante 28,0%. Custos mais elevados de componentes e engenharia poderiam enfraquecer a lucratividade se a receita de serviços e as vendas de peças de reposição crescerem mais lentamente.
- Atrasos na certificação poderiam limitar o crescimento da receita de equipamentos: A GE entregou motores GE9X no Q3, mas o reconhecimento aguardava a certificação atualizada do midseal. Atrasos regulatórios ou nas entregas de aeronaves aos clientes poderiam reduzir a visibilidade da receita futura.
- O investimento em produção poderia enfraquecer os retornos aos acionistas: A GE gastou US$ 337 milhões em imóveis, equipamentos e software durante o Q3, apoiando a capacidade de fabricação. Uma menor utilização ou custos adicionais de componentes poderiam limitar a geração de caixa e reduzir os retornos aos acionistas.
- Uma conversão de caixa mais fraca poderia pressionar a avaliação: O fluxo de caixa livre do Q3 da GE atingiu US$ 2,042 bilhões, ficando atrás do crescimento dos lucros. Cobranças mais lentas, menor produção de serviços ou custos de produção crescentes poderiam reduzir os retornos em caixa e desencadear quedas no preço das ações.
Considerações Finais: Você Deve Investir na GE Aerospace em 2026?
O lucro operacional não-GAAP trimestral de US$ 2,988 bilhões da GE Aerospace e o fluxo de caixa livre acumulado no ano de US$ 6,728 bilhões destacam sua capacidade de geração de lucros e investimentos. Os serviços comerciais e a propulsão de defesa fornecem suporte ao lucro, enquanto a expansão planejada em fundição cria oportunidades para aumentar as entregas. Sustentar esse progresso dependerá de converter a demanda por manutenção em caixa e proteger as margens à medida que a produção de motores se expande.
O cenário otimista de US$ 350 pressupõe crescimento sustentado em serviços, margens resilientes e recuperação de caixa rumo ao limite superior da orientação. O cenário base de US$ 290 a US$ 320 reflete demanda estável por manutenção, enquanto o cenário pessimista de US$ 250 considera atrasos nas entregas e caixa mais fraco. Com a GE fechando a US$ 288,43 em 26 de outubro, os investidores devem observar se o aumento nos lucros de serviços se traduz em retornos sustentáveis aos acionistas.
Aviso de Risco: A frota de motores instalados da GE Aerospace não elimina o risco de investimento. Uma demanda mais fraca por manutenção, escassez de fornecedores ou atrasos na certificação poderiam reduzir os lucros e a geração de caixa. Os investidores devem avaliar a avaliação, a conversão de caixa e sua tolerância ao risco antes de comprar ações da GE.
Leituras Relacionadas
- As Melhores Ações de Defesa para Comprar em 2026: Fabricantes Primários, Mísseis, Drones, Espaço e Guerra com IA
- As Melhores Ações Espaciais para Comprar Antes do IPO da SpaceX
- Previsão de Preço da RTX Corporation (RTX) para 2026: O Crescimento em Aeroespacial e Defesa Pode Levar a RTX Rumo a US$ 260?
- Previsão de Preço da Lockheed Martin (LMT) para 2026: A Carteira de Pedidos Recorde Pode Levar a LMT Rumo a US$ 700?
- Previsão de Preço da Rocket Lab (RKLB) para 2026: O Novo Foguete e o Crescimento em Defesa Podem Levar a RKLB Rumo a US$ 150?
