

A Accenture (ACN) vende serviços de consultoria, implementação de tecnologia e serviços gerenciados para grandes empresas e clientes do setor público. Seu trabalho de longa data em terceirização e transformação digital continua sendo importante, enquanto a IA empresarial, a segurança cibernética e a reinvenção específica por setor ampliam a oportunidade. Os orçamentos dos clientes, o timing dos projetos e o efeito da automação por IA no trabalho faturável determinam se os maiores pipelines se tornam receita duradoura e melhores retornos de caixa.
O último trimestre mostrou uma recuperação ampla da demanda com um resultado de caixa irregular. A receita da Accenture no quarto trimestre fiscal de 2026 atingiu US$ 18,68 bilhões, acima do limite superior de orientação de US$ 18,40 bilhões, enquanto as novas reservas cresceram 4% para US$ 22,17 bilhões e o LPA GAAP subiu 46% para US$ 3,29. No entanto, o fluxo de caixa livre caiu para US$ 2,85 bilhões em relação a US$ 3,81 bilhões, tornando o teste fiscal de 2027 verificar se o trabalho de IA e serviços gerenciados pode sustentar o crescimento sem enfraquecer a precificação ou a conversão de caixa.
A previsão da ação ACN para 2026 agora se concentra em duas visões concorrentes:
- O cenário de reinvenção empresarial: US$ 22,17 bilhões em reservas trimestrais, uma relação book-to-bill de 1,2 e uma orientação de crescimento em moeda local de 3% a 6% para o exercício fiscal de 2027 sustentam um novo ciclo de demanda e alavancagem operacional.
- O cenário de pressão de conversão: A IA pode encurtar projetos ou reduzir as taxas de faturamento, enquanto uma queda de US$ 0,96 bilhão no fluxo de caixa livre trimestral em relação ao ano anterior deixa a qualidade do crescimento em questão.
Este guia analisa a previsão da ação ACN, os cenários de preço para 2026, os principais riscos e as perspectivas dos analistas, com base no relatório de resultados do quarto trimestre fiscal de 2026 da Accenture em 1º de outubro, nos dados financeiros e de mercado até 20 de outubro, além de como comprar ações ACN na BingX TradFi com USDT.
As 5 Principais Coisas que os Investidores da Accenture Precisam Saber em Outubro de 2026
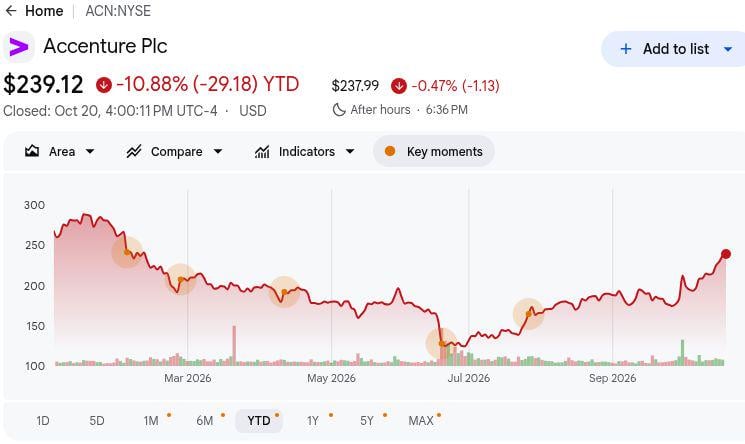
- ACN fechou em US$ 239,12 em 20 de outubro, queda de 10,88% no acumulado do ano: A ação se recuperou acentuadamente de sua mínima de 52 semanas de US$ 118,15, mas permaneceu abaixo de sua máxima de US$ 291,09. Sustentar a recuperação dependerá de resultados operacionais mais sólidos e de evidências de que a Accenture pode se adaptar às mudanças do setor impulsionadas pela IA.
- A receita do quarto trimestre atingiu US$ 18,68 bilhões, superando o limite superior da orientação de US$ 18,40 bilhões: A receita cresceu 6% em dólares americanos e 7% em moeda local, com suporte do crescimento em mercados geográficos e categorias de serviços. A ampla melhora sugere demanda empresarial resiliente, com o crescimento futuro dependendo da conversão de reservas em receita.
- As novas reservas aumentaram 4% para US$ 22,17 bilhões: Uma relação book-to-bill de 1,2 incluiu US$ 9,40 bilhões em reservas de Consultoria e US$ 12,77 bilhões em reservas de Serviços Gerenciados. A maior demanda por serviços gerenciados apoia a visibilidade da receita e as oportunidades de negócios recorrentes, embora o timing de entrega dos contratos continue sendo importante.
- A orientação fiscal de 2027 prevê crescimento de receita de 3% a 6% em moeda local: A administração também espera uma margem operacional de 15,9% a 16,1% e fluxo de caixa livre de US$ 11,0 bilhões a US$ 11,8 bilhões. Um desempenho próximo ao limite superior fortaleceria a perspectiva de lucros, enquanto um crescimento mais lento poderia limitar novos ganhos no preço das ações.
- O fluxo de caixa livre trimestral caiu US$ 0,96 bilhão para US$ 2,85 bilhões: O fluxo de caixa livre do ano completo, no entanto, aumentou para US$ 11,62 bilhões em relação a US$ 10,87 bilhões, sustentando US$ 11,5 bilhões em retornos aos acionistas. A geração sustentada de caixa será importante para financiar aquisições, manter distribuições aos acionistas e apoiar a estratégia de investimento de longo prazo da Accenture.
O que é a Accenture (ACN)?
A Accenture fornece estratégia, consultoria, engenharia de tecnologia e serviços gerenciados contínuos para cerca de 9.000 clientes. Ela ajuda as organizações a redesenhar processos, migrar aplicativos e dados, proteger sistemas e operar plataformas digitais complexas. Seus Serviços de Reinvenção abrangem Segurança Cibernética, Núcleo Digital, Finanças, Setor e Empresa, Song, Cadeia de Suprimentos e Engenharia, e Talentos. A receita de Consultoria reflete projetos de transformação, enquanto os Serviços Gerenciados convertem contratos de clientes mais longos em entregas recorrentes. O modelo utiliza uma força de trabalho global de cerca de 814.000 pessoas, tornando a utilização, as habilidades e a precificação dos projetos cruciais para a margem operacional.
A Accenture está estendendo esse modelo para IA aplicada e contas empresariais menores. A Accenture Edge tem como alvo organizações com receita anual de US$ 300 milhões a US$ 3 bilhões; seu programa de engenharia de implantação avançada com Workday em outubro e a colaboração expandida de IA privada com a Dell atendem às necessidades de implementação e infraestrutura. Essas iniciativas criam caminhos para honorários de consultoria, construção e operação à medida que os clientes implantam agentes e modernizam seus patrimônios de dados. As parcerias e a oportunidade de mercado são programas anunciados, não vendas reservadas. A receita chega apenas quando os contratos com os clientes são assinados, os marcos são entregues e as cargas de trabalho gerenciadas entram em produção.
Visão Geral dos Resultados do 4T FY2026 da Accenture (ACN): Superação de Receita e Reservas Sólidas Compensam Fluxo de Caixa Mais Fraco
A Accenture entregou US$ 18,68 bilhões de receita no quarto trimestre em relação a um intervalo da empresa de US$ 17,75 bilhões a US$ 18,40 bilhões, com LPA GAAP de US$ 3,29 em comparação com US$ 2,25 no ano anterior. As novas reservas cresceram 4% para US$ 22,17 bilhões, e a receita de Serviços Gerenciados cresceu 7% para US$ 9,40 bilhões. A orientação de crescimento em moeda local de 3% a 6% para o exercício fiscal de 2027 sustenta a visão de demanda, mas o fluxo de caixa livre do quarto trimestre caiu para US$ 2,85 bilhões em relação a US$ 3,81 bilhões.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita do 4T FY2026 |
Orientação da empresa: 17,75B–18,40B |
US$ 18,68B |
Acima. US$ 0,28B acima do limite superior da orientação; alta de 6% no comparativo anual. |
|
LPA diluído GAAP do 4T |
US$ 2,25 no ano anterior |
US$ 3,29 |
Melhorado. Alta de 46% no comparativo anual. |
|
Novas reservas do 4T |
US$ 21,31B no ano anterior |
US$ 22,17B |
Ampliado. Alta de 4% em dólares; book-to-bill de 1,2. |
|
Receita de Consultoria |
US$ 8,77B no ano anterior |
US$ 9,28B |
Ampliado. Alta de 6% em dólares. |
|
Receita de Serviços Gerenciados |
US$ 8,82B no ano anterior |
US$ 9,40B |
Ampliado. Alta de 7% em dólares. |
|
Margem operacional GAAP |
11,6% no ano anterior |
15,30% |
Melhorado. Alta de 370 pontos-base. |
|
Fluxo de caixa livre do 4T |
US$ 3,81B no ano anterior |
US$ 2,85B |
Inferior. Queda de US$ 0,96B no comparativo anual. |
|
Perspectiva de receita do 1T FY2027 |
US$ 18,68B no 4T FY2026 |
18,95B–19,60B |
Superior. O ponto médio é US$ 0,60B acima do 4T. |
|
Crescimento em moeda local no FY2027 |
5% no FY2026 |
Orientação de 3%–6% |
Misto. O intervalo abrange crescimento mais lento e mais rápido. |
- A receita de US$ 18,68 bilhões superou o limite superior da orientação em US$ 0,28 bilhão: As vendas em dólares cresceram 6% e as vendas em moeda local 7%, com expansão tanto de Consultoria quanto de Serviços Gerenciados. A amplitude da melhora contradiz uma recuperação pontual, mas o intervalo do exercício fiscal de 2027 ainda requer aprovações contínuas de projetos pelos clientes.
- O LPA diluído GAAP subiu 46% para US$ 3,29: O lucro operacional aumentou para US$ 2,86 bilhões em relação a US$ 2,05 bilhões, e uma contagem de ações menor também contribuiu. A comparação se beneficia de US$ 0,78 em custos de otimização do ano anterior, portanto o ganho de 9% sobre o LPA ajustado do período anterior de US$ 3,03 mensura melhor o progresso recorrente.
- As reservas de US$ 22,17 bilhões produziram uma relação book-to-bill de 1,2: As assinaturas de Serviços Gerenciados de US$ 12,77 bilhões superaram as assinaturas de Consultoria de US$ 9,40 bilhões. Esse mix pode melhorar a visibilidade para a entrega contínua, embora o início e o escopo dos contratos ainda determinem quando o trabalho assinado se torna receita reportada.
- A margem operacional GAAP se expandiu 370 pontos-base para 15,3%: A comparação GAAP do ano anterior era de 11,6%, mas a margem ajustada comparável era de 15,1%, deixando um aumento subjacente de 20 pontos-base. A orientação para o exercício fiscal de 2027 de 15,9% a 16,1% torna a produtividade e a precificação um teste mais exigente do que o ganho nos dados gerais sugere.
- O fluxo de caixa livre trimestral caiu US$ 0,96 bilhão para US$ 2,85 bilhões: O fluxo de caixa operacional foi de US$ 3,10 bilhões em comparação com US$ 3,91 bilhões no ano anterior, mesmo que o ano fiscal tenha entregado US$ 11,62 bilhões de fluxo de caixa livre. A perspectiva de US$ 11,0 bilhões a US$ 11,8 bilhões para o exercício fiscal de 2027 testa se as cobranças e os gastos com investimentos se normalizam.
Perspectiva de Investimento da Accenture (ACN) para 2026: Cenário Otimista de US$ 300 vs. Cenário Pessimista de US$ 175
O principal teste da Accenture é se a adoção de IA empresarial cria mais trabalho de integração e serviços gerenciados do que a automação remove da consultoria tradicional. O trimestre de reservas de US$ 22,17 bilhões sustenta a demanda, enquanto o intervalo de crescimento fiscal de 2027 de 3% a 6% e o fluxo de caixa trimestral mais fraco deixam espaço para diferentes resultados de lucros. Esses níveis de preço são cenários editoriais, não promessas de Wall Street.
O Cenário Otimista: Implementação de IA Empurra ACN Rumo a US$ 300
O Cenário Otimista pressupõe que a implementação de IA expande os gastos dos clientes em vez de simplesmente reduzir as horas faturáveis. A Accenture Edge amplia o alcance da empresa no mercado intermediário, enquanto a engenharia avançada com Workday e os projetos de IA privada com a Dell se desenvolvem em contratos recorrentes. A conversão de US$ 22,17 bilhões em reservas trimestrais em receita de Consultoria e Serviços Gerenciados poderia melhorar a utilização da força de trabalho, as margens operacionais e a geração de caixa.
A ACN poderia se aproximar de US$ 300 se o crescimento da receita em moeda local do exercício fiscal de 2027 atingir 6%, a margem operacional alcançar ou superar 16,1%, e o fluxo de caixa livre permanecer acima de US$ 11,0 bilhões. Uma conversão mais forte de contratos de IA e demanda recorrente por serviços gerenciados reforçariam essa perspectiva.
O Cenário Base: Crescimento Estável Mantém ACN Entre US$ 230 e US$ 260
O Cenário Base pressupõe que a demanda por nuvem, transformação digital e serviços gerenciados permanece resiliente enquanto a monetização de IA se desenvolve gradualmente. A relação book-to-bill de 1,2 do quarto trimestre sustenta a visibilidade da receita, embora os gastos irregulares dos clientes e os custos de entrega possam limitar a expansão das margens e novos ganhos de avaliação.
A ACN poderia ser negociada entre US$ 230 e US$ 260 se o crescimento em moeda local do exercício fiscal de 2027 permanecer dentro de 3% a 6%, a margem operacional atingir 15,9% a 16,1%, e o fluxo de caixa livre permanecer próximo a US$ 11,0 bilhões a US$ 11,8 bilhões. Um crescimento orgânico mais rápido poderia sustentar o limite superior, enquanto uma conversão de caixa mais fraca pode pressionar o limite inferior.
O Cenário Pessimista: Disrupção por IA e Pressão de Preços Puxam ACN Rumo a US$ 175
O Cenário Pessimista pressupõe que a automação por IA reduz as horas de consultoria tradicional mais rapidamente do que novos projetos de implementação geram receita. Atrasos nas aprovações dos clientes, concessões de preços e conversão mais lenta do pipeline de reservas de US$ 22,17 bilhões poderiam enfraquecer a utilização e a lucratividade. Custos mais altos de aquisições e investimentos em força de trabalho podem pressionar ainda mais o fluxo de caixa.
A ACN poderia cair rumo a US$ 175 se o crescimento em moeda local do exercício fiscal de 2027 cair abaixo de 3%, a margem operacional ficar abaixo de 15,9%, ou o fluxo de caixa livre cair abaixo de US$ 11,0 bilhões. A fraqueza persistente em Consultoria e a queda nas reservas de Serviços Gerenciados sinalizariam que a disrupção por IA está superando as novas oportunidades de receita.
Previsões de Preço da Ação ACN para 2026 pelos Analistas de Wall Street
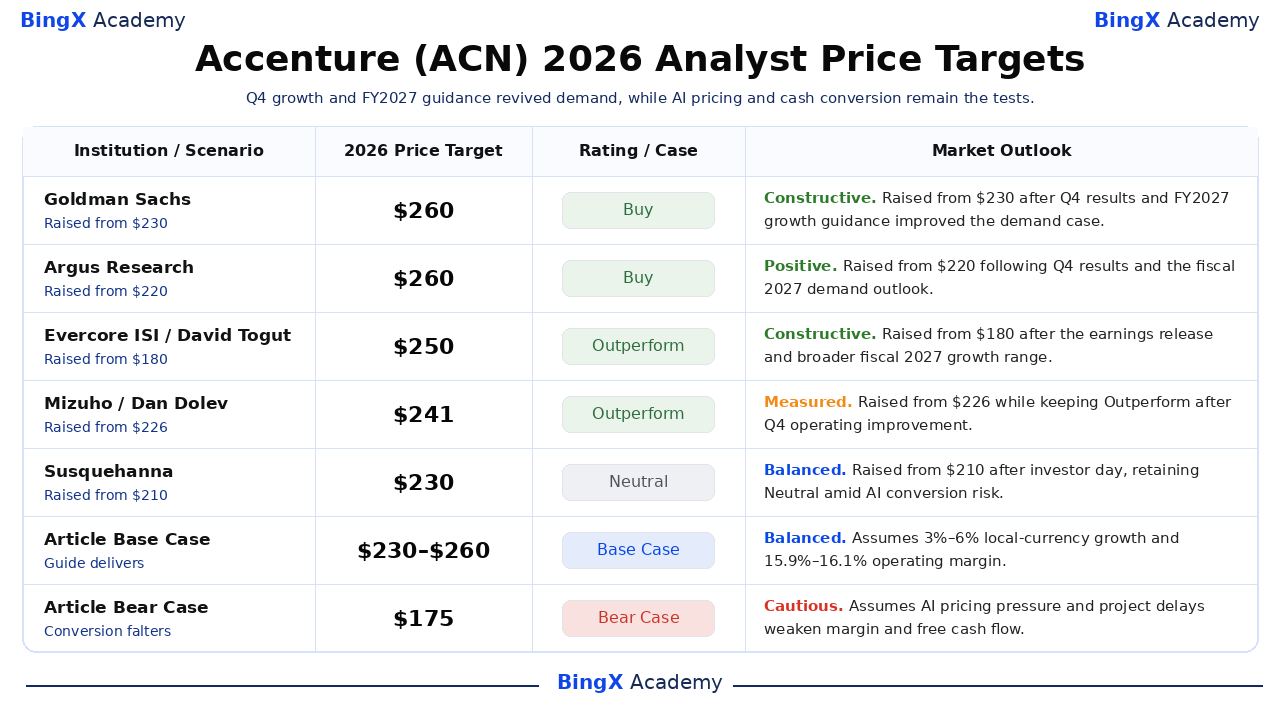
Estas são ações de metas de terceiros com data definida, não previsões garantidas para o final do ano calendário. O intervalo selecionado de US$ 201 a US$ 260 é estreito em comparação com os cenários pessimista de US$ 175 e otimista de US$ 300 do artigo, que são testes editoriais separados. Várias firmas elevaram as metas após o lançamento dos resultados do quarto trimestre fiscal ou do dia do investidor em outubro; as classificações ainda diferem em crescimento, conversão de caixa e efeito da IA na precificação de serviços.
|
Instituição / Cenário |
Meta de Preço para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Goldman Sachs |
US$ 260 |
Compra |
Construtivo. 2026-10-02: elevado de US$ 230 para US$ 260 após a receita do 4T superar a orientação e a perspectiva de crescimento para o FY2027 melhorar o cenário de demanda. |
|
Argus Research |
US$ 260 |
Compra |
Positivo. 2026-10-02: elevado de US$ 220 para US$ 260 após o resultado do 4T e uma estrutura de demanda mais sólida para o exercício fiscal de 2027. |
|
Evercore ISI |
US$ 250 |
Superar |
Construtivo. 2026-10-02: elevado de US$ 180 para US$ 250 após o anúncio dos resultados e o intervalo mais amplo de crescimento para o exercício fiscal de 2027. |
|
Mizuho |
US$ 241 |
Superar |
Moderado. 2026-10-06: elevado de US$ 226 para US$ 241 mantendo Superar após a melhora operacional do 4T. |
|
Susquehanna |
US$ 230 |
Neutro |
Equilibrado. 2026-10-15: elevado de US$ 210 para US$ 230 após o dia do investidor; a firma manteve Neutro em meio aos riscos de disrupção por IA e de conversão. |
|
TD Cowen |
US$ 201 |
Manter |
Cauteloso. 2026-10-15: elevado de US$ 193 para US$ 201 após o dia do investidor; a firma manteve Manter enquanto o crescimento de curto prazo e a avaliação permaneciam debatidos. |
|
Cenário Base do Artigo |
230–260 |
Cenário Base |
Equilibrado. Pressupõe que o crescimento e a margem do exercício fiscal de 2027 acompanham a orientação enquanto o trabalho de IA se converte gradualmente. |
|
Cenário Pessimista do Artigo |
US$ 175 |
Cenário Pessimista |
Cauteloso. Pressupõe que a precificação de IA e os atrasos nos projetos enfraquecem o crescimento, as margens e a conversão de caixa. |
Como Comprar Ações da Accenture (ACN) na BingX
Compre e mantenha ações da Accenture por meio do BingX Stocks Trading usando USDT ou USDC. A Accenture oferece exposição à adoção de IA empresarial, transformação em nuvem e crescente demanda por serviços gerenciados. Com investimento fracionário e sem alavancagem ou taxas de financiamento, os usuários elegíveis podem construir posições com base em seus objetivos de investimento e perspectiva de crescimento de longo prazo da Accenture.
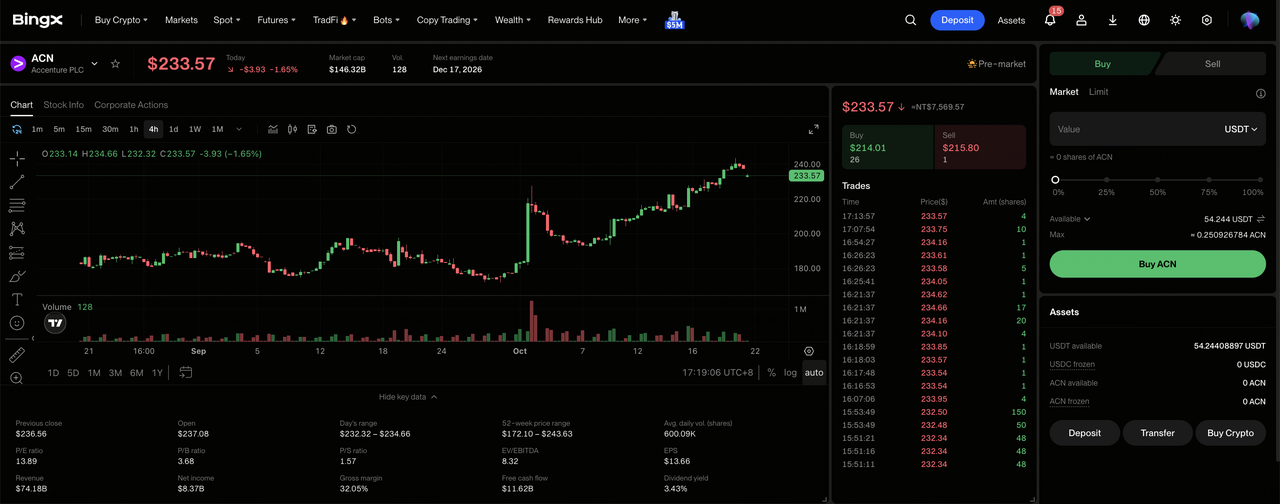
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, conclua a verificação de identidade exigida e navegue até "TradFi > Ações". Aceite a Divulgação de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tem fundos suficientes para a compra. Transfira USDT ou USDC da sua Conta de Fundos ou de Patrimônio, se necessário. As compras fracionárias começam a partir de 5 USDC ou 0,0001 ações.
Passo 3: Selecione a Accenture (ACN). Abra o mercado de Ações, pesquise por ACN e selecione Accenture (ACN). Verifique o preço atual da ação, a sessão de negociação e os tipos de ordens disponíveis.
Passo 4: Compre Ações da Accenture. Selecione "Comprar", insira o valor do investimento ou a quantidade de ações e escolha uma ordem a mercado ou ordem limitada. As ordens a mercado são executadas a preços disponíveis durante o horário de negociação suportado, enquanto as ordens limitadas são executadas ao preço especificado ou melhor, quando há liquidez suficiente disponível.
Passo 5: Revise e Gerencie Suas Posições. Abra "Ações > Posições" para monitorar suas ações ACN e o lucro ou prejuízo não realizado. Use "Todas as Ordens" para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda ficam disponíveis para saque, e não quando as ações podem ser vendidas.
Os 5 Principais Riscos a Monitorar para Investidores da Accenture em 2026
Os relacionamentos empresariais da Accenture, os serviços diversificados e a forte geração de caixa sustentam sua perspectiva de longo prazo. No entanto, mudanças de precificação impulsionadas pela IA, atrasos em projetos, custos de força de trabalho e gastos com aquisições poderiam pressionar a lucratividade e desacelerar sua recuperação.
- A automação por IA poderia pressionar as margens de consultoria: À medida que a IA substitui tarefas tradicionais de consultoria, os clientes podem exigir preços mais baixos ou economias de produtividade. A receita por projeto e as margens poderiam diminuir mesmo com o aumento da demanda por IA.
- A conversão mais lenta de reservas poderia limitar o crescimento: As reservas do quarto trimestre de US$ 22,17 bilhões sinalizam uma demanda saudável, mas as aprovações dos clientes e os atrasos na implementação poderiam adiar a receita. Atrasos prolongados podem empurrar o crescimento do exercício fiscal de 2027 abaixo do piso de orientação de 3%.
- Os custos com força de trabalho poderiam restringir as margens: Os aproximadamente 814.000 funcionários da Accenture exigem requalificação contínua e gestão de utilização. O aumento dos custos de pessoal poderia desafiar a meta de margem operacional de 15,9% a 16,1%.
- Os gastos com aquisições poderiam reduzir a flexibilidade financeira: A Accenture retornou US$ 11,5 bilhões aos acionistas no exercício fiscal de 2026 e espera pelo menos US$ 9,5 bilhões no exercício fiscal de 2027. Os custos de integração poderiam pressionar a liquidez se o fluxo de caixa livre ficar abaixo da perspectiva de US$ 11,0 bilhões a US$ 11,8 bilhões.
- As movimentações cambiais e os orçamentos dos clientes poderiam desacelerar o crescimento: A receita do quarto trimestre cresceu 7% em moeda local versus 6% em dólares americanos, destacando a exposição cambial. Cortes nos gastos empresariais poderiam atrasar projetos e pesar sobre a receita e a avaliação.
Considerações Finais: Vale a Pena Investir na Accenture em 2026?
A Accenture encerrou o exercício fiscal de 2026 com uma demanda mais ampla por serviços: a receita do quarto trimestre superou a orientação, tanto a Consultoria quanto os Serviços Gerenciados cresceram, e o total de reservas de US$ 22,17 bilhões produziu uma relação book-to-bill de 1,2. A empresa gerou US$ 11,62 bilhões de fluxo de caixa livre anual e planeja uma margem operacional de 15,9% a 16,1% para o exercício fiscal de 2027. Esses são fundamentos substanciais para um negócio de implementação de IA empresarial, embora os anúncios ainda precisem se tornar entregas pagas aos clientes.
O cenário otimista de US$ 300 precisa de crescimento próximo ao teto de orientação de 6% com margens e fluxo de caixa em expansão; o cenário pessimista de US$ 175 ganha força se a automação corroer a precificação ou se as reservas não se tornarem receita. Entre esses resultados, US$ 230 a US$ 260 reflete execução próxima ao intervalo da administração. Investidores conservadores podem aguardar a orientação de receita de US$ 18,95 bilhões a US$ 19,60 bilhões do próximo trimestre, o mix de reservas e a cobrança de caixa antes de considerar a recuperação como duradoura.
Aviso de Risco: Negociar e investir em ações como ACN envolve alto risco de perda de capital. Os gastos dos clientes, a precificação de IA, o timing dos contratos, a utilização da força de trabalho, as aquisições e as moedas podem criar movimentos bruscos de preços. Realize pesquisas independentes antes de alocar capital.
Leituras Relacionadas
- Previsão de Preço da IBM (IBM) para 2026: O Crescimento em Software e Computação Quântica Pode Empurrar a IBM Rumo a US$ 350?
- Previsão de Preço da Workday (WDAY) para 2026: A Adoção de IA Pode Empurrar a WDAY Rumo a US$ 225?
- Previsão de Preço da Salesforce (CRM) para 2026: O Crescimento Liderado pelo Agentforce Pode Empurrar a CRM Rumo a US$ 330?
- Previsão de Preço da Oracle (ORCL) para 2026: O Crescimento da Nuvem com IA Pode Empurrar a ORCL Rumo a US$ 260?
- Perspectiva da Ação da Microsoft (MSFT) para 2026: O Crescimento do Azure AI e do Copilot Pode Levar a Ação MSFT a US$ 550+?
