


Zscaler (ZS) zapewnia bezpieczeństwo w chmurze, łącząc użytkowników korporacyjnych i obciążenia robocze z aplikacjami za pośrednictwem platformy Zero Trust Exchange. Kontrakty subskrypcyjne tworzą ugruntowany silnik przychodów, podczas gdy ochrona danych, bezpieczeństwo AI i Red Canary poszerzają możliwości wykraczające poza licencje użytkowników. Inwestycja zależy od tego, czy ta ekspansja generuje organiczny wzrost cykliczny i przepływy pieniężne po wydatkach infrastrukturalnych niezbędnych do dostarczenia większej platformy.
Ostatni kwartał wykazał silny wzrost przy jednoczesnym powiększeniu luki między zyskiem a przepływami pieniężnymi. Przychody Zscaler w Q4 FY2026 wzrosły o 25% do 898,2 mln USD, podczas gdy ARR z wyłączeniem Red Canary wzrósł o 20%. Skorygowana marża operacyjna osiągnęła 24%, ale wolne przepływy pieniężne spadły do 60,8 mln USD po zwiększonych inwestycjach. Następnym testem jest prognoza przychodów na Q1 w wysokości od 935 mln do 939 mln USD oraz postęp w kierunku zdrowszej konwersji gotówki.
Prognoza akcji ZS na 2026 rok skupia się teraz na dwóch konkurencyjnych poglądach:
- Przypadek organicznej platformy: Duże kontrakty na zero-trust i bezpieczeństwo AI rozszerzają sprzedaż cykliczną, podczas gdy zmniejszona intensywność infrastruktury pozwala na przekształcenie rosnącego zysku operacyjnego w silniejsze wolne przepływy pieniężne.
- Przypadek wzrostu i gotówki: Przejęty ARR ukrywa wolniejszą ekspansję organiczną, ponieważ inwestycje w chmurę pochłaniają operacyjne przepływy pieniężne, ograniczając premię, jaką inwestorzy przypisują szerokości platformy.
Niniejszy przewodnik przedstawia prognozę akcji ZS, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na wynikach Zscaler, oficjalnych informacjach o produktach i danych Stock Analysis do 21 października, a także jak kupić akcje ZS na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych rzeczy, które inwestorzy Zscaler powinni wiedzieć w październiku 2026
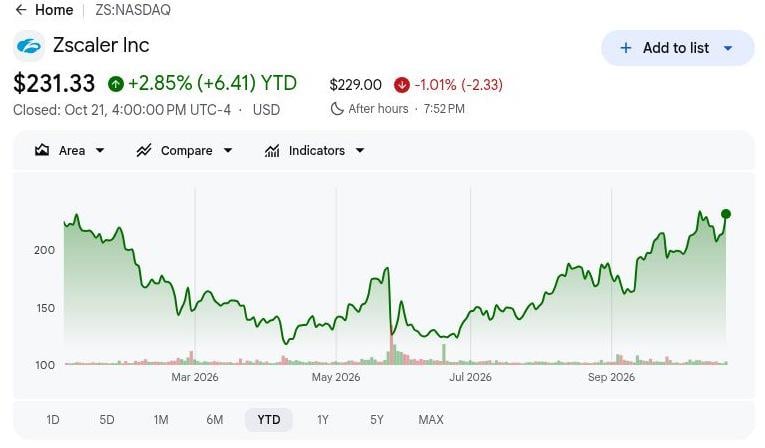
- ZS zamknął się na poziomie 231,33 USD w dniu 21 października, co oznacza wzrost o 2,85% od początku roku: Akcje pozostają blisko poziomu z początku roku, co sprawia, że scenariusz byczego wzrostu do 300 USD jest uzależniony od organicznej ekspansji i odbudowy przepływów pieniężnych. Dalsze wzrosty wymagają, aby skala subskrypcji generowała zrównoważone wolne przepływy pieniężne, a nie opierała się na wzroście wspomaganym przejęciami.
- Przychody w Q4 osiągnęły 898,2 mln USD, co oznacza wzrost o 25% rok do roku: Wynik ten wspierał 24% skorygowaną marżę operacyjną, demonstrując dźwignię zysków subskrypcyjnych. Jednak prognoza Q1 na poziomie od 935 mln do 939 mln USD implikuje około 19% wzrost, co sprawia, że trwałość bazowego popytu jest ważna dla wyceny.
- ARR osiągnął 3,771 mld USD z wkładem od Red Canary: Przejęcie dodało 141 mln USD, pozostawiając skorygowany o przejęcia ARR w wysokości 3,630 mld USD i około 20% wzrost w porównaniu z 25% skonsolidowanym wzrostem. Organiczna ekspansja klientów i jakość odnowień zdecydują o tym, czy większa platforma utrzyma swój impet subskrypcyjny.
- Prognoza ARR na FY2027 wyznacza test na poziomie od 4,396 mld do 4,426 mld USD: Zakres ten implikuje wzrost o 16,6% do 17,4%, poniżej skonsolidowanego tempa Q4 wynoszącego 25%. Konwersja dużych transakcji i płatna adopcja nowszych produktów zdecydują o tym, czy platforma generuje wystarczającą organiczną ekspansję, aby uzasadnić swoją wycenę.
- Wolne przepływy pieniężne w Q4 spadły do 60,8 mln USD wraz ze wzrostem wydatków: Konwersja gotówki osiągnęła 7% przychodów, podczas gdy wydatki na nieruchomości i oprogramowanie wzrosły do 218,5 mln USD z 78,7 mln USD. Inwestycje wspierają ekspansję, choć silniejsze wykorzystanie i marże gotówkowe są niezbędne do generowania zwrotów dla akcjonariuszy.
Czym jest Zscaler?
Zscaler (ZS) dostarcza oparte na chmurze rozwiązania cyberbezpieczeństwa, które pomagają przedsiębiorstwom bezpiecznie łączyć użytkowników, urządzenia i obciążenia robocze z aplikacjami i danymi. Platforma Zero Trust Exchange weryfikuje tożsamość i uprawnienia dostępu, zamiast polegać na tradycyjnym bezpieczeństwie sieci. Podstawowe produkty to Zscaler Internet Access (ZIA), Zscaler Private Access (ZPA) oraz usługi ochrony danych. Działalność oparta na subskrypcjach generuje przychody cykliczne, a wzrost jest napędzany przez ekspansję klientów korporacyjnych, dodatkowe moduły bezpieczeństwa i szersze przyjęcie architektury zero-trust.
Strategia wzrostu Zscaler koncentruje się na rozszerzeniu poza bezpieczną łączność w kierunku ochrony danych, bezpieczeństwa obciążeń AI i zautomatyzowanych operacji bezpieczeństwa. Model zakupowy Z-Flex zachęca do szerszej adopcji produktów, podczas gdy przejęcie Red Canary wzmacnia możliwości wykrywania zagrożeń i reagowania na nie. Do znaczących klientów należą Siemens, United Airlines, T-Mobile, Johnson Controls i General Electric, co świadczy o adopcji w głównych branżach. Mając około 11 000 klientów na całym świecie i ARR za FY2026 w wysokości 3,771 mld USD, Zscaler dąży do zwiększenia wydatków przedsiębiorstw poprzez dodatkowe produkty bezpieczeństwa i większe kontrakty.
Zscaler (ZS) Q4 FY2026 Przegląd wyników: Wzrost subskrypcji podnosi marże, podczas gdy wydatki infrastrukturalne zmniejszają przepływy pieniężne
Zscaler odnotował przychody za Q4 FY2026 w wysokości 898,2 mln USD, co oznacza wzrost o 25% rok do roku, wraz z ARR wynoszącym 3,771 mld USD, który obejmował 141 mln USD z Red Canary. Skorygowana marża operacyjna osiągnęła 24%, podczas gdy wolne przepływy pieniężne spadły do 60,8 mln USD, ponieważ nakłady inwestycyjne i wydatki na oprogramowanie do użytku wewnętrznego wzrosły do 218,5 mln USD. Przy prognozie przychodów na Q1 FY2027 w wysokości od 935 mln do 939 mln USD, przyszły wzrost zależy od przekształcenia organicznego popytu na platformę w sprzedaż cykliczną i silniejsze zwroty z inwestycji infrastrukturalnych.
Przeczytaj więcej: Zscaler (ZS) Q4 FY2026 Przegląd wyników: Wolniejszy wzrost ARR w FY2027 obniża akcje o 4,50%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Przychody |
~718,1 mln USD Q4 FY2025 |
898,2 mln USD |
Poprawa. Wzrost o 25% rok do roku. |
|
Łączny ARR |
Porównanie z poprzednim rokiem |
3,771 mld USD |
Ekspansja. Wzrost o 25% rok do roku. |
|
ARR z wyłączeniem Red Canary |
Podstawa skorygowana o przejęcia |
3,630 mld USD |
Organiczny. Wzrost o 20% rok do roku. |
|
Skorygowana marża operacyjna |
22% Q4 FY2025 |
24% |
Poprawa. Wzrost o dwa punkty procentowe. |
|
Strata operacyjna GAAP |
32,2 mln USD Q4 FY2025 |
15,5 mln USD |
Zawężona. Strata mniejsza o 16,7 mln USD. |
|
Wolne przepływy pieniężne |
171,9 mln USD Q4 FY2025 |
60,8 mln USD |
Niższe. Spadek o około 65%. |
|
Nakłady inwestycyjne i oprogramowanie wewnętrzne |
78,7 mln USD Q4 FY2025 |
218,5 mln USD |
Wyższe. Wzrost o 139,8 mln USD. |
|
Prognoza ARR na FY2027 |
Nowa prognoza forward |
4,396 mld–4,426 mld USD |
Wolniejszy. Wzrost o 16,6%–17,4%. |
- Przychody w Q4 wzrosły o 25% do 898,2 mln USD. ARR osiągnął 3,771 mld USD, w tym 141 mln USD od Red Canary, odzwierciedlając rosnący popyt na subskrypcje i wkłady z przejęć. Wzrost przychodów wspierał wyniki operacyjne, choć trwała organiczna ekspansja pozostaje ważna w miarę normalizowania się wzrostu związanego z przejęciami.
- Organiczny ARR wzrósł o około 20% do 3,630 mld USD. Z wyłączeniem Red Canary, Zscaler kontynuował rozszerzanie bazy subskrypcyjnej poprzez korporacyjną adopcję platformy Zero Trust Exchange. Większe kontrakty i dodatkowe moduły bezpieczeństwa mogą wspierać wzrost przychodów cyklicznych, pomagając rozłożyć koszty operacyjne na szerszą bazę klientów.
- Skorygowana marża operacyjna poprawiła się do 24% wraz z ekspansją przychodów subskrypcyjnych. Marża wzrosła z 22% rok wcześniej, podczas gdy straty operacyjne GAAP zmniejszyły się do 15,5 mln USD z 32,2 mln USD. Wzrost przychodów przewyższył część kosztów operacyjnych, wspierając poprawę rentowności nawet gdy firma kontynuowała inwestycje w platformę.
- Wydatki infrastrukturalne wzrosły do 218,5 mln USD, zmniejszając wolne przepływy pieniężne o 65%. Nakłady inwestycyjne i inwestycje w oprogramowanie do użytku wewnętrznego wzrosły z 78,7 mln USD rok wcześniej, przyczyniając się do spadku wolnych przepływów pieniężnych z 171,9 mln USD do 60,8 mln USD. Chociaż te inwestycje wspierają przyszłą pojemność platformy, konieczne będzie silniejsze wykorzystanie przez klientów i generowanie gotówki, aby uzasadnić wyższe wydatki.
- Prognoza ARR na FY2027 w wysokości od 4,396 mld do 4,426 mld USD sygnalizuje wolniejszy wzrost. Przewidywany wzrost o 16,6% do 17,4% porównuje się z raportowanym w Q4 wzrostem ARR o 25%, który obejmował Red Canary. Utrzymanie poprawy marży przy jednoczesnym odbudowaniu wolnych przepływów pieniężnych będzie zależeć od organicznej ekspansji subskrypcji i zwrotów z ostatnich inwestycji infrastrukturalnych.
Zscaler (ZS) Perspektywy inwestycyjne na 2026: Bycze 300 USD kontra Niedźwiedzie 175 USD
Test inwestycyjny ZS polega na tym, czy rezerwacje w zakresie Zero Trust i bezpieczeństwa AI mogą podnieść organiczny ARR, nawet gdy prognoza na FY2027 wskazuje na około 17% całkowity wzrost. Skorygowana marża operacyjna Q4 wynosząca 24% pokazuje skalę, ale 7% marża wolnych przepływów pieniężnych sprawia, że koszty infrastruktury są kluczowe. Poniższe scenariusze końca roku łączą konwersję dużych transakcji, wkład z przejęć i zwrot gotówki z odrębnymi wartościami kapitałowymi.
Przypadek byczego rynku: Organiczny wzrost i odbudowa gotówki pchają ZS ku 300 USD
Szybsza organiczna ekspansja platformy zwiększyłaby zysk subskrypcyjny, podczas gdy zmniejszenie intensywności infrastruktury przekształciłoby więcej tego zysku w gotówkę. ARR skorygowany o przejęcia w Q4 wzrósł o 20%, skorygowana marża operacyjna osiągnęła 24%, a marża wolnych przepływów pieniężnych wyniosła tylko 7%. Szersze płatne wdrożenia wzmocniłyby bazę przychodów, ponieważ wcześniejsze inwestycje obsługują klientów bez konieczności kolejnego porównywalnego wzrostu wydatków.
Scenariusz 300 USD zyskałby wsparcie, gdyby sprzedaż w Q1 przekroczyła 939 mln USD, organiczne przyrosty ARR pozostały silne, a konwersja gotówki poprawiła się. Wyniki te połączyłyby szerszą platformę z zyskami wymagającymi mniejszego przyrostowego kapitału.
Przypadek bazowy: Stabilny wzrost subskrypcji utrzymuje ZS między 220 a 260 USD
Cykliczne subskrypcje utrzymywałyby skorygowany zysk operacyjny, podczas gdy inwestycje w infrastrukturę i wolniejszy wzrost ARR ograniczają zwroty gotówkowe. Skorygowana marża w Q4 osiągnęła 24%, ale prognoza ARR na FY2027 implikuje około 17% wzrost, a kwartalna marża wolnych przepływów pieniężnych wyniosła 7%. Realizacja planu przychodów zachowałaby skalę platformy bez natychmiastowego rozwiązania kosztu obsługi szerszego zakresu produktów.
Zakres od 220 do 260 USD pasowałby do przychodów Q1 w przedziale od 935 mln do 939 mln USD i stopniowej odbudowy gotówki w kierunku planu rocznego. Stabilny popyt na subskrypcje wspierałby wycenę, podczas gdy niższy wzrost i trwające inwestycje ograniczają dalszą ekspansję mnożnika.
Przypadek niedźwiedziego rynku: Wolniejszy wzrost ARR i wysokie koszty ciągną ZS ku 175 USD
Wolniejsza organiczna konwersja transakcji osłabiłaby przyrostowy zysk subskrypcyjny i utrudniała monetyzację rozszerzonej infrastruktury chmurowej. Wolne przepływy pieniężne w Q4 wyniosły 60,8 mln USD po 218,5 mln USD nakładów inwestycyjnych i wydatków na oprogramowanie wewnętrzne, podczas gdy przejęty ARR podniósł wzrost nagłówkowy. Jeśli nowy popyt zawiedzie, trwałe inwestycje pochłoną gotówkę, zanim większa platforma osiągnie oczekiwany zwrot.
Scenariusz 175 USD stałby się bardziej prawdopodobny, gdyby oczekiwania dotyczące ARR spadły, a konwersja gotówki pozostała słaba pomimo istniejącej bazy inwestycyjnej. Niższe perspektywy wzrostu połączone z niezrealizowanymi celami gotówkowymi uzasadniałyby mniejszy mnożnik przyszłych zysków subskrypcyjnych.
Prognozy cen akcji ZS na 2026 rok według analityków Wall Street
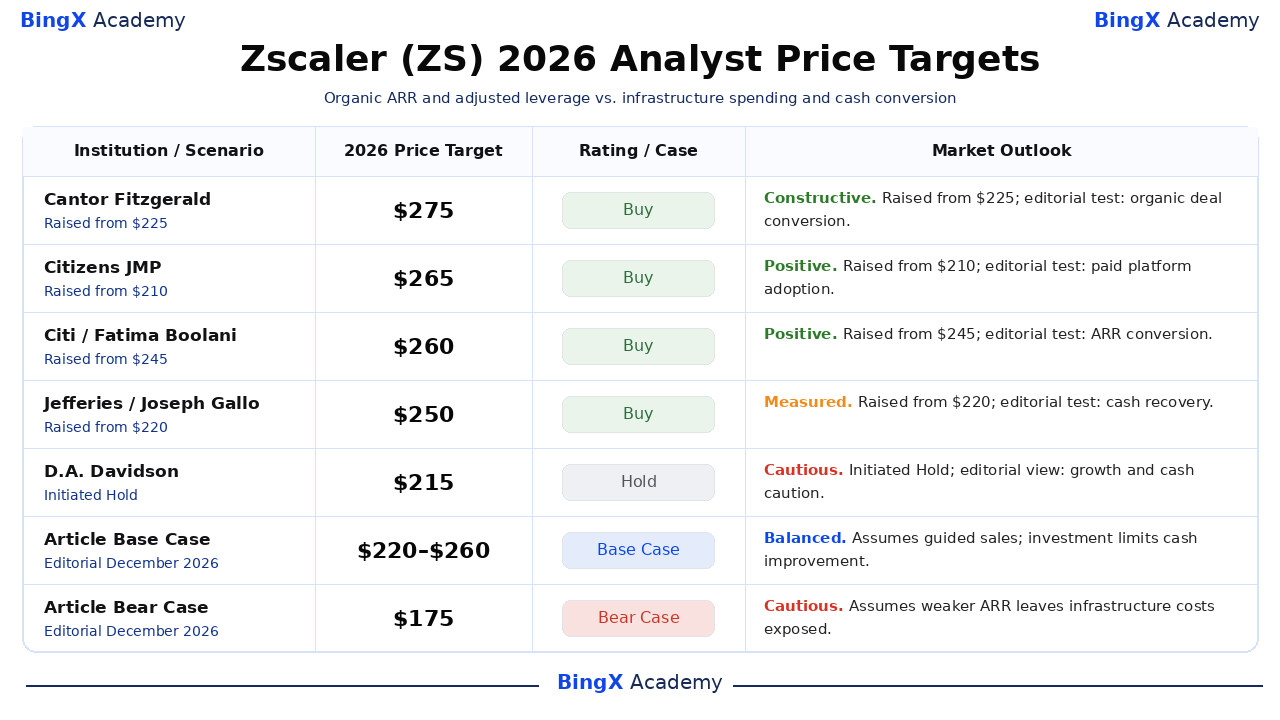
Wybrane rekomendacje dotyczą akcji zwykłych ZS na NASDAQ i obejmują około 12-miesięczne horyzonty analityków, często wykraczające poza grudzień 2026. Stock Analysis rejestruje datowane działania; oceny używają jego standardowych etykiet. Rozpiętość odzwierciedla różne oceny wyceny, podczas gdy wyjaśnienia oznaczone jako redakcyjne są interpretacją tego artykułu. Wiersze Bazowy i Niedźwiedzi to oddzielne redakcyjne scenariusze końca roku.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Ocena / Przypadek |
Perspektywa rynkowa |
|
Cantor Fitzgerald |
275 USD |
Kupuj |
Konstruktywna. 2026-10-12: Podwyższono z 225 USD; podtrzymano Kupuj. Pogląd redakcyjny: Organiczna konwersja dużych transakcji musi poprawić zwroty gotówkowe. |
|
Citizens JMP |
265 USD |
Kupuj |
Pozytywna. 2026-10-09: Podwyższono z 210 USD; utrzymano Kupuj. Pogląd redakcyjny: Szerokość platformy wymaga trwałej ekspansji subskrypcji. |
|
Citi |
260 USD |
Kupuj |
Pozytywna. 2026-10-15: Podwyższono z 245 USD; utrzymano Kupuj. Pogląd redakcyjny: Wzrost ARR musi wspierać rozszerzoną bazę kosztową. |
|
Jefferies |
250 USD |
Kupuj |
Umiarkowana. 2026-10-07: Podwyższono z 220 USD; utrzymano Kupuj. Pogląd redakcyjny: Odbudowa nadal wymaga silniejszego generowania gotówki. |
|
D.A. Davidson |
215 USD |
Trzymaj |
Ostrożna. 2026-10-20: Rozpoczęto Trzymaj przy 215 USD. Pogląd redakcyjny: Wolniejszy wzrost i inwestycje ograniczają wsparcie wyceny. |
|
Przypadek bazowy artykułu |
220–260 USD |
Przypadek bazowy |
Zrównoważona. Redakcyjny scenariusz na grudzień 2026. Zakłada prognozowaną sprzedaż; inwestycje ograniczają poprawę gotówki. |
|
Niedźwiedzi przypadek artykułu |
175 USD |
Przypadek niedźwiedzi |
Ostrożna. Redakcyjny scenariusz na grudzień 2026. Zakłada słabszy ARR narażający koszty infrastruktury. |
Jak kupić akcje Zscaler (ZS) na BingX
Kup i trzymaj akcje Zscaler przez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem notowania i kwalifikowalności konta. Zscaler oferuje ekspozycję na cyberbezpieczeństwo Zero Trust, bezpieczeństwo w chmurze i ochronę danych dla klientów korporacyjnych. Uprawnieni użytkownicy mogą dostosować wielkość pozycji do swoich celów inwestycyjnych bez korzystania z dźwigni finansowej ani płacenia stałych opłat finansowania.
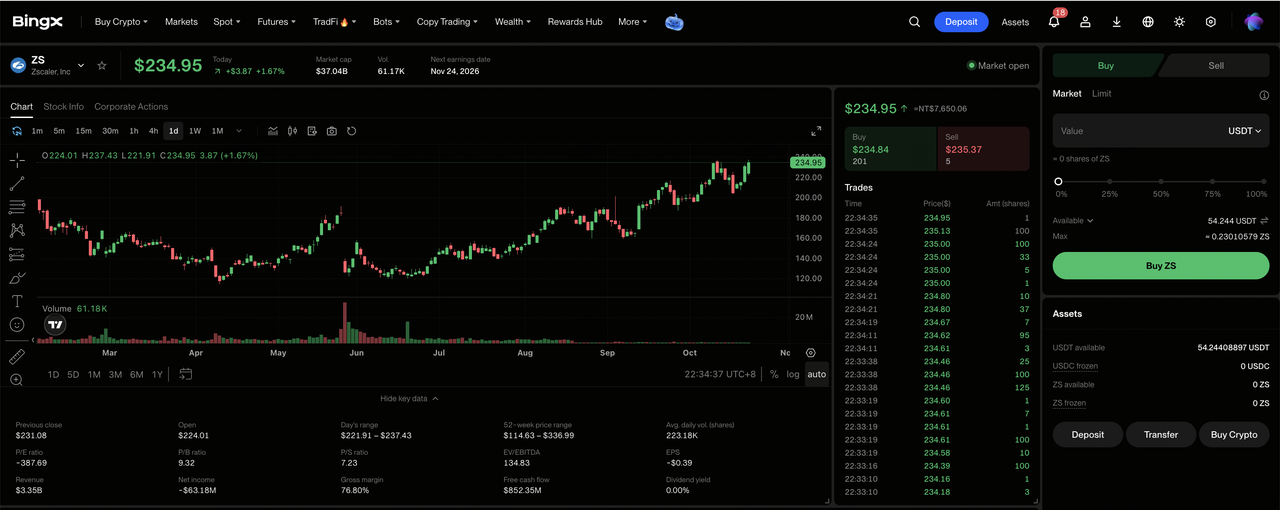
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Obrotu Akcjami, jeśli uzyskujesz dostęp do produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przenieś USDT lub USDC ze swojego Konta Funduszowego lub Konta Majątkowego. Przed wybraniem wielkości inwestycji sprawdź minimalną kwotę zamówienia i kwalifikowalność do ułamkowych zakupów wybranej akcji.
Krok 3: Wybierz Zscaler (ZS). Otwórz rynek Akcji, wyszukaj Zscaler (ZS) i potwierdź, że akcja jest dostępna na Twoim koncie. Sprawdź tożsamość spółki, bieżącą cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Zscaler. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub ilość akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe korzystają z dostępnych cen podczas obsługiwanych sesji, podczas gdy zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przejrzyj i zarządzaj swoimi udziałami. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje ZS i niezrealizowany zysk lub stratę. Użyj Wszystkich Zleceń, aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się wypłacalne, a nie kiedy zakupione akcje można sprzedać.
5 najważniejszych ryzyk, na które inwestorzy Zscaler powinni zwrócić uwagę w 2026 roku
Rosnąca baza subskrypcyjna Zscaler, rozszerzająca się platforma bezpieczeństwa i relacje korporacyjne wspierają długoterminowe perspektywy. Jednak wolniejszy organiczny wzrost, wyzwania związane z rentownością, opóźnienia w transakcjach i wydatki infrastrukturalne mogą wywierać presję na zyski i zwroty dla akcjonariuszy.
- Wolniejszy organiczny popyt może wywierać presję na wzrost: ARR w Q4 osiągnął 3,771 mld USD, w tym 141 mln USD od Red Canary, podczas gdy ARR skorygowany o przejęcia wzrósł o 20%. Słabsze wydatki korporacyjne lub opóźniona ekspansja klientów mogą spowolnić wzrost przychodów cyklicznych i wywrzeć presję na wycenę.
- Wynagrodzenia oparte na akcjach mogą ograniczać zwroty dla akcjonariuszy: Skorygowany dochód operacyjny w Q4 osiągnął 218,4 mln USD, ale Zscaler nadal odnotował stratę operacyjną GAAP w wysokości 15,5 mln USD. Ciągłe wynagrodzenia oparte na akcjach i inne wyłączone wydatki mogą ograniczać rentowność GAAP i rozwadniać akcjonariuszy.
- Opóźnienia w transakcjach korporacyjnych mogą osłabić widoczność przychodów: Duże kontrakty z klientami i harmonogramy wdrożeń pozostają ważne dla wzrostu subskrypcji. Wolniejsza konwersja transakcji może zakwestionować prognozę ARR na FY2027 w wysokości od 4,396 mld do 4,426 mld USD i obniżyć oczekiwania dotyczące zysków.
- Wydatki infrastrukturalne mogą wywierać presję na generowanie gotówki: Nakłady inwestycyjne w Q4 i inwestycje w oprogramowanie do użytku wewnętrznego wzrosły do 218,5 mln USD z 78,7 mln USD. Ciągłe wydatki bez wystarczającej adopcji przez klientów lub wykorzystania mogą osłabiać wolne przepływy pieniężne i zwroty z inwestycji.
- Wolniejszy wzrost może wywierać presję na wycenę Zscaler: Prognoza ARR na FY2027 implikuje wzrost o 16,6% do 17,4%, poniżej raportowanego wzrostu w Q4 o 25%. Zwiększona konkurencja, słabsza organiczna ekspansja lub rozczarowująca odbudowa gotówki mogą wywołać dalsze spadki cen akcji.
Podsumowanie: Czy warto inwestować w Zscaler w 2026 roku?
ARR Zscaler w wysokości 3,771 mld USD i 24% skorygowana marża operacyjna demonstrują skalę i potencjał zysku platformy subskrypcyjnej. Zero Trust, bezpieczeństwo danych i nowsze produkty AI poszerzają możliwości ekspansji, podczas gdy Red Canary dodaje możliwości wymagające generowania zwrotów. Utrzymanie tego postępu będzie zależeć od silniejszego organicznego popytu i przekształcenia inwestycji infrastrukturalnych w lepsze wolne przepływy pieniężne.
Scenariusz byczego rynku zakładający 300 USD przyjmuje silniejszy organiczny wzrost ARR, ekspansję platformy i odbudowę marż gotówkowych. Przypadek bazowy od 220 do 260 USD odzwierciedla prognozowany wzrost, podczas gdy niedźwiedzi przypadek przy 175 USD uwzględnia wolniejszy popyt i duże wydatki infrastrukturalne. Przy zamknięciu ZS na poziomie 231,33 USD w dniu 21 października, inwestorzy powinni obserwować, czy skala subskrypcji przekłada się na zrównoważony wzrost wolnych przepływów pieniężnych.
Przypomnienie o ryzyku: Duża baza subskrypcyjna Zscaler nie eliminuje ryzyka inwestycyjnego. Wolniejszy organiczny wzrost ARR, problemy z integracją przejęć lub duże wydatki infrastrukturalne mogą osłabiać generowanie gotówki i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, konwersję gotówki i swoją tolerancję na ryzyko przed zakupem akcji ZS.
Powiązane artykuły
- Czym jest BingX Stocks Trading? Przewodnik dla początkujących po handlu akcjami i ETF-ami z USA za pomocą kryptowalut
- Jak kupować akcje z USA na BingX za pomocą USDT lub USDC: Przewodnik dla początkujących
- Palo Alto Networks (PANW) Prognoza cen na 2026: Czy wzrost bezpieczeństwa AI może pchnąć PANW ku 475 USD?
- CrowdStrike (CRWD) Prognoza cen na 2026: Czy bezpieczeństwo AI i Falcon Flex mogą pchnąć CRWD ku 280 USD?
- SentinelOne (S) Prognoza cen na 2026: Czy popyt na cyberbezpieczeństwo AI może pchnąć S ku 32 USD?
- Cisco (CSCO) Perspektywy cen akcji na 2026: Czy wzrost AI i Splunk mogą przywrócić CSCO do 90 USD?
