


Vicor (VICR) projektuje moduły konwersji energii dla sprzętu komputerowego, systemów przemysłowych, pojazdów elektrycznych i klientów z sektora kosmicznego. Jego produkowane komponenty zapewniają ugruntowaną bazę przychodów, podczas gdy opatentowana technologia Vertical Power Delivery tworzy drogę do dochodów z licencjonowania sprzętu AI. Adopcja licencji, wysyłki produktów i wykorzystanie zakładu produkcyjnego decydują o tym, czy rosnące zapotrzebowanie przekłada się na trwałe zyski i zwroty gotówkowe.
Ostatni kwartał wykazał silniejszy popyt na produkty i dochody z tantiem przy rosnących kosztach operacyjnych. Przychody Vicor za Q3 FY2026 wzrosły o 78,5% do 197,1 mln USD, w tym 66,6 mln USD z tantiem. Marża brutto osiągnęła 68,3%, podczas gdy koszty operacyjne wzrosły do 62,5 mln USD. Testem Q4 jest to, czy cykliczne przychody z licencji i dostaw produktów mogą utrzymać tę rentowność w miarę rozszerzania inwestycji produkcyjnych.
Prognoza akcji VICR na 2026 rok koncentruje się teraz na dwóch konkurencyjnych poglądach:
- Scenariusz wzrostu opartego na tantieciach i produktach: Powtarzające się przychody z licencji i wyższe dostawy modułów chronią marże, pozwalając przepływom pieniężnym z działalności operacyjnej finansować dodatkowe moce produkcyjne.
- Scenariusz nierównych tantiem: Wahania licencji i inwestycje w zakłady pochłaniają zyski z produktów, zmniejszając poduszkę zarobkową, gdy dostawy do klientów spowalniają lub koszty prawne rosną.
Ten przewodnik analizuje prognozę akcji VICR, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na wynikach Q3 FY2026 Vicor z 20 października, złożeniu dokumentów 26 października i danych rynkowych do 26 października, a także jak kupić akcje VICR na BingX TradFi za USDT lub USDC.
5 najważniejszych rzeczy, które inwestorzy Vicor powinni wiedzieć w październiku 2026
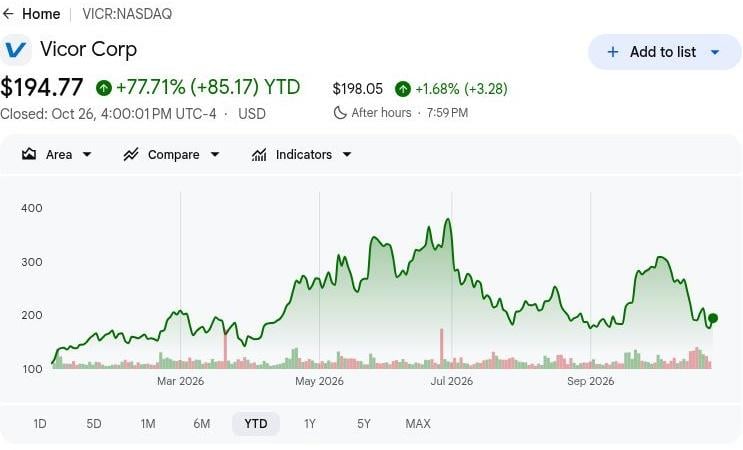
- VICR zamknął się na poziomie 194,77 USD 2026-10-26, wzrastając o 77,71% od początku roku: Akcje pozostają powyżej poziomu otwarcia roku, co sprawia, że scenariusz byczy zakładający 300 USD jest uzależniony od powtarzalnych przychodów z licencji. Dalsze wzrosty wymagają, aby dostawy produktów i tantiemy wzmocniły generowanie gotówki, a nie polegały na dodatkowej ekspansji wyceny.
- Przychody za Q3 wzrosły do 197,1 mln USD ze 110,4 mln USD: Sprzedaż wzrosła również z 143,4 mln USD w Q2, wykazując sekwencyjny postęp. Jednak tantiemy wniosły 66,6 mln USD, co sprawia, że ważne jest rozróżnienie ekspansji marży napędzanej licencjami od wzrostu produkcji wymaganego do wypełnienia nowych zakładów.
- Zaległości zamówień osiągnęły 406 mln USD wraz z rozszerzaniem zamówień klientów: Saldo na 2026-09-30 i 130,5 mln USD kwartalnych przychodów z produktów stanowią dowód popytu na komponenty do konwersji energii. Harmonogram wysyłek, akceptacja przez klientów i marże produkcyjne zadecydują o tym, ile z tego potoku przełoży się na zyski.
- Dodatkowe zakłady ChiP zapewniają możliwość wzrostu produkcji: Vicor zabezpieczył lokalizacje w Merrimack i Hooksett na potrzeby Fab-2 i Fab-3, przy czym wstępne wdrożenie Fab-2 wymaga jednorocznego czasu realizacji. Przyszła gotowość produkcyjna i dostawy do klientów zadecydują o tym, czy ekspansja przerodzi się w trwały wzrost komercyjny.
- Około 513,1 mln USD w gotówce wspiera rozbudowę mocy produkcyjnych: Vicor zachował znaczną płynność po poniesieniu 16,1 mln USD nakładów inwestycyjnych w trzecim kwartale, podczas gdy przepływy pieniężne z działalności operacyjnej osiągnęły 69,7 mln USD. Zapewnia to finansowanie inwestycji produkcyjnych, choć utrzymanie konwersji gotówki i atrakcyjnego wykorzystania zakładów będzie niezbędne do długoterminowej wartości dla akcjonariuszy.
Czym jest Vicor (VICR)?
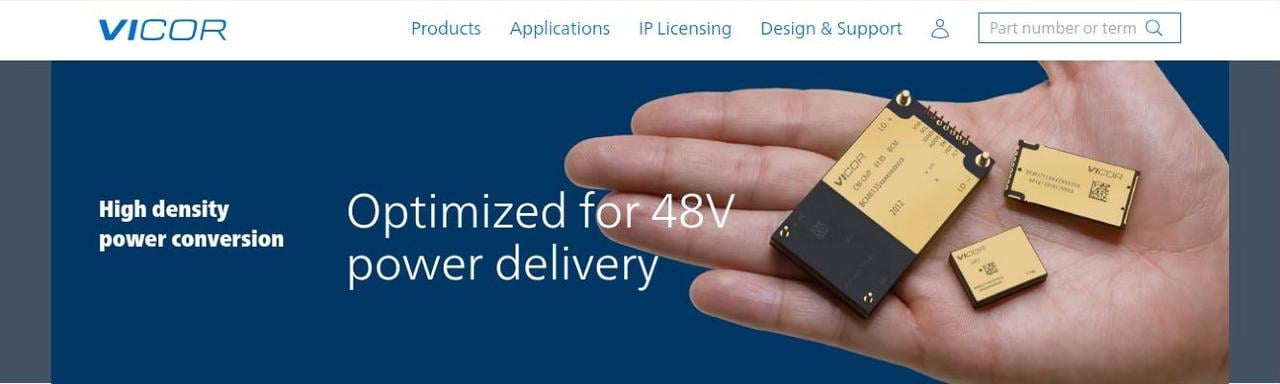
Vicor (VICR) to firma z Massachusetts zajmująca się elektroniką energetyczną, która projektuje i produkuje wysokowydajne moduły i systemy konwersji energii. Jej autorskie technologie pomagają efektywnie zarządzać energią w obszarach obliczeń AI, automatyki przemysłowej, pojazdów elektrycznych oraz lotnictwa i obrony. Jej pionowo zintegrowany model produkcji łączy zaawansowane architektury zasilania, układy sterowania i pakowanie. Przychody pochodzą ze sprzedaży produktów i licencjonowania patentów, przy czym przychody z produktów za Q3 2026 osiągnęły 130,5 mln USD, a dochody z tantiem wyniosły łącznie 66,6 mln USD, zapewniając dwie uzupełniające się możliwości wzrostu.
Strategia wzrostu Vicor koncentruje się na rozszerzaniu rozwiązań zasilania centrów danych AI, wzmacnianiu licencjonowania patentów i zwiększaniu mocy produkcyjnych. We wrześniu 2026 roku koreańska firma INFAC wprowadziła system baterii do pojazdów elektrycznych z konwerterami BCM6135 i regulatorami PRM3735 firmy Vicor do wydajnej konwersji zasilania 800 V na 48 V. Vicor przygotowuje również dodatkowe zakłady produkcji ChiP w New Hampshire w celu zaspokojenia rosnącego popytu na moduły zasilające o dużej gęstości. Przy zaległościach zamówień sięgających 406 mln USD inicjatywy te mogą rozszerzyć przychody z infrastruktury AI i motoryzacji, wspierając jednocześnie długoterminowy wzrost produkcji.
Przegląd wyników Vicor (VICR) za Q3 FY2026: Sprzedaż produktów wzrosła o 47%, a dochody z tantiem potroiły się
Vicor zaraportował przychody za Q3 FY2026 w wysokości 197,1 mln USD, co oznacza wzrost o 78,5% rok do roku i 37,5% sekwencjalnie, wspierany dostawami produktów i 66,6 mln USD dochodu z tantiem. Koszty operacyjne wzrosły do 62,5 mln USD, podczas gdy zysk operacyjny osiągnął 72,1 mln USD, a marża brutto rozszerzyła się do 68,3%, odzwierciedlając bardziej rentowny mix przychodów. Przy zaległościach zamówień w wysokości 406 mln USD i 513,1 mln USD w gotówce, przyszły wzrost zależy od utrzymania dochodów z licencji, realizacji zamówień klientów i uzyskania atrakcyjnych zwrotów z dodatkowych mocy produkcyjnych.
Czytaj więcej: Vicor Corporation (VICR) Przegląd wyników za Q3 FY2026: Przychody w wysokości 197,1 mln USD napędzają wzrost ceny akcji o 7,06%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Zaskoczenie |
|
Łączne przychody |
110,4 mln USD Q3 FY2025 |
197,1 mln USD |
Poprawa. Wzrost o 78,5% rok do roku. |
|
Przychody z produktów |
88,7 mln USD Q3 FY2025 |
130,5 mln USD |
Wzrost. O 47,1% rok do roku. |
|
Przychody z tantiem |
21,7 mln USD Q3 FY2025 |
66,6 mln USD |
Wzrost. Około 3,1 razy wyższe niż poprzednie przychody. |
|
Marża brutto |
57,5% Q3 FY2025 |
68,30% |
Poprawa. Wzrost o 10,8 punktów procentowych. |
|
Zysk operacyjny |
20,9 mln USD Q3 FY2025 |
72,1 mln USD |
Wzrost. Około 3,5 razy wyższy niż poprzedni zysk. |
|
Rozwodniony EPS |
0,63 USD Q3 FY2025 |
1,33 USD |
Wyższy. Wzrost o 0,70 USD na akcję. |
|
Przepływy pieniężne z działalności operacyjnej |
38,5 mln USD Q3 FY2025 |
69,7 mln USD |
Poprawa. Wzrost o 31,2 mln USD rok do roku. |
|
Zaległości zamówień |
153 mln USD Q3 FY2025 |
406 mln USD |
Wzrost. O 166% rok do roku. |
- Przychody za Q3 wzrosły o 78,5% do 197,1 mln USD. Przychody wzrosły o 37,5% sekwencjalnie wraz z rocznym wzrostem, odzwierciedlając silniejsze dostawy i dochody z licencji. Utrzymanie popytu na produkty i pobieranie tantiem będzie ważne dla podtrzymania dynamiki wzrostu wyników.
- Przychody z tantiem wzrosły do 66,6 mln USD. Licencjonowanie patentów i wyższe przychody z produktów napędziły wyniki, podnosząc marżę brutto do 68,3%. Kontynuacja adopcji licencji i popytu na moduły może wspierać zyski, choć harmonogram tantiem i koszty prawne wpływają na rentowność.
- Zysk operacyjny osiągnął 72,1 mln USD pomimo wyższych kosztów. Koszty operacyjne wzrosły do 62,5 mln USD, w tym honoraria za egzekwowanie praw własności intelektualnej. Silniejsze przychody z tantiem i produktów wspierały rentowność, ale utrzymanie efektywności kosztowej będzie ważne w miarę rozszerzania inwestycji produkcyjnych.
- Dodatkowe lokalizacje zakładów rozszerzyły planowane moce produkcyjne Vicor. Firma rozszerzyła planowany ślad poprzez lokalizacje w Merrimack i Hooksett. Inwestycje wspierają wyższą produkcję modułów, a zwroty zależą od popytu klientów i rentownego wykorzystania zakładów.
- Zaległości kontraktowe osiągnęły 406 mln USD na 2026-09-30. Potok wspiera przyszłe dostawy, choć ujmowanie przychodów zależy od harmonogramu wysyłek i akceptacji przez klientów. Realizacja zamówień, finalizacja dostaw i utrzymanie marż produkcyjnych będą ważne dla przyszłego wzrostu przychodów.
Perspektywy inwestycyjne Vicor (VICR) na 2026 rok: Scenariusz byczy 300 USD vs. scenariusz niedźwiedzi 140 USD
Perspektywy Vicor na 2026 rok zależą od tego, czy popyt na energię AI może utrzymać zarówno przychody z produkcji, jak i powtarzające się tantiemy patentowe. Marża brutto za Q3 wynosząca 68,3% pokazuje korzyści zarobkowe tego miksu, podczas gdy rosnące wydatki i nowe plany zakładów sprawiają, że konwersja gotówki jest kluczowa dla wyceny. Poniższe scenariusze redakcyjne odzwierciedlają to, jak licencjonowanie, dostawy i inwestycje mogą kształtować wyniki do grudnia 2026 roku.
Scenariusz byczy: Powtarzające się tantiemy i wzrost produktów pchają VICR w kierunku 300 USD
Utrzymanie wzrostu tantiem wraz z wyższymi dostawami modułów dałoby Vicorowi bezpośrednią drogę do silniejszych zysków operacyjnych. Przychody z tantiem za Q3 osiągnęły 66,6 mln USD, pomagając podnieść marżę brutto do 68,3% pomimo wyższych kosztów. Przedłużenie tego miksu zachowałoby więcej przychodów jako zysk, podczas gdy biznes produktowy przekształca rosnące zaległości zamówień w dostawy do klientów.
Scenariusz zakładający 300 USD zyskałby wsparcie, gdyby tantiemy pozostały w okolicach lub powyżej 66,6 mln USD, a przychody z produktów przekroczyły 130,5 mln USD. Marża brutto zbliżona do poziomu Q3 i ciągłe generowanie przepływów pieniężnych z działalności operacyjnej pomogłyby sfinansować ekspansję bez poświęcania jakości wyników.
Scenariusz bazowy: Stałe dostawy utrzymują VICR między 180 a 220 USD
Kontynuacja wzrostu produktów mogłaby utrzymać postęp wyników Vicor nawet w przypadku wahań tantiem między kwartałami. Przychody z produktów za Q3 osiągnęły 130,5 mln USD, podczas gdy zaległości zamówień w wysokości 406 mln USD zapewniają zamówienia oczekujące na realizację. Scenariusz bazowy zakłada, że dostawy kompensują nierówne dochody z licencji, przynosząc umiarkowany postęp, pozostawiając jednocześnie kwestię kosztów i harmonogramu rozbudowy zakładów nierozwiązaną.
Zakres od 180 do 220 USD pasowałby do utrzymanego popytu na produkty, marży brutto powyżej poziomu Q2 wynoszącego 58% oraz stopniowego przygotowania zakładów. Silniejsza konwersja zaległości wspierałaby górny koniec przedziału, podczas gdy niższe dochody z tantiem mogłyby pochłonąć wystarczająco dużo postępu, aby ograniczyć potencjał wzrostu.
Scenariusz niedźwiedzi: Niższe tantiemy i rosnące koszty ciągną VICR w kierunku 140 USD
Spadek dochodów z licencji odsłoniłby Vicora w pełni na rosnące koszty operacyjne i produkcyjne. Tantiemy dostarczyły 66,6 mln USD przychodów w Q3, podczas gdy koszty operacyjne wzrosły do 62,5 mln USD. Gdyby licencjonowanie klientów spowolniło lub dostawy modułów opóźniły się, Vicor mógłby stracić tę poduszkę zarobkową o wysokiej marży, zanim nowe moce produkcyjne zaczną wnosić znaczące dodatkowe przychody.
Scenariusz zakładający 140 USD stałby się bardziej prawdopodobny, gdyby tantiemy spadły, a marża brutto wróciła w okolice poziomu Q2 wynoszącego 58%. Dostawy produktów musiałyby wtedy wnosić więcej jedynie w celu stabilizacji zysku operacyjnego, pozostawiając mniej wsparcia dla ekspansji wyceny.
Prognozy cen akcji VICR na 2026 rok według analityków z Wall Street
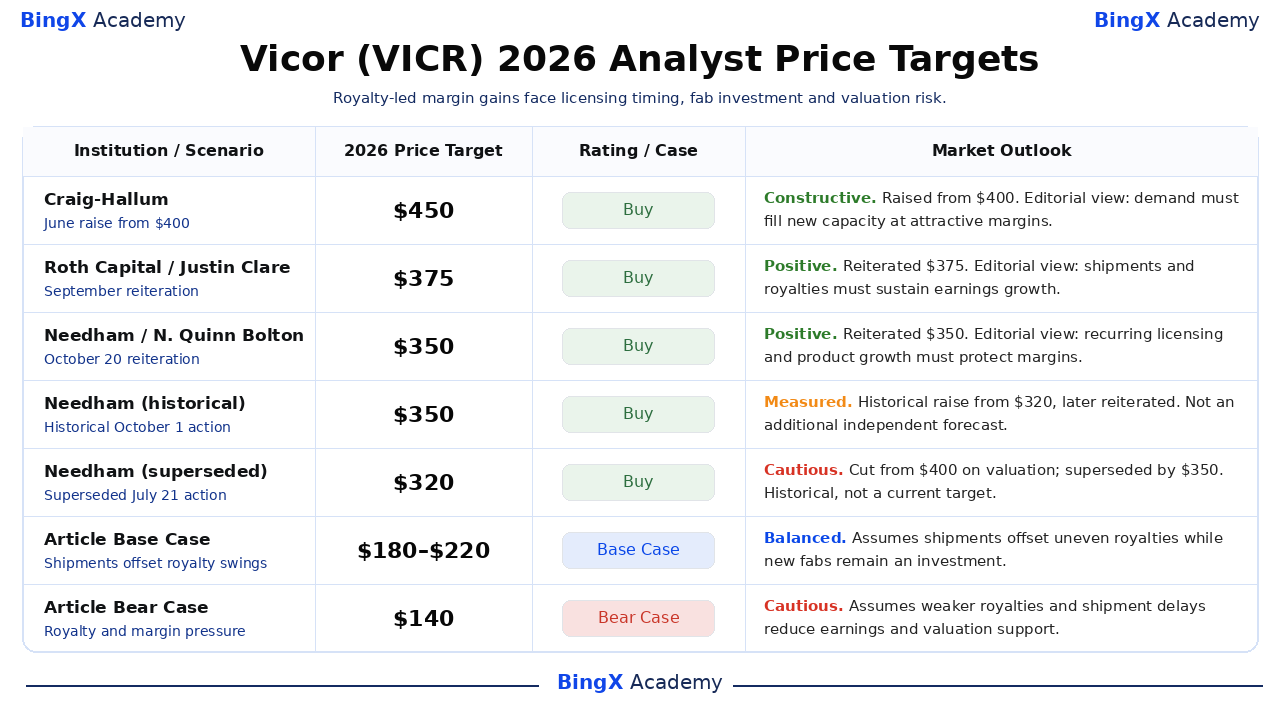
Poniższe wymienione cele odnoszą się do notowanych na Nasdaq akcji VICR i zazwyczaj obejmują około 12 miesięcy, wykraczając poza grudzień 2026 roku. Pięć datowanych działań reprezentuje trzy instytucje; dwa starsze wpisy Needham są historyczne, w tym zastąpiony cel na poziomie 320 USD. Obecny zakres instytucjonalny wynosi 350–450; uzasadnienia są redakcyjnymi interpretacjami, a ostatnie wiersze pokazują oddzielne scenariusze na koniec roku.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 rok |
Rating / Scenariusz |
Perspektywa rynkowa |
|
Craig-Hallum |
450 USD |
Kupuj |
Konstruktywna. 2026-06-22: Podwyższony z 400 USD; utrzymano rekomendację Kupuj. Interpretacja redakcyjna: popyt musi wypełnić planowane moce produkcyjne przy atrakcyjnych marżach. |
|
Roth Capital |
375 USD |
Kupuj |
Pozytywna. 2026-09-22: Potwierdzono cel 375 USD i rekomendację Kupuj. Interpretacja redakcyjna: dostawy produktów i tantiemy patentowe muszą utrzymać ekspansję wyników. |
|
Needham |
350 USD |
Kupuj |
Pozytywna. 2026-10-20: Potwierdzono cel 350 USD i rekomendację Kupuj. Interpretacja redakcyjna: wzrost marż w Q3 wymaga powtarzającego się licencjonowania i wzrostu produktów, aby był trwały. |
|
Needham (historyczny) |
350 USD |
Kupuj |
Wyważona. 2026-10-01: Historyczne podwyższenie z 320 USD; później potwierdzone 2026-10-20. Wcześniejsze działanie związane z wytycznymi, a nie dodatkowa niezależna prognoza; wyższe tantiemy wpłynęły na zmienione szacunki. |
|
Needham (zastąpiony) |
320 USD |
Kupuj |
Ostrożna. 2026-07-21: Historyczne obniżenie z 400; zastąpione celem 350 USD z 2026-10-01. Historyczna redukcja związana z wyceną; następnie zastąpiona przez 350 USD i nie jest aktualnym celem. |
|
Scenariusz bazowy artykułu |
180–220 USD |
Scenariusz bazowy |
Zrównoważona. Zakłada, że dostawy produktów kompensują nierówne tantiemy, podczas gdy dodatkowe zakłady pozostają inwestycją do grudnia 2026 roku. |
|
Scenariusz niedźwiedzi artykułu |
140 USD |
Scenariusz niedźwiedzi |
Ostrożna. Zakłada, że niższe tantiemy, opóźnienia w dostawach i wyższe koszty zmniejszają wyniki i wsparcie wyceny. |
Jak kupić akcje Vicor (VICR) na BingX
Kupuj i trzymaj akcje Vicor przez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem dostępności oferty i uprawnień konta. Vicor oferuje ekspozycję na moduły konwersji energii, licencjonowanie sprzętu AI i zaawansowaną produkcję. Uprawnieni użytkownicy mogą dostosować wielkość pozycji do swoich celów inwestycyjnych bez stosowania dźwigni finansowej i bez ponoszenia stałych opłat za finansowanie.
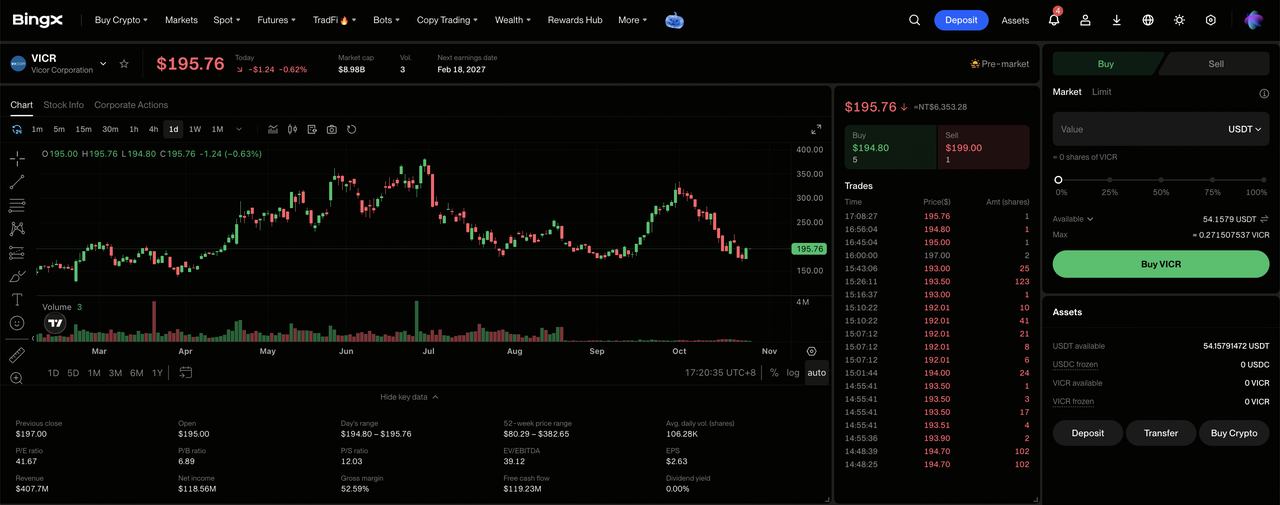
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli uzyskujesz dostęp do produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przenieś USDT lub USDC ze swojego Konta Funduszowego lub Konta Majątkowego. Przed wyborem wielkości inwestycji sprawdź minimalną kwotę zamówienia dla wybranej akcji oraz uprawnienia do zakupu ułamkowego.
Krok 3: Wybierz Vicor (VICR). Otwórz rynek Akcji, wyszukaj Vicor (VICR) i potwierdź, że akcja jest dostępna dla Twojego konta. Sprawdź tożsamość spółki, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Vicor. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe korzystają z dostępnych cen podczas obsługiwanych sesji, natomiast zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przeglądaj swoje pozycje i zarządzaj nimi. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje VICR oraz niezrealizowany zysk lub stratę. Skorzystaj z sekcji Wszystkie Zlecenia, aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się dostępne do wypłaty, a nie na to, kiedy zakupione akcje mogą zostać sprzedane.
5 najważniejszych ryzyk, na które powinni zwrócić uwagę inwestorzy Vicor w 2026 roku
Opatentowana technologia energetyczna Vicor, rozszerzające się plany produkcyjne i znaczne rezerwy gotówkowe wspierają jego perspektywy wzrostu. Jednak harmonogram tantiem, koszty operacyjne, realizacja zaległości zamówień i wykorzystanie zakładów mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabsza aktywność licencyjna może wywierać presję na przychody: Tantiemy za Q3 osiągnęły 66,6 mln USD, wspierane licencjonowaniem patentów na technologię konwersji energii. Niższe wolumeny licencjonowanych systemów lub opóźnione umowy mogłyby zmniejszyć zysk operacyjny i osłabić rentowność miksu przychodów.
- Rosnące koszty prawne mogą ograniczać marże: Koszty operacyjne za Q3 wzrosły do 62,5 mln USD, w tym honoraria za egzekwowanie praw własności intelektualnej. Wyższe koszty prawne i inżynieryjne mogłyby osłabić rentowność, gdyby dostawy produktów i dochody z tantiem rosły wolniej.
- Opóźnienia w dostawach mogą ograniczać wzrost przychodów: Zaległości zamówień na 2026-09-30 osiągnęły 406 mln USD, ale zamówienia nadal wymagają dostawy i akceptacji przez klientów. Opóźnienia w produkcji lub harmonogramach klientów mogłyby zmniejszyć przyszłą widoczność przychodów.
- Rozbudowa zakładów może osłabić zwroty dla akcjonariuszy: Vicor rozszerzył planowany ślad produkcyjny poprzez dodatkowe lokalizacje dla ChiP Fab-2 i Fab-3. Opóźnienia w budowie lub niskie wykorzystanie mogłyby ograniczyć generowanie gotówki i zmniejszyć zwroty z nowych mocy.
- Słabsza rentowność może wywierać presję na wycenę: Marża brutto Vicor za Q3 osiągnęła 68,3%, wspierana większym udziałem tantiem. Wolniejsze licencjonowanie, słabszy popyt na moduły lub rosnące koszty produkcji mogłyby zmniejszyć zyski i wywołać spadki cen akcji.
Podsumowanie: Czy warto inwestować w Vicor w 2026 roku?
Kwartalny zysk operacyjny Vicor w wysokości 72,1 mln USD i przepływy pieniężne z działalności operacyjnej w wysokości 69,7 mln USD pokazują, jak wzrost tantiem może poprawić ekonomikę biznesu. Dostawy produktów i licencjonowanie patentów zapewniają wsparcie wyników, podczas gdy dodatkowe zakłady ChiP twarzą możliwości rozszerzenia przychodów z produkcji. Utrzymanie tego postępu będzie zależeć od powtarzających się dochodów z licencji i przekształcenia zaległości zamówień w rentowne dostawy w miarę przygotowywania nowych mocy.
Scenariusz byczy zakładający 300 USD przyjmuje powtarzające się tantiemy, wyższe dostawy modułów i utrzymane marże brutto. Scenariusz bazowy w przedziale od 180 do 220 USD odzwierciedla stałe dostawy, podczas gdy scenariusz niedźwiedzi zakładający 140 USD uwzględnia słabsze licencjonowanie i presję kosztową. Przy zamknięciu VICR na poziomie 194,77 USD w dniu 2026-10-26 inwestorzy powinni obserwować, czy zyski napędzane tantieciami przerodzą się w trwałe generowanie gotówki w trakcie ekspansji produkcyjnej.
Ostrzeżenie o ryzyku: Opatentowana technologia energetyczna Vicor nie eliminuje ryzyka inwestycyjnego. Słabsze dochody z tantiem, opóźnione dostawy lub niedostatecznie wykorzystane zakłady mogą zmniejszyć zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, konwersję gotówki i swoją tolerancję na ryzyko przed zakupem akcji VICR.
Powiązane artykuły
- Najlepsze akcje energetyczne AI do kupienia w 2026 roku: energia jądrowa, gaz, ogniwa paliwowe i rozbudowa infrastruktury energetycznej AI
- Najlepsze akcje centrów danych AI do kupienia w 2026 roku: chmura, serwery i infrastruktura obliczeniowa AI
- Najlepsze akcje serwerów AI do kupienia w 2026 roku: systemy rack-scale, serwery GPU i infrastruktura serwerów AI
- Najlepsze akcje półprzewodników AI do kupienia w 2026 roku: układy AI i kompletny przewodnik po łańcuchu dostaw AI
- 10 najlepszych akcji infrastruktury AI do kupienia w 2026 roku: liderzy produkcji i projektowania układów scalonych
