


NVIDIA (NVDA) tworzy procesory graficzne (GPU), procesory (CPU), systemy sieciowe i oprogramowanie dla dostawców usług chmurowych, przedsiębiorstw, graczy oraz klientów przemysłowych. Jej ekosystem CUDA wspiera przyspieszone obliczenia, a platforma Vera Rubin poszerza możliwości w obszarze trenowania AI, inferencji i kompletnych systemów dla centrów danych. To, czy wzrost w segmencie AI przełoży się na zwroty dla akcjonariuszy, zależy obecnie od ciągłości przywództwa po odejściu Jensena Huanga, zgód na eksport za granicę oraz generowania gotówki przez klientów.
W ostatnim kwartale sprzedaż infrastruktury AI przyspieszyła, a przejścia między generacjami produktów nadal obciążały marże. Przychody NVIDIA w III kwartale roku obrotowego 2027 osiągnęły 115,8 mld USD, co oznacza wzrost o 103%, a sprzedaż w segmencie Data Center wzrosła o 110%. Rozwodniony zysk na akcję (EPS) według GAAP wyniósł 2,70 USD, natomiast marża brutto spadła kwartał do kwartału do 74,8% z 75,0%. Kolejnym testem będzie to, czy dostawy Rubin zapewnią wyższe przychody bez uszczerbku dla rentowności i bez wydłużania cykli płatności klientów.
Prognoza akcji NVDA na 2026 rok opiera się obecnie na dwóch konkurencyjnych poglądach:
- Scenariusz Rubin i ciągłości przywództwa: Silne wdrożenia u klientów, wiarygodne przekazanie władzy i realne zgody eksportowe mogłyby utrzymać generowanie gotówki, jednocześnie zmniejszając dyskonto wyceny po odejściu Huanga.
- Scenariusz presji eksportowej i nadzoru: Opóźnienia w licencjonowaniu i spodziewane dochodzenia po wyborach połówkowych mogłyby osłabić oczekiwania wzrostu za granicą, zwłaszcza jeśli niepewność co do sukcesji podważy zaufanie klientów lub wiarygodność w zakresie zgodności z przepisami.
Ten przewodnik omawia prognozę akcji NVDA, scenariusze cenowe na 2026 rok, kluczowe ryzyka i opinie analityków. Opiera się na komunikacie NVIDIA z 17 listopada, komentarzu dyrektora finansowego, przepisach BIS, doniesieniach o wynikach wyborów oraz danych rynkowych z 17 listopada. Znajdziesz w nim także informacje o tym, jak kupić akcje NVDA na BingX TradFi za USDT lub USDC.
5 najważniejszych rzeczy dla inwestorów NVIDIA w listopadzie 2026 roku
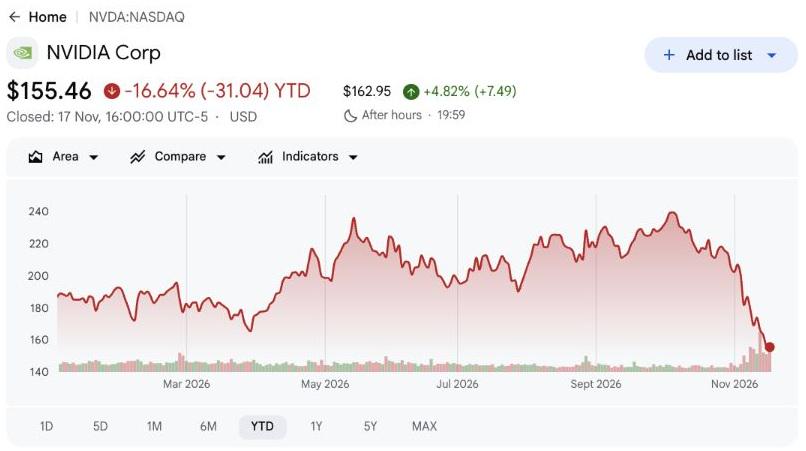
- NVDA zamknęła 17 listopada na poziomie 155,46 USD, co oznacza spadek o 16,64% od początku roku: Akcje wciąż notowane są poniżej poziomu z początku roku, więc scenariusz wzrostowy na poziomie 200 USD wymaga czegoś więcej niż tylko dobrych wyników. Dalsze odbicie wymaga, aby wzrost Rubin odbudował zaufanie po odejściu Huanga, podczas gdy ryzyka związane z licencjonowaniem za granicą i sukcesją pozostają nierozwiązane.
- Przychody w III kwartale wzrosły do 115,8 mld USD z 57,0 mld USD rok wcześniej: Sprzedaż wzrosła również względem 96,2 mld USD w II kwartale, co pokazuje ekspansję kwartał do kwartału. Większość przychodów zapewnił segment Data Center, dlatego wydatki klientów na infrastrukturę są ważniejsze niż odbicie we wszystkich pozostałych segmentach rynku.
- Przychody Data Center osiągnęły 107,6 mld USD wraz z rozszerzeniem dostaw Rubin: Sprzedaż w III kwartale wzrosła o 21% kwartał do kwartału, a racki działają w CoreWeave, Google Cloud i Microsoft Azure. To odbiór przez klientów, windykacja należności i koszty produkcji zdecydują o tym, jaka część tej skali przełoży się na trwałe zwroty gotówkowe.
- Nowe kontrole eksportu rozszerzają wymóg licencji na pięć krajów: Przepisy obejmują Indonezję, Malezję, Singapur, Tajlandię i Brazylię, a publikacja i wejście w życie zaplanowano na 19 listopada. Kwalifikujący się użytkownicy końcowi z siedzibą w USA mogą skorzystać z wyjątku opartego na raportowaniu, jednak opóźnienia w licencjonowaniu mogą nadal zakłócić wdrożenia za granicą.
- Odejście Huanga i wybory połówkowe zwiększają ryzyko ładu korporacyjnego: Colette Kress objęła stanowisko tymczasowej prezes zarządu 12 listopada, a Demokraci wygrali w obu izbach Kongresu. Zmiana w nadzorze w styczniu 2027 roku oraz proces sukcesji mogą wpłynąć na zaufanie klientów, koszty zgodności z przepisami i wycenę przyszłych zwrotów gotówkowych.
Czym jest NVIDIA (NVDA)?
NVIDIA to firma z branży półprzewodników i platform obliczeniowych z siedzibą w Santa Clara w Kalifornii, obsługująca dostawców usług chmurowych, przedsiębiorstwa, deweloperów i konsumentów. Jej zintegrowane podejście łączy procesory, rozwiązania połączeń międzysystemowych, oprogramowanie i kompletne systemy, aby przyspieszać wymagające obciążenia, zamiast dostarczać pojedynczy, wymienny układ. CUDA, grafika GeForce, infrastruktura centrów danych i platformy edge computing wspierają rozwój AI, gry, obliczenia naukowe i zastosowania przemysłowe. Spółka generuje przychody z produktów obliczeniowych, systemów i powiązanych usług programistycznych, a segment Data Center odpowiadał za około 93% sprzedaży w III kwartale.
Strategia wzrostu NVIDIA koncentruje się na skalowaniu systemów Vera Rubin, rozszerzaniu oferty procesorów Vera CPU oraz zwiększaniu wykorzystania AI w trenowaniu i inferencji. Wyniki z 17 listopada wskazały racki Rubin działające w CoreWeave, Google Cloud, Microsoft Azure oraz Oracle Cloud Infrastructure, co potwierdza wdrożone systemy u klientów. Po rezygnacji Huanga z 12 listopada tymczasowa prezes Colette Kress musi utrzymać ten plan rozwoju, podczas gdy nowy komitet zarządu ds. bezpieczeństwa narodowego i nadzoru nad kontrolą eksportu wzmacnia nadzór nad zgodnością z przepisami. Przy przychodach Data Center w III kwartale na poziomie 107,6 mld USD to realizacja zamówień przez klientów i wiarygodne kontrole regulacyjne zdecydują, czy wzrost przełoży się na trwałe zwroty gotówkowe.
Czytaj więcej: AMD vs. Nvidia – porównanie na 2026 rok: Która spółka AI jest lepszym zakupem?
Przegląd wyników NVIDIA (NVDA) za III kwartał roku obrotowego 2027: Wzrost infrastruktury AI napędza 115-procentowy wzrost zysku operacyjnego
NVIDIA odnotowała w III kwartale roku obrotowego 2027 przychody w wysokości 115,8 mld USD, co oznacza wzrost o 103% rok do roku i 20% kwartał do kwartału, napędzany głównie przez 107,6 mld USD sprzedaży w segmencie Data Center. Zysk operacyjny według GAAP wzrósł o 115% do 77,5 mld USD, a marża brutto spadła kwartał do kwartału o 0,2 punktu procentowego do 74,8%, ponieważ początkowe zwiększanie produkcji Rubin wpłynęło na ekonomikę produktów. Przy prognozie przychodów na IV kwartał na poziomie 130 mld USD, z tolerancją plus minus 3%, oraz oczekiwanej marży brutto na poziomie 71%–72%, utrzymanie wzrostu zysków będzie zależeć od dostaw infrastruktury, zarządzania kosztami i generowania gotówki.
Czytaj więcej: Przegląd wyników NVIDIA za III kwartał 2027: Sprzedaż Data Center rośnie o 110%, a zmiana prezesa zwiększa niepewność
|
Wskaźnik finansowy |
Prognoza / konsensus |
Raportowane / rzeczywiste |
Odchylenie od oczekiwań |
|
Przychody |
57,0 mld USD w III kw. RO2026 |
115,8 mld USD |
Wzrost. Plus 103% r/r. |
|
Przychody Data Center |
51,2 mld USD w III kw. RO2026 |
107,6 mld USD |
Wzrost. Plus 110% r/r. |
|
Rozwodniony EPS według GAAP |
1,30 USD w III kw. RO2026 |
2,70 USD |
Poprawa. Plus 108% r/r. |
|
Rozwodniony EPS według non-GAAP |
1,27 USD w III kw. RO2026 |
2,68 USD |
Poprawa. Plus 111% r/r. |
|
Marża brutto według GAAP |
75,0% w II kw. RO2027 |
74,80% |
Spadek. Minus 0,2 punktu procentowego. |
|
Zysk operacyjny według GAAP |
36,0 mld USD w III kw. RO2026 |
77,5 mld USD |
Poprawa. Plus 115% r/r. |
|
Operacyjne przepływy pieniężne |
23,8 mld USD w III kw. RO2026 |
48,3 mld USD |
Poprawa. Około dwukrotność kwoty z poprzedniego roku. |
|
Prognoza przychodów na IV kwartał |
115,8 mld USD – wynik rzeczywisty z III kw. |
130 mld USD ±3% |
Perspektywa. Obejmuje dodatkowy tydzień raportowy. |
|
Prognoza marży brutto na IV kwartał |
74,8% według GAAP w III kw. |
71%–72% |
Spadek. Poniżej marży z III kwartału. |
- Przychody w III kwartale wzrosły o 103% do 115,8 mld USD. Przychody wzrosły również o 20% kwartał do kwartału, napędzane przyspieszającymi dostawami infrastruktury AI. Utrzymanie dynamiki wzrostu zależy nadal od stałego popytu ze strony chmury i wdrażania AI w przedsiębiorstwach.
- Przychody Data Center skoczyły o 110% do 107,6 mld USD. Wynik wsparły infrastruktura Rubin, samodzielne procesory Vera CPU oraz dalszy wzrost Blackwell Ultra. Rozszerzanie wdrożeń AI może podtrzymać popyt, choć wyższe koszty produkcji mogą wywierać presję na marże.
- Zysk operacyjny według GAAP wzrósł o 115% do 77,5 mld USD. Koszty operacyjne wzrosły o 57% do 9,2 mld USD, a marża brutto nieznacznie spadła kwartał do kwartału. Wzrost przychodów wzmocnił rentowność, ale utrzymanie marż będzie istotne w miarę skalowania produkcji Rubin.
- Zobowiązania dostawcze wzrosły do 390 mld USD z 279 mld USD. Wzrost wynika głównie z wieloletnich umów zakupu pamięci, które wspierają przyszłe platformy obliczeniowe. Zabezpieczenie kluczowych komponentów zwiększa moce produkcyjne, choć zwroty zależą od utrzymania popytu i rentownych dostaw.
- Prognoza przychodów na IV kwartał wyniosła 130 mld USD, plus minus 3%. Perspektywa obejmuje dodatkowy tydzień raportowy i nie uwzględnia przychodów Data Center z obliczeń z Chin. Prognoza marży brutto na poziomie 71%–72% sygnalizuje także potencjalną presję na rentowność w krótkim terminie podczas zwiększania produkcji Rubin.
Perspektywy inwestycyjne NVIDIA (NVDA) na 2026 rok: scenariusz wzrostowy 200 USD vs. scenariusz spadkowy 130 USD
Perspektywy NVIDIA na 2026 rok zależą od popytu na Rubin, stabilności przywództwa i amerykańskich ograniczeń eksportowych. Prognoza przychodów na IV kwartał w wysokości 130 mld USD wspiera wzrost infrastruktury AI, a trzy czynniki mogą wpłynąć na wycenę NVDA do 31 grudnia:
- Niepewność co do przywództwa: Odejście Jensena Huanga i okres przejściowy pod kierownictwem tymczasowej prezes Colette Kress mogą wpłynąć na zaufanie inwestorów.
- Ograniczenia eksportowe: Przepis BIS z 16 listopada rozszerza wymogi licencyjne dla zaawansowanych układów i niektórych zagranicznych centrów danych, co może opóźniać dostawy.
- Kontrola regulacyjna: Możliwe dochodzenia Kongresu po wyborach połówkowych w 2026 roku mogą zwiększyć niepewność, choć nowy Kongres rozpocznie pracę w styczniu 2027 roku.
Scenariusz wzrostowy: Wzrost Rubin i stabilne przywództwo mogą wywindować NVDA w kierunku 200 USD
Dalsze wdrożenia Rubin i stabilne przejście w kierownictwie mogą wesprzeć wzrost zysków NVIDIA oraz odbicie wyceny. Przychody Data Center w III kwartale osiągnęły 107,6 mld USD, a operacyjne przepływy pieniężne wyniosły łącznie 48,3 mld USD. Skuteczne przywództwo tymczasowej prezes Colette Kress w połączeniu z utrzymującym się popytem na infrastrukturę chmurową może utrzymać dynamikę przychodów bez konieczności odnowienia bezpośredniej sprzedaży do Chin.
Scenariusz wzrostowy na poziomie 200 USD zakłada, że licencjonowane wdrożenia zagraniczne będą kontynuowane, NVIDIA utrzyma prognozę przychodów na IV kwartał w wysokości 130 mld USD, a niepewność co do przywództwa stopniowo zmaleje. Silne zobowiązania klientów, rosnąca przejrzystość regulacyjna i stałe generowanie gotówki mogą uzasadniać wyższy mnożnik wyceny.
Scenariusz bazowy: Popyt na AI napędzany przez USA utrzymuje NVDA w przedziale 150–175 USD
Utrzymujące się wydatki na infrastrukturę AI w USA mogą wspierać wzrost zysków, choć ograniczenia licencyjne za granicą i niepewność co do przywództwa mogą ograniczać potencjał wzrostu wyceny. NVIDIA prognozuje przychody na IV kwartał w wysokości 130 mld USD przy oczekiwanej marży brutto na poziomie 71%–72%. Scenariusz bazowy zakłada, że zobowiązania klientów pozostaną nienaruszone mimo dodatkowych wymogów dotyczących zgodności i krótkoterminowej presji na marże.
Scenariusz bazowy 150–175 USD odzwierciedla dalsze wdrażanie Rubin, odporny popyt w USA i możliwe do opanowania ograniczenia eksportowe. Większa jasność co do sukcesji w kierownictwie i zgód zagranicznych mogłaby wesprzeć górną część przedziału, natomiast wyższe koszty zgodności lub wolniejsze wdrożenia mogą ograniczyć dalsze wzrosty.
Scenariusz spadkowy: Opóźnienia eksportowe i ryzyka związane z przywództwem ciągną NVDA w kierunku 130 USD
Szersze ograniczenia eksportowe, opóźnione wdrożenia infrastruktury lub przedłużająca się niepewność co do przywództwa mogą osłabić zaufanie inwestorów i obniżyć wycenę NVIDIA. Wieloletnie zobowiązania dostawcze wzrosły do 390 mld USD, a należności osiągnęły około 81 mld USD. Wolniejsze płatności klientów lub zakłócenia we wdrożeniach zagranicznych mogą zwiększyć presję finansową mimo silnego raportowanego wzrostu przychodów.
Scenariusz spadkowy na poziomie 130 USD zakłada, że opóźnienia licencyjne zagrożą prognozie przychodów NVIDIA na IV kwartał, a niepewność co do przywództwa się utrzyma. Słabsza konwersja zysków w gotówkę, wyższe koszty zgodności lub przedłużająca się kontrola regulacyjna mogą obniżyć oczekiwania co do zysków i skłonić inwestorów do stosowania niższego mnożnika wyceny.
Prognozy ceny akcji NVDA na 2026 rok według analityków z Wall Street
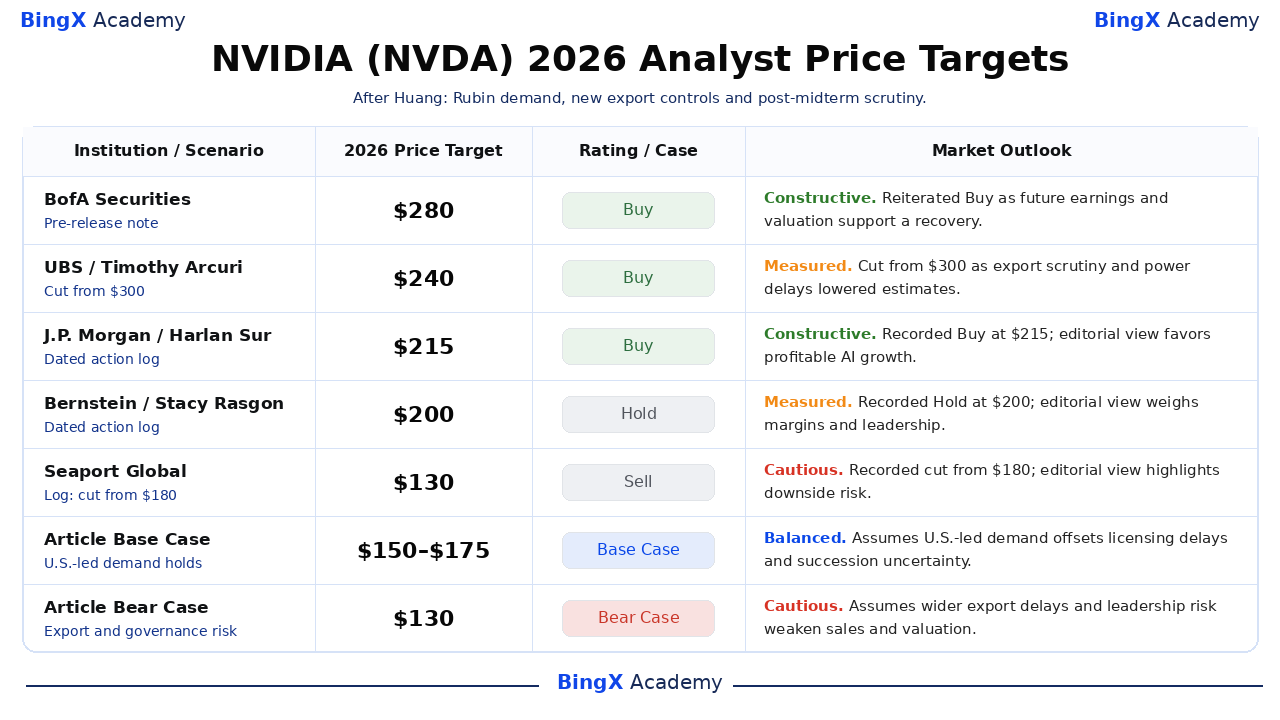
Wymienione ceny docelowe dotyczą akcji NVIDIA notowanych na Nasdaq i zazwyczaj obejmują okres około dwunastu miesięcy, wykraczający poza grudzień 2026 roku. Rozpiętość od 130 do 280 USD odzwierciedla różne poglądy na wzrost, ład korporacyjny i wycenę. Wpisy opatrzone datą oraz pozycje z dziennika działań nie są potwierdzonymi rewizjami po publikacji wyników; dwa ostatnie wiersze to odrębne scenariusze przedstawione w artykule.
|
Instytucja / scenariusz |
Cena docelowa |
Rekomendacja / scenariusz |
Perspektywy rynkowe |
|
BofA Securities |
280 USD |
Kupuj |
Konstruktywne. Podtrzymana 16 listopada. Oczekuje, że wzrost infrastruktury AI i odbicie zysków wesprą wyższą wycenę. |
|
UBS |
240 USD |
Kupuj |
Wyważone. Obniżona z 300 USD 17 listopada. Ograniczenia eksportowe i ograniczenia infrastrukturalne ciążą na oczekiwaniach wzrostu. |
|
J.P. Morgan |
215 USD |
Kupuj |
Konstruktywne. Podtrzymana 16 listopada. Dalszy popyt na AI wspiera wzrost, choć ryzyka polityczne pozostają. |
|
Bernstein |
200 USD |
Trzymaj |
Wyważone. Podtrzymana 17 listopada. Silny popyt jest równoważony niepewnością co do przywództwa i presją na marże. |
|
Seaport Global |
130 USD |
Sprzedaj |
Ostrożne. Obniżona z 180 USD, odnotowana 16–17 listopada. Ryzyka eksportowe i obawy o wycenę uzasadniają ostrożne podejście. |
|
Scenariusz bazowy artykułu |
150–175 USD |
Scenariusz bazowy |
Zrównoważone. Odporny popyt na AI w USA równoważy opóźnienia licencyjne i niepewność co do przywództwa do grudnia 2026 roku. |
|
Scenariusz spadkowy artykułu |
130 USD |
Scenariusz spadkowy |
Ostrożne. Ograniczenia eksportowe, słabsza konwersja zysków w gotówkę i ryzyka związane z przywództwem wywierają presję na wycenę NVDA. |
Jak kupić akcje NVIDIA (NVDA) na BingX
Kupuj i utrzymuj akcje NVIDIA za pośrednictwem handlu akcjami BingX przy użyciu USDT lub USDC, z zastrzeżeniem dostępności instrumentu i kwalifikowalności konta. NVIDIA zapewnia ekspozycję na obliczenia AI, infrastrukturę centrów danych, grafikę i oprogramowanie do przyspieszonych obliczeń. Uprawnieni użytkownicy mogą dobrać wielkość pozycji do swoich celów inwestycyjnych bez korzystania z dźwigni i bez płacenia opłat za finansowanie perpetual.
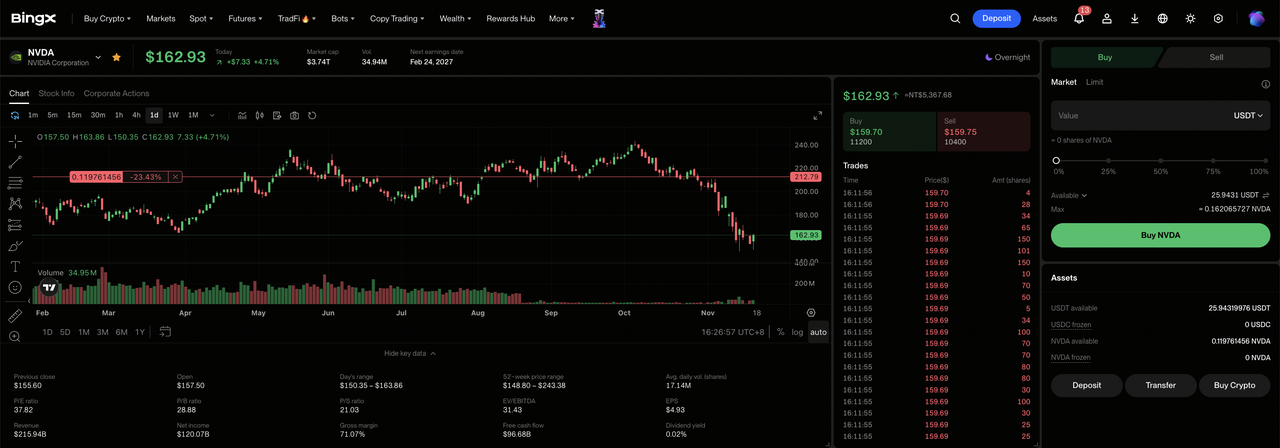
Krok 1: Przejdź do handlu akcjami BingX. Zarejestruj się lub zaloguj się na BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje”. Jeśli korzystasz z tego produktu po raz pierwszy, zaakceptuj Ujawnienie ryzyka handlu akcjami.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje konto spot ma wystarczające środki na zakup. W razie potrzeby wykonaj transfer USDT lub USDC z konta funduszy lub konta Wealth. Przed wyborem kwoty inwestycji sprawdź minimalną kwotę zlecenia dla wybranej akcji oraz możliwość zakupu ułamkowych części akcji.
Krok 3: Wybierz NVIDIA (NVDA). Otwórz rynek akcji, wyszukaj NVIDIA (NVDA) i potwierdź, że akcja jest dostępna dla Twojego konta. Sprawdź dane spółki, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje NVIDIA. Wybierz „Kup”, wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub zlecenie limit. Zlecenia rynkowe są realizowane po dostępnych cenach w obsługiwanych sesjach, natomiast zlecenia limit wymagają określonej ceny lub lepszej oraz wystarczającej płynności, aby zostały zrealizowane.
Krok 5: Przeglądaj swoje pozycje i zarządzaj nimi. Otwórz „Akcje > Pozycje”, aby monitorować swoje akcje NVDA i niezrealizowany zysk lub stratę. Skorzystaj z zakładki Wszystkie zlecenia, aby przeglądać transakcje lub w razie potrzeby sprzedać akcje. Rozliczenie T+1 zazwyczaj wpływa na to, kiedy środki ze sprzedaży stają się dostępne do wypłaty, a nie na to, kiedy zakupione akcje można sprzedać.
5 największych ryzyk, które powinni obserwować inwestorzy NVIDIA w 2026 roku
Ekosystem CUDA firmy NVIDIA, rozwijająca się platforma Rubin i silne operacyjne przepływy pieniężne wspierają perspektywy zysków. Jednak ograniczenia eksportowe, presja na marże, zobowiązania finansowe i niepewność co do przywództwa mogą wpłynąć na rentowność, generowanie gotówki i zwroty dla akcjonariuszy.
- Ograniczenia eksportowe mogą obniżyć przychody: Przepis BIS z 16 listopada rozszerza wymogi licencyjne na pięć krajów i niektóre zagraniczne rozwiązania w zakresie obliczeń zdalnych. Opóźnione zgody lub ograniczone wdrożenia infrastruktury AI mogą osłabić sprzedaż i generowanie gotówki.
- Niższe marże brutto mogą obciążyć rentowność: Prognoza marży brutto na IV kwartał na poziomie 71%–72% jest niższa niż 74,8% w III kwartale. Wyższe koszty komponentów i zwiększanie produkcji Rubin mogą obciążyć zyski, jeśli wzrost przychodów spowolni.
- Niepewność co do przywództwa może zakłócić wzrost: Odejście Jensena Huanga 12 listopada sprawiło, że Colette Kress pełni funkcję tymczasowej prezes, podczas gdy zarząd poszukuje następcy. Przedłużający się okres przejściowy może wpłynąć na zaufanie klientów i przejrzystość przyszłych przychodów.
- Gwarancje finansowania dla klientów mogą ograniczyć zwroty gotówkowe: NVIDIA ujawniła maksymalną ekspozycję brutto z tytułu gwarancji w wysokości 118 mld USD, bez dotychczasowych wypłat. Niewypłacalność partnerów lub dodatkowe finansowanie infrastruktury mogą zmniejszyć gotówkę dostępną na zwroty dla akcjonariuszy.
- Kontrola po wyborach połówkowych może obciążyć wycenę: Demokraci przejmą kontrolę nad obiema izbami Kongresu od stycznia 2027 roku. Potencjalne dochodzenia, ściślejszy nadzór nad eksportem lub wyższe koszty zgodności mogą osłabić zaufanie inwestorów i wycenę NVDA.
Podsumowanie: Czy warto inwestować w NVIDIA w 2026 roku?
Kwartalne przychody NVIDIA w wysokości 115,8 mld USD i operacyjne przepływy pieniężne na poziomie 48,3 mld USD świadczą o dużym popycie i generowaniu gotówki w całej jej platformie obliczeniowej. Rubin i Blackwell Ultra zapewniają wsparcie operacyjne, a ugruntowane relacje z dostawcami chmury stwarzają możliwości dalszej sprzedaży infrastruktury. Utrzymanie tego postępu będzie zależeć od autoryzowanego dostępu do rynków, stabilnego przywództwa i windykacji należności od klientów w miarę rozszerzania zobowiązań dostawczych.
Scenariusz wzrostowy na poziomie 200 USD zakłada utrzymanie popytu na Rubin, wiarygodną sukcesję i realne zgody na eksport za granicę. Scenariusz bazowy 150–175 USD odzwierciedla odporne zamówienia przy tarciach politycznych, natomiast scenariusz spadkowy 130 USD uwzględnia szersze ograniczenia i presję w obszarze ładu korporacyjnego. Skoro NVDA zamknęła 17 listopada na poziomie 155,46 USD, inwestorzy powinni obserwować, czy wzrost biznesu przezwycięży dyskonto związane z ryzykiem regulacyjnym i ryzykiem przywództwa.
Przypomnienie o ryzyku: Przywództwo NVIDIA w obszarze obliczeń AI nie eliminuje ryzyka inwestycyjnego. Ograniczenia eksportowe, problemy z sukcesją lub straty z tytułu finansowania mogą osłabić zyski i zwroty dla akcjonariuszy. Przed zakupem akcji NVDA inwestorzy powinni ocenić wycenę, terminowość płatności klientów oraz własną tolerancję na ryzyko.
Powiązane artykuły
- Czym jest handel akcjami BingX? Poradnik dla początkujących dotyczący handlu akcjami i funduszami ETF z USA za pomocą kryptowalut
- 10 najlepszych akcji infrastruktury AI do kupienia w 2026 roku: liderzy produkcji i projektowania układów
- Najlepsze akcje spółek AI w obszarze obliczeń i GPU do kupienia w 2026 roku: zwrot ku inferencji i niestandardowym układom
- Najlepsze akcje spółek AI z branży centrów danych do kupienia w 2026 roku: chmura, serwery i infrastruktura obliczeniowa AI
- AMD vs. Nvidia – porównanie na 2026 rok: Która spółka AI jest lepszym zakupem?
- Prognoza ceny AMD na 2026 rok: Czy wzrost w segmencie AI może pchnąć AMD w kierunku 700 USD?
