Nike (NKE) projektuje i sprzedaje obuwie sportowe, odzież i sprzęt dla konsumentów za pośrednictwem partnerów hurtowych, własnych sklepów i kanałów cyfrowych. Kwartalne przychody hurtowe w wysokości 6,8 miliarda dolarów pozostają centralnym elementem działalności, podczas gdy produkty do biegania, piłki nożnej i treningu wyznaczają ścieżkę do odnowionego wzrostu. Powrót do formy zależy od tego, czy popyt na nowe produkty przewyższy słabszą sprzedaż Sportswear, marki Jordan i rynku Większych Chin bez konieczności głębszych promocji cenowych.
Ostatni kwartał pokazał, że produkty sportowe zyskują na popularności, lecz bez ogólnofirmowego ożywienia sprzedaży. Przychody Nike w fiskalnym Q1 2027 spadły o 4% do 11,213 miliarda dolarów, nawet gdy portfel produktów sportowych wzrósł o wysokie jednocyfrowe wartości procentowe, a marża brutto wzrosła o 60 punktów bazowych do 42,8%. Rozwodniony EPS wyniósł 0,48 USD, w porównaniu do 0,49 USD. Nike musi udowodnić, że silniejsze kategorie sportowe i program oszczędnościowy Pace mogą pokonać kurczącą się sprzedaż produktów lifestyle'owych i 26-procentowy spadek w ujęciu walutowo neutralnym w Chinach.
Prognoza akcji NKE na 2026 rok skupia się teraz na dwóch konkurujących poglądach:
- Scenariusz ożywienia opartego na sporcie: Wzrost w kategorii biegania i piłki nożnej, odświeżony asortyment produktów i zaostrzenie dystrybucji przywracają sprzedaż po pełnych cenach, co pozwala na utrzymanie wzrostu marż mimo obecnego resetu sprzedaży.
- Scenariusz przedłużonego resetu: Spadki w Chinach, kategorii Sportswear i marce Jordan nadal pochłaniają zyski z segmentu sportowego, podczas gdy koszty restrukturyzacji i presja promocyjna opóźniają powrót zysków.
Ten przewodnik analizuje prognozę akcji NKE, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na wynikach Nike za fiskalny Q1 2027 z 1 października, raporcie 10-Q, telekonferencji wynikowej i danych rynkowych do 20 października, a także na informacji jak kupić akcje NKE na BingX TradFi za USDT.
5 najważniejszych rzeczy, które inwestorzy Nike powinni wiedzieć w październiku 2026 roku
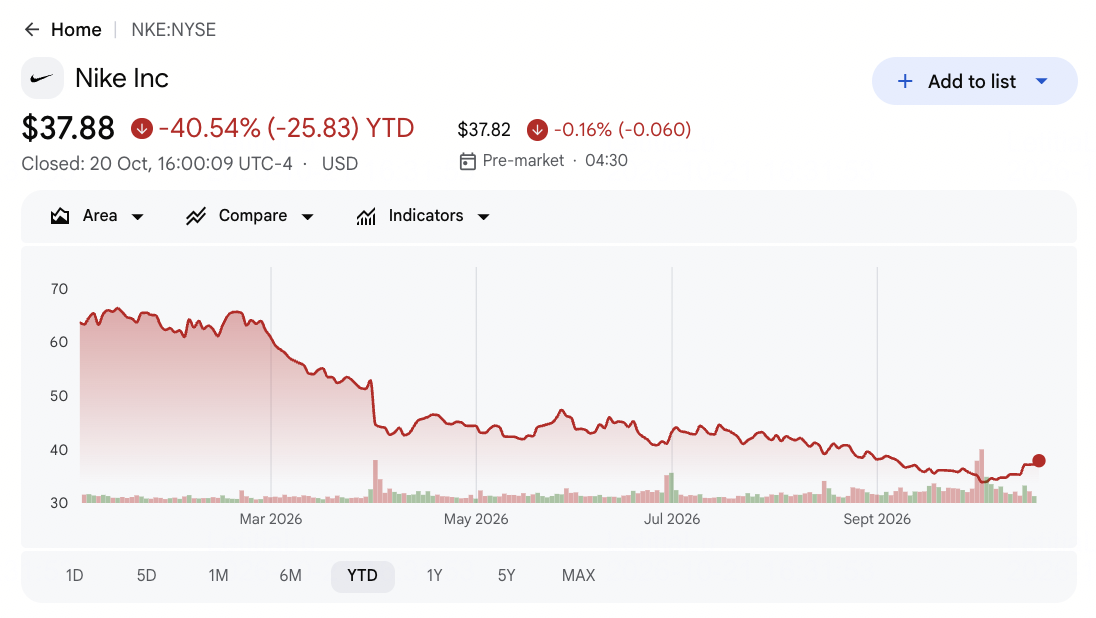
- NKE zamknęło się na poziomie 37,88 USD 20 października, spadając o 40,54% od początku roku: Cena zamknięcia sesji mieści się pomiędzy 52-tygodniowym minimum na poziomie 31,97 USD a maksimum na poziomie 70,44 USD. Dystans ten odzwierciedla niepewny pogląd rynku na reset, podczas gdy rozpiętość od 19 do 60 USD w przestarzałych celach analityków pokazuje, jak bardzo różnią się założenia dotyczące ożywienia zysków.
- Przychody Q1 były niższe od oczekiwań o około 107 milionów USD pomimo pobicia prognoz EPS o 0,05 USD: Nike poinformował o przychodach w wysokości 11,213 miliarda USD wobec konsensusu LSEG na poziomie 11,32 miliarda USD i EPS w wysokości 0,48 USD wobec szacunków na poziomie 0,43 USD. Rozbieżność sugeruje, że niższe koszty logistyki przyczyniły się do wyników bardziej niż bazowy popyt, który spadł o 4% rok do roku.
- Segment sportowy urósł o wysokie jednocyfrowe wartości procentowe z bazy 16 miliardów USD w FY2026: Bieganie, Global Football, tenis i golf odnotowały dwucyfrowy wzrost w ciągu kwartału. Jednak Sportswear, stanowiący nieco mniej niż połowę kwartalnych przychodów, zanotował dwucyfrowy spadek, więc siła napędzana sportem nie przywróciła jeszcze skonsolidowanego wzrostu.
- Prognoza na rok fiskalny 2027 zakłada wysoki jednocyfrowy spadek sprzedaży: Zarząd spodziewa się skorygowanego EPS w przedziale od 1,15 do 1,35 USD, z wyłączeniem około 0,15 USD kosztów programu Pace. Ostrzegł również, że porównania w drugim kwartale stwarzają przeszkodę przychodową na poziomie około 400 punktów bazowych, co utrudnia zakładanie szybkiego odbicia wyników.
- Program Pace zakłada łączne oszczędności w wysokości 2,5 miliarda USD do roku fiskalnego 2031: Plan wiąże się również z kosztami wdrożenia przed opodatkowaniem w wysokości około 1,0 miliarda USD, przy czym większość oszczędności oczekiwana jest w latach fiskalnych 2029 i 2030. Inwestorzy krótkoterminowi potrzebują zatem dowodów na zdrowszy popyt na produkty, zanim zaczną traktować długoterminowe szacunki oszczędności jako bieżące zyski.
Czym jest Nike (NKE)?
Nike projektuje i sprzedaje obuwie sportowe, odzież, sprzęt i akcesoria za pośrednictwem sprzedawców hurtowych oraz NIKE Direct, który obejmuje własne sklepy i platformy cyfrowe. Converse działa jako mniejsza marka zależna. W fiskalnym Q1 2027 obuwie marki NIKE wygenerowało przychody w wysokości 6,951 miliarda USD, a odzież przyniosła 3,384 miliarda USD, podczas gdy sprzedaż hurtowa osiągnęła 6,804 miliarda USD, a sprzedaż Direct wyniosła łącznie 4,142 miliarda USD. Przy w dużej mierze zleconym na zewnątrz wytwarzaniu, rentowność zależy od kosztów zaopatrzenia, zarządzania zapasami, struktury kanałów sprzedaży i popytu konsumenckiego.
Strategia Sport Offense firmy Nike kładzie nacisk na innowacje w zakresie biegania, piłki nożnej, treningu i koszykówki. Ostatnie premiery obejmują Pegasus Plus 2 w sierpniu oraz linię wyścigową Alphafly 4, Swooshfly i Apex zaprezentowaną około września. W Większych Chinach Nike usprawnia dystrybucję cyfrową poprzez Tmall, JD, Douyin i własne platformy, aby ograniczyć udzielanie rabatów. Inicjatywa Pace koncentruje się na elastyczności łańcucha dostaw i efektywności operacyjnej, a trwałe ożywienie zależy od przekształcenia innowacji produktowych w silniejszą sprzedaż po pełnych cenach.
Nike (NKE) Wyniki Q1 FY2027: Pobicie prognoz EPS i wzrost marż kompensują słabszą sprzedaż
Nike poinformował o przychodach Q1 FY2027 w wysokości 11,213 miliarda USD, co stanowi spadek o 4% rok do roku i jest o 107 milionów USD poniżej konsensusu, podczas gdy rozwodniony EPS w wysokości 0,48 USD pobił oczekiwania o 0,05 USD. Marża brutto poprawiła się o 60 punktów bazowych do 42,8%, wspierana przez niższe koszty logistyki, ale przychody w Większych Chinach spadły o 26% w ujęciu walutowo neutralnym. Zarząd spodziewa się wysoko jednocyfrowego spadku przychodów w FY2027 i skorygowanego EPS w przedziale 1,15–1,35 USD, co sprawia, że ożywienie popytu i trwała poprawa marży są kluczowe dla perspektyw.
Czytaj więcej: NIKE (NKE) Wyniki Q1 FY2027: Przychody poniżej oczekiwań na poziomie 11,213 mld USD wywołują 3,64% przecenę akcji
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Wynik / Wartość rzeczywista |
Niespodzianka |
|
Przychody Q1 FY2027 |
Konsensus 11,32 mld USD |
11,213 mld USD |
Poniżej oczekiwań. 0,107 mld USD poniżej konsensusu; spadek o 4% rok do roku. |
|
Rozwodniony EPS Q1 |
Konsensus 0,43 USD |
0,48 USD |
Powyżej oczekiwań. 0,05 USD powyżej konsensusu; rok temu 0,49 USD. |
|
Sprzedaż hurtowa marki NIKE |
6,839 mld USD rok wcześniej |
6,804 mld USD |
Niżej. Spadek o 35 mln USD; Ameryka Północna wzrosła o 9%. |
|
NIKE Direct |
4,514 mld USD rok wcześniej |
4,142 mld USD |
Niżej. Spadek o 372 mln USD; sprzedaż cyfrowa spadła o 13%. |
|
Przychody w Ameryce Północnej |
5,020 mld USD rok wcześniej |
5,127 mld USD |
Wyżej. Wzrost o 107 mln USD, czyli o 2%. |
|
Przychody w Większych Chinach |
1,512 mld USD rok wcześniej |
1,180 mld USD |
Niżej. Spadek o 332 mln USD; 26% spadku w ujęciu walutowo neutralnym. |
|
Marża brutto |
42,2% rok wcześniej |
42,80% |
Poprawa. Rozszerzenie o 60 punktów bazowych. |
|
Prognoza skorygowanego EPS FY2027 |
Nie podano |
1,15–1,35 USD |
Podana prognoza. Z wyłączeniem około 0,15 USD kosztów programu Pace. |
- Przychody Q1 spadły o 4% do 11,213 miliarda USD. Sprzedaż spadła o 507 milionów USD rok do roku i nie osiągnęła konsensusu na poziomie 11,32 miliarda USD o 107 milionów USD. Słabość w Większych Chinach i EMEA skompensowała wzrost w Ameryce Północnej, co czyni szersze ożywienie popytu ważnym czynnikiem dla przyszłych zysków.
- Rozwodniony EPS w wysokości 0,48 USD pobił szacunki o 0,05 USD. Zyski nieznacznie spadły z poziomu 0,49 USD rok wcześniej, a dochód netto zmniejszył się do 712 milionów USD z 727 milionów USD. Niższe koszty ogólne i logistyczne pomogły ochronić rentowność pomimo słabszej sprzedaży.
- Kategorie sportowe rosły, podczas gdy Sportswear pozostawał słaby. Segment sportowy Nike urósł o wysokie jednocyfrowe wartości procentowe w stosunku do bazy 16 miliardów USD w FY2026, wspierany przez dwucyfrowy wzrost w kategorii biegania i Global Football. Jednak Sportswear zanotował dwucyfrowy spadek, a Jordan spadł o kilkanaście procent, co ograniczyło szersze ożywienie.
- Marża brutto poprawiła się o 60 punktów bazowych do 42,8%. Niższe koszty magazynowania i logistyki przyczyniły się do wzrostu o około 90 punktów bazowych, a kurs walutowy dodał 40 punktów bazowych. Niższe ceny sprzedaży i opłaty licencyjne częściowo zniwelowały te zyski, co sprawia, że popyt na sprzedaż po pełnych cenach ma kluczowe znaczenie dla utrzymania marż.
- Przychody w Większych Chinach spadły o 26% w ujęciu walutowo neutralnym do 1,180 miliarda USD. Spadek o 332 miliony USD kontrastował ze wzrostem w Ameryce Północnej o 2% do 5,127 miliarda USD. Zarząd spodziewa się wysoko jednocyfrowego spadku sprzedaży w FY2027, co sprawia, że zarządzanie zapasami w Chinach, wyniki cyfrowe i ożywienie regionalnego popytu są kluczowe dla perspektyw.
Perspektywy inwestycyjne Nike (NKE) na 2026 rok: Scenariusz byczej hossy przy $55 vs. Scenariusz niedźwiedziej bessy przy $25
Perspektywy inwestycyjne Nike zależą od tego, czy silniejszy popyt na obuwie sportowe może zrównoważyć słabość w kategorii Sportswear, marce Jordan i rynku Większych Chin. Wzrost w kategorii biegania i piłki nożnej wspiera ożywienie, a poprawa struktury produktowej i dyscyplina kosztowa mogą wzmocnić marże. Jednak presja promocyjna i harmonogram powrotu Nike do formy pozostają ważnymi czynnikami determinującymi przyszłe zyski.
Scenariusz byczej hossy: Silny popyt na produkty do biegania i piłki nożnej pcha NKE w kierunku $55
Scenariusz byczej hossy zakłada, że kategorie biegania, Global Football i nowe obuwie sportowe nadal zyskują udział w rynku, podczas gdy rosnący popyt w Chinach i bardziej selektywne premiery marki Jordan ograniczają udzielanie rabatów. Segment sportowy Nike urósł o wysokie jednocyfrowe wartości procentowe w Q1, a silniejsza sprzedaż po pełnych cenach mogłaby pomóc skompensować słabsze produkty lifestyle'owe, jednocześnie wspierając wyższe przychody i marże brutto.
Ruch w kierunku 55 USD wymagałby, aby przychody FY2027 przekroczyły prognozy zakładające wysoko jednocyfrowy spadek, walutowo neutralny spadek sprzedaży w Większych Chinach zawęził się poniżej 10%, a marża brutto przekroczyła 44%. Silniejsze wyniki i konstruktywny listopadowy dzień inwestorów wzmocniłyby perspektywy ożywienia.
Scenariusz bazowy: Stopniowe ożywienie utrzymuje NKE w przedziale od $34 do $42
Scenariusz bazowy zakłada, że popyt w kategoriach biegania i piłki nożnej pozostanie zdrowy, podczas gdy Sportswear, Jordan i rynek Większych Chin będą odbudowywać się wolniej. Marża brutto Q1 na poziomie 42,8% i 8,4 miliarda USD w gotówce i krótkoterminowych inwestycjach zapewniają przestrzeń do inwestycji, choć słabsza sprzedaż Direct i trwające promocje ograniczają krótkoterminową rentowność. Korzyści z programu oszczędnościowego Pace mają pojawić się głównie po roku fiskalnym 2028.
NKE może handlować w przedziale od 34 do 42 USD, jeśli skorygowany EPS FY2027 pozostanie w zakresie 1,15–1,35 USD, a marża brutto utrzyma się na poziomie około 42%–43%. Szybsza stabilizacja w Chinach mogłaby wspierać górny koniec przedziału, podczas gdy wznowienie udzielania rabatów lub słabsze prognozy wywierałyby presję na zakres.
Scenariusz niedźwiedziej bessy: Słabość w Chinach i kategorii lifestyle'owej pcha NKE w kierunku $25
Scenariusz niedźwiedziej bessy zakłada, że 26-procentowy walutowo neutralny spadek przychodów w Większych Chinach utrzymuje się, podczas gdy Nike Direct i Sportswear pozostają pod presją. Utrzymująca się słabość marki Jordan i produktów lifestyle'owych mogłaby zniwelować zyski w segmencie sportowym, podczas gdy promocje i niższe wolumeny sprzedaży redukują dźwignię operacyjną. Opóźnione oszczędności z programu Pace zapewniałyby ograniczoną ulgę w krótkim terminie.
Ruch w kierunku 25 USD stałby się bardziej prawdopodobny, gdyby spadek sprzedaży w Chinach utrzymał się w pobliżu 25%, marża brutto spadła poniżej 41%, lub zarząd obniżył prognozę skorygowanego EPS FY2027 poniżej 1,15 USD. Utrzymująca się słabość tych wskaźników mogłaby przedłużyć ożywienie zysków Nike poza bieżące oczekiwania.
Prognozy ceny akcji NKE na 2026 rok według analityków Wall Street
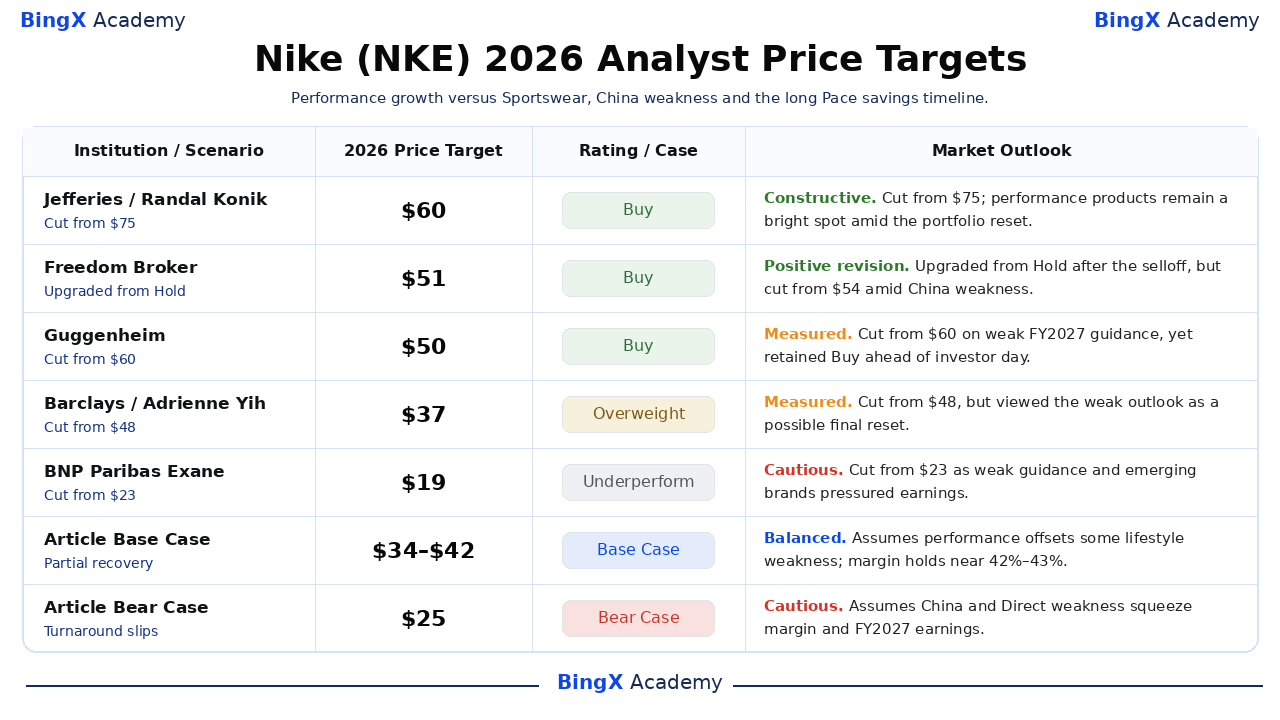
Te pięć datowanych działań obejmuje przedział od 19 do 60 USD, ilustrując wyraźnie odmienne poglądy na to, jak długo potrwa reset sprzedaży i naprawa marż Nike. Cena zamknięcia z 20 października na poziomie 37,88 USD jest punktem odniesienia, a nie aktualnym notowaniem. Wiersze ze scenariuszami bazowym i niedźwiedzim poniżej to niezależne scenariusze redakcyjne, odrębne od celów cenowych stron trzecich i niebędące ani konsensusem analityków, ani obietnicą ceny.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 rok |
Rekomendacja / Scenariusz |
Perspektywy rynkowe |
|
Jefferies |
60 USD |
Kupuj |
Konstruktywne. 2026-10-02: Obniżono z 75 USD, ale produkty sportowe pozostały jasnym punktem podczas resetu portfela. |
|
Freedom Broker |
51 USD |
Kupuj |
Pozytywna rewizja. 2026-10-02: Podniesiono z Trzymaj po przecenie, jednocześnie obniżając cel z 54 USD; potencjał ożywienia pomimo słabości w Chinach i kanale Direct. |
|
Guggenheim |
50 USD |
Kupuj |
Wyważone. 2026-10-02: Obniżono z 60 USD na słabą prognozę na rok fiskalny 2027, zachowując rekomendację Kupuj przed listopadowym dniem inwestorów. |
|
Barclays |
37 USD |
Przeważaj |
Wyważone. 2026-10-05: Obniżono z 48 USD po trudnym kwartale, zachowując rekomendację Przeważaj i nazywając perspektywy możliwym ostatnim resetem zysków. |
|
BNP Paribas Exane |
19 USD |
Słabiej od rynku |
Ostrożne. 2026-10-02: Obniżono z 23 USD po słabej prognozie na rok fiskalny 2027 i niższych szacunkach zysków w obliczu konkurencji ze strony wschodzących marek. |
|
Scenariusz bazowy artykułu |
34–42 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada, że wzrost w segmencie sportowym częściowo kompensuje spadki w kategorii lifestyle'owej, a skorygowany EPS FY2027 pozostaje w przedziale 1,15–1,35 USD. |
|
Scenariusz niedźwiedziej bessy artykułu |
25 USD |
Scenariusz niedźwiedziej bessy |
Ostrożne. Zakłada, że słabość w Chinach i kanale Direct obniży marżę brutto poniżej 41% i wymusi obniżenie prognozy EPS. |
Jak kupić akcje Nike (NKE) na BingX
Kup i trzymaj akcje Nike poprzez BingX Stocks Trading używając USDT lub USDC. Nike oferuje ekspozycję na globalny rynek obuwia sportowego, odzieży sportowej i innowacji w dziedzinie wydajności, z możliwościami wzrostu związanymi z nowymi premierami produktów i rosnącym popytem na kluczowych rynkach. Dzięki inwestowaniu ułamkowemu, bez dźwigni finansowej i opłat za finansowanie, uprawnieni użytkownicy mogą budować pozycje w oparciu o swoje cele inwestycyjne i perspektywy długoterminowego ożywienia Nike.
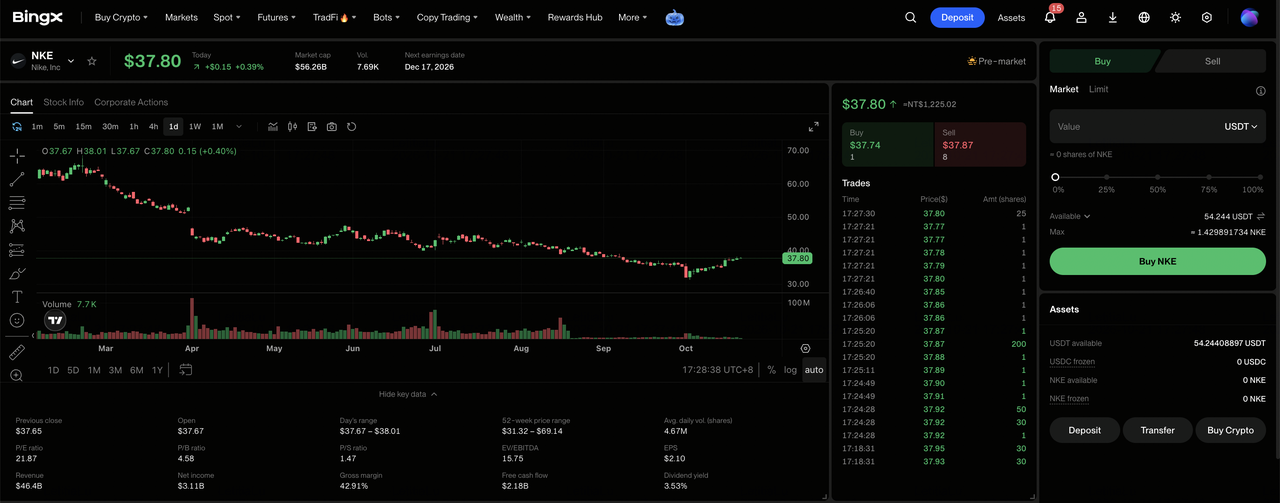
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, uzupełnij wymaganą weryfikację tożsamości i przejdź do sekcji „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przenieś USDT lub USDC ze swojego Konta Funduszowego lub Majątkowego. Zakupy ułamkowe zaczynają się od 5 USDC lub 0,0001 akcji.
Krok 3: Wybierz Nike (NKE). Otwórz rynek Akcji, wyszukaj NKE i wybierz Nike (NKE). Sprawdź aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Nike. Wybierz „Kup", wprowadź kwotę inwestycji lub liczbę akcji i wybierz zlecenie rynkowe lub z limitem ceny. Zlecenia rynkowe są realizowane po dostępnych cenach w obsługiwanych godzinach handlu, natomiast zlecenia z limitem ceny są realizowane po określonej cenie lub lepszej, gdy dostępna jest wystarczająca płynność.
Krok 5: Sprawdź i zarządzaj swoimi aktywami. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje NKE i niezrealizowany zysk lub stratę. Użyj „Wszystkie zlecenia", aby przejrzeć transakcje lub sprzedać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się dostępne do wypłaty, a nie na to, kiedy można sprzedać akcje.
5 najważniejszych ryzyk, na które inwestorzy Nike powinni zwrócić uwagę w 2026 roku
Globalna siła marki Nike, rosnący popyt na obuwie sportowe i trwająca restrukturyzacja wspierają perspektywy ożywienia. Jednak słabość w Większych Chinach, popyt na produkty lifestyle'owe, presja na marże i harmonogram realizacji oszczędności kosztowych pozostają ważnymi czynnikami determinującymi szybkość powrotu sprzedaży i rentowności.
- Słabość w Większych Chinach może opóźnić ożywienie przychodów. Przychody Q1 spadły o 26% w ujęciu walutowo neutralnym do 1,180 miliarda USD, co stanowi spadek o 332 miliony USD. Przedłużone dostosowania na platformach Tmall, JD i Douyin mogą wywierać presję na regionalną sprzedaż i rentowność, gdy Nike restrukturyzuje swoją sieć dystrybucji.
- Spadki w kategorii Sportswear i marce Jordan mogą niwelować wzrost w segmencie sportowym. Przychody Sportswear spadły o dwucyfrowe wartości procentowe, podczas gdy Jordan, stanowiący 13% globalnej sprzedaży, zanotował kilkunastoprocentowy spadek. Ograniczenie podaży produktów retro może wzmocnić pozycjonowanie marki, ale może ograniczyć krótkoterminową sprzedaż i zyski.
- Koszty restrukturyzacji programu Pace mogą opóźnić poprawę marż. Nike zakłada łączne oszczędności w wysokości 2,5 miliarda USD do roku fiskalnego 2031 przy kosztach wdrożenia wynoszących około 1,0 miliarda USD. Opóźnienia lub dodatkowe reinwestycje mogą zmniejszyć oczekiwane korzyści dla marż i przepływów pieniężnych.
- Utrzymujące się udzielanie rabatów może odwrócić wzrosty marży brutto. Marża brutto Q1 poprawiła się o 60 punktów bazowych do 42,8%, częściowo dzięki oszczędnościom logistycznym i korzystnym kursom walutowym. Słabszy popyt na sprzedaż po pełnych cenach lub dalsze obniżki cen mogłyby zniwelować te poprawy i ograniczyć rentowność.
- Wzrost sprzedaży hurtowej może nie odzwierciedlać silniejszego popytu konsumenckiego. Sprzedaż hurtowa w Ameryce Północnej wzrosła o 9% w ujęciu walutowo neutralnym, podczas gdy kanał Direct spadł o 6%, a globalny kanał NIKE Brand Digital spadł o 13%. Przesunięcie sprzedaży między kanałami bez silniejszego ogólnego popytu może osłabić strukturę przychodów i ograniczyć trwałe ożywienie.
Podsumowanie: Czy warto inwestować w Nike w 2026 roku?
Silnik sportowy Nike generuje wzrost – segment sportowy urósł o wysokie jednocyfrowe wartości procentowe w stosunku do bazy 16 miliardów USD w roku fiskalnym 2026, a kategorie biegania i Global Football odnotowały dwucyfrowe wzrosty. Wyniki za pierwszy kwartał pokazują jednak firmę wciąż w fazie transformacji: przychody spadły o 4%, Chiny zanotowały 26% spadku w ujęciu walutowo neutralnym, a kanał Direct skurczył się o 9%. Marża brutto na poziomie 42,8% i 8,4 miliarda USD w gotówce i krótkoterminowych inwestycjach dają czas na naprawę asortymentu, lecz nie są dowodem na to, że skonsolidowany popyt się odbudował.
Scenariusz byczej hossy zakładający 55 USD zależy od tego, czy produkty sportowe przywrócą sprzedaż po pełnych cenach i zawęzią spadek w Chinach; scenariusz niedźwiedziej bessy zakładający 25 USD zyskuje na wadze, jeśli marże osłabną, a prognoza EPS na rok fiskalny 2027 spadnie poniżej 1,15 USD. Ostrożni inwestorzy mogą obserwować listopadowy dzień inwestorów, kolejne trendy w Chinach i kanale Direct oraz to, czy marża brutto utrzyma się powyżej 42%, gdy Nike realizuje prognozowany wysoko jednocyfrowy spadek sprzedaży w tym roku.
Ostrzeżenie o ryzyku: Handel i inwestowanie w akcje takie jak NKE wiąże się z wysokim ryzykiem utraty kapitału. Popyt konsumencki, realizacja strategii w Chinach, konkurencja, zarządzanie zapasami, koszty restrukturyzacji i lewarowane kontrakty wieczyste mogą powodować gwałtowne straty. Przed alokacją kapitału należy przeprowadzić niezależne badania.
Powiązane artykuły
- Prognoza ceny akcji Walmart (WMT) na 2026 rok: Czy e-commerce i reklama mogą popchnąć WMT w kierunku 155 USD?
- Prognoza ceny akcji Costco (COST) na 2026 rok: Czy wzrost liczby członkostw może popchnąć COST w kierunku 1200 USD?
- Prognoza ceny akcji McDonald's (MCD) na 2026 rok: Czy lepsza realizacja strategii wartości może popchnąć MCD w kierunku 350 USD?
- Prognoza ceny akcji AMC na 2026 rok: Fundamentalne ożywienie czy pułapka masowego rozwodnienia?
- Prognoza ceny akcji Ferrari (RACE) na 2026 rok: Czy popyt na dobra luksusowe i personalizacja mogą popchnąć RACE w kierunku 525 USD?
