
-
JPMorgan Chase (JPM) świadczy usługi bankowości detalicznej, finansowania korporacyjnego, płatności, handlu i zarządzania inwestycjami dla gospodarstw domowych, przedsiębiorstw i instytucji. Jego sieć depozytowa finansuje ugruntowany mechanizm udzielania pożyczek, podczas gdy rosnące aktywa klientów i finansowanie przemysłowe tworzą dodatkowe możliwości przychodowe. Ceny depozytów, jakość kredytowa i koszty operacyjne decydują o tym, czy ta szersza działalność przekłada się na trwałe zyski i atrakcyjne zwroty z zaangażowanego kapitału.
Ostatni kwartał wykazał silniejsze dochody bankowe, podczas gdy wydatki rosły szybciej niż przychody. Przychody JPMorgan Chase w Q3 2026 wzrosły o 8% do 50,172 mld USD, przy czym dochód odsetkowy netto wzrósł o 13%. Rozwodniony EPS osiągnął 5,57 USD, podczas gdy wydatki wzrosły o 12% do 27,295 mld USD. Wyzwaniem w Q4 jest to, czy dalszy wzrost bilansu może wspierać dochody odsetkowe bez dalszego pogorszenia efektywności operacyjnej i elastyczności kapitałowej.
Prognoza akcji JPM na 2026 rok koncentruje się teraz na dwóch konkurujących ze sobą scenariuszach:
- Scenariusz wzrostu napędzanego depozytami: Wyższe salda klientów i cykliczne opłaty za zarządzanie podtrzymują dochody, podczas gdy wolniejszy wzrost wydatków chroni zwroty w miarę rozwoju nowych możliwości finansowania korporacyjnego.
- Scenariusz presji kosztowej i kapitałowej: Słabszy handel, dodatkowe rezerwy kredytowe i rozbudowa bilansu pochłaniają zyski, pozostawiając mniej kapitału dostępnego na odkupy i ograniczając potencjał wzrostu wyceny.
Niniejszy przewodnik analizuje prognozę akcji JPM, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie o wynikach JPMorgan Chase z 13 października, prezentacji finansowej i danych rynkowych z 21 października, a także jak kupić akcje JPM na BingX TradFi za USDT lub USDC.
5 najważniejszych rzeczy dla inwestorów JPMorgan Chase do wiedzenia w październiku 2026
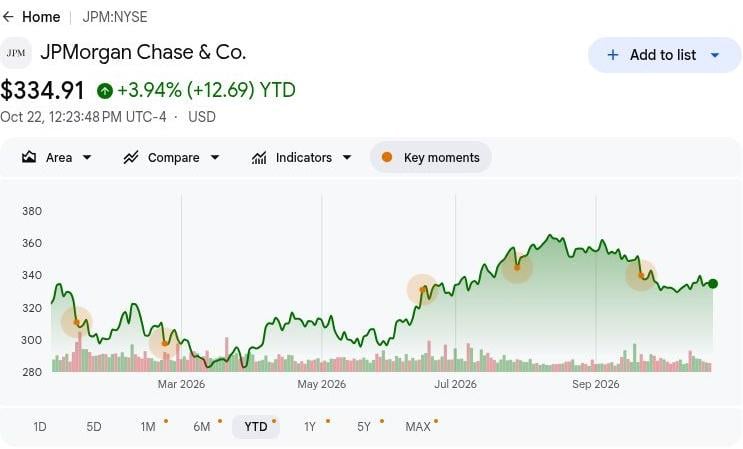
- JPM zamknął się na poziomie 335,19 USD w dniu 21 października: Akcje pozostają poniżej scenariusza byczego na poziomie 425 USD, co sprawia, że dalszy wzrost zależy od silniejszych wyników i zwrotów kapitałowych. Trwały wzrost będzie wymagał rentownego udzielania pożyczek i cyklicznych przychodów bankowych wykraczających poza silne wyniki handlowe.
- Przychody w Q3 wzrosły o 8% do 50,172 mld USD. Przychody wzrosły z 46,427 mld USD rok wcześniej, ale spadły z 57,347 mld USD w Q2. Dochody odsetkowe napędzane depozytami wspierały roczny wzrost, podczas gdy działalność handlowa i inwestycyjna przyczyniła się do wahań kwartalnych.
- Aktywa pod zarządzaniem osiągnęły 5,2 bln USD: Netto napływy aktywów klientów wyniosły 263 mld USD, odzwierciedlając silny popyt na zarządzanie majątkiem i inwestycjami. Dalsze napływy, utrzymanie klientów i cykliczne opłaty za zarządzanie mogą wspierać bardziej stabilny wzrost zysków.
- Michigan LIFT tworzy nowe możliwości finansowania korporacyjnego: JPMorgan nawiązał współpracę z Fordem, stanem Michigan i innymi organizacjami, aby we wrześniu uruchomić inicjatywę finansowania dostawców. Skuteczna działalność kredytowa i szerszy udział dostawców mogą rozszerzyć przychody z bankowości komercyjnej.
- Wskaźnik CET1 na poziomie 13,9% wspiera udzielanie pożyczek i stabilność finansową: JPMorgan posiadał 304 mld USD w kapitale CET1 i odnotował 664 mln USD netto w odkupach akcji. Silne rezerwy kapitałowe wspierają ekspansję biznesową, podczas gdy zdyscyplinowane udzielanie pożyczek i dystrybucje dla akcjonariuszy pozostają ważne dla długoterminowych zwrotów.
Czym jest JPMorgan Chase (JPM)?
JPMorgan Chase to globalna firma usług finansowych obsługująca konsumentów, małe przedsiębiorstwa, korporacje, rządy i inwestorów instytucjonalnych. Jej dział Consumer & Community Banking oferuje depozyty, karty, kredyty hipoteczne i powiązane usługi, podczas gdy Commercial & Investment Banking łączy finansowanie, doradztwo, płatności i działalność papierów wartościowych. Asset & Wealth Management zarabia opłaty z zarządzania inwestycjami klientów i świadczy również usługi bankowe. Przychody pochodzą ze spreadu odsetkowego oraz opłat za usługi lub transakcje, a bilans o wartości 5,1 bln USD zapewnia skalę w tych działalnościach.
Strategia wzrostu JPMorgan Chase koncentruje się na pogłębianiu relacji z klientami, rozszerzaniu zarządzania inwestycjami i finansowaniu kluczowych branż. We wrześniu 2026 roku firma uruchomiła Michigan LIFT wspólnie z Fordem, stanem Michigan, Michigan Central i Newlab, dążąc do zapewnienia do 1 mld USD finansowania dla dostawców w ciągu dekady. Firma rozszerza również swoją Inicjatywę Bezpieczeństwa i Odporności, raportując 5 mld USD w inwestycjach kapitałowych i ponad 230 mld USD sfinansowanych lub ułatwionych do 19 października. Przy aktywach pod zarządzaniem w Q3 sięgających 5,2 bln USD, inicjatywy te mają na celu wzmocnienie dochodów z opłat i długoterminowych zwrotów kapitałowych.
Czytaj więcej: Najlepsze akcje usług finansowych i fintech do kupienia w 2026 roku w obliczu Agentic AI i zmiany szyn stablecoin
JPMorgan Chase (JPM) Przegląd wyników Q3 2026: Silny dochód odsetkowy podnosi EPS pomimo rosnących kosztów
JPMorgan Chase odnotował przychody netto za Q3 2026 w wysokości 50,172 mld USD, co stanowi wzrost o 8% rok do roku, podczas gdy zarządzane przychody osiągnęły 50,907 mld USD wraz z rozszerzeniem depozytów i udzielania pożyczek. Rozwodniony EPS wzrósł o 10% do 5,57 USD, wydatki wzrosły o 12% do 27,295 mld USD, a straty na papierach wartościowych netto zmniejszyły EPS o 0,18 USD. Przy dochodzie odsetkowym netto osiągającym 27,1 mld USD i zwrocie na materialnym kapitale własnym na poziomie 20%, utrzymanie zysków będzie zależeć od ekonomiki depozytów, cyklicznych opłat i efektywności operacyjnej.
Czytaj więcej: JPMorgan Chase (JPM) Przegląd wyników Q3 2026: EPS 5,57 USD poniżej oczekiwań wywołuje spadek ceny o 0,86%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Raportowane przychody netto |
46,427 mld USD Q3 2025 |
50,172 mld USD |
Poprawa. Wzrost o 8% r/r. |
|
Zarządzane przychody netto |
47,120 mld USD Q3 2025 |
50,907 mld USD |
Poprawa. Wzrost o 8% r/r. |
|
Rozwodniony EPS |
5,07 USD Q3 2025 |
5,57 USD |
Wyższy. Wzrost o 10% r/r. |
|
Dochód odsetkowy netto |
~24,0 mld USD Q3 2025 |
27,1 mld USD |
Wzrost. Wyższy o 13% r/r. |
|
Koszty nieodsetkowe |
24,281 mld USD Q3 2025 |
27,295 mld USD |
Wyższe. Wzrost o 12% r/r. |
|
Rezerwa na straty kredytowe |
3,403 mld USD Q3 2025 |
2,743 mld USD |
Niższa. 660 mln USD poniżej roku poprzedniego. |
|
Zwrot na materialnym kapitale własnym |
20% Q3 2025 |
20% |
Stabilny. Bez zmian r/r. |
|
Standaryzowany wskaźnik CET1 |
14,8% Q3 2025 |
13,90% |
Niższy. Spadek o 0,9 punktu procentowego. |
- Raportowane przychody Q3 wzrosły o 8% do 50,172 mld USD. Przychody spadły o 13% sekwencyjnie pomimo rocznego wzrostu, odzwierciedlając zmiany na rynkach i w działalności inwestycyjnej. Trwały wzrost depozytów i cykliczne opłaty klientów będą ważne dla utrzymania dynamiki zysków.
- Przychody z rynków wzrosły o 15% do 10,3 mld USD. Wzrost Equity Markets o 49% i silniejsza aktywność klientów napędzały wyniki. Kontynuacja popytu instytucjonalnego i działalności finansowej może wspierać zyski, choć warunki handlowe i koszty kapitałowe wpływają na rentowność.
- Rozwodniony EPS wzrósł o 10% do 5,57 USD pomimo wyższych wydatków. Koszty operacyjne wzrosły o 12% do 27,295 mld USD, podczas gdy rezerwy na straty kredytowe osiągnęły 2,743 mld USD. Silniejszy dochód bankowy wspierał rentowność, ale utrzymanie efektywności operacyjnej będzie ważne w miarę normalizacji rynków.
- Aktywa pod zarządzaniem osiągnęły 5,2 bln USD. Netto napływy aktywów klientów wyniosły 263 mld USD, wspierając wzrost zarządzanych aktywów i powiązanych opłat. Rozszerzanie aktywów generujących opłaty wzmacnia cykliczne przychody z zarządzania i zmniejsza zależność od działalności handlowej i doradczej wrażliwej na transakcje.
- Wytyczne dotyczące dochodu odsetkowego netto w Q4 sygnalizują dalsze wsparcie dla udzielania pożyczek. Kierownictwo wskazało około 25,5 mld USD z wyłączeniem Rynków, przy czym realizacja zależy od wzrostu bilansu i ekonomiki depozytów. Utrzymanie depozytów, odpowiednia wycena pożyczek i kontrola kosztów będą ważne dla przyszłego wzrostu zysków.
JPMorgan Chase (JPM) Perspektywy inwestycyjne na 2026: Scenariusz byczny 425 USD vs. scenariusz niedźwiedzi 300 USD
Perspektywy JPMorgan Chase na 2026 rok zależą od tego, czy wzrost bilansu finansowany depozytami może podtrzymać zyski przy akceptowalnym zużyciu kapitału. Dochód odsetkowy i aktywa klientów w Q3 wzrosły, ale wydatki rosły szybciej niż przychody, a wskaźnik CET1 spadł. Poniższe scenariusze redakcyjne odzwierciedlają, w jaki sposób ekonomika udzielania pożyczek, aktywność rynkowa i alokacja kapitału mogą kształtować wycenę do grudnia 2026 roku.
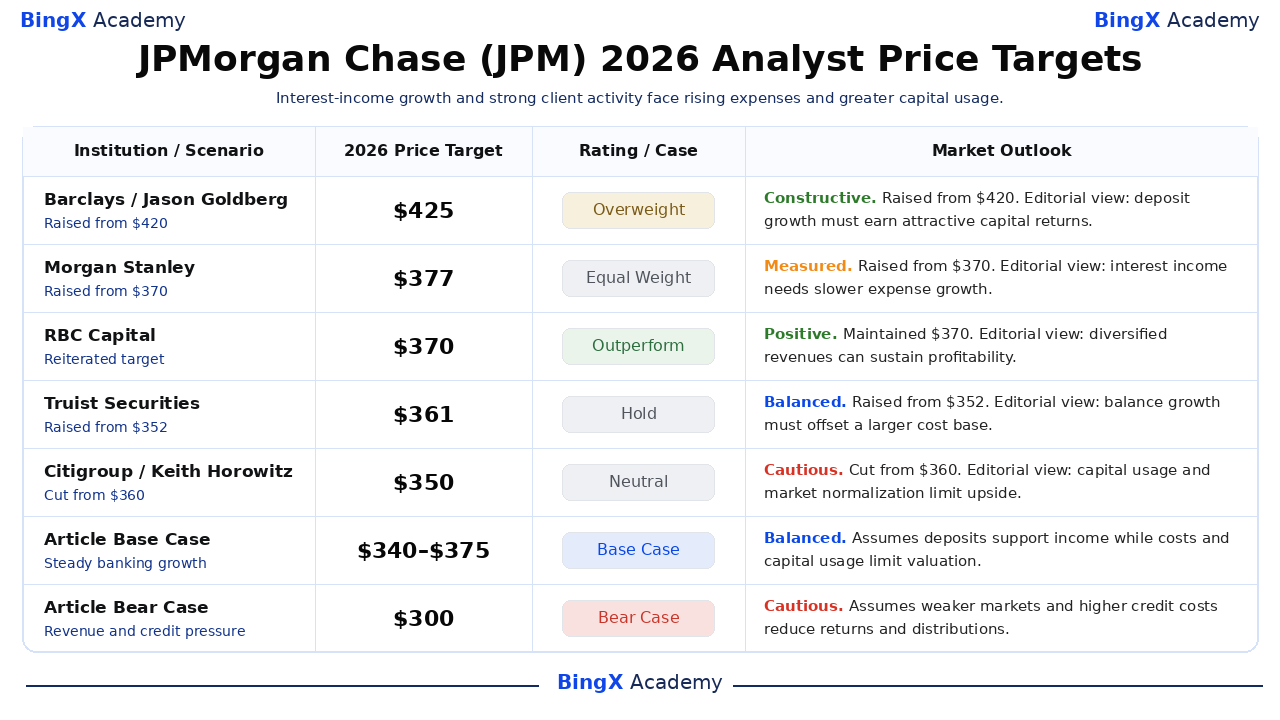
Scenariusz byczny: Wzrost depozytów i lepsza efektywność popychają JPM w kierunku 425 USD
Poprawa wzrostu przychodów w stosunku do wydatków dałaby JPMorganowi bezpośrednią drogę do silniejszych zwrotów z rozszerzonego bilansu. Dochód odsetkowy netto w Q3 osiągnął 27,1 mld USD, wzrastając o 13%, podczas gdy zarządzane koszty ogólne wzrosły do 54%. Utrzymanie klientów depozytowych przy atrakcyjnych kosztach finansowania wspierałoby zyski z udzielania pożyczek, podczas gdy opłaty za zarządzanie aktywami poszerzają bazę wynikową.
Scenariusz 425 USD zyskałby wsparcie, gdyby dochód odsetkowy w Q4 z wyłączeniem Rynków przekroczył wskazane 25,5 mld USD, a przychody przerastały wydatki. Zwroty powyżej 20% ROTCE z Q3 pomogłyby uzasadnić wyższą wycenę bez polegania na szybszych odkupach.
Scenariusz bazowy: Stabilny wzrost bankowości utrzymuje JPM między 340 a 375 USD
Dalszy wzrost bilansu mógłby utrzymać odporność zysków JPMorgana nawet w przypadku normalizacji zysków handlowych i inwestycyjnych. Średnie pożyczki wzrosły o 10%, a depozyty zwiększyły się o 8% w Q3, wspierając cykliczny dochód odsetkowy wraz z opłatami za zarządzanie. Te relacje z klientami mogłyby zachować zdrową rentowność, podczas gdy wynagrodzenia, wydatki na technologię i zwiększone zużycie kapitału zapobiegają bardziej znaczącej poprawie zwrotów.
Zakres 340 do 375 USD pasowałby do dalszego wzrostu depozytów, zwykłej aktywności klientów i w przybliżeniu stabilnej jakości kredytowej. Wolniejszy wzrost wydatków wspierałby górny koniec, podczas gdy wyższe koszty finansowania mogłyby pochłonąć wystarczająco dużo wzrostu dochodów, aby ograniczyć dalsze zyski wyceny.
Scenariusz niedźwiedzi: Słabsze rynki i wyższe koszty kredytowe ciągną JPM w kierunku 300 USD
Słabsze rynki i ekonomika udzielania pożyczek wystawiłyby JPMorgana w pełni na działanie większej bazy kosztów operacyjnych. Przychody z Rynków w Q3 wyniosły 10,3 mld USD, podczas gdy koszty nieodsetkowe osiągnęły 27,295 mld USD, a rezerwy kredytowe wzrosły sekwencyjnie. Jeśli handel klientów zwolni, a kredytobiorcy pogorszą się, cykliczne opłaty mogą zapewnić niewystarczające wsparcie dla utrzymania niedawnego zwrotu na materialnym kapitale własnym.
Scenariusz 300 USD stałby się bardziej prawdopodobny, gdyby przychody z Rynków spadły wraz z dalszymi uzupełnieniami rezerw kredytowych. Wzrost depozytów i opłat za zarządzanie musiałby wtedy w większym stopniu przyczyniać się do samej stabilizacji zysków, pozostawiając mniej wsparcia dla dystrybucji i wyceny premium.
Prognozy cen akcji JPM na 2026 rok według analityków Wall Street
Te nazwane, datowane cele stron trzecich odnoszą się do akcji JPM notowanych na NYSE i obejmują zazwyczaj horyzont około 12 miesięcy wykraczający poza grudzień 2026 roku. Rozpiętość 350 do 425 USD odzwierciedla różne założenia dotyczące dochodów bankowych, kosztów i zwrotów kapitałowych. Interpretacje perspektyw mają charakter redakcyjny; ostatnie dwa wiersze to odrębne scenariusze artykułu na 2026 rok.
|
Instytucja / Scenariusz |
Docelowa cena na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Barclays |
425 USD |
Przeważaj |
Konstruktywny. 2026-10-14: Podwyższony z 420 USD; utrzymano rating Przeważaj. Ocena redakcyjna: wzrost depozytów musi przynosić zwroty powyżej kosztu dodatkowego kapitału. |
|
Morgan Stanley |
377 USD |
Równoważny |
Wyważony. 2026-10-14: Podwyższony z 370 USD; utrzymano rating Równoważny. Ocena redakcyjna: silny dochód odsetkowy wymaga umiarkowania wzrostu wydatków. |
|
RBC Capital |
370 USD |
Outperform |
Pozytywny. 2026-10-14: Utrzymano 370 USD i potwierdzono rating Outperform. Ocena redakcyjna: zdywersyfikowana bankowość i zarządzanie aktywami mogą utrzymać rentowność. |
|
Truist Securities |
361 USD |
Trzymaj |
Zrównoważony. 2026-10-14: Podwyższony z 352 USD; utrzymano rating Trzymaj. Ocena redakcyjna: wzrost depozytów i pożyczek musi zrównoważyć większą bazę kosztów operacyjnych. |
|
Citigroup |
350 USD |
Neutralny |
Ostrożny. 2026-10-15: Obniżony z 360 USD; utrzymano rating Neutralny. Ocena redakcyjna: zużycie kapitału i normalizujące się rynki mogą ograniczyć potencjał wzrostu wyceny. |
|
Scenariusz bazowy artykułu |
340–375 |
Scenariusz bazowy |
Zrównoważony. Zakłada, że wzrost depozytów podtrzymuje dochody, podczas gdy koszty i zużycie kapitału ograniczają wycenę w grudniu 2026 roku. |
|
Scenariusz niedźwiedzi artykułu |
300 USD |
Scenariusz niedźwiedzi |
Ostrożny. Zakłada, że słabsze przychody z Rynków i wyższe koszty kredytowe zmniejszą zyski i dystrybucje dla akcjonariuszy. |
Jak kupić akcje JPMorgan Chase (JPM) na BingX
Kup i trzymaj akcje JPMorgan Chase poprzez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem notowania i kwalifikowalności konta. JPMorgan oferuje ekspozycję na bankowość detaliczną, finansowanie korporacyjne, rynki i zarządzanie inwestycjami. Uprawnieni użytkownicy mogą dostosowywać wielkość pozycji do swoich celów inwestycyjnych bez stosowania dźwigni finansowej ani płacenia ciągłych opłat finansowania.
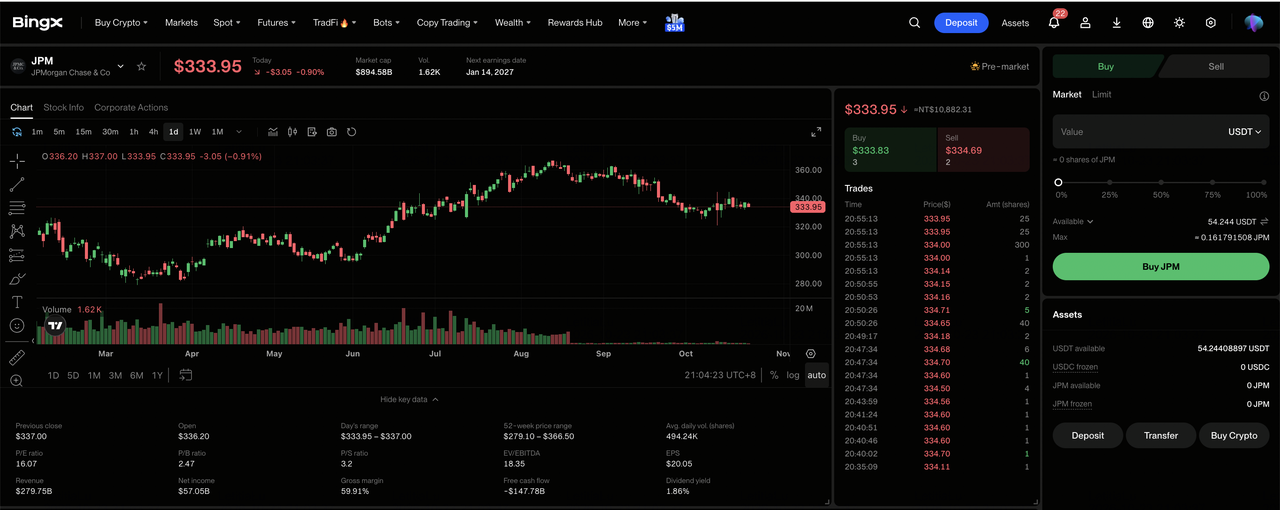
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, uzupełnij wymagane weryfikacje tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przenieś USDT lub USDC z Konta Funduszowego lub Konta Majątkowego. Przed wybraniem wielkości inwestycji sprawdź minimalną kwotę zlecenia wybranej akcji i kwalifikowalność ułamkową.
Krok 3: Wybierz JPMorgan Chase (JPM). Otwórz rynek Akcji, wyszukaj JPMorgan Chase (JPM) i potwierdź, że akcja jest dostępna dla Twojego konta. Sprawdź tożsamość spółki, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje JPMorgan Chase. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub ilość akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe korzystają z dostępnych cen podczas obsługiwanych sesji, podczas gdy zlecenia z limitem wymagają podanej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przejrzyj i zarządzaj swoimi pozycjami. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje JPM i niezrealizowany zysk lub stratę. Użyj Wszystkich Zleceń, aby przejrzeć transakcje lub sprzedać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się wypłacalne, a nie kiedy zakupione akcje mogą zostać sprzedane.
5 najważniejszych ryzyk dla inwestorów JPMorgan Chase w 2026 roku
Duża sieć depozytowa JPMorgan Chase, cykliczne opłaty za zarządzanie i zdywersyfikowana działalność bankowa wspierają perspektywy zysku. Jednak aktywność rynkowa, koszty operacyjne, jakość kredytowa i wymogi kapitałowe mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabsza aktywność klientów może wywierać presję na przychody: Przychody z Rynków w Q3 osiągnęły 10,3 mld USD, wspierane przez silny handel akcjami i popyt na finansowanie. Niższe wolumeny handlu lub salda finansowania mogą zmniejszyć zyski i zwroty na materialnym kapitale własnym.
- Rosnące koszty operacyjne mogą ograniczać marże: Koszty nieodsetkowe w Q3 wzrosły o 12% do 27,295 mld USD. Wyższe wynagrodzenia i koszty technologii mogą osłabić rentowność, jeśli dochody z udzielania pożyczek i opłaty za zarządzanie będą rosły wolniej.
- Opóźnienia w finansowaniu korporacyjnym mogą ograniczyć wzrost przychodów: JPMorgan wskazał około 25,5 mld USD w dochodach odsetkowych w Q4 z wyłączeniem Rynków, wymagając dalszego wzrostu bilansu. Opóźniony popyt na pożyczki lub decyzje klientów dotyczące finansowania mogą zmniejszyć przyszłą widoczność przychodów.
- Wymogi kapitałowe mogą ograniczać zwroty dla akcjonariuszy: JPMorgan odkupił netto 664 mln USD w Q3, podczas gdy finansowanie klientów wymagało znacznego kapitału. Wyższe rezerwy kredytowe lub wymogi bilansowe mogą ograniczyć przyszłe odkupy i trwały wzrost zysku na akcję.
- Słabsze zwroty mogą wywierać presję na wycenę: Zwrot JPMorgana na materialnym kapitale własnym w Q3 osiągnął 20%, wspierany przez dochody bankowe napędzane depozytami. Wolniejsze udzielanie pożyczek, słabsza aktywność rynkowa lub rosnące koszty kredytowe mogą zmniejszyć zwroty i wywołać spadki cen akcji.
Podsumowanie: Czy warto inwestować w JPMorgan Chase w 2026 roku?
27,1 mld USD kwartalnych dochodów odsetkowych JPMorgan Chase i 5,2 bln USD zarządzanych aktywów demonstrują skalę jego cyklicznych franczyz bankowych i inwestycyjnych. Kredyty konsumenckie, finansowanie korporacyjne i opłaty za zarządzanie aktywami wspierają zyski poza handlem, podczas gdy Michigan LIFT stwarza możliwości rozwijania nowych relacji z klientami. Utrzymanie tego wzrostu będzie zależeć od kontroli kosztów i osiągania atrakcyjnych zwrotów z dodatkowego kapitału.
Scenariusz byczny na poziomie 425 USD zakłada silniejszy dochód odsetkowy, lepszą efektywność i trwałe zwroty kapitałowe. Scenariusz bazowy 340 do 375 USD odzwierciedla odporną bankowość, podczas gdy scenariusz niedźwiedzi na poziomie 300 USD uwzględnia słabsze rynki i wyższe koszty kredytowe. Przy zamknięciu JPM na poziomie 335,19 USD w dniu 21 października, inwestorzy powinni obserwować, czy wzrost bilansu przekłada się na trwały zysk na akcję.
Przypomnienie o ryzyku: Zdywersyfikowana franczyza bankowa JPMorgan Chase nie eliminuje ryzyka inwestycyjnego. Słabsza jakość kredytowa, rosnące koszty operacyjne lub niższa aktywność handlowa mogą zmniejszyć zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, zwroty z kapitału własnego i swoją tolerancję ryzyka przed zakupem akcji JPM.
Powiązane lektury
- Najlepsze akcje usług finansowych i fintech do kupienia w 2026 roku w obliczu Agentic AI i zmiany szyn stablecoin
- Goldman Sachs (GS) Prognoza ceny na 2026: Momentum rekordowego kwartału czy sufit wyceny na poziomie 1140 USD?
- Morgan Stanley (MS) Prognoza ceny na 2026: Czy silne rynki kapitałowe popchną MS w kierunku 270 USD?
- BlackRock (BLK) Prognoza ceny na 2026: Czy silny popyt na ETF popchnie BLK w kierunku 1400 USD?
- Wells Fargo (WFC) Prognoza ceny na 2026: Czy rosnący dochód odsetkowy popchnie WFC w kierunku 105 USD?
