GE Aerospace (GE) produkuje silniki lotnicze i świadczy usługi serwisowe, dostarcza części zamienne oraz systemy napędowe dla linii lotniczych, producentów samolotów i klientów wojskowych. Zainstalowana flota silników generuje powtarzający się popyt na usługi serwisowe, natomiast dostawy silników LEAP i dodatkowe moce odlewnicze tworzą ścieżki do ekspansji. Wydajność dostawców, trwałość silników i konwersja gotówki decydują o tym, czy popyt przełoży się na wyższe zyski i zwroty dla akcjonariuszy.
Ostatni kwartał wykazał silniejszy popyt na silniki, podczas gdy generowanie gotówki pozostawało w tyle za wzrostem zysków. Przychody GE Aerospace w Q3 2026 wzrosły o 16% do 14,118 mld USD, przy czym sprzedaż silników komercyjnych i usług wzrosła o 21%. Skorygowany EPS wzrósł o 36% do 2,25 USD, natomiast wolne przepływy pieniężne spadły o 14% do 2,042 mld USD. Testem Q4 jest to, czy wyższy wolumen usług serwisowych może przywrócić konwersję gotówki i wesprzeć podwyższoną prognozę na cały rok.
Prognoza akcji GE na 2026 rok koncentruje się teraz na dwóch konkurujących ze sobą scenariuszach:
- Scenariusz wzrostu usług i odbudowy gotówki: Więcej wizyt serwisowych i sprzedaż części zamiennych wspierają powtarzalne zyski, podczas gdy poprawa wydajności dostawców pomaga przekształcić silniejszy popyt w gotówkę.
- Scenariusz presji na dostawy i marże: Wolniejszy wzrost rynku wtórnego, opóźnienia w certyfikacji GE9X i koszty produkcji mogą pochłonąć zyski, zanim większa księga zamówień wygeneruje gotówkę.
Niniejszy przewodnik analizuje prognozę akcji GE, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie wynikowym GE Aerospace za Q3 z 20 października, zgłoszeniu do SEC oraz danych rynkowych z 26 października, a także jak kupić akcje GE na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych rzeczy, które inwestorzy GE Aerospace powinni wiedzieć w październiku 2026
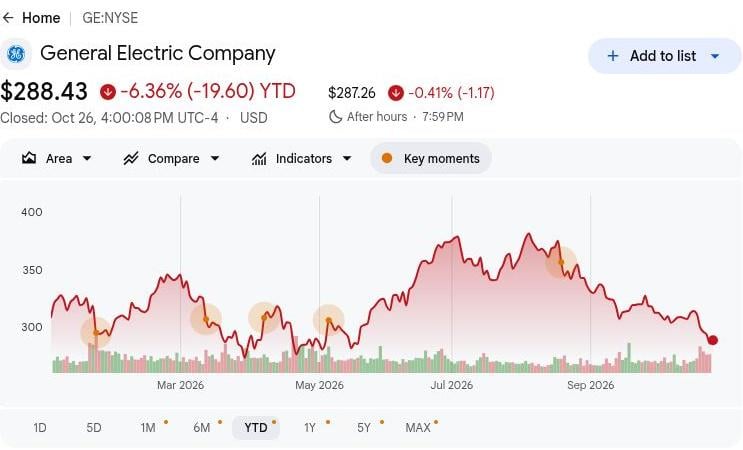
- GE zamknęło się na poziomie 288,43 USD w dniu 26 października, spadając o 6,36% od początku roku: Akcje pozostają poniżej poziomu otwarcia roku, co sprawia, że bycze scenariusz na poziomie 350 USD zależy od silniejszej konwersji gotówki. Dalsze wzrosty wymagają, aby usługi komercyjne generowały trwałe zyski, a nie tylko opierały się wyłącznie na ogłoszeniach zamówień na silniki.
- Przychody Q3 wzrosły do 14,118 mld USD z 12,181 mld USD: Sprzedaż wzrosła również z około 13,3 mld USD w Q2, wykazując postęp sekwencyjny. W ramach tego wyniku sprzedaż sprzętu rosła szybciej niż usługi, co sprawia, że ważne jest odróżnienie wzrostu dostaw od powtarzalnej rentowności rynku wtórnego.
- Portfel zamówień na usługi komercyjne przekroczył 170 mld USD wraz z rozwojem zamówień: Portfel zamówień w Q3 i październikowe porozumienie z Turkish Airlines stanowią dowód na utrzymujący się popyt na silniki. Pojemność warsztatów serwisowych, dostawy od dostawców i ekonomika kontraktów zadecydują o tym, ile z tego potoku przełoży się na zyski i gotówkę.
- Proponowane przejęcie CPP zapewnia dodatkową szansę na zwiększenie mocy produkcyjnych: GE podpisało umowę o przejęciu Consolidated Precision Products w celu rozszerzenia produkcji odlewów o znaczeniu krytycznym. Przyszłe sfinalizowanie transakcji i zwiększona produkcja komponentów zdecydują o tym, czy planowana ekspansja przerodzi się w trwały wzrost dostaw.
- Wolne przepływy pieniężne od początku roku wspierają inwestycje, ale wymagają odbudowy w Q4: GE wygenerowało 6,728 mld USD przez wrzesień wraz z 1,002 mld USD brutto inwestycji kapitałowych. Zapewnia to wsparcie dla ekspansji produkcji, choć osiągnięcie rocznej prognozy przepływów pieniężnych w przedziale 9,1–9,4 mld USD pozostaje niezbędne.
Czym jest GE Aerospace (GE)?
GE Aerospace to globalna firma zajmująca się napędem lotniczym, usługami serwisowymi i systemami, obsługująca klientów z sektora lotnictwa komercyjnego i obronnego. Segment Commercial Engines & Services łączy dostawy nowych silników z konserwacją, częściami zamiennymi i długoterminowymi umowami serwisowymi. Segment Defense & Propulsion Technologies dostarcza silniki wojskowe, systemy lotnicze i powiązane technologie dla klientów rządowych i z sektora kosmicznego. Firma generuje przychody w całym cyklu życia silnika, przy czym około 50 000 silników komercyjnych i 30 000 silników wojskowych w jej zainstalowanej bazie wspiera popyt wykraczający poza pierwotną sprzedaż sprzętu.
Strategia wzrostu GE Aerospace koncentruje się na rozszerzeniu mocy serwisowych, poprawie trwałości silników i opracowaniu napędów nowej generacji. W 2026 roku GE współpracowało z NASA, BETA Technologies i Boeingiem przy hybrydowym locie elektrycznym powyżej 30 000 stóp, demonstrując technologię, a nie wprowadzając silnik komercyjny. Firma dąży również do uzyskania dodatkowych mocy odlewniczych poprzez ogłoszoną umowę przejęcia Consolidated Precision Products i inwestuje ponad 3 mld USD rocznie w badania i rozwój. Przy portfelu zamówień na usługi komercyjne przekraczającym 170 mld USD w Q3, inicjatywy te mają na celu wzmocnienie długoterminowych przychodów z usług i poprawę ekonomiki dostaw.
Wyniki GE Aerospace (GE) za Q3 2026: Wzrost usług winduje zyski pomimo słabszych przepływów pieniężnych
GE Aerospace odnotowało przychody GAAP za Q3 2026 w wysokości 14,118 mld USD, co stanowi wzrost o 16% rok do roku, wspierany 21% wzrostem przychodów Commercial Engines & Services do 10,342 mld USD. Zysk operacyjny non-GAAP wzrósł o 30% do 2,988 mld USD, podczas gdy wolne przepływy pieniężne non-GAAP spadły o 14% do 2,042 mld USD, oddzielając poprawę zysków od natychmiastowego generowania gotówki. Przy skorygowanym EPS na poziomie 2,25 USD i podwyższonej rocznej prognozie wolnych przepływów pieniężnych do 9,1–9,4 mld USD, przyszłe zwroty zależą od przepustowości serwisu, mocy dostawców i konwersji gotówki.
Czytaj więcej: GE Aerospace (GE) Wyniki za Q3 FY2026: EPS 2,25 USD pobił oczekiwania, ale obawy o zysk w Q4 przyćmiewają wyniki, akcje spadają o 3,67%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Wynik raportowany / Rzeczywisty |
Niespodzianka |
|
Przychody GAAP |
12,181 mld USD Q3 2025 |
14,118 mld USD |
Poprawa. Wzrost o 16% r/r. |
|
Przychody skorygowane |
11,305 mld USD Q3 2025 |
13,285 mld USD |
Poprawa. Wzrost o 18% r/r. |
|
Zysk operacyjny |
2,299 mld USD Q3 2025 |
2,988 mld USD |
Wyższy. Wzrost o 30% r/r. |
|
Skorygowany EPS |
1,66 USD Q3 2025 |
2,25 USD |
Wyższy. Wzrost o 36% r/r. |
|
Marża operacyjna CES |
28,0% Q3 2025 |
27,90% |
Niższa. Spadek o 0,1 punktu procentowego. |
|
Wolne przepływy pieniężne |
2,362 mld USD Q3 2025 |
2,042 mld USD |
Niższy. Spadek o 14% r/r. |
|
Skorygowany EPS FY2026 |
7,65–7,85 poprzednia prognoza |
8,00–8,10 |
Podwyższony. Środek przedziału wzrósł o 0,30 USD. |
|
Wolne przepływy pieniężne FY2026 |
8,9 mld–9,2 mld USD poprzednia prognoza |
9,1 mld–9,4 mld USD |
Podwyższone. Oba końce przedziału wzrosły o 200 mln USD. |
- Przychody GAAP za Q3 wzrosły o 16% do 14,118 mld USD. Zamówienia komercyjne osiągnęły 15,265 mld USD, odzwierciedlając silny popyt na sprzęt wraz z dodatkowymi zobowiązaniami serwisowymi. Utrzymujący się popyt linii lotniczych na konserwację i dostawy silników będą ważne dla utrzymania dynamiki przychodów komercyjnych.
- Przychody Commercial Engines & Services wzrosły o 21% do 10,342 mld USD. Wyniki napędzały wyższe przychody z wizyt serwisowych i sprzedaży części zamiennych. Utrzymująca się konserwacja flot linii lotniczych i ich ekspansja mogą wspierać zyski, choć mix sprzętu i inflacja komponentów wpływają na rentowność w całym cyklu życia silnika.
- Skorygowany EPS wzrósł o 36% do 2,25 USD pomimo presji na marże komercyjne. Komercyjna marża operacyjna spadła do 27,9%, podczas gdy marża operacyjna grupy osiągnęła 22,5%. Wyższe wolumeny usług wspierały rentowność, ale efektywność produkcji będzie ważna wraz z rozwojem dostaw nowych silników w flotach klientów.
- Roczne wydatki na badania wspierają obecne i przyszłe możliwości silników. Kierownictwo powołało się na ponad 3 mld USD rocznych nakładów na B+R obok planowanego przejęcia odlewni CPP. Inwestycje wspierają rozwój napędów, a zwroty zależą od certyfikacji i rentownej produkcji w skali komercyjnej.
- Portfel zamówień na usługi komercyjne przekroczył 170 mld USD w Q3. Potok zamówień wspiera przyszłą działalność serwisową, choć rozpoznanie przychodów zależy od harmonogramów konserwacji i wykonanych prac. Zwiększenie przepustowości warsztatów, poprawa dostępności komponentów i ściąganie gotówki będą ważne dla przyszłego wzrostu zysków.
Perspektywy inwestycyjne GE Aerospace (GE) na 2026 rok: Scenariusz byczym na 350 USD kontra niedźwiedzi na 250 USD
Perspektywy GE Aerospace na 2026 rok zależą od tego, czy silniejszy serwis silników może przekształcić się w gotówkę wraz z wyższymi zyskami. Podwyższona prognoza wolnych przepływów pieniężnych na poziomie 9,1–9,4 mld USD świadczy o pewności, podczas gdy słabsze kwartalne generowanie gotówki sprawia, że konwersja kapitału obrotowego staje się kluczowa dla wyceny. Poniższe scenariusze redakcyjne odzwierciedlają, jak popyt na usługi serwisowe, wydajność dostawców i postęp certyfikacji mogą kształtować wyniki do grudnia 2026 roku.
Scenariusz byczym: Wzrost usług i odbudowa gotówki popychają GE w kierunku 350 USD
Zwiększenie przepustowości warsztatów i pobieranie większej ilości gotówki dałoby GE bezpośrednią drogę do silniejszych zwrotów dla akcjonariuszy. Przychody z usług komercyjnych wzrosły o 17% w Q3, podczas gdy wolne przepływy pieniężne spadły o 14%, pokazując, że momentum wynikowe nie przełożyło się w pełni na generowanie gotówki. Utrzymanie wzrostu usług serwisowych poprawiłoby konwersję, podczas gdy popyt na części zamienne nadal wspierałby zyski komercyjne.
Scenariusz na poziomie 350 USD zyskałby wsparcie, gdyby usługi komercyjne utrzymały wzrost bliski 17%, a roczne wolne przepływy pieniężne osiągnęły górną granicę prognozy na poziomie 9,4 mld USD. Utrzymanie marż komercyjnych bliskich 27,9% pomogłoby przekształcić wyższy wolumen w trwałe zyski.
Scenariusz bazowy: Stabilny serwis utrzymuje GE w przedziale 290–320 USD
Utrzymujący się popyt na konserwację mógłby utrzymać postęp zysków GE nawet jeśli dostawy sprzętu pozostaną kosztowne. Zysk operacyjny sektora komercyjnego osiągnął 2,887 mld USD, pomagając wchłonąć inwestycje produkcyjne przy nieznacznie niższej marży segmentu. Scenariusz bazowy zakłada, że serwis nadal finansuje ekspansję, generując umiarkowany postęp bazowy, pozostawiając jednocześnie wąskie gardła w łańcuchu dostaw i harmonogram certyfikacji GE9X nierozwiązanymi do końca roku.
Przedział 290–320 USD odpowiadałby skorygowanemu EPS w przedziale 8,00–8,10 USD i osiągalnym rocznym prognozom przepływów pieniężnych. Silniejsze inkaso wspierałoby górny koniec, podczas gdy dodatkowe koszty dostaw mogłyby wchłonąć wystarczającą część wzrostu usług, aby ograniczyć wzrost kursu akcji.
Scenariusz niedźwiedzi: Wolniejszy serwis i opóźnienia dostaw ciągną GE w kierunku 250 USD
Wolniejszy wzrost rynku wtórnego odsłoniłby GE w większym stopniu na koszty sprzętu i opóźnioną konwersję gotówki. Usługi komercyjne zapewniły ważny wzrost zysków, podczas gdy marże segmentu spadły, a przychody z wysyłki GE9X oczekiwały na certyfikację midseal. Jeśli przepustowość warsztatów spowolni lub braki komponentów się utrzymają, GE mogłoby stracić tę poduszkę zysku, zanim ekonomika nowych silników poprawi się i gotówka nadrobi zaległości.
Scenariusz na poziomie 250 USD stałby się bardziej prawdopodobny, gdyby wzrost usług osłabł wraz z generowaniem gotówki poniżej rocznego progu 9,1 mld USD. Dostawy sprzętu musiałyby wtedy wnosić więcej po prostu, aby ustabilizować gotówkę, pozostawiając mniej wsparcia dla wzrostu na akcję i wyceny.
Prognozy cen akcji GE na 2026 rok według analityków Wall Street
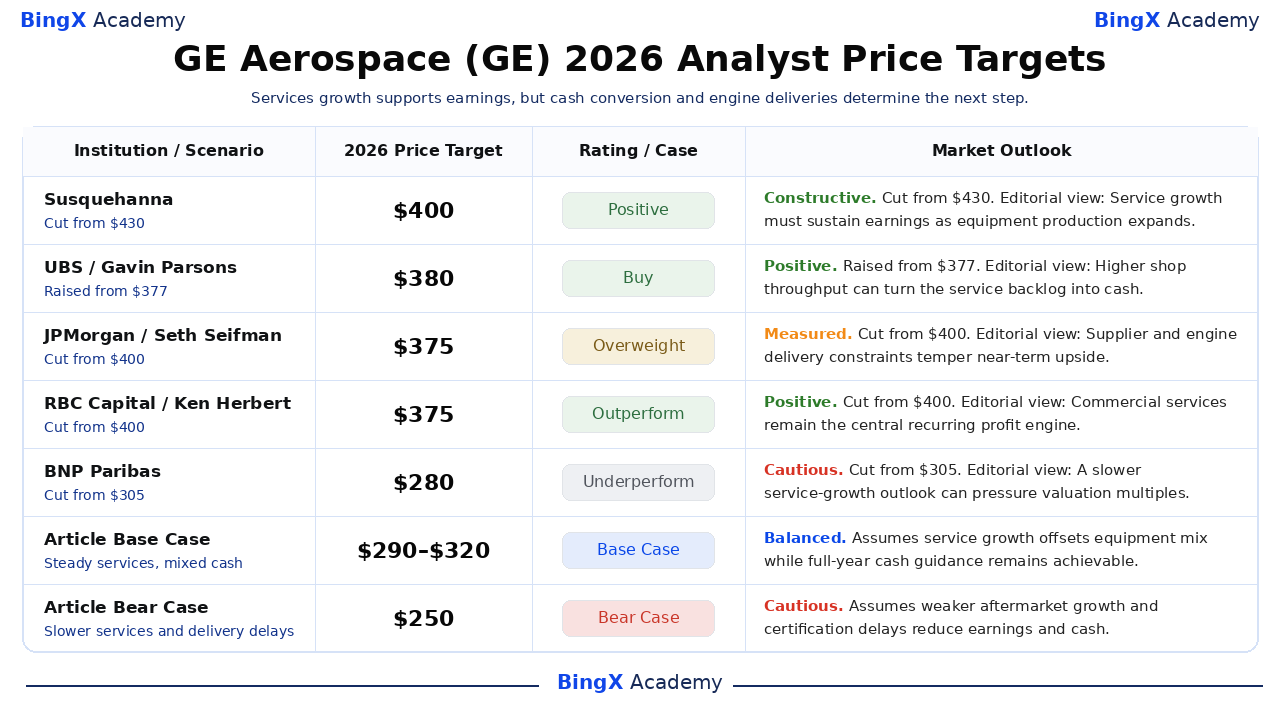
Poniższe nazwane, datowane cele stron trzecich odnoszą się do akcji GE notowanych na NYSE i generalnie obejmują horyzont około 12 miesięcy wykraczający poza rok 2026. Wybrany przedział 280–400 USD odzwierciedla rozbieżne poglądy na temat wzrostu usług, kosztów dostaw i wyceny. Interpretacje biznesowe poniżej mają charakter redakcyjny; ostatnie dwa wiersze stanowią odrębne scenariusze końca roku dla niniejszego artykułu.
|
Instytucja / Scenariusz |
Docelowy kurs na 2026 rok |
Rating / Przypadek |
Perspektywa rynkowa |
|
Susquehanna |
400 USD |
Pozytywny |
Konstruktywny. 2026-10-21: Charles Minervino obniżył cel z 430 do 400 USD i utrzymał ocenę Pozytywną. Interpretacja redakcyjna: Wzrost usług musi podtrzymywać zyski w miarę rozszerzania produkcji sprzętu. |
|
UBS |
380 USD |
Kupuj |
Pozytywny. 2026-10-21: Gavin Parsons podwyższył cel z 377 do 380 USD i utrzymał ocenę Kupuj. Interpretacja redakcyjna: Wyższa przepustowość warsztatów może przekształcić portfel zamówień serwisowych w gotówkę. |
|
JPMorgan |
375 USD |
Przeważ |
Wyważony. 2026-10-21: Seth Seifman obniżył cel z 400 do 375 USD i utrzymał ocenę Przeważ. Interpretacja redakcyjna: Ograniczenia dostawców i dostaw silników ograniczają potencjał wzrostu w krótkim terminie. |
|
RBC Capital |
375 USD |
Ponadprzeciętny |
Pozytywny. 2026-10-21: Ken Herbert obniżył cel z 400 do 375 USD i utrzymał ocenę Ponadprzeciętny. Interpretacja redakcyjna: Usługi komercyjne pozostają centralnym, powtarzającym się silnikiem zysku. |
|
BNP Paribas |
280 USD |
Poniżej rynku |
Ostrożny. 2026-10-21: Matthew Akers obniżył cel z 305 do 280 USD i utrzymał ocenę Poniżej rynku. Interpretacja redakcyjna: Wolniejsze perspektywy wzrostu usług mogą wywierać presję na mnożniki wyceny. |
|
Scenariusz bazowy artykułu |
290–320 |
Scenariusz bazowy |
Zrównoważony. Zakłada, że wzrost usług kompensuje koszty sprzętu, podczas gdy roczne prognozy wyników i przepływów pieniężnych pozostają osiągalne do grudnia. |
|
Scenariusz niedźwiedzi artykułu |
250 USD |
Scenariusz niedźwiedzi |
Ostrożny. Zakłada, że wolniejszy wzrost rynku wtórnego i opóźnienia certyfikacji wywierają presję na zyski i konwersję gotówki. |
Jak kupić akcje GE Aerospace (GE) na BingX
Kupuj i trzymaj akcje GE Aerospace przez BingX Stocks Trading przy użyciu USDT lub USDC, z zastrzeżeniem dostępności na liście i kwalifikowalności konta. GE oferuje ekspozycję na silniki do samolotów komercyjnych, usługi rynku wtórnego i napędy obronne. Uprawnieni użytkownicy mogą dostosować wielkość udziałów do swoich celów inwestycyjnych bez stosowania dźwigni finansowej i płacenia opłat za finansowanie perpetualne.
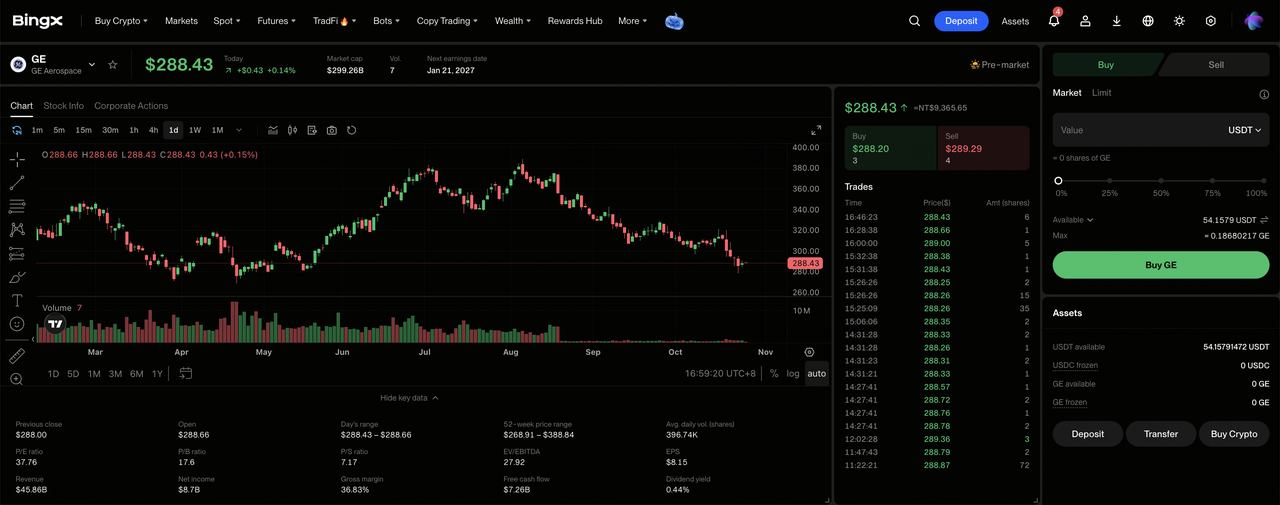
Krok 1: Przejdź do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, wypełnij wymaganą weryfikację tożsamości i przejdź do „TradFi > Stocks". Zaakceptuj Ujawnienie ryzyka handlu akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot posiada wystarczające środki na zakup. W razie potrzeby prześlij USDT lub USDC ze swojego Konta Funduszowego lub Konta Majątkowego. Przed wyborem wielkości inwestycji sprawdź minimalną kwotę zamówienia wybranej akcji i kwalifikowalność do ułamkowych udziałów.
Krok 3: Wybierz GE Aerospace (GE). Otwórz rynek akcji, wyszukaj GE Aerospace (GE) i potwierdź, że akcja jest dostępna dla Twojego konta. Sprawdź tożsamość spółki, aktualny kurs akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje GE Aerospace. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem ceny. Zlecenia rynkowe używają dostępnych cen podczas obsługiwanych sesji, podczas gdy zlecenia z limitem ceny wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przeglądaj i zarządzaj swoimi udziałami. Otwórz „Stocks > Positions", aby monitorować swoje akcje GE i niezrealizowany zysk lub stratę. Użyj Wszystkich zleceń, aby przeglądać transakcje lub sprzedać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się wypłacalne, a nie kiedy zakupione akcje mogą zostać sprzedane.
5 najważniejszych ryzyk, na które powinni zwrócić uwagę inwestorzy GE Aerospace w 2026 roku
Zainstalowana flota silników GE Aerospace, rosnący portfel zamówień na usługi i relacje obronne wspierają perspektywy wynikowe spółki. Jednak popyt na rynku wtórnym, koszty produkcji, harmonogram certyfikacji i konwersja gotówki mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabszy popyt na konserwację mógłby wywierać presję na przychody: Przychody z usług komercyjnych w Q3 wzrosły o 17%, wspierane wizytami serwisowymi i popytem na części zamienne. Niższe wolumeny konserwacji linii lotniczych lub zamówienia na części mogłyby zmniejszyć powtarzające się zyski i komercyjne marże operacyjne.
- Niższe marże komercyjne mogłyby osłabić rentowność: Komercyjna marża operacyjna w Q3 spadła do 27,9% z 28,0%. Wyższe koszty komponentów i inżynierii mogłyby osłabić rentowność, jeśli przychody z usług i sprzedaż części zamiennych będą rosły wolniej.
- Opóźnienia certyfikacji mogłyby ograniczyć wzrost przychodów ze sprzętu: GE dostarczyło silniki GE9X w Q3, ale rozpoznanie przychodów oczekiwało na ulepszoną certyfikację midseal. Opóźnione zezwolenia regulacyjne lub dostawy samolotów dla klientów mogłyby zmniejszyć przyszłą widoczność przychodów.
- Inwestycje produkcyjne mogłyby osłabić zwroty dla akcjonariuszy: GE wydało 337 mln USD na nieruchomości, sprzęt i oprogramowanie w Q3, wspierając moce produkcyjne. Niższe wykorzystanie lub dodatkowe koszty komponentów mogłyby ograniczyć generowanie gotówki i zmniejszyć zwroty dla akcjonariuszy.
- Słabsza konwersja gotówki mogłaby wywierać presję na wycenę: Wolne przepływy pieniężne GE w Q3 osiągnęły 2,042 mld USD, pozostając w tyle za wzrostem zysków. Wolniejsze inkaso, słabsza przepustowość serwisu lub rosnące koszty produkcji mogłyby zmniejszyć zwroty gotówkowe i wywołać spadki kursu akcji.
Podsumowanie: Czy warto inwestować w GE Aerospace w 2026 roku?
Kwartalny zysk operacyjny non-GAAP GE Aerospace w wysokości 2,988 mld USD i wolne przepływy pieniężne od początku roku w wysokości 6,728 mld USD podkreślają zdolność spółki do generowania zysków i inwestycji. Usługi komercyjne i napędy obronne zapewniają wsparcie zysku, podczas gdy planowana ekspansja odlewnicza tworzy możliwości zwiększenia dostaw. Utrzymanie tego postępu będzie zależeć od przekształcenia popytu na konserwację w gotówkę i ochrony marż w miarę rozszerzania produkcji silników.
Byczym scenariusz na poziomie 350 USD zakłada utrzymany wzrost usług, odporne marże i odbudowę gotówki w kierunku górnej granicy prognozy. Scenariusz bazowy na poziomie 290–320 USD odzwierciedla stabilny popyt na konserwację, podczas gdy scenariusz niedźwiedzi na poziomie 250 USD uwzględnia opóźnienia dostaw i słabszą gotówkę. Przy zamknięciu GE na poziomie 288,43 USD w dniu 26 października inwestorzy powinni obserwować, czy rosnące zyski z usług przełożą się na trwałe zwroty dla akcjonariuszy.
Przypomnienie o ryzyku: Zainstalowana flota silników GE Aerospace nie eliminuje ryzyka inwestycyjnego. Słabszy popyt na konserwację, niedobory u dostawców lub opóźnienia certyfikacji mogłyby zmniejszyć zyski i generowanie gotówki. Inwestorzy powinni ocenić wycenę, konwersję gotówki i swoją tolerancję ryzyka przed zakupem akcji GE.
Powiązane lektury
- Najlepsze akcje obronne do kupienia w 2026 roku: czołowi producenci, pociski, drony, przestrzeń kosmiczna i działania wojenne wspomagane przez AI
- Najlepsze akcje kosmiczne do kupienia przed IPO SpaceX
- RTX Corporation (RTX) Prognoza ceny na 2026 rok: Czy wzrost w sektorze lotniczym i obronnym może popchnąć RTX w kierunku 260 USD?
- Lockheed Martin (LMT) Prognoza ceny na 2026 rok: Czy rekordowy portfel zamówień może popchnąć LMT w kierunku 700 USD?
- Rocket Lab (RKLB) Prognoza ceny na 2026 rok: Czy nowa rakieta i wzrost obronny mogą popchnąć RKLB w kierunku 150 USD?
