

Atlassian (TEAM) dostarcza aplikacje do współpracy, tworzenia oprogramowania i zarządzania usługami dla firm łączących zespoły techniczne z szerszą organizacją. Jira i Confluence zapewniają ugruntowany silnik subskrypcyjny, podczas gdy Rovo i Teamwork Graph rozszerzają platformę o przepływy pracy wspomagane przez AI. Odnowienia umów z klientami, rozbudowa płatnej platformy oraz koszty dostarczania usług w chmurze decydują o tym, czy to szersze wdrożenie przyniesie trwałe zyski i generowanie gotówki.
Ostatni kwartał wykazał szybszy wzrost w chmurze, podczas gdy kolejny rok fiskalny przyniesie wolniejszą raportowaną ekspansję. Przychody Atlassian w Q4 FY2026 wzrosły o 28% do 1,766 miliarda dolarów, a sprzedaż w chmurze zwiększyła się o 31%. Marża operacyjna GAAP osiągnęła 12%, natomiast prognoza wzrostu przychodów na rok fiskalny 2027 wynosi 13%. Kolejnym testem będzie to, czy migracja klientów i wdrożenie AI zachowają rentowny wzrost subskrypcji.
Prognoza akcji TEAM na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz ekspansji w chmurze i AI: Płatne wdrożenie Rovo oraz kolekcje enterprise mogą pogłębić powtarzające się subskrypcje, umożliwiając wzrostowi w chmurze zrównoważenie przejścia z Data Center przy jednoczesnym utrzymaniu rentowności.
- Scenariusz presji migracyjnej i marżowej: Wolniejsze migracje, słabsze odnowienia lub wyższe koszty dostarczania AI mogą osłabić dźwignię operacyjną, gdy przychody z Data Center spadają, a oczekiwania rynkowe pozostają podwyższone.
Ten przewodnik analizuje prognozę akcji TEAM, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na wynikach Atlassian z 6 sierpnia, ujawnieniach dotyczących partnerstwa i danych rynkowych do 21 października, a także jak kupić akcje TEAM na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych rzeczy, które inwestorzy Atlassian powinni wiedzieć w październiku 2026
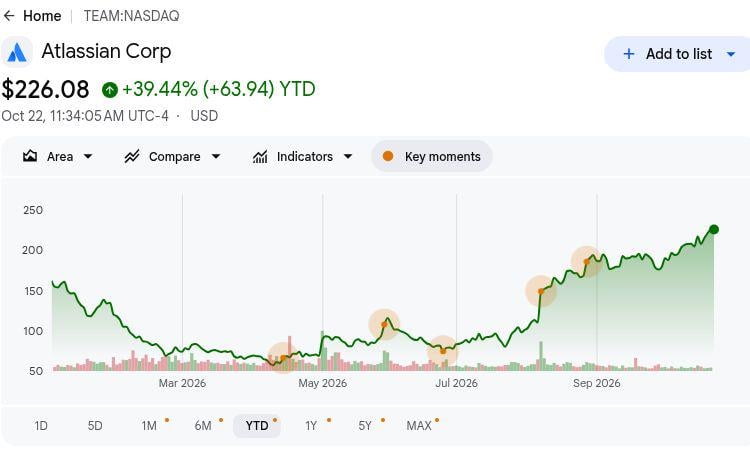
- TEAM zamknął się na poziomie 225,51 USD w dniu 21 października, zyskując 39,08% od początku roku: Akcje znacznie zyskały w tym roku, co sprawia, że byczny scenariusz zakładający 280 USD zależy od silniejszego wdrożenia chmury i rentowności. Utrzymany wzrost będzie wymagał, aby funkcje AI generowały dodatkowe przychody z subskrypcji i wspierały długoterminowy wzrost zysków.
- Przychody w Q4 wzrosły o 28% do 1,766 miliarda dolarów. Przychody z chmury osiągnęły 1,213 miliarda dolarów, odzwierciedlając silny popyt przedsiębiorstw i kontynuację migracji klientów. Utrzymana ekspansja w chmurze będzie ważna, ponieważ harmonogram przychodów z Data Center wpływa na ogólny wzrost.
- ARR subskrypcji osiągnął 6,606 miliarda dolarów wraz z rozszerzeniem popytu przedsiębiorstw: Pozostałe zobowiązania wynikające z umów wyniosły 4,817 miliarda dolarów, zapewniając wgląd w przyszłe przychody. Odnowienia klientów, migracje do chmury i efektywność operacyjna zdecydują o tym, jak skutecznie te zobowiązania przełożą się na zyski i przepływy pieniężne.
- Rovo i rozszerzone partnerstwo z OpenAI stwarzają nowe możliwości wzrostu AI: Ogłoszenie Atlassian z 6 października wzmacnia integrację możliwości AI w całej korporacyjnej platformie współpracy. Szersze wdrożenie Rovo i płatne funkcje AI mogą wspierać większe subskrypcje i głębsze zaangażowanie klientów.
- Kwartalne wolne przepływy pieniężne osiągnęły 475 milionów dolarów: Atlassian posiadał 1,240 miliarda dolarów w gotówce i wygenerował 1,319 miliarda dolarów wolnych przepływów pieniężnych za cały rok. Silna generacja gotówki wspiera rozwój AI i ekspansję w przedsiębiorstwach, a poprawa rentowności subskrypcji będzie ważna dla długoterminowych zwrotów dla akcjonariuszy.
Czym jest Atlassian (TEAM)?
Atlassian to firma zajmująca się oprogramowaniem dla przedsiębiorstw, która pomaga organizacjom planować pracę, budować oprogramowanie, zarządzać wiedzą i świadczyć usługi wewnętrzne. Jej model operacyjny oparty na chmurze łączy zespoły deweloperskie, IT i biznesowe poprzez wspólne przepływy pracy i informacje. Jira, Confluence, Loom i Jira Service Management obsługują aplikacje od śledzenia projektów po wsparcie pracowników i asynchroniczną współpracę. Firma generuje przychody z subskrypcji, licencji Data Center i usług związanych z marketplace, a ponad 350 000 klientów świadczy o jej szerokim zasięgu biznesowym.
Strategia wzrostu Atlassian koncentruje się na migracji do chmury, rozszerzaniu platformy enterprise i pracy zespołowej wspomaganej przez AI. W październiku 2026 roku firma rozszerzyła swoje partnerstwo z OpenAI, aby połączyć modele frontierowe z Teamwork Graph i Rovo w ramach przepływów pracy przedsiębiorstw. Firma rozszerza również możliwości zarządzania usługami i nadzoru poprzez Isolated Cloud, kontrole administracyjne AI oraz funkcje zgodności specyficzne dla branży. Dzięki ARR subskrypcji osiągającemu 6,606 miliarda dolarów na dzień 30 czerwca, inicjatywy te mają na celu wzmocnienie powtarzających się przychodów przy jednoczesnym przekształceniu dużej bazy klientów w bardziej wartościowe i rentowne subskrypcje.
Atlassian (TEAM) Q4 FY2026 Przegląd wyników: Wzrost w chmurze napędza odbudowę EPS mimo słabszych perspektyw
Atlassian odnotował przychody za Q4 FY2026 w wysokości 1,766 miliarda dolarów, co stanowi wzrost o 28% rok do roku, napędzany sprzedażą w chmurze na poziomie 1,213 miliarda dolarów i silniejszymi zobowiązaniami przedsiębiorstw. Dochód operacyjny GAAP osiągnął 211 milionów dolarów, podczas gdy skorygowana marża operacyjna wzrosła do 36%, a rozwodniony EPS powrócił do zysku na poziomie 0,55 USD, podkreślając poprawę dźwigni operacyjnej. Przy 4,817 miliarda dolarów w pozostałych zobowiązaniach wynikających z umów i prognozie wzrostu przychodów na rok fiskalny 2027 na poziomie 13%, przyszłe zyski zależą od migracji do chmury, ekspansji subskrypcji i zdyscyplinowanych wydatków na AI.
Przeczytaj więcej: Atlassian (TEAM) Q4 FY2026 Przegląd wyników: 28% wzrost przychodów i silny impet w chmurze napędzają wzrost o 35,31%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody |
1,384 mld USD Q4 FY2025 |
1,766 mld USD |
Poprawa. Wzrost o 28% r/r. |
|
Przychody z chmury |
927,7 mln USD Q4 FY2025 |
1,213 mld USD |
Ekspansja. Wzrost o 31% r/r. |
|
ARR subskrypcji |
5,382 mld USD czerwiec 2025 |
6,606 mld USD |
Ekspansja. Wzrost o 23% r/r. |
|
Pozostałe zobowiązania wynikające z umów |
Porównanie rok do roku |
4,817 mld USD |
Ekspansja. Wzrost o 44% r/r. |
|
Marża operacyjna GAAP |
−2% Q4 FY2025 |
12% |
Poprawa. Wzrost o 14 punktów. |
|
Marża operacyjna non-GAAP |
24% Q4 FY2025 |
36% |
Poprawa. Wzrost o 12 punktów. |
|
Rozwodniony EPS GAAP |
−0,09 USD Q4 FY2025 |
0,55 USD |
Poprawa. Powrót do zysku. |
|
Prognoza przychodów Q1 FY2027 |
Nowa prognoza przyszłościowa |
1,705 mld–1,715 mld USD |
Perspektywa. Zakres przychodów na następny kwartał. |
- Przychody w Q4 wzrosły o 28% do 1,766 miliarda dolarów. Sprzedaż w chmurze osiągnęła 1,213 miliarda dolarów, odzwierciedlając silniejszy popyt na subskrypcje i aktywność migracyjną wśród klientów korporacyjnych. Utrzymana adopcja chmury i szersza ekspansja platformy będą ważne dla utrzymania impetu zysku.
- Przychody z chmury wzrosły o 31% do 1,213 miliarda dolarów. Korporacyjny popyt na subskrypcje i aktywność migracyjna napędzały wyniki w aplikacjach do współpracy i zarządzania usługami Atlassian. Kontynuacja adopcji chmury i płatna ekspansja platformy mogą wspierać zyski, choć wydatki na infrastrukturę i koszty dostarczania AI wpływają na rentowność.
- Rozwodniony EPS GAAP osiągnął 0,55 USD wraz z poprawą rentowności. Marża operacyjna wzrosła do 12%, podczas gdy marża operacyjna non-GAAP osiągnęła 36% w porównaniu z 24% w poprzednim roku. Silniejsze przychody z subskrypcji wspierały rentowność, ale efektywność dostarczania będzie ważna w miarę jak miks przychodów przesuwa się dalej w kierunku chmury.
- ARR subskrypcji osiągnął 6,606 miliarda dolarów na dzień 30 czerwca. Roczne powtarzające się subskrypcje wzrosły o 23%, wspierając szerszą bazę zobowiązań w chmurze i Data Center. Rozszerzenie adopcji korporacyjnej wspiera powtarzające się przychody, a zwroty zależą od retencji i rentownej migracji na platformę chmurową.
- Prognoza przychodów Q1 FY2027 osiągnęła 1,705 mld–1,715 mld USD. Perspektywa obejmuje wzrost w chmurze na poziomie 28,5%, przy czym realizacja zależy od migracji korporacyjnych i ekspansji klientów. Przekształcanie zobowiązań w subskrypcje, kontrolowanie kosztów dostarczania i utrzymywanie odnowień będzie ważne dla przyszłego wzrostu zysku.
Atlassian (TEAM) Perspektywy inwestycyjne na 2026: Byczny scenariusz $280 kontra niedźwiedzi scenariusz $180
Perspektywy Atlassian na 2026 rok zależą od tego, czy silniejsza adopcja chmury może utrzymać powtarzające się zyski podczas przejścia z Data Center. Przychody z chmury w Q4 wzrosły o 31% i poprawiła się rentowność, podczas gdy wytyczne na rok fiskalny 2027 wskazują na niższy całkowity wzrost i znormalizowane marże. Poniższe scenariusze redakcyjne testują, jak subskrypcje, adopcja Rovo i ekonomia dostarczania mogą kształtować zwroty do końca roku.
Byczny scenariusz: Wzrost w chmurze i adopcja Rovo popychają TEAM w kierunku $280
Szybsza płatna ekspansja w chmurze zwiększyłaby powtarzający się zysk, podczas gdy korporacyjne wdrożenia AI czynią platformę współpracy bardziej wartościową dla klientów. Przychody z chmury w Q4 osiągnęły 1,213 miliarda dolarów, wzrastając o 31%, a ARR subskrypcji zwiększył się o 23%. Szersza adopcja Collections i Rovo mogłaby pogłębić wydatki w ramach istniejących kont bez polegania wyłącznie na dodatkowych licencjonowanych użytkownikach.
Scenariusz zakładający cenę $280 zyskałby wsparcie, gdyby wzrost w chmurze przekroczył prognozę na poziomie 28,5% w Q1, a przychody przekroczyły 1,715 miliarda dolarów. Utrzymanie dodatnich marż GAAP połączyłoby szerszą adopcję platformy z silniejszymi zyskami, a nie jedynie wyższym użytkowaniem.
Scenariusz bazowy: Stałe subskrypcje w chmurze utrzymują TEAM między $220 a $250
Powtarzające się subskrypcje w chmurze mogłyby utrzymać dodatni zysk operacyjny nawet w miarę spadku sprzedaży Data Center i pochłaniania przez wydatki na AI części korzyści ze wzrostu. Atlassian prognozuje wzrost w chmurze na rok fiskalny 2027 na poziomie 25,5% przy 17% spadku Data Center. Ta kombinacja wspiera ekspansję, ale całkowity wzrost przychodów na poziomie 13% pozostałby poniżej tempa z ostatniego kwartału.
Zakres od $220 do $250 odpowiadałby prognozowanemu wzrostowi w chmurze, kontynuowanym odnowieniom i dodatniej marży operacyjnej GAAP. Lepsza płatna adopcja mogłaby wspierać górny koniec zakresu, podczas gdy opóźnienia migracji lub wyższe koszty dostarczania mogłyby ograniczyć dalszą ekspansję wyceny.
Niedźwiedzi scenariusz: Wolniejsze migracje i wyższe koszty ciągną TEAM w kierunku $180
Wolniejsze migracje do chmury bardziej naraziłyby Atlassian na spadające przychody z Data Center, osłabiając absorpcję kosztów AI i infrastruktury. Prognoza marży operacyjnej GAAP na rok fiskalny 2027 zarządu wyniosła 4,5%, poniżej 12% z Q4. Jeśli odnowienia korporacyjne osłabną lub użycie wzrośnie bez płatnej ekspansji, firma mogłaby stracić impet zysku mimo swojej bazy powtarzających się subskrypcji.
Scenariusz zakładający cenę $180 stałby się bardziej prawdopodobny, gdyby wzrost w chmurze spadł poniżej prognozy wraz ze słabszą ekspansją ARR subskrypcji. Rovo i nowsze produkty korporacyjne musiałyby wówczas wnosić więcej jedynie po to, aby ustabilizować rentowność, pozostawiając mniejsze wsparcie dla wyższego mnożnika.
Prognozy cen akcji TEAM na 2026 według analityków z Wall Street
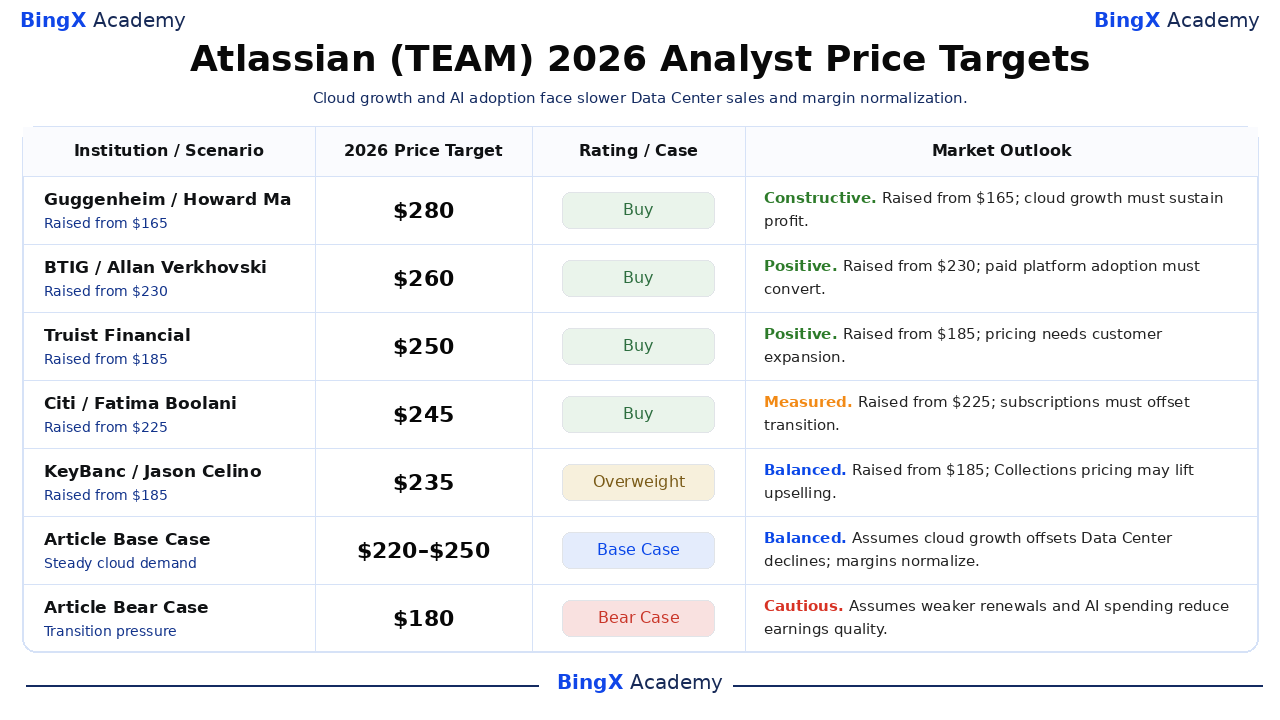
Te nazwane, datowane cele odnoszą się do akcji Atlassian notowanych na Nasdaq i zazwyczaj obejmują około 12 miesięcy, wykraczając poza rok kalendarzowy 2026. Wybrany zakres od $235 do $280 odzwierciedla różne oceny wzrostu w chmurze, wyceny i adopcji korporacyjnej. Dwa ostatnie wiersze to oddzielne redakcyjne scenariusze na koniec roku; towarzyszące interpretacje biznesowe stanowią analizę tego artykułu.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Ocena / Przypadek |
Perspektywa rynkowa |
|
Guggenheim |
$280 |
Kupuj |
Konstruktywna. 2026-10-19: Podniesiono z $165 do $280; utrzymano ocenę Kupuj. Pogląd redakcyjny: Ekspansja w chmurze i adopcja korporacyjna muszą podtrzymać zyski po odbiciu ceny akcji. |
|
BTIG |
$260 |
Kupuj |
Pozytywna. 2026-10-20: Podniesiono z $230 do $260; utrzymano ocenę Kupuj. Pogląd redakcyjny: Szersza adopcja platformy musi przełożyć się na powtarzalny zysk z subskrypcji i przepływy pieniężne. |
|
Truist Financial |
$250 |
Kupuj |
Pozytywna. 2026-10-21: Podniesiono z $185 do $250; utrzymano ocenę Kupuj. Pogląd redakcyjny: Wyższe ceny wymagają trwałej ekspansji klientów, a nie tymczasowej korzyści z licencjonowania. |
|
Citi |
$245 |
Kupuj |
Umiarkowana. 2026-10-20: Podniesiono z $225 do $245; utrzymano ocenę Kupuj. Pogląd redakcyjny: Powtarzający się popyt musi zrównoważyć wolniejszą sprzedaż Data Center i niższe prognozowane marże. |
|
KeyBanc |
$235 |
Przeważaj |
Zrównoważona. 2026-10-19: Podniesiono z $185 do $235; utrzymano ocenę Przeważaj. Pogląd redakcyjny: Wycena oparta na użytkowaniu może wspierać sprzedaż dodatkową Collections, podczas gdy opóźnione migracje stwarzają ryzyko czasowe. |
|
Scenariusz bazowy artykułu |
220–250 |
Scenariusz bazowy |
Zrównoważona. Zakłada, że prognozowana ekspansja w chmurze kompensuje spadki Data Center, podczas gdy marże normalizują się do grudnia 2026. |
|
Niedźwiedzi scenariusz artykułu |
$180 |
Niedźwiedzi scenariusz |
Ostrożna. Zakłada, że słabsze migracje i koszty AI obniżają jakość zysku do grudnia 2026. |
Jak kupić akcje Atlassian (TEAM) na BingX
Kupuj i trzymaj akcje Atlassian poprzez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem notowania i kwalifikowalności konta. Atlassian oferuje ekspozycję na współpracę w chmurze, tworzenie oprogramowania, zarządzanie wiedzą i korporacyjne przepływy pracy AI. Uprawnieni użytkownicy mogą dostosować wielkość swoich pozycji do celów inwestycyjnych bez korzystania z dźwigni finansowej ani płacenia stałych opłat za finansowanie.
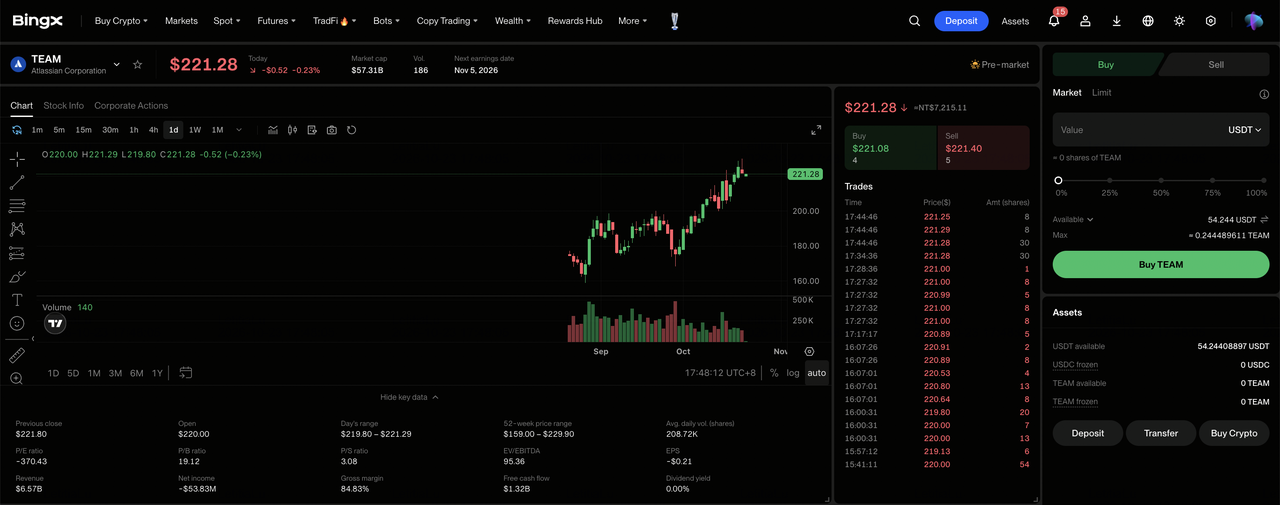
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot posiada wystarczające środki na zakup. Przenieś USDT lub USDC z Konta Funduszowego lub Konta Majątkowego, jeśli to konieczne. Przed wybraniem wielkości inwestycji przejrzyj minimalną kwotę zamówienia i kwalifikowalność do zakupów ułamkowych dla wybranej akcji.
Krok 3: Wybierz Atlassian (TEAM). Otwórz rynek Akcji, wyszukaj Atlassian (TEAM) i potwierdź, że akcja Klasy A jest dostępna dla Twojego konta. Przejrzyj tożsamość spółki, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Atlassian. Wybierz „Kupuj", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe korzystają z dostępnych cen podczas obsługiwanych sesji, podczas gdy zlecenia z limitem wymagają określonej ceny lub lepszej i wystarczającej płynności do realizacji.
Krok 5: Przeglądaj swoje pozycje i zarządzaj nimi. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje TEAM i niezrealizowany zysk lub stratę. Użyj Wszystkich Zleceń, aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się możliwe do wypłaty, a nie kiedy zakupione akcje można sprzedać.
5 najważniejszych ryzyk, na które powinni zwracać uwagę inwestorzy Atlassian w 2026 roku
Baza subskrypcji Atlassian, platforma korporacyjna i rozszerzające się możliwości AI w przedsiębiorstwach wspierają perspektywy zysku. Jednak popyt na chmurę, koszty dostarczania, harmonogram migracji i wymagania dotyczące monetyzacji mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabszy popyt na chmurę mógłby wywierać presję na przychody: Przychody z chmury w Q4 osiągnęły 1,213 miliarda dolarów, wspierane przez adopcję korporacyjną i aktywność migracyjną. Niższe rozszerzenie subskrypcji lub wolumeny odnowień mogłyby zmniejszyć zyski i zwroty operacyjne, gdy istniejące umowy wygasają.
- Rosnące koszty dostarczania mogłyby ograniczać marże: Prognoza marży operacyjnej GAAP na rok fiskalny 2027 wyniosła 4,5%, w porównaniu z 12% w Q4. Wyższe koszty infrastruktury i AI mogłyby osłabić rentowność, jeśli przychody z chmury i subskrypcje korporacyjne rosną wolniej.
- Opóźnienia migracji korporacyjnych mogłyby ograniczać wzrost przychodów: Pozostałe zobowiązania wynikające z umów osiągnęły 4,817 miliarda dolarów, ale ujęcie zależy od umownego terminu dostarczania i harmonogramu subskrypcji. Opóźnione migracje, wdrożenia klientów lub ekspansja korporacyjna mogłyby zmniejszyć przyszłą widoczność przychodów.
- Inwestycje w AI mogłyby osłabić zwroty dla akcjonariuszy: Atlassian rozszerzył Rovo i możliwości zarządzania korporacyjnego poprzez swoją szerszą platformę współpracy. Problemy z adopcją lub wyższe koszty dostarczania mogłyby ograniczyć przyrostowy zysk z subskrypcji i zmniejszyć wartość dla akcjonariuszy mimo korzystania z funkcji AI.
- Słabszy wzrost subskrypcji mógłby wywierać presję na wycenę: Prognoza wzrostu ARR Atlassian na rok fiskalny 2027 wyniosła 18%, wspierana ekspansją w chmurze. Wolniejsze migracje, słabsze odnowienia lub rosnące koszty dostarczania mogłyby zmniejszyć zyski i wywołać spadki cen akcji.
Podsumowanie: Czy warto inwestować w Atlassian w 2026 roku?
ARR subskrypcji Atlassian na poziomie 6,606 miliarda dolarów i kwartalne wolne przepływy pieniężne w wysokości 475 milionów dolarów świadczą o powtarzającej się skali i znaczącej generacji gotówki. Migracja do chmury, korporacyjne Collections i Rovo stwarzają możliwości pogłębienia wydatków klientów przy jednoczesnym zmniejszeniu zależności od starszych licencji. Utrzymanie tego postępu będzie zależeć od retencji subskrypcji, rentownej adopcji AI i ciągłej dyscypliny operacyjnej.
Byczny scenariusz zakładający $280 przyjmuje szybszą ekspansję w chmurze, silniejszą płatną adopcję Rovo i trwałą rentowność GAAP. Scenariusz bazowy od $220 do $250 odzwierciedla prognozowany wzrost, podczas gdy niedźwiedzi scenariusz $180 uwzględnia słabsze migracje i wyższe koszty. Przy zamknięciu TEAM na poziomie $225,51 w dniu 21 października inwestorzy powinni obserwować, czy adopcja korporacyjna przyniesie zrównoważony zysk na akcję.
Przypomnienie o ryzyku: Powtarzające się subskrypcje Atlassian nie eliminują ryzyka inwestycyjnego. Wolniejsza adopcja chmury, rosnące koszty AI lub opóźnienia migracji mogą osłabić zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, wyniki subskrypcji i swoją tolerancję na ryzyko przed zakupem akcji TEAM.
Powiązane lektury
- Czym jest BingX Stocks Trading? Przewodnik dla początkujących po handlu akcjami i ETF-ami z USA za pomocą kryptowalut
- Salesforce (CRM) Prognoza ceny na 2026: Czy wzrost napędzany przez Agentforce może popchnąć CRM w kierunku $330?
- Adobe (ADBE) Prognoza ceny na 2026: Czy monetyzacja AI może popchnąć ADBE w kierunku $350?
- Figma (FIG) Prognoza ceny na 2026: Platforma startowa AI za $36,00 czy przeszacowana pułapka po IPO?
- CrowdStrike (CRWD) Prognoza ceny na 2026: Czy bezpieczeństwo AI i Falcon Flex mogą popchnąć CRWD w kierunku $280?
- Microsoft (MSFT) Perspektywy akcji na 2026: Czy wzrost Azure AI i Copilot może popchnąć akcje MSFT do $550+?
