ナイキ(NKE)は、スポーツシューズ、アパレル、用具をホールセールパートナー、直営店舗、デジタルチャネルを通じて消費者に設計・販売しています。四半期68億ドルのホールセール事業が依然として中核を担い、パフォーマンスランニング、フットボール、トレーニング製品が成長再建への道筋を形成しています。回復はスポーツウェア、ジョーダンブランド、グレーターチャイナの売上低迷を補う新製品需要が、さらなる値引きを必要とせずに上回るかどうかにかかっています。
最新四半期では、全社的な売上回復なしにパフォーマンス製品が牽引力を得てきています。 ナイキ2027年度第1四半期売上高は4%減の112億1300万ドルとなり、パフォーマンスポートフォリオが高一桁台の成長を遂げ、粗利益率が60ベーシスポイント上昇して42.8%となったにもかかわらず減収となりました。希薄化後EPSは0.48ドルで、前年の0.49ドルから低下しました。ナイキはスポーツ強化カテゴリーとPaceコスト削減プログラムが、縮小するライフスタイル売上と中国の26%(為替中立ベース)の減少を克服できることを証明しなければなりません。
2026年のNKE株価予測は現在、2つの競合する見方を中心に展開しています:
- スポーツ主導の回復シナリオ:ランニングとフットボールの成長、新鮮な製品ラインナップ、より厳格な流通管理により、正規価格での販売が回復し、現在の売上リセット期を超えてマージン改善が持続する。
- 長期リセットシナリオ:中国、スポーツウェア、ジョーダンの低迷がパフォーマンス部門の成長を相殺し続ける一方、リストラコストとプロモーション圧力が収益回復を遅延させる。
本ガイドでは、NKE株価予測、2026年の価格シナリオ、主要リスク、アナリスト見通しを分析します。ナイキの10月1日付2027年度第1四半期決算報告、10-Q、決算説明会、10月20日までの市場データをもとに、 NKE株の購入方法( BingX TradFiでUSDTを使用)についても解説します。
2026年10月にナイキ投資家が知っておくべきトップ5事項
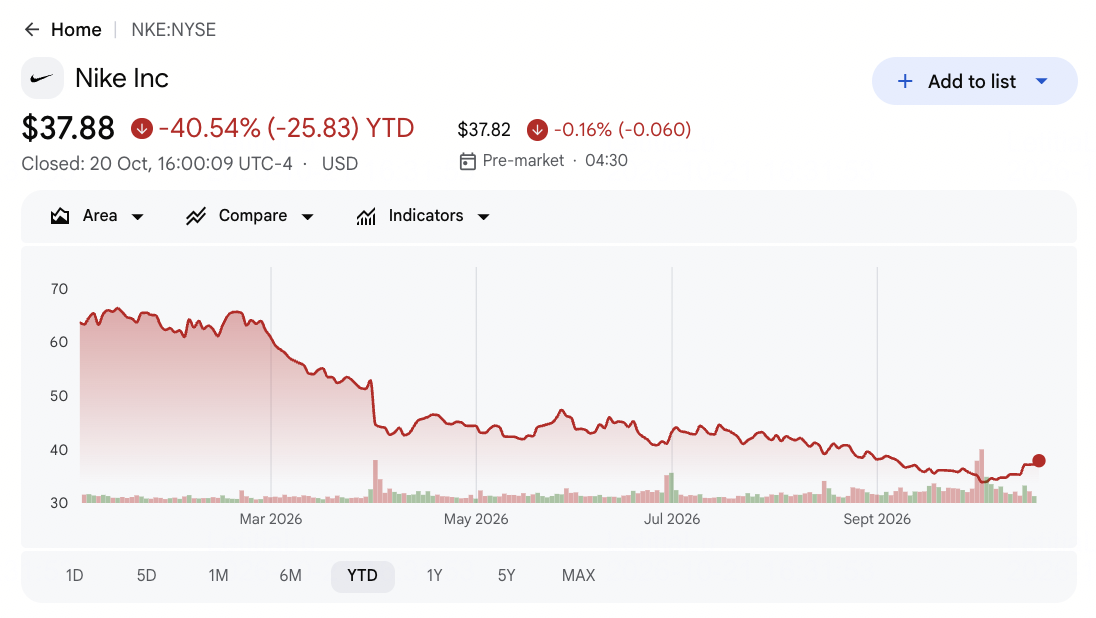
- NKEは10月20日に37.88ドルで引け、年初来40.54%下落:終値は52週安値31.97ドルと52週高値70.44ドルの間に位置しています。この差はリセットに対する市場の不確実な見方を反映し、古いアナリスト目標値の19ドルから60ドルというスパンは、収益回復の前提がいかに大きく異なるかを示しています。
- EPSが0.05ドル上振れしたにもかかわらず、第1四半期売上高は約1億700万ドルの未達:ナイキはLSEGのコンセンサス予想113億2000万ドルに対して112億1300万ドルを報告し、EPSは推定0.43ドルに対して0.48ドルでした。この乖離は、物流コストの低下が基礎需要よりも収益の助けになったことを示唆しており、需要は前年比4%減少しました。
- パフォーマンス部門は2026年度160億ドル規模のビジネスから高一桁台の成長:ランニング、グローバルフットボール、テニス、ゴルフはそれぞれ四半期で二桁成長を達成しました。しかし、四半期売上の半分弱を占めるスポーツウェアは低二桁台の減少となり、スポーツ主導の強さは連結成長を回復させていません。
- 2027年度ガイダンスは高一桁台の売上減少を示す:経営陣は約0.15ドルのPace費用を除いた調整後EPSを1.15ドルから1.35ドルと見込んでいます。また、第2四半期の比較期間が約400ベーシスポイントの売上逆風を生み出すと警告しており、急速な報告ベースでの反発を見込むことが困難となっています。
- Paceは2031年度までに累計25億ドルの節約を目標:同計画は約10億ドルの税引前実施費用も伴い、節約効果の大部分は2029年度および2030年度に見込まれています。したがって、近期投資家は長期の節約見積もりを現在の収益として扱う前に、より健全な製品需要の証拠が必要です。
ナイキ(NKE)とは?
ナイキは、ホールセール小売業者およびNIKE Direct(直営店舗とデジタルプラットフォームを含む)を通じて、スポーツシューズ、アパレル、用具、アクセサリーを設計・販売しています。コンバースは小規模なサブブランドとして運営されています。2027年度第1四半期において、NIKEブランドのシューズは69億5100万ドルの売上を生み出し、アパレルは33億8400万ドルを貢献、ホールセール売上は68億400万ドル、ダイレクト売上は41億4200万ドルに達しました。製造の大部分をアウトソーシングしているため、収益性は調達コスト、在庫管理、チャネルミックス、および消費者需要に依存しています。
ナイキのスポーツオフェンス戦略は、ランニング、フットボール、トレーニング、バスケットボール全般にわたるイノベーションを優先しています。最近のローンチには8月のPegasus Plus 2と、9月頃に発表されたAlphafly 4、Swooshfly、Apexレーシングラインナップが含まれます。グレーターチャイナでは、値引きを減らすためにTmall、JD、Douyin、および自社プラットフォームを通じたデジタル流通の合理化を進めています。Paceイニシアティブはサプライチェーンの柔軟性と業務効率に焦点を当てており、持続的な回復は製品イノベーションをより強い正規価格販売に転換することにかかっています。
ナイキ(NKE)2027年度第1四半期決算概要:EPS上振れとマージン改善が売上低迷を相殺
ナイキは2027年度第1四半期売上高112億1300万ドルを報告し、前年比4%減でコンセンサスを1億700万ドル下回りました。一方、希薄化後EPSは0.48ドルで予想を0.05ドル上回りました。粗利益率は物流コストの低下に支えられ60ベーシスポイント改善して42.8%となりましたが、グレーターチャイナの売上高は為替中立ベースで26%減少しました。経営陣は2027年度の売上高について高一桁台の減少と調整後EPSを1.15ドルから1.35ドルと見込んでおり、需要回復と持続的なマージン改善が見通しの中心となっています。
関連記事: ナイキ(NKE)2027年度第1四半期決算概要:112億1300万ドルの売上未達で3.64%の株価下落
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績値 |
サプライズ |
|
2027年度第1四半期売上高 |
コンセンサス113億2000万ドル |
112億1300万ドル |
未達。コンセンサスを1億700万ドル下回り、前年比4%減。 |
|
第1四半期希薄化後EPS |
コンセンサス0.43ドル |
0.48ドル |
上振れ。コンセンサスを0.05ドル上回り、前年は0.49ドル。 |
|
NIKEブランドホールセール |
前年同期68億3900万ドル |
68億400万ドル |
低下。3500万ドル減;北米は9%増。 |
|
NIKE Direct |
前年同期45億1400万ドル |
41億4200万ドル |
低下。3億7200万ドル減;デジタルは13%減。 |
|
北米売上高 |
前年同期50億2000万ドル |
51億2700万ドル |
上昇。1億700万ドル増、2%増。 |
|
グレーターチャイナ売上高 |
前年同期15億1200万ドル |
11億8000万ドル |
低下。3億3200万ドル減;為替中立ベースで26%減。 |
|
粗利益率 |
前年同期42.2% |
42.80% |
改善。60ベーシスポイント拡大。 |
|
2027年度調整後EPSガイダンス |
未提示 |
1.15〜1.35ドル |
ガイダンス提示。約0.15ドルのPaceコストを除く。 |
- 第1四半期売上高は4%減の112億1300万ドル。売上は前年比5億700万ドル減少し、113億2000万ドルのコンセンサスを1億700万ドル下回りました。グレーターチャイナとEMEAの不振が北米の成長を相殺し、より広範な需要回復が将来の収益にとって重要となっています。
- 希薄化後EPSは0.48ドルで予想を0.05ドル上回る。収益は前年の0.49ドルからわずかに低下し、純利益は7億2700万ドルから7億1200万ドルに減少しました。管理費と物流費の低下により、売上低迷にもかかわらず収益性が守られました。
- パフォーマンスカテゴリーが成長する一方、スポーツウェアは依然として低迷。ナイキのパフォーマンス事業は2026年度160億ドルのベースから高一桁台成長し、ランニングとグローバルフットボールの二桁成長に支えられました。しかし、スポーツウェアは低二桁台の減少、ジョーダンは十代半ばの減少となり、より広範な回復を制限しています。
- 粗利益率が60ベーシスポイント改善して42.8%に。倉庫・物流コストの低下が約90ベーシスポイント、為替が40ベーシスポイントを貢献しました。販売価格の低下とロイヤリティがこれらの改善を一部相殺しており、マージン維持には正規価格での需要が重要です。
- グレーターチャイナの売上高は為替中立ベースで26%減少し、11億8000万ドルに。3億3200万ドルの減少は、北米が2%増の51億2700万ドルとなったこととは対照的でした。経営陣は2027年度売上高について高一桁台の減少を見込んでおり、中国の在庫状況、デジタルパフォーマンス、地域需要の回復が見通しの中心となっています。
ナイキ(NKE)2026年投資見通し:強気シナリオ55ドル対弱気シナリオ25ドル
ナイキの投資見通しは、スポーツウェア、ジョーダン、グレーターチャイナの低迷を強力なパフォーマンスシューズ需要が補えるかどうかにかかっています。ランニングとフットボールの成長が回復を支え、製品ミックスの改善とコスト管理がマージン強化につながる可能性があります。しかし、プロモーション圧力とナイキの回復タイミングが将来の収益を左右する重要な要素として残っています。
強気シナリオ:ランニングとフットボールの堅調な需要がNKEを55ドルに押し上げる
強気シナリオでは、ランニング、グローバルフットボール、新しいパフォーマンスシューズが市場シェアを拡大し続け、中国需要の改善とより選択的なジョーダンのリリースが値引きを削減することを前提としています。ナイキのパフォーマンス事業は第1四半期に高一桁台の成長を遂げており、より強い正規価格販売がライフスタイル製品の低迷を相殺し、より高い売上高と粗利益率を支える可能性があります。
55ドルへの上昇には、2027年度売上高が高一桁台の減少というガイダンスを上回り、グレーターチャイナの為替中立ベース売上減少が10%未満に縮小し、粗利益率が44%を超えることが必要です。より強い業績と建設的な11月投資家説明会が回復見通しを強化するでしょう。
ベースシナリオ:段階的な回復でNKEは34ドルから42ドルのレンジを維持
ベースシナリオでは、ランニングとフットボール需要が堅調を維持する一方、スポーツウェア、ジョーダン、グレーターチャイナはよりゆっくりと回復することを前提としています。第1四半期の粗利益率42.8%と84億ドルの現金および短期投資が投資の余地を提供していますが、ダイレクト売上の低迷と継続的なプロモーションが近期の収益性を制限しています。ナイキのPaceコスト削減プログラムの恩恵は主に2028年度以降に現れると予想されます。
2027年度調整後EPSが1.15ドルから1.35ドルのレンジに留まり、粗利益率が42%から43%程度を維持すれば、NKEは34ドルから42ドルのレンジで推移する可能性があります。中国の安定化が加速すれば上限を支持し、値引きの再発や弱いガイダンスはレンジを圧迫するでしょう。
弱気シナリオ:中国とライフスタイルの低迷がNKEを25ドルに引き下げる
弱気シナリオでは、グレーターチャイナの為替中立ベース売上の26%減少が続き、NIKE DirectとスポーツウェアがUNDER圧力下に置かれたままとなることを前提としています。ジョーダンとライフスタイル製品の継続的な低迷がパフォーマンスシューズの成長を相殺し、プロモーションと販売量の低下が営業レバレッジを低下させる可能性があります。Pace節約の遅延は近期の救済をほとんど提供しないでしょう。
中国の売上減少が25%前後に留まり、粗利益率が41%を下回るか、経営陣が2027年度調整後EPSガイダンスを1.15ドル未満に引き下げた場合、25ドルへの下落が現実味を帯びてきます。これらの指標全般にわたる持続的な低迷は、ナイキの収益回復を現在の予測を超えて長引かせる可能性があります。
ウォールストリートアナリストによる2026年のNKE株価予測
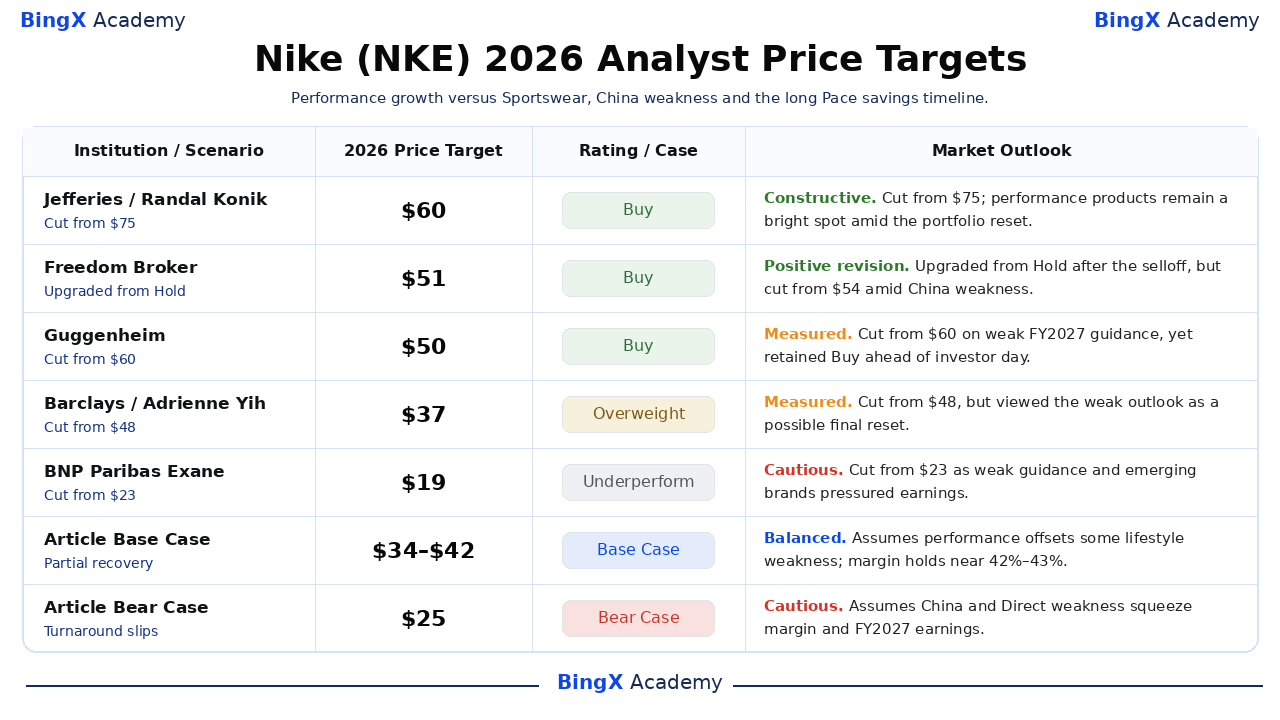
これら5つの時系列アクションは19ドルから60ドルに及び、ナイキの売上リセットとマージン修復にかかる時間についての大きく異なる見方を示しています。10月20日の37.88ドルという終値は参照値であり、リアルタイムの相場ではありません。下記の記事ベースシナリオと弱気シナリオは独立した編集上のシナリオであり、第三者の目標値とは別のもので、アナリストのコンセンサスや価格の約束でもありません。
|
機関/シナリオ |
2026年株価目標 |
格付け/ケース |
市場見通し |
|
ジェフリーズ |
60ドル |
買い |
建設的。10月2日:75ドルから引き下げたが、ポートフォリオのリセット期間中もパフォーマンス製品は明るい材料として残った。 |
|
フリーダム・ブローカー |
51ドル |
買い |
ポジティブな修正。10月2日:株価下落後にホールドから格上げしつつ54ドルから引き下げ;中国とダイレクトの低迷にもかかわらず回復ポテンシャルがある。 |
|
グッゲンハイム |
50ドル |
買い |
慎重に楽観的。10月2日:弱い2027年度ガイダンスを受けて60ドルから引き下げたが、11月の投資家説明会を前に買いを維持。 |
|
バークレイズ |
37ドル |
オーバーウェイト |
慎重。10月5日:厳しい四半期を受けて48ドルから引き下げたがオーバーウェイトを維持し、見通しを最後の収益リセットの可能性と評価。 |
|
BNPパリバ・エクサン |
19ドル |
アンダーパフォーム |
慎重。10月2日:弱い2027年度ガイダンスと新興ブランドとの競争激化による収益予測引き下げを受けて23ドルから引き下げ。 |
|
記事ベースシナリオ |
34〜42ドル |
ベースシナリオ |
バランス。パフォーマンス成長がライフスタイルの低迷を一部相殺し、2027年度調整後EPSが1.15ドルから1.35ドルに留まることを前提。 |
|
記事弱気シナリオ |
25ドル |
弱気シナリオ |
慎重。中国とダイレクトの低迷が粗利益率を41%未満に引き下げ、EPSガイダンスの引き下げを余儀なくさせることを前提。 |
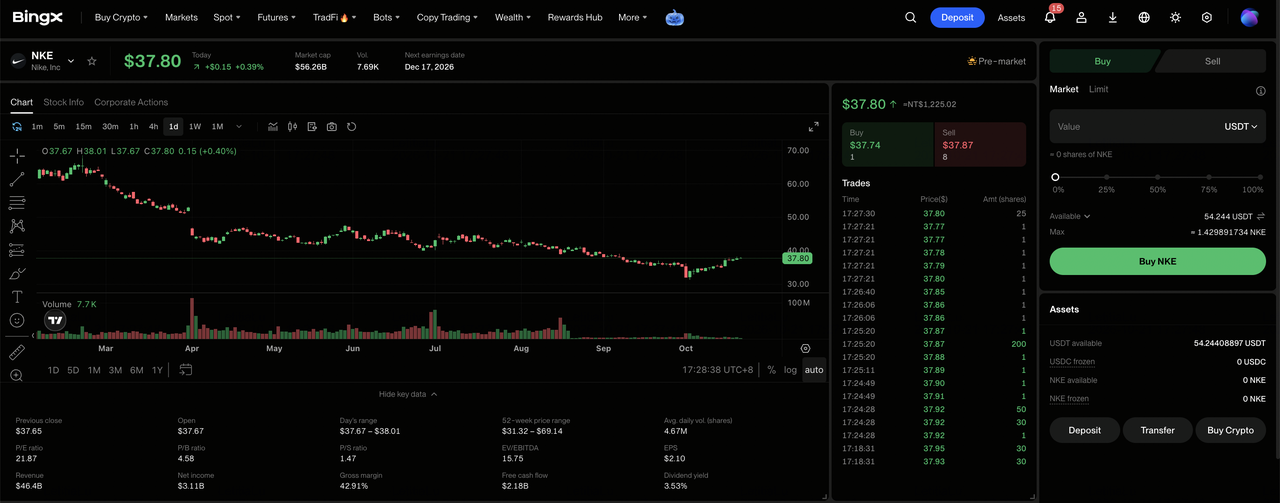
BingXでナイキ(NKE)株を購入する方法
USDTまたはUSDCを使用して BingX株式取引を通じてナイキ株を購入・保有することができます。ナイキはグローバルなスポーツシューズ、スポーツウェア、パフォーマンスイノベーションへのエクスポージャーを提供し、新製品ローンチや主要市場での需要改善に連動した成長機会があります。少額投資対応でレバレッジや資金調達手数料もなく、適格ユーザーは投資目標とナイキの長期回復見通しに基づいてポジションを構築できます。
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な本人確認を完了して「TradFi > 株式」に移動します。初めてこのプロダクトにアクセスする場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポットアカウントに購入に十分な資金があることを確認してください。必要に応じて、資金アカウントまたはウェルスアカウントからUSDTまたはUSDCを移動させてください。少額購入は5 USDCまたは0.0001株から開始できます。
ステップ3:ナイキ(NKE)を選択する。株式市場を開き、NKEを検索して ナイキ(NKE)を選択してください。現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:ナイキ株を購入する。「買い」を選択し、投資額または株数を入力して、 成行注文または指値注文を選択してください。成行注文はサポートされている取引時間中に利用可能な価格で執行され、指値注文は十分な流動性がある場合に指定した価格またはそれより有利な価格で執行されます。
ステップ5:保有ポジションを確認・管理する。「株式 > ポジション」を開いてNKE株と未実現損益を監視してください。「全注文」を使用して取引を確認したり、必要に応じて株を売却したりしてください。T+1決済は通常、株の売却可能タイミングではなく、売却代金が出金可能になるタイミングに影響します。
2026年にナイキ投資家が注目すべきトップ5リスク
ナイキのグローバルなブランド力、パフォーマンスシューズ需要の改善、および継続的なリストラが回復見通しを支えています。しかし、グレーターチャイナの低迷、ライフスタイル製品の需要、マージン圧力、コスト節約のタイミングが、売上と収益性がいかに速く回復できるかを決定する重要な要素として残っています。
- グレーターチャイナの低迷が売上回復を遅らせる可能性がある。第1四半期売上高は為替中立ベースで26%減少して11億8000万ドルとなり、3億3200万ドルの減少となりました。Tmall、JD、Douyin全体にわたる長期的な調整は、ナイキが流通ネットワークを再編する中で地域の売上と収益性を圧迫する可能性があります。
- スポーツウェアとジョーダンの低迷がパフォーマンス成長を相殺する可能性がある。スポーツウェア売上は低二桁台の減少となり、グローバル売上の13%を占めるジョーダンは十代半ばの減少となりました。レトロ製品の供給削減はブランドポジショニングを強化する可能性がありますが、近期の売上と収益を制限する可能性があります。
- Paceリストラコストがマージン改善を遅延させる可能性がある。ナイキは約10億ドルの実施費用に対して2031年度までに累計25億ドルの節約を目標としています。遅延や追加の再投資は、マージンとキャッシュフローへの期待される恩恵を低減させる可能性があります。
- 継続的な値引きが粗利益率の改善を反転させる可能性がある。第1四半期の粗利益率は物流コストの節約と有利な通貨動向により60ベーシスポイント改善して42.8%となりました。正規価格での需要の低迷やさらなる価格引き下げは、これらの改善を相殺し、収益性を制限する可能性があります。
- ホールセールの成長が強い消費者需要を反映していない可能性がある。北米ホールセールは為替中立ベースで9%増加した一方、ダイレクトは6%減少し、グローバルのNIKEブランドデジタルは13%減少しました。全体的な需要を強化せずにチャネル間で売上を移行させることは、収益ミックスを弱め、持続的な回復を制限する可能性があります。
最終考察:2026年にナイキに投資すべきか?
ナイキのスポーツエンジンは成長を生み出しており、2026年度160億ドルのベースからパフォーマンスが高一桁台上昇し、ランニングとグローバルフットボールは二桁成長しています。しかし、第1四半期の業績は依然として移行中の企業像を示しています:売上は4%減、中国は為替中立ベースで26%減少し、ダイレクトは9%減となりました。42.8%の粗利益率と84億ドルの現金および短期投資は、品揃えを修復する時間を提供していますが、連結需要が回復したことを証明するものではありません。
55ドルの強気シナリオは、パフォーマンス製品が正規価格販売を回復させ、中国の減少を縮小させることにかかっています;25ドルの弱気シナリオは、マージンが低下して2027年度EPSガイダンスが1.15ドルを下回る場合に現実味を帯びます。慎重なトレーダーは、11月の投資家説明会、その後の中国とダイレクトのトレンド、そしてナイキが今年のガイダンスとして示した高一桁台の売上減少を乗り越えていく中で粗利益率が42%以上を維持するかどうかを注視することができます。
リスク注意事項:NKEのような株式での取引・投資は、資本損失の高いリスクを伴います。消費者需要、中国での実行、競争、在庫、リストラコスト、レバレッジ型無期限契約は急速な損失を生む可能性があります。資本を配分する前に独立したリサーチを行ってください。
関連記事
- ウォルマート(WMT)2026年株価予測:Eコマースと広告収入はWMTを155ドルに押し上げられるか?
- コストコ(COST)2026年株価予測:会員数の増加はCOSTを1,200ドルに押し上げられるか?
- マクドナルド(MCD)2026年株価予測:バリュー戦略の改善はMCDを350ドルに押し上げられるか?
- AMC株式2026年株価予測:ファンダメンタルズ回復か、大規模希薄化の罠か?
- フェラーリ(RACE)2026年株価予測:ラグジュアリー需要とパーソナライゼーションはRACEを525ドルに押し上げられるか?
