
ゴールドマン・サックス(GS)は、企業に対するアドバイザリー業務、クライアントポジションの資金調達・取引、そして機関投資家および個人への資産運用サービスを提供しています。グローバル・バンキング&マーケッツ部門は景気循環型の収益エンジンを担い、アセット&ウェルス・マネジメント部門はクライアント資産の成長に伴いより大きな継続的手数料基盤を提供しています。この投資は、報酬・信用コスト、そして市場活動を支えるバランスシート上の必要資本控除後における魅力的なリターンの維持にかかっています。
最新の四半期決算は、前年同期比での力強い増益を示した一方、前四半期比では好調とは言いにくい結果となりました。 ゴールドマン・サックス2026年第3四半期の売上高は、株式および投資銀行手数料の大幅増加により23%増の186億8,000万ドルとなりました。費用は20%増の113億1,000万ドルに上昇し、売上高は第2四半期比8%減少しました。次の焦点は、クライアントの活動および継続的な運用手数料が18.7%の年率換算自己資本利益率を持続できるかどうかです。
2026年のGS株価予測は、現在2つの対立する見方を中心に展開しています:
- 持続的リターンのシナリオ: 株式ファイナンスと成約済み案件が収益を下支えし、成長する資産運用手数料基盤が最新の取引急増を超えた収益性の広がりをもたらします。
- サイクル正常化のシナリオ: 市場活動の軟化と取引件数の減少により報酬・信用コストが顕在化し、ウェルスマネジメント部門が引き続き手数料を生み出す中でもリターンが低下します。
本ガイドでは、GS株価予測、2026年の価格シナリオ、主要リスクおよびアナリスト見通しを分析します。ゴールドマン・サックスの決算、公式製品情報、10月21日時点のStock Analysisの記録、そして GS株の購入方法( BingX TradFiでUSDTまたはUSDCを使用)をもとにしています。
2026年10月にゴールドマン・サックス投資家が知っておくべきトップ5
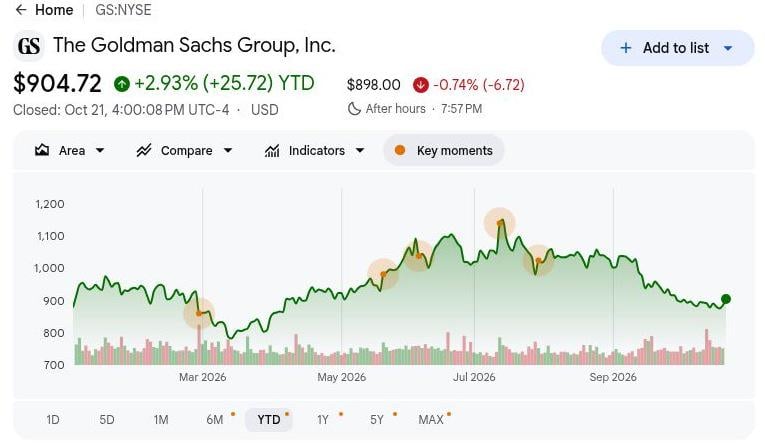
- GSは10月21日に$904.72で引け、年初来+2.93%: 株価は年初水準付近にとどまっており、$1,150の強気シナリオは持続的なクライアント活動と高い自己資本利益率に依存しています。継続的な上昇には、取引・案件件数が正常化する中で、継続的手数料が収益性を支える必要があります。
- 第3四半期の純収益は前年同期比23%増の186億8,000万ドル: 希薄化後EPSも$12.25から$17.01に上昇し、年間収益力の強化を示しました。ただし、売上高は第2四半期比8%減少しており、年間の回復を持続可能な四半期収益水準と区別することが重要です。
- クライアント活動の強化により株式収益が64億4,000万ドルに到達: 第3四半期の結果は72%増となり、約33億7,000万ドルのファイナンス収益を含み、バランスシート支援型収益が拡大しました。資金調達コスト、信用エクスポージャー、資本要件が、当該活動が持続可能な自己資本利益率にどれだけ貢献するかを左右します。
- 投資銀行手数料は21%増、一方で手数料バックログは減少: 第3四半期の認識済み手数料は約32億2,000万ドルに達しましたが、成約ビジネスが好調だったにもかかわらず、パイプラインは第2四半期から減少しました。新規マンデートとその後の案件成約が、最新の収益の強さが持続的な銀行収益へと発展するかどうかを決定します。
- 継続的な運用手数料が多大なコスト負担に対する支えを提供: 運用手数料その他は約35億9,000万ドルに達し、全社費用113億1,000万ドルおよびクレジット引当金3億6,800万ドルと並んでいます。これらの手数料は収益を下支えしますが、リターンの持続にはコスト管理と信用パフォーマンスが引き続き不可欠です。
ゴールドマン・サックスとは?
ゴールドマン・サックス(GS)は、企業、政府、機関投資家、および富裕層個人にサービスを提供するグローバルな投資銀行・金融サービス会社です。グローバル・バンキング&マーケッツ部門は、M&Aアドバイザリー、有価証券引受、トレーディング、ファイナンスサービスを提供しています。アセット&ウェルス・マネジメント部門は、クライアント投資の管理から継続的な運用手数料を生み出し、投資関連収益も計上しています。収益は案件活動、金融市場環境、クライアントの取引量、管理資産に依存しており、収益性には分散化と資本効率が重要です。
ゴールドマン・サックスの成長戦略は、機関投資家向けファイナンスの拡大、投資銀行業務の強化、継続的な資産運用収益の増加に注力しています。2026年には、NVIDIAおよびその他の金融機関とともに、サードパーティ資本合計5,000億ドル超を対象としたAIインフラストラクチャー・ファイナンスの取り組みで協力し、カタール投資庁はゴールドマン・サックスが運用するファンドおよび共同投資を通じて最大250億ドルを投資する計画を示しました。同社はまた、NEOS InvestmentsとLCN Capital Partnersの買収計画を通じて投資能力の拡大も進めています。第3四半期の管理資産が4兆970億ドルに達する中、これらの取り組みは継続的手数料の強化と長期投資リターンの向上を目指しています。
ゴールドマン・サックス(GS)2026年第3四半期決算概要:記録的な株式収益がEPSを押し上げるもコスト上昇が影を落とす
ゴールドマン・サックスは2026年第3四半期の純収益が前年同期比23%増の186億8,000万ドルとなったと発表し、これは堅調な株式取引と投資銀行活動に支えられたものです。希薄化後EPSは39%増の$17.01となり、株式収益は72%急増して64億4,000万ドルに達しました。一方、営業費用は20%増の113億1,000万ドルに上昇し、クレジット引当金は3億6,800万ドルとなりました。年率換算自己資本利益率(ROE)が18.7%となる中、持続的な収益成長はクライアントの取引活動、新規投資銀行マンデート、およびコスト規律にかかっています。
詳細はこちら: ゴールドマン・サックス(GS)2026年第3四半期決算概要:186億8,000万ドルの記録的売上高がコスト圧力と0.23%の売り込みに霞む
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
純収益 |
2025年第3四半期 $15.18B |
$18.68B |
改善。前年同期比+23%。 |
|
希薄化後EPS |
2025年第3四半期 $12.25 |
$17.01 |
上昇。前年同期比+39%。 |
|
株式収益 |
2025年第3四半期 ~$3.74B |
$6.44B |
急増。前年同期比+72%。 |
|
投資銀行手数料 |
2025年第3四半期 ~$2.66B |
$3.22B |
改善。前年同期比+21%。 |
|
アセット&ウェルス収益 |
前年同期比較 |
$5.05B |
拡大。前年同期比+14%。 |
|
営業費用 |
前年同期比較 |
$11.31B |
増加。前年同期比+20%。 |
|
クレジット引当金 |
2025年第3四半期 $339M |
$368M |
増加。$29M増。 |
|
年率換算ROE |
2026年第3四半期指標 |
18.70% |
リターン。四半期結果の年率換算。 |
- 第3四半期純収益は23%増の186億8,000万ドル。 年間成長は好調でしたが、取引量と取引活動の変化を反映し、前四半期比では売上高が8%減少しました。持続的なクライアント需要と投資銀行業務の回復が、収益モメンタムの維持に重要です。
- 株式収益は72%急増し64億4,000万ドルに。 クライアント取引の活性化と約33億7,000万ドルのファイナンス収益がパフォーマンスを牽引しました。継続的な機関投資家活動とファイナンス需要が収益を支える可能性がありますが、市場環境と資本コストが収益性に影響します。
- 費用増加にもかかわらず希薄化後EPSは39%増の$17.01に。 営業費用は20%増の113億1,000万ドルに上昇し、クレジット引当金は3億6,800万ドルに増加しました。堅調な取引・銀行収益が収益性を支えましたが、市場活動が正常化する中でも営業効率の維持が重要です。
- 管理資産が4兆970億ドルに到達。 長期ネット流入額は970億ドルに達し、約35億9,000万ドルの運用手数料その他を支えました。手数料収益を生む資産の拡大により継続的収益が強化され、市場環境に左右される取引・アドバイザリー活動への依存度が低下します。
- 投資銀行手数料は21%増の32億2,000万ドルに。 取引活動の活性化が四半期業績を支えましたが、銀行業務のバックログは第2四半期から減少しました。アドバイザリー・引受マンデートの補充、取引の成約、費用規律の維持が将来の収益成長に重要です。
ゴールドマン・サックス(GS)2026年投資見通し:強気シナリオ$1,150対弱気シナリオ$730
ゴールドマンの残余年間見通しは、クライアント・ファイナンスと成約済み銀行マンデートが高いリターンを維持する一方で、運用手数料がより安定した基盤を提供できるかどうかにかかっています。第3四半期の18.7%の年率換算ROEは収益能力を示しますが、費用の上昇と前四半期比での売上高減少は単純な外挿を難しくしています。以下の編集部による2026年12月シナリオは、これらの収益の持続性とコスト・資本ニーズ・投資家が割り当てるバリュエーションを結びつけるものです。
強気シナリオ:クライアント・ファイナンスの強化と案件活動がGSを$1,150に向けて押し上げる
持続的なクライアント・ファイナンスと案件成約の再活性化が収益を押し上げる一方、継続的な運用手数料が追加的な支えとなります。第3四半期の株式収益は72%増の64億4,000万ドルとなり、運用手数料その他は35億9,000万ドルに達しました。これらの収益が報酬・信用コストより速く成長すれば、ゴールドマンは別の例外的な取引急増に依存することなく高いリターンを維持できる可能性があります。
$1,150シナリオは、銀行マンデートがバックログを補充し、クライアント・ファイナンスが堅調を維持し、費用の伸びが収益よりも緩やかな場合に支持されるでしょう。第3四半期水準付近のリターンを維持することは、持続的な収益力に対してより高いバリュエーションを正当化します。
ベースシナリオ:安定した運用手数料がGSを$920〜$1,020の範囲に維持
継続的な運用手数料は、より通常レベルの取引・銀行活動を緩衝し、持続的な営業コスト負担があっても堅実な収益を可能にするでしょう。第3四半期の運用手数料その他は35億9,000万ドルで、純収益は前四半期比8%減少し、費用は前年比20%増加しました。安定したクライアント資産とコントロールされた信用費用は、突出した株式四半期を再び必要とせずにリターンを支えるでしょう。
$920〜$1,020のレンジは、強固な運用手数料、通常レベルの銀行成約、最新ピークを下回るも依然として健全なリターンに適合します。そうした状況はフランチャイズのバリュエーション・プレミアムを維持しつつ、景気循環型の収益と報酬コストがさらなる拡大を制限します。
弱気シナリオ:クライアント活動の低下とコスト上昇がGSを$730に向けて引き下げる
取引・案件活動の低迷は、継続的な手数料基盤が報酬・信用コストを吸収できるペースより速く収益を減少させるでしょう。第3四半期の費用は113億1,000万ドル、引当金は3億6,800万ドルに達しており、これは株式分野で例外的に好調な結果にもかかわらずです。クライアント残高の低下や銀行業務成約の遅延は、そのコスト基盤を顕在化させ、同社のコミット資本から生み出される収益を減少させるでしょう。
$730シナリオは、手数料バックログの弱さが続き、信用コスト上昇とともに取引が正常化した場合により現実味を帯びます。リターンの大幅な低下は、短期的な収益予想とフランチャイズに投資家が割り当てるプレミアムの両方を引き下げることになります。
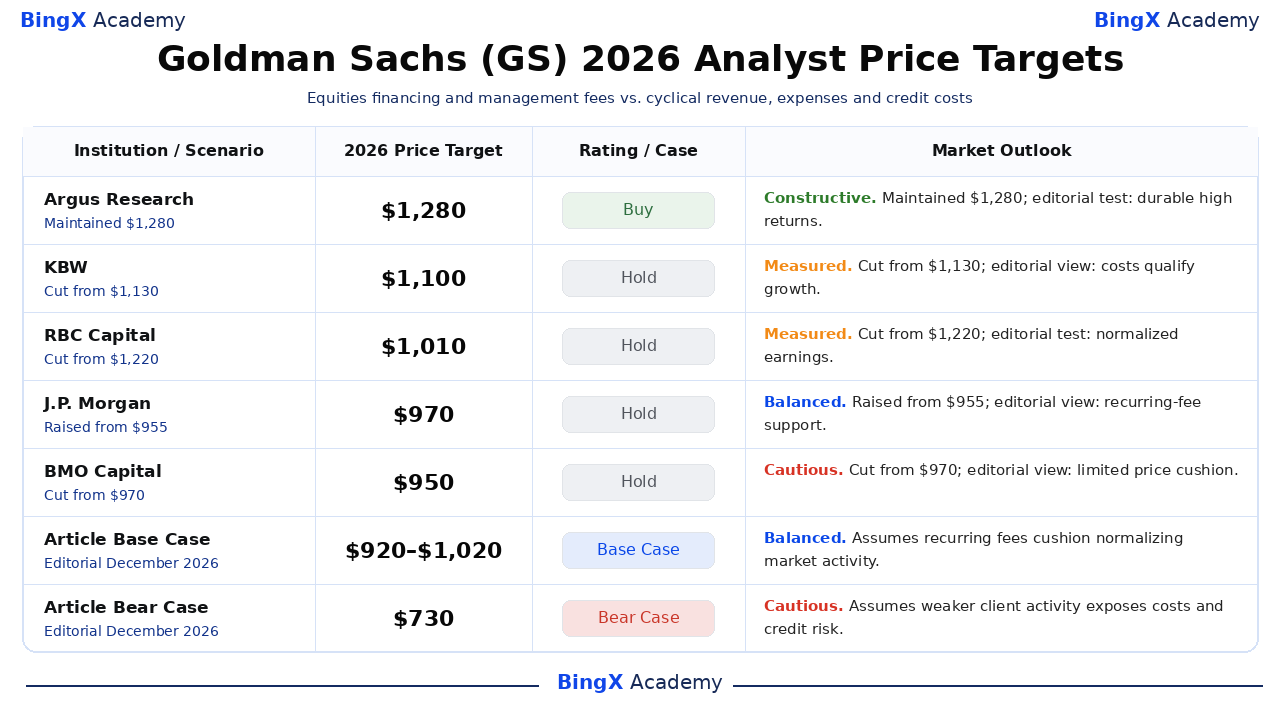
ウォール街アナリストによる2026年GS株価予測
選択されたコールはNYSE上場のGS普通株に関するもので、2026年12月を超えることが多い約12ヶ月のアナリスト期間にわたります。Stock Analysisが日付入りのアクションを記録しており、格付けは標準化ラベルを使用しています。スプレッドはバリュエーション評価の違いを反映しており、「編集部」と記された説明は本記事の解釈です。ベースとベアの行は別途編集部による年末シナリオです。
|
機関/シナリオ |
2026年目標株価 |
格付け/ケース |
市場見通し |
|
アーガス・リサーチ |
$1,280 |
買い |
強気。2026-10-14:買いと$1,280の目標を維持。編集部見解:高リターンには取引ピーク超えた持続的手数料が必要。 |
|
KBW |
$1,100 |
中立 |
慎重。2026-10-14:$1,130から引き下げ、中立を維持。編集部見解:コストが堅調なクライアント活動の恩恵を限定する。 |
|
RBCキャピタル |
$1,010 |
中立 |
慎重。2026-10-14:$1,220から引き下げ、中立を維持。編集部見解:市場収益の正常化が収益力を制限する可能性。 |
|
J.P.モルガン |
$970 |
中立 |
バランス型。2026-10-16:$955から引き上げ、中立を再確認。編集部見解:継続的手数料が適度なバリュエーション支持を提供できる。 |
|
BMOキャピタル |
$950 |
中立 |
慎重。2026-10-19:$970から引き下げ、中立を維持。編集部見解:目標株価との近接性が限られた上値余地しか残さない。 |
|
記事ベースシナリオ |
920〜1,020 |
ベースシナリオ |
バランス型。編集部による2026年12月シナリオ。継続的手数料が市場活動の正常化を緩衝すると想定。 |
|
記事弱気シナリオ |
$730 |
弱気シナリオ |
慎重。編集部による2026年12月シナリオ。クライアント活動の低迷がコストと信用リスクを顕在化させると想定。 |
BingXでゴールドマン・サックス(GS)株を購入する方法
BingX株式取引を通じてゴールドマン・サックス株を購入・保有できます。 USDTまたは USDCを使用し(上場状況およびアカウント資格の条件あり)、投資銀行、取引、資産運用、ウェルスマネジメントを通じてグローバル金融市場へのエクスポージャーを得ることができます。資格のあるユーザーは、レバレッジを使用したり無期限資金調達手数料を支払ったりすることなく、投資目標に合わせてポジションサイズを調整できます。
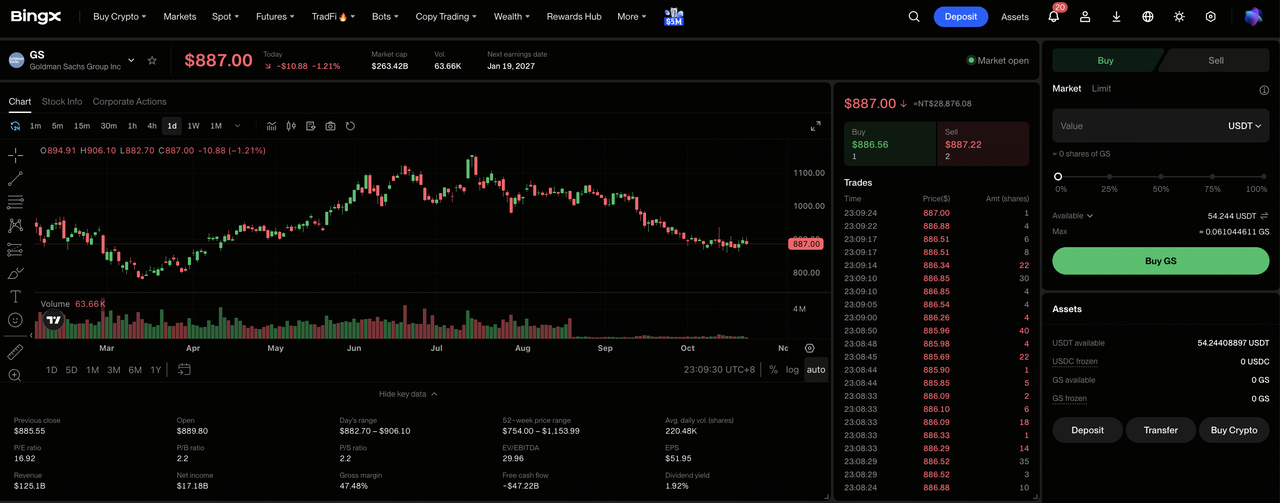
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めて製品にアクセスする場合は株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。 スポットアカウントに購入に十分な資金があることを確認します。必要に応じてファンドアカウントまたはウェルスアカウントからUSDTまたはUSDCを振り替えます。投資サイズを決める前に、選択した株式の最小注文金額と端株購入の資格を確認してください。
ステップ3:ゴールドマン・サックス(GS)を選択する。 株式市場を開き、 ゴールドマン・サックス(GS)を検索し、お使いのアカウントで当該株式が購入可能であることを確認します。会社情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:ゴールドマン・サックス株を購入する。 「購入」を選択し、許可された投資金額または株数を入力し、対応している 成行注文または指値注文を選択します。成行注文はサポートされているセッション中の利用可能価格を使用し、指値注文は指定価格以上の条件と執行に十分な流動性が必要です。
ステップ5:保有株を確認・管理する。 「株式 > ポジション」を開いてGS株と未実現損益を監視します。「全注文」を使用して取引を確認するか、必要に応じて株式を売却します。T+1決済は一般的に、購入した株式を売却できるタイミングではなく、売却代金が出金可能になるタイミングに影響します。
2026年にゴールドマン・サックス投資家が注目すべきトップ5のリスク
ゴールドマン・サックスの強力な機関投資家との関係、拡大する資産運用ビジネス、多様化した収益源は収益見通しを支えています。しかし、取引のボラティリティ、費用の増加、投資銀行活動、資本要件が収益性と株主リターンを圧迫する可能性があります。
- 取引活動の低迷が収益を圧迫する可能性: 第3四半期の株式収益は、堅調なクライアント取引とファイナンス需要に支えられ64億4,000万ドルに達しました。取引量またはファイナンス残高の低下は、収益と自己資本利益率を減少させる可能性があります。
- 営業コストの上昇が利益率を制約する可能性: 第3四半期の営業費用は20%増の113億1,000万ドルに増加しました。取引収益と運用手数料の伸びが遅い場合、報酬やインフラコストの増加が収益性を悪化させる可能性があります。
- 投資銀行業務の遅延が手数料成長を制限する可能性: 第3四半期の投資銀行手数料は32億2,000万ドルに達しましたが、案件バックログは前四半期比で減少しました。M&Aの遅延、引受活動の停滞、取引成約の遅れが将来の収益見通しを低下させる可能性があります。
- 資本要件が株主リターンを制約する可能性: ゴールドマンは第3四半期に30億ドルの自社株買いを実施しましたが、取引・ファイナンス活動には多大な資本が必要でした。クレジット引当金や規制上の資本要件の増加が、将来の自社株買いと一株当たり収益成長を制約する可能性があります。
- リターン低下がバリュエーションを圧迫する可能性: ゴールドマンの年率換算第3四半期ROEは、活発な市場活動に支えられ18.7%に達しました。取引の低迷、運用パフォーマンスの悪化、または信用コストの上昇がリターンを減少させ、株価下落を引き起こす可能性があります。
まとめ:2026年にゴールドマン・サックスへ投資すべきか?
ゴールドマン・サックスの四半期純収益186億8,000万ドルと18.7%の年率換算自己資本利益率は、活発な市場における同社の収益能力を示しています。株式ファイナンスと成約済み銀行案件が利益を支える一方、より大きな資産運用手数料基盤が取引活動を超えた収益を加えています。これらのリターンを維持するには、銀行バックログを補充し、市場環境が正常化する中で報酬・信用コストを抑制することが必要です。
$1,150の強気シナリオは、取引の持続的な強さ、継続的手数料の成長、高い自己資本利益率の維持を前提としています。$920〜$1,020のベースシナリオは強固な手数料を反映し、$730の弱気シナリオは活動の低迷とコスト上昇を織り込んでいます。GSが10月21日に$904.72で引けたことを受け、投資家は取引量が正常化する中で継続的収益が収益性の維持に役立つかどうかを注視すべきです。
リスク注意事項: ゴールドマン・サックスの多様化した金融ビジネスは投資リスクを排除しません。取引活動の低迷、銀行案件成約数の減少、または信用コストの上昇が収益と株主リターンを減少させる可能性があります。投資家はGS株を購入する前に、バリュエーション、自己資本利益率、およびリスク許容度を評価すべきです。
関連記事
- BingXでUSDTまたはUSDCを使って米国株を購入する方法:初心者ガイド
- 2026年に購入すべきトップ金融サービス・フィンテック株:エージェンティックAIとステーブルコイン基盤の変革の中で
- モルガン・スタンレー(MS)2026年株価予測:強力な資本市場はMSを$270に向けて押し上げられるか?
- JPモルガン・チェース(JPM)2026年株価予測:鉄壁の守りかAI主導のアルファか、$341での攻防
- マスターカード(MA)2026年株価予測:クロスボーダー成長はMAを$760に向けて押し上げられるか?
