GEアエロスペース(GE)は航空機エンジンを製造し、航空会社、航空機メーカー、軍事顧客向けにメンテナンス、部品、推進システムを提供しています。導入済みエンジン機体群は継続的なサービス需要を生み出し、LEAPの納入と追加の鋳造能力が拡大への道筋を作り出しています。サプライヤーの生産量、エンジンの耐久性、キャッシュ転換が、その需要がより強固な収益と株主リターンをもたらすかどうかを左右します。
直近の四半期ではエンジン需要が強まる一方、キャッシュ創出は収益成長に遅れをとりました。 GEアエロスペース2026年度第3四半期の売上高は16%増の141億1,800万ドルとなり、商用エンジンの販売・サービスは21%増加しました。調整後EPSは36%増の2.25ドルとなった一方、フリーキャッシュフローは14%減の20億4,200万ドルとなりました。第4四半期の試練は、より高いサービス処理量がキャッシュ転換を回復し、引き上げられた通期見通しを支えられるかどうかです。
2026年のGE株価予測は現在、二つの相反する見方を中心に展開しています:
- サービス成長とキャッシュ回復のケース:より多くのショップビジットとスペアパーツ販売が継続的な収益を支え、サプライヤーの生産改善が強固な需要をキャッシュに転換するのに役立ちます。
- 納入・マージン圧力のケース:アフターマーケット成長の鈍化、GE9X認証の遅延、生産コストが、大きな受注残がキャッシュを生み出す前に利益の増加を吸収する可能性があります。
このガイドでは、GEアエロスペースの10月20日の第3四半期決算発表、SEC提出書類、10月26日の市場データをもとに、GE株の予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを詳しく解説するとともに、 GE株の購入方法と BingX TradFiでUSDTまたはUSDCを使用して取引する方法についても説明します。
2026年10月にGEアエロスペース投資家が知っておくべきトップ5
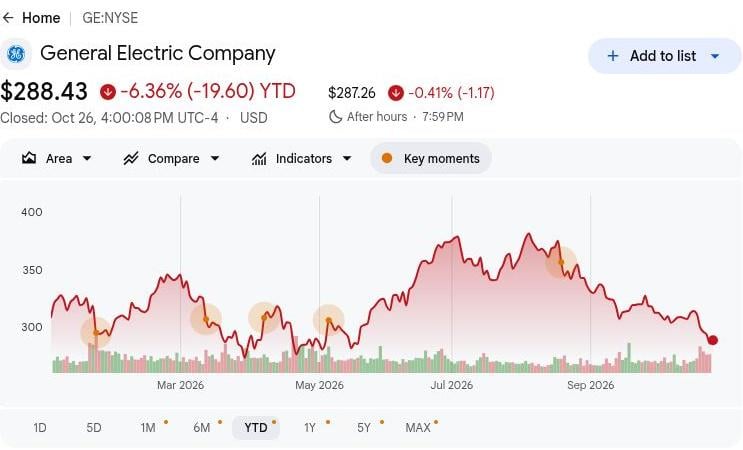
- GEは10月26日に288.43ドルで引け、年初来6.36%安:株価は年初始値を下回ったままであり、350ドルの強気シナリオはより強固なキャッシュ転換に依存しています。継続的な上昇には、エンジン受注の発表のみに頼るのではなく、商用サービスが持続的な収益を生み出すことが求められます。
- 第3四半期の売上高は121億8,100万ドルから141億1,800万ドルへ増加:売上高は第2四半期の約133億ドルからも増加し、連続的な進展を示しました。この結果の中で、設備販売がサービスよりも速く成長しており、納入成長と継続的なアフターマーケット収益性を区別することが重要です。
- 受注拡大により商用サービスのバックログが1,700億ドルを超過:第3四半期のパイプラインと10月のターキッシュエアラインズとの契約は、継続的なエンジン需要の証拠を提供しています。ショップの容量、サプライヤーの納入、契約経済性が、そのパイプラインがどれだけ収益とキャッシュに転換されるかを決定します。
- 提案されているCPP買収は追加の生産能力拡大の機会を提供:GEはコンソリデーテッド・プレシジョン・プロダクツの買収契約を締結し、ミッションクリティカルな鋳造品の生産を拡大します。将来の取引完了と部品生産量の増加が、計画された拡大が持続的な納入成長につながるかどうかを決定します。
- 年初来フリーキャッシュフローは投資を支援するが、第4四半期の回復が必要:GEは9月末までに67億2,800万ドルを創出し、10億200万ドルの総資本投資を行いました。これは生産能力拡大の支援を提供していますが、91億ドルから94億ドルの年間キャッシュ見通しを達成することが引き続き不可欠です。
GEアエロスペース(GE)とは何か?
GEアエロスペースは、民間航空および防衛顧客にサービスを提供するグローバルな航空機推進・サービス・システム会社です。商用エンジン&サービス事業は、新エンジンの納入とメンテナンス、スペアパーツ、長期サービス契約を組み合わせています。防衛・推進技術部門は、政府および航空宇宙顧客向けに軍用エンジン、航空機システム、関連技術を供給しています。同社はエンジンのライフサイクル全体にわたって収益を生み出しており、導入済みベースの約50,000基の商用エンジンと30,000基の軍用エンジンが初期設備販売以降の需要を支えています。
GEアエロスペースの成長戦略は、サービス能力の拡大、エンジン耐久性の改善、次世代推進技術の開発に焦点を当てています。2026年には、GEはNASA、BETAテクノロジーズ、ボーイングと協力して30,000フィート以上でのハイブリッド電動飛行を実施し、商用エンジンの発売ではなく技術実証を行いました。同社はまた、コンソリデーテッド・プレシジョン・プロダクツの買収契約を通じて追加の鋳造能力を求め、研究開発に年間30億ドル以上を投資しています。第3四半期の商用サービスバックログが1,700億ドルを超えたことで、これらの取り組みは長期サービス収益の強化と納入経済性の改善を目指しています。
続きを読む: 2026年に買うべきトップ防衛株:プライム、ミサイル、ドローン、宇宙、AI対応戦争
GEアエロスペース(GE)2026年度第3四半期決算概要:サービス成長がキャッシュフロー悪化にもかかわらず収益を押し上げ
GEアエロスペースは2026年度第3四半期のGAAP売上高を141億1,800万ドルと報告し、前年同期比16%増となりました。商用エンジン&サービス売上高の21%増の103億4,200万ドルが支えとなりました。非GAAP営業利益は30%増の29億8,800万ドルとなった一方、非GAAPフリーキャッシュフローは14%減の20億4,200万ドルとなり、収益改善と即時キャッシュ創出が乖離しました。調整後EPSが2.25ドルで、通期フリーキャッシュフロー見通しが91億ドルから94億ドルに引き上げられたことで、今後のリターンはサービスのスループット、サプライヤー能力、キャッシュ転換に依存します。
続きを読む: GEアエロスペース(GE)2026年度第3四半期決算概要:EPSは2.25ドルでコンセンサスを上回るも、第4四半期の利益懸念が株価3.67%下落の影を落とす
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
GAAP売上高 |
2025年第3四半期 121億8,100万ドル |
141億1,800万ドル |
改善。前年同期比16%増。 |
|
調整後売上高 |
2025年第3四半期 113億500万ドル |
132億8,500万ドル |
改善。前年同期比18%増。 |
|
営業利益 |
2025年第3四半期 22億9,900万ドル |
29億8,800万ドル |
上昇。前年同期比30%増。 |
|
調整後EPS |
2025年第3四半期 1.66ドル |
2.25ドル |
上昇。前年同期比36%増。 |
|
CES営業利益率 |
2025年第3四半期 28.0% |
27.90% |
低下。0.1ポイント下落。 |
|
フリーキャッシュフロー |
2025年第3四半期 23億6,200万ドル |
20億4,200万ドル |
低下。前年同期比14%減。 |
|
2026年度調整後EPS |
従来ガイダンス 7.65〜7.85ドル |
8.00〜8.10ドル |
引き上げ。中央値が0.30ドル増加。 |
|
2026年度フリーキャッシュフロー |
従来ガイダンス 89億〜92億ドル |
91億〜94億ドル |
引き上げ。両端がそれぞれ2億ドル増加。 |
- 第3四半期GAAP売上高は16%増の141億1,800万ドル。商用受注は152億6,500万ドルに達し、追加のサービスコミットメントとともに強固な設備需要を反映しました。継続的な航空会社のメンテナンス需要とエンジン納入が、商用売上高のモメンタムを維持するために重要となります。
- 商用エンジン&サービス売上高は21%増の103億4,200万ドルへ上昇。ショップビジット売上高の増加とスペアパーツ販売がパフォーマンスを牽引しました。継続的な航空会社のメンテナンスと機体拡大が収益を支える可能性がありますが、設備ミックスと部品の インフレがエンジンライフサイクル全体の収益性に影響します。
- 調整後EPSは商用マージン圧力にもかかわらず36%増の2.25ドルへ上昇。商用営業利益率は27.9%に低下しましたが、グループ全体の営業利益率は22.5%に達しました。より高いサービス量が収益性を支えましたが、新エンジンの納入が顧客機体全体に拡大するにつれて生産効率が重要となります。
- 年間研究開発費は現在および将来のエンジン能力を支援。経営陣は計画中のCPP鋳造品買収とともに、年間30億ドル以上のR&Dを挙げました。これらの投資は推進技術開発を支援しており、リターンは認証と商業規模での採算性の取れた生産に依存します。
- 第3四半期末時点の商用サービスバックログは1,700億ドルを超過。このパイプラインは将来のサービス活動を支えていますが、収益認識はメンテナンススケジュールと完了した作業に依存します。ショップの生産量を増やし、部品の入手可能性を改善し、キャッシュを回収することが将来の収益成長に重要となります。
GEアエロスペース(GE)2026年投資見通し:350ドルの強気ケース対250ドルの弱気ケース
GEアエロスペースの2026年見通しは、より強固なエンジンサービスが収益増加とともにキャッシュに転換できるかどうかにかかっています。引き上げられた91億ドルから94億ドルのフリーキャッシュフロー見通しは自信を示していますが、四半期ベースのキャッシュ創出の弱さが運転資本転換を評価の中心に置いています。以下の編集シナリオは、サービス需要、サプライヤーの生産量、認証の進捗が2026年12月までのパフォーマンスをどのように形成するかを反映しています。
強気ケース:サービス成長とキャッシュ回復がGEを350ドルへ押し上げ
ショップの生産量増加とより多くのキャッシュ回収が、GEに株主リターン強化への直接的な道筋をもたらします。商用サービス売上高は第3四半期に17%増加した一方、フリーキャッシュフローは14%減少し、収益モメンタムがキャッシュ創出に完全には反映されていないことを示しています。サービス成長を延長することで転換が改善され、スペアパーツ需要が商用利益の継続的な支援となります。
350ドルのシナリオは、商用サービスが17%近くの成長を維持し、通期フリーキャッシュフローが94億ドルの上限ガイダンスに達した場合に支持されます。商用マージンを27.9%近くに維持することが、より高いスループットを持続的な収益に転換するのに役立ちます。
基本ケース:安定したサービスがGEを290ドルから320ドルの間に維持
継続的なメンテナンス需要は、設備納入のコストが高止まりしても、GEの収益が前進し続けることを可能にする可能性があります。商用営業利益は28億8,700万ドルに達し、セグメントマージンがわずかに低下する中でも生産投資を吸収するのに役立ちました。基本ケースでは、サービスが拡大資金の提供を継続し、サプライヤーのボトルネックとGE9X認証のタイミングが年末まで未解決のまま残りつつも、緩やかな基礎的進展をもたらすと想定しています。
290ドルから320ドルのレンジは、調整後EPSが8.00ドルから8.10ドルの範囲内に収まり、達成可能な通期キャッシュガイダンスに見合います。より強固な回収が上限を支える一方、追加の納入コストが十分なサービス成長を吸収して株価の上昇余地を制限する可能性があります。
弱気ケース:サービス鈍化と納入遅延がGEを250ドルへ引き下げ
アフターマーケット成長の鈍化は、GEを設備コストと遅延したキャッシュ転換にさらすことになります。商用サービスは重要な収益増加をもたらした一方、セグメントマージンは低下し、GE9Xの出荷収益はミッドシール認証を待っていました。ショップの生産量が鈍化するか、部品不足が続く場合、GEは新エンジンの経済性が改善してキャッシュが追いつく前に、その利益の緩衝材を失う可能性があります。
250ドルのシナリオは、サービス成長が91億ドルの年間下限を下回るキャッシュ創出とともに弱まった場合に、より可能性が高くなります。設備納入はキャッシュを安定させるためだけにより多くの貢献が必要となり、1株あたり成長と評価への支援が少なくなります。
ウォール街アナリストによる2026年GE株価予測
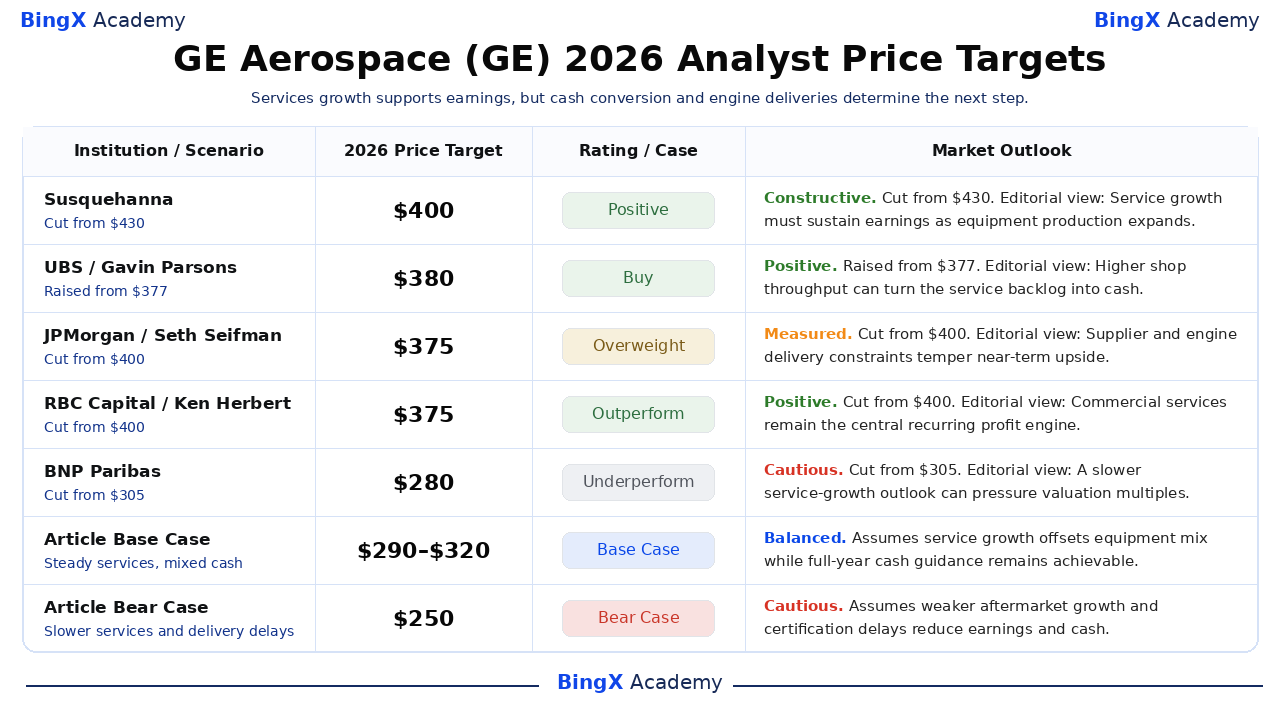
これらの名前と日付が明記されたサードパーティの目標株価はNYSE上場のGEに関するもので、一般的に2026年を超える約12ヶ月の期間をカバーしています。選択された280ドルから400ドルのレンジは、サービス成長、納入コスト、評価に関する見方の違いを反映しています。以下の事業解釈は編集上のものであり、最後の2行はこの記事の別途年末シナリオです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
サスクエハナ |
400ドル |
ポジティブ |
建設的。2026-10-21:チャールズ・ミネルビノが目標を430ドルから400ドルに引き下げ、ポジティブを維持。編集解釈:設備生産が拡大する中、サービス成長が収益を支える必要がある。 |
|
UBS |
380ドル |
買い |
ポジティブ。2026-10-21:ギャビン・パーソンズが目標を377ドルから380ドルに引き上げ、買いを維持。編集解釈:より高いショップスループットがサービスバックログをキャッシュに転換できる。 |
|
JPモルガン |
375ドル |
オーバーウェイト |
慎重。2026-10-21:セス・サイフマンが目標を400ドルから375ドルに引き下げ、オーバーウェイトを維持。編集解釈:サプライヤーとエンジン納入の制約が近期の上昇余地を抑制。 |
|
RBCキャピタル |
375ドル |
アウトパフォーム |
ポジティブ。2026-10-21:ケン・ハーバートが目標を400ドルから375ドルに引き下げ、アウトパフォームを維持。編集解釈:商用サービスが中心的な継続利益エンジンとして残る。 |
|
BNPパリバ |
280ドル |
アンダーパフォーム |
慎重。2026-10-21:マシュー・エイカーズが目標を305ドルから280ドルに引き下げ、アンダーパフォームを維持。編集解釈:サービス成長見通しの鈍化が評価倍率を圧迫する可能性がある。 |
|
記事基本ケース |
290〜320ドル |
基本ケース |
バランス型。サービス成長が設備コストを相殺し、通期収益とキャッシュガイダンスが12月まで達成可能と仮定。 |
|
記事弱気ケース |
250ドル |
弱気ケース |
慎重。アフターマーケット成長の鈍化と認証遅延が収益とキャッシュ転換を圧迫すると仮定。 |
BingXでGEアエロスペース(GE)株を購入する方法
BingX株式取引を通じてGEアエロスペース株を購入・保有するには、上場および口座適格性に従い、 USDTまたは USDCを使用します。GEは商用航空機エンジン、アフターマーケットサービス、防衛推進へのエクスポージャーを提供します。適格ユーザーはレバレッジを使用したり、永続的なファンディング手数料を支払うことなく、投資目標に応じてポジションサイズを設定できます。
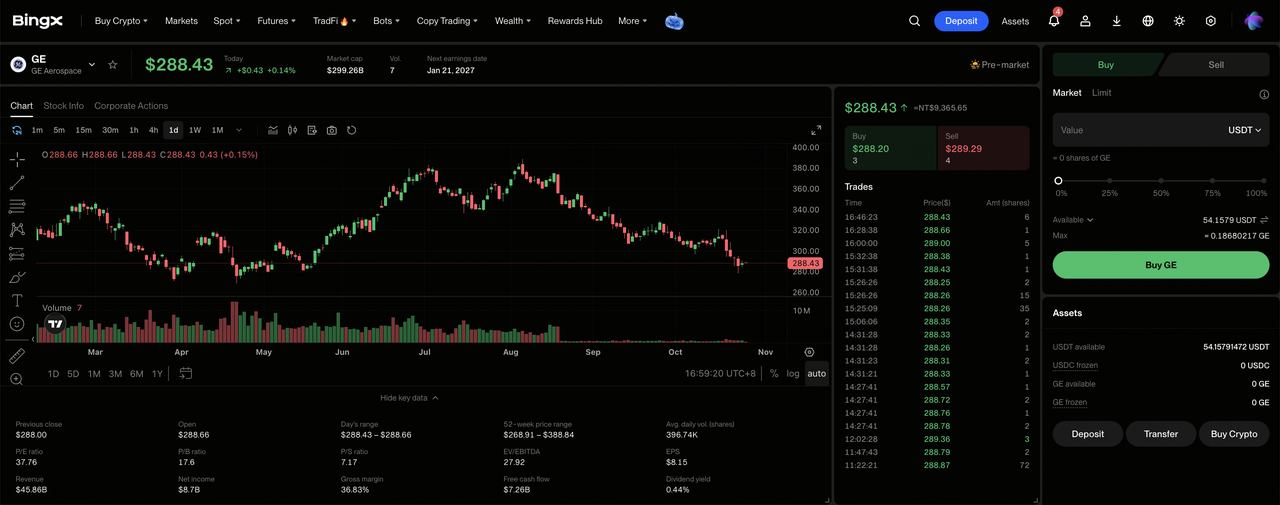
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に進みます。初めてこのプロダクトにアクセスする場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポット口座に購入に十分な資金があることを確認してください。必要に応じて、ファンド口座またはウェルス口座からUSDTまたはUSDCを振り替えてください。投資サイズを選択する前に、選択した株式の最低注文金額と分割購入の適格性を確認してください。
ステップ3:GEアエロスペース(GE)を選択する。 株式市場を開き、 GEアエロスペース(GE)を検索し、その株式がお客様の口座で取引可能であることを確認してください。会社情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:GEアエロスペース株を購入する。「購入」を選択し、許容される投資額または株数を入力し、サポートされている 成行注文または指値注文を選択してください。成行注文はサポートされているセッション中に利用可能な価格を使用し、指値注文は指定した価格以上での執行と十分な流動性が必要です。
ステップ5:保有株を確認・管理する。「株式 > ポジション」を開いてGE株と未実現損益を監視してください。「全注文」を使用して取引を確認するか、必要に応じて株を売却してください。T+1決済は一般的に、購入した株を売却できるタイミングではなく、売却代金が出金可能になるタイミングに影響します。
2026年にGEアエロスペース投資家が注目すべきトップ5リスク
GEアエロスペースの導入済みエンジン機体群、増加するサービスバックログ、防衛分野との関係が収益見通しを支えています。しかし、アフターマーケット需要、生産コスト、認証タイミング、キャッシュ転換が収益性と株主リターンを圧迫する可能性があります。
- メンテナンス需要の低下が売上高を圧迫する可能性:第3四半期の商用サービス売上高はショップビジットとスペアパーツ需要に支えられ17%増加しました。航空会社のメンテナンス量や部品注文の減少は、継続的な収益と商用営業利益率を低下させる可能性があります。
- 商用マージンの低下が収益性を弱める可能性:第3四半期の商用営業利益率は28.0%から27.9%に低下しました。サービス収益とスペアパーツ販売の成長が鈍化した場合、部品・エンジニアリングコストの上昇が収益性を弱める可能性があります。
- 認証遅延が設備売上高成長を制限する可能性:GEは第3四半期にGE9Xエンジンを納入しましたが、収益認識にはアップグレードされたミッドシール認証を待っていました。規制当局の認可や顧客航空機の納入遅延が、将来の売上高の視認性を低下させる可能性があります。
- 生産投資が株主リターンを弱める可能性:GEは第3四半期に設備・機器・ソフトウェアに3億3,700万ドルを支出し、製造能力を支援しました。稼働率の低下や追加の部品コストがキャッシュ創出を制限し、株主リターンを低下させる可能性があります。
- キャッシュ転換の弱化が評価を圧迫する可能性:GEの第3四半期フリーキャッシュフローは20億4,200万ドルに達し、収益成長に遅れをとりました。回収の鈍化、サービス生産量の低下、または生産コストの上昇がキャッシュリターンを低下させ、株価下落を引き起こす可能性があります。
最終考察:2026年にGEアエロスペースに投資すべきか?
GEアエロスペースの四半期非GAAP営業利益29億8,800万ドルと年初来フリーキャッシュフロー67億2,800万ドルは、その収益力と投資能力を際立たせています。商用サービスと防衛推進が利益を支え、計画された鋳造品拡大が納入増加の機会を生み出しています。その進展を持続させるには、メンテナンス需要をキャッシュに転換し、エンジン生産が拡大するにつれてマージンを守ることが必要となります。
350ドルの強気ケースは持続的なサービス成長、回復力のあるマージン、ガイダンス上限に向けたキャッシュ回復を前提としています。290ドルから320ドルの基本ケースは安定したメンテナンス需要を反映し、250ドルの弱気ケースは納入遅延とキャッシュの弱化を考慮しています。GEが10月26日に288.43ドルで引けた中、投資家はサービス利益の上昇が持続可能な株主リターンに転換するかどうかを注視すべきです。
リスク注意:GEアエロスペースの導入済みエンジン機体群は投資リスクを排除しません。メンテナンス需要の低下、サプライヤー不足、認証遅延が収益とキャッシュ創出を低下させる可能性があります。投資家はGE株を購入する前に、評価、キャッシュ転換、リスク許容度を評価する必要があります。
