


バークシャー・ハサウェイ(BRK.B)は、消費者と企業向けに保険、鉄道、エネルギー、製造、サービス事業を展開するコングロマリットです。保険フロートと確立された子会社が収益基盤を提供し、買収と自社株買いが一株当たり価値を高める手段となっています。引受規律、買収価格、再投資リターンが、潤沢な流動性の活用によって収益を十分に改善し、より高いバリュエーションを正当化できるかを左右します。
最新の四半期では、子会社の収益が改善した一方、保険の業績は低下しました。 バークシャー・ハサウェイの2026年第2四半期売上高は1,018.1億ドルと前年比10.0%増となり、営業利益は129.8億ドルに達しました。純利益は256.7億ドルと2倍以上に増加しましたが、保険引受利益は17.3億ドルに低下しました。次の試練は、営業改善と資本配分が保険金請求の圧力と保険投資収益の低下を相殺できるかどうかです。
2026年のBRK.B株式予測は現在、2つの対立する見方を中心に展開されています:
- 資本配分のシナリオ:グレッグ・アベルが引受規律を損なうことなく資本をより積極的に活用することで、自社株買い、買収、工業収益の改善が一株当たり価値を高める可能性があります。
- 保険圧力のシナリオ:保険金請求コストの上昇、再投資利回りの低下、高額な買収が、バークシャーの大規模な現金・投資資産にもかかわらず、営業利益を吸収してリターンを制限する可能性があります。
本ガイドでは、2026年8月8日のQ2決算発表、10-Q、10月21日までの市場データをもとに、BRK.B株式予測、2026年の価格シナリオ、主なリスク、アナリストの見通しを分析するとともに、 BRK.B株の購入方法を BingX TradFiでUSDTを使って解説します。
2026年10月にバークシャー・ハサウェイ投資家が知っておくべき5つのこと
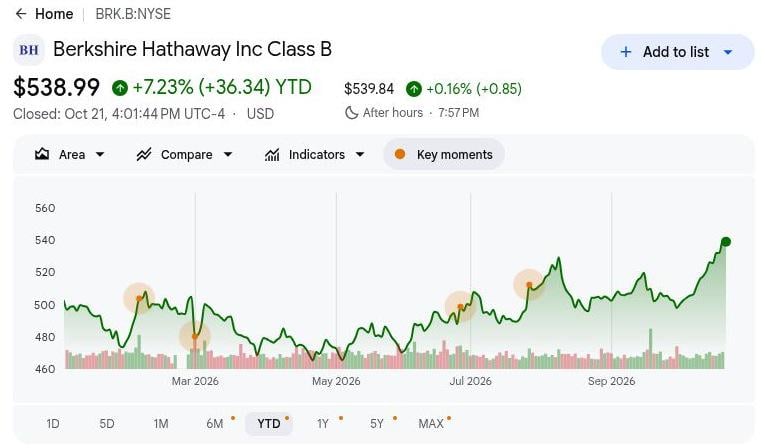
- BRK.Bは10月21日に538.99ドルで引け、年初来7.23%上昇:株価は年初の水準を上回って推移しており、620ドルの強気シナリオは保険業績の改善と生産的な資本配分に依存しています。持続的な上昇には、子会社の収益成長が持続可能な一株当たりリターンに転換されることが必要です。
- Q2売上高は10.0%増の1,018.1億ドル、営業利益も増加:営業利益は16.3%増の129.8億ドルとなり、売上高を上回る利益成長を示しました。ただし、為替の有利な変動がこの改善に寄与したため、子会社のパフォーマンスと為替効果の変化を区別することが重要です。
- 保険フロートは1,775億ドルに達し、バークシャーの投資基盤を支える:6月末残高は2025年末から約11億ドル増加し、保険金支払い前に保有する資金を提供しています。引受規律と投資リターンが、保険契約者の債務履行後にその資金がどれだけ収益に貢献するかを左右します。
- テイラー・モリソンの買収でバークシャーの住宅建設事業が拡大:バークシャーは7月24日に約68億ドルの株式価値で買収を完了し、クレイトンの現場施工事業と統合しました。住宅需要と統合結果が、拡大した事業が投下資本に対して魅力的なリターンを生み出せるかを決定します。
- Q2に約45億ドルの自社株買いで資本配分が加速:自社株買いはQ1の約2.34億ドルから加速し、現金と財務省短期証券は未決済の購入分を差し引いて約3,647億ドルを維持しました。これにより更なる投資が可能となりますが、買収リターンと自社株買い価格が残存株主へのメリットを左右します。
バークシャー・ハサウェイ(BRK.B)とは?
バークシャー・ハサウェイはオマハに本拠を置くコングロマリットで、保険、貨物鉄道、公益事業、製造、サービス、小売にわたる事業を展開しています。その事業モデルは、親会社での資本配分と分散型の子会社管理を組み合わせており、収益を業種を超えて保持または再配分することができます。GEICO、BNSF、バークシャー・ハサウェイ・エナジー、クレイトンが、保険契約者、荷主、エネルギー顧客、住宅購入者にサービスを提供しています。バークシャーは引受利益、投資収益、子会社の営業利益を得ており、上場株式ポートフォリオの変化も報告純利益に反映されます。
CEO グレッグ・アベルのもと、バークシャーは財務的柔軟性を維持しながら、買収、上場株式、自社株買いを通じて資本を活用しています。同社は1月にオキシケム買収を完了し、水処理、製造、建設に使用される化学品事業を追加しました。テイラー・モリソンは7月に参加し、クレイトンの現場施工事業と統合されており、21州52の住宅市場にわたるより大きなプラットフォームが構築されています。ハワード・バフェットが9月に会長に就任し、ウォーレン・バフェットは取締役および名誉会長として留任しています。これらの変化により、買収リターン、子会社の実行力、資本規律の継続性が事業移行の主要な指標となっています。
バークシャー・ハサウェイ(BRK.B)2026年第2四半期決算概要:保険利益が減少する中、営業利益が上昇
バークシャー・ハサウェイは2026年第2四半期の売上高を1,018.1億ドルと報告し、前年比10.0%増となりました。製造・サービス・小売の収益は24.1%増の44.7億ドルに上昇しました。営業利益は16.3%増の129.8億ドルとなり、引受利益は13.1%減の17.3億ドルに低下し、為替変動が改善を後押ししました。1,775億ドルの保険フロートと四半期約45億ドルの自社株買いを抱え、今後のリターンは子会社収益の維持、引受収益性の回復、魅力的な価格での資本配分にかかっています。
詳細はこちら: バークシャー・ハサウェイ(BRK.B)2026年第2四半期決算概要:営業利益16.3%成長と45億ドルの自社株買いが1.46%の株価上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
Q2売上高 |
前年同期925.2億ドル |
1,018.1億ドル |
上回る。前年比10.0%増。 |
|
Q2営業利益 |
前年同期111.6億ドル |
129.8億ドル |
改善。前年比16.3%増。 |
|
Q2 GAAP純利益 |
前年同期123.7億ドル |
256.7億ドル |
上回る。126.8億ドルの投資利益を含む。 |
|
保険引受 |
前年同期19.9億ドル |
17.3億ドル |
下回る。前年比13.1%減。 |
|
保険投資収益 |
前年同期33.7億ドル |
30.6億ドル |
下回る。前年比9.1%減。 |
|
BNSF収益 |
前年同期14.7億ドル |
15.6億ドル |
改善。前年比6.3%増。 |
|
製造・サービス・小売 |
前年同期36.0億ドル |
44.7億ドル |
改善。前年比24.1%増。 |
|
Q2自社株買い |
2026年Q1は2.34億ドル |
約45億ドル |
加速。Q1から自社株買いが大幅に増加。 |
- Q2売上高は前年比10.0%増の1,018.1億ドルに上昇。営業利益は前年同期の111.6億ドルから129.8億ドルに増加し、有利な為替変動とともに子会社の成長を反映しました。持続的な基礎的収益成長は、為替効果に助けられた表面上の増加よりも、事業の進捗を示す強力な証拠となります。
- 工業系子会社がバークシャーの保険事業を超えた成長を牽引。製造・サービス・小売の収益44.7億ドルとBNSF利益15.6億ドルがバークシャーの収益基盤を拡大しました。ただし、持続可能な成長を確立するためには、貨物需要と健全な製造・小売活動が引き続き重要です。
- 保険収益性の低下にもかかわらず、営業利益は16.3%増加。債務関連の為替利益は3.26億ドルに達し、8.77億ドルの損失から改善しました。また、GAAP利益には126.8億ドルの投資利益が含まれています。これらの為替・投資の貢献が報告結果を改善しましたが、基礎的な子会社成長の持続性は依然として課題です。
- 四半期後の買収でバークシャーの住宅建設事業が拡大。7月24日に完了した買収で、テイラー・モリソンに約68億ドルの株式価値が投じられ、クレイトンの現場施工事業と統合されました。この投資は住宅建設の拡大を支えますが、将来のリターンは住宅需要と統合結果に依存します。
- 1,775億ドルの保険フロートが将来の投資収益を支える。6月末残高は保険契約者債務に対して保有される資金を表しますが、収益は投資利回りと保険金請求コストに依存します。引受規律の維持、魅力的なリターンでの投資、キャッシュ創出がバークシャーの次の成長フェーズの中核となります。
バークシャー・ハサウェイ(BRK.B)2026年投資見通し:強気シナリオ620ドル対弱気シナリオ475ドル
バークシャーの2026年見通しは、保険業績が軟化する中で、子会社利益の強化と資本配分の再開が一株当たり収益を増加させられるかにかかっています。Q2の自社株買いは経営陣が行動する意欲を示しており、保険金請求インフレと投資利回りの低下が収益成長の質をバリュエーションの中心に置いています。以下の編集上のシナリオは2026年の残りの期間に適用されます。
強気シナリオ:保険金請求圧力の緩和が620ドルへの道を開く
GEICOの損害率を改善することで、バークシャーは保険収益を強化する直接的なルートを得られます。Q2の損害率は4.8ポイント上昇して76.6%に達し、保険料から得られる利益が減少しました。この悪化の一部を回復させることで、製造・サービス・小売がグループ収益に引き続き貢献する中、引受収益が向上します。
620ドルのシナリオは、引受利益が19.9億ドルに向けて回復し、工業収益がQ2水準付近またはそれ以上を維持した場合に支持されます。安定した保険投資収益と適切な価格での自社株買いが、その営業回復を一株当たり業績の改善に転換するのに役立つでしょう。
ベースシナリオ:工業系の利益が保険圧力を相殺し525ドル〜560ドルのレンジ内に収まる
保険の改善が緩慢であっても、継続的な工業成長によってバークシャーの収益は前進し続ける可能性があります。Q2の製造・サービス・小売利益は44.7億ドルに達し、弱体化した引受収益と投資収益を相殺するのに役立ちました。ベースシナリオでは、これらの相殺が継続し、主な保険圧力が未解決のまま適度な基礎的成長をもたらすと想定しています。
525ドル〜560ドルのレンジは、収益性の高い引受、底堅い工業収益、段階的な買収貢献に適合します。GEICOの損害率の低下が上限を支える一方、投資収益のさらなる低下が営業進捗を十分に吸収して株価の上値を制限する可能性があります。
弱気シナリオ:工業系の相殺効果の低下がBRK.Bを475ドルへ引き下げる
工業収益の低下により、バークシャーは保険圧力にさらに完全にさらされることになります。製造・サービス・小売はQ2に重要な利益増加をもたらしましたが、引受収益と保険投資収益はともに低下しました。貨物需要、住宅活動、製造受注が弱まれば、GEICOの収益性が回復し始める前に、バークシャーはその収益のクッションを失う可能性があります。
工業利益の低下が引受・投資収益のさらなる低下と重なれば、475ドルのシナリオがより現実的となります。その場合、買収は収益を安定させるだけのためにより多くの貢献が必要となり、一株当たり成長とより高いバリュエーションへの支援が少なくなります。
ウォール街アナリストによる2026年BRK.B株価予測
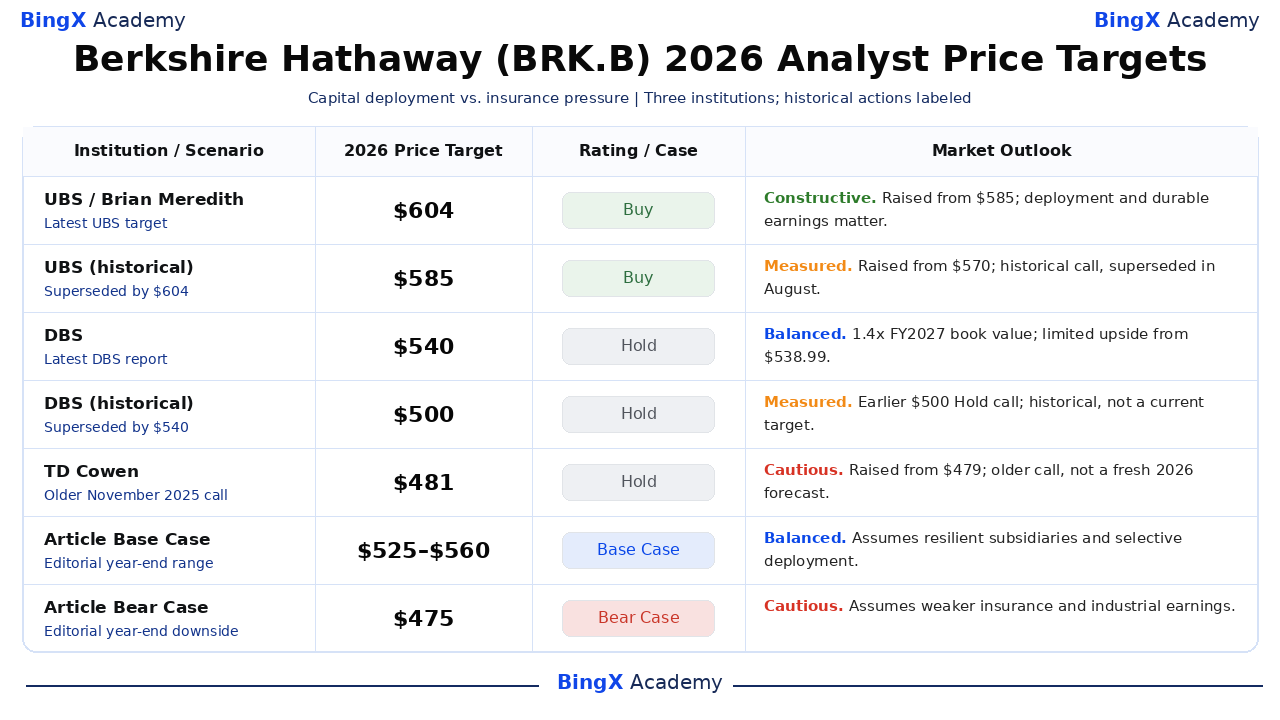
これらの日付付きクラスBの目標株価は概ね12ヶ月を対象とし、2026年12月以降に延長される場合があります。5つのアクションは3つの機関を代表しており、UBSおよびDBSの更新前の目標と古いTDコーウェンの評価が含まれています。簡潔な解釈は編集上のものです。最後の2行は独立した年末シナリオであり、DBSの最新レポートはホールドを540ドルで維持しています。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
UBS |
604ドル |
買い |
建設的。2026年8月9日:UBSの開示履歴には585ドルから引き上げられた604ドルが記録されています。編集上の見解:上値には持続的な営業利益の改善と規律ある資本配分が必要です。 |
|
UBS(過去) |
585ドル |
買い |
慎重。2026年7月28日:570ドルから引き上げ。過去のアクション、8月の604ドル目標に更新済み。UBSの評価の変化を示すために保持されており、独立したカバレッジではありません。 |
|
DBS |
540ドル |
ホールド |
バランス型。2026年9月9日:予測FY2027簿価の1.4倍に基づいて540ドルの目標を発表。編集上の見解:この目標は参照終値からほとんど上値を残しません。 |
|
DBS(過去) |
500ドル |
ホールド |
慎重。2026年5月6日:過去のアナリスト履歴に500ドルで記録。DBSの後の540ドル目標に更新済み。この古い評価はコンテキストであり、追加の現在予測ではありません。 |
|
TDコーウェン |
481ドル |
ホールド |
慎重。2025年11月11日:2025年Q3決算を受けて479ドルから引き上げ。古い公表アクション。その古さがバークシャーの現在の事業と資本配分への関連性を制限しています。 |
|
記事ベースシナリオ |
525〜560 |
ベースシナリオ |
バランス型。2026年12月まで、底堅い子会社、収益性の高い引受、選択的な資本配分を想定。 |
|
記事弱気シナリオ |
475ドル |
弱気シナリオ |
慎重。保険圧力と工業収益の低下が一株当たりの経常リターンを減少させると想定。 |
BingXでバークシャー・ハサウェイ(BRK.B)株を購入する方法
BingX株式取引を通じて、上場・口座資格の条件のもと、 USDTまたは USDCを使用してバークシャー・ハサウェイ株を購入・保有できます。バークシャーは、分散した事業グループ全体にわたる保険、鉄道、エネルギー、資本配分へのエクスポージャーを提供します。対象ユーザーはレバレッジを使用したり永続的なファンディング手数料を支払ったりすることなく、投資目標に応じて保有量を設定できます。
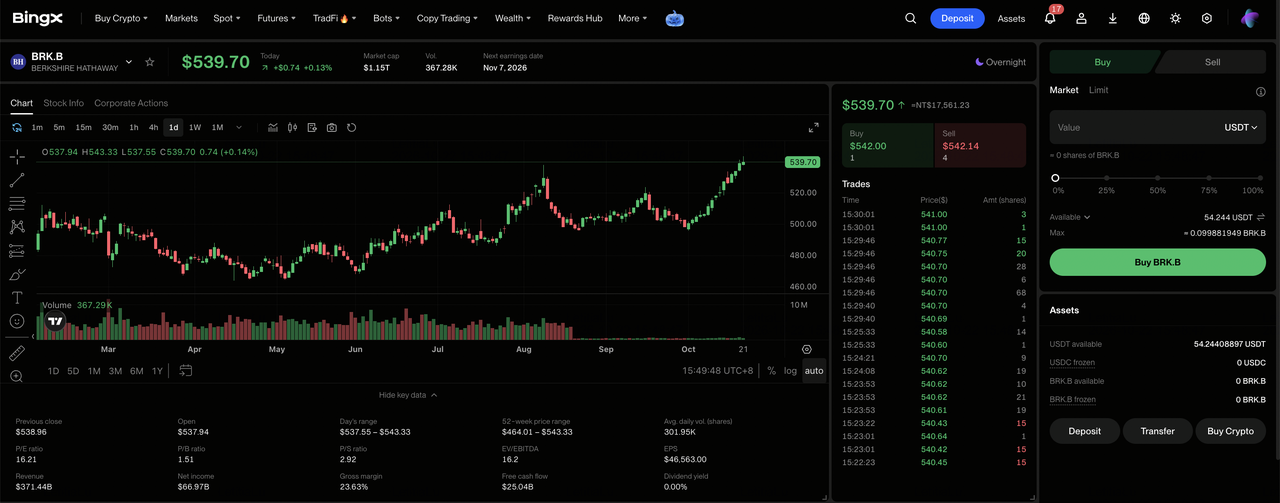
ステップ1:BingX株式取引にアクセスする。 サインアップまたはBingXにログインし、必要な 本人確認を完了して、「TradFi > 株式」に移動します。初めてこの商品にアクセスする場合は、株式取引リスク開示書に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポット口座に購入に十分な資金があることを確認してください。必要に応じて、資金口座またはウェルス口座からUSDTまたはUSDCを振り替えてください。投資サイズを選択する前に、選択した株式の最小注文金額と端数株式の適格性を確認してください。
ステップ3:バークシャー・ハサウェイ(BRK.B)を選択する。株式市場を開き、BRK.Bを検索して、クラスB株がアカウントで利用可能であることを確認してください。企業情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:バークシャー・ハサウェイ株を購入する。「購入」を選択し、許可された投資額または株数を入力して、サポートされている 成行注文または指値注文を選択してください。成行注文はサポートされているセッション中に利用可能な価格を使用し、指値注文は指定した価格以上で、実行に十分な流動性が必要です。
ステップ5:保有株式を確認・管理する。「株式 > ポジション」を開いてBRK.B株と未実現損益を監視してください。「全注文」を使用して取引を確認するか、必要に応じて株式を売却してください。T+1決済は通常、購入した株式を売却できる時期ではなく、売却収益が引き出し可能になる時期に影響します。
2026年のバークシャー・ハサウェイ投資家が注視すべき5大リスク
バークシャー・ハサウェイの多角化された事業と強固な財務基盤は長期的な安定性を支えていますが、保険収益性、再投資リターン、買収、経営判断が収益と株主価値に対する主要なリスクであり続けています。
- 保険金請求の増加が利益を圧迫する可能性:GEICOのQ2損害率は4.8ポイント上昇して76.6%に達しました。修理費、医療費、保険金請求が保険料の引き上げを上回れば、引受マージンが悪化する可能性があります。
- 金利低下が投資収益を減少させる可能性:Q2の保険投資収益は9.1%減の30.6億ドルとなりました。満期を迎える財務省証券の再投資利回りの低下が、新規投資が低下を相殺する前に経常収益を減少させる可能性があります。
- 買収がより低いリターンをもたらす可能性:バークシャーの68億ドルのテイラー・モリソン投資は住宅へのエクスポージャーを増大させます。住宅購入者の需要の弱さや住宅の手頃さへの圧力が、長期的な価値への貢献を制限する可能性があります。
- 景気悪化が複数の事業に影響を与える可能性:BNSF、バークシャー・ハサウェイ・エナジー、製造事業がQ2の収益成長を支えました。貨物需要の低下、公益事業コストの上昇、工業受注の弱体化が、これらの事業を同時に圧迫する可能性があります。
- 経営陣の交代が資本配分に影響する可能性:ハワード・バフェットが9月に会長に就任し、グレッグ・アベルが事業を主導し、ウォーレン・バフェットは取締役として留任しています。規律ある買収と自社株買いが長期的な株主リターンに不可欠です。
最終見解:2026年にバークシャー・ハサウェイに投資すべきか?
バークシャー・ハサウェイの四半期営業利益129.8億ドルと保険フロート1,775億ドルは、複数の事業にわたってキャッシュを生み出す能力を際立たせています。BNSF、バークシャー・ハサウェイ・エナジー、製造からのより強力な貢献が保険以外の収益基盤を提供し、再開された自社株買いと買収が一株当たりリターンを改善する機会を生み出します。その成長を持続させるには、引受収益性の回復と魅力的なリターンでの資本投下が必要です。
620ドルの強気シナリオは、保険業績の改善、継続的な子会社収益成長、成功した資本配分を前提としています。525ドル〜560ドルのベースシナリオは安定した事業運営を反映し、475ドルの弱気シナリオは持続的な保険金請求圧力と低いリターンを考慮しています。BRK.Bが10月21日に538.99ドルで引けた中、投資家は営業利益の改善が持続可能な一株当たり成長に転換されるかどうかを注視すべきです。
リスク注意事項:バークシャーの多角化された事業は投資リスクを排除しません。保険損失、子会社のパフォーマンス低下、資本配分の失敗が収益と株主リターンを減少させる可能性があります。投資家はBRK.B株を購入する前に、バリュエーションとリスク許容度を考慮すべきです。
