

アクセンチュア(ACN)は、大企業および公共部門のクライアントにコンサルティング、テクノロジー導入、マネージドサービスを提供しています。長年にわたるアウトソーシングとデジタルコア事業が引き続き重要な柱となる一方、エンタープライズAI、サイバーセキュリティ、業界特化型の変革がビジネス機会を拡大しています。クライアントの予算、プロジェクトのタイミング、そしてAI自動化が請求可能業務に与える影響が、大きなパイプラインが持続的な収益とより良いキャッシュリターンにつながるかどうかを左右します。
直近の四半期は、広範な需要回復が見られた一方で、キャッシュ面では不均一な結果となりました。 アクセンチュア FY2026第4四半期の売上高 は186億8,000万ドルに達し、ガイダンス上限の184億ドルを上回りました。新規受注は4%増の221億7,000万ドルとなり、GAAP EPSは46%増の3.29ドルに上昇しました。しかし、フリーキャッシュフローは38億1,000万ドルから28億5,000万ドルへと減少しており、FY2027の課題は、AIとマネージドサービス事業が、価格設定やキャッシュ変換を弱めることなく成長を持続できるかどうかにかかっています。
2026年のACN株価予測は、現在2つの対立する見方を軸に展開されています:
- エンタープライズ変革シナリオ: 四半期受注221億7,000万ドル、1.2倍のブック・トゥ・ビル比率、FY2027の現地通貨ベース3%〜6%の成長ガイダンスは、需要サイクルの再活性化と営業レバレッジを支持しています。
- コンバージョン圧力シナリオ: AIによってプロジェクトが短縮されたり請求レートが低下したりする可能性がある一方で、四半期フリーキャッシュフローが前年同期比9億6,000万ドル減少しており、成長の質に疑問が残ります。
本ガイドでは、アクセンチュアのFY2026第4四半期決算(10月1日発表)、財務データ、10月20日までの市場データ、そして ACN株の購入方法( BingX TradFiでUSDTを使用)を参照しながら、ACN株価予測、2026年の価格シナリオ、主なリスク、アナリストの見解を詳しく解説します。
2026年10月にアクセンチュア投資家が知っておくべき5つのこと
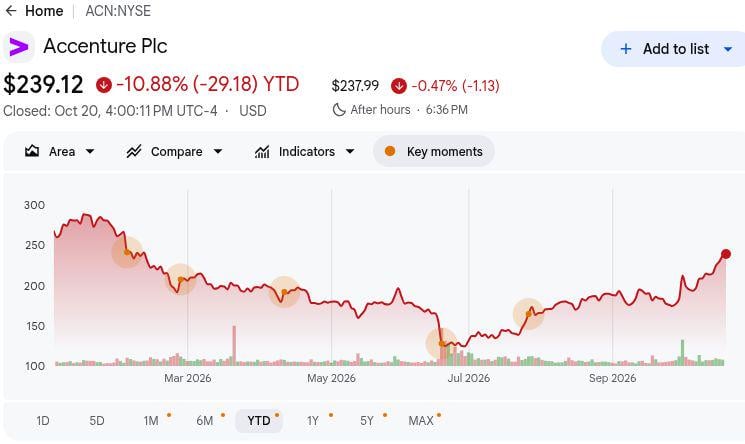
- ACNは10月20日に239.12ドルで引け、年初来10.88%安: 株価は52週安値118.15ドルから大幅に反発しましたが、高値291.09ドルを下回ったままです。回復を持続させるためには、より強固な業績と、アクセンチュアがAI主導の業界変化に適応できるという証拠が必要です。
- 第4四半期売上高は186億8,000万ドルとなり、ガイダンス上限184億ドルを上回る: 売上高は米ドルベースで6%、現地通貨ベースで7%増加し、地理的市場とサービスカテゴリ全体での成長に支えられました。広範な改善は底堅いエンタープライズ需要を示唆していますが、将来の成長は受注を売上高に転換することにかかっています。
- 新規受注は4%増の221億7,000万ドルに拡大: ブック・トゥ・ビル比率1.2倍には、コンサルティング受注94億ドルとマネージドサービス受注127億7,000万ドルが含まれます。マネージドサービス需要の強化により、売上の可視性と継続的なビジネス機会が向上しますが、契約開始のタイミングとスコープが、署名済み案件がいつ売上として計上されるかを左右します。
- FY2027ガイダンスは現地通貨ベースで3%〜6%の増収を見込む: 経営陣はまた、営業利益率15.9%〜16.1%、フリーキャッシュフロー110億〜118億ドルを見込んでいます。ガイダンス上限付近での実績は業績見通しを強化する一方、成長鈍化は株価上昇余地を制限する可能性があります。
- 四半期フリーキャッシュフローは9億6,000万ドル減少し28億5,000万ドルに: 通年のフリーキャッシュフローは、それでも108億7,000万ドルから116億2,000万ドルへ増加し、115億ドルの株主還元を支えました。持続的なキャッシュ創出は、買収資金の調達、株主還元の維持、そしてアクセンチュアの長期投資戦略を支える上で重要です。
アクセンチュア(ACN)とは?
アクセンチュアは、約9,000社のクライアントに戦略、コンサルティング、テクノロジーエンジニアリング、継続的なマネージドサービスを提供しています。組織のプロセス再設計、アプリケーションとデータの移行、システムセキュリティ、複雑なデジタルプラットフォームの運用を支援しています。そのReinvention Servicesは、サイバーセキュリティ、デジタルコア、ファイナンス、インダストリー・エンタープライズ、Song、サプライチェーン・エンジニアリング、タレントにわたります。コンサルティング収益は変革プロジェクトを反映し、マネージドサービスは長期クライアント契約を継続的なデリバリーへと転換します。このモデルは約81万4,000人のグローバル人材を活用しており、稼働率、スキル、プロジェクト価格設定が営業利益率に不可欠です。
アクセンチュアは、このモデルを応用AIと中堅企業向けに拡張しています。Accenture Edgeは年間売上3億〜30億ドルの組織を対象としており、10月に発表された Workday フォワードデプロイドエンジニアリングプログラムと拡張された Dell プライベートAIコラボレーションは、導入およびインフラニーズに対応しています。これらの取り組みは、クライアントがエージェントを展開しデータ資産を近代化する際に、アドバイザリー、構築、運用フィーへの道筋を生み出します。これらのパートナーシップと市場機会は発表されたプログラムであり、受注済みの売上ではありません。収益が生まれるのは、クライアント契約が締結され、マイルストーンが達成され、管理ワークロードが本番稼働に移行したときのみです。
アクセンチュア(ACN)FY2026第4四半期決算概要:売上高のガイダンス超過と強力な受注がキャッシュフロー悪化を相殺
アクセンチュアは第4四半期に177億5,000万〜184億ドルの会社ガイダンスに対して186億8,000万ドルの売上高を達成し、GAAP EPSは前年同期の2.25ドルから3.29ドルに改善しました。新規受注は4%増の221億7,000万ドルとなり、マネージドサービス収益は7%増の94億ドルに成長しました。FY2027の現地通貨ベース成長ガイダンス3%〜6%は需要見通しを支持していますが、第4四半期フリーキャッシュフローは38億1,000万ドルから28億5,000万ドルへと減少しました。
続きを読む: アクセンチュア(ACN)FY2026第4四半期決算概要:221億7,000万ドルの受注とFY2027成長見通しが15.78%の急騰を促進
|
財務指標 |
ガイダンス/コンセンサス |
実績/報告値 |
サプライズ |
|
FY2026第4四半期売上高 |
177億5,000万〜184億ドルの会社ガイダンス |
186億8,000万ドル |
上振れ。ガイダンス上限を2億8,000万ドル超過;前年同期比6%増。 |
|
第4四半期GAAP希薄化EPS |
前年同期2.25ドル |
3.29ドル |
改善。前年同期比46%増。 |
|
第4四半期新規受注 |
前年同期213億1,000万ドル |
221億7,000万ドル |
拡大。ドルベースで4%増;ブック・トゥ・ビル比率1.2倍。 |
|
コンサルティング収益 |
前年同期87億7,000万ドル |
92億8,000万ドル |
拡大。ドルベースで6%増。 |
|
マネージドサービス収益 |
前年同期88億2,000万ドル |
94億ドル |
拡大。ドルベースで7%増。 |
|
GAAP営業利益率 |
前年同期11.6% |
15.30% |
改善。370ベーシスポイント上昇。 |
|
第4四半期フリーキャッシュフロー |
前年同期38億1,000万ドル |
28億5,000万ドル |
低下。前年同期比9億6,000万ドル減。 |
|
FY2027第1四半期売上高見通し |
FY2026第4四半期186億8,000万ドル |
189億5,000万〜196億ドル |
上振れ。中間値は第4四半期を6億ドル上回る。 |
|
FY2027現地通貨ベース成長率 |
FY2026は5% |
3%〜6%ガイダンス |
まちまち。成長鈍化と加速の両方を包含するレンジ。 |
- 売上高186億8,000万ドルはガイダンス上限を2億8,000万ドル上回る: ドルベースの売上は6%、現地通貨ベースの売上は7%成長し、コンサルティングとマネージドサービスの双方が拡大しました。広範な改善は一時的な反発ではないことを示唆していますが、FY2027のレンジは引き続き持続的なクライアントのプロジェクト承認を必要とします。
- GAAP希薄化EPSは46%増の3.29ドルに上昇: 営業利益は20億5,000万ドルから28億6,000万ドルへ増加し、株式数の減少も寄与しました。前年同期の最適化コスト0.78ドルの影響により比較が有利になっているため、調整後前年EPS3.03ドルに対する9%増が継続的な進捗をより正確に示しています。
- 221億7,000万ドルの受注がブック・トゥ・ビル比率1.2倍を達成: マネージドサービス受注127億7,000万ドルはコンサルティング受注94億ドルを上回りました。このミックスは継続的なデリバリーの可視性を高める可能性がありますが、契約開始と範囲が署名済み案件の売上計上タイミングを左右します。
- GAAP営業利益率は370ベーシスポイント拡大し15.3%に: 前年同期のGAAP比較は11.6%でしたが、調整後比較ベースの利益率は15.1%であり、実質的な改善幅は20ベーシスポイントに留まります。FY2027ガイダンスの15.9%〜16.1%は、見出しの数字が示すよりも生産性と価格設定において厳しいハードルを課しています。
- 四半期フリーキャッシュフローは9億6,000万ドル減少し28億5,000万ドルに: 営業キャッシュフローは前年同期の39億1,000万ドルに対して31億ドルでしたが、通年では116億2,000万ドルのフリーキャッシュフローを達成しました。FY2027の110億〜118億ドル見通しは、入金と投資支出が正常化するかどうかを試すものです。
アクセンチュア(ACN)2026年投資見通し:強気シナリオ300ドル対弱気シナリオ175ドル
アクセンチュアの核心的な課題は、エンタープライズAIの採用が自動化によって従来のコンサルティングから奪われる仕事よりも多くの導入・マネージドサービス案件を創出できるかどうかです。221億7,000万ドルの四半期受注は需要を支持していますが、FY2027成長率3%〜6%のレンジと低調な四半期キャッシュフローは、異なる業績結果の余地を残しています。これらの価格水準は編集上のシナリオであり、ウォール街の約束ではありません。
強気シナリオ:AI導入がACNを300ドルへ押し上げる
強気シナリオは、AI導入が単に請求可能な作業時間を削減するのではなく、クライアントの支出を拡大させると想定しています。Accenture Edgeが中堅市場へのリーチを拡大し、WorkdayエージェントエンジニアリングとデルのプライベートAIプロジェクトが継続的な契約へと発展します。221億7,000万ドルの四半期受注をコンサルティングとマネージドサービスの収益に転換することで、人材稼働率、営業利益率、キャッシュ創出が改善する可能性があります。
FY2027の現地通貨ベース売上高成長率が6%に達し、営業利益率が16.1%以上となり、フリーキャッシュフローが110億ドルを上回れば、ACNは300ドルに近づく可能性があります。より強力なAI契約の転換と継続的なマネージドサービス需要がこの見通しを強化するでしょう。
ベースシナリオ:安定成長がACNを230〜260ドルの範囲に維持
ベースシナリオは、クラウド、デジタルトランスフォーメーション、マネージドサービスの需要が堅調を維持しながら、AIの収益化が徐々に進むと想定しています。第4四半期のブック・トゥ・ビル比率1.2倍は売上の可視性を支えていますが、クライアント支出の不均一さとデリバリーコストが、利益率の拡大とさらなるバリュエーション向上を制限する可能性があります。
FY2027の現地通貨ベース成長率が3%〜6%の範囲内に留まり、営業利益率が15.9%〜16.1%に達し、フリーキャッシュフローが110億〜118億ドル付近に維持されれば、ACNは230〜260ドルのレンジで推移する可能性があります。より速い有機的成長が上限を支える一方、弱いキャッシュ変換は下限に圧力をかける可能性があります。
弱気シナリオ:AIの破壊と価格圧力がACNを175ドルへ引き下げる
弱気シナリオは、AI自動化が新たな導入プロジェクトが収益を生み出すよりも速く従来のコンサルティング時間を削減すると想定しています。クライアントの承認遅延、価格譲歩、221億7,000万ドルの受注パイプラインの転換鈍化が稼働率と収益性を弱める可能性があります。買収と人材投資コストの増加がキャッシュフローをさらに圧迫する可能性もあります。
FY2027の現地通貨ベース成長率が3%を下回り、営業利益率が15.9%を達成できないか、フリーキャッシュフローが110億ドルを下回れば、ACNは175ドルへ下落する可能性があります。コンサルティングの継続的な低迷とマネージドサービス受注の減少は、AIの破壊が新たな収益機会を上回っているシグナルとなります。
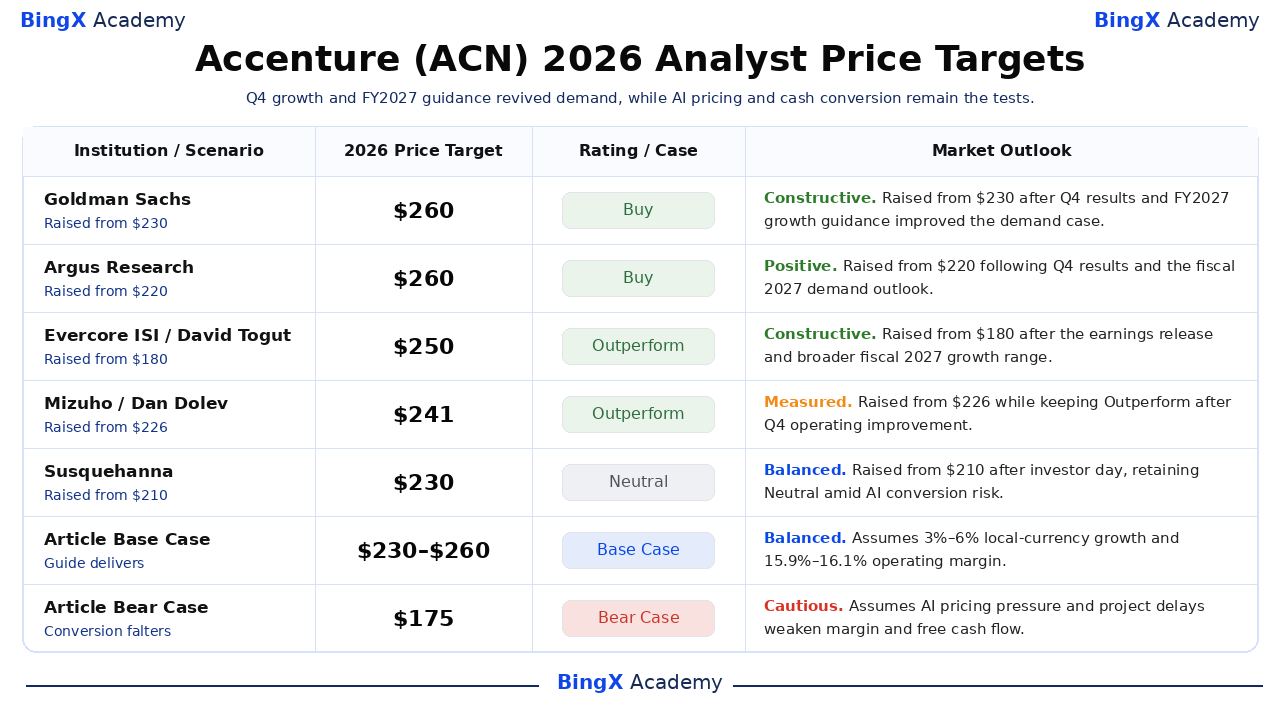
ウォール街アナリストによる2026年ACN株価予測
これらは日付付きの第三者目標株価アクションであり、暦年末に向けた保証された予測ではありません。選定された201〜260ドルのレンジは、本記事の弱気シナリオ175ドルと強気シナリオ300ドルと比べて狭いものであり、それらは別個の編集上の試算です。いくつかの機関はFY2026第4四半期決算発表または10月のインベスターデー後に目標株価を引き上げており、成長、キャッシュ変換、AIがサービス価格設定に与える影響については評価が分かれています。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
ゴールドマン・サックス |
260ドル |
買い |
建設的。10月2日:第4四半期売上高がガイダンスを超過し、FY2027成長見通しが需要シナリオを改善したことを受け、230ドルから260ドルへ引き上げ。 |
|
アーガス・リサーチ |
260ドル |
買い |
ポジティブ。10月2日:第4四半期結果とFY2027の強固な需要フレームワークを受け、220ドルから260ドルへ引き上げ。 |
|
エバーコアISI |
250ドル |
アウトパフォーム |
建設的。10月2日:決算発表とFY2027成長レンジの拡大を受け、180ドルから250ドルへ引き上げ。 |
|
みずほ |
241ドル |
アウトパフォーム |
慎重に楽観的。10月6日:第4四半期の業績改善を受け、アウトパフォームを維持しながら226ドルから241ドルへ引き上げ。 |
|
サスケハナ |
230ドル |
中立 |
バランス。10月15日:インベスターデー後に210ドルから230ドルへ引き上げ、AIの破壊とコンバージョンリスクを踏まえ中立を維持。 |
|
TDコーウェン |
201ドル |
ホールド |
慎重。10月15日:インベスターデー後に193ドルから201ドルへ引き上げ、近期の成長とバリュエーションの議論が続く中ホールドを維持。 |
|
記事ベースシナリオ |
230〜260ドル |
ベースシナリオ |
バランス。FY2027の成長と利益率がガイダンス通りに推移し、AI案件が徐々に転換されると想定。 |
|
記事弱気シナリオ |
175ドル |
弱気シナリオ |
慎重。AIの価格設定とプロジェクト遅延が成長、利益率、キャッシュ変換を弱めると想定。 |
BingXでアクセンチュア(ACN)株を購入する方法
USDTまたはUSDCを使用して BingX株式取引を通じてアクセンチュア株を購入・保有できます。アクセンチュアはエンタープライズAIの採用、クラウドトランスフォーメーション、成長するマネージドサービス需要へのエクスポージャーを提供しています。レバレッジや資金調達手数料なしの分割投資により、対象ユーザーは自身の投資目標とアクセンチュアの長期成長見通しに基づいてポジションを構築できます。
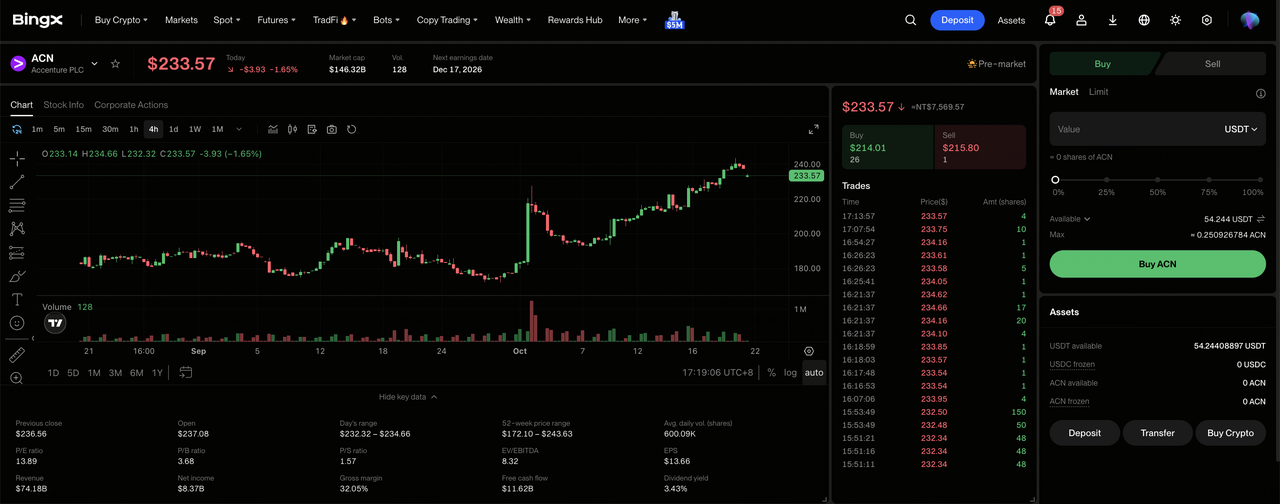
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な本人確認を完了して「TradFi > 株式」に移動します。初めてご利用の場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。 スポットアカウントに購入に十分な資金があることを確認してください。必要に応じて、ファンドまたはウェルスアカウントからUSDTまたはUSDCを振り替えてください。分割購入は5 USDCまたは0.0001株から開始できます。
ステップ3:アクセンチュア(ACN)を選択する。 株式マーケットを開き、ACNを検索して アクセンチュア(ACN)を選択します。現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:アクセンチュア株を購入する。 「買い」を選択し、投資金額または株数を入力して、 成行注文または指値注文を選択します。成行注文はサポートされている取引時間中に利用可能な価格で執行され、指値注文は十分な流動性がある場合に指定価格以上で執行されます。
ステップ5:保有状況を確認・管理する。 「株式 > ポジション」を開いてACN株と未実現損益を監視します。「全注文」を使用して取引を確認したり、必要に応じて株式を売却したりできます。T+1決済は通常、株式を売却できるタイミングではなく、売却代金が出金可能になるタイミングに影響します。
2026年にアクセンチュア投資家が注目すべき5大リスク
アクセンチュアのエンタープライズ関係、多様化されたサービス、強力なキャッシュ創出は長期的な見通しを支えています。しかし、AI主導の価格変化、プロジェクト遅延、人材コスト、買収支出が収益性を圧迫し、回復を鈍化させる可能性があります。
- AI自動化がコンサルティングマージンを圧迫する可能性: AIが従来のコンサルティング業務を代替するにつれ、クライアントは価格引き下げや生産性向上を要求する可能性があります。AI需要が増加しても、プロジェクトあたりの収益とマージンが低下する可能性があります。
- 受注転換の遅れが成長を制限する可能性: 第4四半期の221億7,000万ドルの受注は健全な需要を示していますが、クライアントの承認や導入遅延が収益を先送りにする可能性があります。長期的な遅延はFY2027の成長率をガイダンス下限の3%を下回らせる可能性があります。
- 人材コストがマージンを制約する可能性: アクセンチュアの約81万4,000人の従業員には継続的なリスキリングと稼働率管理が必要です。人件費の上昇が目標とする15.9%〜16.1%の営業利益率達成に課題をもたらす可能性があります。
- 買収支出が財務的柔軟性を低下させる可能性: アクセンチュアはFY2026に115億ドルを株主に還元し、FY2027には少なくとも95億ドルを見込んでいます。フリーキャッシュフローが110億〜118億ドルの見通しを下回れば、統合コストが流動性を圧迫する可能性があります。
- 為替変動とクライアント予算が成長を鈍化させる可能性: 第4四半期の売上高は現地通貨ベースで7%増に対し米ドルベースで6%増となっており、為替エクスポージャーを浮き彫りにしています。エンタープライズの支出削減はプロジェクトを遅らせ、収益とバリュエーションに重くのしかかる可能性があります。
まとめ:2026年にアクセンチュアに投資すべきか?
アクセンチュアはFY2026を広範なサービス需要とともに終えました。第4四半期売上高はガイダンスを超過し、コンサルティングとマネージドサービスの双方が成長し、221億7,000万ドルの受注合計がブック・トゥ・ビル比率1.2倍を達成しました。同社は通年で116億2,000万ドルのフリーキャッシュフローを創出し、FY2027の営業利益率を15.9%〜16.1%と計画しています。これらはエンタープライズAI導入事業にとって実質的な基盤ですが、発表されたことが有償のクライアントデリバリーになる必要があります。
300ドルの強気シナリオは、マージンとキャッシュフローの拡大を伴う6%のガイダンス上限付近の成長が必要です;自動化が価格設定を侵食するか受注が収益に転換されなければ、175ドルの弱気シナリオが現実味を増します。これら二つの結果の間では、230〜260ドルが経営陣のレンジ付近での執行を反映しています。保守的な投資家は、次四半期の189億5,000万〜196億ドルの売上高ガイダンス、受注ミックス、入金回収を確認してから、回復を持続的なものとして判断することができます。
リスク警告: ACNのような株式の取引・投資には、高い資本損失リスクが伴います。クライアントの支出、AIの価格設定、契約タイミング、人材稼働率、買収、為替が急激な価格変動を引き起こす可能性があります。資本を投入する前に独立したリサーチを実施してください。
関連記事
- IBM(IBM)2026年株価予測:ソフトウェアと量子コンピューティングの成長がIBMを350ドルへ押し上げるか?
- Workday(WDAY)2026年株価予測:AIの採用がWDAYを225ドルへ押し上げるか?
- Salesforce(CRM)2026年株価予測:Agentforce主導の成長がCRMを330ドルへ押し上げるか?
- Oracle(ORCL)2026年株価予測:AIクラウドの成長がORCLを260ドルへ押し上げるか?
- Microsoft(MSFT)2026年株価見通し:Azure AIとCopilotの成長がMSFT株を550ドル超へ導けるか?
