


The Walt Disney Company (DIS) menjual cerita dan pengalaman melalui film, televisi, Disney+ dan Hulu, ESPN, taman hiburan, kapal pesiar, dan merchandise. Waralaba yang telah mapan menghasilkan pendapatan dari bioskop, langganan, iklan, lisensi, dan pengeluaran tamu, sementara profitabilitas streaming dan kapasitas kapal pesiar yang diperluas memperluas peluang pendapatan. Konten yang sama dapat menciptakan nilai di berbagai bisnis, namun inflasi hak siar olahraga, produksi yang mahal, dan permintaan perjalanan konsumen menentukan seberapa besar jangkauan itu dapat dikonversi menjadi keuntungan yang berkelanjutan.
Kuartal terbaru menunjukkan streaming dan taman hiburan mendongkrak pendapatan meskipun segmen Olahraga melemah. Pendapatan fiskal Q3 Disney naik 7% menjadi $25,248 miliar, EPS yang disesuaikan meningkat 28% menjadi $2,06, dan pendapatan operasional Entertainment SVOD lebih dari dua kali lipat menjadi $712 juta. Keuntungan Experiences naik 20%, meskipun pengembalian tarif sekitar $100 juta turut membantu, sementara keuntungan Olahraga turun 17%. Ujian yang belum terpecahkan adalah apakah pertumbuhan margin dan arus kas dapat bertahan tanpa manfaat satu kali atau pekan fiskal tambahan.
Prakiraan saham DIS untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus keuntungan lintas bisnis: Margin streaming yang lebih tinggi, pengeluaran berulang di taman hiburan, dan kapasitas kapal pesiar memberi Disney lebih banyak cara untuk memonetisasi waralabanya sementara pembelian kembali saham meningkatkan laba per saham.
- Kasus biaya dan perbandingan: Hak siar olahraga, iklan yang lemah, atau film berbiaya tinggi menyerap keuntungan, sementara pekan ke-53 memperindah perbandingan jangka pendek tanpa membangun pertumbuhan yang mendasar.
Panduan ini menguraikan prakiraan saham DIS, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan fiskal Q3 FY2026 Disney pada 5 Agustus, Formulir 10-Q, dan data pasar hingga 20 Oktober, serta cara membeli saham DIS di BingX TradFi dengan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Disney pada Oktober 2026
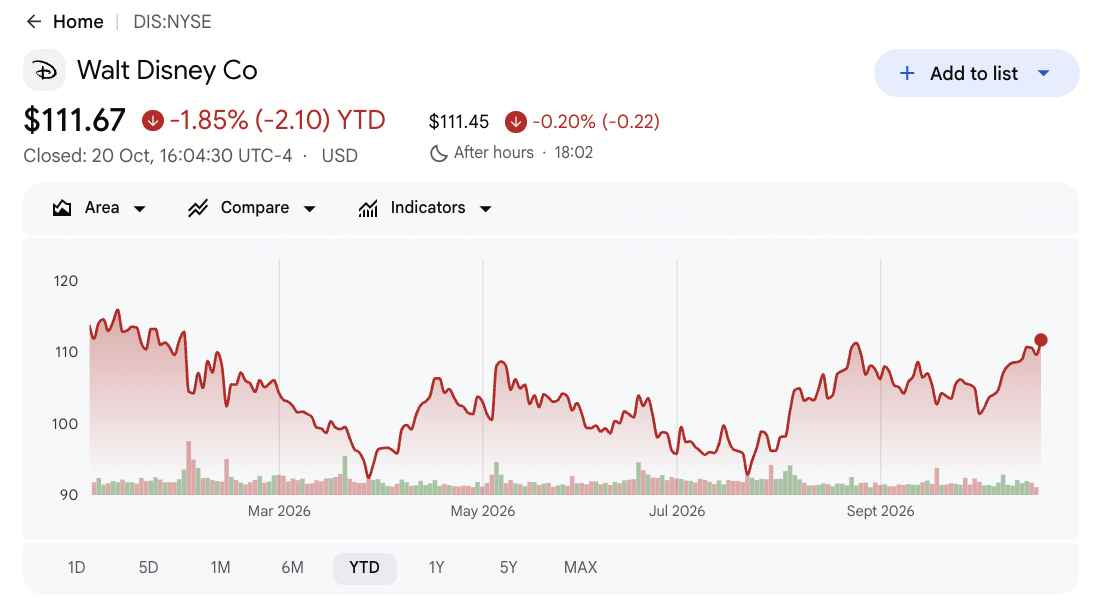
- DIS ditutup di $111,67 pada 20 Oktober, turun 1,85% YTD. Saham naik 1,90% pada sesi tersebut tetapi tetap di bawah harga tertinggi 52 minggu di $117,09. Pemulihan dari level terendah $92,18 menunjukkan momentum yang membaik, meskipun terobosan yang berkelanjutan dan pendapatan yang lebih kuat tetap penting untuk kenaikan lebih lanjut.
- Pendapatan Q3 tumbuh 7% menjadi $25,248 miliar. Penjualan meleset dari konsensus $25,41 miliar sebesar $162 juta, sementara EPS yang disesuaikan sebesar $2,06 melampaui estimasi $1,84. Profitabilitas yang lebih kuat meskipun meleset dari pendapatan menyoroti pentingnya bauran bisnis, disiplin biaya, dan efek pajak.
- Keuntungan operasional streaming Entertainment mencapai $712 juta. Pendapatan SVOD tumbuh 11% menjadi $5,53 miliar, dengan margin operasional mencapai 12,9%. Pendapatan langganan naik 15%, didukung oleh penetapan harga dan pertumbuhan pelanggan, meskipun iklan hanya meningkat 3% dan beberapa keuntungan margin mencerminkan waktu pengeluaran.
- Panduan keuntungan segmen Q4 sebesar $4,9 miliar mencakup manfaat kalender $600 juta. Pekan ke-53 yang ekstra mendukung pendapatan yang dilaporkan, dengan pertumbuhan EPS yang disesuaikan FY2026 diperkirakan sekitar 16% termasuk manfaat tersebut versus 12% tanpanya. Memisahkan kenaikan satu kali ini dari kinerja berulang sangatlah penting.
- Disney menaikkan target pembelian kembali saham FY2026 menjadi setidaknya $9 miliar. Sekitar $1,2 miliar dalam proyeksi hasil penjualan saham A+E Global Media akan mendukung pembelian kembali tambahan. Panduan arus kas operasional tetap setidaknya $19 miliar, meskipun pembangkitan kas turun 8% selama sembilan bulan pertama, membuat eksekusi Q4 menjadi penting.
Apa Itu The Walt Disney Company (DIS)?
The Walt Disney Company adalah perusahaan hiburan dan media global yang beroperasi di tiga segmen utama: Entertainment, Sports, dan Experiences. Entertainment memproduksi film dan televisi, mengoperasikan Disney+ dan Hulu, serta menghasilkan pendapatan iklan dan lisensi. Sports mencakup ESPN beserta bisnis langganan dan penyiarannya, sementara Experiences mencakup taman hiburan, resor, kapal pesiar, dan produk konsumen. Waralaba Disney, termasuk Marvel, Pixar, dan Star Wars, menghubungkan bisnis-bisnis ini melalui film, streaming, merchandise, dan atraksi, menciptakan berbagai peluang pendapatan dari kekayaan intelektualnya.
Disney memperluas bisnis hiburan dan pengalamannya melalui konten baru, kapasitas kapal pesiar, dan kemitraan distribusi olahraga. Toy Story 5 melampaui $1 miliar di box office global, mendukung keterlibatan streaming dan permintaan merchandise, sementara Disney Destiny dan Disney Adventure memperluas kapasitas kapal pesiar sekitar 50% selama kuartal tersebut. Kombinasi Fubo dan transaksi ekuitas NFL memperluas jaringan distribusi olahraganya, sementara rencana penjualan saham A+E Global Media dapat menghasilkan sekitar $1,2 miliar untuk pembelian kembali saham tambahan. Inisiatif ini mendukung pertumbuhan Disney di streaming, pengalaman, dan olahraga, dengan profitabilitas masa depan bergantung pada monetisasi pelanggan, permintaan konsumen, dan efisiensi operasional.
Ikhtisar Pendapatan Disney (DIS) Q3 FY2026: Keuntungan Streaming dan Taman Hiburan yang Kuat Mengimbangi Kelemahan Olahraga
Disney melaporkan pendapatan Q3 FY2026 sebesar $25,248 miliar, naik 7% dari tahun ke tahun tetapi $162 juta di bawah konsensus, sementara EPS yang disesuaikan sebesar $2,06 melampaui ekspektasi sebesar $0,22. Total pendapatan operasional segmen naik 21% menjadi $5,555 miliar, didorong oleh keuntungan Entertainment dan Experiences yang lebih kuat meskipun Sports turun 17%. Panduan keuntungan segmen Q4 sekitar $4,9 miliar mencakup manfaat $600 juta dari pekan ekstra, membuat pertumbuhan pendapatan yang mendasar dan keberlanjutan margin menjadi penting bagi prospek.
Baca Selengkapnya: Walt Disney (DIS) Ikhtisar Pendapatan Q3 FY2026: Pertumbuhan EPS 28% dan Peningkatan Keuntungan Segmen 21% Mendorong Reli 3,65%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q3 |
$25,41M konsensus Visible Alpha |
$25,248M |
Meleset. $162 juta di bawah konsensus; naik 7% YoY. |
|
EPS yang disesuaikan Q3 |
$1,84 konsensus Visible Alpha |
$2,06 |
Melampaui. $0,22 di atas konsensus; naik 28% YoY. |
|
Total OI segmen Q3 |
$4,575M setahun sebelumnya |
$5,555M |
Lebih tinggi. Naik $980 juta, atau 21%. |
|
OI Entertainment Q3 |
$1,022M setahun sebelumnya |
$1,680M |
Lebih tinggi. Naik $658 juta, atau 64%. |
|
OI Experiences Q3 |
$2,516M setahun sebelumnya |
$3,017M |
Lebih tinggi. Naik $501 juta, atau 20%. |
|
OI Sports Q3 |
$1,037M setahun sebelumnya |
$858 juta |
Lebih rendah. Turun $179 juta, atau 17%. |
|
Arus kas bebas Q3 |
$1,889M setahun sebelumnya |
$3,072M |
Lebih tinggi. Naik $1,183 miliar, atau 63%. |
|
Prospek total OI segmen Q4 |
$3,480M aktual Q4 FY2025 |
Sekitar $4,9M |
Dipandu. Sekitar $1,42 miliar lebih tinggi, termasuk pekan ekstra $600 juta. |
- Pendapatan Q3 tumbuh 7% menjadi $25,248 miliar meskipun meleset dari konsensus. Penjualan meningkat $1,598 miliar dari tahun ke tahun tetapi kurang $162 juta dari ekspektasi. Experiences menambahkan $882 juta dalam pendapatan dan Entertainment menyumbang $641 juta lagi, mencerminkan pertumbuhan di bisnis terbesar Disney.
- EPS yang disesuaikan naik 28% menjadi $2,06, melampaui estimasi sebesar $0,22. Pendapatan meningkat dari $1,61 setahun sebelumnya, sementara EPS GAAP turun menjadi $1,51 dari $2,92 akibat manfaat pajak terkait Hulu pada tahun sebelumnya. Hasil yang disesuaikan lebih mencerminkan kinerja operasional yang membaik, meskipun perbedaan dari pendapatan GAAP tetap relevan.
- Keuntungan operasional Entertainment melonjak 64% menjadi $1,680 miliar. Pendapatan operasional streaming mencapai $712 juta dari $329 juta, dengan margin 12,9% pada pendapatan SVOD sebesar $5,53 miliar. Toy Story 5 mendukung permintaan bioskop dan merchandise, meskipun pertumbuhan iklan 3% dan waktu pengeluaran yang menguntungkan membuat keberlanjutan margin menjadi penting.
- Keuntungan operasional Experiences meningkat 20% menjadi $3,017 miliar. Pendapatan naik 10% menjadi $9,968 miliar, didukung oleh pertumbuhan tamu sekitar 4% dan pengeluaran per kapita AS yang lebih tinggi. Pengembalian tarif sekitar $100 juta berkontribusi pada pertumbuhan keuntungan, sementara permintaan taman hiburan dan kapal pesiar yang lebih kuat mendukung kinerja yang mendasar.
- Keuntungan operasional Sports turun 17% meskipun arus kas keseluruhan lebih kuat. Pendapatan Sports meningkat 4% menjadi $4,500 miliar, tetapi biaya hak siar yang lebih tinggi, waktu playoff NBA, dan gangguan distribusi menekan pendapatan. Arus kas bebas Q3 naik 63% menjadi $3,072 miliar, membuat pembangkitan kas dan manajemen biaya olahraga penting bagi prospek tahunan penuh Disney.
Prospek Investasi Disney (DIS) 2026: Kasus Bullish $145 vs. Kasus Bearish $88
Prospek Disney untuk 2026 bergantung pada apakah profitabilitas streaming yang lebih kuat, permintaan taman hiburan yang tangguh, dan operasi kapal pesiar yang berkembang dapat mempertahankan pertumbuhan pendapatan dan arus kas. Meningkatnya margin Entertainment dan Experiences mendukung sisi positif, sementara biaya hak siar olahraga, permintaan iklan, dan keberlanjutan keuntungan operasional tetap penting bagi valuasi.
Kasus Bullish: Pertumbuhan Streaming dan Taman Hiburan yang Kuat Mendorong DIS Menuju $145
Kasus Bullish mengasumsikan Disney+ dan Hulu mempertahankan pertumbuhan pendapatan dua digit setelah kenaikan 11% Q3, dengan margin streaming bertahan di dekat atau di atas 12,9%. Kapasitas kapal pesiar yang lebih tinggi dan pengeluaran taman hiburan yang sehat dapat memperkuat keuntungan Experiences, sementara pertumbuhan biaya Sports yang lebih lambat meningkatkan margin keseluruhan. Pembangkitan kas yang lebih kuat dan pembelian kembali saham yang berkelanjutan akan lebih mendukung pendapatan per saham.
Pergerakan menuju $145 akan memerlukan keuntungan operasional segmen dasar Q4 sekitar $4,3 miliar, tidak termasuk manfaat pekan ekstra $600 juta, dan setidaknya $19 miliar dalam arus kas operasional FY2026. Margin streaming yang berkelanjutan di atas 10% dan pertumbuhan EPS yang disesuaikan FY2027 dua digit akan memperkuat kasus sisi positif.
Kasus Dasar: Pertumbuhan Entertainment yang Stabil Mempertahankan DIS Antara $108 dan $128
Kasus Dasar mengasumsikan langganan Disney+, film waralaba, dan permintaan taman hiburan terus mendukung pertumbuhan, sementara biaya hak siar Sports yang lebih tinggi membatasi ekspansi pendapatan. Operasi kapal pesiar menambah kapasitas, dan rencana penjualan saham A+E dapat mendukung pembelian kembali setelah penutupan. Pembangkitan kas tetap sehat, meskipun manfaat pekan ekstra memperumit perbandingan dengan pendapatan masa depan.
DIS bisa diperdagangkan antara $108 dan $128 jika margin streaming tetap dua digit, arus kas operasional memenuhi target $19 miliar, dan penurunan keuntungan Sports menjadi moderat. Pendapatan Q4 yang mendasar lebih kuat dapat mendukung batas atas, sementara margin yang lebih lemah atau pembangkitan kas yang lebih rendah akan menekan kisaran tersebut.
Kasus Bearish: Biaya Olahraga yang Lebih Tinggi dan Permintaan yang Lebih Lemah Menarik DIS Menuju $88
Kasus Bearish mengasumsikan iklan streaming tetap lesu setelah pertumbuhan 3% Q3, rilis film yang lebih lemah membatasi keuntungan Entertainment, dan biaya hak siar olahraga yang meningkat melampaui monetisasi ESPN. Kehadiran taman hiburan yang lebih lambat dan tidak adanya pengembalian tarif $100 juta Q3 dapat semakin menekan margin seiring investasi kapal pesiar dan konten berlanjut.
Pergerakan menuju $88 akan semakin mungkin jika arus kas operasional FY2026 turun di bawah $19 miliar, margin streaming turun di bawah 10%, atau keuntungan segmen dasar Q4 meleset dari sekitar $4,3 miliar. Penurunan keuntungan Sports yang terus-menerus mendekati 17% juga akan melemahkan kepercayaan pada pertumbuhan pendapatan FY2027 Disney.
Prakiraan Harga Saham DIS untuk 2026 oleh Analis Wall Street
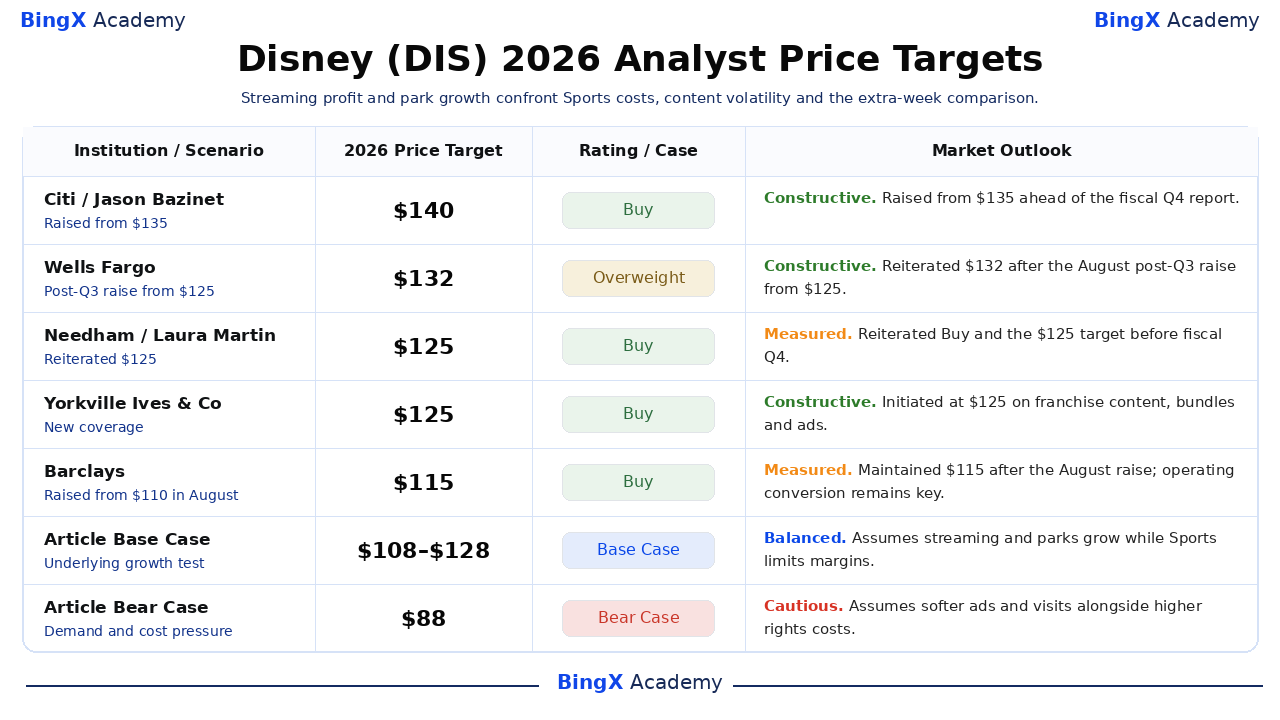
Target-target bertanggal ini adalah titik referensi analis dua belas bulan individual yang tersedia hingga 20 Oktober, bukan prakiraan tunggal untuk penutupan tahun kalender. Target $140 dari Citi dan $115 dari Barclays menunjukkan ketidaksepakatan yang signifikan tentang konversi keuntungan. Hasil Bullish $145, Dasar $108 hingga $128, dan Bearish $88 dalam artikel ini adalah skenario editorial, terpisah dari setiap institusi yang disebutkan.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
Citi / Jason Bazinet |
$140 |
Beli |
Konstruktif. 16 Oktober: Dinaikkan dari $135 menjelang laporan fiskal Q4 pada 17 November. |
|
Wells Fargo / Steven Cahall |
$132 |
Kelebihan Bobot |
Konstruktif. 15 Oktober: Dikonfirmasi kembali $132 setelah kenaikan 6 Agustus dari $125 menyusul hasil Q3. |
|
Needham / Laura Martin |
$125 |
Beli |
Terukur. 9 Oktober: Dikonfirmasi kembali peringkat Beli $125 menjelang fiskal Q4. |
|
Yorkville Ives & Co / Daniel Ives |
$125 |
Beli |
Konstruktif. 7 Oktober: Memulai liputan di $125 untuk konten waralaba, bundel, dan iklan. |
|
Barclays / Kannan Venkateshwar |
$115 |
Beli |
Terukur. 7 Oktober: Dipertahankan di $115 setelah kenaikan Agustus dari $110; streaming dan Sports tetap menjadi uji operasional. |
|
Kasus Dasar Artikel |
108–128 |
Kasus Dasar |
Seimbang. Mengasumsikan margin SVOD dua digit dan arus kas meskipun ada tekanan biaya Sports. |
|
Kasus Bearish Artikel |
$88 |
Kasus Bearish |
Berhati-hati. Mengasumsikan iklan dan kunjungan yang lebih lemah karena biaya hak siar mengurangi konversi pendapatan. |
Cara Membeli Saham The Walt Disney Company (DIS) di BingX
Beli dan tahan saham Disney melalui BingX Stocks Trading menggunakan USDT atau USDC. Disney menawarkan eksposur terhadap pertumbuhan streaming, taman hiburan, operasi kapal pesiar, dan waralaba hiburan global. Dengan investasi fraksional dan tanpa leverage atau biaya pendanaan, pengguna yang memenuhi syarat dapat membangun posisi berdasarkan tujuan investasi dan pandangan mereka tentang pertumbuhan jangka panjang Disney.
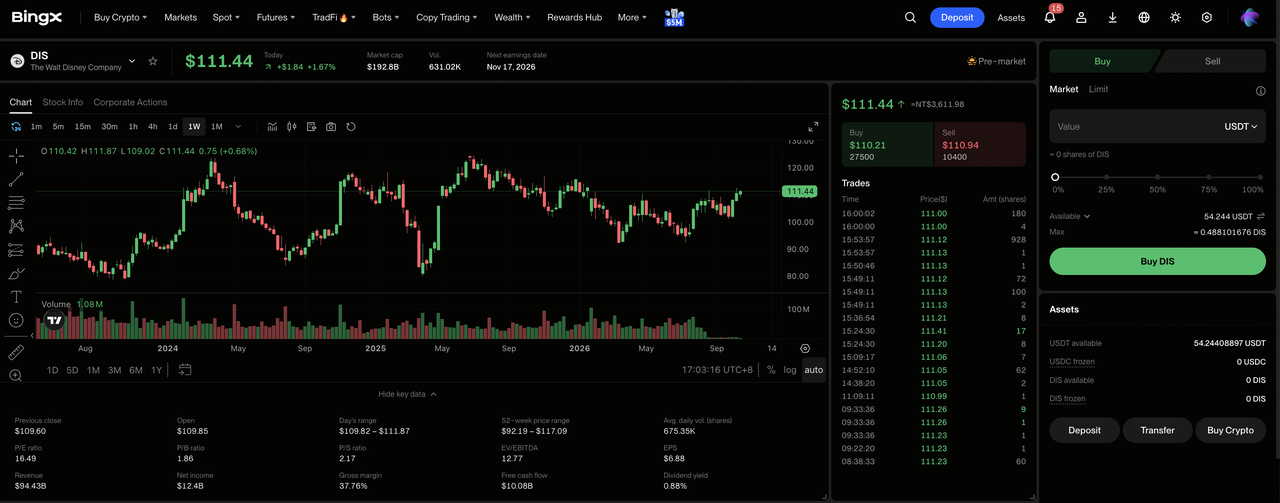
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kalinya.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Kekayaan Anda jika diperlukan. Pembelian fraksional dimulai dari 5 USDC atau 0,0001 saham.
Langkah 3: Pilih The Walt Disney Company (DIS). Buka pasar Stocks, cari DIS, dan pilih The Walt Disney Company (DIS). Tinjau harga saham saat ini, sesi perdagangan, dan jenis order yang tersedia.
Langkah 4: Beli Saham Disney. Pilih "Beli", masukkan jumlah investasi atau kuantitas saham, dan pilih order pasar atau order limit. Order pasar dieksekusi pada harga yang tersedia selama jam perdagangan yang didukung, sementara order limit dieksekusi pada harga yang ditentukan atau lebih baik ketika likuiditas yang cukup tersedia.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Stocks > Positions" untuk memantau saham DIS Anda dan keuntungan atau kerugian yang belum direalisasi. Gunakan "All Orders" untuk meninjau transaksi atau menjual saham bila diperlukan. Penyelesaian T+1 umumnya mempengaruhi waktu hasil penjualan tersedia untuk penarikan, bukan kapan saham dapat dijual.
5 Risiko Teratas yang Perlu Diwaspadai Investor Disney pada 2026
Profitabilitas streaming Disney yang kuat, bisnis kapal pesiar yang berkembang, dan waralaba hiburan yang mapan mendukung prospek jangka panjangnya. Namun, biaya hak siar olahraga, pengeluaran konsumen, kinerja konten, dan manfaat keuangan satu kali tetap menjadi faktor penting yang menentukan seberapa besar pertumbuhan tersebut diterjemahkan menjadi pendapatan yang berkelanjutan dan imbal hasil bagi pemegang saham.
- Meningkatnya biaya hak siar olahraga dapat menekan profitabilitas ESPN. Pendapatan Sports tumbuh 4% di Q3, sementara keuntungan operasional turun 17%. Jika biaya penyiaran melampaui pendapatan langganan, iklan, dan distribusi, margin ESPN dan arus kas masa depan dapat melemah.
- Margin streaming mungkin sulit dipertahankan. Margin SVOD Q3 mencapai 12,9%, sebagian diuntungkan dari waktu pengeluaran. Pertumbuhan iklan hanya 3% dan biaya konten yang lebih tinggi dapat membuat margin dua digit lebih sulit dipertahankan.
- Permintaan taman hiburan dan kapal pesiar yang lebih lambat dapat mempengaruhi profitabilitas. Pendapatan Experiences tumbuh 10%, tetapi kunjungan internasional ke taman AS dan permintaan Asia melemah. Memperluas kapasitas kapal pesiar juga meningkatkan biaya tetap, membuat tingkat hunian dan pengeluaran tamu menjadi penting.
- Rilis film yang lebih lemah dapat mengurangi pendapatan waralaba. Toy Story 5 melampaui $1 miliar secara global, sementara The Mandalorian and Grogu dan Moana live-action meleset dari ekspektasi box office. Rilis yang mengecewakan dapat mempengaruhi streaming, merchandise, dan atraksi.
- Manfaat satu kali dapat melebih-lebihkan pertumbuhan pendapatan yang mendasar. Pekan ekstra menyumbang sekitar $600 juta pada prospek keuntungan Q4 sebesar $4,9 miliar, sementara pengembalian tarif $100 juta mendukung Experiences Q3. Pertumbuhan organik yang berkelanjutan tetap penting bagi ekspektasi pendapatan FY2027.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Disney pada 2026?
Q3 Disney menunjukkan bahwa waralabanya yang terhubung dapat mengangkat beberapa divisi sekaligus. Pendapatan meningkat 7%, total keuntungan segmen naik 21%, streaming menghasilkan $712 juta pendapatan operasional, dan Experiences mencapai $3,017 miliar keuntungan. Manajemen berkomitmen setidaknya $9 miliar untuk pembelian kembali saham, tetapi biaya Sports dan waktu pemasaran berarti jalur margin konsolidasi masih memerlukan pembuktian.
Skenario bullish $145 memerlukan streaming dan taman hiburan untuk mempertahankan pertumbuhan kas sementara Sports stabil; kasus bearish $88 menguat jika iklan dan perjalanan melemah sementara biaya hak siar terus naik. Investor konservatif dapat menunggu keuntungan segmen Q4 tidak termasuk manfaat pekan ekstra sekitar $600 juta, arus kas operasional FY2026 pada atau di atas $19 miliar, dan pertumbuhan EPS yang disesuaikan FY2027 tanpa bantuan kalender tersebut.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti DIS melibatkan risiko kehilangan modal yang tinggi. Pengeluaran konten, biaya hak siar olahraga, perjalanan konsumen, iklan, dan leverage derivatif dapat menghasilkan pergerakan harga yang tajam. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Netflix (NFLX) 2026: Bisakah Saham NFLX Rebound ke $125 dengan Iklan dan Olahraga Langsung?
- Prediksi Harga Meta (META) 2026: Bisakah Monetisasi AI Mendorong META Menuju $1.000?
- Prediksi Harga Reddit (RDDT) 2026: Bisakah Peluang Data AI Mendorong RDDT Menuju $300?
- Prediksi Harga Snap Inc. (SNAP) 2026: Bisakah Pertumbuhan Iklan dan Langganan Mendorong SNAP Menuju $10?
- Prediksi Harga Alphabet (GOOGL) 2026: Bisakah Pertumbuhan Cloud 82% dan AI Mendorong Saham GOOGL ke $430?
