


Vicor (VICR) merancang modul konversi daya untuk peralatan komputasi, sistem industri, kendaraan listrik, dan pelanggan di bidang dirgantara. Komponen yang diproduksinya memberikan basis pendapatan yang mapan, sementara teknologi Vertical Power Delivery yang telah dipatenkan menciptakan jalur menuju pendapatan lisensi dari perangkat keras AI. Adopsi lisensi, pengiriman produk, dan utilisasi pabrik menentukan apakah permintaan yang terus berkembang tersebut dapat diterjemahkan menjadi pendapatan dan pengembalian kas yang berkelanjutan.
Kuartal terbaru menunjukkan permintaan produk dan pendapatan royalti yang lebih kuat disertai meningkatnya biaya operasional. Pendapatan Vicor Q3 FY2026 naik 78,5% menjadi $197,1 juta, termasuk $66,6 juta dari royalti. Margin kotor mencapai 68,3%, sementara biaya operasional meningkat menjadi $62,5 juta. Ujian Q4 adalah apakah lisensi berulang dan pengiriman produk dapat mempertahankan profitabilitas tersebut seiring bertambahnya investasi manufaktur.
Proyeksi saham VICR untuk tahun 2026 kini berpusat pada dua pandangan yang saling bersaing:
- Kasus pertumbuhan royalti dan produk: Pendapatan lisensi berulang dan pengiriman modul yang lebih tinggi melindungi margin, memungkinkan arus kas operasional membiayai kapasitas manufaktur tambahan.
- Kasus royalti tidak merata: Fluktuasi lisensi dan investasi pabrik menyerap keuntungan produk, mengurangi bantalan pendapatan jika pengiriman pelanggan melambat atau biaya hukum meningkat.
Panduan ini menguraikan proyeksi saham VICR, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis laba Q3 FY2026 Vicor pada 20 Oktober, pengajuan 26 Oktober, dan data pasar hingga 26 Oktober, serta cara membeli Saham VICR di BingX TradFi dengan USDT atau USDC.
5 Hal Teratas yang Perlu Diketahui Investor Vicor di Oktober 2026
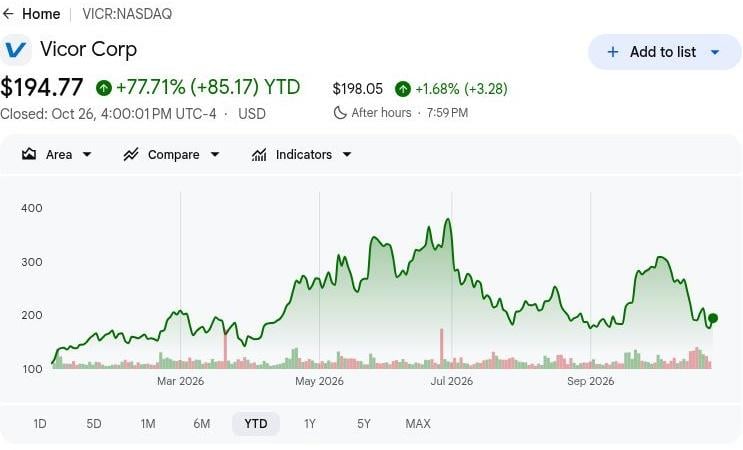
- VICR ditutup pada $194,77 pada 26 Oktober, naik 77,71% YTD: Saham tetap berada di atas level pembukaan tahun ini, membuat skenario bullish $300 bergantung pada pendapatan lisensi yang dapat diulang. Kenaikan berkelanjutan membutuhkan pengiriman produk dan royalti untuk memperkuat arus kas, bukan mengandalkan ekspansi penilaian tambahan.
- Pendapatan Q3 meningkat menjadi $197,1 juta dari $110,4 juta: Penjualan juga naik dari $143,4 juta di Q2, menunjukkan kemajuan secara berurutan. Namun, royalti berkontribusi $66,6 juta, sehingga penting untuk membedakan ekspansi margin yang didorong lisensi dari pertumbuhan manufaktur yang diperlukan untuk mengisi pabrik baru.
- Backlog mencapai $406 juta seiring bertambahnya pesanan pelanggan: Saldo per 30 September dan $130,5 juta pendapatan produk kuartalan memberikan bukti permintaan komponen konversi daya. Waktu pengiriman, penerimaan pelanggan, dan margin produksi akan menentukan seberapa besar jalur tersebut diterjemahkan menjadi pendapatan.
- Pabrik ChiP tambahan memberikan peluang pertumbuhan manufaktur: Vicor mengamankan lokasi di Merrimack dan Hooksett untuk mendukung Fab-2 dan Fab-3, dengan penerapan awal Fab-2 memiliki waktu tunggu satu tahun. Kesiapan produksi di masa depan dan pengiriman pelanggan akan menentukan apakah ekspansi berkembang menjadi pertumbuhan komersial yang berkelanjutan.
- Sekitar $513,1 juta dalam bentuk kas mendukung ekspansi kapasitas: Vicor mempertahankan likuiditas yang substansial setelah $16,1 juta pengeluaran modal di kuartal ketiga, sementara arus kas operasional mencapai $69,7 juta. Ini memberikan pendanaan untuk investasi manufaktur, meskipun mempertahankan konversi kas dan utilisasi pabrik yang menarik akan sangat penting bagi nilai pemegang saham jangka panjang.
Apa Itu Vicor (VICR)?
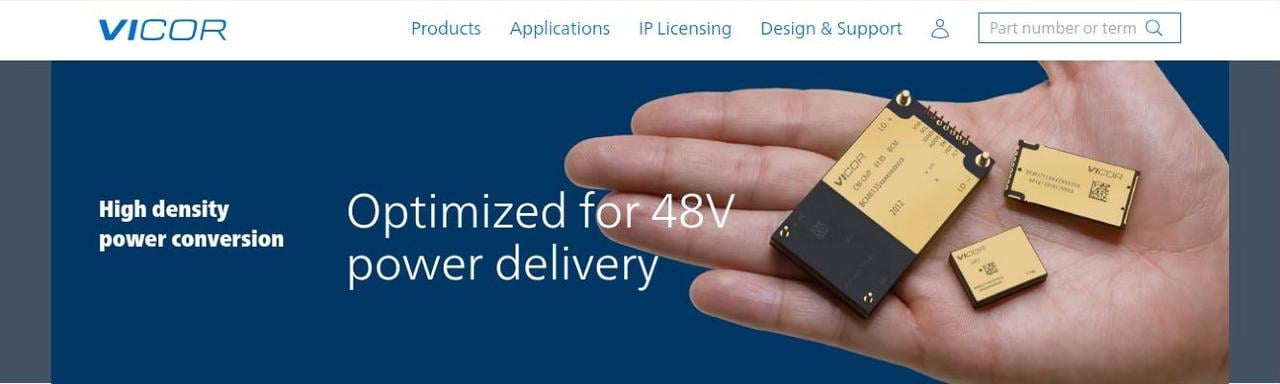
Vicor (VICR) adalah perusahaan elektronika daya berbasis di Massachusetts yang merancang dan memproduksi modul dan sistem konversi daya berkinerja tinggi. Teknologi proprieternya membantu mengelola daya secara efisien di berbagai bidang seperti komputasi AI, otomasi industri, kendaraan listrik, dan dirgantara dan pertahanan. Model manufaktur yang terintegrasi secara vertikal menggabungkan arsitektur daya canggih, kontrol, dan pengemasan. Pendapatan berasal dari penjualan produk dan lisensi paten, dengan pendapatan produk Q3 2026 mencapai $130,5 juta dan pendapatan royalti sebesar $66,6 juta, memberikan dua peluang pertumbuhan yang saling melengkapi.
Strategi pertumbuhan Vicor berfokus pada perluasan solusi daya pusat data AI, memperkuat lisensi paten, dan meningkatkan kapasitas manufaktur. Pada September 2026, INFAC Korea Selatan memperkenalkan sistem baterai kendaraan listrik menggunakan konverter BCM6135 dan regulator PRM3735 Vicor untuk konversi daya 800V-ke-48V yang efisien. Vicor juga sedang mempersiapkan fasilitas manufaktur ChiP tambahan di New Hampshire untuk mendukung permintaan yang terus meningkat terhadap modul daya kepadatan tinggi. Dengan backlog mencapai $406 juta, inisiatif-inisiatif ini dapat memperluas pendapatan infrastruktur AI dan otomotif sekaligus mendukung pertumbuhan produksi jangka panjang.
Baca Lebih Lanjut: Saham Energi AI Terbaik untuk Dibeli di 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
Ikhtisar Laba Q3 FY2026 Vicor (VICR): Penjualan Produk Melonjak 47% saat Pendapatan Royalti Melipattigakan
Vicor melaporkan pendapatan Q3 FY2026 sebesar $197,1 juta, naik 78,5% year-over-year dan 37,5% secara berurutan, didukung oleh pengiriman produk dan $66,6 juta pendapatan royalti. Biaya operasional meningkat menjadi $62,5 juta, sementara laba operasional mencapai $72,1 juta dan margin kotor meluas menjadi 68,3%, mencerminkan bauran pendapatan yang lebih menguntungkan. Dengan backlog $406 juta dan kas $513,1 juta, pertumbuhan di masa depan bergantung pada mempertahankan pendapatan lisensi, mengkonversi pesanan pelanggan, dan mendapatkan imbal hasil yang menarik dari kapasitas manufaktur tambahan.
Baca Lebih Lanjut: Ikhtisar Laba Q3 FY2026 Vicor Corporation (VICR): Pendapatan USD 197,1 Juta Mendorong Reli Harga 7,06%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Total pendapatan |
$110,4 Juta Q3 FY2025 |
$197,1 Juta |
Meningkat. Naik 78,5% YoY. |
|
Pendapatan produk |
$88,7 Juta Q3 FY2025 |
$130,5 Juta |
Berkembang. Naik 47,1% YoY. |
|
Pendapatan royalti |
$21,7 Juta Q3 FY2025 |
$66,6 Juta |
Meningkat. Sekitar 3,1 kali pendapatan sebelumnya. |
|
Margin kotor |
57,5% Q3 FY2025 |
68,30% |
Meningkat. Naik 10,8 poin persentase. |
|
Laba operasional |
$20,9 Juta Q3 FY2025 |
$72,1 Juta |
Meningkat. Sekitar 3,5 kali laba sebelumnya. |
|
EPS Dilusi |
$0,63 Q3 FY2025 |
$1,33 |
Lebih tinggi. Naik $0,70 per saham. |
|
Arus kas operasional |
$38,5 Juta Q3 FY2025 |
$69,7 Juta |
Meningkat. Naik $31,2 Juta YoY. |
|
Backlog pesanan |
$153 Juta Q3 FY2025 |
$406 Juta |
Berkembang. Naik 166% YoY. |
- Pendapatan Q3 meningkat 78,5% menjadi $197,1 juta. Pendapatan meningkat 37,5% secara berurutan di samping pertumbuhan tahunan, mencerminkan pengiriman yang lebih kuat dan pendapatan lisensi. Permintaan produk yang berkelanjutan dan pengumpulan royalti akan penting untuk mempertahankan momentum pendapatan.
- Pendapatan royalti meningkat menjadi $66,6 juta. Lisensi paten dan pendapatan produk yang lebih tinggi mendorong kinerja, meningkatkan margin kotor menjadi 68,3%. Adopsi lisensi yang berkelanjutan dan permintaan modul dapat mendukung pendapatan, meskipun waktu royalti dan biaya hukum mempengaruhi profitabilitas.
- Laba operasional mencapai $72,1 juta meskipun biaya lebih tinggi. Biaya operasional meningkat menjadi $62,5 juta, termasuk biaya kontinjensi untuk penegakan hak kekayaan intelektual. Pendapatan royalti dan produk yang lebih kuat mendukung profitabilitas, tetapi mempertahankan efisiensi biaya akan penting seiring ekspansi investasi manufaktur.
- Lokasi fab tambahan memperluas kapasitas manufaktur yang direncanakan Vicor. Perusahaan memperluas jejak yang direncanakan melalui lokasi di Merrimack dan Hooksett. Investasi ini mendukung produksi modul yang lebih tinggi, dengan imbal hasil bergantung pada permintaan pelanggan dan utilisasi pabrik yang menguntungkan.
- Backlog kontrak mencapai $406 juta per 30 September. Pipeline mendukung pengiriman di masa depan, meskipun pengakuan pendapatan bergantung pada waktu pengiriman dan penerimaan pelanggan. Mengkonversi pesanan, menyelesaikan pengiriman, dan mempertahankan margin produksi akan penting bagi pertumbuhan pendapatan di masa depan.
Prospek Investasi Vicor (VICR) 2026: Kasus Bull $300 vs. Kasus Bear $140
Prospek Vicor tahun 2026 bergantung pada apakah permintaan daya AI dapat mempertahankan pendapatan manufaktur dan royalti paten yang berulang. Margin kotor Q3 sebesar 68,3% menunjukkan manfaat pendapatan dari bauran tersebut, sementara meningkatnya pengeluaran dan rencana fab baru menjadikan konversi kas sebagai inti penilaian. Skenario editorial berikut mencerminkan bagaimana lisensi, pengiriman, dan investasi dapat membentuk kinerja hingga Desember 2026.
Kasus Bull: Royalti Berulang dan Pertumbuhan Produk Mendorong VICR Menuju $300
Mempertahankan pertumbuhan royalti bersama pengiriman modul yang lebih tinggi akan memberikan Vicor jalur langsung menuju pendapatan operasional yang lebih kuat. Pendapatan royalti Q3 mencapai $66,6 juta, membantu meningkatkan margin kotor menjadi 68,3% meskipun pengeluaran lebih tinggi. Memperluas bauran tersebut akan mempertahankan lebih banyak pendapatan sebagai laba sementara bisnis produk mengonversi backlog yang terus berkembang menjadi pengiriman pelanggan.
Skenario $300 akan mendapat dukungan jika royalti tetap mendekati atau di atas $66,6 juta dan pendapatan produk melebihi $130,5 juta. Margin kotor mendekati level Q3 dan terus menghasilkan arus kas operasional akan membantu mendanai ekspansi tanpa mengorbankan kualitas pendapatan.
Kasus Dasar: Pengiriman Stabil Menjaga VICR antara $180 dan $220
Pertumbuhan produk yang berkelanjutan dapat menjaga pendapatan Vicor terus bergerak maju bahkan jika royalti berfluktuasi antar kuartal. Pendapatan produk Q3 mencapai $130,5 juta, sementara backlog $406 juta menyediakan pesanan yang menunggu pengiriman. Kasus dasar mengasumsikan pengiriman mengimbangi pendapatan lisensi yang tidak merata, menghasilkan kemajuan moderat sambil meninggalkan biaya dan waktu ekspansi pabrik yang belum terselesaikan.
Kisaran $180 hingga $220 akan sesuai dengan permintaan produk yang berkelanjutan, margin kotor di atas level Q2 sebesar 58%, dan persiapan pabrik yang bertahap. Konversi backlog yang lebih kuat akan mendukung batas atas, sementara pendapatan royalti yang lebih rendah dapat menyerap cukup kemajuan untuk membatasi potensi kenaikan.
Kasus Bear: Royalti Lebih Rendah dan Biaya yang Meningkat Mendorong VICR Menuju $140
Penurunan pendapatan lisensi akan lebih mengekspos Vicor pada biaya operasional dan manufaktur yang terus berkembang. Royalti menyumbang $66,6 juta pendapatan Q3, sementara biaya operasional naik menjadi $62,5 juta. Jika lisensi pelanggan melambat atau pengiriman modul terlambat, Vicor dapat kehilangan bantalan pendapatan bermarin tinggi tersebut sebelum kapasitas produksi baru memberikan pendapatan tambahan yang berarti.
Skenario $140 akan semakin mungkin terjadi jika royalti turun dan margin kotor bergerak kembali mendekati level Q2 sebesar 58%. Pengiriman produk kemudian perlu berkontribusi lebih banyak hanya untuk menstabilkan pendapatan operasional, meninggalkan sedikit dukungan untuk ekspansi penilaian.
Proyeksi Harga Saham VICR untuk 2026 oleh Analis Wall Street
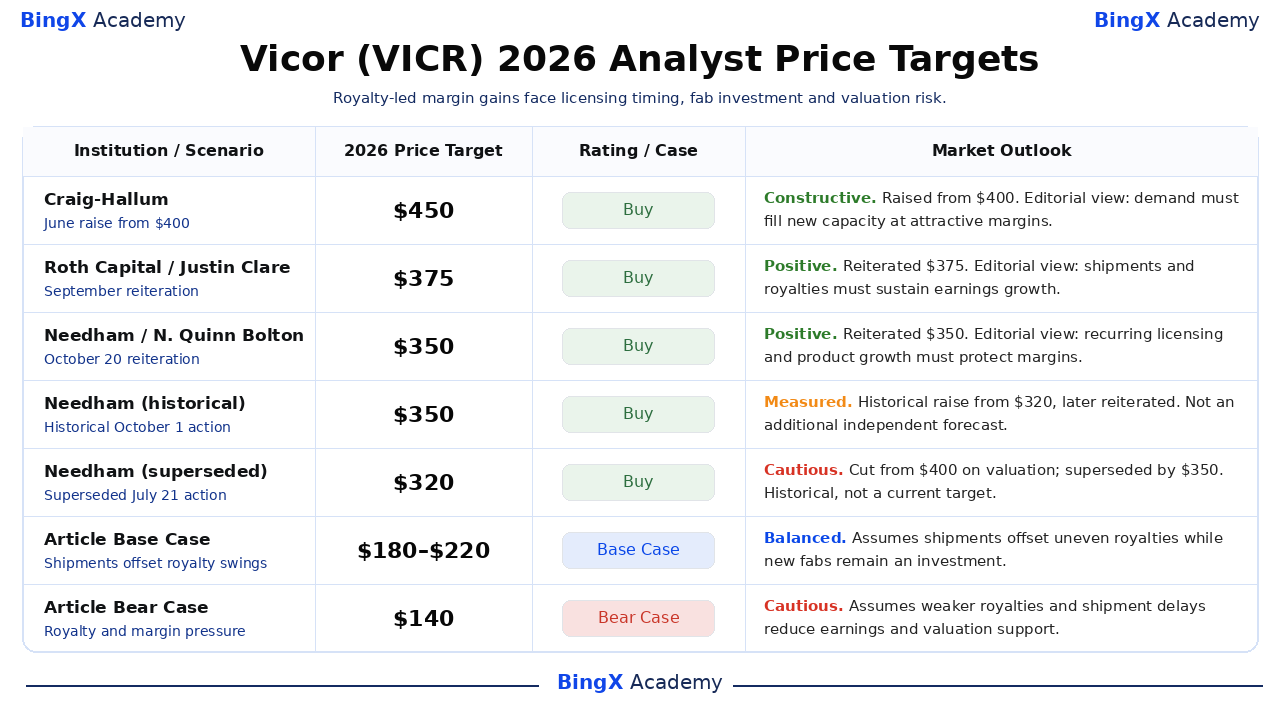
Target yang disebutkan ini mengacu pada VICR yang terdaftar di Nasdaq dan umumnya mencakup sekitar 12 bulan, melampau Desember 2026. Lima tindakan bertanggal mewakili tiga institusi; dua entri Needham yang lebih lama bersifat historis, termasuk target $320 yang telah digantikan. Kisaran institusional saat ini adalah 350–450; rasionalisasi merupakan interpretasi editorial, dan baris terakhir menunjukkan skenario akhir tahun yang terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
Craig-Hallum |
$450 |
Beli |
Konstruktif. 2026-06-22: Dinaikkan dari $400; dipertahankan Beli. Interpretasi editorial: permintaan harus mengisi kapasitas manufaktur yang direncanakan pada margin yang menarik. |
|
Roth Capital |
$375 |
Beli |
Positif. 2026-09-22: Diulang $375 dan Beli. Interpretasi editorial: pengiriman produk dan royalti paten perlu mempertahankan ekspansi pendapatan. |
|
Needham |
$350 |
Beli |
Positif. 2026-10-20: Diulang $350 dan Beli. Interpretasi editorial: keuntungan margin Q3 membutuhkan lisensi berulang dan pertumbuhan produk untuk bertahan. |
|
Needham (historis) |
$350 |
Beli |
Terukur. 2026-10-01: Kenaikan historis dari $320; kemudian diulang pada 2026-10-20. Tindakan terkait panduan sebelumnya, bukan perkiraan independen tambahan; royalti yang lebih tinggi mendorong estimasi yang direvisi. |
|
Needham (digantikan) |
$320 |
Beli |
Hati-hati. 2026-07-21: Pemotongan historis dari 400;supersededbyOctober1350 target. Pengurangan terkait penilaian historis; selanjutnya digantikan oleh $350 dan bukan target saat ini. |
|
Kasus Dasar Artikel |
180–220 |
Kasus Dasar |
Seimbang. Mengasumsikan pengiriman produk mengimbangi royalti yang tidak merata sementara fab tambahan tetap menjadi investasi hingga Desember 2026. |
|
Kasus Bear Artikel |
$140 |
Kasus Bear |
Hati-hati. Mengasumsikan royalti lebih rendah, keterlambatan pengiriman, dan biaya yang lebih tinggi mengurangi pendapatan dan dukungan penilaian. |
Cara Membeli Saham Vicor (VICR) di BingX
Beli dan tahan saham Vicor melalui BingX Stocks Trading menggunakan USDT atau USDC, tergantung pada daftar dan kelayakan akun. Vicor menawarkan eksposur ke modul konversi daya, lisensi perangkat keras AI, dan manufaktur canggih. Pengguna yang memenuhi syarat dapat menentukan ukuran kepemilikan sesuai tujuan investasi mereka tanpa menggunakan leverage atau membayar biaya pendanaan perpetual.
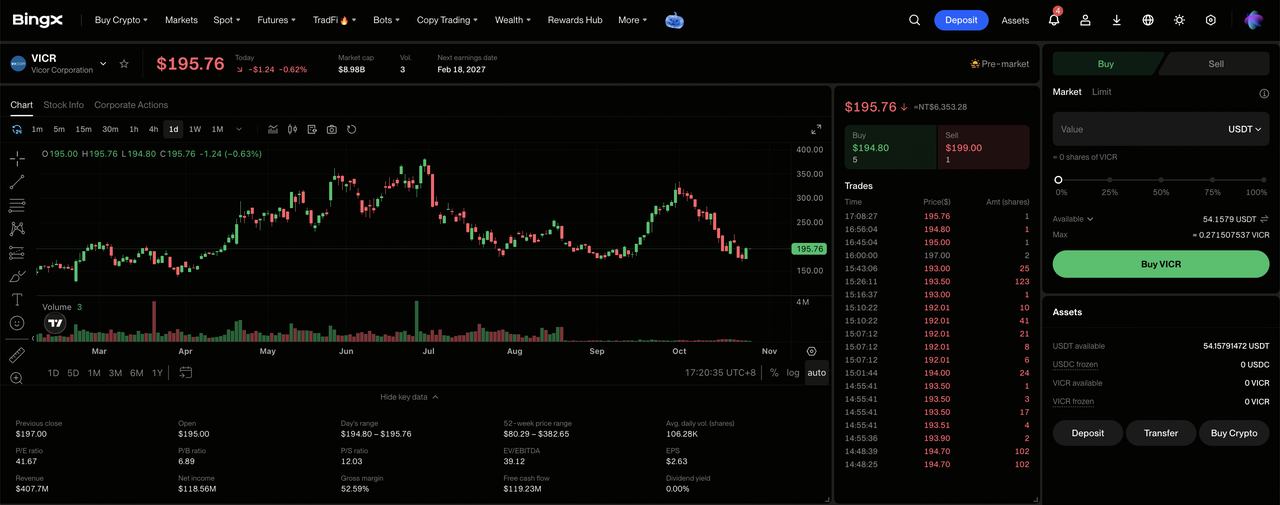
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke “TradFi > Stocks”. Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kali.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Akun Kekayaan Anda jika diperlukan. Tinjau jumlah pesanan minimum saham yang dipilih dan kelayakan fraksional sebelum memilih ukuran investasi.
Langkah 3: Pilih Vicor (VICR). Buka pasar Stocks, cari Vicor (VICR), dan konfirmasi bahwa saham tersebut tersedia untuk akun Anda. Tinjau identitas perusahaan, harga saham saat ini, sesi perdagangan, dan jenis pesanan yang tersedia.
Langkah 4: Beli Saham Vicor. Pilih “Beli”, masukkan jumlah investasi atau kuantitas saham yang diizinkan, dan pilih pesanan pasar atau limit yang didukung. Pesanan pasar menggunakan harga yang tersedia selama sesi yang didukung, sementara pesanan limit memerlukan harga yang ditentukan atau lebih baik dan likuiditas yang cukup untuk dieksekusi.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka “Stocks > Positions” untuk memantau saham VICR Anda dan laba atau rugi yang belum terealisasi. Gunakan Semua Pesanan untuk meninjau transaksi atau menjual saham jika diperlukan. Penyelesaian T+1 umumnya mempengaruhi kapan hasil penjualan dapat ditarik, bukan kapan saham yang dibeli dapat dijual.
5 Risiko Teratas yang Perlu Diperhatikan Investor Vicor di 2026
Teknologi daya yang dipatenkan Vicor, rencana manufaktur yang berkembang, dan cadangan kas yang substansial mendukung prospek pertumbuhannya. Namun, waktu royalti, biaya operasional, konversi backlog, dan utilisasi pabrik dapat menekan profitabilitas dan pengembalian pemegang saham.
- Aktivitas lisensi yang lebih lemah dapat menekan pendapatan: Royalti Q3 mencapai $66,6 juta, didukung oleh lisensi paten untuk teknologi konversi daya. Volume sistem berlisensi yang lebih rendah atau perjanjian yang tertunda dapat mengurangi pendapatan operasional dan melemahkan profitabilitas bauran pendapatan.
- Meningkatnya biaya hukum dapat membatasi margin: Biaya operasional Q3 meningkat menjadi $62,5 juta, termasuk biaya penegakan hak kekayaan intelektual. Biaya hukum dan teknik yang lebih tinggi dapat melemahkan profitabilitas jika pengiriman produk dan pendapatan royalti tumbuh lebih lambat.
- Keterlambatan pengiriman dapat membatasi pertumbuhan pendapatan: Backlog per 30 September mencapai $406 juta, tetapi pesanan masih memerlukan pengiriman dan penerimaan pelanggan. Jadwal manufaktur atau pelanggan yang tertunda dapat mengurangi visibilitas pendapatan di masa depan.
- Ekspansi pabrik dapat melemahkan pengembalian pemegang saham: Vicor memperluas jejak manufaktur yang direncanakan melalui lokasi tambahan untuk ChiP Fab-2 dan Fab-3. Keterlambatan konstruksi atau utilisasi rendah dapat membatasi arus kas dan mengurangi imbal hasil pada kapasitas baru.
- Profitabilitas yang lebih lemah dapat menekan penilaian: Margin kotor Q3 Vicor mencapai 68,3%, didukung oleh kontribusi royalti yang lebih besar. Perlambatan lisensi, permintaan modul yang lebih lemah, atau meningkatnya biaya produksi dapat mengurangi pendapatan dan memicu penurunan harga saham.
Pemikiran Akhir: Apakah Anda Harus Berinvestasi di Vicor pada 2026?
Laba operasional kuartalan Vicor sebesar $72,1 juta dan arus kas operasional sebesar $69,7 juta menunjukkan bagaimana pertumbuhan royalti dapat meningkatkan ekonomi bisnis. Pengiriman produk dan lisensi paten memberikan dukungan pendapatan, sementara fab ChiP tambahan menciptakan peluang untuk memperluas pendapatan manufaktur. Mempertahankan kemajuan tersebut akan bergantung pada pendapatan lisensi berulang dan mengkonversi backlog menjadi pengiriman yang menguntungkan seiring dipersiapkannya kapasitas baru.
Kasus bull $300 mengasumsikan royalti berulang, pengiriman modul yang lebih tinggi, dan margin kotor yang berkelanjutan. Kasus dasar $180 hingga $220 mencerminkan pengiriman yang stabil, sementara kasus bear $140 memperhitungkan lisensi yang lebih lemah dan tekanan biaya. Dengan VICR ditutup pada $194,77 pada 26 Oktober, investor harus memperhatikan apakah pendapatan yang dipimpin royalti menjadi arus kas yang berkelanjutan sepanjang ekspansi manufaktur.
Pengingat Risiko: Teknologi daya yang dipatenkan Vicor tidak menghilangkan risiko investasi. Pendapatan royalti yang lebih lemah, keterlambatan pengiriman, atau pabrik yang kurang dimanfaatkan dapat mengurangi pendapatan dan pengembalian pemegang saham. Investor harus menilai penilaian, konversi kas, dan toleransi risiko mereka sebelum membeli saham VICR.
Bacaan Terkait
- Saham Energi AI Terbaik untuk Dibeli di 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
- Saham Pusat Data AI Terbaik untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Saham Server AI Terbaik untuk Dibeli di 2026: Sistem Skala Rak, Server GPU, dan Infrastruktur Server AI
- Saham Semikonduktor AI Terbaik untuk Dibeli di 2026: Chip AI dan Panduan Lengkap Rantai Pasokan AI
- 10 Saham Infrastruktur AI Terbaik untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
