


Tower Semiconductor (TSEM) memproduksi chip analog khusus untuk komunikasi, pusat data, perangkat mobile, kendaraan, dan sistem industri. Bisnis proses radio-frekuensi dan daya yang sudah mapan tetap penting, sementara silicon photonics dan silicon germanium memperluas peluangnya dalam interkoneksi AI berkecepatan tinggi. Permintaan baru sedang dikonversi menjadi kontrak foundry, tetapi pemasangan peralatan, jadwal produksi pelanggan, dan utilisasi manufaktur menentukan apakah pendapatan yang lebih tinggi juga menjadi laba dan kas yang berkelanjutan.
Kuartal terbaru menunjukkan penjualan fotonics yang lebih cepat dan keuntungan foundry yang lebih kuat. Pendapatan Tower Semiconductor Q2 2026 mencapai $460,08 juta, naik 23,7% secara tahunan, karena silicon photonics meningkat ke tingkat run rate tahunan $680 juta dari $180 juta. EPS dilusi yang disesuaikan naik menjadi $0,88 dari $0,50, sementara pengeluaran modal sebesar $187 juta melebihi arus kas operasional sebesar $177 juta. Kapasitas harus meningkat sesuai jadwal agar target penjualan dan laba yang lebih tinggi dapat bertahan.
Perkiraan harga saham TSEM untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus pertumbuhan SiPho yang dikontrak: Kontrak SiPho 2027 senilai $1,3 miliar yang telah ditandatangani dan komitmen kapasitas Semtech dapat meningkatkan utilisasi dan laba.
- Kasus kapasitas dan valuasi: Penundaan ramp fab, konsentrasi pelanggan, dan pengeluaran di depan penerimaan kas dapat menekan saham yang masih naik 56,52% pada 2026.
Panduan ini menguraikan perkiraan saham TSEM, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan Q2 2026 Tower pada 4 Agustus, presentasi investor, dan data pasar hingga 20 Oktober, serta cara membeli saham TSEM di BingX TradFi dengan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Tower Semiconductor pada Oktober 2026
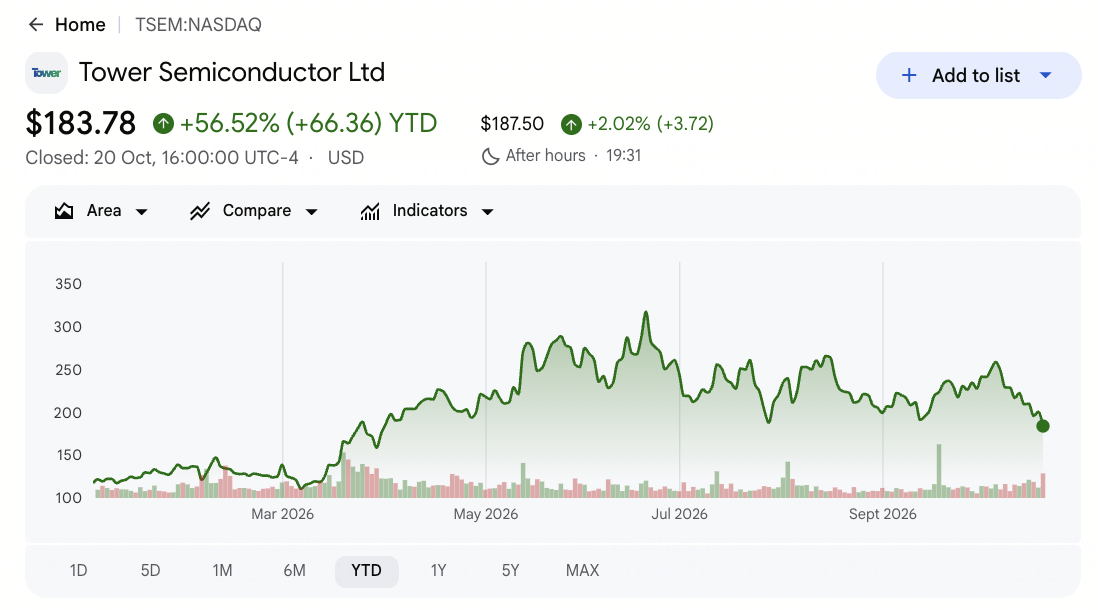
- TSEM ditutup pada $183,78 pada 20 Oktober, naik 56,52% YTD. Saham turun 8,25% pada sesi tersebut dan tetap di bawah tertinggi 52 minggu $319,84. Penurunan tajam ini menyoroti sensitivitas valuasi meskipun hasil operasional kuat, sehingga eksekusi pendapatan penting untuk mempertahankan kenaikan saham.
- Pendapatan Q2 tumbuh 23,7% menjadi $460,08 juta. Penjualan melampaui konsensus $454,68 juta sebesar $5,40 juta, sementara EPS yang disesuaikan sebesar $0,88 mengalahkan estimasi $0,76. Laba yang lebih kuat mendukung prospek pertumbuhan, meskipun profitabilitas masa depan bergantung pada pengisian kapasitas manufaktur tambahan secara efisien.
- Silicon photonics (SiPho) mencapai run rate pendapatan tahunan $680 juta. Kecepatan ini hampir empat kali lipat dari $180 juta setahun sebelumnya, sementara kontrak pelanggan 2027 senilai $1,3 miliar dan pembayaran di muka kapasitas sebesar $290 juta meningkatkan visibilitas. Mengonversi komitmen tersebut menjadi pengiriman wafer tetap menjadi uji pertumbuhan utama.
- Panduan pendapatan Q3 mencapai $494 juta hingga $546 juta. Titik tengah $520 juta mengimplikasikan pertumbuhan 31% secara tahunan dan melebihi konsensus sekitar $490 juta. Eksekusi yang kuat dapat mendukung run rate pendapatan SiPho di atas $1 miliar pada Q4, sementara penundaan pengiriman akan menekan ekspektasi.
- Tower meningkatkan model pendapatan 2028-nya menjadi $3,6 miliar. Manajemen menargetkan laba bersih $1,2 miliar pada utilisasi foundry 85%. Ekspansi kapasitas Jepang dan perjanjian SiGe Semtech baru mendukung pertumbuhan, meskipun mencapai target tersebut bergantung pada ramp produksi, permintaan pelanggan, dan efisiensi manufaktur.
Apa Itu Tower Semiconductor (TSEM)?
Tower Semiconductor adalah foundry semikonduktor spesialis berbasis di Israel yang memproduksi chip analog dan mixed-signal yang dirancang oleh perusahaan lain. Tidak seperti produsen yang fokus pada prosesor canggih, Tower berspesialisasi dalam silicon photonics (SiPho), silicon-germanium (SiGe) BiCMOS, RF CMOS, sensor gambar, dan teknologi manajemen daya. Chip-nya mendukung jaringan optik, infrastruktur nirkabel, elektronik otomotif, dan aplikasi industri. Tower juga menyediakan kapasitas manufaktur 200mm dan 300mm serta alat desain, dengan pendapatan yang didorong oleh produksi wafer, permintaan pelanggan, dan utilisasi manufaktur.
Tower memperluas perannya dalam infrastruktur pusat data AI melalui silicon photonics dan konektivitas optik berkecepatan tinggi. Pada 2026, perusahaan mengumumkan kolaborasi dengan NVIDIA pada modul optik 1,6T, sementara NewPhotonics memulai pengiriman volume tinggi menggunakan platform PH18DA Tower. Perjanjian multi-tahun dengan Semtech juga memperluas kapasitas SiGe untuk komponen optik generasi berikutnya. Bersama dengan kontrak pelanggan SiPho 2027 senilai $1,3 miliar dan pembayaran di muka kapasitas sebesar $290 juta, perkembangan ini mendukung pertumbuhan jaringan AI Tower, dengan pendapatan masa depan yang bergantung pada ramp produksi dan pengiriman wafer.
Baca Selengkapnya: Saham Optik AI Terbaik untuk Dibeli pada 2026: Photonics, Optik, Serat, dan Interkoneksi Pusat Data
Ikhtisar Pendapatan Tower Semiconductor (TSEM) Q2 2026: Pertumbuhan Silicon Photonics Mendorong Kenaikan Pendapatan dan Laba
Tower Semiconductor melaporkan pendapatan Q2 2026 sebesar $460,08 juta, naik 23,7% secara tahunan dan $5,40 juta di atas konsensus. EPS yang disesuaikan mencapai $0,88, mengalahkan estimasi sebesar $0,12, sementara laba kotor melonjak 72% menjadi $137,8 juta. Silicon photonics (SiPho) mencapai run rate pendapatan tahunan $680 juta, didukung oleh meningkatnya permintaan interkoneksi optik AI. Panduan Q3 sebesar $494 juta hingga $546 juta menunjukkan pertumbuhan lebih lanjut, meskipun pengeluaran modal yang besar membuat konversi kas tetap penting.
Baca Selengkapnya: Ikhtisar Pendapatan Tower Semiconductor (TSEM) Q2 2026: Pendapatan $460 Juta Melampaui Ekspektasi dan Prospek Q3 yang Kuat Dorong Reli 2,22%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $454,68 juta |
$460,08 juta |
Melampaui. $5,40 juta di atas konsensus; naik 23,7% YoY. |
|
EPS dilusi yang disesuaikan Q2 |
Konsensus $0,76 |
$0,88 |
Melampaui. $0,12 di atas konsensus; naik dari $0,50. |
|
EPS dilusi GAAP Q2 |
$0,41 setahun sebelumnya |
$0,79 |
Meningkat. Naik $0,38 secara tahunan. |
|
Laba kotor Q2 |
$80,0 juta setahun sebelumnya |
$137,8 juta |
Lebih tinggi. Naik $57,8 juta, atau 72%. |
|
Laba operasional Q2 |
$39,9 juta setahun sebelumnya |
$90,3 juta |
Lebih tinggi. Lebih dari dua kali lipat secara tahunan. |
|
Run rate pendapatan tahunan SiPho |
$180 juta pada Q2 2025 |
$680 juta pada Q2 2026 |
Dipercepat. Hampir 3,8 kali kecepatan tahun sebelumnya. |
|
Arus kas operasional Q2 |
$123 juta setahun sebelumnya |
$177 juta |
Lebih tinggi. Meningkat $54 juta sementara capex mencapai $187 juta. |
|
Prospek pendapatan Q3 |
Konsensus $490,02 juta |
$494 juta–$546 juta |
Di atas. Titik tengah $520 juta melampaui konsensus sebesar $29,98 juta. |
- Pendapatan Q2 tumbuh 23,7% menjadi $460,08 juta. Penjualan meningkat $88,02 juta secara tahunan dan melampaui konsensus $454,68 juta sebesar $5,40 juta. Permintaan silicon photonics (SiPho) yang kuat mendukung pertumbuhan, sementara kinerja yang sedikit melampaui ekspektasi menjadikan eksekusi produksi Q3 sebagai uji penting berikutnya.
- EPS yang disesuaikan sebesar $0,88 mengalahkan estimasi sebesar $0,12. Laba naik dari $0,50 setahun sebelumnya, sementara EPS dilusi GAAP meningkat menjadi $0,79 dari $0,41. Pertumbuhan laba yang lebih cepat daripada pendapatan menunjukkan peningkatan leverage operasional seiring meningkatnya utilisasi kapasitas manufaktur.
- Run rate pendapatan tahunan SiPho sebesar $680 juta hampir empat kali lipat. Angka tersebut naik dari $180 juta setahun sebelumnya, didukung oleh permintaan interkoneksi optik AI. Kontrak 2027 yang ditandatangani senilai $1,3 miliar dan pembayaran di muka kapasitas sebesar $290 juta memperkuat visibilitas, dengan pendapatan masa depan yang bergantung pada kualifikasi peralatan dan pengiriman wafer.
- Laba kotor melonjak 72% menjadi $137,8 juta. Laba operasional lebih dari dua kali lipat menjadi $90,3 juta dari $39,9 juta, sementara margin kotor mendekati 30%, naik dari sekitar 21,5%. Mempertahankan kenaikan ini saat Tower memperluas kapasitas manufaktur akan penting untuk profitabilitas yang berkelanjutan.
- Panduan pendapatan Q3 mencapai titik tengah $520 juta. Kisaran $494 juta hingga $546 juta mengimplikasikan pertumbuhan 31% secara tahunan. Arus kas operasional Q2 sebesar $177 juta tetap di bawah pengeluaran modal $187 juta, sehingga konversi kas yang lebih kuat menjadi penting seiring berkembangnya produksi.
Prospek Investasi Tower Semiconductor (TSEM) 2026: Kasus Bull $320 vs. Kasus Bear $140
Prospek 2026 Tower Semiconductor bergantung pada konversi permintaan silicon photonics (SiPho) yang kuat dan perluasan kapasitas manufaktur menjadi pertumbuhan pendapatan dan arus kas yang berkelanjutan. Kontrak SiPho 2027 senilai $1,3 miliar mendukung permintaan masa depan, sementara kualifikasi peralatan, utilisasi produksi, dan pengeluaran modal tetap penting untuk profitabilitas.
Kasus Bull: Permintaan Silicon Photonics yang Kuat Mendorong TSEM Menuju $320
Kasus Bull mengasumsikan Tower mengonversi kontrak SiPho 2027 senilai $1,3 miliar menjadi pengiriman produksi, sementara perjanjian kapasitas SiGe Semtech memperluas permintaan komponen optik berkecepatan tinggi. Run rate pendapatan tahunan SiPho sebesar $680 juta bisa melampaui target Q4 manajemen sebesar $1 miliar, dengan utilisasi yang lebih tinggi dan bauran produk yang lebih kuat mendukung pertumbuhan laba kotor.
Pergerakan menuju $320 akan membutuhkan pendapatan Q3 mendekati batas atas panduan $546 juta, run rate SiPho Q4 di atas $1 miliar, dan margin kotor bertahan mendekati atau di atas 30%. Arus kas operasional yang melebihi pengeluaran modal akan semakin memperkuat kasus upside.
Kasus Dasar: Pertumbuhan SiPho yang Stabil Mempertahankan TSEM antara $210 dan $270
Kasus Dasar mengasumsikan kontrak SiPho dikonversi secara bertahap sementara bisnis semikonduktor analog Tower yang lebih luas tetap stabil. Ekspansi 300mm Jepang dan peralatan manufaktur baru membutuhkan waktu untuk dikualifikasi, membatasi generasi kas jangka pendek. Pendapatan Q2 sebesar $460,08 juta dan titik tengah panduan Q3 sebesar $520 juta mendukung pertumbuhan yang berkelanjutan, meskipun pengeluaran modal kuartalan sebesar $187 juta tetap signifikan.
TSEM bisa diperdagangkan antara $210 dan $270 jika pendapatan Q3 tetap dalam kisaran $494 juta hingga $546 juta dan SiPho mendekati target Q4-nya. Konversi kas yang lebih kuat dapat mendukung batas atas, sementara utilisasi produksi yang lebih lambat atau biaya yang lebih tinggi akan menekan kisaran tersebut.
Kasus Bear: Penundaan Produksi Menarik TSEM Menuju $140
Kasus Bear mengasumsikan pelanggan menunda peluncuran produk optik atau kapasitas manufaktur SiPho dan SiGe baru membutuhkan waktu lebih lama untuk dikualifikasi. Pertumbuhan produksi yang lebih lambat akan membatasi kemajuan di luar run rate SiPho $680 juta, sementara biaya manufaktur tetap dan investasi peralatan terus berlanjut. Utilisasi yang lebih rendah dapat menekan margin dan melemahkan kepercayaan pada model pendapatan Tower 2028 sebesar $3,6 miliar.
Pergerakan menuju $140 akan menjadi lebih mungkin jika pendapatan Q3 turun di bawah $494 juta atau run rate SiPho Q4 secara signifikan meleset dari $1 miliar. Arus kas operasional yang terus berada di bawah pengeluaran modal akan semakin menekan ekspektasi profitabilitas dan valuasi.
Perkiraan Harga Saham TSEM untuk 2026 oleh Analis Wall Street
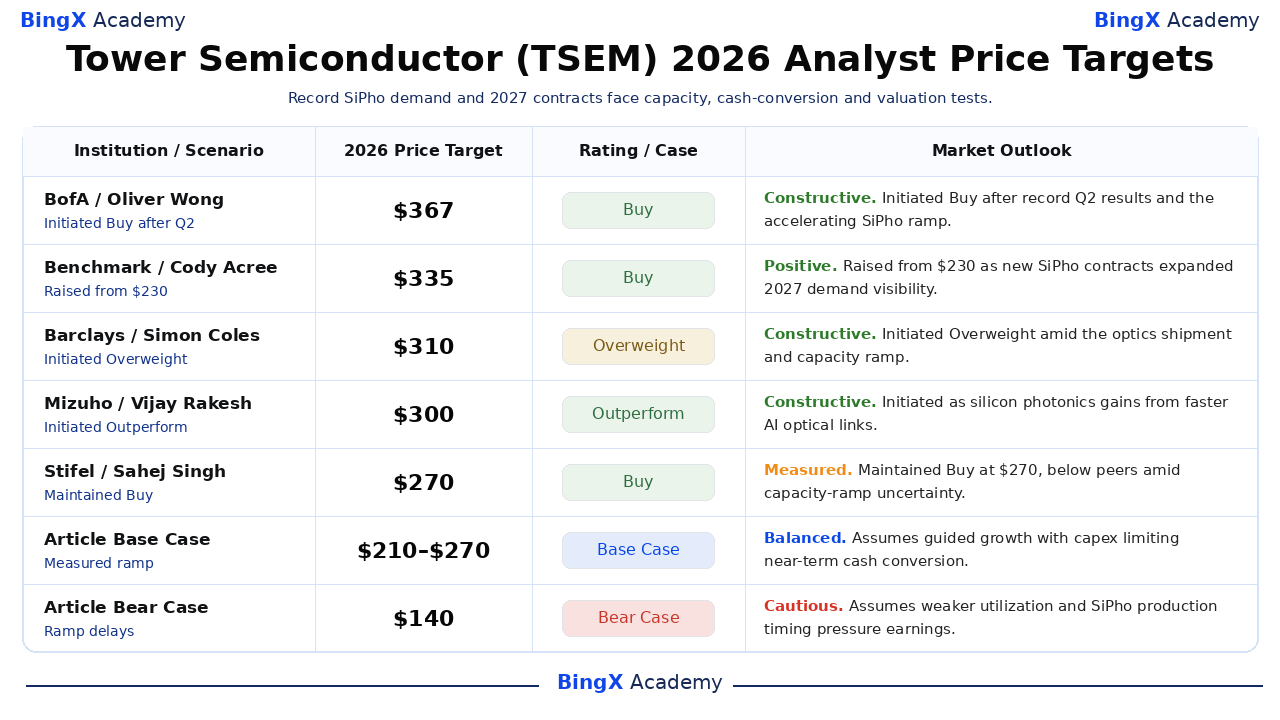
Lima tindakan analis bertanggal mencakup kisaran $270 hingga $367, rentang yang lebar di samping penutupan 20 Oktober sebesar $183,78. Institusi-institusi tersebut menilai berbagai tingkat adopsi SiPho, utilisasi fab, dan konversi laba, dengan target mereka merupakan referensi 12 bulan yang diterbitkan pada tanggal berbeda. Baris Kasus Dasar dan Kasus Bear artikel di bawah ini adalah skenario editorial, bukan perkiraan analis atau hasil yang dijamin.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
BofA / Oliver Wong |
$367 |
Beli |
Konstruktif. 7 Agustus: Memulai rekomendasi Beli setelah hasil foundry Q2 yang rekor; target tinggi mencerminkan pertumbuhan SiPho yang berkelanjutan. |
|
Benchmark / Cody Acree |
$335 |
Beli |
Positif. 14 Mei: Dinaikkan dari $230 setelah Tower mengungkapkan kontrak SiPho 2027 senilai $1,3 miliar dan prospek pertumbuhan yang lebih tinggi. |
|
Barclays / Simon Coles |
$310 |
Overweight |
Konstruktif. 18 September: Memulai Overweight saat pengiriman fotonics volume tinggi yang diumumkan dan ekspansi kapasitas membentuk latar belakang operasional. |
|
Mizuho / Vijay Rakesh |
$300 |
Outperform |
Konstruktif. 25 September: Memulai Outperform, dengan menyebut kepemimpinan silicon-photonics Tower seiring meningkatnya bandwidth pusat data optik. |
|
Stifel / Sahej Singh |
$270 |
Beli |
Terukur. 9 Oktober: Mempertahankan Beli di $270; target yang lebih rendah dari rekan-rekan menyisakan lebih banyak kehati-hatian seputar ramp meskipun peringkatnya positif. |
|
Kasus Dasar Artikel |
$210–$270 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan yang dipandu dengan capex membatasi konversi kas jangka pendek. |
|
Kasus Bear Artikel |
$140 |
Kasus Bear |
Hati-hati. Mengasumsikan utilisasi yang lebih lemah dan waktu produksi SiPho menekan laba. |
Cara Membeli Saham Tower Semiconductor (TSEM) di BingX
Beli dan tahan saham Tower Semiconductor melalui BingX Stocks Trading menggunakan USDT atau USDC. Tower menawarkan eksposur ke silicon photonics, jaringan optik AI, dan perluasan kapasitas manufaktur semikonduktor. Dengan investasi fraksional dan tanpa leverage atau biaya pendanaan, pengguna yang memenuhi syarat dapat membangun posisi berdasarkan tujuan investasi dan pandangan mereka tentang pertumbuhan jangka panjang Tower.
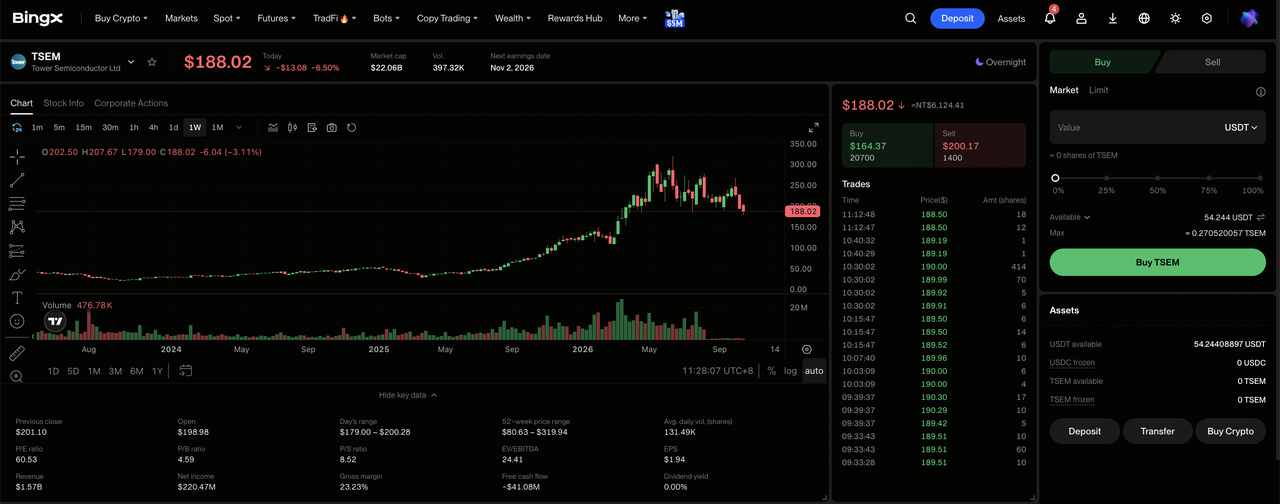
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kalinya.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Kekayaan Anda jika diperlukan. Pembelian fraksional dimulai dari 5 USDC atau 0,0001 saham.
Langkah 3: Pilih Tower Semiconductor (TSEM). Buka pasar Saham, cari TSEM, dan pilih Tower Semiconductor (TSEM). Tinjau harga saham saat ini, sesi perdagangan, dan jenis order yang tersedia.
Langkah 4: Beli Saham Tower Semiconductor. Pilih "Beli", masukkan jumlah investasi atau kuantitas saham, dan pilih order pasar atau order limit. Order pasar dieksekusi pada harga yang tersedia selama jam perdagangan yang didukung, sementara order limit dieksekusi pada harga yang ditentukan atau lebih baik ketika likuiditas yang cukup tersedia.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Saham > Posisi" untuk memantau saham TSEM dan laba atau rugi yang belum direalisasikan. Gunakan "Semua Order" untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya memengaruhi kapan hasil penjualan tersedia untuk penarikan, bukan kapan saham dapat dijual.
5 Risiko Teratas yang Perlu Diperhatikan Investor Tower Semiconductor pada 2026
Permintaan silicon photonics Tower yang kuat, kontrak pelanggan yang berkembang, dan kapasitas manufaktur yang tumbuh mendukung prospek jangka panjangnya. Namun, jadwal produksi, adopsi pelanggan, pengeluaran modal, dan valuasi tetap menjadi faktor penting yang menentukan seberapa banyak pertumbuhan tersebut diterjemahkan menjadi profitabilitas dan imbal hasil pemegang saham.
- Konsentrasi pelanggan SiPho dapat memengaruhi pertumbuhan pendapatan. Run rate tahunan $680 juta Tower dan kontrak 2027 senilai $1,3 miliar menjadikan permintaan optik sebagai inti ekspektasi. Penundaan pelanggan dapat mengurangi pengiriman wafer, utilisasi fab, dan margin.
- Ekspansi manufaktur dapat menekan arus kas. Pengeluaran modal Q2 sebesar $187 juta melebihi arus kas operasional sebesar $177 juta. Penundaan ekspansi 300mm Jepang dapat meningkatkan biaya sebelum kapasitas baru menghasilkan pendapatan.
- Perjanjian Semtech bergantung pada permintaan produksi. Perjanjian kapasitas SiGe Oktober mendukung pertumbuhan komponen optik berkecepatan tinggi. Kemenangan desain pelanggan dan penerapan pusat data harus diterjemahkan menjadi pesanan wafer yang berkelanjutan untuk meningkatkan profitabilitas.
- Permintaan analog yang lebih lemah dapat mengimbangi pertumbuhan SiPho. Tower melayani pasar otomotif, mobile, dan industri dengan siklus permintaan yang berbeda. Pesanan yang lebih lambat di luar fotonics dapat membatasi pertumbuhan pendapatan keseluruhan meskipun permintaan AI lebih kuat.
- Ekspektasi pertumbuhan yang tinggi dapat meningkatkan risiko valuasi. TSEM tetap naik 56,52% YTD meskipun turun 8,25% pada 20 Oktober. Target 2028 sebesar $3,6 miliar pendapatan dan $1,2 miliar laba membutuhkan utilisasi yang kuat, menjadikan penundaan eksekusi sebagai risiko terhadap valuasi.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Tower Semiconductor pada 2026?
Tower memiliki kemajuan produksi nyata daripada sekadar narasi desain AI: pendapatan Q2 naik 23,7%, EPS yang disesuaikan mencapai $0,88, dan SiPho mencapai run rate tahunan $680 juta. Kontrak 2027 senilai $1,3 miliar yang ditandatangani dan perjanjian kapasitas Semtech menambah visibilitas, sementara pengiriman NewPhotonics menunjukkan program yang sudah berjalan dalam volume. Peluang operasional sangat besar, meskipun peralatan baru harus menghasilkan wafer yang memenuhi kualifikasi dan kas setelah investasi.
Kasus Bull $320 membutuhkan pendapatan Q3 mendekati batas atas dan kecepatan SiPho Q4 di atas $1 miliar dengan konversi kas yang lebih baik; Kasus Bear $140 mendapat bobot lebih jika utilisasi atau jadwal pelanggan meleset. Investor konservatif dapat menantikan hasil Q3 pada 2 November, margin kotor, dan kas operasional terhadap capex sebelum memutuskan apakah pertumbuhan yang sudah diperhitungkan dalam harga TSEM menjadi laba yang berkelanjutan.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti TSEM melibatkan risiko kerugian modal yang tinggi. Siklus foundry, konsentrasi pelanggan, penundaan kualifikasi, capex, dan eksposur geopolitik dapat menciptakan pergerakan harga yang tajam. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Optik AI Terbaik untuk Dibeli pada 2026: Photonics, Optik, Serat, dan Interkoneksi Pusat Data
- Saham Manufaktur Chip AI Terbaik untuk Dibeli pada 2026: TSMC, ASML, dan Pembuatan Chip Canggih
- Saham Jaringan AI Terbaik 2026: AI Fabric, Switch, Tembaga, Serat, dan Konektivitas Optik
- Prediksi Harga Marvell Technology (MRVL) 2026: Bisakah Silicon AI Khusus Mendorong MRVL Menuju $350?
- Prediksi Harga Coherent (COHR) 2026: Bisakah Permintaan Optik AI Mendorong COHR Menuju $500?
- Prediksi Harga Lumentum (LITE) 2026: Bisakah Optik AI Mendorong LITE Menuju $1.300?
