

Red Cat Holdings (RCAT) mengembangkan drone buatan Amerika dan sistem otonom untuk pelanggan pertahanan, keamanan nasional, dan keselamatan publik. Teal Drones dan FlightWave Aerospace menyediakan pesawat taktis yang dipimpin oleh Black Widow dan Edge 130, sementara Blue Ops memperluas platform ke dalam kapal permukaan tanpa awak. Strategi semua domain ini memperluas pasar yang dapat dialamatkan, tetapi membuat RCAT sensitif terhadap waktu penghargaan pemerintah, eksekusi manufaktur, dan kerugian operasional.
Q2 RCAT menunjukkan pertumbuhan yang cepat dari basis yang kecil dengan profitabilitas yang masih belum pasti. Pendapatan mencapai $20,19 juta, naik 527% year over year tetapi $2,39 juta di bawah konsensus, sementara margin kotor meningkat menjadi 16,1% dari 11,6%. Manajemen menegaskan kembali $150 juta hingga $180 juta pendapatan 2026, yang berarti peningkatan pengiriman paruh kedua harus jauh lebih besar dari paruh pertama.
Prakiraan saham RCAT untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus konversi program dan skala produksi: Pengiriman Black Widow, permintaan sekutu, dan penghargaan maritim mengubah backlog menjadi pengiriman sementara utilisasi pabrik yang lebih tinggi menggerakkan margin kotor menuju kisaran 25% hingga 30%.
- Kasus penundaan penghargaan dan pembiayaan: Keputusan pengadaan bergeser ke kanan, biaya produksi tetap tinggi dan kerugian operasional menghabiskan kas sebelum pendapatan tahunan mencapai target $150 juta hingga $180 juta.
Panduan ini menguraikan prakiraan saham RCAT, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis Q2 Red Cat tanggal 6 Agustus 2026, pengajuan kuartalan dan data pasar hingga 24 September.
5 Hal Teratas yang Harus Diketahui Investor Red Cat pada September 2026
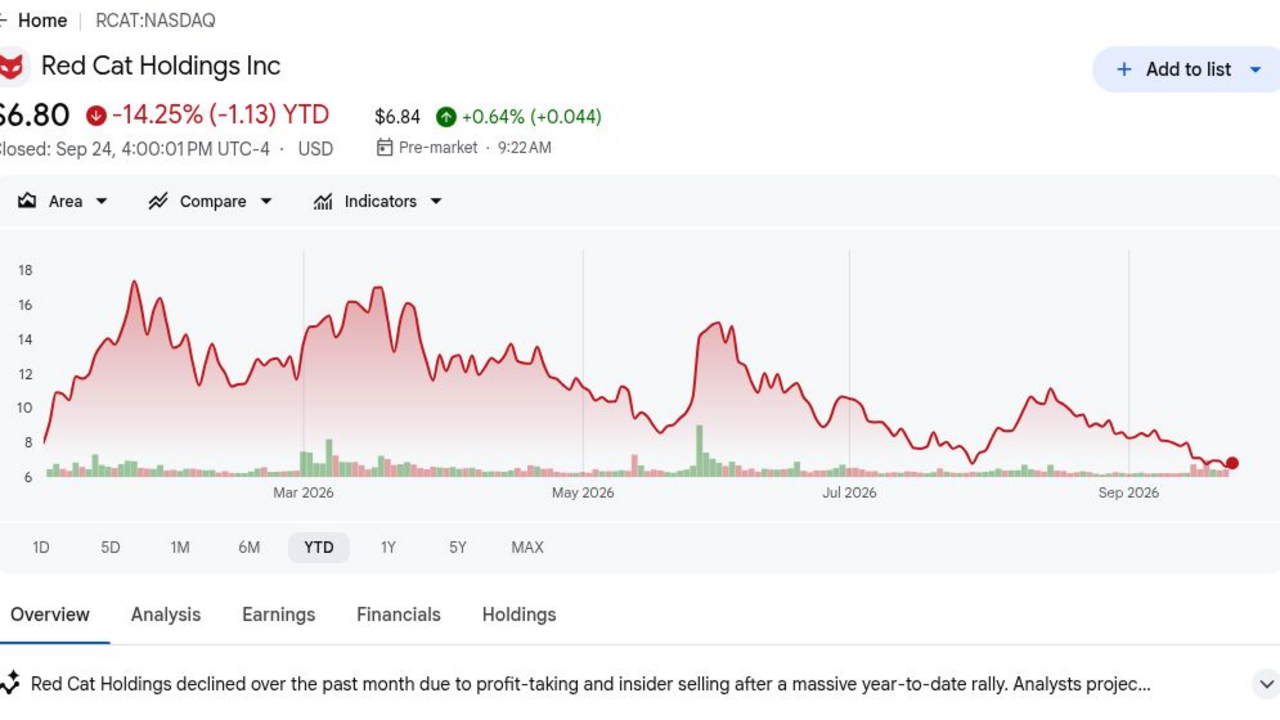
- Penutupan $6,80 meninggalkan RCAT turun 14,25% YTD: Harga referensi 24 September berada 64% di bawah level tertinggi 52 minggu $18,78. Penurunan menunjukkan bahwa investor telah mendiskontokan konversi penghargaan yang lebih lambat meskipun target konsensus $16,50 tetap lebih dari dua kali lipat penutupan.
- $20,19 juta pendapatan Q2 meningkat 527%: Penjualan naik dari $3,2 juta setahun sebelumnya, tetapi melewatkan konsensus $22,58 juta sebesar $2,39 juta. Kombinasi ini mengkonfirmasi penskalaan yang kuat dan menunjukkan mengapa waktu pengiriman masih penting untuk hasil kuartalan.
- Margin kotor 16,1% meningkat 4,5 poin persentase: Laba kotor mencapai $3,3 juta versus $0,4 juta setahun sebelumnya, dan margin naik dari 12,7% di Q1. Penyerapan overhead yang lebih baik mendukung model, meskipun levelnya masih di bawah pemasok pertahanan yang matang.
- $150 juta hingga $180 juta pendapatan tahunan tetap menjadi target: Konsensus berada di dekat $155,05 juta, dalam kisaran manajemen. Mencapai bahkan ujung bawah memerlukan peningkatan paruh kedua yang curam, membuat produksi Black Widow dan pengiriman maritim menjadi tes eksekusi sentral.
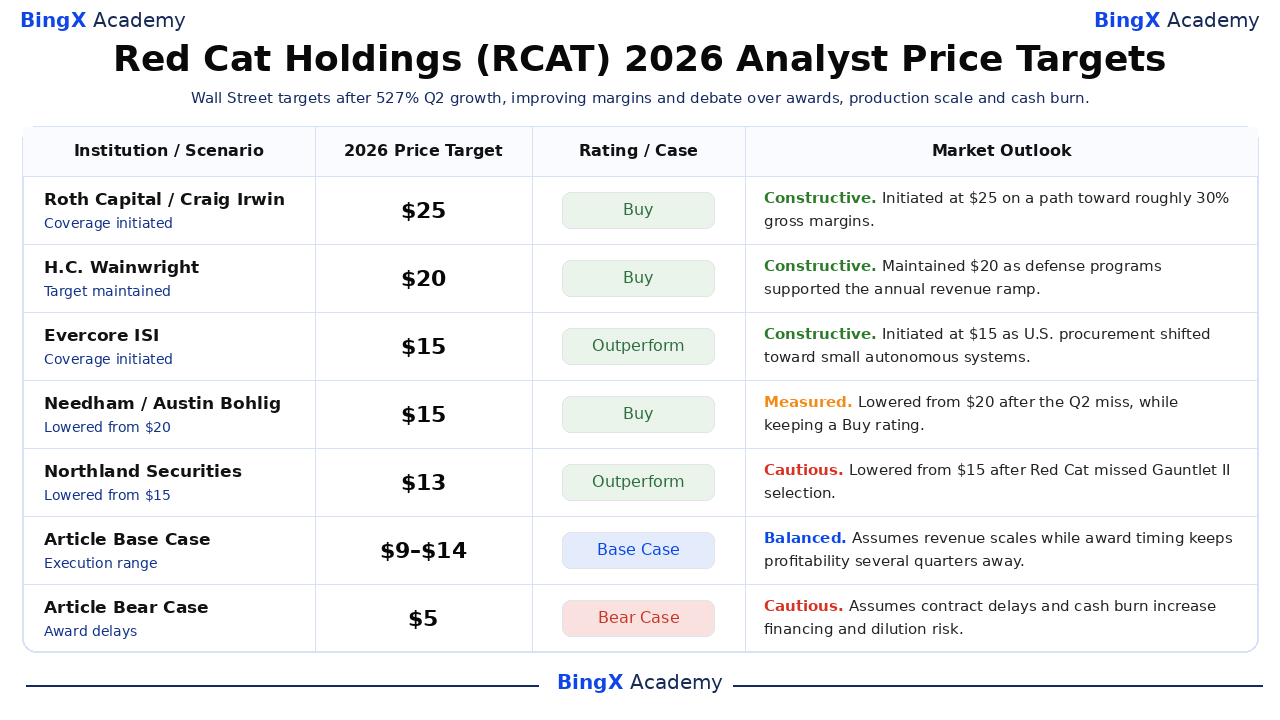
- Target analis $25 hingga $9 menunjukkan ketidaksepakatan yang luar biasa luas: Target $25 Roth Capital mengasumsikan jalur menuju margin kotor 30%, sementara target $9 Piper Sandler menunggu lebih banyak penghargaan yang tervalidasi. Kesenjangan $16 menangkap bagaimana hasil pengadaan dapat mengubah estimasi dan valuasi dengan cepat.
Apa itu Red Cat Holdings (RCAT)?
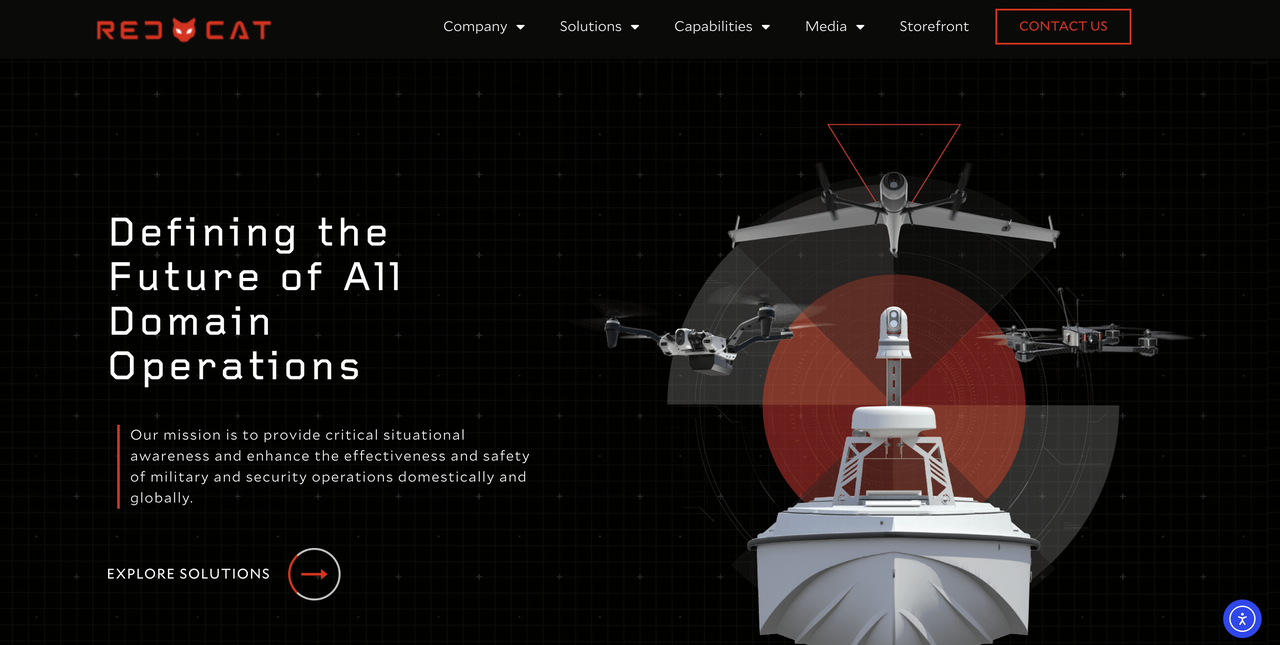
Red Cat adalah perusahaan teknologi pertahanan yang berbasis di AS yang berfokus pada pesawat kecil tanpa awak dan sistem robot otonom. Teal Drones memproduksi quadcopter Black Widow dan Teal 2, FlightWave Aerospace menambahkan platform VTOL Edge 130 berdaya tahan lama, dan lini FANG menangani misi pandangan orang pertama. Pendapatan terutama berasal dari perangkat keras, perangkat lunak, aksesori, dan pengiriman program pemerintah. Basis pelanggan mencakup cabang militer AS, agen federal, organisasi keselamatan publik, dan pembeli pertahanan sekutu.
Rencana jangka panjang adalah membangun Family of Systems yang terhubung di darat, laut, dan udara daripada mengandalkan satu pesawat. Black Widow menjangkar program Reconnaissance Jarak Pendek Angkatan Darat AS, sementara Edge 130 memperluas pilihan daya tahan dan payload. Blue Ops dan kemitraan Havoc-nya memperluas otonomi kolaboratif ke kapal permukaan tanpa awak. Red Cat juga memperluas produksi domestik, mengintegrasikan akuisisi, dan mengejar hubungan manufaktur dalam negeri untuk pelanggan internasional, yang dapat meningkatkan permintaan yang dapat dialamatkan jika program berubah menjadi pesanan yang didanai.
Baca Lebih Lanjut: Saham Pertahanan Teratas untuk Dibeli pada 2026: Primes, Rudal, Drone, Ruang Angkasa, dan Perang Berbasis AI
Ikhtisar Pendapatan Q2 2026 Red Cat Holdings (RCAT): Pertumbuhan Pendapatan dan Peningkatan Margin Menyoroti Tantangan Eksekusi
Red Cat melaporkan pendapatan $20,19 juta versus $22,58 juta yang diharapkan, kerugian GAAP $0,26 per saham versus konsensus kerugian $0,17, dan laba kotor $3,3 juta. Pendapatan meningkat 527%, margin kotor mencapai 16,1% dari 11,6% setahun sebelumnya, dan kas plus sekuritas yang dapat dipasarkan berjumlah $131,9 juta. Manajemen menegaskan kembali pendapatan 2026 $150 juta hingga $180 juta, meninggalkan eksekusi terkonsentrasi di paruh kedua.
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $22,58M |
$20,19M |
Meleset. $2,39M di bawah konsensus; naik 527% YoY. |
|
EPS terdilusi GAAP Q2 |
Konsensus -$0,17 |
-$0,26 |
Meleset. Kerugian $0,09 lebih lebar dari konsensus. |
|
Laba kotor Q2 |
$0,4M setahun sebelumnya |
$3,3M |
Membaik. Meningkat $2,9M seiring volume meningkat. |
|
Margin kotor Q2 |
11,6% setahun sebelumnya; 12,7% di Q1 |
16,10% |
Mengembang. Naik 4,5 poin YoY dan 3,4 poin secara berurutan. |
|
Kerugian operasional Q2 |
— |
-$27,3M |
Tertekan. Kerugian tetap lebih besar dari pendapatan kuartalan. |
|
Kas dan sekuritas yang dapat dipasarkan |
— |
$131,9M |
Terdanai. Saldo mendukung pengeluaran produksi dan integrasi. |
|
Target pendapatan FY2026 |
Konsensus $155,05M |
150M–180M |
Ditegaskan kembali. Ujung bawah tetap dekat dengan konsensus. |
- $20,19 juta pendapatan tumbuh 527% tetapi meleset $2,39 juta: Penjualan meningkat dari $3,2 juta setahun sebelumnya karena pengiriman pertahanan diperluas. Terlewatnya target menunjukkan bahwa pertumbuhan saja tidak menghilangkan risiko waktu karena beberapa tanggal penerimaan atau pengiriman dapat menggeser pendapatan kuartalan.
- Kerugian GAAP per saham $0,26 $0,09 lebih lebar dari konsensus: Kerugian operasional mencapai $27,3 juta, melebihi pendapatan kuartalan yang dilaporkan. Red Cat karena itu membutuhkan lebih dari pertumbuhan penjualan, karena utilisasi pabrik dan biaya operasional harus membaik bersama-sama sebelum skala menciptakan pendapatan per saham.
- $3,3 juta laba kotor meningkat $2,9 juta: Margin kotor naik menjadi 16,1% dari 11,6% setahun sebelumnya dan 12,7% di Q1. Kemajuan berurutan mendukung tesis manufaktur manajemen, meskipun sembilan hingga empat belas poin lagi diperlukan untuk mendekati kisaran jangka panjang 25% hingga 30%.
- $131,9 juta likuiditas memberikan runway produksi: Kas dan sekuritas yang dapat dipasarkan mengurangi tekanan pembiayaan langsung saat Red Cat mengintegrasikan FlightWave dan memperluas kapasitas. Saldo penting karena perusahaan harus mendanai inventori dan tenaga kerja sebelum pengiriman pemerintah besar diterjemahkan ke dalam kas pelanggan.
- $150 juta hingga $180 juta pendapatan tahunan ditegaskan kembali: Ujung bawah berada dekat dengan konsensus $155,05 juta, tetapi hasil paruh pertama meninggalkan sebagian besar penjualan untuk kuartal yang akan datang. Investor memerlukan bukti bahwa program yang dikontrak bergerak melalui produksi daripada tetap menjadi peluang pipeline berdurasi panjang.
Outlook Investasi Red Cat Holdings (RCAT) 2026: Kasus Bull $18 vs Kasus Bear $5
Outlook 2026 Red Cat tergantung pada apakah pertumbuhan pendapatan yang cepat dapat diterjemahkan menjadi pengiriman drone yang konsisten, margin yang lebih kuat, dan kerugian operasional yang lebih rendah. Upside berasal dari konversi program dan permintaan pertahanan yang berkembang, sementara waktu penghargaan, eksekusi manufaktur, dan penggunaan kas tetap menjadi risiko utama.
Kasus Bull: Pertumbuhan Program Drone Mendorong RCAT Menuju $18
Kasus Bull mengasumsikan produksi Black Widow, permintaan drone kecil internasional, dan program maritim menciptakan irama pengiriman yang lebih kuat. Pendapatan Q2 meningkat 527% dan margin kotor mencapai 16,1%, menunjukkan bahwa volume yang lebih tinggi dapat meningkatkan efisiensi manufaktur dari basis yang rendah.
Gerakan menuju $18 akan memerlukan pendapatan tahunan dekat dengan ujung tinggi $180 juta, margin kotor mendekati 25%, dan penghargaan yang didanai meluas hingga 2027. Kerugian operasional juga perlu menyempit dari $27,3 juta sehingga penjualan yang lebih tinggi diterjemahkan ke dalam ekonomi per saham yang lebih kuat.
Kasus Dasar: Pengiriman Stabil Menjaga RCAT Antara $9 dan $14
Kasus Dasar mengasumsikan pendapatan tumbuh dengan cepat karena pengiriman Black Widow dan Edge 130 diperluas, meskipun jadwal penerimaan pelanggan tetap tidak merata. Margin kotor membaik di atas 20%, tetapi investasi manufaktur dan pengembangan Blue Ops menjaga perusahaan tidak menguntungkan sepanjang sisa tahun.
RCAT bisa diperdagangkan terutama antara $9 dan $14 jika pendapatan mencapai ujung bawah $150 juta dan kas tetap di atas $100 juta. Pengiriman kuartalan yang konsisten akan mendukung kisaran, sementara penghargaan yang terlewat atau margin di bawah 15% akan melemahkannya.
Kasus Bear: Pesanan yang Lebih Lambat Menarik RCAT Menuju $5
Kasus Bear mengasumsikan keputusan pengadaan pindah ke 2027 dan kapasitas manufaktur berjalan di bawah ekspektasi. Dengan kerugian operasional kuartalan $27,3 juta, volume produksi yang lebih rendah akan mengurangi penyerapan overhead dan membuat peningkatan margin kotor 16,1% lebih sulit dipertahankan.
Gerakan menuju $5 akan menjadi lebih mungkin jika pendapatan tahunan jatuh di bawah $150 juta, margin kotor kembali menuju 12%, atau kas menurun dengan cepat dari $131,9 juta. Pembiayaan ekuitas tambahan akan mengurangi nilai per saham dari pertumbuhan program masa depan.
Prakiraan Harga Saham RCAT untuk 2026 Oleh Analis Wall Street
Enam tindakan bertanggal menghasilkan kisaran target $9 hingga $25, mencerminkan pandangan yang berbeda tentang konversi program dan skala manufaktur. Ini adalah poin referensi pihak ketiga daripada janji harga. Baris Dasar dan Bear terakhir adalah skenario editorial BingX Academy dan tetap terpisah dari penelitian Wall Street.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Roth Capital |
$25 |
Beli |
Konstruktif. 1 Juni: dimulai dengan jalur menuju margin kotor sekitar 30% seiring volume meningkat. |
|
H.C. Wainwright |
$20 |
Beli |
Konstruktif. 7 Agustus: mempertahankan target karena program pertahanan mendukung peningkatan pendapatan. |
|
Evercore ISI |
$15 |
Mengungguli |
Konstruktif. 31 Agustus: dimulai karena pengadaan AS bergeser menuju sistem otonom kecil. |
|
Needham |
$15 |
Beli |
Terukur. 7 Agustus: diturunkan dari $20 setelah Q2 meleset sambil mempertahankan rating Beli. |
|
Northland Securities |
$13 |
Mengungguli |
Hati-hati. 17 September: diturunkan dari $15 setelah Red Cat melewatkan seleksi Gauntlet II. |
|
Piper Sandler |
$9 |
Netral |
Hati-hati. 2 September: dimulai sambil menunggu penghargaan militer dan pemerintah yang lebih tervalidasi. |
|
Kasus Dasar Artikel |
9–14 |
Kasus Dasar |
Seimbang. Mengasumsikan pendapatan berskala sementara waktu penghargaan menjaga profitabilitas beberapa kuartal lagi. |
|
Kasus Bear Artikel |
$5 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan kontrak dan pembakaran kas meningkatkan risiko pembiayaan dan dilusi. |
5 Risiko Teratas yang Harus Diperhatikan Investor Red Cat pada 2026
Valuasi Red Cat tergantung pada mengubah peluang pertahanan menjadi pengiriman yang menguntungkan. Setiap risiko di bawah ini dapat mengurangi visibilitas pendapatan, runway kas, atau nilai per saham yang ditetapkan untuk program masa depan.
- Waktu penghargaan dapat memindahkan pendapatan antar tahun: Pengadaan pemerintah mencakup pengujian, protes, anggaran, dan tonggak penerimaan. Program yang tertunda dapat memindahkan sebagian besar dari target $150 juta hingga $180 juta ke 2027 tanpa menghilangkan permintaan yang mendasari.
- Skala manufaktur mungkin tidak menghasilkan margin yang cukup: Margin kotor meningkat menjadi 16,1%, tetapi bisnis masih melaporkan kerugian operasional $27,3 juta. Biaya komponen, pengerjaan ulang, atau utilisasi rendah dapat mencegah volume diterjemahkan ke profitabilitas.
- Konsentrasi pelanggan meningkatkan volatilitas hasil: Program pertahanan AS dapat menyumbang pesanan individual yang besar. Kehilangan Gauntlet II sudah menyebabkan Northland menurunkan targetnya menjadi $13, menunjukkan bagaimana satu keputusan dapat mengurangi estimasi di beberapa tahun.
- Pembakaran kas dapat menyebabkan dilusi: Saldo likuiditas $131,9 juta memberikan runway, namun inventori, kapasitas, dan akuisisi mengkonsumsi modal sebelum pengiriman. Jika kerugian tetap di dekat level Q2, penerbitan ekuitas masa depan dapat mengurangi nilai per saham.
- Kompetisi dapat menekan harga dan tingkat kemenangan: AeroVironment, pemasok drone pribadi, dan perusahaan sistem otonom yang muncul bersaing untuk anggaran yang sama. Red Cat harus membuktikan keandalan, pasokan domestik, dan keunggulan perangkat lunak terintegrasi untuk mempertahankan penghargaan dan margin.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Red Cat pada 2026?
Red Cat telah melampaui cerita pengembangan dengan pendapatan minimal. Penjualan Q2 mencapai $20,19 juta, pertumbuhan mencapai 527%, dan margin kotor meningkat menjadi 16,1%. Pertanyaan investasi utama adalah apakah program yang didanai dapat mendukung peningkatan paruh kedua yang jauh lebih besar yang diperlukan untuk target tahunan $150 juta hingga $180 juta.
Kasus Bull menuju $18 memerlukan konversi program, ekspansi margin, dan kerugian yang lebih sempit. Kasus Bear menuju $5 mencerminkan penundaan penghargaan dan risiko dilusi. Trader konservatif mungkin memantau pengiriman yang diterima, margin kotor, penggunaan kas operasional, dan likuiditas akhir tahun bersama-sama, daripada memperlakukan pengumuman kontrak saja sebagai bukti pendapatan yang tahan lama.
Pengingat Risiko: Trading dan investasi dalam ekuitas seperti RCAT melibatkan risiko kehilangan modal. Perusahaan pertahanan kecil, kontrak pemerintah, dan produk leveraged dapat menghasilkan perubahan harga yang cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Pertahanan Teratas untuk Dibeli pada 2026: Primes, Rudal, Drone, Ruang Angkasa, dan Perang Berbasis AI
- Saham Ruang Angkasa Teratas untuk Dibeli Menjelang IPO SpaceX
- Prediksi Harga Rocket Lab (RKLB) 2026: Bisakah Roket Baru dan Pertumbuhan Pertahanan Mendorong RKLB Menuju $150?
- Prediksi Harga AST SpaceMobile (ASTS) 2026: Bisakah Penempatan BlueBird Mendorong ASTS Menuju $120?
- Prediksi Harga Planet Labs (PL) 2026: Bisakah Permintaan Pertahanan Mendorong PL Menuju $35?
- Prediksi Harga Lockheed Martin (LMT) 2026: Bisakah Backlog Rekor Mendorong LMT Menuju $700?
