Nike (NKE) merancang dan memasarkan alas kaki atletik, pakaian, dan peralatan kepada konsumen melalui mitra grosir, toko milik sendiri, dan saluran digital. Mesin grosir kuartalan senilai $6,8 miliar tetap menjadi inti bisnis, sementara produk lari performa, sepak bola, dan pelatihan menciptakan jalur menuju pertumbuhan yang diperbarui. Pemulihan ini bergantung pada permintaan produk baru yang lebih kuat daripada penjualan Sportswear, Jordan Brand, dan Greater China yang lebih lemah tanpa memerlukan diskon yang lebih dalam.
Kuartal terbaru menunjukkan produk performa mendapatkan daya tarik tanpa pemulihan penjualan di seluruh perusahaan. Pendapatan Nike fiskal Q1 2027 turun 4% menjadi $11,213 miliar, meskipun portofolio performa tumbuh tinggi satu digit dan margin kotor naik 60 basis poin menjadi 42,8%. EPS dilusi adalah $0,48, turun dari $0,49. Nike harus membuktikan bahwa kategori olahraga yang lebih kuat dan program biaya Pace dapat mengatasi penurunan penjualan gaya hidup yang menyusut dan penurunan 26% netral mata uang China.
Prakiraan saham NKE untuk 2026 kini berpusat pada dua pandangan yang saling bersaing:
- Kasus pemulihan berbasis olahraga: Pertumbuhan lari dan sepak bola, produk yang lebih segar, dan distribusi yang lebih ketat memulihkan penjualan harga penuh, memungkinkan keuntungan margin untuk bertahan lebih lama dari reset penjualan saat ini.
- Kasus reset berkepanjangan: Penurunan China, Sportswear, dan Jordan terus menyerap keuntungan performa, sementara biaya restrukturisasi dan tekanan promosi menunda pemulihan laba.
Panduan ini menguraikan prakiraan saham NKE, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis fiskal Q1 2027 Nike pada 1 Oktober, 10-Q, panggilan hasil laba, dan data pasar hingga 20 Oktober, serta cara membeli saham NKE di BingX TradFi dengan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Nike di Oktober 2026
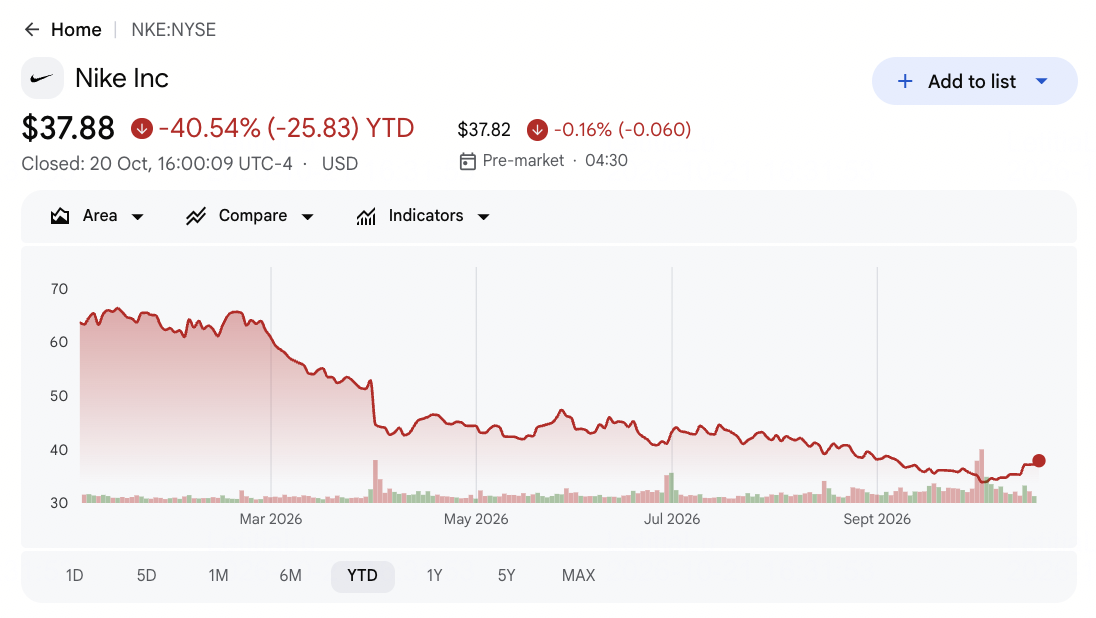
- NKE ditutup pada $37,88 pada 20 Oktober, turun 40,54% YTD: Penutupan sesi yang telah selesai berada di antara level terendah 52 minggu $31,97 dan level tertinggi $70,44. Jarak itu mencerminkan pandangan pasar yang tidak pasti tentang reset tersebut, sementara rentang $19 hingga $60 dalam target analis yang sudah lama menunjukkan betapa jauhnya asumsi pemulihan laba masih berbeda.
- Pendapatan Q1 meleset sekitar $107 juta meski EPS melampaui estimasi sebesar $0,05: Nike melaporkan $11,213 miliar dibandingkan konsensus pendapatan LSEG $11,32 miliar dan EPS $0,48 dibandingkan estimasi $0,43. Perbedaan ini menunjukkan biaya logistik yang lebih rendah membantu laba lebih banyak daripada permintaan mendasar, yang turun 4% dari tahun ke tahun.
- Performa tumbuh tinggi satu digit dari bisnis FY2026 senilai $16 miliar: Lari, Sepak Bola Global, Tenis, dan Golf masing-masing tumbuh dua digit dalam kuartal tersebut. Namun Sportswear, yang merupakan hampir setengah dari pendapatan kuartalan, turun rendah dua digit, sehingga kekuatan berbasis olahraga belum memulihkan pertumbuhan konsolidasi.
- Panduan fiskal 2027 memperkirakan penurunan penjualan satu digit tinggi: Manajemen memperkirakan EPS yang disesuaikan sebesar $1,15 hingga $1,35, tidak termasuk sekitar $0,15 dalam biaya Pace. Manajemen juga memperingatkan bahwa perbandingan kuartal kedua menciptakan hambatan pendapatan sekitar 400 basis poin, sehingga lebih sulit untuk mengasumsikan pemulihan yang dilaporkan dengan cepat.
- Pace menargetkan penghematan kumulatif $2,5 miliar hingga fiskal 2031: Rencana ini juga membawa sekitar $1,0 miliar biaya implementasi sebelum pajak, dengan sebagian besar penghematan diharapkan pada fiskal 2029 dan 2030. Oleh karena itu, investor jangka pendek memerlukan bukti permintaan produk yang lebih sehat sebelum memperlakukan estimasi penghematan jangka panjang sebagai laba saat ini.
Apa Itu Nike (NKE)?
Nike merancang dan memasarkan alas kaki atletik, pakaian, peralatan, dan aksesori melalui pengecer grosir dan NIKE Direct, yang mencakup toko milik sendiri dan platform digital. Converse beroperasi sebagai merek anak perusahaan yang lebih kecil. Pada fiskal Q1 2027, alas kaki NIKE Brand menghasilkan pendapatan $6,951 miliar dan pakaian menyumbang $3,384 miliar, sementara penjualan grosir mencapai $6,804 miliar dan penjualan Direct totalnya $4,142 miliar. Dengan manufaktur yang sebagian besar dialihdayakan, profitabilitas bergantung pada biaya pengadaan, manajemen inventaris, bauran saluran, dan permintaan konsumen.
Strategi Sport Offense Nike memprioritaskan inovasi di bidang lari, sepak bola, pelatihan, dan bola basket. Peluncuran terbaru meliputi Pegasus Plus 2 pada Agustus dan lineup balap Alphafly 4, Swooshfly, serta Apex yang diungkap sekitar September. Di Greater China, Nike memperlancar distribusi digital melalui Tmall, JD, Douyin, dan platform miliknya sendiri untuk mengurangi diskon. Inisiatif Pace berfokus pada fleksibilitas rantai pasokan dan efisiensi operasional, sementara pemulihan berkelanjutan bergantung pada konversi inovasi produk menjadi penjualan harga penuh yang lebih kuat.
Tinjauan Laba Nike (NKE) Q1 FY2027: EPS Melampaui Estimasi dan Keuntungan Margin Mengimbangi Penjualan yang Lemah
Nike melaporkan pendapatan Q1 FY2027 sebesar $11,213 miliar, turun 4% dari tahun ke tahun dan $107 juta di bawah konsensus, sementara EPS dilusi $0,48 melampaui ekspektasi sebesar $0,05. Margin kotor meningkat 60 basis poin menjadi 42,8%, didukung oleh biaya logistik yang lebih rendah, tetapi pendapatan Greater China turun 26% atas dasar netral mata uang. Manajemen memperkirakan penurunan pendapatan satu digit tinggi untuk FY2027 dan EPS yang disesuaikan sebesar $1,15 hingga $1,35, sehingga pemulihan permintaan dan peningkatan margin yang berkelanjutan menjadi inti dari prospek tersebut.
Baca Lebih Lanjut: NIKE (NKE) Tinjauan Laba Q1 FY2027: Pendapatan $11,213M Meleset Memicu Penjualan Harga Turun 3,64%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q1 FY2027 |
Konsensus $11,32M |
$11,213M |
Meleset. $0,107M di bawah konsensus; turun 4% YoY. |
|
EPS dilusi Q1 |
Konsensus $0,43 |
$0,48 |
Melampaui. $0,05 di atas konsensus; $0,49 setahun lalu. |
|
Grosir NIKE Brand |
$6,839M setahun sebelumnya |
$6,804M |
Lebih rendah. Turun $35M; Amerika Utara naik 9%. |
|
NIKE Direct |
$4,514M setahun sebelumnya |
$4,142M |
Lebih rendah. Turun $372M; digital turun 13%. |
|
Pendapatan Amerika Utara |
$5,020M setahun sebelumnya |
$5,127M |
Lebih tinggi. Naik $107M, atau 2%. |
|
Pendapatan Greater China |
$1,512M setahun sebelumnya |
$1,180M |
Lebih rendah. Turun $332M; penurunan 26% netral mata uang. |
|
Margin kotor |
42,2% setahun sebelumnya |
42,80% |
Meningkat. Melebar 60 basis poin. |
|
Panduan EPS yang disesuaikan FY2027 |
Tidak disediakan |
1,15–1,35 |
Dipandu. Tidak termasuk sekitar $0,15 dalam biaya Pace. |
- Pendapatan Q1 turun 4% menjadi $11,213 miliar. Penjualan turun $507 juta dari tahun ke tahun dan meleset dari konsensus $11,32 miliar sebesar $107 juta. Kelemahan di Greater China dan EMEA mengimbangi pertumbuhan Amerika Utara, sehingga pemulihan permintaan yang lebih luas menjadi penting bagi laba masa depan.
- EPS dilusi $0,48 melampaui estimasi sebesar $0,05. Laba sedikit turun dari $0,49 setahun sebelumnya, sementara laba bersih turun menjadi $712 juta dari $727 juta. Biaya overhead dan logistik yang lebih rendah membantu melindungi profitabilitas meskipun penjualan lebih lemah.
- Kategori performa tumbuh sementara Sportswear tetap lemah. Bisnis performa Nike tumbuh tinggi satu digit dari basis FY2026 senilai $16 miliar, didukung oleh pertumbuhan dua digit di Lari dan Sepak Bola Global. Namun, Sportswear turun rendah dua digit dan Jordan turun pertengahan belasan, membatasi pemulihan yang lebih luas.
- Margin kotor meningkat 60 basis poin menjadi 42,8%. Biaya pergudangan dan logistik yang lebih rendah berkontribusi sekitar 90 basis poin, sementara valuta asing menambahkan 40 basis poin. Harga jual yang lebih rendah dan royalti sebagian mengimbangi keuntungan tersebut, sehingga permintaan harga penuh menjadi penting untuk mempertahankan margin.
- Pendapatan Greater China turun 26% netral mata uang menjadi $1,180 miliar. Penurunan $332 juta kontras dengan pertumbuhan 2% Amerika Utara menjadi $5,127 miliar. Manajemen memperkirakan penurunan penjualan FY2027 satu digit tinggi, menjadikan inventaris China, kinerja digital, dan pemulihan permintaan regional sebagai inti dari prospek tersebut.
Prospek Investasi Nike (NKE) 2026: Kasus Bullish $55 vs. Kasus Bearish $25
Prospek investasi Nike bergantung pada apakah permintaan alas kaki performa yang lebih kuat dapat mengimbangi kelemahan di Sportswear, Jordan, dan Greater China. Pertumbuhan lari dan sepak bola mendukung pemulihan, sementara peningkatan bauran produk dan disiplin biaya dapat memperkuat margin. Namun, tekanan promosi dan waktu pemulihan Nike tetap menjadi faktor penting yang menentukan seberapa cepat penjualan dan profitabilitas dapat pulih.
Kasus Bullish: Permintaan Lari dan Sepak Bola yang Kuat Mendorong NKE Menuju $55
Kasus Bullish mengasumsikan Lari, Sepak Bola Global, dan alas kaki performa baru terus mendapatkan pangsa pasar, sementara peningkatan permintaan China dan peluncuran Jordan yang lebih selektif mengurangi diskon. Bisnis performa Nike tumbuh tinggi satu digit di Q1, dan penjualan harga penuh yang lebih kuat dapat membantu mengimbangi produk gaya hidup yang lebih lemah sambil mendukung pendapatan dan margin kotor yang lebih tinggi.
Pergerakan menuju $55 akan membutuhkan pendapatan FY2027 yang melampaui panduan penurunan satu digit tinggi, penurunan penjualan netral mata uang Greater China yang menyempit di bawah 10%, dan margin kotor yang melebihi 44%. Hasil yang lebih kuat dan hari investor November yang konstruktif akan memperkuat prospek pemulihan.
Kasus Dasar: Pemulihan Bertahap Menjaga NKE Antara $34 dan $42
Kasus Dasar mengasumsikan permintaan Lari dan sepak bola tetap sehat, sementara Sportswear, Jordan, dan Greater China pulih lebih lambat. Margin kotor Q1 sebesar 42,8% dan $8,4 miliar dalam kas dan investasi jangka pendek memberikan ruang untuk investasi, meskipun penjualan Direct yang lebih lemah dan promosi yang sedang berlangsung membatasi profitabilitas jangka pendek. Manfaat dari program penghematan biaya Pace Nike diharapkan muncul terutama setelah FY2028.
NKE dapat diperdagangkan antara $34 dan $42 jika EPS yang disesuaikan FY2027 tetap dalam kisaran $1,15 hingga $1,35 dan margin kotor bertahan sekitar 42% hingga 43%. Stabilisasi China yang lebih cepat dapat mendukung batas atas, sementara diskon yang diperbarui atau panduan yang lebih lemah akan menekan kisaran tersebut.
Kasus Bearish: Kelemahan China dan Gaya Hidup Menarik NKE Menuju $25
Kasus Bearish mengasumsikan penurunan pendapatan netral mata uang 26% Greater China berlanjut sementara Nike Direct dan Sportswear tetap di bawah tekanan. Kelemahan berkelanjutan dalam produk Jordan dan gaya hidup dapat mengimbangi keuntungan dalam alas kaki performa, sementara promosi dan volume penjualan yang lebih rendah mengurangi leverage operasional. Penundaan penghematan Pace akan memberikan kelegaan jangka pendek yang terbatas.
Pergerakan menuju $25 akan menjadi lebih mungkin jika penurunan penjualan China tetap mendekati 25%, margin kotor turun di bawah 41%, atau manajemen memangkas panduan EPS yang disesuaikan FY2027 di bawah $1,15. Kelemahan berkelanjutan di seluruh ukuran ini dapat memperpanjang pemulihan laba Nike di luar ekspektasi saat ini.
Prakiraan Harga Saham NKE untuk 2026 dari Analis Wall Street
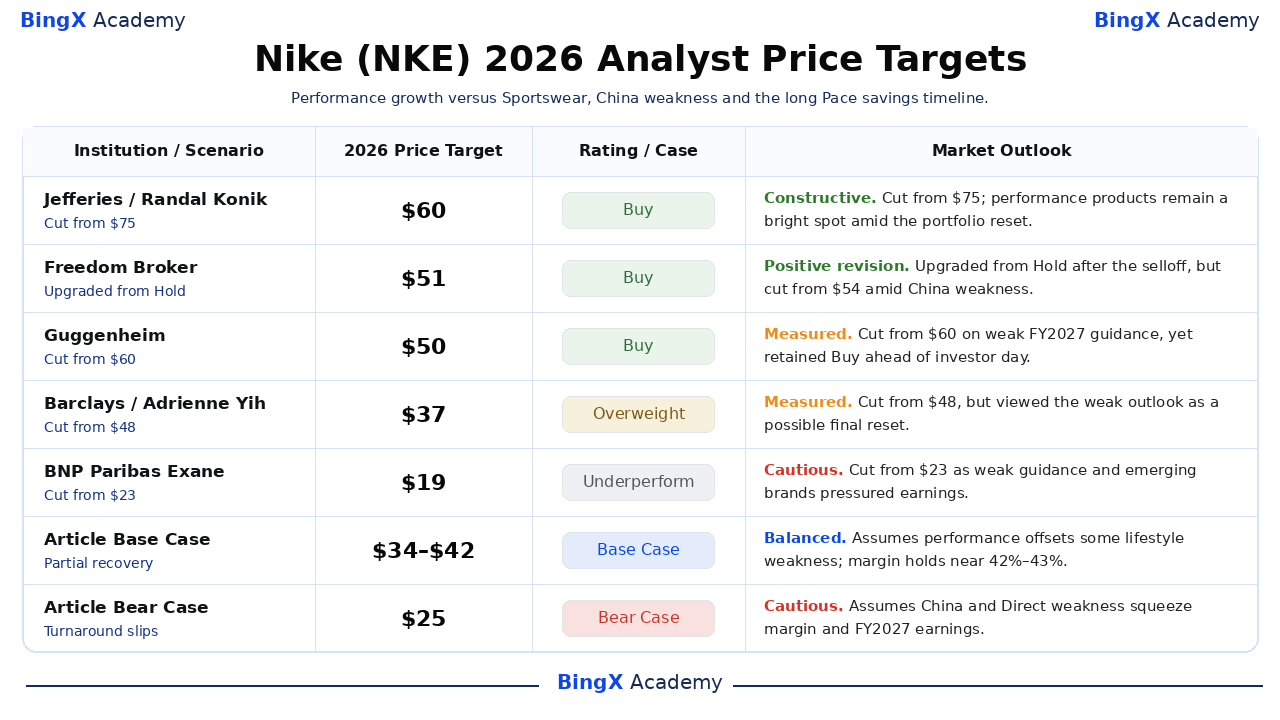
Lima tindakan bertanggal ini mencakup rentang $19 hingga $60, menggambarkan pandangan yang sangat berbeda tentang berapa lama reset penjualan Nike dan perbaikan margin akan berlangsung. Penutupan 20 Oktober sebesar $37,88 adalah titik referensi, bukan kutipan langsung. Baris Kasus Dasar dan Bearish artikel di bawah ini adalah skenario editorial independen, terpisah dari target pihak ketiga dan bukan konsensus analis maupun janji harga.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
Jefferies |
$60 |
Beli |
Konstruktif. 2026-10-02: Diturunkan dari $75, namun produk performa tetap menjadi titik terang selama reset portofolio. |
|
Freedom Broker |
$51 |
Beli |
Revisi positif. 2026-10-02: Ditingkatkan dari Tahan setelah penjualan sambil memotong dari $54; potensi pemulihan meskipun ada kelemahan China dan Direct. |
|
Guggenheim |
$50 |
Beli |
Terukur. 2026-10-02: Diturunkan dari $60 atas panduan fiskal 2027 yang lemah sambil mempertahankan Beli menjelang hari investor November. |
|
Barclays |
$37 |
Kelebihan Bobot |
Terukur. 2026-10-05: Diturunkan dari $48 setelah kuartal yang sulit tetapi mempertahankan Kelebihan Bobot, menyebut prospek sebagai kemungkinan reset laba terakhir. |
|
BNP Paribas Exane |
$19 |
Berkinerja Buruk |
Berhati-hati. 2026-10-02: Diturunkan dari $23 setelah panduan fiskal 2027 yang lemah dan estimasi laba yang lebih rendah di tengah persaingan merek baru. |
|
Kasus Dasar Artikel |
34–42 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan performa sebagian mengimbangi penurunan gaya hidup dan EPS yang disesuaikan FY2027 tetap $1,15 hingga $1,35. |
|
Kasus Bearish Artikel |
$25 |
Kasus Bearish |
Berhati-hati. Mengasumsikan kelemahan China dan Direct memangkas margin kotor di bawah 41% dan memaksa panduan EPS yang lebih rendah. |
Cara Membeli Saham Nike (NKE) di BingX
Beli dan tahan saham Nike melalui BingX Stocks Trading menggunakan USDT atau USDC. Nike menawarkan eksposur ke alas kaki atletik global, pakaian olahraga, dan inovasi performa, dengan peluang pertumbuhan yang terkait dengan peluncuran produk baru dan peningkatan permintaan di pasar-pasar utama. Dengan investasi fraksional dan tanpa biaya leverage atau pendanaan, pengguna yang memenuhi syarat dapat membangun posisi berdasarkan tujuan investasi dan prospek pemulihan jangka panjang Nike mereka.
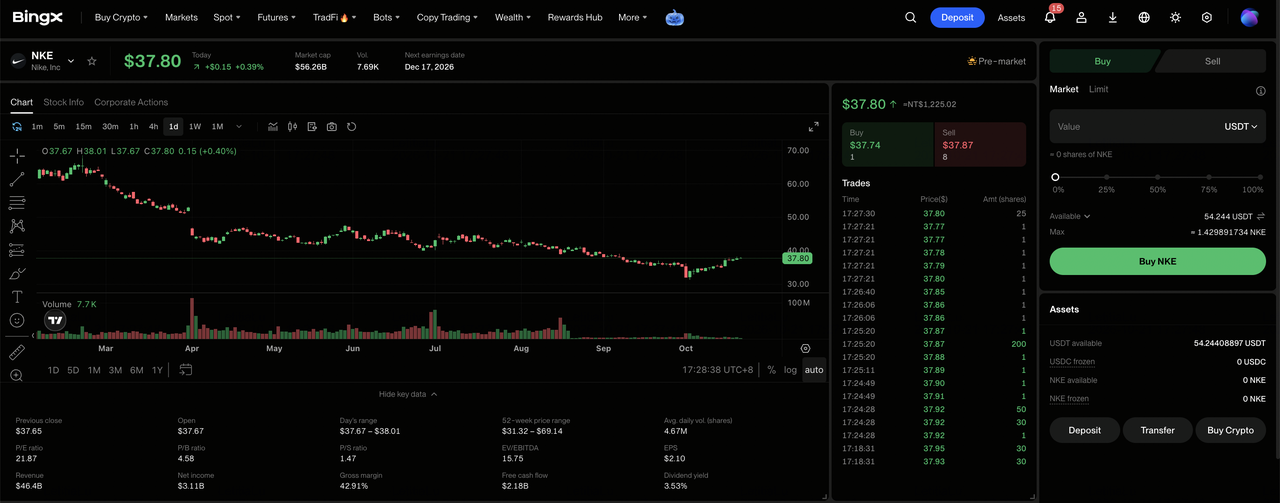
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kali.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Fund atau Wealth Anda jika diperlukan. Pembelian fraksional dimulai dari 5 USDC atau 0,0001 saham.
Langkah 3: Pilih Nike (NKE). Buka pasar Stocks, cari NKE, dan pilih Nike (NKE). Tinjau harga saham saat ini, sesi perdagangan, dan jenis order yang tersedia.
Langkah 4: Beli Saham Nike. Pilih "Beli", masukkan jumlah investasi atau kuantitas saham, dan pilih order pasar atau limit order. Order pasar dieksekusi pada harga yang tersedia selama jam perdagangan yang didukung, sementara limit order dieksekusi pada harga yang ditentukan atau lebih baik ketika likuiditas yang cukup tersedia.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Stocks > Positions" untuk memantau saham NKE Anda dan keuntungan atau kerugian yang belum direalisasi. Gunakan "All Orders" untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya mempengaruhi kapan hasil penjualan tersedia untuk penarikan, bukan kapan saham dapat dijual.
5 Risiko Teratas yang Perlu Diperhatikan Investor Nike di 2026
Kekuatan merek global Nike, peningkatan permintaan alas kaki performa, dan restrukturisasi yang sedang berlangsung mendukung prospek pemulihannya. Namun, kelemahan di Greater China, permintaan produk gaya hidup, tekanan margin, dan waktu penghematan biaya tetap menjadi faktor penting yang menentukan seberapa cepat penjualan dan profitabilitas dapat pulih.
- Kelemahan Greater China dapat menunda pemulihan pendapatan. Pendapatan Q1 turun 26% netral mata uang menjadi $1,180 miliar, penurunan $332 juta. Penyesuaian yang berkepanjangan di Tmall, JD, dan Douyin dapat menekan penjualan regional dan profitabilitas saat Nike merestrukturisasi jaringan distribusinya.
- Penurunan Sportswear dan Jordan dapat mengimbangi pertumbuhan performa. Pendapatan Sportswear turun rendah dua digit, sementara Jordan, yang mewakili 13% dari penjualan global, turun pertengahan belasan. Mengurangi pasokan produk retro dapat memperkuat posisi merek tetapi dapat membatasi penjualan dan laba jangka pendek.
- Biaya restrukturisasi Pace dapat menunda peningkatan margin. Nike menargetkan $2,5 miliar dalam penghematan kumulatif hingga FY2031 dibandingkan sekitar $1,0 miliar dalam biaya implementasi. Keterlambatan atau reinvestasi tambahan dapat mengurangi manfaat yang diharapkan terhadap margin dan arus kas.
- Diskon yang berlanjut dapat membalikkan keuntungan margin kotor. Margin kotor Q1 meningkat 60 basis poin menjadi 42,8%, sebagian melalui penghematan logistik dan pergerakan mata uang yang menguntungkan. Permintaan harga penuh yang lebih lemah atau pengurangan harga lebih lanjut dapat mengimbangi peningkatan ini dan membatasi profitabilitas.
- Pertumbuhan grosir mungkin tidak mencerminkan permintaan konsumen yang lebih kuat. Grosir Amerika Utara naik 9% netral mata uang, sementara Direct turun 6% dan NIKE Brand Digital global turun 13%. Menggeser penjualan antar saluran tanpa permintaan keseluruhan yang lebih kuat dapat melemahkan bauran pendapatan dan membatasi pemulihan yang berkelanjutan.
Pikiran Akhir: Haruskah Anda Berinvestasi di Nike pada 2026?
Mesin olahraga Nike menghasilkan pertumbuhan, dengan performa naik tinggi satu digit dari basis fiskal 2026 senilai $16 miliar dan Lari serta Sepak Bola Global naik dua digit. Hasil kuartal pertamanya juga menunjukkan perusahaan yang masih dalam transisi: pendapatan turun 4%, China turun 26% netral mata uang, dan Direct menyusut 9%. Margin kotor 42,8% dan $8,4 miliar dalam kas dan investasi jangka pendek memberikan waktu untuk memperbaiki pilihan produk, bukan bukti bahwa permintaan konsolidasi telah pulih.
Kasus Bullish $55 bergantung pada produk performa yang memulihkan penjualan harga penuh dan mempersempit penurunan China; Kasus Bearish $25 mendapat bobot lebih jika margin melemah dan panduan EPS fiskal 2027 turun di bawah $1,15. Trader konservatif dapat memantau hari investor November, tren China dan Direct berikutnya, serta apakah margin kotor bertahan di atas 42% saat Nike bekerja melalui penurunan penjualan satu digit tinggi yang telah dipandunya untuk tahun ini.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti NKE melibatkan risiko tinggi kehilangan modal. Permintaan konsumen, eksekusi China, persaingan, inventaris, biaya restrukturisasi, dan kontrak perpetual berleverage dapat menghasilkan kerugian yang cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Walmart (WMT) 2026: Bisakah E-Commerce dan Iklan Mendorong WMT Menuju $155?
- Prediksi Harga Costco (COST) 2026: Bisakah Pertumbuhan Keanggotaan Mendorong COST Menuju $1.200?
- Prediksi Harga McDonald's (MCD) 2026: Bisakah Eksekusi Nilai yang Lebih Baik Mendorong MCD Menuju $350?
- Prediksi Harga Saham AMC 2026: Pemulihan Fundamental atau Jebakan Dilusi Besar?
- Prediksi Harga Ferrari (RACE) 2026: Bisakah Permintaan Mewah dan Personalisasi Mendorong RACE Menuju $525?
