

Accenture (ACN) menjual layanan konsultasi, implementasi teknologi, dan layanan terkelola kepada perusahaan besar serta klien sektor publik. Pekerjaan outsourcing dan inti digital yang sudah lama berjalan tetap penting, sementara AI perusahaan, keamanan siber, dan reinvensi berbasis industri memperluas peluang. Anggaran klien, waktu proyek, dan dampak otomatisasi AI pada pekerjaan yang dapat ditagih menentukan apakah pipeline yang lebih besar akan menjadi pendapatan yang berkelanjutan dan imbal hasil kas yang lebih baik.
Kuartal terbaru menunjukkan pemulihan permintaan yang luas dengan hasil kas yang tidak merata. Pendapatan Accenture fiskal Q4 FY2026 mencapai $18,68 miliar, di atas panduan tinggi $18,40 miliar, sementara pemesanan baru naik 4% menjadi $22,17 miliar dan EPS GAAP naik 46% menjadi $3,29. Namun arus kas bebas turun menjadi $2,85 miliar dari $3,81 miliar, sehingga uji fiskal 2027 adalah apakah pekerjaan AI dan layanan terkelola dapat mempertahankan pertumbuhan tanpa melemahkan penetapan harga atau konversi kas.
Prakiraan saham ACN untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus reinvensi perusahaan: $22,17 miliar pemesanan kuartalan, rasio book-to-bill 1,2, dan panduan pertumbuhan mata uang lokal fiskal 2027 sebesar 3% hingga 6% mendukung siklus permintaan yang diperbarui dan leverage operasional.
- Kasus tekanan konversi: AI dapat mempersingkat proyek atau menurunkan tarif penagihan, sementara penurunan arus kas bebas kuartalan year-over-year sebesar $0,96 miliar membuat kualitas pertumbuhan masih dipertanyakan.
Panduan ini menguraikan prakiraan saham ACN, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis laba fiskal Q4 FY2026 Accenture pada 1 Oktober, pameran keuangan, dan data pasar hingga 20 Oktober, ditambah cara membeli saham ACN di BingX TradFi dengan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Accenture pada Oktober 2026
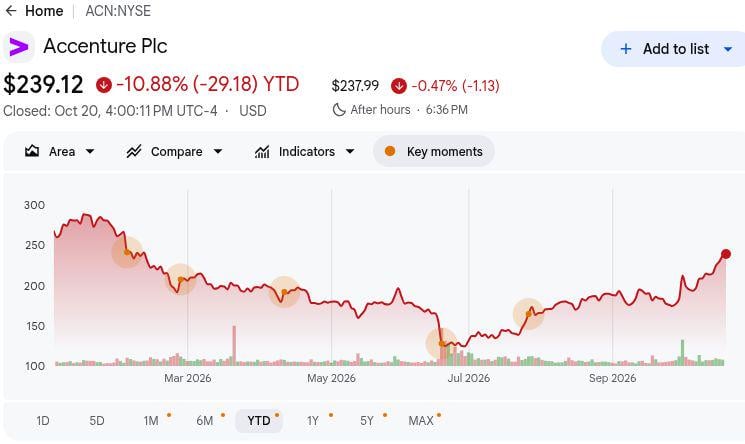
- ACN ditutup pada $239,12 pada 20 Oktober, turun 10,88% YTD: Saham ini memantul tajam dari posisi terendah 52-minggu di $118,15 tetapi masih berada di bawah posisi tertinggi $291,09. Mempertahankan pemulihan akan bergantung pada hasil operasional yang lebih kuat dan bukti bahwa Accenture dapat beradaptasi dengan perubahan industri yang didorong AI.
- Pendapatan Q4 mencapai $18,68 miliar, melampaui panduan tinggi $18,40 miliar: Pendapatan meningkat 6% dalam dolar AS dan 7% dalam mata uang lokal, didukung oleh pertumbuhan di seluruh pasar geografis dan kategori layanan. Perbaikan yang luas menunjukkan permintaan perusahaan yang tangguh, dengan pertumbuhan masa depan bergantung pada konversi pemesanan menjadi pendapatan.
- Pemesanan baru meningkat 4% menjadi $22,17 miliar: Rasio book-to-bill 1,2 mencakup $9,40 miliar dalam pemesanan Konsultasi dan $12,77 miliar dalam pemesanan Layanan Terkelola. Permintaan layanan terkelola yang lebih kuat mendukung visibilitas pendapatan dan peluang bisnis yang berulang, meskipun waktu pengiriman kontrak tetap penting.
- Panduan fiskal 2027 menyerukan pertumbuhan pendapatan 3% hingga 6% dalam mata uang lokal: Manajemen juga mengharapkan margin operasional 15,9% hingga 16,1% dan arus kas bebas $11,0 miliar hingga $11,8 miliar. Kinerja mendekati batas atas akan memperkuat outlook laba, sementara pertumbuhan yang lebih lambat dapat membatasi kenaikan harga saham lebih lanjut.
- Arus kas bebas kuartalan turun $0,96 miliar menjadi $2,85 miliar: Arus kas bebas sepanjang tahun meski demikian meningkat menjadi $11,62 miliar dari $10,87 miliar, mendukung $11,5 miliar dalam imbal hasil pemegang saham. Generasi kas yang berkelanjutan akan penting untuk mendanai akuisisi, mempertahankan distribusi pemegang saham, dan mendukung strategi investasi jangka panjang Accenture.
Apa Itu Accenture (ACN)?
Accenture menyediakan strategi, konsultasi, rekayasa teknologi, dan layanan terkelola yang berkelanjutan kepada sekitar 9.000 klien. Perusahaan ini membantu organisasi merancang ulang proses, memigrasikan aplikasi dan data, mengamankan sistem, dan mengoperasikan platform digital yang kompleks. Layanan Reinvensinya mencakup Keamanan Siber, Inti Digital, Keuangan, Industri dan Perusahaan, Song, Rantai Pasokan dan Rekayasa, serta Bakat. Pendapatan Konsultasi mencerminkan proyek transformasi, sementara Layanan Terkelola mengonversi kontrak klien yang lebih panjang menjadi pengiriman berulang. Model ini menggunakan tenaga kerja global sekitar 814.000 orang, menjadikan utilisasi, keterampilan, dan penetapan harga proyek sangat krusial bagi margin operasional.
Accenture memperluas model tersebut ke dalam AI terapan dan akun perusahaan yang lebih kecil. Accenture Edge menargetkan organisasi dengan pendapatan tahunan $300 juta hingga $3 miliar; program rekayasa yang diterapkan ke depan untuk Workday pada Oktober dan kolaborasi AI privat yang diperluas bersama Dell mengatasi kebutuhan implementasi dan infrastruktur. Inisiatif-inisiatif ini menciptakan jalur menuju biaya konsultasi, pembangunan, dan operasional saat klien menerapkan agen dan memodernisasi estat data. Kemitraan dan peluang pasar adalah program yang diumumkan, bukan penjualan yang dipesan. Pendapatan tiba hanya ketika kontrak klien ditandatangani, tonggak pencapaian diselesaikan, dan beban kerja terkelola masuk ke produksi.
Tinjauan Laba Accenture (ACN) Q4 FY2026: Pendapatan Melampaui Target dan Pemesanan Kuat Mengimbangi Arus Kas yang Lebih Lemah
Accenture mencapai pendapatan Q4 sebesar $18,68 miliar dibandingkan rentang perusahaan $17,75 miliar hingga $18,40 miliar, dengan EPS GAAP sebesar $3,29 versus $2,25 setahun sebelumnya. Pemesanan baru naik 4% menjadi $22,17 miliar, dan pendapatan Layanan Terkelola tumbuh 7% menjadi $9,40 miliar. Panduan pertumbuhan mata uang lokal fiskal 2027 sebesar 3% hingga 6% mendukung pandangan permintaan, namun arus kas bebas Q4 turun menjadi $2,85 miliar dari $3,81 miliar.
Baca Selengkapnya: Tinjauan Laba Accenture (ACN) Q4 FY2026: Pemesanan $22,17 Miliar dan Outlook Pertumbuhan FY2027 Mendorong Reli 15,78%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q4 FY2026 |
Panduan perusahaan $17,75M–$18,40M |
$18,68M |
Di atas. $0,28M di atas panduan tinggi; naik 6% YoY. |
|
EPS dilusi GAAP Q4 |
$2,25 setahun sebelumnya |
$3,29 |
Meningkat. Naik 46% YoY. |
|
Pemesanan baru Q4 |
$21,31M setahun sebelumnya |
$22,17M |
Berkembang. Naik 4% dalam dolar; book-to-bill 1,2. |
|
Pendapatan Konsultasi |
$8,77M setahun sebelumnya |
$9,28M |
Berkembang. Naik 6% dalam dolar. |
|
Pendapatan Layanan Terkelola |
$8,82M setahun sebelumnya |
$9,40M |
Berkembang. Naik 7% dalam dolar. |
|
Margin operasional GAAP |
11,6% setahun sebelumnya |
15,30% |
Meningkat. Naik 370 basis poin. |
|
Arus kas bebas Q4 |
$3,81M setahun sebelumnya |
$2,85M |
Lebih rendah. Turun $0,96M YoY. |
|
Outlook pendapatan Q1 FY2027 |
$18,68M pada Q4 FY2026 |
$18,95M–$19,60M |
Lebih tinggi. Titik tengah $0,60M di atas Q4. |
|
Pertumbuhan mata uang lokal FY2027 |
5% pada FY2026 |
Panduan 3%–6% |
Beragam. Rentang mencakup pertumbuhan lebih lambat dan lebih cepat. |
- Pendapatan sebesar $18,68 miliar melampaui panduan tinggi sebesar $0,28 miliar: Penjualan dalam dolar tumbuh 6% dan penjualan dalam mata uang lokal 7%, dengan Konsultasi dan Layanan Terkelola sama-sama berkembang. Keluasan ini membantah pemulihan satu kali, tetapi kisaran fiskal 2027 masih memerlukan persetujuan proyek klien yang berkelanjutan.
- EPS dilusi GAAP naik 46% menjadi $3,29: Pendapatan operasional meningkat menjadi $2,86 miliar dari $2,05 miliar, dan jumlah saham yang lebih rendah juga membantu. Perbandingan mendapatkan manfaat dari biaya optimisasi tahun sebelumnya sebesar $0,78, sehingga kenaikan 9% atas EPS yang disesuaikan tahun sebelumnya sebesar $3,03 lebih baik dalam mengukur kemajuan yang berulang.
- Pemesanan sebesar $22,17 miliar menghasilkan rasio book-to-bill 1,2: Penandatanganan Layanan Terkelola sebesar $12,77 miliar melampaui penandatanganan Konsultasi sebesar $9,40 miliar. Kombinasi tersebut dapat meningkatkan visibilitas untuk pengiriman yang berkelanjutan, meskipun komensemen kontrak dan ruang lingkup masih menentukan kapan pekerjaan yang ditandatangani menjadi pendapatan yang dilaporkan.
- Margin operasional GAAP meluas 370 basis poin menjadi 15,3%: Perbandingan GAAP tahun sebelumnya adalah 11,6%, tetapi margin yang disesuaikan sebanding adalah 15,1%, meninggalkan peningkatan mendasar 20 basis poin. Panduan fiskal 2027 sebesar 15,9% hingga 16,1% menjadikan produktivitas dan penetapan harga sebagai ujian yang lebih menuntut dari yang disarankan oleh kenaikan headline.
- Arus kas bebas kuartalan turun $0,96 miliar menjadi $2,85 miliar: Arus kas operasional adalah $3,10 miliar dibandingkan $3,91 miliar setahun sebelumnya, meskipun tahun fiskal menghasilkan $11,62 miliar arus kas bebas. Outlook $11,0 miliar hingga $11,8 miliar fiskal 2027 menguji apakah penagihan dan pengeluaran investasi kembali normal.
Outlook Investasi Accenture (ACN) 2026: Kasus Bull $300 vs. Kasus Bear $175
Ujian utama Accenture adalah apakah adopsi AI perusahaan menciptakan lebih banyak pekerjaan integrasi dan layanan terkelola daripada yang dihilangkan otomatisasi dari konsultasi tradisional. Kuartal pemesanan $22,17 miliar mendukung permintaan, sementara kisaran pertumbuhan fiskal 2027 sebesar 3% hingga 6% dan arus kas kuartalan yang lebih lemah meninggalkan ruang untuk hasil laba yang berbeda. Tingkat harga ini adalah skenario editorial, bukan janji Wall Street.
Kasus Bull: Implementasi AI Mendorong ACN Menuju $300
Kasus Bull mengasumsikan implementasi AI memperluas pengeluaran klien daripada sekadar mengurangi jam yang dapat ditagih. Accenture Edge memperluas jangkauan pasar menengah perusahaan, sementara rekayasa agen Workday dan proyek AI privat Dell berkembang menjadi kontrak berulang. Mengonversi $22,17 miliar dalam pemesanan kuartalan menjadi pendapatan Konsultasi dan Layanan Terkelola dapat meningkatkan utilisasi tenaga kerja, margin operasional, dan generasi kas.
ACN bisa mendekati $300 jika pertumbuhan pendapatan mata uang lokal fiskal 2027 mencapai 6%, margin operasional memenuhi atau melampaui 16,1%, dan arus kas bebas tetap di atas $11,0 miliar. Konversi kontrak AI yang lebih kuat dan permintaan layanan terkelola yang berulang akan memperkuat outlook ini.
Kasus Dasar: Pertumbuhan Stabil Menjaga ACN Antara $230 dan $260
Kasus Dasar mengasumsikan permintaan cloud, transformasi digital, dan layanan terkelola tetap tangguh sementara monetisasi AI berkembang secara bertahap. Rasio book-to-bill Q4 sebesar 1,2 mendukung visibilitas pendapatan, meskipun pengeluaran klien yang tidak merata dan biaya pengiriman dapat membatasi ekspansi margin dan kenaikan valuasi lebih lanjut.
ACN bisa diperdagangkan antara $230 dan $260 jika pertumbuhan mata uang lokal fiskal 2027 tetap dalam kisaran 3% hingga 6%, margin operasional mencapai 15,9% hingga 16,1%, dan arus kas bebas tetap mendekati $11,0 miliar hingga $11,8 miliar. Pertumbuhan organik yang lebih cepat dapat mendukung batas atas, sementara konversi kas yang lebih lemah dapat menekan batas bawah.
Kasus Bear: Gangguan AI dan Tekanan Harga Menarik ACN Menuju $175
Kasus Bear mengasumsikan otomatisasi AI mengurangi jam konsultasi tradisional lebih cepat dari proyek implementasi baru yang menghasilkan pendapatan. Penundaan persetujuan klien, konsesi harga, dan konversi pipeline pemesanan $22,17 miliar yang lebih lambat dapat melemahkan utilisasi dan profitabilitas. Biaya akuisisi dan investasi tenaga kerja yang lebih tinggi dapat semakin menekan arus kas.
ACN bisa turun menuju $175 jika pertumbuhan mata uang lokal fiskal 2027 turun di bawah 3%, margin operasional meleset dari 15,9%, atau arus kas bebas turun di bawah $11,0 miliar. Kelemahan Konsultasi yang persisten dan penurunan pemesanan Layanan Terkelola akan menandakan bahwa gangguan AI melampaui peluang pendapatan baru.
Prakiraan Harga Saham ACN untuk 2026 oleh Analis Wall Street
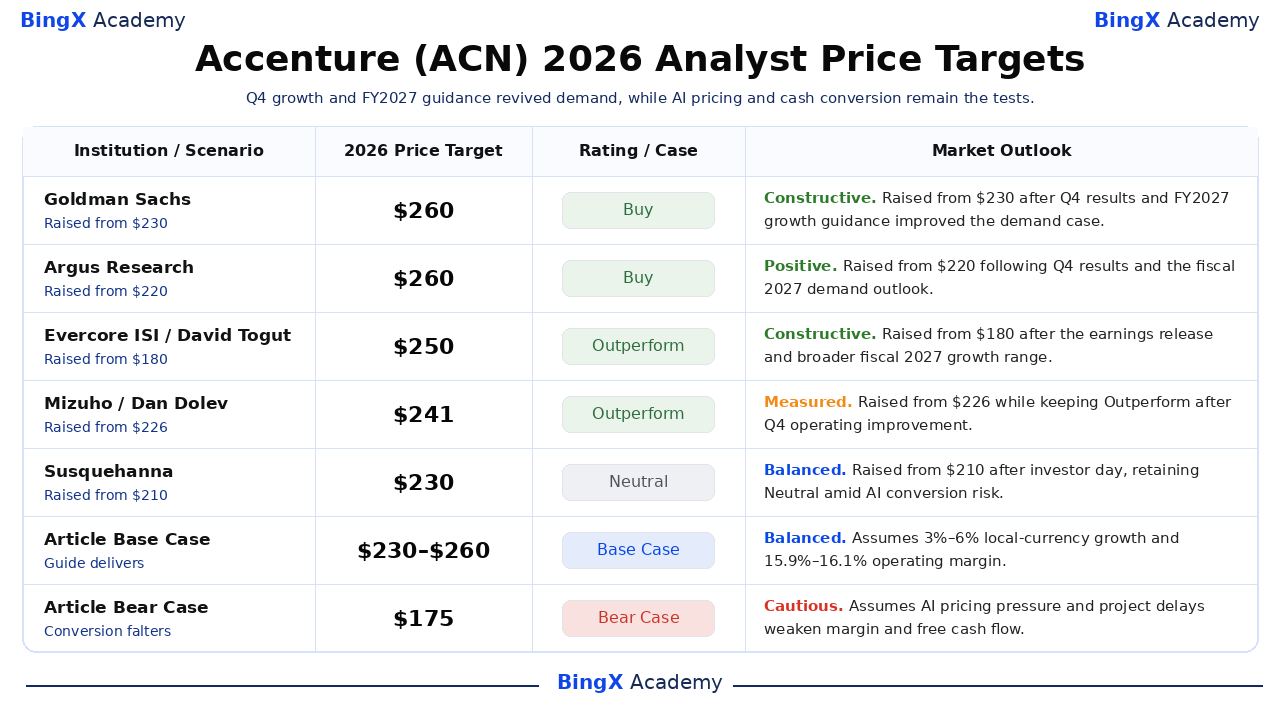
Ini adalah tindakan target pihak ketiga yang bertanggal, bukan prakiraan yang dijamin untuk akhir tahun kalender. Rentang $201 hingga $260 yang dipilih lebih sempit dibandingkan skenario bear $175 dan bull $300 dalam artikel ini, yang merupakan uji editorial terpisah. Beberapa perusahaan menaikkan target setelah rilis fiskal Q4 atau hari investor Oktober; peringkat masih berbeda mengenai pertumbuhan, konversi kas, dan dampak AI pada penetapan harga layanan.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Outlook Pasar |
|
Goldman Sachs |
$260 |
Beli |
Konstruktif. 2026-10-02: dinaikkan dari $230 menjadi $260 setelah pendapatan Q4 melampaui panduan dan outlook pertumbuhan FY2027 memperbaiki kasus permintaan. |
|
Argus Research |
$260 |
Beli |
Positif. 2026-10-02: dinaikkan dari $220 menjadi $260 menyusul hasil Q4 dan kerangka permintaan fiskal 2027 yang lebih kuat. |
|
Evercore ISI |
$250 |
Outperform |
Konstruktif. 2026-10-02: dinaikkan dari $180 menjadi $250 setelah rilis laba dan kisaran pertumbuhan fiskal 2027 yang lebih luas. |
|
Mizuho |
$241 |
Outperform |
Terukur. 2026-10-06: dinaikkan dari $226 menjadi $241 sambil mempertahankan Outperform setelah perbaikan operasional Q4. |
|
Susquehanna |
$230 |
Netral |
Seimbang. 2026-10-15: dinaikkan dari $210 menjadi $230 setelah hari investor, perusahaan mempertahankan Netral di tengah gangguan AI dan risiko konversi. |
|
TD Cowen |
$201 |
Tahan |
Hati-hati. 2026-10-15: dinaikkan dari $193 menjadi $201 setelah hari investor, perusahaan mempertahankan Tahan karena pertumbuhan jangka pendek dan valuasi masih diperdebatkan. |
|
Kasus Dasar Artikel |
230–260 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan fiskal 2027 dan margin mengikuti panduan sementara pekerjaan AI dikonversi secara bertahap. |
|
Kasus Bear Artikel |
$175 |
Kasus Bear |
Hati-hati. Mengasumsikan penetapan harga AI dan penundaan proyek melemahkan pertumbuhan, margin, dan konversi kas. |
Cara Membeli Saham Accenture (ACN) di BingX
Beli dan tahan saham Accenture melalui BingX Stocks Trading menggunakan USDT atau USDC. Accenture menawarkan eksposur terhadap adopsi AI perusahaan, transformasi cloud, dan permintaan layanan terkelola yang terus tumbuh. Dengan investasi fraksional dan tanpa leverage atau biaya pendanaan, pengguna yang memenuhi syarat dapat membangun posisi berdasarkan tujuan investasi dan outlook mereka terhadap pertumbuhan jangka panjang Accenture.
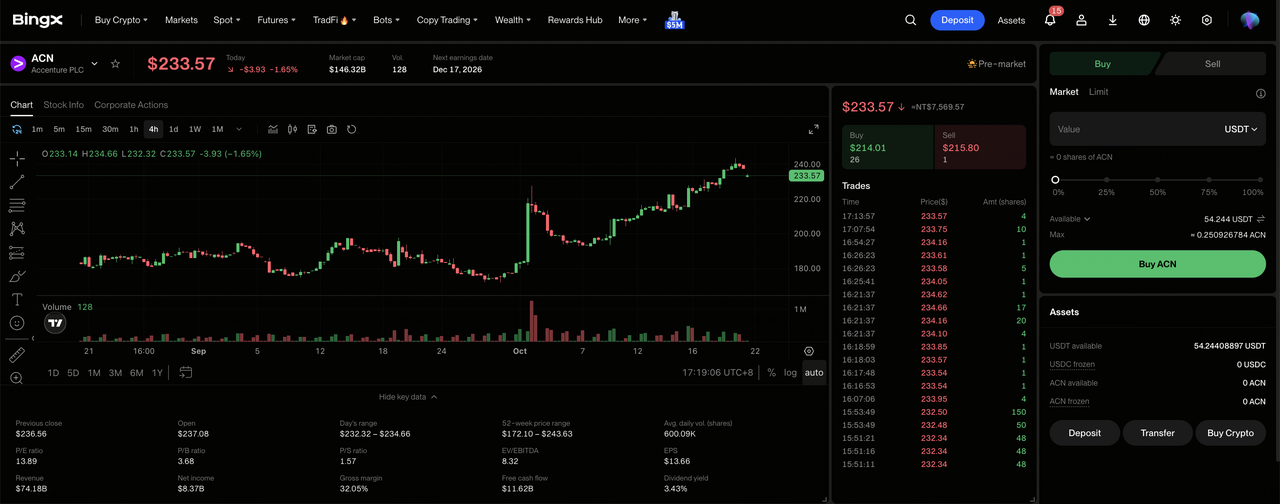
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kalinya.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Kekayaan Anda jika diperlukan. Pembelian fraksional mulai dari 5 USDC atau 0,0001 saham.
Langkah 3: Pilih Accenture (ACN). Buka pasar Stocks, cari ACN, dan pilih Accenture (ACN). Tinjau harga saham saat ini, sesi perdagangan, dan jenis order yang tersedia.
Langkah 4: Beli Saham Accenture. Pilih "Beli", masukkan jumlah investasi atau kuantitas saham, dan pilih order pasar atau order limit. Order pasar dieksekusi pada harga yang tersedia selama jam perdagangan yang didukung, sementara order limit dieksekusi pada harga yang ditentukan atau lebih baik ketika likuiditas yang cukup tersedia.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Stocks > Posisi" untuk memantau saham ACN Anda dan laba atau rugi yang belum direalisasikan. Gunakan "Semua Order" untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya memengaruhi kapan hasil penjualan tersedia untuk penarikan, bukan kapan saham dapat dijual.
5 Risiko Teratas yang Perlu Diperhatikan Investor Accenture di 2026
Hubungan perusahaan Accenture, layanan yang terdiversifikasi, dan generasi kas yang kuat mendukung outlook jangka panjangnya. Namun, perubahan penetapan harga yang didorong AI, penundaan proyek, biaya tenaga kerja, dan pengeluaran akuisisi dapat menekan profitabilitas dan memperlambat pemulihannya.
- Otomatisasi AI dapat menekan margin konsultasi: Seiring AI menggantikan tugas konsultasi tradisional, klien mungkin menuntut harga lebih rendah atau penghematan produktivitas. Pendapatan per proyek dan margin bisa menurun bahkan saat permintaan AI meningkat.
- Konversi pemesanan yang lebih lambat dapat membatasi pertumbuhan: Pemesanan Q4 sebesar $22,17 miliar menandakan permintaan yang sehat, tetapi persetujuan klien dan penundaan implementasi dapat menunda pendapatan. Penundaan yang berkepanjangan dapat mendorong pertumbuhan fiskal 2027 di bawah batas panduan 3%.
- Biaya tenaga kerja dapat membatasi margin: Sekitar 814.000 karyawan Accenture memerlukan peningkatan keterampilan dan manajemen utilisasi yang berkelanjutan. Kenaikan biaya kepegawaian dapat menantang target margin operasional 15,9% hingga 16,1%.
- Pengeluaran akuisisi dapat mengurangi fleksibilitas keuangan: Accenture mengembalikan $11,5 miliar kepada pemegang saham pada fiskal 2026 dan mengharapkan setidaknya $9,5 miliar pada fiskal 2027. Biaya integrasi dapat menekan likuiditas jika arus kas bebas meleset dari outlook $11,0 miliar hingga $11,8 miliar.
- Pergerakan mata uang dan anggaran klien dapat memperlambat pertumbuhan: Pendapatan Q4 tumbuh 7% dalam mata uang lokal versus 6% dalam dolar AS, menyoroti eksposur FX. Pemotongan pengeluaran perusahaan dapat menunda proyek dan membebani pendapatan serta valuasi.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Accenture pada 2026?
Accenture keluar dari fiskal 2026 dengan permintaan layanan yang lebih luas: pendapatan Q4 melampaui panduan, Konsultasi dan Layanan Terkelola sama-sama tumbuh, dan total pemesanan $22,17 miliar menghasilkan rasio book-to-bill 1,2. Perusahaan menghasilkan $11,62 miliar arus kas bebas tahunan dan merencanakan margin operasional fiskal 2027 sebesar 15,9% hingga 16,1%. Ini adalah fondasi yang substansial untuk bisnis implementasi AI perusahaan, meskipun pengumuman masih perlu menjadi pengiriman klien berbayar.
Kasus bull $300 membutuhkan pertumbuhan mendekati batas panduan 6% dengan margin dan arus kas yang berkembang; kasus bear $175 mendapat kekuatan jika otomatisasi mengikis penetapan harga atau pemesanan gagal menjadi pendapatan. Di antara kedua hasil tersebut, $230 hingga $260 mencerminkan eksekusi mendekati kisaran manajemen. Investor konservatif dapat memantau panduan pendapatan kuartal berikutnya sebesar $18,95 miliar hingga $19,60 miliar, bauran pemesanan, dan penagihan kas sebelum memperlakukan pemulihan ini sebagai sesuatu yang tahan lama.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti ACN melibatkan risiko kehilangan modal yang tinggi. Pengeluaran klien, penetapan harga AI, waktu kontrak, utilisasi tenaga kerja, akuisisi, dan mata uang dapat menciptakan pergerakan harga yang tajam. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga IBM (IBM) 2026: Bisakah Pertumbuhan Perangkat Lunak dan Kuantum Mendorong IBM Menuju $350?
- Prediksi Harga Workday (WDAY) 2026: Bisakah Adopsi AI Mendorong WDAY Menuju $225?
- Prediksi Harga Salesforce (CRM) 2026: Bisakah Pertumbuhan yang Dipimpin Agentforce Mendorong CRM Menuju $330?
- Prediksi Harga Oracle (ORCL) 2026: Bisakah Pertumbuhan Cloud AI Mendorong ORCL Menuju $260?
- Outlook Saham Microsoft (MSFT) untuk 2026: Bisakah Pertumbuhan Azure AI dan Copilot Mendorong Saham MSFT ke $550+?
