


The Walt Disney Company (DIS) vend des histoires et des expériences à travers des films, la télévision, Disney+ et Hulu, ESPN, des parcs à thème, des croisières et des produits dérivés. Ses franchises établies génèrent des revenus théâtraux, des abonnements, de la publicité, des licences et des dépenses des visiteurs, tandis que la rentabilité du streaming et l'expansion de la capacité des croisières élargissent les perspectives de bénéfices. Le même contenu peut créer de la valeur dans plusieurs activités, mais l'inflation des droits sportifs, les productions coûteuses et la demande des consommateurs en matière de voyages déterminent dans quelle mesure cette portée se convertit en bénéfices durables.
Le dernier trimestre a montré que le streaming et les parcs ont soutenu les bénéfices même si les Sports se sont affaiblis. Le chiffre d'affaires de Disney au T3 fiscal a augmenté de 7 % pour atteindre 25,248 milliards de dollars, le BPA ajusté a progressé de 28 % à 2,06 dollars, et le résultat d'exploitation du SVOD Entertainment a plus que doublé pour atteindre 712 millions de dollars. Le bénéfice des Expériences a grimpé de 20 %, bien qu'un remboursement de droits de douane d'environ 100 millions de dollars y ait contribué, tandis que le bénéfice des Sports a chuté de 17 %. Le test non résolu est de savoir si la croissance des marges et des liquidités persistera sans avantages ponctuels ni semaine fiscale supplémentaire.
Les prévisions du cours de l'action DIS pour 2026 s'articulent désormais autour de deux visions concurrentes :
- L'argument de la rentabilité inter-activités : Une marge de streaming plus élevée, des dépenses récurrentes dans les parcs et la capacité des croisières offrent à Disney davantage de moyens de monétiser ses franchises, tandis que les rachats d'actions font croître le bénéfice par action.
- L'argument des coûts et de la comparabilité : Les droits sportifs, la faiblesse de la publicité ou des films coûteux absorbent les gains, tandis que la 53e semaine embellit la comparaison à court terme sans établir de croissance sous-jacente.
Ce guide analyse les prévisions de l'action DIS, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur la publication des résultats du T3 FY2026 de Disney le 5 août, le formulaire 10-Q et les données de marché jusqu'au 20 octobre, ainsi que comment acheter des actions DIS sur BingX TradFi avec des USDT.
Les 5 points essentiels pour les investisseurs de Disney en octobre 2026
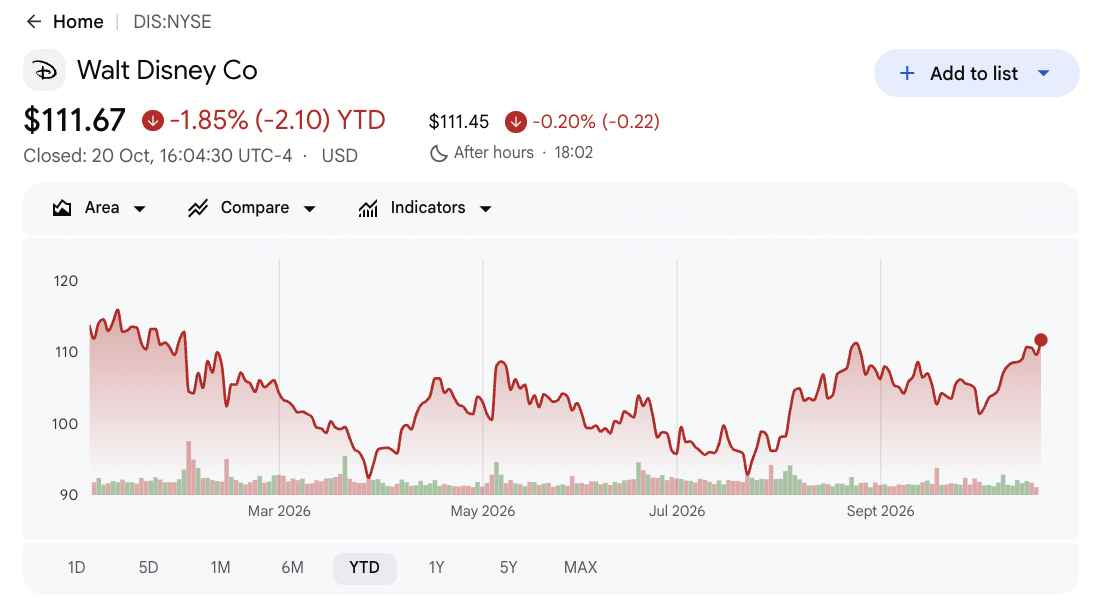
- DIS a clôturé à 111,67 $ le 2026-10-20, en baisse de 1,85 % depuis le début de l'année. L'action a progressé de 1,90 % lors de cette séance mais est restée en dessous du plus haut sur 52 semaines de 117,09 $. La reprise depuis le plus bas de 92,18 $ témoigne d'une dynamique améliorée, bien qu'une rupture haussière soutenue et de meilleurs résultats restent importants pour de nouvelles hausses.
- Le chiffre d'affaires du T3 a progressé de 7 % pour atteindre 25,248 milliards de dollars. Les ventes ont manqué le consensus de 25,41 milliards de dollars de 162 millions de dollars, tandis que le BPA ajusté de 2,06 $ a dépassé l'estimation de 1,84 $. Une rentabilité plus forte malgré le manque de chiffre d'affaires souligne l'importance de la composition des activités, de la maîtrise des coûts et des effets fiscaux.
- Le bénéfice d'exploitation du streaming Entertainment a atteint 712 millions de dollars. Le chiffre d'affaires SVOD a augmenté de 11 % pour atteindre 5,53 milliards de dollars, avec une marge d'exploitation atteignant 12,9 %. Les revenus d'abonnement ont augmenté de 15 %, soutenus par la tarification et la croissance des abonnés, bien que la publicité n'ait augmenté que de 3 % et que certains gains de marge aient reflété le calendrier des dépenses.
- Les prévisions de bénéfice de segment au T4 de 4,9 milliards de dollars incluent un avantage calendaire de 600 millions de dollars. La 53e semaine supplémentaire soutient les bénéfices déclarés, avec une croissance du BPA ajusté FY2026 attendue d'environ 16 % en incluant l'avantage, contre 12 % en l'excluant. Il est important de séparer cet avantage ponctuel des performances récurrentes.
- Disney a relevé son objectif de rachat d'actions FY2026 à au moins 9 milliards de dollars. Environ 1,2 milliard de dollars de produits attendus de la vente de la participation dans A+E Global Media soutiendront des rachats supplémentaires. Les prévisions de flux de trésorerie d'exploitation restent d'au moins 19 milliards de dollars, bien que la génération de trésorerie ait chuté de 8 % au cours des neuf premiers mois, rendant l'exécution du T4 importante.
Qu'est-ce que The Walt Disney Company (DIS) ?
The Walt Disney Company est une entreprise mondiale de divertissement et de médias opérant dans trois segments principaux : le Divertissement, les Sports et les Expériences. Le Divertissement produit des films et des programmes télévisés, exploite Disney+ et Hulu, et génère des revenus publicitaires et de licences. Les Sports comprennent ESPN et ses activités d'abonnement et de diffusion, tandis que les Expériences couvrent les parcs à thème, les centres de villégiature, les croisières et les produits de consommation. Les franchises de Disney, notamment Marvel, Pixar et Star Wars, relient ces activités à travers des films, le streaming, les produits dérivés et les attractions, créant de multiples opportunités de revenus à partir de sa propriété intellectuelle.
Disney développe ses activités de divertissement et d'expériences grâce à de nouveaux contenus, à la capacité des croisières et à des partenariats de distribution sportive. Toy Story 5 a dépassé 1 milliard de dollars au box-office mondial, soutenant l'engagement en streaming et la demande de produits dérivés, tandis que Disney Destiny et Disney Adventure ont élargi la capacité de croisière d'environ 50 % au cours du trimestre. La combinaison avec Fubo et la transaction sur les droits de la NFL élargissent son réseau de distribution sportive, tandis que la vente prévue de la participation dans A+E Global Media pourrait générer environ 1,2 milliard de dollars pour des rachats d'actions supplémentaires. Ces initiatives soutiennent la croissance de Disney dans le streaming, les expériences et les sports, avec une rentabilité future dépendant de la monétisation des abonnés, de la demande des consommateurs et de l'efficacité opérationnelle.
Disney (DIS) T3 FY2026 Résultats : La solidité du streaming et des parcs compense la faiblesse des Sports
Disney a déclaré un chiffre d'affaires au T3 FY2026 de 25,248 milliards de dollars, en hausse de 7 % en glissement annuel mais inférieur de 162 millions de dollars au consensus, tandis que le BPA ajusté de 2,06 $ a dépassé les attentes de 0,22 $. Le résultat d'exploitation total des segments a augmenté de 21 % pour atteindre 5,555 milliards de dollars, porté par de meilleurs bénéfices dans le Divertissement et les Expériences malgré une baisse de 17 % dans les Sports. Les prévisions de bénéfice de segment au T4 d'environ 4,9 milliards de dollars incluent un avantage de 600 millions de dollars lié à une semaine supplémentaire, ce qui rend la croissance sous-jacente des bénéfices et la durabilité des marges importantes pour les perspectives.
|
Indicateur financier |
Prévisions / Consensus |
Déclaré / Réel |
Surprise |
|
Chiffre d'affaires T3 |
Consensus Visible Alpha à 25,41 Mds$ |
25,248 Mds$ |
Manqué. 162 M$ en dessous du consensus ; en hausse de 7 % en glissement annuel. |
|
BPA ajusté T3 |
Consensus Visible Alpha à 1,84 $ |
2,06 $ |
Dépassé. 0,22 $ au-dessus du consensus ; en hausse de 28 % en glissement annuel. |
|
Résultat d'exploitation total des segments T3 |
4,575 Mds$ l'année précédente |
5,555 Mds$ |
Supérieur. En hausse de 980 M$, soit 21 %. |
|
Résultat d'exploitation Divertissement T3 |
1,022 Md$ l'année précédente |
1,680 Md$ |
Supérieur. En hausse de 658 M$, soit 64 %. |
|
Résultat d'exploitation Expériences T3 |
2,516 Mds$ l'année précédente |
3,017 Mds$ |
Supérieur. En hausse de 501 M$, soit 20 %. |
|
Résultat d'exploitation Sports T3 |
1,037 Md$ l'année précédente |
858 M$ |
Inférieur. En baisse de 179 M$, soit 17 %. |
|
Flux de trésorerie disponible T3 |
1,889 Md$ l'année précédente |
3,072 Mds$ |
Supérieur. En hausse de 1,183 Md$, soit 63 %. |
|
Perspectives du résultat d'exploitation total des segments T4 |
3,480 Mds$ réel T4 FY2025 |
Environ 4,9 Mds$ |
Guidé. Environ 1,42 Md$ de plus, dont 600 M$ de semaine supplémentaire. |
- Le chiffre d'affaires du T3 a progressé de 7 % pour atteindre 25,248 milliards de dollars malgré le manque au consensus. Les ventes ont augmenté de 1,598 milliard de dollars en glissement annuel mais sont restées 162 millions de dollars en dessous des attentes. Les Expériences ont ajouté 882 millions de dollars de chiffre d'affaires et le Divertissement a contribué pour 641 millions de dollars supplémentaires, reflétant la croissance dans les plus grandes activités de Disney.
- Le BPA ajusté a augmenté de 28 % à 2,06 $, dépassant les estimations de 0,22 $. Les bénéfices ont augmenté par rapport à 1,61 $ l'année précédente, tandis que le BPA GAAP a diminué à 1,51 $ contre 2,92 $ en raison d'un avantage fiscal lié à Hulu l'année précédente. Les résultats ajustés reflètent mieux l'amélioration des performances opérationnelles, bien que la différence par rapport aux bénéfices GAAP reste pertinente.
- Le bénéfice d'exploitation du Divertissement a bondi de 64 % à 1,680 milliard de dollars. Le résultat d'exploitation du streaming a atteint 712 millions de dollars contre 329 millions de dollars, avec une marge de 12,9 % sur 5,53 milliards de dollars de chiffre d'affaires SVOD. Toy Story 5 a soutenu la demande au cinéma et pour les produits dérivés, bien que la croissance publicitaire de 3 % et le calendrier favorable des dépenses rendent la durabilité des marges importante.
- Le bénéfice d'exploitation des Expériences a augmenté de 20 % à 3,017 milliards de dollars. Le chiffre d'affaires a progressé de 10 % à 9,968 milliards de dollars, soutenu par une croissance des visiteurs d'environ 4 % et une dépense par habitant plus élevée aux États-Unis. Un remboursement de droits de douane d'environ 100 millions de dollars a contribué à la croissance des bénéfices, tandis que la demande plus forte dans les parcs et les croisières a soutenu les performances sous-jacentes.
- Le bénéfice d'exploitation des Sports a chuté de 17 % malgré un flux de trésorerie global plus solide. Le chiffre d'affaires des Sports a augmenté de 4 % à 4,500 milliards de dollars, mais des coûts de droits plus élevés, le calendrier des playoffs NBA et les perturbations de distribution ont pesé sur les bénéfices. Le flux de trésorerie disponible au T3 a augmenté de 63 % à 3,072 milliards de dollars, rendant la génération de trésorerie et la gestion des coûts sportifs importantes pour les perspectives annuelles de Disney.
Disney (DIS) Perspectives d'investissement 2026 : Scénario haussier à 145 $ contre scénario baissier à 88 $
Les perspectives de Disney pour 2026 dépendent de la capacité d'une meilleure rentabilité du streaming, d'une demande résiliente dans les parcs à thème et d'un développement des croisières à maintenir la croissance des bénéfices et des flux de trésorerie. L'amélioration des marges dans le Divertissement et les Expériences soutient le potentiel à la hausse, tandis que les coûts des droits sportifs, la demande publicitaire et la durabilité des bénéfices d'exploitation restent des facteurs importants pour la valorisation.
Le scénario haussier : La forte croissance du streaming et des parcs pousse DIS vers 145 $
Le scénario haussier suppose que Disney+ et Hulu maintiennent une croissance des revenus à deux chiffres suite à l'augmentation de 11 % au T3, avec des marges de streaming se maintenant près ou au-dessus de 12,9 %. Une capacité de croisière plus élevée et des dépenses saines dans les parcs à thème pourraient renforcer les bénéfices des Expériences, tandis qu'une croissance plus lente des coûts sportifs améliorerait les marges globales. Une génération de trésorerie plus forte et la poursuite des rachats d'actions soutiendraient davantage les bénéfices par action.
Un mouvement vers 145 $ nécessiterait un bénéfice d'exploitation de segment sous-jacent au T4 d'environ 4,3 milliards de dollars, hors avantage de semaine supplémentaire de 600 millions de dollars, et au moins 19 milliards de dollars de flux de trésorerie d'exploitation FY2026. Des marges de streaming soutenues au-dessus de 10 % et une croissance du BPA ajusté FY2027 à deux chiffres renforceraient le scénario haussier.
Le scénario de base : Une croissance régulière du Divertissement maintient DIS entre 108 $ et 128 $
Le scénario de base suppose que les abonnements Disney+, les films de franchise et la demande dans les parcs à thème continuent de soutenir la croissance, tandis que des coûts de droits sportifs plus élevés limitent l'expansion des bénéfices. Les opérations de croisière ajoutent de la capacité, et la vente prévue de la participation dans A+E pourrait soutenir les rachats après la clôture. La génération de trésorerie reste saine, bien que l'avantage de la semaine supplémentaire complique les comparaisons avec les bénéfices futurs.
DIS pourrait se négocier entre 108 $ et 128 $ si les marges de streaming restent à deux chiffres, si le flux de trésorerie d'exploitation atteint l'objectif de 19 milliards de dollars et si les baisses de bénéfices des Sports se modèrent. Des bénéfices sous-jacents plus solides au T4 pourraient soutenir la partie haute de la fourchette, tandis que des marges ou une génération de trésorerie plus faibles pèseraient sur celle-ci.
Le scénario baissier : Des coûts sportifs plus élevés et une demande plus faible tirent DIS vers 88 $
Le scénario baissier suppose que la publicité en streaming reste faible après la croissance de 3 % au T3, que des sorties de films plus faibles limitent les bénéfices du Divertissement, et que la hausse des coûts des droits sportifs dépasse la monétisation d'ESPN. Un ralentissement de la fréquentation des parcs à thème et l'absence du remboursement de droits de douane de 100 millions de dollars au T3 pourraient exercer une pression supplémentaire sur les marges alors que l'investissement dans les croisières et le contenu se poursuit.
Un mouvement vers 88 $ deviendrait plus probable si le flux de trésorerie d'exploitation FY2026 tombe en dessous de 19 milliards de dollars, si les marges de streaming glissent sous 10 %, ou si le bénéfice de segment sous-jacent au T4 manque environ 4,3 milliards de dollars. Des baisses continues des bénéfices des Sports proches de 17 % affaibliraient également la confiance dans la croissance du BPA FY2027 de Disney.
Prévisions du cours de l'action DIS pour 2026 par les analystes de Wall Street
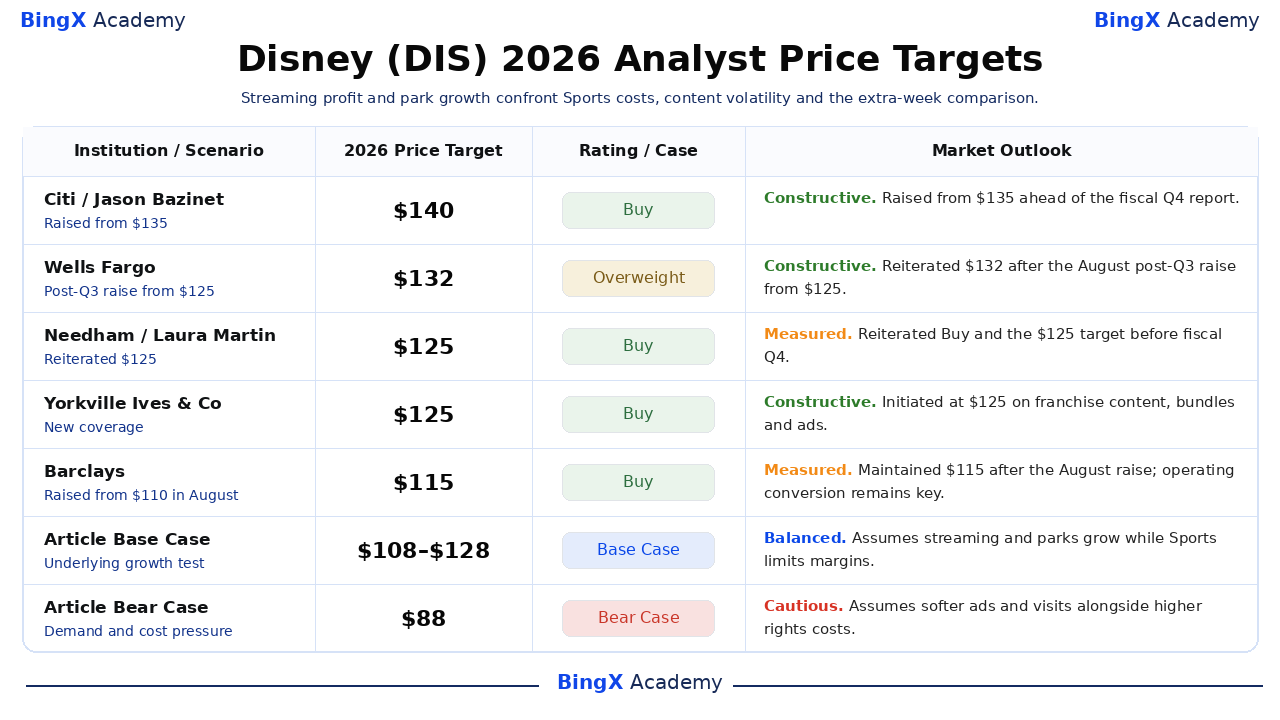
Ces objectifs datés sont des points de référence individuels d'analystes sur douze mois disponibles jusqu'au 2026-10-20, plutôt qu'une prévision unique pour la clôture de l'année civile. L'objectif de 140 $ de Citi et celui de 115 $ de Barclays démontrent un désaccord significatif sur la conversion des bénéfices. Les scénarios haussier à 145 $, de base entre 108 $ et 128 $ et baissier à 88 $ présentés dans cet article sont des scénarios éditoriaux, distincts de chaque institution nommée.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspectives du marché |
|
Citi / Jason Bazinet |
140 $ |
Achat |
Constructif. 2026-10-16 : Relevé de 135 $ avant le rapport fiscal T4 du 17 novembre. |
|
Wells Fargo / Steven Cahall |
132 $ |
Surpondérer |
Constructif. 2026-10-15 : Réitéré à 132 $ après la hausse du 6 août de 125 $ suite aux résultats du T3. |
|
Needham / Laura Martin |
125 $ |
Achat |
Mesuré. 2026-10-09 : Réitéré la note Achat à 125 $ avant le T4 fiscal. |
|
Yorkville Ives & Co / Daniel Ives |
125 $ |
Achat |
Constructif. 2026-10-07 : Initiation de la couverture à 125 $ sur le contenu de franchise, les offres groupées et la publicité. |
|
Barclays / Kannan Venkateshwar |
115 $ |
Achat |
Mesuré. 2026-10-07 : Maintenu à 115 $ après une hausse en août depuis 110 $ ; le streaming et les Sports restent des défis opérationnels. |
|
Scénario de base de l'article |
108–128 |
Scénario de base |
Équilibré. Suppose une marge SVOD à deux chiffres et un flux de trésorerie malgré la pression des coûts sportifs. |
|
Scénario baissier de l'article |
88 $ |
Scénario baissier |
Prudent. Suppose un affaiblissement des publicités et des visites alors que les coûts des droits réduisent la conversion des bénéfices. |
Comment acheter des actions The Walt Disney Company (DIS) sur BingX
Achetez et conservez des actions Disney via BingX Stocks Trading en utilisant des USDT ou des USDC. Disney offre une exposition à la croissance du streaming, aux parcs à thème, aux opérations de croisière et aux franchises de divertissement mondiales. Avec l'investissement fractionné et sans effet de levier ni frais de financement, les utilisateurs éligibles peuvent constituer des positions en fonction de leurs objectifs d'investissement et de leurs perspectives sur la croissance à long terme de Disney.
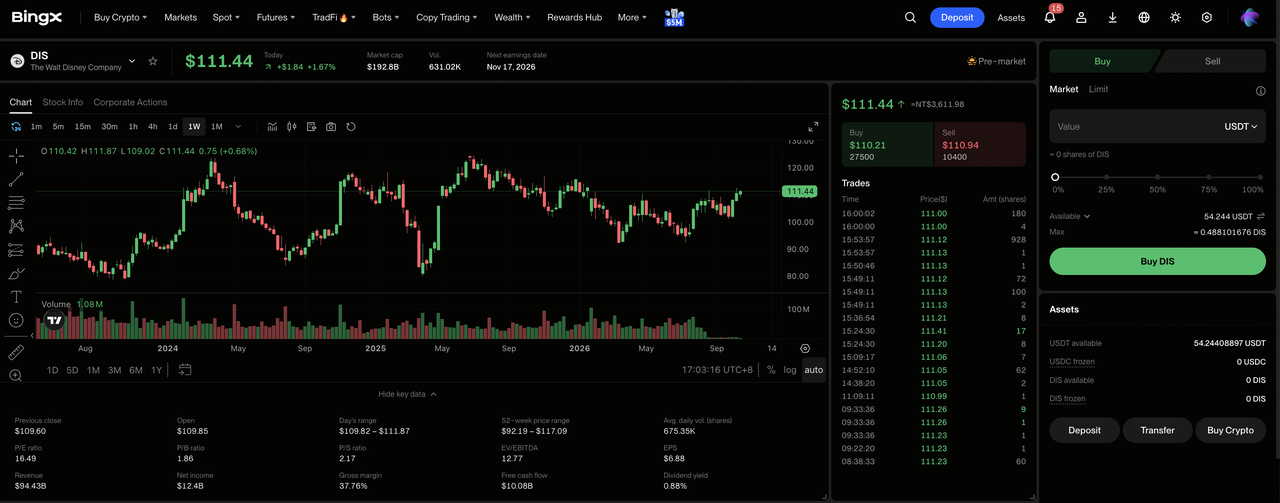
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, complétez la vérification d'identité requise et naviguez vers « TradFi > Stocks ». Acceptez la Déclaration de risque sur le Trading d'actions si vous accédez au produit pour la première fois.
Étape 2 : Préparer des USDT ou des USDC. Assurez-vous que votre compte Spot dispose de fonds suffisants pour l'achat. Transférez des USDT ou des USDC depuis votre compte Fonds ou Patrimoine si nécessaire. Les achats fractionnés commencent à partir de 5 USDC ou 0,0001 action.
Étape 3 : Sélectionner The Walt Disney Company (DIS). Ouvrez le marché Stocks, recherchez DIS et sélectionnez The Walt Disney Company (DIS). Vérifiez le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Acheter des actions Disney. Sélectionnez « Acheter », entrez le montant de l'investissement ou la quantité d'actions, et choisissez un ordre au marché ou à cours limité. Les ordres au marché s'exécutent aux prix disponibles pendant les heures de trading prises en charge, tandis que les ordres à cours limité s'exécutent au prix spécifié ou mieux lorsqu'une liquidité suffisante est disponible.
Étape 5 : Examiner et gérer vos avoirs. Ouvrez « Stocks > Positions » pour suivre vos actions DIS et vos profits ou pertes non réalisés. Utilisez « Tous les ordres » pour examiner les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement le moment où les produits de vente deviennent disponibles au retrait, plutôt que le moment où les actions peuvent être vendues.
Les 5 principaux risques à surveiller pour les investisseurs Disney en 2026
La forte rentabilité du streaming de Disney, le développement de son activité de croisières et ses franchises de divertissement établies soutiennent ses perspectives à long terme. Cependant, les coûts des droits sportifs, les dépenses des consommateurs, la performance des contenus et les avantages financiers ponctuels restent des facteurs importants déterminant dans quelle mesure cette croissance se traduit en bénéfices durables et en retours pour les actionnaires.
- La hausse des coûts des droits sportifs pourrait peser sur la rentabilité d'ESPN. Le chiffre d'affaires des Sports a augmenté de 4 % au T3, tandis que le bénéfice d'exploitation a chuté de 17 %. Si les coûts de diffusion dépassent les revenus d'abonnement, de publicité et de distribution, les marges d'ESPN et les flux de trésorerie futurs pourraient s'affaiblir.
- Les marges du streaming peuvent être difficiles à maintenir. La marge SVOD au T3 a atteint 12,9 %, bénéficiant en partie du calendrier des dépenses. Une croissance publicitaire de seulement 3 % et des coûts de contenu plus élevés pourraient rendre difficile le maintien de marges à deux chiffres.
- Un ralentissement de la demande dans les parcs et les croisières pourrait affecter la rentabilité. Le chiffre d'affaires des Expériences a augmenté de 10 %, mais les visites internationales dans les parcs américains et la demande asiatique se sont affaiblies. L'expansion de la capacité de croisière augmente également les coûts fixes, rendant le taux d'occupation et les dépenses des visiteurs importants.
- Des sorties de films plus faibles pourraient réduire les bénéfices de la franchise. Toy Story 5 a dépassé 1 milliard de dollars dans le monde, tandis que The Mandalorian and Grogu et la version en prises de vues réelles de Moana n'ont pas atteint les attentes au box-office. Des sorties décevantes peuvent affecter le streaming, les produits dérivés et les attractions.
- Les avantages ponctuels pourraient surévaluer la croissance sous-jacente des bénéfices. Une semaine supplémentaire contribue environ 600 millions de dollars aux perspectives de bénéfices de 4,9 milliards de dollars au T4, tandis qu'un remboursement de droits de douane de 100 millions de dollars a soutenu les Expériences au T3. Une croissance organique soutenue reste essentielle aux attentes de bénéfices FY2027.
Réflexions finales : Devriez-vous investir dans Disney en 2026 ?
Le T3 de Disney a montré que ses franchises connectées peuvent stimuler plusieurs divisions simultanément. Le chiffre d'affaires a augmenté de 7 %, le bénéfice total des segments a progressé de 21 %, le streaming a généré 712 millions de dollars de résultat d'exploitation, et les Expériences ont atteint 3,017 milliards de dollars de bénéfice. La direction s'engage à au moins 9 milliards de dollars de rachats d'actions, mais les coûts sportifs et le calendrier marketing signifient que la trajectoire de marge consolidée nécessite encore des preuves.
Le scénario haussier à 145 $ nécessite que le streaming et les parcs maintiennent la croissance des liquidités pendant que les Sports se stabilisent ; le scénario baissier à 88 $ se renforce si la publicité et les voyages s'affaiblissent tandis que les coûts des droits continuent d'augmenter. Les investisseurs prudents peuvent attendre le bénéfice de segment du T4 hors avantage de semaine supplémentaire d'environ 600 millions de dollars, un flux de trésorerie d'exploitation FY2026 à au moins 19 milliards de dollars, et une croissance du BPA ajusté FY2027 sans cet aide calendaire.
Avertissement sur les risques : La négociation et l'investissement en actions comme DIS impliquent un risque élevé de perte en capital. Les dépenses de contenu, les coûts des droits sportifs, les voyages des consommateurs, la publicité et l'effet de levier des produits dérivés peuvent provoquer de fortes variations de prix. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Prévision du cours de Netflix (NFLX) 2026 : L'action NFLX peut-elle rebondir à 125 $ grâce aux publicités et aux sports en direct ?
- Prévision du cours de Meta (META) 2026 : La monétisation de l'IA peut-elle pousser META vers 1 000 $ ?
- Prévision du cours de Reddit (RDDT) 2026 : Les opportunités de données IA peuvent-elles pousser RDDT vers 300 $ ?
- Prévision du cours de Snap Inc. (SNAP) 2026 : La croissance de la publicité et des abonnements peut-elle pousser SNAP vers 10 $ ?
- Prévision du cours d'Alphabet (GOOGL) 2026 : Une croissance du Cloud de 82 % et l'IA peuvent-ils pousser l'action GOOGL à 430 $ ?
