

Atlassian (TEAM) fournit des applications de collaboration, de développement logiciel et de gestion des services aux entreprises, reliant les équipes techniques à leurs organisations dans leur ensemble. Jira et Confluence constituent un moteur d'abonnement bien établi, tandis que Rovo et le Teamwork Graph étendent sa plateforme vers des flux de travail assistés par l'IA. Les renouvellements clients, l'expansion de la plateforme payante et les coûts de livraison cloud déterminent si cette adoption plus large génère des bénéfices durables et une trésorerie solide.
Le dernier trimestre a affiché une croissance cloud plus rapide tandis que la prochaine année fiscale annonce une expansion déclarée plus lente. Le chiffre d'affaires d'Atlassian au T4 de l'exercice 2026 a augmenté de 28 % pour atteindre 1,766 milliard de dollars, avec des ventes cloud en hausse de 31 %. La marge opérationnelle GAAP a atteint 12 %, tandis que les prévisions de croissance du chiffre d'affaires pour l'exercice 2027 s'établissent à 13 %. Le prochain défi consiste à savoir si la migration des clients et l'adoption de l'IA permettront de préserver une croissance rentable des abonnements.
Les prévisions pour l'action TEAM en 2026 s'articulent désormais autour de deux visions concurrentes :
- Le scénario de croissance cloud et IA : L'adoption payante de Rovo et les Collections enterprise pourraient approfondir les abonnements récurrents, permettant à la croissance cloud de compenser la transition Data Center tout en maintenant la rentabilité.
- Le scénario de pression sur les migrations et les marges : Des migrations plus lentes, des renouvellements plus faibles ou des coûts de livraison IA plus élevés pourraient éroder l'effet de levier opérationnel alors que les revenus Data Center diminuent et que les attentes du marché restent élevées.
Ce guide analyse les prévisions pour l'action TEAM, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur la publication des résultats d'Atlassian du 6 août, les divulgations de partenariats et les données de marché jusqu'au 21 octobre, ainsi que comment acheter des actions TEAM sur BingX TradFi avec USDT ou USDC.
Top 5 des informations essentielles pour les investisseurs d'Atlassian en octobre 2026
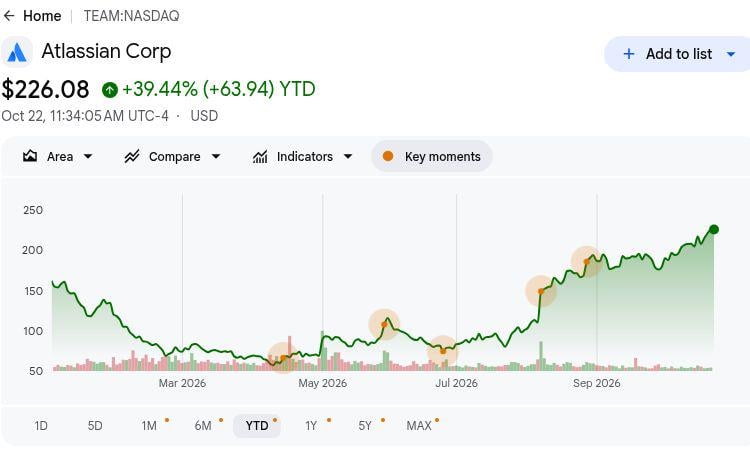
- TEAM a clôturé à 225,51 $ le 21 octobre, en hausse de 39,08 % depuis le début de l'année : Les actions ont enregistré des gains significatifs cette année, rendant le scénario haussier à 280 $ dépendant d'une adoption cloud plus forte et d'une meilleure rentabilité. Une hausse durable nécessitera que les fonctionnalités IA génèrent des revenus d'abonnement supplémentaires et soutiennent la croissance des bénéfices à long terme.
- Le chiffre d'affaires du T4 a augmenté de 28 % pour atteindre 1,766 milliard de dollars. Le chiffre d'affaires cloud a atteint 1,213 milliard de dollars, reflétant une forte demande des entreprises et la poursuite des migrations clients. Une expansion cloud soutenue sera importante alors que les revenus Data Center influencent la croissance globale.
- L'ARR des abonnements a atteint 6,606 milliards de dollars alors que la demande des entreprises s'est développée : Les obligations de performance restantes s'élevaient à 4,817 milliards de dollars, offrant une visibilité sur les revenus futurs. Les renouvellements clients, les migrations cloud et l'efficacité opérationnelle détermineront dans quelle mesure ces engagements se traduisent en bénéfices et en flux de trésorerie.
- Rovo et l'élargissement du partenariat avec OpenAI créent de nouvelles opportunités de croissance liées à l'IA : L'annonce d'Atlassian du 6 octobre renforce l'intégration des capacités IA sur l'ensemble de sa plateforme de collaboration enterprise. Une adoption plus large de Rovo et des fonctionnalités IA payantes pourraient soutenir des abonnements plus importants et un engagement client plus profond.
- Le flux de trésorerie disponible trimestriel a atteint 475 millions de dollars : Atlassian détenait 1,240 milliard de dollars en liquidités et a généré 1,319 milliard de dollars de flux de trésorerie disponible sur l'année complète. Une forte génération de trésorerie soutient le développement de l'IA et l'expansion enterprise, tandis que l'amélioration de la rentabilité des abonnements sera importante pour les rendements à long terme des actionnaires.
Qu'est-ce qu'Atlassian (TEAM) ?
Atlassian est une société de logiciels d'entreprise qui aide les organisations à planifier leur travail, développer des logiciels, gérer les connaissances et fournir des services internes. Son modèle opérationnel basé sur le cloud connecte les équipes de développement, informatiques et commerciales via des flux de travail et des informations partagés. Jira, Confluence, Loom et Jira Service Management servent des applications allant du suivi de projet au support des employés et à la collaboration asynchrone. La société génère des revenus par le biais d'abonnements, de licences Data Center et de services liés au marketplace, avec plus de 350 000 clients illustrant sa large portée commerciale.
La stratégie de croissance d'Atlassian se concentre sur la migration cloud, l'expansion de la plateforme enterprise et le travail d'équipe assisté par l'IA. En octobre 2026, la société a élargi son partenariat avec OpenAI pour connecter les modèles de pointe au Teamwork Graph et à Rovo à travers les flux de travail d'entreprise. La société étend également ses capacités de gestion des services et de gouvernance via Isolated Cloud, les contrôles administratifs IA et les fonctionnalités de conformité spécifiques aux secteurs. Avec un ARR des abonnements atteignant 6,606 milliards de dollars au 30 juin, ces initiatives visent à renforcer les revenus récurrents tout en transformant une large base de clients en abonnements plus précieux et rentables.
Atlassian (TEAM) T4 Exercice 2026 Aperçu des résultats : La croissance cloud stimule la reprise du BPA malgré des perspectives plus lentes
Atlassian a déclaré un chiffre d'affaires au T4 de l'exercice 2026 de 1,766 milliard de dollars, en hausse de 28 % sur un an, porté par des ventes cloud de 1,213 milliard de dollars et des engagements enterprise plus solides. Le résultat opérationnel GAAP a atteint 211 millions de dollars, tandis que la marge opérationnelle ajustée a progressé à 36 % et que le BPA dilué est revenu à un bénéfice de 0,55 $, mettant en évidence un effet de levier opérationnel amélioré. Avec 4,817 milliards de dollars d'obligations de performance restantes et des perspectives de croissance du chiffre d'affaires de 13 % pour l'exercice 2027, les bénéfices futurs dépendent de la migration cloud, de l'expansion des abonnements et des dépenses IA maîtrisées.
|
Indicateur financier |
Guidance / Consensus |
Déclaré / Réel |
Surprise |
|
Chiffre d'affaires |
1,384 Md$ T4 Exercice 2025 |
1,766 Md$ |
En amélioration. En hausse de 28 % sur un an. |
|
Chiffre d'affaires cloud |
927,7 M$ T4 Exercice 2025 |
1,213 Md$ |
En expansion. En hausse de 31 % sur un an. |
|
ARR des abonnements |
5,382 Md$ juin 2025 |
6,606 Md$ |
En expansion. En hausse de 23 % sur un an. |
|
Obligations de performance restantes |
Comparaison avec l'année précédente |
4,817 Md$ |
En expansion. En hausse de 44 % sur un an. |
|
Marge opérationnelle GAAP |
−2 % T4 Exercice 2025 |
12 % |
En amélioration. En hausse de 14 points. |
|
Marge opérationnelle non-GAAP |
24 % T4 Exercice 2025 |
36 % |
En amélioration. En hausse de 12 points. |
|
BPA dilué GAAP |
−0,09 $ T4 Exercice 2025 |
0,55 $ |
En amélioration. Retour à la rentabilité. |
|
Guidance de chiffre d'affaires T1 Exercice 2027 |
Nouvelle guidance prospective |
1,705 Md$–1,715 Md$ |
Perspectives. Fourchette de chiffre d'affaires pour le prochain trimestre. |
- Le chiffre d'affaires du T4 a augmenté de 28 % pour atteindre 1,766 milliard de dollars. Les ventes cloud ont atteint 1,213 milliard de dollars, reflétant une demande d'abonnements plus forte et une activité de migration accrue auprès des clients enterprise. Une adoption cloud soutenue et une expansion plus large de la plateforme seront importantes pour maintenir la dynamique des bénéfices.
- Le chiffre d'affaires cloud a progressé de 31 % pour atteindre 1,213 milliard de dollars. La demande d'abonnements enterprise et l'activité de migration ont stimulé les performances des applications de collaboration et de gestion des services d'Atlassian. La poursuite de l'adoption cloud et l'expansion de la plateforme payante pourraient soutenir les bénéfices, bien que les dépenses d'infrastructure et les coûts de livraison IA influencent la rentabilité.
- Le BPA dilué GAAP a atteint 0,55 $ alors que la rentabilité s'est améliorée. La marge opérationnelle a augmenté à 12 %, tandis que la marge opérationnelle non-GAAP a atteint 36 % contre 24 % l'année dernière. Des revenus d'abonnements plus solides ont soutenu la rentabilité, mais l'efficacité de la livraison sera importante à mesure que le mix de revenus se déplace davantage vers le cloud.
- L'ARR des abonnements a atteint 6,606 milliards de dollars au 30 juin. Les abonnements récurrents annualisés ont augmenté de 23 %, soutenant une base plus large d'engagements cloud et Data Center. L'expansion de l'adoption enterprise soutient les revenus récurrents, tandis que les rendements dépendent de la rétention et d'une migration rentable vers la plateforme cloud.
- La guidance de chiffre d'affaires pour le T1 Exercice 2027 s'établit entre 1,705 milliard et 1,715 milliard de dollars. Les perspectives incluent une croissance cloud de 28,5 %, avec une livraison dépendant des migrations enterprise et de l'expansion des clients. La conversion des engagements en abonnements, la maîtrise des coûts de livraison et le maintien des renouvellements seront importants pour la croissance future des bénéfices.
Atlassian (TEAM) Perspectives d'investissement 2026 : Scénario haussier à 280 $ contre scénario baissier à 180 $
Les perspectives d'Atlassian pour 2026 dépendent de la capacité d'une adoption cloud plus forte à maintenir des bénéfices récurrents lors de sa transition Data Center. Le chiffre d'affaires cloud du T4 a progressé de 31 % et la rentabilité s'est améliorée, tandis que les orientations pour l'exercice 2027 pointent vers une croissance totale plus faible et des marges normalisées. Les scénarios éditoriaux suivants testent comment les abonnements, l'adoption de Rovo et l'économie de la livraison pourraient façonner les rendements d'ici la fin de l'année.
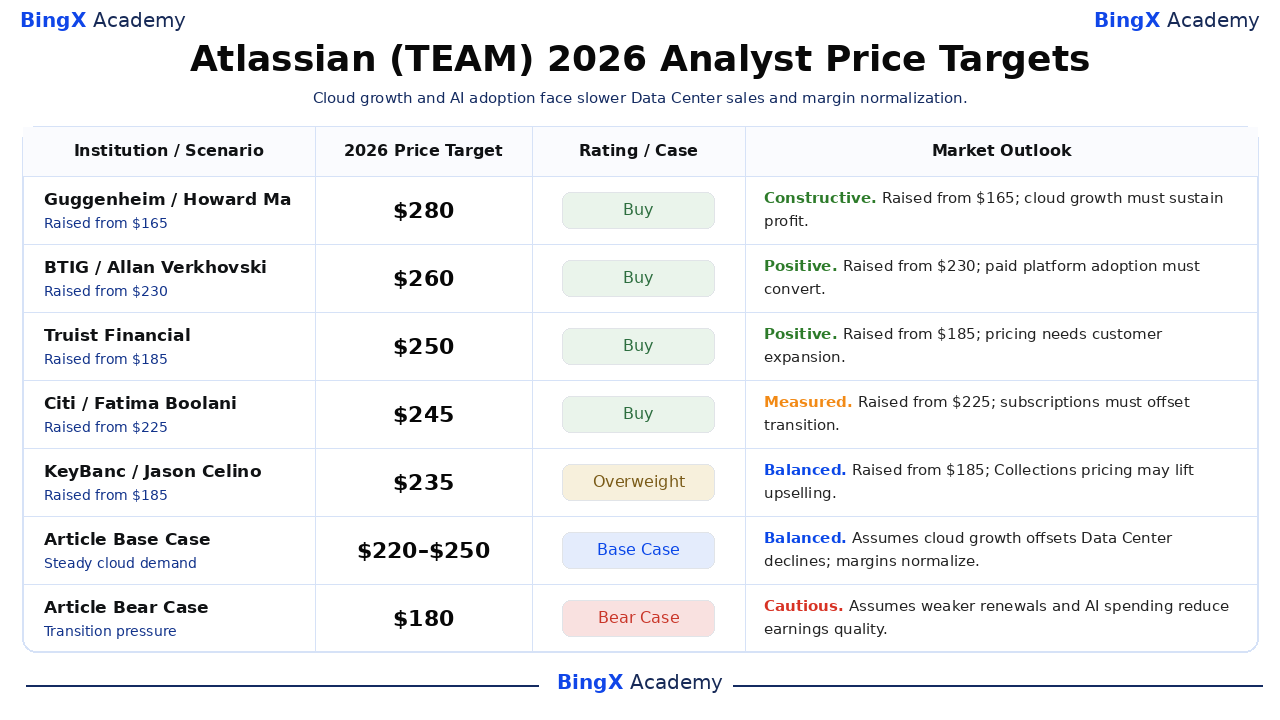
Le scénario haussier : La croissance cloud et l'adoption de Rovo propulsent TEAM vers 280 $
Une expansion cloud payante plus rapide augmenterait le profit récurrent tandis que les déploiements IA enterprise rendent la plateforme de collaboration plus précieuse pour les clients. Le chiffre d'affaires cloud du T4 a atteint 1,213 milliard de dollars, en hausse de 31 %, et l'ARR des abonnements a augmenté de 23 %. Une adoption plus large des Collections et de Rovo pourrait approfondir les dépenses au sein des comptes existants sans dépendre uniquement d'utilisateurs sous licence supplémentaires.
Le scénario à 280 $ bénéficierait d'un soutien si la croissance cloud dépasse les prévisions de 28,5 % pour le T1 et si le chiffre d'affaires dépasse 1,715 milliard de dollars. Le maintien de marges GAAP positives connecterait une adoption plus large de la plateforme à des bénéfices plus solides plutôt qu'à une simple augmentation de l'utilisation.
Le scénario de base : Des abonnements cloud stables maintiennent TEAM entre 220 $ et 250 $
Les abonnements cloud récurrents pourraient maintenir les bénéfices opérationnels positifs même si les ventes Data Center diminuent et que les dépenses IA absorbent une partie du bénéfice de croissance. Atlassian a guidé une croissance cloud de 25,5 % pour l'exercice 2027 contre un recul de 17 % du Data Center. Cette combinaison soutient l'expansion, mais la croissance totale du chiffre d'affaires de 13 % resterait en dessous du rythme trimestriel le plus récent.
Une fourchette de 220 $ à 250 $ correspondrait à la croissance cloud guidée, aux renouvellements continus et à une marge opérationnelle GAAP positive. Une meilleure adoption payante pourrait soutenir la borne supérieure, tandis que des retards de migration ou des coûts de livraison plus élevés pourraient limiter une expansion supplémentaire de la valorisation.
Le scénario baissier : Des migrations plus lentes et des coûts plus élevés tirent TEAM vers 180 $
Des migrations cloud plus lentes exposeraient davantage Atlassian à la baisse des revenus Data Center tout en affaiblissant l'absorption des coûts IA et d'infrastructure. La perspective de marge opérationnelle GAAP pour l'exercice 2027 de la direction était de 4,5 %, en dessous des 12 % du T4. Si les renouvellements enterprise s'affaiblissent ou si l'utilisation croît sans expansion payante, la société pourrait perdre sa dynamique de bénéfices malgré sa base d'abonnements récurrents.
Le scénario à 180 $ deviendrait plus probable si la croissance cloud tombe en dessous des orientations parallèlement à une expansion plus faible de l'ARR des abonnements. Rovo et les nouveaux produits enterprise devraient alors contribuer davantage simplement pour stabiliser la rentabilité, laissant moins de soutien à un multiple plus élevé.
Prévisions de cours de l'action TEAM pour 2026 selon les analystes de Wall Street
Ces objectifs nommés et datés se réfèrent aux actions d'Atlassian cotées au Nasdaq et couvrent généralement environ 12 mois, s'étendant au-delà du calendrier 2026. La fourchette sélectionnée de 235 $ à 280 $ reflète différentes évaluations de la croissance cloud, de la tarification et de l'adoption enterprise. Les deux dernières lignes sont des scénarios éditoriaux distincts de fin d'année ; les interprétations commerciales qui les accompagnent constituent l'analyse de cet article.
|
Institution / Scénario |
Objectif de cours 2026 |
Notation / Cas |
Perspectives de marché |
|
Guggenheim |
280 $ |
Achat |
Constructif. 2026-10-19 : Relevé de 165 $ à 280 $ ; notation Achat maintenue. Point de vue éditorial : L'expansion cloud et l'adoption enterprise doivent soutenir les bénéfices après la reprise du cours de l'action. |
|
BTIG |
260 $ |
Achat |
Positif. 2026-10-20 : Relevé de 230 $ à 260 $ ; notation Achat maintenue. Point de vue éditorial : L'adoption plus large de la plateforme doit se traduire en profit d'abonnement répétable et en trésorerie. |
|
Truist Financial |
250 $ |
Achat |
Positif. 2026-10-21 : Relevé de 185 $ à 250 $ ; notation Achat maintenue. Point de vue éditorial : Une tarification plus élevée nécessite une expansion durable des clients plutôt qu'un avantage temporaire lié aux licences. |
|
Citi |
245 $ |
Achat |
Mesuré. 2026-10-20 : Relevé de 225 $ à 245 $ ; notation Achat maintenue. Point de vue éditorial : La demande récurrente doit compenser le ralentissement des ventes Data Center et la baisse des marges guidées. |
|
KeyBanc |
235 $ |
Surpondérer |
Équilibré. 2026-10-19 : Relevé de 185 $ à 235 $ ; notation Surpondérer maintenue. Point de vue éditorial : La tarification à l'usage pourrait soutenir la vente incitative des Collections, tandis que les migrations retardées créent un risque de calendrier. |
|
Scénario de base de l'article |
220–250 |
Scénario de base |
Équilibré. Suppose que l'expansion cloud guidée compense les baisses du Data Center tandis que les marges se normalisent jusqu'en décembre 2026. |
|
Scénario baissier de l'article |
180 $ |
Scénario baissier |
Prudent. Suppose que des migrations plus faibles et les coûts IA réduisent la qualité des bénéfices jusqu'en décembre 2026. |
Comment acheter des actions Atlassian (TEAM) sur BingX
Achetez et détenez des actions Atlassian via BingX Stocks Trading en utilisant USDT ou USDC, sous réserve de la cotation et de l'éligibilité du compte. Atlassian offre une exposition à la collaboration cloud, au développement logiciel, à la gestion des connaissances et aux flux de travail IA enterprise. Les utilisateurs éligibles peuvent dimensionner leurs positions en fonction de leurs objectifs d'investissement sans utiliser de levier ni payer de frais de financement perpétuel.
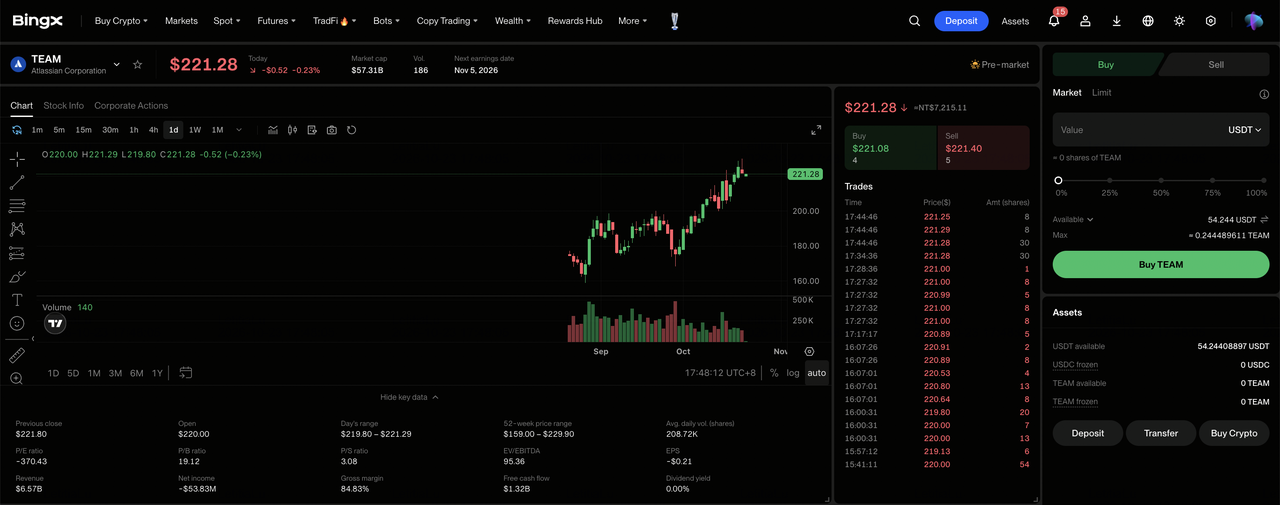
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, complétez la vérification d'identité requise, et naviguez vers « TradFi > Stocks ». Acceptez la Divulgation des risques liés aux actions si vous accédez au produit pour la première fois.
Étape 2 : Préparer USDT ou USDC. Assurez-vous que votre Compte Spot dispose de fonds suffisants pour l'achat. Transférez des USDT ou USDC depuis votre Compte de Fonds ou votre Compte Wealth si nécessaire. Vérifiez le montant minimum de commande et l'éligibilité aux fractions de l'action sélectionnée avant de choisir le montant d'investissement.
Étape 3 : Sélectionner Atlassian (TEAM). Ouvrez le marché des actions, recherchez Atlassian (TEAM), et confirmez que l'action de catégorie A est disponible pour votre compte. Vérifiez l'identité de la société, le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Acheter des actions Atlassian. Sélectionnez « Acheter », saisissez un montant d'investissement autorisé ou une quantité d'actions, et choisissez un ordre au marché ou à cours limité pris en charge. Les ordres au marché utilisent les prix disponibles pendant les sessions prises en charge, tandis que les ordres à cours limité nécessitent le prix spécifié ou mieux et une liquidité suffisante pour être exécutés.
Étape 5 : Examiner et gérer vos positions. Ouvrez « Stocks > Positions » pour surveiller vos actions TEAM et votre profit ou perte latents. Utilisez Tous les ordres pour examiner les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement la disponibilité des produits de vente au retrait, plutôt que la possibilité de vendre les actions achetées.
Top 5 des risques à surveiller pour les investisseurs d'Atlassian en 2026
La base d'abonnements d'Atlassian, sa plateforme enterprise et ses capacités IA enterprise en expansion soutiennent ses perspectives de bénéfices. Cependant, la demande cloud, les coûts de livraison, le calendrier des migrations et les exigences de monétisation pourraient peser sur la rentabilité et les rendements des actionnaires.
- Une demande cloud plus faible pourrait peser sur le chiffre d'affaires : Le chiffre d'affaires cloud du T4 a atteint 1,213 milliard de dollars, soutenu par l'adoption enterprise et l'activité de migration. Une expansion plus faible des abonnements ou des volumes de renouvellement réduits pourraient diminuer les bénéfices et les rendements opérationnels lorsque les contrats existants arrivent à renouvellement.
- La hausse des coûts de livraison pourrait contraindre les marges : La guidance de marge opérationnelle GAAP pour l'exercice 2027 était de 4,5 %, contre 12 % au T4. Des coûts d'infrastructure et d'IA plus élevés pourraient affaiblir la rentabilité si les revenus cloud et les abonnements enterprise progressent plus lentement.
- Les retards de migration enterprise pourraient limiter la croissance du chiffre d'affaires : Les obligations de performance restantes ont atteint 4,817 milliards de dollars, mais la comptabilisation dépend de la livraison contractuelle et du calendrier des abonnements. Des migrations retardées, des déploiements clients ou une expansion enterprise plus lente pourraient réduire la visibilité des revenus futurs.
- Les investissements IA pourraient affaiblir les rendements des actionnaires : Atlassian a élargi Rovo et les capacités de gouvernance enterprise à travers sa plateforme de collaboration plus large. Des problèmes d'adoption ou des coûts de livraison plus élevés pourraient limiter le profit incrémental des abonnements et réduire la valeur pour les actionnaires malgré l'utilisation des fonctionnalités IA.
- Un ralentissement de la croissance des abonnements pourrait peser sur la valorisation : Les perspectives de croissance de l'ARR pour l'exercice 2027 d'Atlassian ont atteint 18 %, soutenues par l'expansion cloud. Des migrations plus lentes, des renouvellements plus faibles ou des coûts de livraison en hausse pourraient réduire les bénéfices et déclencher des baisses du cours de l'action.
Réflexions finales : Devriez-vous investir dans Atlassian en 2026 ?
L'ARR des abonnements de 6,606 milliards de dollars d'Atlassian et son flux de trésorerie disponible trimestriel de 475 millions de dollars démontrent une échelle récurrente et une génération de trésorerie significative. La migration cloud, les Collections enterprise et Rovo offrent des opportunités d'approfondir les dépenses des clients tout en réduisant la dépendance aux licences héritées. Maintenir ces progrès dépendra de la rétention des abonnements, d'une adoption rentable de l'IA et d'une discipline opérationnelle continue.
Le scénario haussier à 280 $ suppose une expansion cloud plus rapide, une adoption payante de Rovo plus forte et une rentabilité GAAP durable. Le scénario de base à 220 $ - 250 $ reflète la croissance guidée, tandis que le scénario baissier à 180 $ tient compte de migrations plus faibles et de coûts plus élevés. Avec TEAM clôturant à 225,51 $ le 21 octobre, les investisseurs devraient surveiller si l'adoption enterprise produit un bénéfice par action durable.
Avertissement sur les risques : Les abonnements récurrents d'Atlassian n'éliminent pas le risque d'investissement. Un ralentissement de l'adoption cloud, la hausse des coûts IA ou les retards de migration pourraient affaiblir les bénéfices et les rendements des actionnaires. Les investisseurs doivent évaluer la valorisation, la performance des abonnements et leur tolérance au risque avant d'acheter des actions TEAM.
Lectures connexes
- Qu'est-ce que BingX Stocks Trading ? Un guide du débutant pour trader des actions américaines et des ETF avec des cryptomonnaies
- Salesforce (CRM) Prévision de cours 2026 : La croissance menée par Agentforce peut-elle propulser CRM vers 330 $ ?
- Adobe (ADBE) Prévision de cours 2026 : La monétisation de l'IA peut-elle propulser ADBE vers 350 $ ?
- Figma (FIG) Prévision de cours 2026 : Tremplin IA à 36,00 $ ou piège post-IPO surévalué ?
- CrowdStrike (CRWD) Prévision de cours 2026 : La sécurité IA et Falcon Flex peuvent-ils propulser CRWD vers 280 $ ?
- Microsoft (MSFT) Perspectives boursières pour 2026 : Azure AI et la croissance de Copilot peuvent-ils porter l'action MSFT à 550 $ et plus ?
