

Accenture (ACN) propose des services de conseil, de mise en œuvre technologique et de services gérés aux grandes entreprises et aux clients du secteur public. Ses activités d'externalisation et de transformation numérique restent essentielles, tandis que l'IA d'entreprise, la cybersécurité et la réinvention sectorielle étendent les opportunités. Les budgets clients, le calendrier des projets et l'effet de l'automatisation par l'IA sur le travail facturable déterminent si des pipelines plus importants se traduisent en revenus durables et en meilleurs rendements de trésorerie.
Le dernier trimestre a montré une reprise générale de la demande avec un résultat de trésorerie inégal. Le chiffre d'affaires d'Accenture au T4 de l'exercice 2026 a atteint 18,68 milliards de dollars, au-dessus du plafond de guidage de 18,40 milliards de dollars, tandis que les nouvelles réservations ont augmenté de 4 % pour atteindre 22,17 milliards de dollars et que le BPA GAAP a progressé de 46 % à 3,29 dollars. Cependant, le flux de trésorerie disponible a chuté à 2,85 milliards de dollars contre 3,81 milliards de dollars, faisant du test de l'exercice 2027 la question de savoir si le travail en IA et en services gérés peut soutenir la croissance sans affaiblir la tarification ou la conversion de trésorerie.
Les prévisions du cours de l'action ACN pour 2026 s'articulent désormais autour de deux visions concurrentes :
- Le scénario de réinvention d'entreprise : 22,17 milliards de dollars de réservations trimestrielles, un ratio réservations/facturation de 1,2 et une prévision de croissance en devise locale de 3 % à 6 % pour l'exercice 2027 soutiennent un nouveau cycle de demande et un levier opérationnel.
- Le scénario de pression sur la conversion : L'IA pourrait raccourcir les projets ou réduire les taux de facturation, tandis qu'une baisse du flux de trésorerie disponible trimestriel de 0,96 milliard de dollars en glissement annuel laisse la qualité de la croissance ouverte à discussion.
Ce guide analyse les prévisions de l'action ACN, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur la publication des résultats du T4 de l'exercice 2026 d'Accenture du 1er octobre, les données financières et les données de marché jusqu'au 20 octobre, ainsi que comment acheter des actions ACN sur BingX TradFi avec des USDT.
Top 5 des informations à connaître pour les investisseurs d'Accenture en octobre 2026
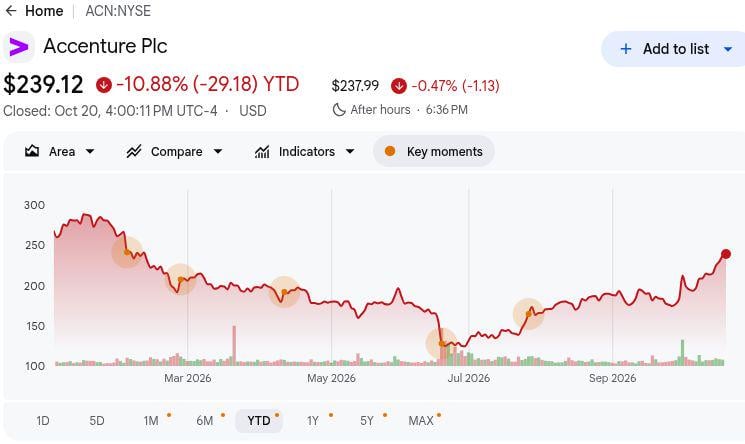
- ACN a clôturé à 239,12 dollars le 20 octobre, en baisse de 10,88 % depuis le début de l'année : L'action a rebondi fortement depuis son plus bas sur 52 semaines de 118,15 dollars, mais est restée en dessous de son sommet de 291,09 dollars. Maintenir la reprise dépendra de résultats opérationnels plus solides et de preuves qu'Accenture peut s'adapter aux changements sectoriels induits par l'IA.
- Le chiffre d'affaires du T4 a atteint 18,68 milliards de dollars, dépassant le plafond de guidage de 18,40 milliards de dollars : Les ventes en dollars américains ont augmenté de 6 % et en devise locale de 7 %, soutenues par la croissance dans les marchés géographiques et les catégories de services. L'amélioration générale suggère une demande d'entreprise résiliente, la croissance future dépendant de la conversion des réservations en revenus.
- Les nouvelles réservations ont augmenté de 4 % pour atteindre 22,17 milliards de dollars : Un ratio réservations/facturation de 1,2 comprenait 9,40 milliards de dollars en Conseil et 12,77 milliards de dollars en réservations de Services Gérés. Une demande plus forte pour les services gérés soutient la visibilité des revenus et les opportunités d'activités récurrentes, bien que le calendrier de livraison des contrats reste important.
- Les prévisions pour l'exercice 2027 tablent sur une croissance des revenus de 3 % à 6 % en devise locale : La direction prévoit également une marge opérationnelle de 15,9 % à 16,1 % et un flux de trésorerie disponible de 11,0 milliards à 11,8 milliards de dollars. Des performances proches du haut de la fourchette renforceraient les perspectives de résultats, tandis qu'une croissance plus lente pourrait limiter les gains supplémentaires du cours de l'action.
- Le flux de trésorerie disponible trimestriel a diminué de 0,96 milliard de dollars à 2,85 milliards de dollars : Le flux de trésorerie disponible sur l'ensemble de l'exercice a néanmoins augmenté à 11,62 milliards de dollars contre 10,87 milliards de dollars, soutenant 11,5 milliards de dollars de retours aux actionnaires. Une génération de trésorerie soutenue sera importante pour financer les acquisitions, maintenir les distributions aux actionnaires et soutenir la stratégie d'investissement à long terme d'Accenture.
Qu'est-ce qu'Accenture (ACN) ?
Accenture propose des services de stratégie, de conseil, d'ingénierie technologique et de services gérés continus à environ 9 000 clients. Elle aide les organisations à repenser leurs processus, à migrer leurs applications et données, à sécuriser leurs systèmes et à exploiter des plateformes numériques complexes. Ses services de réinvention couvrent la Cybersécurité, le Numérique de Base, la Finance, l'Industrie et l'Entreprise, Song, la Chaîne d'Approvisionnement et l'Ingénierie, ainsi que les Talents. Les revenus de conseil reflètent les projets de transformation, tandis que les Services Gérés convertissent les contrats clients plus longs en livraisons récurrentes. Le modèle s'appuie sur une main-d'œuvre mondiale d'environ 814 000 personnes, faisant de l'utilisation, des compétences et de la tarification des projets des éléments cruciaux pour la marge opérationnelle.
Accenture étend ce modèle à l'IA appliquée et aux comptes d'entreprises de taille intermédiaire. Accenture Edge cible les organisations dont le chiffre d'affaires annuel est compris entre 300 millions et 3 milliards de dollars ; son programme d'ingénierie déployée en avant avec Workday en octobre et la collaboration élargie en IA privée avec Dell répondent aux besoins de mise en œuvre et d'infrastructure. Ces initiatives créent des voies vers des honoraires de conseil, de développement et d'exploitation lorsque les clients déploient des agents et modernisent leurs parcs de données. Les partenariats et les opportunités de marché sont des programmes annoncés, pas des ventes réservées. Les revenus n'arrivent que lorsque les contrats clients sont signés, les jalons sont atteints et les charges de travail gérées passent en production.
Accenture (ACN) - Résultats du T4 de l'exercice 2026 : Dépassement des revenus et solides réservations compensent la faiblesse des flux de trésorerie
Accenture a réalisé un chiffre d'affaires de 18,68 milliards de dollars au T4 par rapport à une fourchette de guidage de 17,75 milliards à 18,40 milliards de dollars, avec un BPA GAAP de 3,29 dollars contre 2,25 dollars un an plus tôt. Les nouvelles réservations ont augmenté de 4 % pour atteindre 22,17 milliards de dollars, et les revenus des Services Gérés ont progressé de 7 % à 9,40 milliards de dollars. La prévision de croissance en devise locale de 3 % à 6 % pour l'exercice 2027 soutient la vue de la demande, mais le flux de trésorerie disponible du T4 est tombé à 2,85 milliards de dollars contre 3,81 milliards de dollars.
|
Indicateur financier |
Guidage / Consensus |
Publié / Réel |
Surprise |
|
Chiffre d'affaires T4 de l'exercice 2026 |
Guidage entreprise 17,75 Md–18,40 Md$ |
18,68 Md$ |
Supérieur. 0,28 Md$ au-dessus du plafond du guidage ; en hausse de 6 % en glissement annuel. |
|
BPA dilué GAAP T4 |
2,25 $ un an plus tôt |
3,29 $ |
Amélioré. En hausse de 46 % en glissement annuel. |
|
Nouvelles réservations T4 |
21,31 Md$ un an plus tôt |
22,17 Md$ |
En expansion. En hausse de 4 % en dollars ; ratio réservations/facturation de 1,2. |
|
Revenus de Conseil |
8,77 Md$ un an plus tôt |
9,28 Md$ |
En expansion. En hausse de 6 % en dollars. |
|
Revenus des Services Gérés |
8,82 Md$ un an plus tôt |
9,40 Md$ |
En expansion. En hausse de 7 % en dollars. |
|
Marge opérationnelle GAAP |
11,6 % un an plus tôt |
15,30 % |
Améliorée. En hausse de 370 points de base. |
|
Flux de trésorerie disponible T4 |
3,81 Md$ un an plus tôt |
2,85 Md$ |
Inférieur. En baisse de 0,96 Md$ en glissement annuel. |
|
Perspectives de revenus T1 de l'exercice 2027 |
18,68 Md$ au T4 de l'exercice 2026 |
18,95 Md–19,60 Md$ |
Supérieur. Le point médian est 0,60 Md$ au-dessus du T4. |
|
Croissance en devise locale pour l'exercice 2027 |
5 % pour l'exercice 2026 |
Guidage de 3 %–6 % |
Mixte. La fourchette couvre une croissance plus lente et plus rapide. |
- Un chiffre d'affaires de 18,68 milliards de dollars a dépassé le plafond du guidage de 0,28 milliard de dollars : Les ventes en dollars ont progressé de 6 % et en devise locale de 7 %, avec une expansion du Conseil et des Services Gérés. L'étendue de l'amélioration plaide contre un rebond ponctuel, mais la fourchette de l'exercice 2027 nécessite toujours des approbations de projets clients soutenues.
- Le BPA dilué GAAP a augmenté de 46 % à 3,29 dollars : Le résultat opérationnel a augmenté à 2,86 milliards de dollars contre 2,05 milliards de dollars, et un nombre d'actions plus faible a également contribué. La comparaison bénéficie de 0,78 dollar de coûts d'optimisation de l'année précédente, de sorte que le gain de 9 % par rapport au BPA ajusté précédent de 3,03 dollars mesure mieux la progression récurrente.
- Des réservations de 22,17 milliards de dollars ont produit un ratio réservations/facturation de 1,2 : Les signatures de Services Gérés de 12,77 milliards de dollars ont dépassé les signatures de Conseil de 9,40 milliards de dollars. Ce mix peut améliorer la visibilité pour la livraison continue, bien que le démarrage et la portée des contrats déterminent toujours quand le travail signé devient un revenu déclaré.
- La marge opérationnelle GAAP s'est élargie de 370 points de base à 15,3 % : La comparaison GAAP de l'année précédente était de 11,6 %, mais la marge ajustée comparable était de 15,1 %, laissant une augmentation sous-jacente de 20 points de base. Le guidage de l'exercice 2027 de 15,9 % à 16,1 % fait de la productivité et de la tarification un test plus exigeant que le gain en titre ne le suggère.
- Le flux de trésorerie disponible trimestriel a diminué de 0,96 milliard de dollars à 2,85 milliards de dollars : Le flux de trésorerie opérationnel était de 3,10 milliards de dollars contre 3,91 milliards de dollars un an plus tôt, même si l'exercice a livré 11,62 milliards de dollars de flux de trésorerie disponible. Les perspectives de 11,0 milliards à 11,8 milliards de dollars pour l'exercice 2027 testent si les encaissements et les dépenses d'investissement se normalisent.
Accenture (ACN) - Perspectives d'investissement 2026 : Scénario haussier à 300 $ contre scénario baissier à 175 $
Le test central d'Accenture est de savoir si l'adoption de l'IA par les entreprises crée plus de travail d'intégration et de services gérés que l'automatisation n'en supprime dans le conseil traditionnel. Le trimestre de réservations de 22,17 milliards de dollars soutient la demande, tandis que la fourchette de croissance de 3 % à 6 % pour l'exercice 2027 et la faiblesse des flux de trésorerie trimestriels laissent place à différents résultats de bénéfices. Ces niveaux de prix sont des scénarios éditoriaux, pas des promesses de Wall Street.
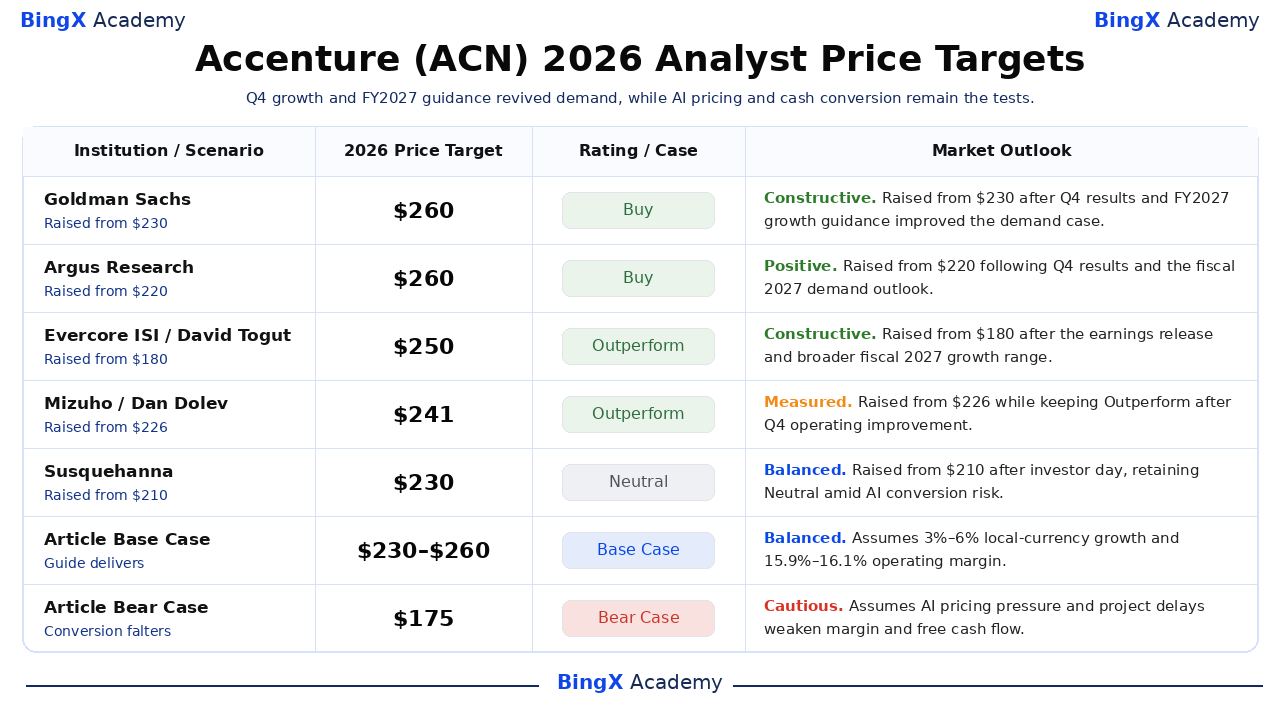
Le scénario haussier : La mise en œuvre de l'IA pousse ACN vers 300 $
Le scénario haussier suppose que la mise en œuvre de l'IA élargit les dépenses des clients plutôt que de simplement réduire les heures facturables. Accenture Edge étend la portée de l'entreprise sur le marché intermédiaire, tandis que l'ingénierie d'agents Workday et les projets d'IA privée Dell se développent en contrats récurrents. La conversion de 22,17 milliards de dollars de réservations trimestrielles en revenus de Conseil et de Services Gérés pourrait améliorer l'utilisation de la main-d'œuvre, les marges opérationnelles et la génération de trésorerie.
ACN pourrait approcher 300 $ si la croissance des revenus en devise locale de l'exercice 2027 atteint 6 %, si la marge opérationnelle atteint ou dépasse 16,1 %, et si le flux de trésorerie disponible reste supérieur à 11,0 milliards de dollars. Une conversion plus forte des contrats IA et une demande récurrente de services gérés renforceraient ces perspectives.
Le scénario de base : Une croissance régulière maintient ACN entre 230 $ et 260 $
Le scénario de base suppose que la demande en cloud, en transformation numérique et en services gérés reste résiliente tandis que la monétisation de l'IA se développe progressivement. Le ratio réservations/facturation de 1,2 du T4 soutient la visibilité des revenus, bien que les dépenses inégales des clients et les coûts de livraison pourraient limiter l'expansion des marges et les gains de valorisation supplémentaires.
ACN pourrait s'échanger entre 230 $ et 260 $ si la croissance en devise locale de l'exercice 2027 reste dans la fourchette de 3 % à 6 %, si la marge opérationnelle atteint 15,9 % à 16,1 %, et si le flux de trésorerie disponible reste proche de 11,0 milliards à 11,8 milliards de dollars. Une croissance organique plus rapide pourrait soutenir la limite supérieure, tandis qu'une conversion de trésorerie plus faible pourrait peser sur la limite inférieure.
Le scénario baissier : La disruption de l'IA et la pression sur les prix tirent ACN vers 175 $
Le scénario baissier suppose que l'automatisation par l'IA réduit les heures de conseil traditionnel plus rapidement que les nouveaux projets de mise en œuvre ne génèrent des revenus. Les approbations tardives des clients, les concessions tarifaires et la conversion plus lente du pipeline de réservations de 22,17 milliards de dollars pourraient affaiblir l'utilisation et la rentabilité. Des coûts d'acquisition et d'investissement dans la main-d'œuvre plus élevés pourraient encore peser sur les flux de trésorerie.
ACN pourrait tomber vers 175 $ si la croissance en devise locale de l'exercice 2027 chute en dessous de 3 %, si la marge opérationnelle manque 15,9 %, ou si le flux de trésorerie disponible tombe en dessous de 11,0 milliards de dollars. Une faiblesse persistante du Conseil et une baisse des réservations de Services Gérés signaleraient que la disruption par l'IA dépasse les nouvelles opportunités de revenus.
Prévisions du cours de l'action ACN pour 2026 par les analystes de Wall Street
Il s'agit d'actions sur les objectifs de tiers datées, pas de prévisions garanties pour la fin de l'année civile. La fourchette sélectionnée de 201 $ à 260 $ est étroite par rapport aux scénarios baissier à 175 $ et haussier à 300 $ de l'article, qui sont des tests éditoriaux distincts. Plusieurs sociétés ont relevé leurs objectifs après la publication des résultats du T4 fiscal ou la journée des investisseurs d'octobre ; les notations diffèrent encore sur la croissance, la conversion de trésorerie et l'effet de l'IA sur la tarification des services.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Scénario |
Perspective de marché |
|
Goldman Sachs |
260 $ |
Achat |
Constructif. 2026-10-02 : relevé de 230 $ à 260 $ après que le chiffre d'affaires du T4 a dépassé le guidage et que les perspectives de croissance pour l'exercice 2027 ont amélioré le scénario de demande. |
|
Argus Research |
260 $ |
Achat |
Positif. 2026-10-02 : relevé de 220 $ à 260 $ suite aux résultats du T4 et à un cadre de demande plus solide pour l'exercice 2027. |
|
Evercore ISI |
250 $ |
Surperformance |
Constructif. 2026-10-02 : relevé de 180 $ à 250 $ après la publication des résultats et la fourchette de croissance plus large pour l'exercice 2027. |
|
Mizuho |
241 $ |
Surperformance |
Mesuré. 2026-10-06 : relevé de 226 $ à 241 $ tout en maintenant la surperformance après l'amélioration opérationnelle du T4. |
|
Susquehanna |
230 $ |
Neutre |
Équilibré. 2026-10-15 : relevé de 210 $ à 230 $ après la journée des investisseurs, la société a maintenu Neutre face aux risques de disruption par l'IA et de conversion. |
|
TD Cowen |
201 $ |
Conserver |
Prudent. 2026-10-15 : relevé de 193 $ à 201 $ après la journée des investisseurs, la société a maintenu Conserver car la croissance à court terme et la valorisation restaient débattues. |
|
Scénario de base de l'article |
230–260 $ |
Scénario de base |
Équilibré. Suppose que la croissance et la marge de l'exercice 2027 suivent le guidage tandis que le travail IA se convertit progressivement. |
|
Scénario baissier de l'article |
175 $ |
Scénario baissier |
Prudent. Suppose que la tarification IA et les retards de projets affaiblissent la croissance, les marges et la conversion de trésorerie. |
Comment acheter des actions Accenture (ACN) sur BingX
Achetez et conservez des actions Accenture via BingX Stocks Trading en utilisant des USDT ou des USDC. Accenture offre une exposition à l'adoption de l'IA par les entreprises, à la transformation cloud et à la demande croissante de services gérés. Avec l'investissement fractionné et sans effet de levier ni frais de financement, les utilisateurs éligibles peuvent constituer des positions en fonction de leurs objectifs d'investissement et de leurs perspectives sur la croissance à long terme d'Accenture.
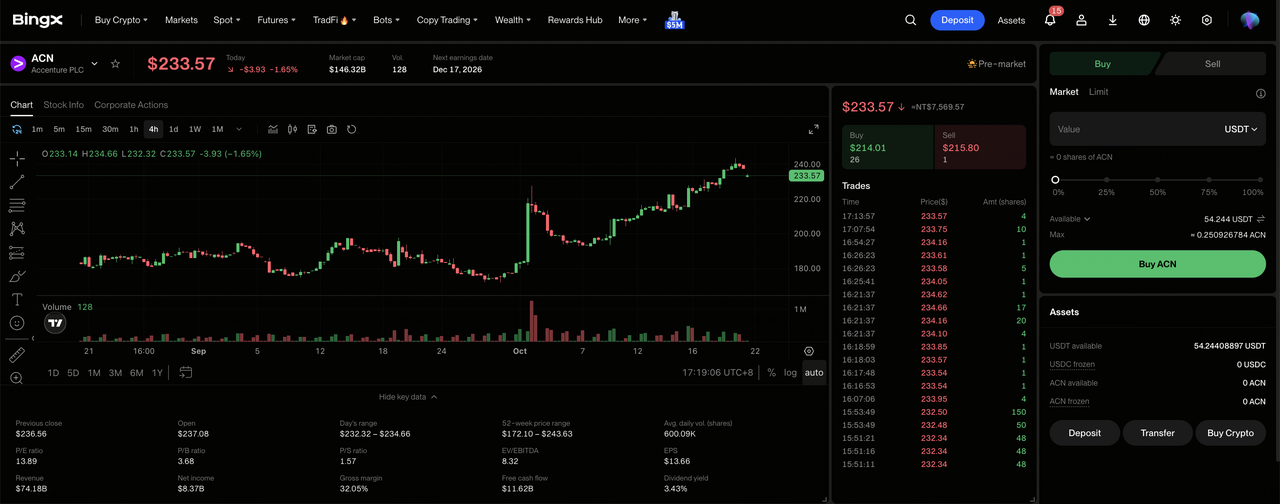
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, complétez la vérification d'identité requise et accédez à « TradFi > Actions ». Acceptez la divulgation des risques liés aux transactions sur actions si vous accédez au produit pour la première fois.
Étape 2 : Préparer des USDT ou des USDC. Assurez-vous que votre compte Spot dispose de fonds suffisants pour l'achat. Transférez des USDT ou des USDC depuis votre compte Fonds ou Patrimoine si nécessaire. Les achats fractionnés commencent à partir de 5 USDC ou 0,0001 actions.
Étape 3 : Sélectionner Accenture (ACN). Ouvrez le marché des Actions, recherchez ACN et sélectionnez Accenture (ACN). Vérifiez le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Acheter des actions Accenture. Sélectionnez « Acheter », entrez le montant de l'investissement ou la quantité d'actions, et choisissez un ordre au marché ou à cours limité. Les ordres au marché s'exécutent aux prix disponibles pendant les heures de trading prises en charge, tandis que les ordres à cours limité s'exécutent au prix spécifié ou mieux lorsqu'une liquidité suffisante est disponible.
Étape 5 : Vérifier et gérer vos positions. Ouvrez « Actions > Positions » pour surveiller vos actions ACN et vos profits ou pertes latents. Utilisez « Tous les ordres » pour consulter les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement la disponibilité des produits de vente pour le retrait, plutôt que le moment où les actions peuvent être vendues.
Top 5 des risques à surveiller pour les investisseurs d'Accenture en 2026
Les relations d'entreprise d'Accenture, ses services diversifiés et sa solide génération de trésorerie soutiennent ses perspectives à long terme. Cependant, les changements de tarification induits par l'IA, les retards de projets, les coûts de main-d'œuvre et les dépenses d'acquisition pourraient peser sur la rentabilité et ralentir sa reprise.
- L'automatisation par l'IA pourrait peser sur les marges de conseil : À mesure que l'IA remplace les tâches de conseil traditionnelles, les clients pourraient exiger des prix plus bas ou des économies de productivité. Les revenus par projet et les marges pourraient diminuer même si la demande en IA augmente.
- Une conversion plus lente des réservations pourrait limiter la croissance : Les réservations de 22,17 milliards de dollars au T4 signalent une demande saine, mais les approbations clients et les retards de mise en œuvre pourraient reporter les revenus. Des retards prolongés pourraient faire tomber la croissance de l'exercice 2027 en dessous du plancher de guidage de 3 %.
- Les coûts de main-d'œuvre pourraient contraindre les marges : Les quelque 814 000 employés d'Accenture nécessitent une reconversion et une gestion de l'utilisation continues. La hausse des coûts de personnel pourrait mettre à l'épreuve son objectif de marge opérationnelle de 15,9 % à 16,1 %.
- Les dépenses d'acquisition pourraient réduire la flexibilité financière : Accenture a retourné 11,5 milliards de dollars aux actionnaires au cours de l'exercice 2026 et prévoit au moins 9,5 milliards de dollars pour l'exercice 2027. Les coûts d'intégration pourraient peser sur la liquidité si le flux de trésorerie disponible manque les perspectives de 11,0 milliards à 11,8 milliards de dollars.
- Les mouvements de devises et les budgets clients pourraient ralentir la croissance : Le chiffre d'affaires du T4 a progressé de 7 % en devise locale contre 6 % en dollars américains, soulignant l'exposition aux changes. Les réductions des dépenses d'entreprise pourraient retarder les projets et peser sur les revenus et la valorisation.
Réflexions finales : Devriez-vous investir dans Accenture en 2026 ?
Accenture a terminé l'exercice 2026 avec une demande de services plus large : le chiffre d'affaires du T4 a dépassé le guidage, le Conseil et les Services Gérés ont tous deux progressé, et le total de réservations de 22,17 milliards de dollars a produit un ratio réservations/facturation de 1,2. La société a généré 11,62 milliards de dollars de flux de trésorerie disponible annuel et prévoit une marge opérationnelle de 15,9 % à 16,1 % pour l'exercice 2027. Ce sont des fondations substantielles pour une entreprise de mise en œuvre d'IA en entreprise, bien que les annonces doivent encore se transformer en livraisons payées aux clients.
Le scénario haussier à 300 $ nécessite une croissance proche du plafond de guidage de 6 % avec des marges et des flux de trésorerie en expansion ; le scénario baissier à 175 $ prend de la force si l'automatisation érode la tarification ou si les réservations ne se transforment pas en revenus. Entre ces deux issues, 230 $ à 260 $ reflète une exécution proche de la fourchette de la direction. Les investisseurs prudents peuvent surveiller le guidage de revenus de 18,95 milliards à 19,60 milliards de dollars du prochain trimestre, le mix des réservations et les encaissements avant de considérer la reprise comme durable.
Avertissement sur les risques : Le trading et l'investissement dans des actions telles qu'ACN impliquent un risque élevé de perte en capital. Les dépenses clients, la tarification de l'IA, le calendrier des contrats, l'utilisation de la main-d'œuvre, les acquisitions et les devises peuvent provoquer de fortes variations de prix. Effectuez des recherches indépendantes avant d'allouer des capitaux.
Lectures connexes
- Prévision du cours d'IBM (IBM) pour 2026 : Les logiciels et la croissance quantique peuvent-ils pousser IBM vers 350 $ ?
- Prévision du cours de Workday (WDAY) pour 2026 : L'adoption de l'IA peut-elle pousser WDAY vers 225 $ ?
- Prévision du cours de Salesforce (CRM) pour 2026 : La croissance portée par Agentforce peut-elle pousser CRM vers 330 $ ?
- Prévision du cours d'Oracle (ORCL) pour 2026 : La croissance du cloud IA peut-elle pousser ORCL vers 260 $ ?
- Perspectives de l'action Microsoft (MSFT) pour 2026 : La croissance d'Azure IA et de Copilot peut-elle propulser l'action MSFT vers 550 $ et plus ?
