


The Walt Disney Company (DIS) vende historias y experiencias a través de películas, televisión, Disney+ y Hulu, ESPN, parques temáticos, cruceros y merchandising. Sus franquicias consolidadas generan ingresos teatrales, por suscripción, publicidad, licencias y gasto de los visitantes, mientras que la rentabilidad del streaming y la ampliación de la capacidad de cruceros amplían las oportunidades de beneficios. El mismo contenido puede crear valor en varios negocios, pero la inflación de los derechos deportivos, las costosas producciones y la demanda de viajes de los consumidores determinan cuánto de ese alcance se convierte en beneficio duradero.
El último trimestre mostró que el streaming y los parques impulsaron los beneficios incluso cuando los Deportes se debilitaron. Los ingresos fiscales del tercer trimestre de Disney aumentaron un 7% hasta los 25.248 millones de dólares, el BPA ajustado creció un 28% hasta 2,06 dólares, y el ingreso operativo del SVOD de Entretenimiento se más que duplicó hasta los 712 millones de dólares. El beneficio de Experiencias subió un 20%, aunque un reembolso de aranceles de aproximadamente 100 millones de dólares contribuyó a ello, mientras que el beneficio de Deportes cayó un 17%. El desafío pendiente es si el crecimiento del margen y del flujo de caja persistirán sin beneficios puntuales o una semana fiscal adicional.
La previsión de la acción DIS para 2026 se centra ahora en dos visiones opuestas:
- El escenario de beneficio entre negocios: Un mayor margen de streaming, el gasto recurrente en parques y la capacidad de cruceros ofrecen a Disney más formas de monetizar sus franquicias, mientras que las recompras incrementan los beneficios por acción.
- El escenario de costes y comparabilidad: Los derechos deportivos, la débil publicidad o las costosas películas absorben las ganancias, mientras que la 53.ª semana embellece la comparación a corto plazo sin establecer un crecimiento subyacente.
Esta guía desglosa la previsión de la acción DIS, los escenarios de precio para 2026, los principales riesgos y las perspectivas de los analistas, basándose en el comunicado de resultados del tercer trimestre fiscal FY2026 de Disney del 5 de agosto, el Formulario 10-Q y los datos de mercado hasta el 20 de octubre, además de cómo comprar acciones de DIS en BingX TradFi con USDT.
Las 5 Cosas Más Importantes que los Inversores de Disney Deben Saber en Octubre de 2026
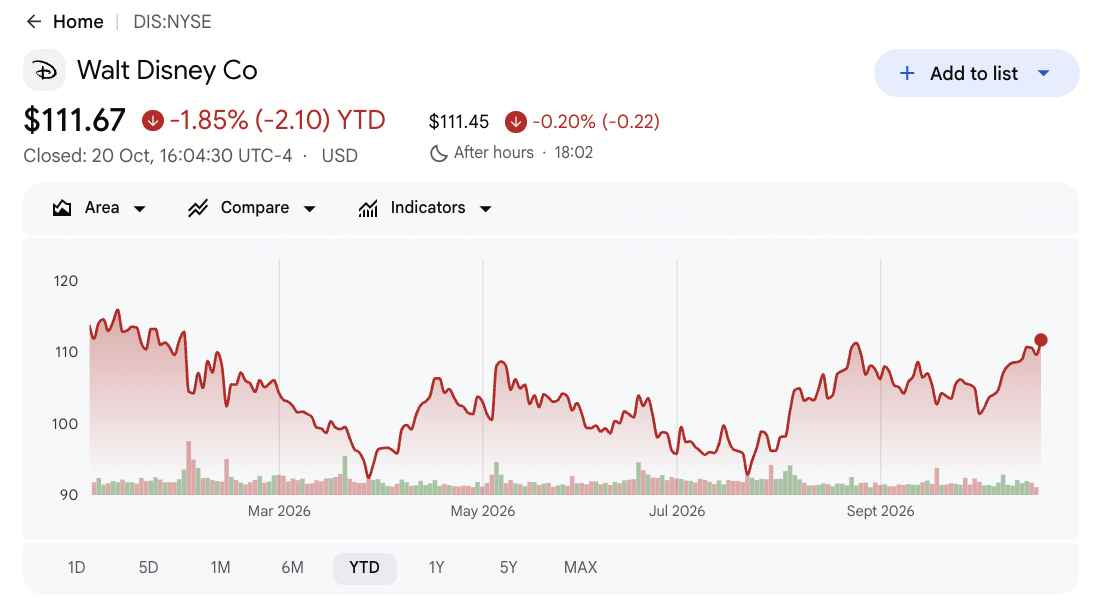
- DIS cerró a 111,67 dólares el 20 de octubre, con una caída del 1,85% en lo que va de año. Las acciones ganaron un 1,90% en esa sesión, pero se mantuvieron por debajo del máximo de 52 semanas de 117,09 dólares. La recuperación desde el mínimo de 92,18 dólares muestra una mejora del impulso, aunque una ruptura sostenida y unos beneficios más sólidos siguen siendo importantes para una mayor subida.
- Los ingresos del T3 crecieron un 7% hasta los 25.248 millones de dólares. Las ventas no alcanzaron el consenso de 25.410 millones de dólares por 162 millones, mientras que el BPA ajustado de 2,06 dólares superó la estimación de 1,84 dólares. Una mayor rentabilidad a pesar del incumplimiento de ingresos destaca la importancia de la combinación de negocios, la disciplina de costes y los efectos fiscales.
- El beneficio operativo de streaming de Entretenimiento alcanzó los 712 millones de dólares. Los ingresos del SVOD crecieron un 11% hasta los 5.530 millones de dólares, con un margen operativo del 12,9%. Los ingresos por suscripción subieron un 15%, respaldados por los precios y el crecimiento de suscriptores, aunque la publicidad solo aumentó un 3% y algunas ganancias de margen reflejaron el momento del gasto.
- La orientación de beneficio por segmento del T4 de 4.900 millones de dólares incluye un beneficio de 600 millones de dólares por el calendario. La semana 53 adicional respalda los beneficios reportados, con un crecimiento del BPA ajustado del FY2026 esperado en torno al 16% incluyendo el beneficio frente al 12% excluyéndolo. Separar este impulso puntual del rendimiento recurrente es importante.
- Disney elevó su objetivo de recompra de acciones del FY2026 a al menos 9.000 millones de dólares. Aproximadamente 1.200 millones de dólares procedentes de la venta prevista de la participación en A+E Global Media respaldarán recompras adicionales. La orientación del flujo de caja operativo se mantiene en al menos 19.000 millones de dólares, aunque la generación de caja cayó un 8% durante los primeros nueve meses, lo que hace que la ejecución del T4 sea importante.
¿Qué es The Walt Disney Company (DIS)?
The Walt Disney Company es una empresa global de entretenimiento y medios de comunicación que opera en tres segmentos principales: Entretenimiento, Deportes y Experiencias. Entretenimiento produce películas y televisión, opera Disney+ y Hulu, y genera ingresos por publicidad y licencias. Deportes incluye ESPN y sus negocios de suscripción y radiodifusión, mientras que Experiencias cubre parques temáticos, centros turísticos, cruceros y productos de consumo. Las franquicias de Disney, incluidas Marvel, Pixar y Star Wars, conectan estos negocios a través de películas, streaming, merchandising y atracciones, creando múltiples oportunidades de ingresos a partir de su propiedad intelectual.
Disney está expandiendo sus negocios de entretenimiento y experiencias a través de nuevo contenido, capacidad de cruceros y asociaciones de distribución deportiva. Toy Story 5 superó los 1.000 millones de dólares en la taquilla mundial, impulsando el engagement en streaming y la demanda de merchandising, mientras que Disney Destiny y Disney Adventure ampliaron la capacidad de cruceros en aproximadamente un 50% durante el trimestre. La combinación con Fubo y la transacción de participación en la NFL amplían su red de distribución deportiva, mientras que la venta prevista de la participación en A+E Global Media podría generar aproximadamente 1.200 millones de dólares para recompras adicionales de acciones. Estas iniciativas respaldan el crecimiento de Disney en streaming, experiencias y deportes, con una futura rentabilidad que depende de la monetización de suscriptores, la demanda de los consumidores y la eficiencia operativa.
Disney (DIS) Resultados del T3 FY2026: Los Sólidos Beneficios de Streaming y Parques Compensan la Debilidad de Deportes
Disney reportó ingresos del T3 FY2026 de 25.248 millones de dólares, un 7% más interanual pero 162 millones por debajo del consenso, mientras que el BPA ajustado de 2,06 dólares superó las expectativas en 0,22 dólares. El ingreso operativo total por segmento aumentó un 21% hasta los 5.555 millones de dólares, impulsado por los mayores beneficios de Entretenimiento y Experiencias a pesar de una caída del 17% en Deportes. La orientación de beneficio por segmento del T4 de aproximadamente 4.900 millones de dólares incluye un beneficio de 600 millones de dólares por una semana adicional, lo que hace que el crecimiento de los beneficios subyacentes y la sostenibilidad del margen sean importantes para las perspectivas.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos T3 |
Consenso Visible Alpha de 25.410 millones de dólares |
25.248 millones de dólares |
Por debajo. 162 millones por debajo del consenso; +7% interanual. |
|
BPA ajustado T3 |
Consenso Visible Alpha de 1,84 dólares |
2,06 dólares |
Por encima. 0,22 dólares sobre el consenso; +28% interanual. |
|
IO total por segmento T3 |
4.575 millones de dólares un año antes |
5.555 millones de dólares |
Mayor. +980 millones de dólares, o un 21%. |
|
IO de Entretenimiento T3 |
1.022 millones de dólares un año antes |
1.680 millones de dólares |
Mayor. +658 millones de dólares, o un 64%. |
|
IO de Experiencias T3 |
2.516 millones de dólares un año antes |
3.017 millones de dólares |
Mayor. +501 millones de dólares, o un 20%. |
|
IO de Deportes T3 |
1.037 millones de dólares un año antes |
858 millones de dólares |
Menor. -179 millones de dólares, o un 17%. |
|
Flujo de caja libre T3 |
1.889 millones de dólares un año antes |
3.072 millones de dólares |
Mayor. +1.183 millones de dólares, o un 63%. |
|
Perspectiva IO total por segmento T4 |
3.480 millones de dólares real T4 FY2025 |
Aproximadamente 4.900 millones de dólares |
Orientado. Aproximadamente 1.420 millones más, incluidos 600 millones por semana adicional. |
- Los ingresos del T3 crecieron un 7% hasta los 25.248 millones de dólares a pesar de no alcanzar el consenso. Las ventas aumentaron 1.598 millones de dólares interanual, pero quedaron 162 millones por debajo de las expectativas. Experiencias añadió 882 millones de dólares en ingresos y Entretenimiento contribuyó con otros 641 millones, lo que refleja el crecimiento en los mayores negocios de Disney.
- El BPA ajustado subió un 28% hasta 2,06 dólares, superando las estimaciones en 0,22 dólares. Los beneficios aumentaron desde 1,61 dólares un año antes, mientras que el BPA según GAAP cayó a 1,51 dólares desde 2,92 dólares debido a un beneficio fiscal relacionado con Hulu del año anterior. Los resultados ajustados reflejan mejor la mejora del rendimiento operativo, aunque la diferencia respecto a los beneficios GAAP sigue siendo relevante.
- El beneficio operativo de Entretenimiento se disparó un 64% hasta los 1.680 millones de dólares. El ingreso operativo de streaming alcanzó los 712 millones de dólares desde los 329 millones, con un margen del 12,9% sobre los 5.530 millones de dólares en ingresos del SVOD. Toy Story 5 respaldó la demanda teatral y de merchandising, aunque el crecimiento de la publicidad del 3% y el momento favorable del gasto hacen que la sostenibilidad del margen sea importante.
- El beneficio operativo de Experiencias aumentó un 20% hasta los 3.017 millones de dólares. Los ingresos subieron un 10% hasta los 9.968 millones de dólares, respaldados por un crecimiento de visitantes de aproximadamente el 4% y un mayor gasto per cápita en EE. UU. Un reembolso de aranceles de aproximadamente 100 millones de dólares contribuyó al crecimiento del beneficio, mientras que una mayor demanda en parques y cruceros respaldó el rendimiento subyacente.
- El beneficio operativo de Deportes cayó un 17% a pesar de un flujo de caja general más sólido. Los ingresos de Deportes aumentaron un 4% hasta los 4.500 millones de dólares, pero los mayores costes de derechos, el momento de los playoffs de la NBA y las interrupciones en la distribución presionaron los beneficios. El flujo de caja libre del T3 subió un 63% hasta los 3.072 millones de dólares, lo que hace que la generación de caja y la gestión de costes deportivos sean importantes para las perspectivas anuales de Disney.
Perspectivas de Inversión de Disney (DIS) 2026: Escenario Alcista de 145 dólares vs. Escenario Bajista de 88 dólares
Las perspectivas de Disney para 2026 dependen de si una mayor rentabilidad del streaming, una demanda resiliente en los parques temáticos y la expansión de las operaciones de cruceros pueden sostener el crecimiento de los beneficios y el flujo de caja. La mejora de los márgenes de Entretenimiento y Experiencias respalda el escenario alcista, mientras que los costes de los derechos deportivos, la demanda publicitaria y la sostenibilidad de los beneficios operativos siguen siendo factores importantes para la valoración.
El Escenario Alcista: El Fuerte Crecimiento del Streaming y los Parques Empuja a DIS Hacia los 145 dólares
El escenario alcista asume que Disney+ y Hulu mantienen un crecimiento de ingresos de doble dígito tras el incremento del 11% del T3, con márgenes de streaming manteniéndose cerca o por encima del 12,9%. Una mayor capacidad de cruceros y un saludable gasto en parques temáticos podrían fortalecer los beneficios de Experiencias, mientras que un crecimiento más lento de los costes de Deportes mejora los márgenes generales. Una mayor generación de caja y las continuas recompras de acciones respaldarían aún más los beneficios por acción.
Un movimiento hacia los 145 dólares requeriría un beneficio operativo por segmento subyacente del T4 cercano a los 4.300 millones de dólares, excluyendo el beneficio de 600 millones por la semana adicional, y al menos 19.000 millones de dólares en flujo de caja operativo del FY2026. Márgenes de streaming sostenidos por encima del 10% y un crecimiento del BPA ajustado del FY2027 de doble dígito reforzarían el escenario alcista.
El Escenario Base: El Crecimiento Estable del Entretenimiento Mantiene a DIS Entre los 108 y 128 dólares
El escenario base asume que las suscripciones a Disney+, las películas de franquicia y la demanda en los parques temáticos continúan respaldando el crecimiento, mientras que los mayores costes de derechos deportivos limitan la expansión de los beneficios. Las operaciones de cruceros añaden capacidad, y la venta prevista de la participación en A+E podría respaldar las recompras tras su cierre. La generación de caja se mantiene saludable, aunque el beneficio de la semana adicional complica las comparaciones con los beneficios futuros.
DIS podría cotizar entre 108 y 128 dólares si los márgenes de streaming se mantienen en doble dígito, el flujo de caja operativo alcanza el objetivo de 19.000 millones de dólares y las caídas del beneficio de Deportes se moderan. Unos beneficios subyacentes del T4 más sólidos podrían respaldar el extremo superior, mientras que unos márgenes o una generación de caja más débiles presionarían el rango.
El Escenario Bajista: Los Mayores Costes de Deportes y la Menor Demanda Arrastran a DIS Hacia los 88 dólares
El escenario bajista asume que la publicidad en streaming permanece débil tras el crecimiento del 3% del T3, que los lanzamientos de películas más débiles limitan los beneficios de Entretenimiento y que el aumento de los costes de derechos deportivos supera la monetización de ESPN. Una menor asistencia a los parques temáticos y la ausencia del reembolso de aranceles de 100 millones de dólares del T3 podrían presionar aún más los márgenes a medida que continúan las inversiones en cruceros y contenido.
Un movimiento hacia los 88 dólares sería más probable si el flujo de caja operativo del FY2026 cae por debajo de los 19.000 millones de dólares, los márgenes de streaming bajan del 10%, o el beneficio por segmento subyacente del T4 no alcanza aproximadamente los 4.300 millones de dólares. Las continuas caídas del beneficio de Deportes cercanas al 17% también debilitarían la confianza en el crecimiento del BPA ajustado del FY2027 de Disney.
Previsiones del Precio de la Acción DIS para 2026 por Analistas de Wall Street
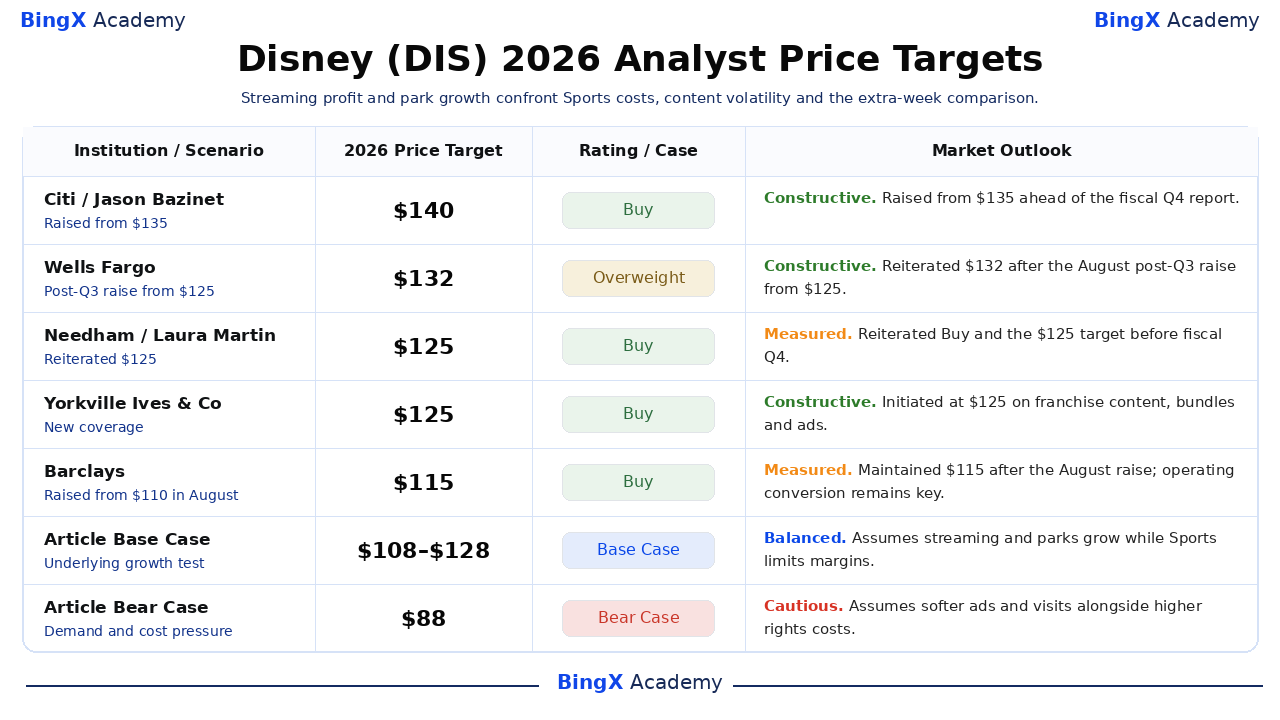
Estos objetivos con fecha son puntos de referencia individuales de analistas a doce meses disponibles hasta el 20 de octubre, en lugar de una única previsión para el cierre del año natural. Los 140 dólares de Citi y los 115 dólares de Barclays demuestran un desacuerdo significativo sobre la conversión de beneficios. Los resultados del escenario alcista de 145 dólares, del escenario base de 108 a 128 dólares y del escenario bajista de 88 dólares de este artículo son escenarios editoriales, separados de cada institución nombrada.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Citi / Jason Bazinet |
140 dólares |
Comprar |
Constructivo. 16 de octubre: Elevado desde 135 dólares antes del informe del T4 fiscal del 17 de noviembre. |
|
Wells Fargo / Steven Cahall |
132 dólares |
Sobreponderar |
Constructivo. 15 de octubre: Reiterado en 132 dólares tras el aumento del 6 de agosto desde 125 dólares después de los resultados del T3. |
|
Needham / Laura Martin |
125 dólares |
Comprar |
Moderado. 9 de octubre: Reiterada la calificación de Comprar a 125 dólares antes del T4 fiscal. |
|
Yorkville Ives & Co / Daniel Ives |
125 dólares |
Comprar |
Constructivo. 7 de octubre: Inició cobertura a 125 dólares sobre contenido de franquicias, paquetes y publicidad. |
|
Barclays / Kannan Venkateshwar |
115 dólares |
Comprar |
Moderado. 7 de octubre: Mantuvo 115 dólares tras un aumento en agosto desde 110 dólares; el streaming y los Deportes siguen siendo retos operativos. |
|
Escenario Base del Artículo |
108–128 |
Escenario Base |
Equilibrado. Asume margen SVOD de doble dígito y flujo de caja a pesar de la presión de los costes de Deportes. |
|
Escenario Bajista del Artículo |
88 dólares |
Escenario Bajista |
Cauteloso. Asume menor publicidad y visitas mientras los costes de derechos reducen la conversión de beneficios. |
Cómo Comprar Acciones de The Walt Disney Company (DIS) en BingX
Compra y mantén acciones de Disney a través de BingX Stocks Trading usando USDT o USDC. Disney ofrece exposición al crecimiento del streaming, parques temáticos, operaciones de cruceros y franquicias de entretenimiento globales. Con inversión fraccionada y sin apalancamiento ni comisiones de financiación, los usuarios elegibles pueden construir posiciones en función de sus objetivos de inversión y perspectivas sobre el crecimiento a largo plazo de Disney.
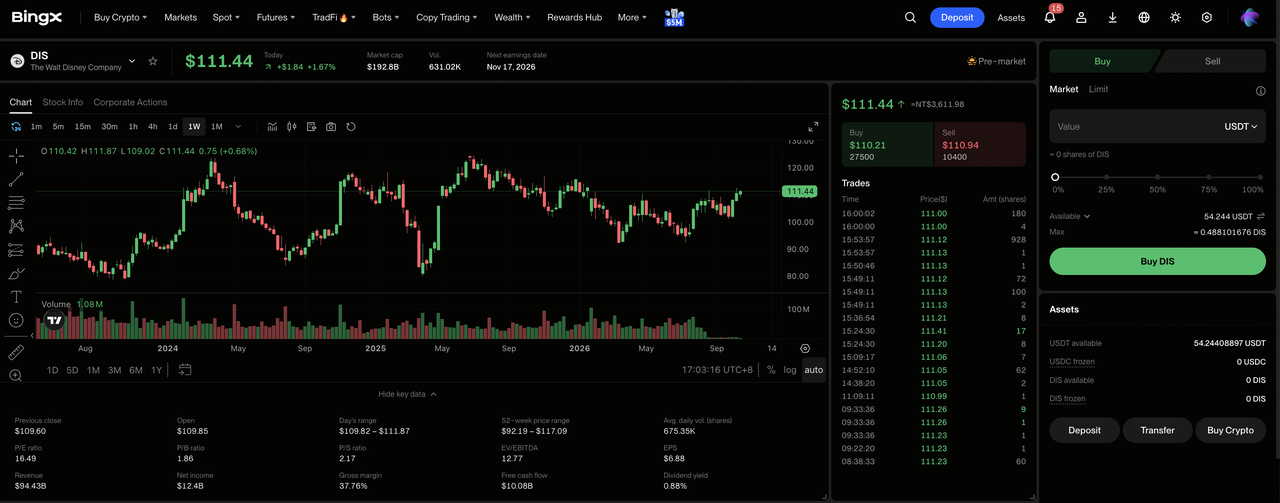
Paso 1: Accede a BingX Stocks Trading. Regístrate o inicia sesión en BingX, completa la verificación de identidad requerida y navega a "TradFi > Acciones". Acepta la Divulgación de Riesgos de Negociación de Acciones si accedes al producto por primera vez.
Paso 2: Prepara USDT o USDC. Asegúrate de que tu Cuenta Spot tenga fondos suficientes para la compra. Transfiere USDT o USDC desde tu Cuenta de Fondos o Riqueza si es necesario. Las compras fraccionadas comienzan desde 5 USDC o 0,0001 acciones.
Paso 3: Selecciona The Walt Disney Company (DIS). Abre el mercado de Acciones, busca DIS y selecciona The Walt Disney Company (DIS). Revisa el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compra Acciones de Disney. Selecciona "Comprar", introduce el importe de inversión o la cantidad de acciones y elige una orden de mercado o límite. Las órdenes de mercado se ejecutan a los precios disponibles durante el horario de negociación compatible, mientras que las órdenes límite se ejecutan al precio especificado o mejor cuando hay liquidez suficiente disponible.
Paso 5: Revisa y Gestiona tus Posiciones. Abre "Acciones > Posiciones" para supervisar tus acciones de DIS y tus ganancias o pérdidas no realizadas. Usa "Todas las Órdenes" para revisar transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los ingresos de la venta están disponibles para retirar, en lugar de a cuándo se pueden vender las acciones.
Los 5 Principales Riesgos a Vigilar para los Inversores de Disney en 2026
La sólida rentabilidad del streaming de Disney, la expansión del negocio de cruceros y las consolidadas franquicias de entretenimiento respaldan sus perspectivas a largo plazo. Sin embargo, los costes de los derechos deportivos, el gasto de los consumidores, el rendimiento del contenido y los beneficios financieros puntuales siguen siendo factores importantes que determinan cuánto de ese crecimiento se traduce en beneficios sostenibles y retornos para los accionistas.
- El aumento de los costes de derechos deportivos podría presionar la rentabilidad de ESPN. Los ingresos de Deportes crecieron un 4% en el T3, mientras que el beneficio operativo cayó un 17%. Si los costes de radiodifusión superan los ingresos por suscripción, publicidad y distribución, los márgenes de ESPN y el flujo de caja futuro podrían debilitarse.
- Los márgenes de streaming pueden ser difíciles de sostener. El margen del SVOD del T3 alcanzó el 12,9%, beneficiándose en parte del momento del gasto. Un crecimiento de la publicidad de solo el 3% y mayores costes de contenido podrían dificultar el mantenimiento de márgenes de doble dígito.
- Una menor demanda en parques y cruceros podría afectar a la rentabilidad. Los ingresos de Experiencias crecieron un 10%, pero las visitas internacionales a los parques de EE. UU. y la demanda asiática se moderaron. La expansión de la capacidad de cruceros también eleva los costes fijos, lo que hace que la ocupación y el gasto de los visitantes sean importantes.
- Lanzamientos de películas más débiles podrían reducir los beneficios de las franquicias. Toy Story 5 superó los 1.000 millones de dólares a nivel mundial, mientras que The Mandalorian and Grogu y la versión de acción real de Moana no alcanzaron las expectativas de taquilla. Los lanzamientos decepcionantes pueden afectar al streaming, el merchandising y las atracciones.
- Los beneficios puntuales podrían sobrestimar el crecimiento subyacente de los beneficios. Una semana adicional contribuye aproximadamente con 600 millones de dólares a las perspectivas de beneficio de 4.900 millones del T4, mientras que un reembolso de aranceles de 100 millones de dólares respaldó las Experiencias del T3. El crecimiento orgánico sostenido sigue siendo esencial para las expectativas de beneficios del FY2027.
Reflexiones Finales: ¿Debería Invertir en Disney en 2026?
El T3 de Disney demostró que sus franquicias interconectadas pueden impulsar varias divisiones a la vez. Los ingresos aumentaron un 7%, el beneficio total por segmento subió un 21%, el streaming generó 712 millones de dólares de ingreso operativo y Experiencias alcanzó los 3.017 millones de dólares de beneficio. La dirección se compromete a al menos 9.000 millones de dólares en recompras, pero los costes de Deportes y el momento del marketing significan que el camino del margen consolidado aún necesita demostración.
El escenario alcista de 145 dólares requiere que el streaming y los parques sostengan el crecimiento del flujo de caja mientras los Deportes se estabilizan; el escenario bajista de 88 dólares se fortalece si la publicidad y los viajes se debilitan mientras los costes de derechos continúan subiendo. Los inversores conservadores pueden esperar al beneficio por segmento del T4 excluyendo el impulso de aproximadamente 600 millones de dólares de la semana adicional, al flujo de caja operativo del FY2026 en o por encima de los 19.000 millones de dólares, y al crecimiento del BPA ajustado del FY2027 sin esa ayuda del calendario.
Aviso de Riesgo: La negociación e inversión en acciones como DIS conlleva un alto riesgo de pérdida de capital. El gasto en contenido, los costes de derechos deportivos, los viajes de los consumidores, la publicidad y el apalancamiento en derivados pueden producir movimientos de precio bruscos. Realice una investigación independiente antes de asignar capital.
Lecturas Relacionadas
- Predicción del Precio de Netflix (NFLX) 2026: ¿Puede la Acción de NFLX Recuperarse hasta los 125 dólares con los Anuncios y los Deportes en Directo?
- Predicción del Precio de Meta (META) 2026: ¿Puede la Monetización de la IA Empujar a META Hacia los 1.000 dólares?
- Predicción del Precio de Reddit (RDDT) 2026: ¿Pueden las Oportunidades de Datos de IA Empujar a RDDT Hacia los 300 dólares?
- Predicción del Precio de Snap Inc. (SNAP) 2026: ¿Puede el Crecimiento de la Publicidad y las Suscripciones Empujar a SNAP Hacia los 10 dólares?
- Predicción del Precio de Alphabet (GOOGL) 2026: ¿Puede un Crecimiento del 82% en la Nube y la IA Empujar la Acción de GOOGL hasta los 430 dólares?
