


Tower Semiconductor (TSEM) fabrica chips analógicos especializados para comunicaciones, centros de datos, dispositivos móviles, vehículos y sistemas industriales. Su negocio consolidado de radiofrecuencia y procesos de potencia sigue siendo importante, mientras que la fotónica de silicio y el silicio-germanio amplían su oportunidad en las interconexiones de IA de alta velocidad. La nueva demanda se está convirtiendo en contratos de fundición, pero la instalación de equipos, los calendarios de producción de los clientes y la utilización de la fabricación determinan si los mayores ingresos también se convierten en beneficios duraderos y efectivo.
El último trimestre mostró ventas de fotónica más rápidas y mayores beneficios de fundición. Los ingresos de Tower Semiconductor en el T2 de 2026 alcanzaron los 460,08 millones de dólares, un 23,7% más interanual, ya que la fotónica de silicio escaló hasta una tasa de ejecución anualizada de 680 millones de dólares desde los 180 millones. El BPA diluido ajustado subió a 0,88 dólares desde los 0,50 dólares, mientras que los 187 millones de dólares en gastos de capital superaron los 177 millones en flujo de caja operativo. La capacidad debe crecer según lo previsto para que los objetivos de mayores ventas y beneficios se mantengan.
La previsión de la acción TSEM para 2026 se centra ahora en dos visiones contrapuestas:
- El caso de crecimiento por contratos de fotónica: Los 1.300 millones de dólares en contratos SiPho firmados para 2027 y los compromisos de capacidad de Semtech podrían aumentar la utilización y los beneficios.
- El caso de capacidad y valoración: los retrasos en el aumento de las fábricas, la concentración de clientes y el gasto por delante de los cobros podrían comprimir una acción que todavía sube un 56,52% en 2026.
Esta guía analiza la previsión de la acción TSEM, los escenarios de precio para 2026, los riesgos clave y las perspectivas de los analistas, basándose en el informe de resultados del T2 de 2026 de Tower del 4 de agosto, la presentación para inversores y los datos de mercado hasta el 20 de octubre, además de cómo comprar acciones TSEM en BingX TradFi con USDT.
Las 5 cosas más importantes que los inversores de Tower Semiconductor deben saber en octubre de 2026
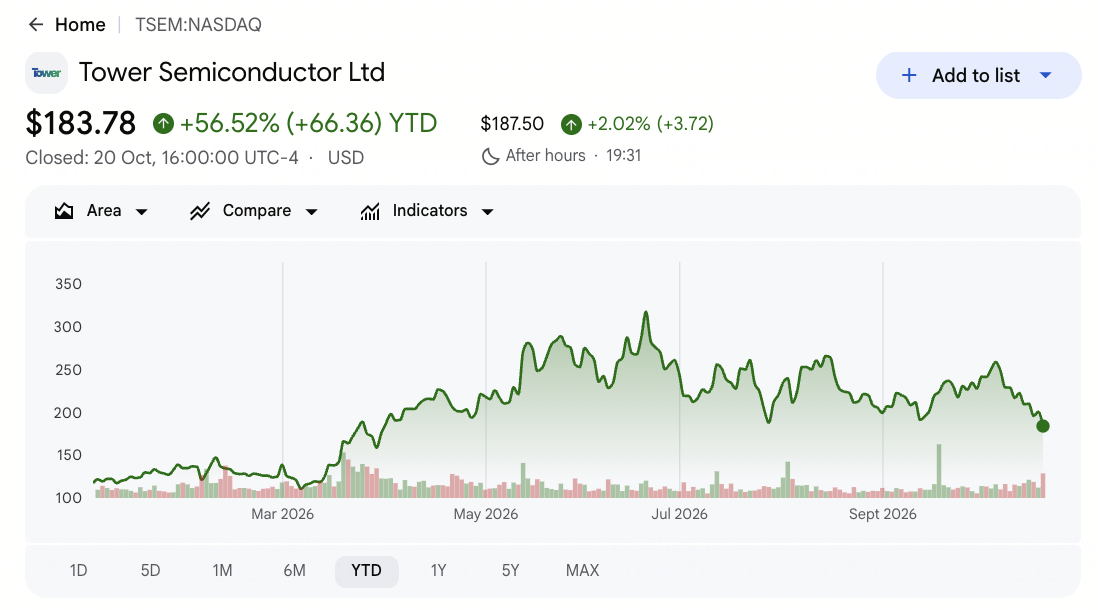
- TSEM cerró a 183,78 dólares el 20 de octubre, con una subida del 56,52% en lo que va de año. Las acciones cayeron un 8,25% en esa sesión y se mantuvieron por debajo del máximo de 52 semanas de 319,84 dólares. La fuerte corrección pone de relieve la sensibilidad a la valoración a pesar de los sólidos resultados operativos, lo que hace que la ejecución de los beneficios sea importante para sostener las ganancias de la acción.
- Los ingresos del T2 crecieron un 23,7% hasta los 460,08 millones de dólares. Las ventas superaron el consenso de 454,68 millones de dólares en 5,40 millones, mientras que el BPA ajustado de 0,88 dólares superó la estimación de 0,76 dólares. Los mayores beneficios apoyan las perspectivas de crecimiento, aunque la rentabilidad futura depende de cubrir la capacidad de fabricación adicional de manera eficiente.
- La fotónica de silicio (SiPho) alcanzó una tasa de ejecución de ingresos anuales de 680 millones de dólares. El ritmo casi se cuadruplicó desde los 180 millones de dólares un año antes, mientras que los contratos con clientes para 2027 por valor de 1.300 millones de dólares y los pagos anticipados de capacidad por 290 millones mejoraron la visibilidad. Convertir esos compromisos en envíos de obleas sigue siendo la prueba clave del crecimiento.
- Las previsiones de ingresos para el T3 alcanzaron entre 494 y 546 millones de dólares. El punto medio de 520 millones implica un crecimiento interanual del 31% y supera el consenso de aproximadamente 490 millones. Una ejecución sólida podría respaldar una tasa de ejecución de ingresos SiPho por encima de los 1.000 millones en el T4, mientras que los retrasos en los envíos presionarían las expectativas.
- Tower elevó su modelo de ingresos para 2028 a 3.600 millones de dólares. La dirección apunta a 1.200 millones de dólares en beneficio neto con una utilización de la fundición del 85%. La expansión de capacidad en Japón y un nuevo acuerdo SiGe con Semtech respaldan el crecimiento, aunque alcanzar esos objetivos depende de las rampas de producción, la demanda de los clientes y la eficiencia de fabricación.
¿Qué es Tower Semiconductor (TSEM)?
Tower Semiconductor es una fundición de semiconductores especializados con sede en Israel que fabrica chips analógicos y de señal mixta diseñados por otras empresas. A diferencia de los fabricantes centrados en procesadores avanzados, Tower se especializa en fotónica de silicio (SiPho), BiCMOS de silicio-germanio (SiGe), RF CMOS, sensores de imagen y tecnologías de gestión de energía. Sus chips son compatibles con redes ópticas, infraestructuras inalámbricas, electrónica de automoción y aplicaciones industriales. Tower también proporciona capacidad de fabricación de 200 mm y 300 mm y herramientas de diseño, con ingresos impulsados por la producción de obleas, la demanda de los clientes y la utilización de la fabricación.
Tower está ampliando su papel en la infraestructura de centros de datos de IA a través de la fotónica de silicio y la conectividad óptica de alta velocidad. En 2026, anunció una colaboración con NVIDIA en módulos ópticos de 1,6T, mientras que NewPhotonics comenzó los envíos de alto volumen utilizando la plataforma PH18DA de Tower. Un acuerdo plurianual con Semtech también amplía la capacidad SiGe para componentes ópticos de próxima generación. Junto con los 1.300 millones de dólares en contratos SiPho de clientes para 2027 y los 290 millones en pagos anticipados de capacidad, estos desarrollos apoyan el crecimiento de Tower en redes de IA, con ingresos futuros dependientes de las rampas de producción y los envíos de obleas.
Resumen de resultados del T2 de 2026 de Tower Semiconductor (TSEM): El crecimiento de la fotónica de silicio impulsa los ingresos y las ganancias
Tower Semiconductor reportó ingresos del T2 de 2026 de 460,08 millones de dólares, un 23,7% más interanual y 5,40 millones por encima del consenso. El BPA ajustado alcanzó los 0,88 dólares, superando las estimaciones en 0,12 dólares, mientras que el beneficio bruto se disparó un 72% hasta los 137,8 millones de dólares. La fotónica de silicio (SiPho) alcanzó una tasa de ejecución de ingresos anualizada de 680 millones de dólares, respaldada por la creciente demanda de interconexiones ópticas de IA. La guía para el T3 de entre 494 y 546 millones de dólares apunta a un crecimiento adicional, aunque el elevado gasto de capital hace que la conversión de efectivo siga siendo importante.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos T2 2026 |
Consenso de 454,68 M$ |
460,08 M$ |
Superado. 5,40 M$ por encima del consenso; +23,7% interanual. |
|
BPA diluido ajustado T2 |
Consenso de 0,76 $ |
0,88 $ |
Superado. 0,12 $ por encima del consenso; subió desde 0,50 $. |
|
BPA diluido GAAP T2 |
0,41 $ un año antes |
0,79 $ |
Mejorado. Subió 0,38 $ interanual. |
|
Beneficio bruto T2 |
80,0 M$ un año antes |
137,8 M$ |
Mayor. Aumentó 57,8 M$, o un 72%. |
|
Beneficio operativo T2 |
39,9 M$ un año antes |
90,3 M$ |
Mayor. Más del doble interanual. |
|
Tasa de ejecución anual de ingresos SiPho |
180 M$ en T2 2025 |
680 M$ en T2 2026 |
Acelerado. Casi 3,8 veces el ritmo del año anterior. |
|
Flujo de caja operativo T2 |
123 M$ un año antes |
177 M$ |
Mayor. Aumentó 54 M$ mientras el capex alcanzó los 187 M$. |
|
Perspectivas de ingresos T3 |
Consenso de 490,02 M$ |
494 M$–546 M$ |
Por encima. El punto medio de 520 M$ supera el consenso en 29,98 M$. |
- Los ingresos del T2 crecieron un 23,7% hasta los 460,08 millones de dólares. Las ventas aumentaron 88,02 millones de dólares interanual y superaron el consenso de 454,68 millones en 5,40 millones. La sólida demanda de fotónica de silicio (SiPho) apoyó el crecimiento, mientras que la modesta superación convierte la ejecución de producción del T3 en el siguiente test importante.
- El BPA ajustado de 0,88 dólares superó las estimaciones en 0,12 dólares. Los beneficios subieron desde 0,50 dólares un año antes, mientras que el BPA diluido GAAP aumentó a 0,79 dólares desde 0,41 dólares. Un crecimiento de los beneficios más rápido que el de los ingresos indica una mejora del apalancamiento operativo a medida que aumenta la utilización de la capacidad de fabricación.
- La tasa de ejecución de ingresos anualizados de SiPho de 680 millones de dólares casi se cuadruplicó. La cifra subió desde los 180 millones de dólares un año antes, respaldada por la demanda de interconexiones ópticas de IA. Los contratos firmados para 2027 por valor de 1.300 millones de dólares y los 290 millones en pagos anticipados de capacidad mejoran la visibilidad, con ingresos futuros dependientes de la cualificación de equipos y los envíos de obleas.
- El beneficio bruto se disparó un 72% hasta los 137,8 millones de dólares. El beneficio operativo más que se duplicó hasta los 90,3 millones desde los 39,9 millones, mientras que el margen bruto se aproximó al 30%, desde aproximadamente el 21,5%. Mantener estas ganancias a medida que Tower amplía su capacidad de fabricación será importante para la rentabilidad sostenida.
- La guía de ingresos del T3 alcanzó un punto medio de 520 millones de dólares. El rango de 494 a 546 millones implica un crecimiento interanual del 31%. El flujo de caja operativo del T2 de 177 millones se mantuvo por debajo de los 187 millones en gastos de capital, lo que hace que una mejor conversión de efectivo sea esencial a medida que se expande la producción.
Perspectivas de inversión en Tower Semiconductor (TSEM) para 2026: Caso alcista de 320 $ frente a caso bajista de 140 $
Las perspectivas de Tower Semiconductor para 2026 dependen de convertir la sólida demanda de fotónica de silicio (SiPho) y la expansión de la capacidad de fabricación en un crecimiento sostenido de ingresos y flujo de caja. Sus 1.300 millones de dólares en contratos SiPho para 2027 respaldan la demanda futura, mientras que la cualificación de equipos, la utilización de la producción y el gasto de capital siguen siendo importantes para la rentabilidad.
El caso alcista: La sólida demanda de fotónica de silicio empuja TSEM hacia los 320 $
El caso alcista asume que Tower convierte sus 1.300 millones de dólares en contratos SiPho para 2027 en envíos de producción, mientras que el acuerdo de capacidad SiGe de Semtech amplía la demanda de componentes ópticos de alta velocidad. La tasa de ejecución de ingresos anualizada de SiPho de 680 millones podría superar el objetivo de 1.000 millones del T4 de la dirección, con una mayor utilización y una combinación de productos más sólida que respalden el crecimiento del beneficio bruto.
Un movimiento hacia los 320 $ requeriría que los ingresos del T3 estuvieran cerca del techo de la guía de 546 millones, una tasa de ejecución SiPho en el T4 por encima de los 1.000 millones, y que el margen bruto se mantuviera cerca o por encima del 30%. Un flujo de caja operativo que supere el gasto de capital reforzaría aún más el caso alcista.
El caso base: El crecimiento constante de SiPho mantiene TSEM entre 210 $ y 270 $
El caso base asume que los contratos SiPho se convierten gradualmente mientras el negocio de semiconductores analógicos más amplio de Tower se mantiene estable. La expansión de 300 mm en Japón y los nuevos equipos de fabricación necesitan tiempo para cualificarse, lo que limita la generación de efectivo a corto plazo. Los ingresos del T2 de 460,08 millones y el punto medio de la guía del T3 de 520 millones respaldan el crecimiento continuo, aunque el gasto de capital trimestral de 187 millones sigue siendo sustancial.
TSEM podría cotizar entre 210 y 270 $ si los ingresos del T3 se mantienen dentro del rango de 494 a 546 millones y SiPho se aproxima a su objetivo del T4. Una mayor conversión de efectivo podría apoyar el extremo superior, mientras que una utilización de la producción más lenta o mayores costes presionarían el rango.
El caso bajista: Los retrasos en la producción arrastran TSEM hacia los 140 $
El caso bajista asume que los clientes retrasan los lanzamientos de productos ópticos o que la nueva capacidad de fabricación SiPho y SiGe tarda más en cualificarse. Un crecimiento de la producción más lento limitaría el progreso más allá de la tasa de ejecución SiPho de 680 millones, mientras que los costes fijos de fabricación y la inversión en equipos continúan. Una menor utilización podría presionar los márgenes y debilitar la confianza en el modelo de ingresos de 3.600 millones para 2028 de Tower.
Un movimiento hacia los 140 $ sería más probable si los ingresos del T3 caen por debajo de los 494 millones o si la tasa de ejecución SiPho del T4 no alcanza significativamente los 1.000 millones. Un flujo de caja operativo continuado por debajo del gasto de capital presionaría aún más las expectativas de rentabilidad y la valoración.
Previsiones del precio de la acción TSEM para 2026 según los analistas de Wall Street
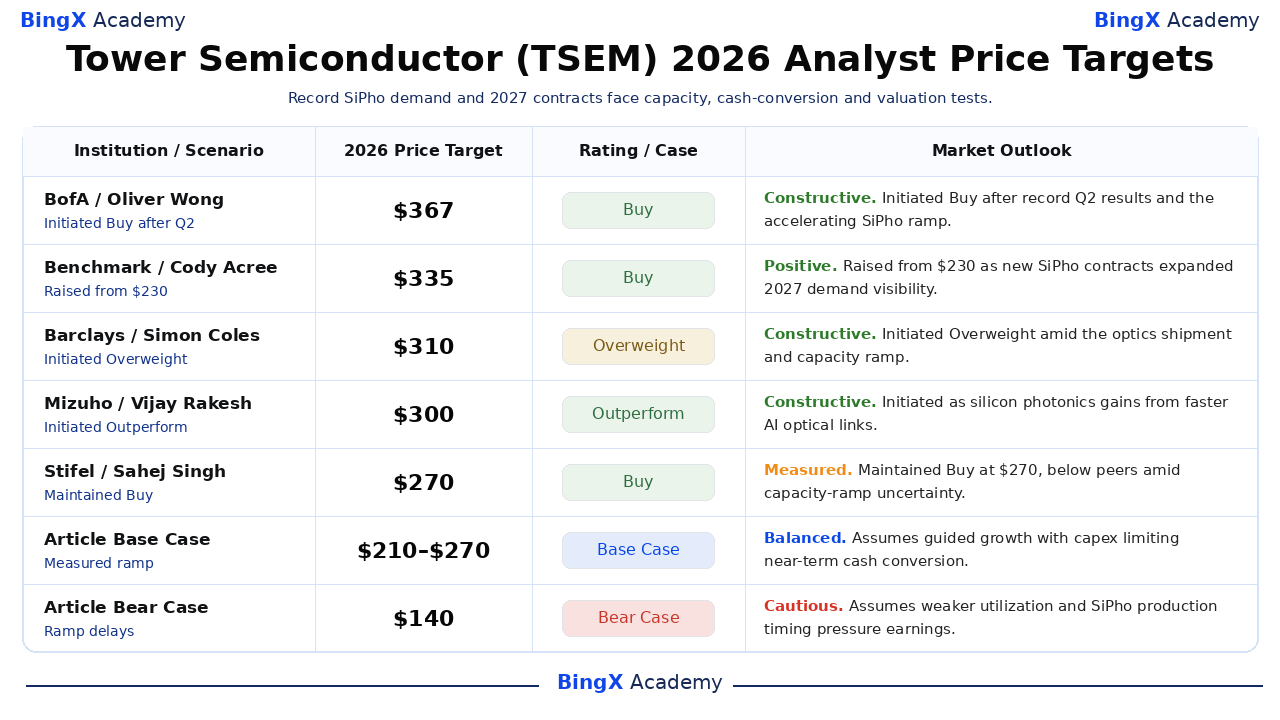
Cinco acciones de analistas con fecha abarcan desde 270 hasta 367 $, un amplio rango junto al cierre del 20 de octubre de 183,78 $. Las instituciones están evaluando diferentes tasas de adopción de SiPho, utilización de fábricas y conversión de beneficios, y sus objetivos son referencias a 12 meses emitidas en diferentes fechas. Las filas de Caso Base y Caso Bajista del artículo a continuación son escenarios editoriales, no previsiones de analistas ni resultados garantizados.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
BofA / Oliver Wong |
367 $ |
Comprar |
Constructivo. 7 de agosto: Inició Comprar tras los resultados récord de fundición del T2; un objetivo elevado que descuenta el crecimiento continuo de SiPho. |
|
Benchmark / Cody Acree |
335 $ |
Comprar |
Positivo. 14 de mayo: Elevado desde 230 $ tras que Tower revelara los contratos SiPho para 2027 de 1.300 millones y las perspectivas de mayor crecimiento. |
|
Barclays / Simon Coles |
310 $ |
Sobreponderar |
Constructivo. 18 de septiembre: Inició Sobreponderar cuando los anunciados envíos de fotónica de alto volumen y la expansión de capacidad formaron el contexto operativo. |
|
Mizuho / Vijay Rakesh |
300 $ |
Superar al mercado |
Constructivo. 25 de septiembre: Inició Superar al mercado, citando el liderazgo de Tower en fotónica de silicio a medida que aumenta el ancho de banda óptico de los centros de datos. |
|
Stifel / Sahej Singh |
270 $ |
Comprar |
Moderado. 9 de octubre: Mantuvo Comprar a 270 $; el objetivo más bajo que los comparables refleja mayor cautela sobre la rampa a pesar de la calificación positiva. |
|
Caso Base del Artículo |
210–270 $ |
Caso Base |
Equilibrado. Asume un crecimiento guiado con el capex limitando la conversión de efectivo a corto plazo. |
|
Caso Bajista del Artículo |
140 $ |
Caso Bajista |
Cauteloso. Asume que una menor utilización y el momento de la producción SiPho presionan los beneficios. |
Cómo comprar acciones de Tower Semiconductor (TSEM) en BingX
Compra y mantén acciones de Tower Semiconductor a través de BingX Stocks Trading usando USDT o USDC. Tower ofrece exposición a la fotónica de silicio, las redes ópticas de IA y la expansión de la capacidad de fabricación de semiconductores. Con inversión fraccionada y sin apalancamiento ni comisiones de financiación, los usuarios elegibles pueden construir posiciones basadas en sus objetivos de inversión y perspectivas sobre el crecimiento a largo plazo de Tower.
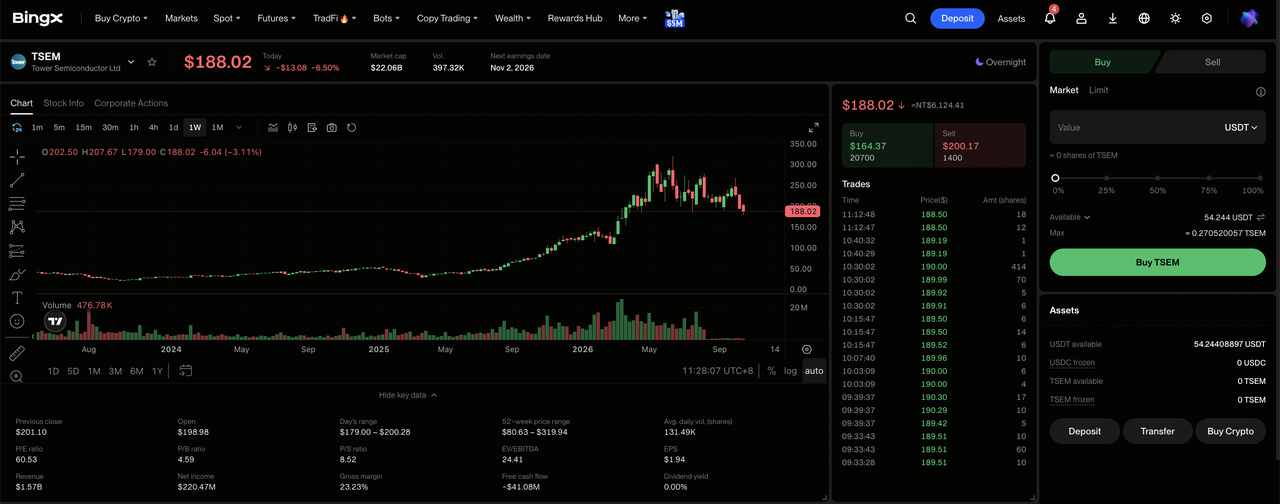
Paso 1: Accede a BingX Stocks Trading. Regístrate o inicia sesión en BingX, completa la verificación de identidad requerida y navega a "TradFi > Acciones". Acepta la Divulgación de Riesgos de Negociación de Acciones si accedes al producto por primera vez.
Paso 2: Prepara USDT o USDC. Asegúrate de que tu Cuenta Spot tiene fondos suficientes para la compra. Transfiere USDT o USDC desde tu Cuenta de Fondos o de Patrimonio si es necesario. Las compras fraccionadas comienzan desde 5 USDC o 0,0001 acciones.
Paso 3: Selecciona Tower Semiconductor (TSEM). Abre el mercado de Acciones, busca TSEM y selecciona Tower Semiconductor (TSEM). Revisa el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compra acciones de Tower Semiconductor. Selecciona "Comprar", introduce el importe de la inversión o la cantidad de acciones y elige una orden de mercado o limitada. Las órdenes de mercado se ejecutan a los precios disponibles durante las horas de negociación compatibles, mientras que las órdenes limitadas se ejecutan al precio especificado o mejor cuando hay liquidez suficiente disponible.
Paso 5: Revisa y gestiona tus posiciones. Abre "Acciones > Posiciones" para supervisar tus acciones TSEM y las ganancias o pérdidas no realizadas. Usa "Todas las órdenes" para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los ingresos de la venta están disponibles para su retirada, más que a cuándo se pueden vender las acciones.
Los 5 principales riesgos a vigilar para los inversores de Tower Semiconductor en 2026
La sólida demanda de fotónica de silicio de Tower, la expansión de contratos con clientes y el crecimiento de la capacidad de fabricación respaldan sus perspectivas a largo plazo. Sin embargo, los calendarios de producción, la adopción por parte de los clientes, el gasto de capital y la valoración siguen siendo factores importantes que determinan cuánto de ese crecimiento se traduce en rentabilidad y retornos para los accionistas.
- La concentración de clientes SiPho podría afectar al crecimiento de los ingresos. La tasa de ejecución anualizada de 680 millones de Tower y los contratos para 2027 de 1.300 millones hacen que la demanda óptica sea central para las expectativas. Los retrasos de los clientes podrían reducir los envíos de obleas, la utilización de la fábrica y los márgenes.
- La expansión de la fabricación podría presionar el flujo de caja. El gasto de capital del T2 de 187 millones superó el flujo de caja operativo de 177 millones. Los retrasos en la expansión de 300 mm en Japón podrían aumentar los costes antes de que la nueva capacidad genere ingresos.
- Los acuerdos con Semtech dependen de la demanda de producción. El acuerdo de capacidad SiGe de octubre respalda el crecimiento de los componentes ópticos de alta velocidad. Los diseños ganados por los clientes y los despliegues en centros de datos deben traducirse en pedidos sostenidos de obleas para mejorar la rentabilidad.
- Una demanda analógica más débil podría compensar el crecimiento de SiPho. Tower sirve a los mercados de automoción, móvil e industrial con diferentes ciclos de demanda. Un ritmo de pedidos más lento fuera de la fotónica podría limitar el crecimiento general de los ingresos a pesar de la mayor demanda de IA.
- Las altas expectativas de crecimiento podrían aumentar el riesgo de valoración. TSEM se mantuvo con una subida del 56,52% en lo que va de año a pesar de la caída del 8,25% el 20 de octubre. Sus objetivos para 2028 de 3.600 millones en ingresos y 1.200 millones en beneficios requieren una fuerte utilización, lo que hace que los retrasos en la ejecución sean un riesgo para la valoración.
Reflexiones finales: ¿Debería invertir en Tower Semiconductor en 2026?
Tower tiene un progreso de producción real más que solo una narrativa de diseño de IA: los ingresos del T2 crecieron un 23,7%, el BPA ajustado alcanzó los 0,88 dólares y SiPho logró una tasa de ejecución anual de 680 millones de dólares. Los contratos firmados para 2027 de 1.300 millones de dólares y un acuerdo de capacidad con Semtech añaden visibilidad, mientras que los envíos de NewPhotonics muestran un programa ya en volumen. La oportunidad operativa es sustancial, aunque los nuevos equipos deben producir obleas cualificadas y efectivo tras la inversión.
El caso alcista de 320 $ necesita que los ingresos del T3 estén cerca del extremo superior y que el ritmo SiPho del T4 supere los 1.000 millones con una mejor conversión de efectivo; el caso bajista de 140 $ gana peso si la utilización o los calendarios de los clientes se retrasan. Un inversor conservador puede esperar a los resultados del T3 del 2 de noviembre, el margen bruto y el efectivo operativo frente al capex antes de decidir si el crecimiento ya descontado en TSEM se está convirtiendo en beneficio duradero.
Aviso de riesgo: Operar e invertir en acciones como TSEM implica un alto riesgo de pérdida de capital. Los ciclos de fundición, la concentración de clientes, los retrasos en la cualificación, el capex y la exposición geopolítica pueden crear movimientos bruscos de precios. Realiza una investigación independiente antes de asignar capital.
Lecturas relacionadas
- Las mejores acciones de óptica de IA para comprar en 2026: Fotónica, óptica, fibra e interconexiones de centros de datos
- Las mejores acciones de fabricación de chips de IA para comprar en 2026: TSMC, ASML y la fabricación avanzada de chips
- Las mejores acciones de redes de IA para 2026: Tejido de IA, conmutadores, cobre, fibra y conectividad óptica
- Predicción del precio de Marvell Technology (MRVL) para 2026: ¿Puede el silicio de IA personalizado empujar MRVL hacia los 350 $?
- Predicción del precio de Coherent (COHR) para 2026: ¿Puede la demanda de óptica de IA empujar COHR hacia los 500 $?
- Predicción del precio de Lumentum (LITE) para 2026: ¿Puede la óptica de IA empujar LITE hacia los 1.300 $?
