Nike (NKE) diseña y comercializa calzado deportivo, ropa y equipamiento para consumidores a través de socios mayoristas, tiendas propias y canales digitales. Su motor mayorista trimestral de 6.800 millones de dólares sigue siendo fundamental, mientras que los productos de running, fútbol y entrenamiento crean un camino hacia un crecimiento renovado. La recuperación depende de que la demanda de nuevos productos supere las ventas más débiles de Sportswear, Jordan Brand y Greater China sin necesidad de mayores descuentos.
El último trimestre mostró que los productos de rendimiento ganan tracción sin una recuperación generalizada de las ventas. Los ingresos fiscales del primer trimestre de 2027 de Nike cayeron un 4% hasta los 11.213 millones de dólares, incluso cuando la cartera de rendimiento creció en dígitos altos simples y el margen bruto subió 60 puntos básicos hasta el 42,8%. El BPA diluido fue de 0,48 dólares, frente a los 0,49 dólares anteriores. Nike debe demostrar que las categorías deportivas más sólidas y el programa de costes Pace pueden superar la caída de las ventas de estilo de vida y el descenso del 26% en moneda neutral de China.
La previsión de la acción NKE para 2026 se centra ahora en dos visiones contrapuestas:
- El caso de recuperación liderado por el deporte: El crecimiento en running y fútbol, productos más frescos y una distribución más ajustada restauran las ventas a precio completo, permitiendo que las ganancias de margen superen el actual ajuste de ventas.
- El caso del ajuste prolongado: Los descensos en China, Sportswear y Jordan continúan absorbiendo las ganancias en rendimiento, mientras que los costes de reestructuración y la presión promocional retrasan la recuperación de los beneficios.
Esta guía analiza la previsión de la acción NKE, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en el informe fiscal del primer trimestre de 2027 de Nike del 1 de octubre, el 10-Q, la conferencia de resultados y los datos de mercado hasta el 20 de octubre, además de cómo comprar acciones NKE en BingX TradFi con USDT.
Las 5 cosas más importantes que los inversores de Nike deben saber en octubre de 2026
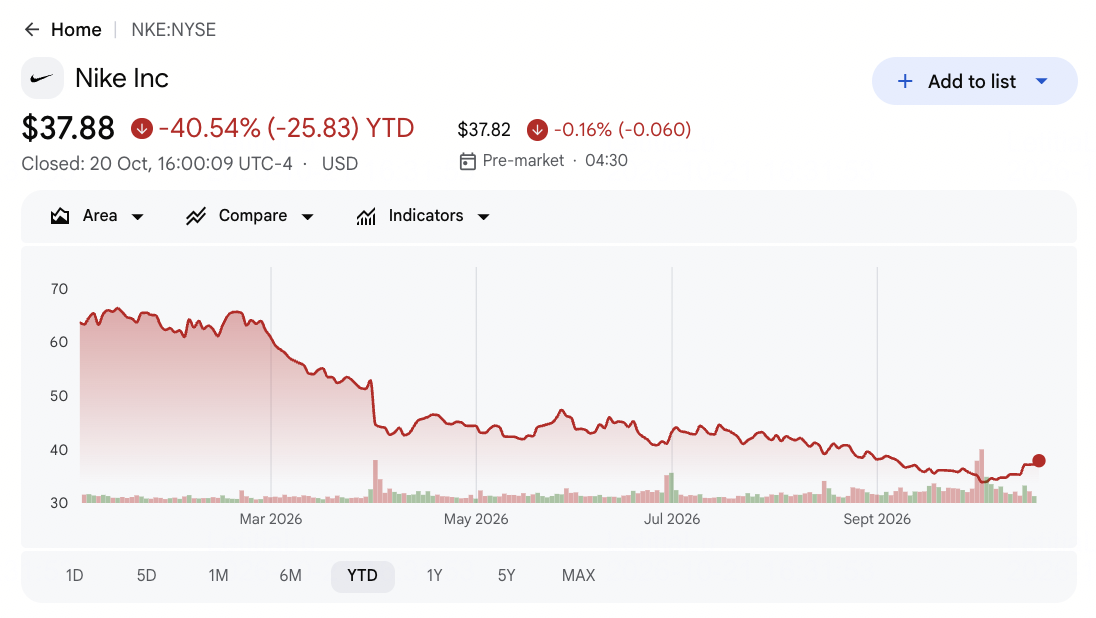
- NKE cerró a 37,88 dólares el 20 de octubre, con una caída del 40,54% en lo que va de año: El cierre de la sesión completada se sitúa entre el mínimo de 52 semanas de 31,97 dólares y el máximo de 70,44 dólares. Esa distancia refleja la visión incierta del mercado sobre el ajuste, mientras que el rango de 19 a 60 dólares en los objetivos de analistas desactualizados muestra cuánto difieren todavía los supuestos de recuperación de beneficios.
- Los ingresos del primer trimestre se quedaron aproximadamente 107 millones de dólares por debajo a pesar de superar el BPA en 0,05 dólares: Nike reportó 11.213 millones de dólares frente al consenso de ingresos de LSEG de 11.320 millones de dólares y un BPA de 0,48 dólares frente a la estimación de 0,43 dólares. La división sugiere que los menores costes logísticos beneficiaron más a los beneficios que la demanda subyacente, que cayó un 4% interanual.
- El rendimiento creció en dígitos altos simples a partir de un negocio de 16.000 millones de dólares en el ejercicio 2026: Running, Fútbol Global, Tenis y Golf crecieron cada uno en dígitos dobles en el trimestre. Sin embargo, Sportswear, que representa casi la mitad de los ingresos trimestrales, cayó en dígitos bajos de dos cifras, por lo que la fortaleza liderada por el deporte no ha restaurado el crecimiento consolidado.
- Las previsiones fiscales para 2027 apuntan a una caída de ventas de dígitos altos simples: La dirección espera un BPA ajustado de entre 1,15 y 1,35 dólares, excluyendo aproximadamente 0,15 dólares en cargos de Pace. También advirtió que las comparaciones del segundo trimestre crean un viento en contra de ingresos de aproximadamente 400 puntos básicos, lo que hace más difícil asumir un rápido rebote reportado.
- Pace tiene como objetivo 2.500 millones de dólares en ahorros acumulados hasta el ejercicio 2031: El plan también conlleva alrededor de 1.000 millones de dólares en cargos de implementación antes de impuestos, con la mayoría de los ahorros esperados en los ejercicios 2029 y 2030. Por lo tanto, los inversores a corto plazo necesitan evidencia de una demanda de productos más saludable antes de tratar la estimación de ahorros a largo plazo como beneficios actuales.
¿Qué es Nike (NKE)?
Nike diseña y comercializa calzado deportivo, ropa, equipamiento y accesorios a través de minoristas mayoristas y NIKE Direct, que incluye tiendas propias y plataformas digitales. Converse opera como una marca subsidiaria más pequeña. En el primer trimestre fiscal de 2027, el calzado de la marca NIKE generó 6.951 millones de dólares en ingresos y la ropa contribuyó con 3.384 millones de dólares, mientras que las ventas mayoristas alcanzaron los 6.804 millones de dólares y las ventas directas totalizaron 4.142 millones de dólares. Con la fabricación mayormente externalizada, la rentabilidad depende de los costes de abastecimiento, la gestión del inventario, la combinación de canales y la demanda del consumidor.
La estrategia Sport Offense de Nike prioriza la innovación en running, fútbol, entrenamiento y baloncesto. Los lanzamientos recientes incluyen el Pegasus Plus 2 en agosto y el Alphafly 4, Swooshfly y la línea de carreras Apex presentados alrededor de septiembre. En Greater China, Nike está optimizando la distribución digital a través de Tmall, JD, Douyin y sus propias plataformas para reducir los descuentos. Su iniciativa Pace se centra en la flexibilidad de la cadena de suministro y la eficiencia operativa, mientras que la recuperación sostenida depende de convertir la innovación en productos en ventas más sólidas a precio completo.
Nike (NKE) Resultados del primer trimestre del ejercicio 2027: La superación del BPA y las ganancias de margen compensan las ventas más débiles
Nike reportó ingresos del primer trimestre del ejercicio 2027 de 11.213 millones de dólares, un descenso del 4% interanual y 107 millones de dólares por debajo del consenso, mientras que el BPA diluido de 0,48 dólares superó las expectativas en 0,05 dólares. El margen bruto mejoró 60 puntos básicos hasta el 42,8%, respaldado por menores costes logísticos, pero los ingresos de Greater China cayeron un 26% en términos de moneda neutral. La dirección espera una caída de ingresos de dígitos altos simples para el ejercicio 2027 y un BPA ajustado de entre 1,15 y 1,35 dólares, lo que hace que la recuperación de la demanda y la mejora sostenida del margen sean centrales para las perspectivas.
|
Métrica Financiera |
Previsión / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos del primer trimestre del ejercicio 2027 |
Consenso de 11.320 millones de dólares |
11.213 millones de dólares |
Por debajo. 107 millones de dólares por debajo del consenso; caída del 4% interanual. |
|
BPA diluido del primer trimestre |
Consenso de 0,43 dólares |
0,48 dólares |
Por encima. 0,05 dólares sobre el consenso; 0,49 dólares hace un año. |
|
Ventas mayoristas de la marca NIKE |
6.839 millones de dólares un año antes |
6.804 millones de dólares |
Menor. Bajó 35 millones de dólares; Norteamérica subió un 9%. |
|
NIKE Direct |
4.514 millones de dólares un año antes |
4.142 millones de dólares |
Menor. Bajó 372 millones de dólares; lo digital cayó un 13%. |
|
Ingresos de Norteamérica |
5.020 millones de dólares un año antes |
5.127 millones de dólares |
Mayor. Subió 107 millones de dólares, o un 2%. |
|
Ingresos de Greater China |
1.512 millones de dólares un año antes |
1.180 millones de dólares |
Menor. Bajó 332 millones de dólares; caída del 26% en moneda neutral. |
|
Margen bruto |
42,2% un año antes |
42,80% |
Mejorado. Expandido 60 puntos básicos. |
|
Previsión de BPA ajustado para el ejercicio 2027 |
No proporcionado |
1,15–1,35 dólares |
Orientado. Excluye aproximadamente 0,15 dólares en costes de Pace. |
- Los ingresos del primer trimestre cayeron un 4% hasta los 11.213 millones de dólares. Las ventas cayeron 507 millones de dólares interanualmente y quedaron 107 millones de dólares por debajo del consenso de 11.320 millones de dólares. La debilidad en Greater China y EMEA compensó el crecimiento de Norteamérica, lo que hace que una recuperación más amplia de la demanda sea importante para los beneficios futuros.
- El BPA diluido de 0,48 dólares superó las estimaciones en 0,05 dólares. Los beneficios cayeron ligeramente desde los 0,49 dólares de un año antes, mientras que los ingresos netos disminuyeron a 712 millones de dólares desde 727 millones de dólares. Los menores gastos generales y logísticos ayudaron a proteger la rentabilidad a pesar de las ventas más débiles.
- Las categorías de rendimiento crecieron mientras que Sportswear siguió siendo débil. El negocio de rendimiento de Nike creció en dígitos altos simples desde una base de 16.000 millones de dólares en el ejercicio 2026, respaldado por el crecimiento de doble dígito en Running y Fútbol Global. Sin embargo, Sportswear cayó en dígitos bajos de dos cifras y Jordan bajó a mediados de la franja de dos dígitos, limitando la recuperación más amplia.
- El margen bruto mejoró 60 puntos básicos hasta el 42,8%. Los menores costes de almacenamiento y logística contribuyeron aproximadamente 90 puntos básicos, mientras que el tipo de cambio añadió 40 puntos básicos. Los precios de venta más bajos y las regalías compensaron parcialmente esas ganancias, lo que hace que la demanda a precio completo sea importante para mantener los márgenes.
- Los ingresos de Greater China cayeron un 26% en moneda neutral hasta los 1.180 millones de dólares. El descenso de 332 millones de dólares contrastó con el crecimiento del 2% de Norteamérica hasta los 5.127 millones de dólares. La dirección espera una caída de ventas de dígitos altos simples en el ejercicio 2027, lo que hace que el inventario en China, el rendimiento digital y la recuperación de la demanda regional sean centrales para las perspectivas.
Perspectivas de inversión de Nike (NKE) para 2026: Caso alcista de 55 dólares frente al caso bajista de 25 dólares
Las perspectivas de inversión de Nike dependen de si una mayor demanda de calzado de rendimiento puede compensar la debilidad en Sportswear, Jordan y Greater China. El crecimiento en running y fútbol apoya la recuperación, mientras que la mejora de la combinación de productos y la disciplina de costes podría fortalecer los márgenes. Sin embargo, la presión promocional y el calendario de la recuperación de Nike siguen siendo factores importantes para los beneficios futuros.
El caso alcista: La fuerte demanda de running y fútbol impulsa a NKE hacia los 55 dólares
El caso alcista asume que Running, Fútbol Global y el nuevo calzado de rendimiento continúan ganando cuota de mercado, mientras que la mejora de la demanda en China y los lanzamientos más selectivos de Jordan reducen los descuentos. El negocio de rendimiento de Nike creció en dígitos altos simples en el primer trimestre, y unas ventas a precio completo más sólidas podrían ayudar a compensar los productos de estilo de vida más débiles mientras se apoyan unos mayores ingresos y márgenes brutos.
Un movimiento hacia los 55 dólares requeriría que los ingresos del ejercicio 2027 superen la previsión de caída de dígitos altos simples, que el descenso de las ventas en moneda neutral de Greater China se reduzca por debajo del 10% y que el margen bruto supere el 44%. Unos resultados más sólidos y un constructivo día del inversor en noviembre reforzarían las perspectivas de recuperación.
El caso base: La recuperación gradual mantiene a NKE entre los 34 y los 42 dólares
El caso base asume que la demanda de running y fútbol se mantiene saludable, mientras que Sportswear, Jordan y Greater China se recuperan más lentamente. El margen bruto del primer trimestre del 42,8% y los 8.400 millones de dólares en efectivo e inversiones a corto plazo proporcionan margen para la inversión, aunque las ventas directas más débiles y las promociones continuas limitan la rentabilidad a corto plazo. Se espera que los beneficios del programa de ahorro de costes Pace de Nike emerjan principalmente después del ejercicio 2028.
NKE podría cotizar entre 34 y 42 dólares si el BPA ajustado del ejercicio 2027 se mantiene entre 1,15 y 1,35 dólares y el margen bruto se mantiene alrededor del 42% al 43%. Una estabilización más rápida en China podría respaldar el extremo superior, mientras que un renovado descuento o una orientación más débil presionaría el rango.
El caso bajista: La debilidad de China y el estilo de vida arrastra a NKE hacia los 25 dólares
El caso bajista asume que el descenso del 26% en los ingresos en moneda neutral de Greater China persiste mientras que NIKE Direct y Sportswear siguen bajo presión. La continua debilidad en Jordan y los productos de estilo de vida podría compensar las ganancias en calzado de rendimiento, mientras que las promociones y los menores volúmenes de ventas reducen el apalancamiento operativo. Los ahorros retrasados de Pace proporcionarían un alivio limitado a corto plazo.
Un movimiento hacia los 25 dólares sería más probable si el descenso de ventas de China se mantiene cerca del 25%, el margen bruto cae por debajo del 41%, o la dirección recorta la previsión de BPA ajustado del ejercicio 2027 por debajo de 1,15 dólares. Una debilidad sostenida en estas medidas podría extender la recuperación de los beneficios de Nike más allá de las expectativas actuales.
Previsiones del precio de la acción NKE para 2026 según los analistas de Wall Street
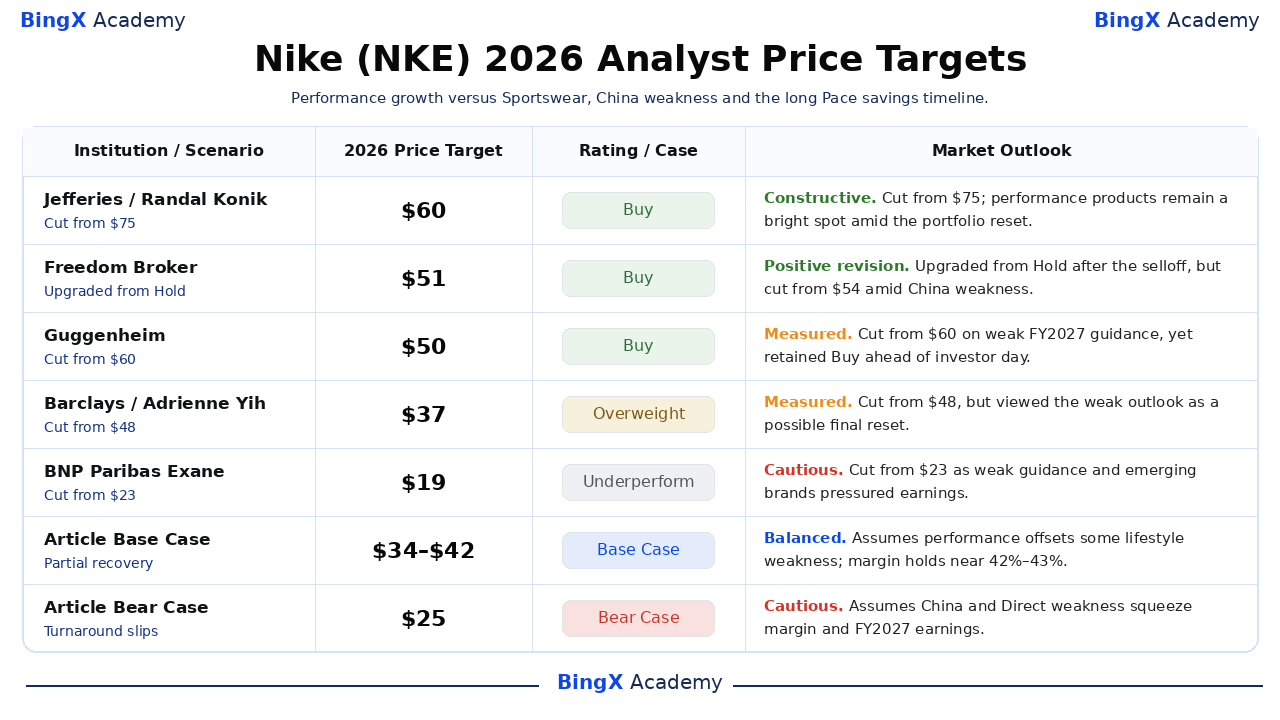
Estas cinco acciones con fecha abarcan desde los 19 hasta los 60 dólares, ilustrando visiones marcadamente diferentes sobre cuánto tiempo llevará el ajuste de ventas y la reparación del margen de Nike. El cierre del 20 de octubre de 37,88 dólares es un punto de referencia, no una cotización en tiempo real. Las filas de caso base y caso bajista del artículo a continuación son escenarios editoriales independientes, separados de los objetivos de terceros y que no constituyen ni un consenso de analistas ni una promesa de precio.
|
Institución / Escenario |
Precio objetivo para 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Jefferies |
60 dólares |
Comprar |
Constructivo. 2 de octubre: Recortado desde 75 dólares, aunque los productos de rendimiento siguieron siendo un punto brillante durante el ajuste de la cartera. |
|
Freedom Broker |
51 dólares |
Comprar |
Revisión positiva. 2 de octubre: Mejorado desde Mantener tras la caída y recortado desde 54 dólares; potencial de recuperación a pesar de la debilidad en China y Direct. |
|
Guggenheim |
50 dólares |
Comprar |
Moderado. 2 de octubre: Recortado desde 60 dólares por las débiles previsiones fiscales para 2027 manteniendo Comprar antes del día del inversor de noviembre. |
|
Barclays |
37 dólares |
Sobreponderar |
Moderado. 5 de octubre: Recortado desde 48 dólares tras un trimestre difícil pero mantuvo Sobreponderar, calificando las perspectivas como un posible ajuste final de beneficios. |
|
BNP Paribas Exane |
19 dólares |
Rendimiento inferior |
Cauteloso. 2 de octubre: Recortado desde 23 dólares tras las débiles previsiones fiscales para 2027 y menores estimaciones de beneficios en medio de la competencia de marcas emergentes. |
|
Caso base del artículo |
34–42 dólares |
Caso base |
Equilibrado. Asume que el crecimiento del rendimiento compensa parcialmente los descensos en estilo de vida y el BPA ajustado del ejercicio 2027 se mantiene entre 1,15 y 1,35 dólares. |
|
Caso bajista del artículo |
25 dólares |
Caso bajista |
Cauteloso. Asume que la debilidad en China y Direct reduce el margen bruto por debajo del 41% y obliga a reducir la previsión de BPA. |
Cómo comprar acciones de Nike (NKE) en BingX
Compre y mantenga acciones de Nike a través de BingX Stocks Trading utilizando USDT o USDC. Nike ofrece exposición al calzado deportivo global, ropa deportiva e innovación en rendimiento, con oportunidades de crecimiento vinculadas a nuevos lanzamientos de productos y la mejora de la demanda en mercados clave. Con inversión fraccionada y sin apalancamiento ni tarifas de financiación, los usuarios elegibles pueden construir posiciones basadas en sus objetivos de inversión y perspectivas para la recuperación a largo plazo de Nike.
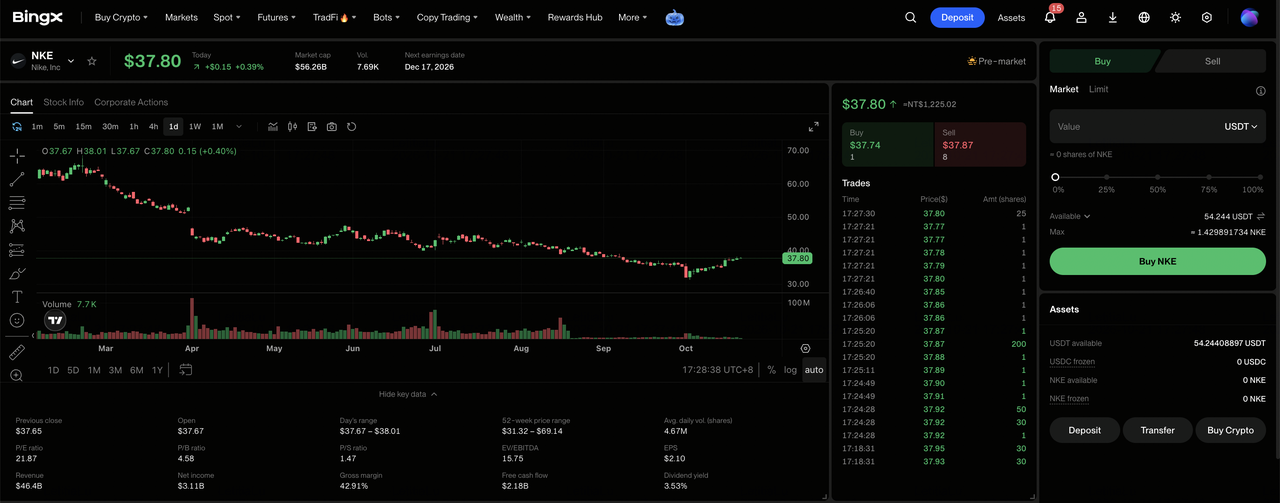
Paso 1: Acceda a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue hasta "TradFi > Stocks". Acepte la Divulgación de Riesgos de Negociación de Acciones si accede al producto por primera vez.
Paso 2: Prepare USDT o USDC. Asegúrese de que su cuenta Spot tenga fondos suficientes para la compra. Transfiera USDT o USDC desde su cuenta de Fondos o de Patrimonio si es necesario. Las compras fraccionadas comienzan desde 5 USDC o 0,0001 acciones.
Paso 3: Seleccione Nike (NKE). Abra el mercado de Stocks, busque NKE y seleccione Nike (NKE). Revise el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compre acciones de Nike. Seleccione "Comprar", ingrese el importe de inversión o la cantidad de acciones, y elija una orden de mercado o limitada. Las órdenes de mercado se ejecutan a los precios disponibles durante las horas de negociación admitidas, mientras que las órdenes limitadas se ejecutan al precio especificado o mejor cuando hay liquidez suficiente disponible.
Paso 5: Revise y gestione sus participaciones. Abra "Stocks > Posiciones" para monitorear sus acciones NKE y las ganancias o pérdidas no realizadas. Use "Todas las órdenes" para revisar transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los ingresos de la venta están disponibles para el retiro, no a cuándo se pueden vender las acciones.
Los 5 principales riesgos a vigilar para los inversores de Nike en 2026
La fortaleza de la marca global de Nike, la mejora de la demanda de calzado de rendimiento y la reestructuración en curso respaldan sus perspectivas de recuperación. Sin embargo, la debilidad en Greater China, la demanda de productos de estilo de vida, la presión sobre los márgenes y el calendario de los ahorros en costes siguen siendo factores importantes que determinan la rapidez con que pueden recuperarse las ventas y la rentabilidad.
- La debilidad de Greater China podría retrasar la recuperación de los ingresos. Los ingresos del primer trimestre cayeron un 26% en moneda neutral hasta los 1.180 millones de dólares, un descenso de 332 millones de dólares. Los ajustes prolongados en Tmall, JD y Douyin podrían presionar las ventas y la rentabilidad regional mientras Nike reestructura su red de distribución.
- Los descensos de Sportswear y Jordan podrían compensar el crecimiento del rendimiento. Los ingresos de Sportswear cayeron en dígitos bajos de dos cifras, mientras que Jordan, que representa el 13% de las ventas globales, cayó a mediados de la franja de dos dígitos. Reducir la oferta de productos retro puede fortalecer el posicionamiento de marca, pero podría limitar las ventas y los beneficios a corto plazo.
- Los costes de reestructuración de Pace podrían retrasar la mejora del margen. Nike tiene como objetivo 2.500 millones de dólares en ahorros acumulados hasta el ejercicio 2031 frente a aproximadamente 1.000 millones de dólares en cargos de implementación. Los retrasos o la reinversión adicional podrían reducir los beneficios esperados para los márgenes y el flujo de caja.
- Los descuentos continuados podrían revertir las ganancias de margen bruto. El margen bruto del primer trimestre mejoró 60 puntos básicos hasta el 42,8%, en parte gracias a los ahorros logísticos y los movimientos de divisas favorables. Una demanda a precio completo más débil o nuevas reducciones de precios podrían compensar estas mejoras y limitar la rentabilidad.
- El crecimiento mayorista puede no reflejar una mayor demanda del consumidor. El mayorista de Norteamérica subió un 9% en moneda neutral, mientras que Direct cayó un 6% y NIKE Brand Digital global cayó un 13%. Cambiar las ventas entre canales sin una mayor demanda general podría debilitar la combinación de ingresos y limitar una recuperación sostenida.
Reflexiones finales: ¿Debería invertir en Nike en 2026?
El motor deportivo de Nike está produciendo crecimiento, con el rendimiento subiendo en dígitos altos simples desde una base fiscal de 2026 de 16.000 millones de dólares y Running y Fútbol Global subiendo en dígitos dobles. Sus resultados del primer trimestre también muestran una empresa todavía en transición: los ingresos cayeron un 4%, China bajó un 26% en moneda neutral y Direct se contrajo un 9%. El margen bruto del 42,8% y los 8.400 millones de dólares en efectivo e inversiones a corto plazo proporcionan tiempo para reparar el surtido, no prueba de que la demanda consolidada se haya recuperado.
El caso alcista de 55 dólares depende de que los productos de rendimiento restauren las ventas a precio completo y reduzcan el descenso en China; el caso bajista de 25 dólares gana peso si los márgenes se debilitan y la previsión de BPA ajustado del ejercicio 2027 cae por debajo de 1,15 dólares. Los operadores conservadores pueden vigilar el día del inversor de noviembre, las tendencias posteriores de China y Direct, y si el margen bruto se mantiene por encima del 42% mientras Nike atraviesa la caída de ventas de dígitos altos simples que ha orientado para el año.
Aviso de riesgo: Operar e invertir en valores como NKE conlleva un alto riesgo de pérdida de capital. La demanda del consumidor, la ejecución en China, la competencia, el inventario, los costes de reestructuración y los contratos perpetuos apalancados pueden producir pérdidas rápidas. Realice una investigación independiente antes de asignar capital.
Lecturas relacionadas
- Predicción del precio de Walmart (WMT) para 2026: ¿Puede el comercio electrónico y la publicidad impulsar a WMT hacia los 155 dólares?
- Predicción del precio de Costco (COST) para 2026: ¿Puede el crecimiento de membresías impulsar a COST hacia los 1.200 dólares?
- Predicción del precio de McDonald's (MCD) para 2026: ¿Puede una mejor ejecución de valor impulsar a MCD hacia los 350 dólares?
- Predicción del precio de la acción AMC para 2026: ¿Recuperación fundamental o trampa de dilución masiva?
- Predicción del precio de Ferrari (RACE) para 2026: ¿Puede la demanda de lujo y la personalización impulsar a RACE hacia los 525 dólares?
