GE Aerospace (GE) fabrica motores de aeronaves y proporciona servicios de mantenimiento, piezas y sistemas de propulsión para aerolíneas, fabricantes de aeronaves y clientes militares. Su flota de motores instalada genera una demanda recurrente de servicios, mientras que las entregas de LEAP y la capacidad adicional de fundición crean vías de expansión. La producción de proveedores, la durabilidad del motor y la conversión de efectivo determinan si esa demanda produce mayores ganancias y retornos para los accionistas.
El trimestre más reciente mostró una mayor demanda de motores mientras que la generación de efectivo quedó rezagada respecto al crecimiento de las ganancias. Los ingresos de GE Aerospace en el Q3 de 2026 aumentaron un 16% hasta $14.118 mil millones, con ventas y servicios de motores comerciales al alza del 21%. El BPA ajustado aumentó un 36% hasta $2.25, mientras que el flujo de caja libre cayó un 14% hasta $2.042 mil millones. La prueba del Q4 es si una mayor producción de servicios puede restaurar la conversión de efectivo y respaldar las perspectivas anuales revisadas al alza.
La previsión de las acciones de GE para 2026 se centra ahora en dos visiones contrapuestas:
- El caso de crecimiento de servicios y recuperación de efectivo: Más visitas a talleres y ventas de repuestos respaldan las ganancias recurrentes, mientras que una mejor producción de proveedores ayuda a convertir la mayor demanda en efectivo.
- El caso de presión en entregas y márgenes: Un crecimiento más lento del posventa, los retrasos en la certificación del GE9X y los costos de producción podrían absorber las ganancias de beneficios antes de que la cartera de pedidos más grande genere efectivo.
Esta guía analiza la previsión de las acciones de GE, los escenarios de precios para 2026, los principales riesgos y las perspectivas de los analistas, basándose en el comunicado de resultados del Q3 del 20 de octubre de GE Aerospace, la presentación ante la SEC y los datos de mercado del 26 de octubre, además de cómo comprar acciones de GE en BingX TradFi con USDT o USDC.
Las 5 principales cosas que los inversores de GE Aerospace deben saber en octubre de 2026
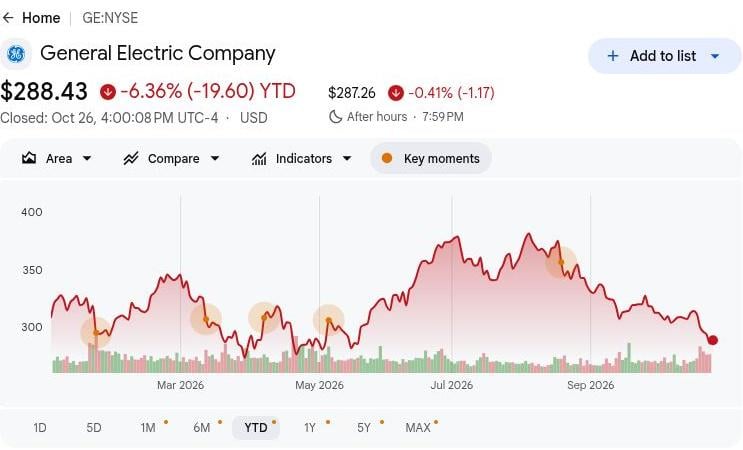
- GE cerró a $288.43 el 26 de octubre, con una caída del 6.36% en lo que va del año: Las acciones siguen por debajo de su nivel de apertura de año, lo que hace que el escenario alcista de $350 dependa de una mayor conversión de efectivo. Las ganancias continuas requieren que los servicios comerciales generen ganancias duraderas, en lugar de depender únicamente de los anuncios de pedidos de motores.
- Los ingresos del Q3 aumentaron a $14.118 mil millones desde $12.181 mil millones: Las ventas también subieron desde aproximadamente $13.3 mil millones en el Q2, mostrando progreso secuencial. Dentro de ese resultado, las ventas de equipos crecieron más rápido que los servicios, lo que hace importante distinguir el crecimiento de las entregas de la rentabilidad recurrente del posventa.
- La cartera de pedidos de servicios comerciales superó los $170 mil millones a medida que los pedidos se expandían: El pipeline del Q3 y el acuerdo de octubre con Turkish Airlines son evidencia de la continua demanda de motores. La capacidad del taller, las entregas de proveedores y la economía de los contratos determinarán cuánto de ese pipeline se traduce en ganancias y efectivo.
- La adquisición propuesta de CPP proporciona una oportunidad de capacidad adicional: GE firmó un acuerdo para adquirir Consolidated Precision Products con el fin de ampliar la producción de piezas de fundición de misión crítica. La finalización futura de la transacción y el aumento de la producción de componentes determinarán si la expansión planificada se convierte en un crecimiento de entregas sostenido.
- El flujo de caja libre acumulado en el año respalda la inversión pero requiere una recuperación en el Q4: GE generó $6.728 mil millones hasta septiembre junto con $1.002 mil millones de inversión de capital bruto. Esto proporciona respaldo para la expansión de la producción, aunque lograr las perspectivas de efectivo anuales de $9.1 mil millones a $9.4 mil millones sigue siendo esencial.
¿Qué es GE Aerospace (GE)?
GE Aerospace es una empresa global de propulsión de aeronaves, servicios y sistemas que atiende a clientes de aviación comercial y defensa. Su negocio de Motores y Servicios Comerciales combina entregas de nuevos motores con mantenimiento, repuestos y acuerdos de servicio a largo plazo. La División de Tecnologías de Defensa y Propulsión suministra motores militares, sistemas de aeronaves y tecnologías relacionadas para clientes gubernamentales y aeroespaciales. La empresa genera ingresos a lo largo del ciclo de vida del motor, con aproximadamente 50,000 motores comerciales y 30,000 motores militares en su base instalada, lo que respalda la demanda más allá de la venta inicial del equipo.
La estrategia de crecimiento de GE Aerospace se centra en ampliar la capacidad de servicios, mejorar la durabilidad del motor y desarrollar la propulsión de próxima generación. En 2026, GE colaboró con la NASA, BETA Technologies y Boeing en un vuelo eléctrico híbrido por encima de los 30,000 pies, demostrando tecnología en lugar de lanzar un motor comercial. La empresa también busca capacidad adicional de fundición a través de su acuerdo anunciado para adquirir Consolidated Precision Products e invierte más de $3 mil millones anuales en investigación y desarrollo. Con la cartera de pedidos de servicios comerciales del Q3 que supera los $170 mil millones, estas iniciativas apuntan a fortalecer los ingresos a largo plazo por servicios y mejorar la economía de las entregas.
Resumen de resultados del Q3 2026 de GE Aerospace (GE): El crecimiento de servicios impulsa las ganancias a pesar del menor flujo de caja
GE Aerospace reportó ingresos GAAP del Q3 2026 de $14.118 mil millones, un aumento del 16% interanual, respaldado por un crecimiento del 21% en los ingresos de Motores y Servicios Comerciales hasta $10.342 mil millones. El beneficio operativo no GAAP aumentó un 30% hasta $2.988 mil millones, mientras que el flujo de caja libre no GAAP cayó un 14% hasta $2.042 mil millones, separando la mejora de las ganancias de la generación inmediata de efectivo. Con el BPA ajustado en $2.25 y las perspectivas de flujo de caja libre para todo el año elevadas a entre $9.1 mil millones y $9.4 mil millones, los retornos futuros dependen del rendimiento de los servicios, la capacidad de los proveedores y la conversión de efectivo.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos GAAP |
$12.181B Q3 2025 |
$14.118B |
Mejorado. Subida del 16% interanual. |
|
Ingresos ajustados |
$11.305B Q3 2025 |
$13.285B |
Mejorado. Subida del 18% interanual. |
|
Beneficio operativo |
$2.299B Q3 2025 |
$2.988B |
Superior. Subida del 30% interanual. |
|
BPA ajustado |
$1.66 Q3 2025 |
$2.25 |
Superior. Subida del 36% interanual. |
|
Margen operativo CES |
28.0% Q3 2025 |
27.90% |
Inferior. Bajada de 0.1 puntos porcentuales. |
|
Flujo de caja libre |
$2.362B Q3 2025 |
$2.042B |
Inferior. Bajada del 14% interanual. |
|
BPA ajustado FY2026 |
7.65–7.85 guía anterior |
8.00–8.10 |
Revisado al alza. Punto medio aumentado en $0.30. |
|
Flujo de caja libre FY2026 |
8.9B–9.2B guía anterior |
9.1B–9.4B |
Revisado al alza. Ambos extremos aumentados en $200M. |
- Los ingresos GAAP del Q3 aumentaron un 16% hasta $14.118 mil millones. Los pedidos comerciales alcanzaron los $15.265 mil millones, reflejando una fuerte demanda de equipos junto con compromisos de servicio adicionales. La demanda sostenida de mantenimiento de aerolíneas y las entregas de motores serán importantes para mantener el impulso de los ingresos comerciales.
- Los ingresos de Motores y Servicios Comerciales aumentaron un 21% hasta $10.342 mil millones. Los mayores ingresos por visitas al taller y las ventas de repuestos impulsaron el rendimiento. El mantenimiento continuo de aerolíneas y la expansión de la flota podrían respaldar las ganancias, aunque la combinación de equipos y la inflación de componentes influyen en la rentabilidad a lo largo del ciclo de vida del motor.
- El BPA ajustado aumentó un 36% hasta $2.25 a pesar de la presión sobre los márgenes comerciales. El margen operativo comercial cayó al 27.9%, mientras que el margen operativo del grupo alcanzó el 22.5%. Los mayores volúmenes de servicio respaldaron la rentabilidad, pero la eficiencia de producción será importante a medida que las entregas de nuevos motores se expandan en las flotas de los clientes.
- El gasto anual en investigación respalda las capacidades actuales y futuras de los motores. La dirección citó más de $3 mil millones en I+D anual junto con la adquisición planificada de fundición CPP. Las inversiones respaldan el desarrollo de propulsión, con retornos que dependen de la certificación y la producción rentable a escala comercial.
- La cartera de pedidos de servicios comerciales superó los $170 mil millones en el Q3. El pipeline respalda la actividad futura de servicios, aunque el reconocimiento de ingresos depende de los programas de mantenimiento y el trabajo completado. Aumentar la producción del taller, mejorar la disponibilidad de componentes y cobrar efectivo serán importantes para el crecimiento futuro de las ganancias.
Perspectivas de inversión de GE Aerospace (GE) para 2026: Caso alcista de $350 vs. caso bajista de $250
Las perspectivas de GE Aerospace para 2026 dependen de si un mayor servicio de motores puede traducirse en efectivo junto con mayores ganancias. Las perspectivas revisadas al alza de flujo de caja libre de $9.1 mil millones a $9.4 mil millones muestran confianza, mientras que la menor generación trimestral de efectivo hace que la conversión del capital de trabajo sea central para la valoración. Los siguientes escenarios editoriales reflejan cómo la demanda de servicios, la producción de proveedores y el progreso de la certificación podrían moldear el rendimiento hasta diciembre de 2026.
El caso alcista: El crecimiento de servicios y la recuperación de efectivo empujan a GE hacia $350
Aumentar la producción del taller y cobrar más efectivo daría a GE una ruta directa hacia mayores retornos para los accionistas. Los ingresos por servicios comerciales crecieron un 17% en el Q3, mientras que el flujo de caja libre cayó un 14%, lo que muestra que el impulso de las ganancias no ha llegado plenamente a la generación de efectivo. Extender el crecimiento de los servicios mejoraría la conversión mientras la demanda de repuestos continúa respaldando los beneficios comerciales.
El escenario de $350 recibiría apoyo si los servicios comerciales mantienen un crecimiento cercano al 17% y el flujo de caja libre del año completo alcanza el límite superior de la guía de $9.4 mil millones. Mantener los márgenes comerciales cerca del 27.9% ayudaría a convertir un mayor rendimiento en ganancias duraderas.
El caso base: Los servicios estables mantienen a GE entre $290 y $320
La demanda continua de mantenimiento podría mantener el progreso de las ganancias de GE incluso si las entregas de equipos siguen siendo costosas. El beneficio operativo comercial alcanzó los $2.887 mil millones, ayudando a absorber la inversión en producción mientras el margen del segmento disminuía ligeramente. El caso base asume que los servicios continúan financiando la expansión, produciendo un progreso subyacente moderado mientras los cuellos de botella de los proveedores y el calendario de certificación del GE9X permanecen sin resolver hasta fin de año.
Un rango de $290 a $320 encajaría con un BPA ajustado dentro de $8.00 a $8.10 y las perspectivas de efectivo anuales alcanzables. Cobros más fuertes respaldarían el extremo superior, mientras que costos de entrega adicionales podrían absorber suficiente crecimiento de servicios para limitar el potencial alcista del precio de las acciones.
El caso bajista: La desaceleración de los servicios y los retrasos en las entregas arrastran a GE hacia $250
Un crecimiento más lento del posventa expondría a GE más plenamente a los costos de equipos y la conversión de efectivo retrasada. Los servicios comerciales proporcionaron un importante aumento de las ganancias, mientras que los márgenes del segmento bajaron y los ingresos por envíos del GE9X esperaban la certificación de midseal actualizada. Si la producción del taller se ralentiza o persisten las escaseces de componentes, GE podría perder ese colchón de beneficios antes de que la economía de los nuevos motores mejore y el efectivo se recupere.
El escenario de $250 se volvería más probable si el crecimiento de los servicios se debilita junto con una generación de efectivo por debajo del límite anual de $9.1 mil millones. Las entregas de equipos entonces necesitarían contribuir más simplemente para estabilizar el efectivo, dejando menos respaldo para el crecimiento por acción y la valoración.
Previsiones del precio de las acciones de GE para 2026 según los analistas de Wall Street
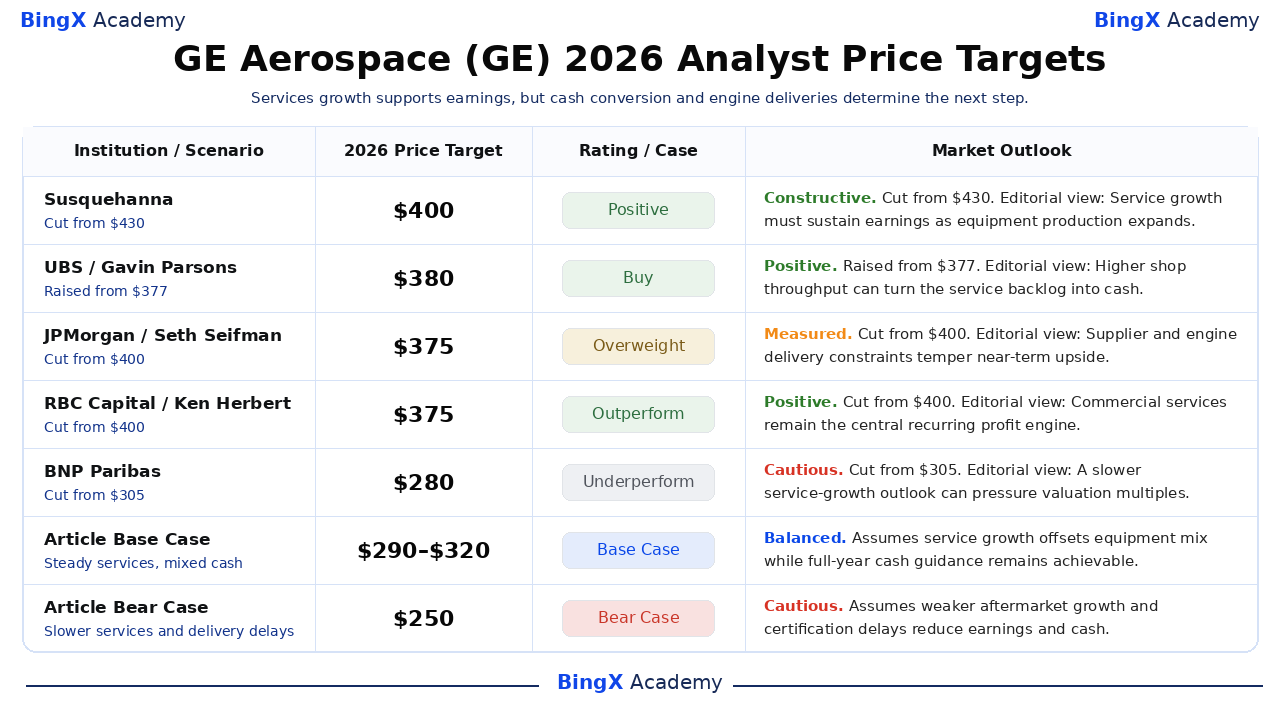
Estos objetivos de terceros nombrados y con fecha se refieren a GE cotizada en NYSE y generalmente cubren un horizonte de aproximadamente 12 meses que se extiende más allá de 2026. El rango seleccionado de $280 a $400 refleja diferentes puntos de vista sobre el crecimiento de los servicios, los costos de entrega y la valoración. Las interpretaciones empresariales a continuación son editoriales; las dos últimas filas son los escenarios de fin de año separados de este artículo.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Susquehanna |
$400 |
Positivo |
Constructivo. 2026-10-21: Charles Minervino redujo el objetivo de $430 a $400 y mantuvo Positivo. Interpretación editorial: El crecimiento de los servicios debe sostener las ganancias a medida que la producción de equipos se expande. |
|
UBS |
$380 |
Comprar |
Positivo. 2026-10-21: Gavin Parsons elevó el objetivo de $377 a $380 y mantuvo Comprar. Interpretación editorial: Un mayor rendimiento del taller puede convertir la cartera de servicios en efectivo. |
|
JPMorgan |
$375 |
Sobreponderar |
Moderado. 2026-10-21: Seth Seifman redujo el objetivo de $400 a $375 y mantuvo Sobreponderar. Interpretación editorial: Las limitaciones de proveedores y entregas de motores moderan el potencial alcista a corto plazo. |
|
RBC Capital |
$375 |
Superar al mercado |
Positivo. 2026-10-21: Ken Herbert redujo el objetivo de $400 a $375 y mantuvo Superar al mercado. Interpretación editorial: Los servicios comerciales siguen siendo el motor de beneficios recurrentes central. |
|
BNP Paribas |
$280 |
Rendimiento inferior |
Cauteloso. 2026-10-21: Matthew Akers redujo el objetivo de $305 a $280 y mantuvo Rendimiento inferior. Interpretación editorial: Una perspectiva de crecimiento de servicios más lenta puede presionar los múltiplos de valoración. |
|
Caso base del artículo |
290–320 |
Caso base |
Equilibrado. Asume que el crecimiento de los servicios compensa los costos de equipos mientras las perspectivas de ganancias y efectivo para todo el año siguen siendo alcanzables hasta diciembre. |
|
Caso bajista del artículo |
$250 |
Caso bajista |
Cauteloso. Asume que un crecimiento más lento del posventa y los retrasos en la certificación presionan las ganancias y la conversión de efectivo. |
Cómo comprar acciones de GE Aerospace (GE) en BingX
Compre y mantenga acciones de GE Aerospace a través de BingX Stocks Trading usando USDT o USDC, sujeto a disponibilidad en el listado y elegibilidad de la cuenta. GE ofrece exposición a motores de aeronaves comerciales, servicios posventa y propulsión para defensa. Los usuarios elegibles pueden dimensionar sus participaciones de acuerdo con sus objetivos de inversión sin utilizar apalancamiento ni pagar comisiones de financiación perpetua.
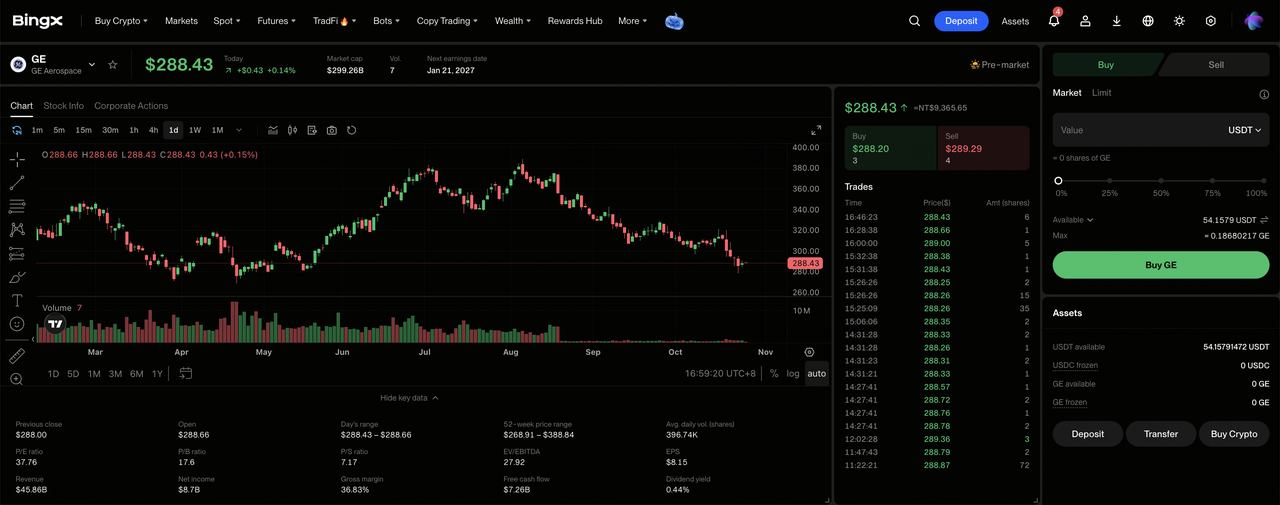
Paso 1: Acceder a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue a “TradFi > Acciones”. Acepte la Divulgación de Riesgo de Negociación de Acciones si accede al producto por primera vez.
Paso 2: Preparar USDT o USDC. Asegúrese de que su Cuenta Spot tenga fondos suficientes para la compra. Transfiera USDT o USDC desde su Cuenta de Fondos o Cuenta de Patrimonio si es necesario. Revise el importe mínimo de pedido de la acción seleccionada y la elegibilidad para fracciones antes de elegir el tamaño de inversión.
Paso 3: Seleccionar GE Aerospace (GE). Abra el mercado de Acciones, busque GE Aerospace (GE) y confirme que la acción está disponible para su cuenta. Revise la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Comprar acciones de GE Aerospace. Seleccione “Comprar”, introduzca un importe de inversión o cantidad de acciones permitido y elija una orden de mercado o límite compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones admitidas, mientras que las órdenes límite requieren el precio especificado o mejor y suficiente liquidez para ejecutarse.
Paso 5: Revisar y gestionar sus participaciones. Abra “Acciones > Posiciones” para monitorear sus acciones de GE y las ganancias o pérdidas no realizadas. Use Todas las órdenes para revisar transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta al momento en que los ingresos de la venta pueden retirarse, no al momento en que las acciones compradas pueden venderse.
Los 5 principales riesgos a vigilar para los inversores de GE Aerospace en 2026
La flota de motores instalada de GE Aerospace, la creciente cartera de pedidos de servicios y las relaciones de defensa respaldan sus perspectivas de ganancias. Sin embargo, la demanda del posventa, los costos de producción, el calendario de certificación y la conversión de efectivo podrían presionar la rentabilidad y los retornos para los accionistas.
- Una menor demanda de mantenimiento podría presionar los ingresos: Los ingresos por servicios comerciales del Q3 crecieron un 17%, respaldados por visitas al taller y demanda de repuestos. Menores volúmenes de mantenimiento de aerolíneas o pedidos de piezas podrían reducir las ganancias recurrentes y los márgenes operativos comerciales.
- Menores márgenes comerciales podrían debilitar la rentabilidad: El margen operativo comercial del Q3 cayó al 27.9% desde el 28.0%. Mayores costos de componentes e ingeniería podrían debilitar la rentabilidad si los ingresos por servicios y las ventas de repuestos crecen más lentamente.
- Los retrasos en la certificación podrían limitar el crecimiento de los ingresos por equipos: GE entregó motores GE9X en el Q3, pero el reconocimiento esperaba la certificación de midseal actualizada. Los retrasos en la aprobación regulatoria o las entregas de aeronaves a clientes podrían reducir la visibilidad de los ingresos futuros.
- La inversión en producción podría debilitar los retornos para los accionistas: GE gastó $337 millones en propiedades, equipos y software durante el Q3, respaldando la capacidad de fabricación. Una menor utilización o costos adicionales de componentes podrían limitar la generación de efectivo y reducir los retornos para los accionistas.
- Una menor conversión de efectivo podría presionar la valoración: El flujo de caja libre del Q3 de GE alcanzó los $2.042 mil millones, por detrás del crecimiento de las ganancias. Cobros más lentos, menor producción de servicios o costos de producción en aumento podrían reducir los retornos en efectivo y desencadenar caídas en el precio de las acciones.
Reflexiones finales: ¿Debería invertir en GE Aerospace en 2026?
Los $2.988 mil millones de beneficio operativo no GAAP trimestral de GE Aerospace y los $6.728 mil millones de flujo de caja libre acumulado en el año destacan su capacidad de ganancias e inversión. Los servicios comerciales y la propulsión para defensa proporcionan respaldo a los beneficios, mientras que la expansión planificada de la fundición crea oportunidades para aumentar las entregas. Mantener ese progreso dependerá de convertir la demanda de mantenimiento en efectivo y proteger los márgenes a medida que la producción de motores se expande.
El caso alcista de $350 asume un crecimiento sostenido de los servicios, márgenes resilientes y recuperación de efectivo hacia la guía superior. El caso base de $290 a $320 refleja una demanda de mantenimiento estable, mientras que el caso bajista de $250 considera los retrasos en las entregas y un efectivo más débil. Con GE cerrando a $288.43 el 26 de octubre, los inversores deberían vigilar si los crecientes beneficios de los servicios se traducen en retornos sostenibles para los accionistas.
Aviso de riesgo: La flota de motores instalada de GE Aerospace no elimina el riesgo de inversión. Una demanda de mantenimiento más débil, escasez de proveedores o retrasos en la certificación podrían reducir las ganancias y la generación de efectivo. Los inversores deben evaluar la valoración, la conversión de efectivo y su tolerancia al riesgo antes de comprar acciones de GE.
Lecturas relacionadas
- Las mejores acciones de defensa para comprar en 2026: Principales empresas, misiles, drones, espacio y guerra habilitada por IA
- Las mejores acciones espaciales para comprar antes de la OPI de SpaceX
- Predicción del precio de RTX Corporation (RTX) 2026: ¿Puede el crecimiento aeroespacial y de defensa empujar a RTX hacia $260?
- Predicción del precio de Lockheed Martin (LMT) 2026: ¿Puede una cartera de pedidos récord empujar a LMT hacia $700?
- Predicción del precio de Rocket Lab (RKLB) 2026: ¿Puede el nuevo cohete y el crecimiento de defensa empujar a RKLB hacia $150?
