

Constellation Energy (CEG) genera y vende electricidad procedente de plantas nucleares, de gas natural y de energías renovables a empresas y hogares de todo Estados Unidos. Su flota nuclear operativa y su plataforma de suministro minorista siguen siendo fundamentales, mientras que los acuerdos de suministro energético a largo plazo con grandes empresas tecnológicas amplían las oportunidades. La conversión de dichos acuerdos en beneficios depende de la disponibilidad de las plantas, las costosas mejoras de capacidad, las aprobaciones de la red eléctrica y la integración disciplinada de la flota adquirida de Calpine.
El último trimestre mostró unos beneficios ajustados más sólidos junto con una comparativa operativa nuclear más débil. Los ingresos de Constellation Energy en el segundo trimestre de 2026 alcanzaron los 7.504 millones de dólares, un 23,0% más que el año anterior, y el BPA operativo ajustado aumentó hasta 2,55 dólares desde 1,91 dólares, impulsado por Calpine y unas condiciones de mercado favorables. Sin embargo, la producción nuclear cayó hasta 44.160 gigavatios-hora y el factor de capacidad al 93,0%. Restaurar la disponibilidad mientras se cumple la perspectiva de BPA anual ajustado revisada al alza entre 11,50 y 12,50 dólares sigue siendo el desafío pendiente.
La previsión de la acción CEG para 2026 se centra ahora en dos visiones contrapuestas:
- El escenario de expansión nuclear contratada: Los acuerdos con Google y Amazon convierten las mejoras de las plantas existentes en ventas de energía predecibles a largo plazo, mientras que Calpine añade capacidad despachable y alcance a los clientes.
- El escenario de conversión de la flota: Las interrupciones, las necesidades de capital y las ampliaciones de potencia retrasadas absorben efectivo antes de que la capacidad contratada realice una contribución significativa a los beneficios.
Esta guía analiza la previsión de la acción CEG, los escenarios de precio para 2026, los principales riesgos y las perspectivas de los analistas, basándose en la presentación del Q2 del 6 de agosto de Constellation, los acuerdos de la empresa y los datos de mercado hasta el 20 de octubre, además de cómo comprar acciones de CEG en BingX TradFi con USDT.
Las 5 cosas más importantes que los inversores de Constellation Energy deben saber en octubre de 2026
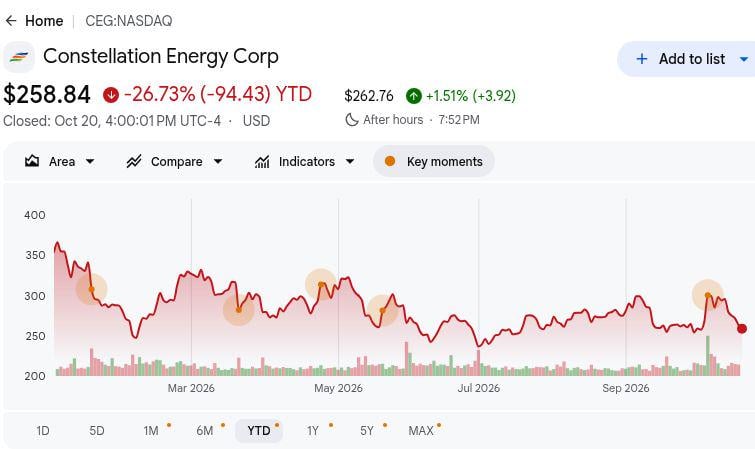
- CEG cerró a 258,84 dólares el 20 de octubre, con una caída del 26,73% en lo que va de año. Las acciones cotizaron en un rango de 52 semanas de 228,65 a 406,04 dólares, lo que refleja la sensibilidad a los contratos de energía nuclear y las expectativas de valoración. El objetivo elevado de 341 dólares de Raymond James sugiere un potencial de recuperación, aunque los beneficios futuros deben respaldar esa perspectiva.
- Los ingresos del Q2 crecieron un 23,0% hasta los 7.504 millones de dólares, pero quedaron por debajo de las estimaciones. Las ventas aumentaron desde los 6.101 millones de dólares del año anterior, en parte respaldadas por la adquisición de Calpine, pero quedaron aproximadamente 440 millones de dólares por debajo del consenso de 7.940 millones. Los mayores ingresos consolidados no se tradujeron en una superación generalizada de las ventas.
- El BPA operativo ajustado aumentó un 33,5% hasta 2,55 dólares. Los beneficios aumentaron desde 1,91 dólares y superaron la estimación de 2,41 dólares en 0,14 dólares, mientras que el BPA según normas GAAP disminuyó a 1,42 dólares desde 2,67 dólares. Calpine y las condiciones de mercado favorables respaldaron los resultados ajustados, aunque los días adicionales de parada nuclear afectaron al rendimiento operativo.
- La dirección elevó su guía de BPA ajustado para 2026 a entre 11,50 y 12,50 dólares. El punto medio aumentó 0,50 dólares respecto al rango anterior de 11,00 a 12,00 dólares, lo que refleja la integración de Calpine y una ejecución comercial más sólida. Los días de parada por recarga de combustible nuclear aumentaron hasta 86 desde 41, lo que convierte la disponibilidad de las plantas en un factor importante para los beneficios.
- Los acuerdos nucleares de Google respaldan 890 MW de expansión de capacidad planificada. Los acuerdos a 20 años cubren mejoras en 11 unidades nucleares y más de 4.300 millones de dólares en inversión, junto con un acuerdo de suministro independiente de 2.700 MW. El acuerdo de Calvert Cliffs de Amazon incluye 690 MW con una ampliación de 190 MW prevista para 2030-2032, lo que refuerza la demanda contratada a largo plazo en lugar de la generación inmediata en 2026.
¿Qué es Constellation Energy (CEG)?
Constellation Energy es uno de los mayores productores de electricidad de Estados Unidos, con una capacidad de generación de aproximadamente 55 gigavatios distribuida entre instalaciones nucleares, de gas natural, hidroeléctricas, geotérmicas, eólicas y solares. Su flota nuclear proporciona una fuente importante de electricidad fiable y baja en carbono, mientras que la adquisición de Calpine en enero de 2026 amplió su negocio de generación de gas natural. Constellation suministra energía y servicios energéticos a aproximadamente 2,5 millones de cuentas de clientes, incluidas empresas que representan el 80% del Fortune 100. Los ingresos provienen de las ventas de electricidad, los pagos por capacidad y los contratos comerciales, con una rentabilidad influenciada por los precios de la energía, la disponibilidad de las plantas y la demanda de los clientes.
Constellation está ampliando su papel en la infraestructura de inteligencia artificial y centros de datos a través de acuerdos de energía nuclear a largo plazo con importantes empresas tecnológicas. Google firmó un acuerdo a 20 años que respalda 890 MW de mejoras nucleares planificadas, junto con un acuerdo de suministro independiente de 2.700 MW. Amazon cuenta con un acuerdo en Calvert Cliffs que cubre 690 MW, incluyendo 190 MW de expansión planificada, mientras que Walmart se encuentra entre los clientes que respaldan contratos nucleares adicionales a largo plazo. Estos acuerdos refuerzan la demanda de electricidad contratada de Constellation, con un crecimiento futuro que depende de las mejoras nucleares, las aprobaciones regulatorias y la entrega puntual de capacidad de generación adicional.
Resumen de resultados del Q2 2026 de Constellation Energy (CEG): La superación del BPA y la guía más elevada compensan la decepción en ingresos
Constellation Energy reportó ingresos de 7.504 millones de dólares en el Q2 de 2026, un 23,0% más interanual, pero aproximadamente 440 millones de dólares por debajo del consenso. El BPA operativo ajustado aumentó hasta 2,55 dólares, superando las estimaciones en 0,14 dólares, respaldado por la adquisición de Calpine y un mejor desempeño comercial. Sin embargo, la producción nuclear disminuyó hasta 44.160 GWh al aumentar las paradas para recarga de combustible. La dirección elevó su guía de BPA ajustado para todo el año a entre 11,50 y 12,50 dólares, con la fiabilidad de la flota nuclear y la integración de Calpine como factores centrales para el crecimiento de los beneficios.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos operativos del Q2 |
Consenso de 7.940 M$ |
7.504 M$ |
Por debajo. 440 M$ inferior al consenso; +23,0% interanual. |
|
BPA operativo ajustado del Q2 |
Consenso de 2,41 $ |
2,55 $ |
Superior. 0,14 $ por encima del consenso. |
|
BPA GAAP del Q2 |
2,67 $ el año anterior |
1,42 $ |
Inferior. Bajó 1,25 $ interanualmente. |
|
Beneficios ajustados del Q2 |
599 M$ el año anterior |
920 M$ |
Superior. Subió 321 M$ interanualmente. |
|
Producción nuclear del Q2 |
45.170 GWh el año anterior |
44.160 GWh |
Inferior. Bajó 1.010 GWh interanualmente. |
|
Factor de capacidad nuclear del Q2 |
94,8% el año anterior |
93,00% |
Inferior. Bajó 1,8 puntos porcentuales. |
|
Nuevos PPAs nucleares a largo plazo |
— |
920 MW |
Añadidos. Los plazos de los contratos oscilan entre 15 y 20 años. |
|
Guía de BPA ajustado para 2026 |
11,00–12,00 anterior |
11,50–12,50 |
Revisada al alza. El punto medio aumentó 0,50 $. |
- Los ingresos crecieron un 23,0% hasta los 7.504 millones de dólares pese a quedar por debajo del consenso. Las ventas aumentaron 1.403 millones de dólares desde los 6.101 millones del año anterior, en parte respaldadas por la adquisición de Calpine. La desviación de 440 millones respecto al consenso pone de relieve cómo las condiciones del mercado eléctrico y la combinación de la cartera pueden afectar a los ingresos trimestrales a pesar de una mayor capacidad de generación.
- El BPA operativo ajustado subió un 33,5% hasta los 2,55 dólares. Los beneficios aumentaron desde 1,91 dólares y superaron la estimación de 2,41 dólares en 0,14 dólares, mientras que el beneficio operativo ajustado alcanzó los 920 millones de dólares frente a los 599 millones anteriores. Calpine y las condiciones de mercado favorables respaldaron el crecimiento, aunque las paradas nucleares limitaron parte de la mejora.
- El BPA según normas GAAP cayó hasta 1,42 dólares pese a los mejores beneficios ajustados. El beneficio neto atribuible a los accionistas disminuyó a 513 millones de dólares desde 839 millones, reflejando efectos de valor razonable, partidas de desmantelamiento, amortización relacionada con adquisiciones y costes de fusión. Separar estos ajustes de las operaciones recurrentes ofrece una visión más clara de la rentabilidad.
- La generación nuclear disminuyó 1.010 GWh hasta los 44.160 GWh. El factor de capacidad cayó al 93,0% desde el 94,8%, mientras que los días de parada planificada por recarga de combustible aumentaron hasta 86 desde 41. Mantener la disponibilidad de las plantas sigue siendo esencial para controlar los costes de energía de sustitución y mejorar los beneficios nucleares.
- Constellation elevó su guía de BPA ajustado para 2026 a entre 11,50 y 12,50 dólares. El punto medio de 12,00 dólares aumentó en 0,50 dólares, lo que refleja una ejecución comercial más sólida y las aportaciones de Calpine. Los nuevos acuerdos de energía nuclear de 920 MW firmados con inicio entre 2029 y 2032 añaden visibilidad a más largo plazo, mientras que los resultados a corto plazo dependen del rendimiento de la flota existente y de la integración.
Perspectivas de inversión en Constellation Energy (CEG) para 2026: Escenario alcista de 420 $ frente a escenario bajista de 190 $
Las perspectivas de Constellation Energy para 2026 dependen de si una mayor generación nuclear, la integración de Calpine y los contratos de energía para IA a largo plazo pueden sustentar un crecimiento sostenido de los beneficios. Los acuerdos con Google y Amazon refuerzan la visibilidad de la demanda futura, mientras que la disponibilidad de las plantas, los costes operativos y el calendario de las mejoras de capacidad nuclear siguen siendo importantes para la valoración.
El escenario alcista: La fuerte demanda nuclear impulsa CEG hacia los 420 $
El escenario alcista asume que la flota nuclear de Constellation y las operaciones de gas natural de Calpine generan mayores beneficios a medida que la demanda eléctrica de los centros de datos de IA se expande. El programa de mejoras nucleares de 890 MW de Google y el acuerdo de Calvert Cliffs de 690 MW de Amazon refuerzan la demanda contratada a largo plazo, mientras que la mejora de la disponibilidad nuclear por encima del factor de capacidad del 93,0% del Q2 podría sostener mayores márgenes de generación.
Un movimiento hacia los 420 $ requeriría un BPA ajustado para 2026 cercano o por encima del techo de guía de 12,50 dólares, resultados del Q3 por encima del consenso de 3,62 dólares y una mayor producción nuclear. Un avance claro en las mejoras de las 11 unidades de Google y el reinicio de Crane respaldarían aún más el escenario alcista.
El escenario base: El crecimiento estable de los beneficios mantiene CEG entre 275 $ y 350 $
El escenario base asume que la flota de generación de 55 GW de Constellation y el negocio minorista ampliado sostienen unos beneficios estables, mientras que las paradas nucleares planificadas y los costes de integración de Calpine limitan el crecimiento a corto plazo. Los contratos con Google y Amazon mejoran la visibilidad de los ingresos a largo plazo, aunque la mayor parte de la capacidad nuclear adicional no entrará en servicio hasta después de 2026.
CEG podría cotizar entre 275 y 350 dólares si el BPA ajustado cumple la guía anual de 11,50 a 12,50 dólares y el factor de capacidad nuclear mejora desde el 93,0%. Una mayor generación y una guía más elevada podrían apoyar el extremo superior del rango, mientras que paradas adicionales o márgenes más débiles presionarían a la baja.
El escenario bajista: Las paradas nucleares y los retrasos en los proyectos arrastran CEG hacia los 190 $
El escenario bajista asume que la disponibilidad de las plantas nucleares sigue siendo débil, los precios mayoristas de la electricidad se suavizan o los costes de integración de Calpine superan las expectativas. La producción nuclear del Q2 disminuyó 1.010 GWh interanualmente, mientras que el factor de capacidad cayó 1,8 puntos porcentuales. Los mayores costes de mantenimiento y de energía de sustitución podrían presionar los beneficios antes de que las mejoras nucleares planificadas comiencen a generar ingresos adicionales.
Un movimiento hacia los 190 $ sería más probable si el BPA ajustado del Q3 no alcanza el consenso de 3,62 dólares y la dirección reduce su perspectiva anual de 11,50 a 12,50 dólares. La continuación de las paradas nucleares, los retrasos en el reinicio de Crane o calendarios más lentos de las mejoras de Google y Amazon podrían debilitar aún más las expectativas de flujo de caja futuro.
Previsiones del precio de la acción CEG para 2026 según los analistas de Wall Street
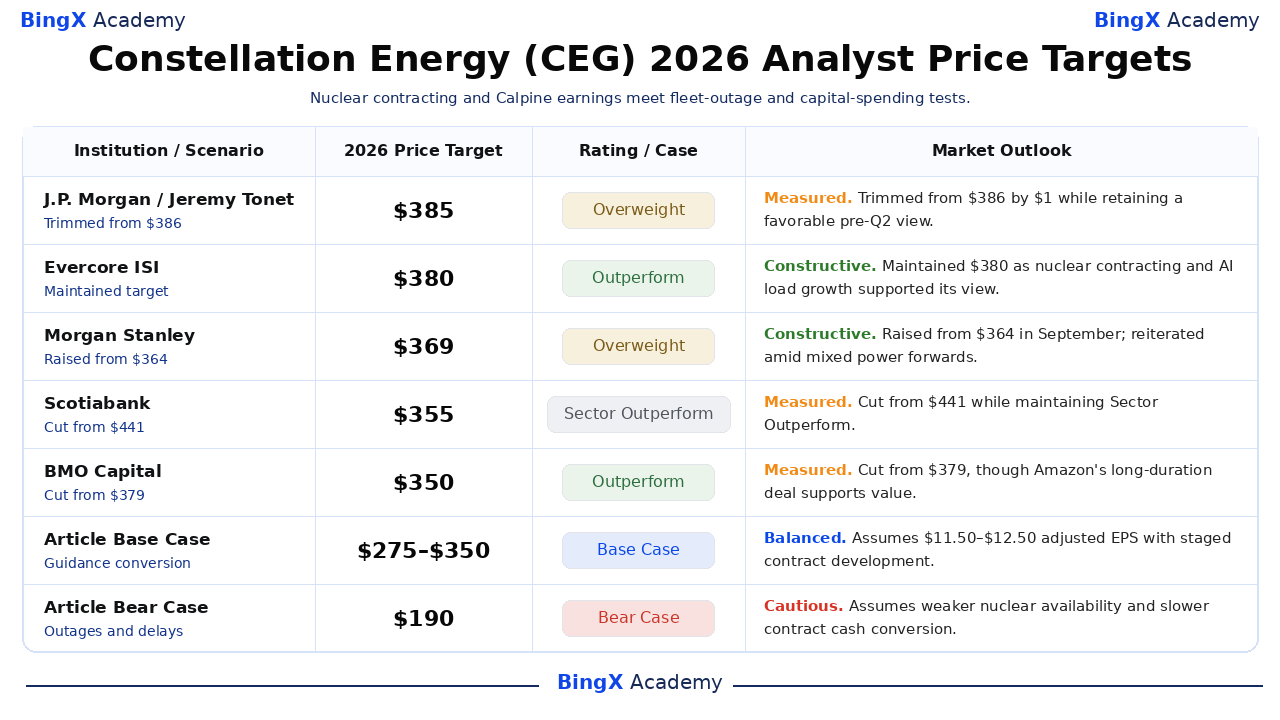
Estas acciones de analistas identificadas y datadas son puntos de referencia a 12 meses de terceros, no promesas ni un único consenso. Los objetivos difieren en cuanto al valor de los contratos nucleares, los beneficios de Calpine, la fiabilidad de la flota y la valoración. Las filas de escenario base y bajista del artículo son escenarios editoriales independientes y no previsiones de corretaje; el escenario alcista de 420 $ es también un resultado editorial por encima de los objetivos nombrados de Wall Street.
|
Institución / Escenario |
Objetivo de precio para 2026 |
Calificación / Escenario |
Perspectiva de mercado |
|
J.P. Morgan / Jeremy Tonet |
385 $ |
Sobreponderar |
Moderado. 30 de julio: recortó de 386 $ a 385 $ mientras mantenía una visión favorable previa al Q2. |
|
Evercore ISI / Nicholas Amicucci |
380 $ |
Superar |
Constructivo. 1 de octubre: mantuvo 380 $ ya que la contratación nuclear y el crecimiento de la carga de IA respaldaron su visión. |
|
Morgan Stanley / David Arcaro |
369 $ |
Sobreponderar |
Constructivo. 7 de octubre: reiteró la subida de septiembre desde 364 $ en medio de precios a plazo de energía mixtos. |
|
Scotiabank / Andrew Weisel |
355 $ |
Superar al sector |
Moderado. 7 de octubre: mantuvo el objetivo reducido de 355 $, bajado desde 441 $, mientras conservaba una calificación favorable. |
|
BMO Capital / James Thalacker |
350 $ |
Superar |
Moderado. 2 de octubre: recortó desde 379 $ pero consideró que el contrato a largo plazo de Amazon respaldaba el valor. |
|
Raymond James / J.R. Weston |
341 $ |
Superar |
Constructivo. 20 de octubre: subió desde 336 $ por la monetización nuclear, aunque recortó su estimación de BPA del Q3. |
|
Escenario base del artículo |
275–350 |
Escenario base |
Equilibrado. Asume un BPA ajustado anual de 11,50–12,50 $ y un desarrollo escalonado de los contratos. |
|
Escenario bajista del artículo |
190 $ |
Escenario bajista |
Cauteloso. Asume menor disponibilidad y una conversión más lenta de los contratos en efectivo. |
Cómo comprar acciones de Constellation Energy (CEG) en BingX
Compra y mantén acciones de Constellation Energy a través de BingX Stocks Trading usando USDT o USDC. Constellation ofrece exposición a la creciente demanda eléctrica de los centros de datos de IA, los contratos de energía nuclear a largo plazo y la ampliación de la capacidad de generación. Con inversión fraccionada y sin apalancamiento ni comisiones de financiación, los usuarios elegibles pueden construir posiciones en función de sus objetivos de inversión y sus perspectivas sobre el crecimiento a largo plazo de Constellation.
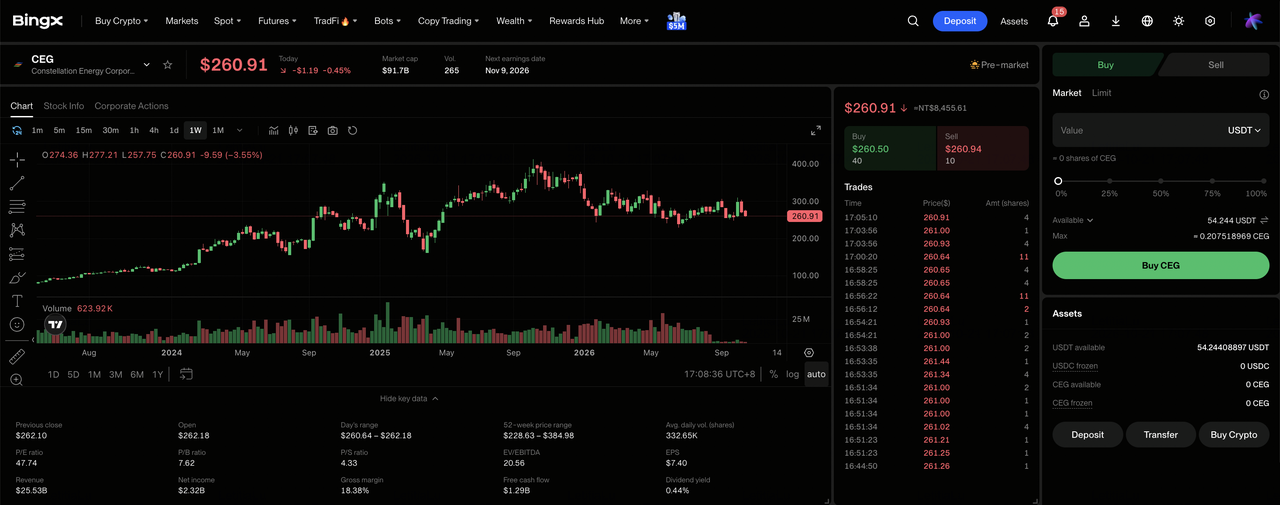
Paso 1: Accede a BingX Stocks Trading. Regístrate o inicia sesión en BingX, completa la verificación de identidad requerida y navega hasta "TradFi > Acciones". Acepta la Declaración de riesgo de negociación de acciones si accedes al producto por primera vez.
Paso 2: Prepara USDT o USDC. Asegúrate de que tu cuenta Spot tiene fondos suficientes para la compra. Transfiere USDT o USDC desde tu cuenta de Fondos o Patrimonio si es necesario. Las compras fraccionadas comienzan desde 5 USDC o 0,0001 acciones.
Paso 3: Selecciona Constellation Energy (CEG). Abre el mercado de Acciones, busca CEG y selecciona Constellation Energy (CEG). Revisa el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compra acciones de Constellation Energy. Selecciona "Comprar", introduce el importe de la inversión o la cantidad de acciones y elige una orden de mercado o una orden límite. Las órdenes de mercado se ejecutan a los precios disponibles durante las horas de negociación compatibles, mientras que las órdenes límite se ejecutan al precio especificado o mejor cuando hay liquidez suficiente.
Paso 5: Revisa y gestiona tus participaciones. Abre "Acciones > Posiciones" para supervisar tus acciones de CEG y las ganancias o pérdidas no realizadas. Usa "Todas las órdenes" para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo están disponibles los fondos de la venta para su retirada, no a cuándo se pueden vender las acciones.
Los 5 principales riesgos a vigilar para los inversores de Constellation Energy en 2026
La gran flota nuclear de Constellation, la ampliación de la capacidad de generación y los acuerdos de energía a largo plazo respaldan sus perspectivas de crecimiento. Sin embargo, la fiabilidad de las plantas, la ejecución de los proyectos, los costes de integración y las condiciones del mercado eléctrico siguen siendo factores importantes que determinan en qué medida ese crecimiento se traduce en beneficios, flujo de caja y retornos para los accionistas.
- Las paradas nucleares podrían debilitar el crecimiento de los beneficios. El factor de capacidad del Q2 disminuyó al 93,0% desde el 94,8%, mientras que los días de recarga planificados aumentaron hasta 86 desde 41. La menor generación y los mayores costes de energía de sustitución podrían presionar el BPA ajustado a pesar de una demanda contratada más sólida.
- Los retrasos en la expansión nuclear podrían posponer los ingresos contratados. El programa de 890 MW de Google requiere mejoras en 11 unidades, mientras que la expansión de 190 MW de Amazon está prevista para 2030-2032. Los retrasos en la construcción, los permisos o los equipos podrían aplazar los retornos en efectivo sobre más de 4.300 millones de dólares en inversión planificada relacionada con Google.
- La integración de Calpine podría aumentar los costes. La adquisición amplió la capacidad de generación de gas natural de Constellation y respaldó los beneficios ajustados del Q2. Sin embargo, los gastos de financiación, los costes de integración y el menor rendimiento de los activos adquiridos podrían reducir los beneficios esperados para los accionistas.
- Los precios de la energía y los cambios regulatorios podrían afectar a la rentabilidad. Parte de la producción eléctrica sigue expuesta a los precios mayoristas, mientras que las normas de capacidad de PJM influyen en los ingresos por generación. Unos precios realizados más bajos o decisiones regulatorias desfavorables podrían debilitar el flujo de caja antes de que los nuevos contratos a largo plazo empiecen a contribuir.
- Las elevadas expectativas de crecimiento podrían presionar la valoración. CEG cerró a 258,84 dólares el 20 de octubre, con una caída del 26,73% en lo que va de año, a pesar de que los objetivos de los analistas alcanzan los 385 dólares. Los retrasos en los proyectos nucleares, unos retornos contratados más débiles o un BPA ajustado para 2026 inferior a 11,50 dólares podrían reducir la valoración asignada a los beneficios futuros.
Reflexiones finales: ¿Debería invertir en Constellation Energy en 2026?
Constellation cuenta con una gran plataforma operativa de generación y suministro minorista. El BPA operativo ajustado del Q2 aumentó hasta 2,55 dólares y la dirección elevó el rango anual a entre 11,50 y 12,50 dólares, mientras que los acuerdos con Google y Amazon ampliaron la visibilidad sobre la futura capacidad nuclear. Esos contratos refuerzan el argumento de demanda a largo plazo, pero el factor de capacidad nuclear del 93,0% del trimestre y el menor BPA según normas GAAP muestran por qué los resultados operativos actuales siguen siendo importantes.
El escenario alcista de 420 $ requiere una mayor disponibilidad, el cumplimiento de la guía en su extremo superior y calendarios de mejoras creíbles. El escenario bajista de 190 $ gana peso si los resultados del Q3 son decepcionantes, la guía anual se recorta o los proyectos costosos se retrasan mientras el capital está comprometido. Los operadores conservadores pueden esperar al próximo informe de producción nuclear y BPA ajustado antes de tratar los megavatios contratados como flujo de caja realizado.
Aviso de riesgo: La negociación e inversión en valores como CEG conlleva un alto riesgo de pérdida de capital. Los precios de la energía, las paradas nucleares, las decisiones regulatorias, la construcción de proyectos, la integración de adquisiciones y la negociación apalancada pueden generar pérdidas significativas. Realiza una investigación independiente antes de asignar capital.
Lecturas relacionadas
- Las mejores acciones de energía para IA en 2026: Nuclear, Gas, Celdas de Combustible y la expansión energética de la IA
- Predicción del precio de Vistra (VST) para 2026: ¿Pueden los acuerdos nucleares de IA impulsar VST hacia los 250 $?
- Predicción del precio de Bloom Energy (BE) para 2026: ¿Puede la energía para centros de datos de IA impulsar BE hacia los 350 $?
- Predicción del precio de Oklo (OKLO) para 2026: ¿Pueden los hitos nucleares impulsar OKLO hacia los 100 $?
- Predicción del precio de NuScale Power (SMR) para 2026: ¿Puede la conversión de proyectos impulsar SMR hacia los 20 $?
