

Accenture (ACN) ofrece servicios de consultoría, implementación tecnológica y servicios gestionados a grandes empresas y clientes del sector público. Su trabajo de externalización y transformación digital de larga trayectoria sigue siendo relevante, mientras que la IA empresarial, la ciberseguridad y la reinvención específica por sector amplían las oportunidades. Los presupuestos de los clientes, el calendario de los proyectos y el efecto de la automatización por IA en el trabajo facturable determinan si los mayores volúmenes de cartera se convierten en ingresos duraderos y mejores retornos en efectivo.
El último trimestre mostró una amplia recuperación de la demanda con un resultado de caja irregular. Los ingresos del cuarto trimestre fiscal FY2026 de Accenture alcanzaron los 18.680 millones de dólares, por encima del límite superior de la guía de 18.400 millones, mientras que las nuevas reservas aumentaron un 4% hasta los 22.170 millones y el BPA GAAP subió un 46% hasta los 3,29 dólares. Sin embargo, el flujo de caja libre cayó a 2.850 millones desde 3.810 millones, lo que convierte la prueba del año fiscal 2027 en si el trabajo de IA y servicios gestionados puede sostener el crecimiento sin debilitar los precios o la conversión de caja.
Las previsiones del precio de la acción ACN para 2026 se centran ahora en dos visiones contrapuestas:
- El caso de la reinvención empresarial: Los 22.170 millones de dólares en reservas trimestrales, una ratio libro-facturación de 1,2 y una guía de crecimiento en moneda local del 3% al 6% para el año fiscal 2027 respaldan un nuevo ciclo de demanda y apalancamiento operativo.
- El caso de la presión sobre la conversión: La IA puede acortar los proyectos o reducir las tarifas de facturación, mientras que un descenso interanual del flujo de caja libre trimestral de 960 millones de dólares deja abierta la calidad del crecimiento a cuestionamiento.
Esta guía desglosa las previsiones de la acción ACN, los escenarios de precios para 2026, los principales riesgos y las perspectivas de los analistas, basándose en el comunicado de resultados del cuarto trimestre fiscal FY2026 de Accenture del 1 de octubre, el informe financiero y los datos de mercado hasta el 20 de octubre, además de cómo comprar acciones de ACN en BingX TradFi con USDT.
Las 5 cosas más importantes que los inversores de Accenture deben saber en octubre de 2026
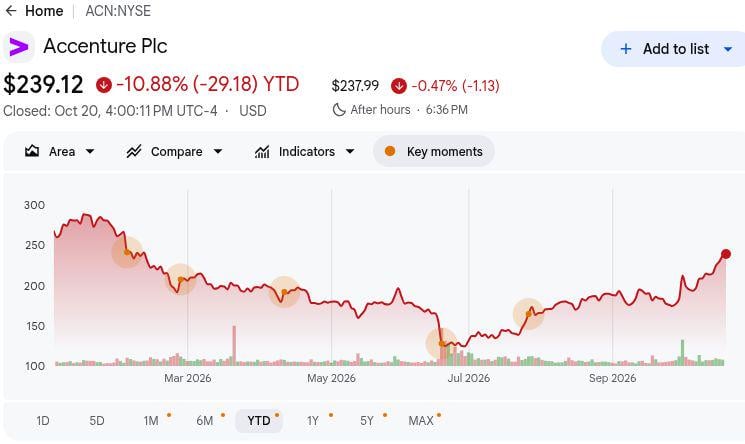
- ACN cerró a 239,12 dólares el 20 de octubre, con una caída del 10,88% en lo que va de año: La acción repuntó con fuerza desde su mínimo de 52 semanas de 118,15 dólares, pero se mantuvo por debajo de su máximo de 291,09 dólares. Sostener la recuperación dependerá de resultados operativos más sólidos y de evidencias de que Accenture puede adaptarse a los cambios del sector impulsados por la IA.
- Los ingresos del Q4 alcanzaron los 18.680 millones de dólares, superando el límite superior de la guía de 18.400 millones: Los ingresos crecieron un 6% en dólares estadounidenses y un 7% en moneda local, respaldados por el crecimiento en los mercados geográficos y las categorías de servicios. La mejora generalizada sugiere una demanda empresarial resistente, con el crecimiento futuro dependiente de la conversión de reservas en ingresos.
- Las nuevas reservas aumentaron un 4% hasta los 22.170 millones de dólares: Una ratio libro-facturación de 1,2 incluyó 9.400 millones en Consultoría y 12.770 millones en Servicios Gestionados. La mayor demanda de servicios gestionados respalda la visibilidad de ingresos y las oportunidades de negocio recurrente, aunque el calendario de entrega de los contratos sigue siendo importante.
- Las previsiones para el año fiscal 2027 contemplan un crecimiento de ingresos del 3% al 6% en moneda local: La dirección también espera un margen operativo del 15,9% al 16,1% y un flujo de caja libre de entre 11.000 y 11.800 millones de dólares. Un desempeño cercano al límite superior reforzaría las perspectivas de beneficios, mientras que un crecimiento más lento podría limitar nuevas ganancias en el precio de la acción.
- El flujo de caja libre trimestral disminuyó 960 millones de dólares hasta los 2.850 millones: El flujo de caja libre anual aumentó no obstante hasta los 11.620 millones desde los 10.870 millones, respaldando 11.500 millones en retornos para los accionistas. La generación sostenida de caja será importante para financiar adquisiciones, mantener las distribuciones a los accionistas y apoyar la estrategia de inversión a largo plazo de Accenture.
¿Qué es Accenture (ACN)?
Accenture proporciona estrategia, consultoría, ingeniería tecnológica y servicios gestionados continuos a aproximadamente 9.000 clientes. Ayuda a las organizaciones a rediseñar procesos, migrar aplicaciones y datos, proteger sistemas y operar plataformas digitales complejas. Sus Servicios de Reinvención abarcan Ciberseguridad, Núcleo Digital, Finanzas, Industria y Empresa, Song, Cadena de Suministro e Ingeniería, y Talento. Los ingresos de consultoría reflejan proyectos de transformación, mientras que los Servicios Gestionados convierten contratos de cliente más largos en entregas recurrentes. El modelo utiliza una plantilla global de aproximadamente 814.000 personas, lo que hace que la utilización, las competencias y los precios de los proyectos sean cruciales para el margen operativo.
Accenture está ampliando ese modelo hacia la IA aplicada y las cuentas empresariales más pequeñas. Accenture Edge se dirige a organizaciones con ingresos anuales de entre 300 millones y 3.000 millones de dólares; su programa de ingeniería desplegada para Workday de octubre y la ampliada colaboración de IA privada con Dell abordan las necesidades de implementación e infraestructura. Estas iniciativas crean rutas hacia honorarios de asesoramiento, construcción y operación a medida que los clientes despliegan agentes y modernizan sus activos de datos. Las asociaciones y la oportunidad de mercado son programas anunciados, no ventas reservadas. Los ingresos solo llegan cuando se firman los contratos de clientes, se entregan los hitos y las cargas de trabajo gestionadas pasan a producción.
Resultados del Q4 FY2026 de Accenture (ACN): los ingresos superan previsiones y las sólidas reservas compensan el menor flujo de caja
Accenture registró 18.680 millones de dólares de ingresos en el Q4 frente a un rango de la empresa de entre 17.750 y 18.400 millones, con un BPA GAAP de 3,29 dólares frente a 2,25 dólares del año anterior. Las nuevas reservas subieron un 4% hasta los 22.170 millones, y los ingresos de Servicios Gestionados crecieron un 7% hasta los 9.400 millones. La guía de crecimiento en moneda local del 3% al 6% para el año fiscal 2027 respalda la visión de la demanda, pero el flujo de caja libre del Q4 cayó a 2.850 millones desde los 3.810 millones.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q4 FY2026 |
Guía empresa: 17.750M–18.400M |
18.680M$ |
Por encima. 280M$ sobre el límite superior de la guía; subida del 6% interanual. |
|
BPA diluido GAAP Q4 |
2,25$ el año anterior |
3,29$ |
Mejorado. Subida del 46% interanual. |
|
Nuevas reservas Q4 |
21.310M$ el año anterior |
22.170M$ |
Ampliado. Subida del 4% en dólares; ratio libro-facturación 1,2. |
|
Ingresos de Consultoría |
8.770M$ el año anterior |
9.280M$ |
Ampliado. Subida del 6% en dólares. |
|
Ingresos de Servicios Gestionados |
8.820M$ el año anterior |
9.400M$ |
Ampliado. Subida del 7% en dólares. |
|
Margen operativo GAAP |
11,6% el año anterior |
15,30% |
Mejorado. Subida de 370 puntos básicos. |
|
Flujo de caja libre Q4 |
3.810M$ el año anterior |
2.850M$ |
Inferior. Bajada de 960M$ interanual. |
|
Perspectiva de ingresos Q1 FY2027 |
18.680M$ en Q4 FY2026 |
18.950M–19.600M$ |
Superior. El punto medio está 600M$ por encima del Q4. |
|
Crecimiento en moneda local FY2027 |
5% en FY2026 |
Guía del 3%–6% |
Mixto. El rango abarca tanto un crecimiento más lento como más rápido. |
- Los ingresos de 18.680 millones de dólares superaron el límite superior de la guía en 280 millones: Las ventas en dólares crecieron un 6% y en moneda local un 7%, con tanto Consultoría como Servicios Gestionados en expansión. La amplitud argumenta contra un repunte puntual, pero el rango para el año fiscal 2027 aún requiere aprobaciones sostenidas de proyectos de clientes.
- El BPA diluido GAAP subió un 46% hasta los 3,29 dólares: El beneficio operativo aumentó a 2.860 millones desde 2.050 millones, y un menor número de acciones también contribuyó. La comparación se beneficia de 0,78 dólares de costes de optimización del año anterior, por lo que la ganancia del 9% sobre el BPA ajustado previo de 3,03 dólares refleja mejor el progreso recurrente.
- Las reservas de 22.170 millones de dólares produjeron una ratio libro-facturación de 1,2: Las contrataciones de Servicios Gestionados de 12.770 millones superaron las contrataciones de Consultoría de 9.400 millones. Esa combinación puede mejorar la visibilidad de las entregas continuas, aunque el inicio del contrato y el alcance siguen determinando cuándo el trabajo firmado se convierte en ingresos reportados.
- El margen operativo GAAP se amplió 370 puntos básicos hasta el 15,3%: La comparación GAAP del año anterior fue del 11,6%, pero el margen ajustado comparable fue del 15,1%, dejando un aumento subyacente de 20 puntos básicos. La guía del año fiscal 2027 del 15,9% al 16,1% convierte la productividad y los precios en una prueba más exigente de lo que sugiere la ganancia titular.
- El flujo de caja libre trimestral disminuyó 960 millones hasta los 2.850 millones de dólares: El flujo de caja operativo fue de 3.100 millones frente a 3.910 millones del año anterior, incluso cuando el año fiscal entregó 11.620 millones de flujo de caja libre. Las perspectivas de 11.000 a 11.800 millones del año fiscal 2027 ponen a prueba si los cobros y el gasto en inversiones se normalizan.
Perspectivas de inversión en Accenture (ACN) para 2026: caso alcista de 300$ frente a caso bajista de 175$
La prueba central de Accenture es si la adopción de IA empresarial crea más trabajo de integración y servicios gestionados del que la automatización elimina de la consultoría tradicional. El trimestre de reservas de 22.170 millones respalda la demanda, mientras que el rango de crecimiento del 3% al 6% para el año fiscal 2027 y el menor flujo de caja trimestral dejan margen para diferentes resultados de beneficios. Estos niveles de precios son escenarios editoriales, no promesas de Wall Street.
El caso alcista: la implementación de IA empuja a ACN hacia los 300$
El caso alcista asume que la implementación de IA amplía el gasto de los clientes en lugar de simplemente reducir las horas facturables. Accenture Edge amplía el alcance de la empresa en el mercado medio, mientras que los proyectos de ingeniería de agentes de Workday y de IA privada con Dell se desarrollan en contratos recurrentes. La conversión de los 22.170 millones de dólares en reservas trimestrales en ingresos de Consultoría y Servicios Gestionados podría mejorar la utilización de la plantilla, los márgenes operativos y la generación de caja.
ACN podría acercarse a los 300$ si el crecimiento de ingresos en moneda local del año fiscal 2027 alcanza el 6%, el margen operativo iguala o supera el 16,1%, y el flujo de caja libre se mantiene por encima de los 11.000 millones de dólares. Una conversión más sólida de contratos de IA y una mayor demanda recurrente de servicios gestionados reforzarían estas perspectivas.
El caso base: el crecimiento estable mantiene a ACN entre 230$ y 260$
El caso base asume que la demanda de nube, transformación digital y servicios gestionados se mantiene resiliente mientras la monetización de la IA se desarrolla gradualmente. La ratio libro-facturación de 1,2 del Q4 respalda la visibilidad de ingresos, aunque el gasto irregular de los clientes y los costes de entrega podrían limitar la expansión del margen y nuevas ganancias de valoración.
ACN podría cotizar entre 230$ y 260$ si el crecimiento en moneda local del año fiscal 2027 se mantiene en el rango del 3% al 6%, el margen operativo alcanza el 15,9% al 16,1%, y el flujo de caja libre se mantiene cerca de los 11.000 a 11.800 millones de dólares. Un crecimiento orgánico más rápido podría respaldar el extremo superior, mientras que una conversión de caja más débil podría presionar el extremo inferior.
El caso bajista: la disrupción de la IA y la presión sobre los precios arrastran a ACN hacia los 175$
El caso bajista asume que la automatización por IA reduce las horas de consultoría tradicional más rápido de lo que los nuevos proyectos de implementación generan ingresos. Los retrasos en las aprobaciones de clientes, las concesiones en precios y la conversión más lenta de la cartera de reservas de 22.170 millones podrían debilitar la utilización y la rentabilidad. Los mayores costes de adquisición e inversión en plantilla podrían presionar aún más el flujo de caja.
ACN podría caer hacia los 175$ si el crecimiento en moneda local del año fiscal 2027 cae por debajo del 3%, el margen operativo no alcanza el 15,9%, o el flujo de caja libre cae por debajo de los 11.000 millones. Una debilidad persistente en Consultoría y un descenso en las reservas de Servicios Gestionados indicarían que la disrupción de la IA está superando a las nuevas oportunidades de ingresos.
Previsiones del precio de la acción ACN para 2026 según los analistas de Wall Street
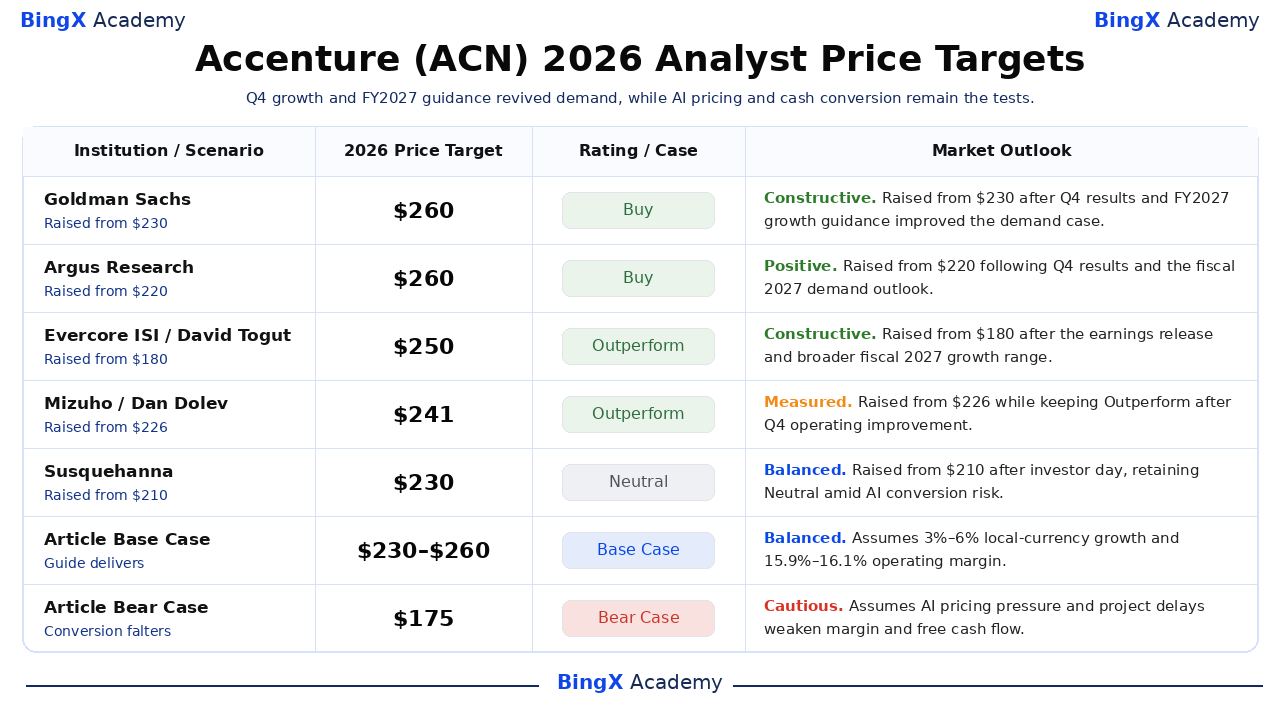
Estas son acciones de precio objetivo de terceros con fecha, no previsiones garantizadas para fin de año natural. El rango seleccionado de 201 a 260 dólares es estrecho comparado con los escenarios bajista de 175$ y alcista de 300$ del artículo, que son pruebas editoriales independientes. Varias firmas elevaron sus objetivos tras la publicación de los resultados del Q4 fiscal o la jornada para inversores de octubre; las calificaciones siguen difiriendo en cuanto a crecimiento, conversión de caja y el efecto de la IA sobre los precios de los servicios.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Goldman Sachs |
260$ |
Comprar |
Constructivo. 2026-10-02: elevado de 230$ a 260$ tras superar la guía de ingresos del Q4 y mejorar las perspectivas de crecimiento para FY2027. |
|
Argus Research |
260$ |
Comprar |
Positivo. 2026-10-02: elevado de 220$ a 260$ tras los resultados del Q4 y un marco de demanda más sólido para el año fiscal 2027. |
|
Evercore ISI |
250$ |
Superar |
Constructivo. 2026-10-02: elevado de 180$ a 250$ tras la publicación de resultados y el rango de crecimiento más amplio para el año fiscal 2027. |
|
Mizuho |
241$ |
Superar |
Moderado. 2026-10-06: elevado de 226$ a 241$ manteniendo Superar tras la mejora operativa del Q4. |
|
Susquehanna |
230$ |
Neutral |
Equilibrado. 2026-10-15: elevado de 210$ a 230$ tras la jornada para inversores; la firma mantuvo Neutral ante los riesgos de disrupción de la IA y de conversión. |
|
TD Cowen |
201$ |
Mantener |
Cauteloso. 2026-10-15: elevado de 193$ a 201$ tras la jornada para inversores; la firma mantuvo Mantener ya que el crecimiento a corto plazo y la valoración seguían siendo debatidos. |
|
Caso base del artículo |
230–260$ |
Caso base |
Equilibrado. Asume que el crecimiento y el margen del año fiscal 2027 siguen la guía mientras el trabajo de IA se convierte gradualmente. |
|
Caso bajista del artículo |
175$ |
Caso bajista |
Cauteloso. Asume que los precios de IA y los retrasos en proyectos debilitan el crecimiento, los márgenes y la conversión de caja. |
Cómo comprar acciones de Accenture (ACN) en BingX
Compra y mantén acciones de Accenture a través de BingX Stocks Trading usando USDT o USDC. Accenture ofrece exposición a la adopción de IA empresarial, la transformación en la nube y la creciente demanda de servicios gestionados. Con inversión fraccionada y sin apalancamiento ni comisiones de financiación, los usuarios elegibles pueden construir posiciones basándose en sus objetivos de inversión y perspectivas sobre el crecimiento a largo plazo de Accenture.
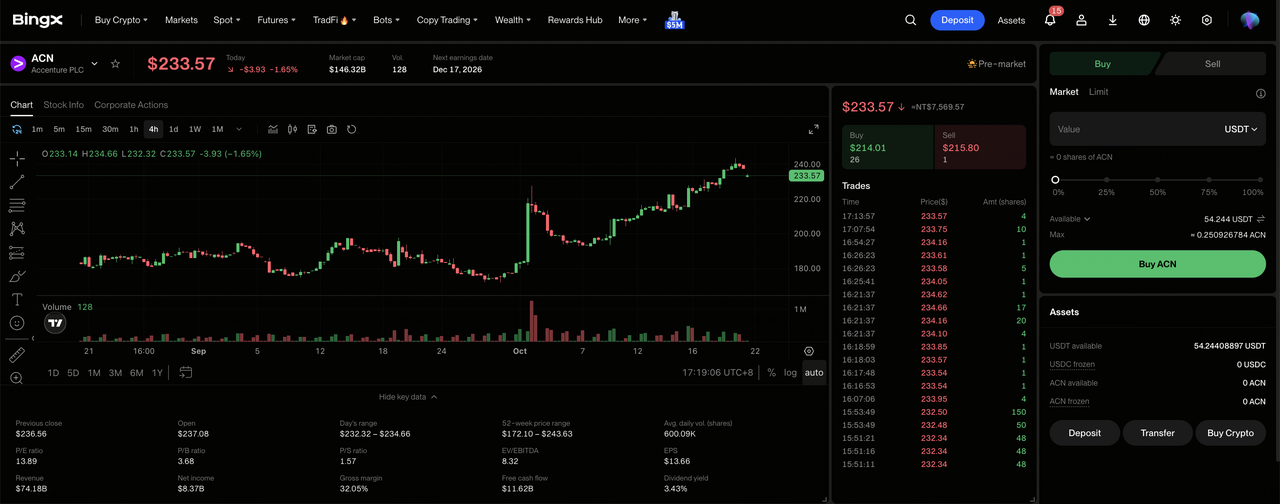
Paso 1: Accede a BingX Stocks Trading. Regístrate o inicia sesión en BingX, completa la verificación de identidad requerida y navega a "TradFi > Stocks". Acepta la Divulgación de Riesgos de Negociación de Acciones si accedes al producto por primera vez.
Paso 2: Prepara USDT o USDC. Asegúrate de que tu cuenta Spot tiene fondos suficientes para la compra. Transfiere USDT o USDC desde tu cuenta de Fondos o de Riqueza si es necesario. Las compras fraccionadas comienzan desde 5 USDC o 0,0001 acciones.
Paso 3: Selecciona Accenture (ACN). Abre el mercado de Stocks, busca ACN y selecciona Accenture (ACN). Revisa el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compra acciones de Accenture. Selecciona "Comprar", introduce el importe de la inversión o la cantidad de acciones, y elige una orden de mercado o límite. Las órdenes de mercado se ejecutan a los precios disponibles durante las horas de negociación admitidas, mientras que las órdenes límite se ejecutan al precio especificado o mejor cuando hay suficiente liquidez disponible.
Paso 5: Revisa y gestiona tus posiciones. Abre "Stocks > Posiciones" para supervisar tus acciones de ACN y las ganancias o pérdidas no realizadas. Usa "Todas las órdenes" para revisar transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los ingresos de la venta están disponibles para retirada, no a cuándo se pueden vender las acciones.
Los 5 principales riesgos a vigilar para los inversores de Accenture en 2026
Las relaciones empresariales de Accenture, sus servicios diversificados y su sólida generación de caja respaldan sus perspectivas a largo plazo. Sin embargo, los cambios en los precios impulsados por la IA, los retrasos en proyectos, los costes de plantilla y el gasto en adquisiciones podrían presionar la rentabilidad y ralentizar su recuperación.
- La automatización por IA podría presionar los márgenes de consultoría: A medida que la IA reemplaza las tareas de consultoría tradicionales, los clientes pueden exigir precios más bajos o ahorros de productividad. Los ingresos por proyecto y los márgenes podrían reducirse incluso cuando aumente la demanda de IA.
- Una conversión de reservas más lenta podría limitar el crecimiento: Las reservas del Q4 de 22.170 millones de dólares señalan una demanda saludable, pero las aprobaciones de clientes y los retrasos en la implementación podrían posponer los ingresos. Los retrasos prolongados pueden llevar el crecimiento del año fiscal 2027 por debajo del suelo de guía del 3%.
- Los costes de plantilla podrían limitar los márgenes: Los aproximadamente 814.000 empleados de Accenture requieren una recualificación continua y una gestión de la utilización. El aumento de los costes de personal podría desafiar su objetivo de margen operativo del 15,9% al 16,1%.
- El gasto en adquisiciones podría reducir la flexibilidad financiera: Accenture devolvió 11.500 millones a los accionistas en el año fiscal 2026 y espera al menos 9.500 millones en el año fiscal 2027. Los costes de integración podrían tensar la liquidez si el flujo de caja libre no alcanza las perspectivas de 11.000 a 11.800 millones.
- Los movimientos de divisas y los presupuestos de los clientes podrían frenar el crecimiento: Los ingresos del Q4 crecieron un 7% en moneda local frente al 6% en dólares estadounidenses, lo que pone de relieve la exposición al tipo de cambio. Los recortes de gasto empresarial podrían retrasar proyectos y pesar sobre los ingresos y la valoración.
Reflexiones finales: ¿Debería invertir en Accenture en 2026?
Accenture cerró el año fiscal 2026 con una demanda de servicios más amplia: los ingresos del Q4 superaron las previsiones, tanto Consultoría como Servicios Gestionados crecieron, y el total de reservas de 22.170 millones produjo una ratio libro-facturación de 1,2. La empresa generó 11.620 millones de flujo de caja libre anual y prevé un margen operativo del 15,9% al 16,1% para el año fiscal 2027. Estas son bases sólidas para un negocio de implementación de IA empresarial, aunque los anuncios aún necesitan convertirse en entrega pagada por los clientes.
El caso alcista de 300$ requiere un crecimiento cercano al techo de la guía del 6% con márgenes y flujo de caja en expansión; el caso bajista de 175$ cobra fuerza si la automatización erosiona los precios o las reservas no se convierten en ingresos. Entre esos resultados, 230$ a 260$ refleja una ejecución cercana al rango de la dirección. Los inversores conservadores pueden esperar a la guía de ingresos del próximo trimestre de 18.950 a 19.600 millones, la combinación de reservas y el cobro de caja antes de considerar la recuperación como duradera.
Aviso de riesgo: La negociación e inversión en valores de renta variable como ACN conlleva un alto riesgo de pérdida de capital. El gasto de los clientes, los precios de la IA, el calendario de contratos, la utilización de la plantilla, las adquisiciones y las divisas pueden generar movimientos bruscos en el precio. Realiza una investigación independiente antes de asignar capital.
Lecturas relacionadas
- Predicción del precio de IBM (IBM) para 2026: ¿puede el crecimiento del software y la computación cuántica impulsar a IBM hacia los 350$?
- Predicción del precio de Workday (WDAY) para 2026: ¿puede la adopción de IA impulsar a WDAY hacia los 225$?
- Predicción del precio de Salesforce (CRM) para 2026: ¿puede el crecimiento liderado por Agentforce impulsar a CRM hacia los 330$?
- Predicción del precio de Oracle (ORCL) para 2026: ¿puede el crecimiento de la nube con IA impulsar a ORCL hacia los 260$?
- Perspectivas de Microsoft (MSFT) para 2026: ¿puede el crecimiento de Azure AI y Copilot llevar la acción de MSFT a 550$+?
