تبيع SentinelOne (S) برامج أمنية قائمة على الاشتراك تحمي نقاط نهاية المؤسسات وأعباء العمل السحابية والهويات. توفر قاعدة عملائها المتكررة المحرك الراسخ، في حين تهدف وحدات Purple AI وSingularity الأشمل إلى توسيع الإنفاق داخل تلك الحسابات. يعتمد العائد على ما إذا كان اعتماد المنصة المدفوعة قادراً على الحفاظ على النمو مع تحسين هوامش التسليم وتقليص الفجوة بين الأرباح المعدلة وخسائر GAAP.
أظهر الربع الأخير نمواً في الاشتراكات وربحية معدلة أقوى إلى جانب هوامش إجمالية أضعف. إيرادات SentinelOne للربع الثاني من السنة المالية 2027 ارتفعت بنسبة 21% إلى 292 مليون دولار، وزاد ARR بنسبة 22% إلى 1.218 مليار دولار. وبلغ هامش التشغيل المعدل 10%، لكن هامش الربح الإجمالي وفق GAAP انخفض إلى 72% من 75%. الاختبار القادم هو التسليم وفق توجيهات إيرادات الربع الثالث البالغة 309 إلى 311 مليون دولار مع اقتصاديات اشتراك أكثر صحة.
يتمحور توقع سهم S لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة توسع المنصة: يضيف العملاء الأكبر وحدات السحابة والذكاء الاصطناعي، مما يرفع الإيرادات المتكررة في حين يحول تعافي هوامش الإجمالية الرافعة المعدلة الحالية إلى جودة أرباح أفضل.
- حالة ضغط الهامش: يؤدي التوسع الأبطأ في الحسابات وانخفاض الأرباح الإجمالية إلى استنزاف الإنفاق على المنتجات والتعويض القائم على الأسهم لجزء كبير جداً من ميزة نمو الاشتراكات.
يستعرض هذا الدليل توقعات سهم S وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، مستنداً إلى أرباح SentinelOne ومعلومات المنتج الرسمية وسجلات تحليل الأسهم حتى 2026-10-21، إضافةً إلى كيفية شراء سهم S على BingX TradFi باستخدام USDT أو USDC.
أهم 5 أمور يجب على مستثمري SentinelOne معرفتها في أكتوبر 2026
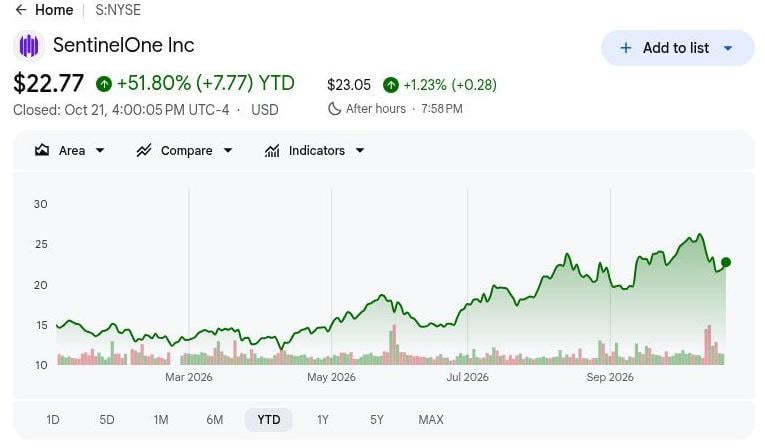
- أغلق سهم S عند 22.77 دولاراً في 2026-10-21، مرتفعاً بنسبة 51.80% منذ بداية العام: لا تزال الأسهم فوق مستوى بداية العام، مما يجعل سيناريو 32 دولاراً الصاعد رهيناً بتوسع المنصة المدفوعة وهوامش أكثر صحة. تستلزم المكاسب المستمرة أن يحسن اعتماد Singularity الربحية لكل سهم إلى جانب نمو الإيرادات المتكررة.
- ارتفعت إيرادات الربع الثاني من السنة المالية 2027 بنسبة 21% إلى 292 مليون دولار: تحسّن هامش التشغيل المعدل أيضاً من 2% إلى 10%، مما يُظهر رافعة نفقات أقوى. غير أن هامش الربح الإجمالي وفق GAAP انخفض من 75% إلى 72%، مما يجعل التمييز بين ضبط التكاليف التشغيلية واقتصاديات تقديم الاشتراكات الإضافية أمراً مهماً.
- بلغ ARR 1.218 مليار دولار مع توسع حسابات العملاء الأكبر: نمت القاعدة المتكررة في الربع الثاني بنسبة 22%، في حين ارتفع عدد العملاء ذوي ARR لا يقل عن 100,000 دولار بنسبة 13% إلى 1,715. ستحدد عمليات التجديد واعتماد الوحدات المدفوعة وهوامش التسليم مقدار ما يترجمه هذا الحجم من الاشتراكات إلى نمو أرباح دائم.
- تضع توجيهات إيرادات الربع الثالث اختباراً بقيمة 309 إلى 311 مليون دولار: توقعت الإدارة دخلاً تشغيلياً معدلاً يتراوح بين 38 و40 مليون دولار، مما يستلزم نمواً مستمراً إلى جانب رافعة النفقات. ستحدد مبيعات الاشتراكات المعترف بها واستقرار هامش الربح الإجمالي ما إذا كانت هذه التوقعات تدعم تحسينات مستدامة في ربحية المنصة.
- تظل خسائر التشغيل وفق GAAP قيداً على عوائد المساهمين: أعلنت SentinelOne عن هامش تشغيل سلبي بنسبة 31% إلى جانب نتيجة معدلة إيجابية بنسبة 10%، في حين بلغت خسارة GAAP المخففة 0.27 دولار لكل سهم. يجب أن يغطي نمو الاشتراكات تكاليف التسليم والتعويض قبل أن يتحول التقدم المعدل إلى اقتصاديات لكل سهم.
ما هي SentinelOne؟
تأسست SentinelOne (S) عام 2013، وتطور برامج للأمن السيبراني مدعومة بالذكاء الاصطناعي من خلال منصة Singularity، التي تحمي نقاط نهاية المؤسسات وأعباء العمل السحابية والهويات، مع مساعدة فرق الأمن على اكتشاف التهديدات والاستجابة لها. يولّد نموذجها التجاري القائم على الاشتراك إيرادات متكررة من المؤسسات ومزودي خدمات الأمن المُدارة وشركاء القنوات. تُعدّ الإيرادات السنوية المتكررة (ARR) ونمو العملاء الكبار وتوسع الاشتراكات مقاييس أداء رئيسية بينما تتنافس SentinelOne مع مزودي الأمن السيبراني الراسخين.
تركز استراتيجية نمو SentinelOne على التوسع إلى ما هو أبعد من حماية نقاط النهاية نحو أمن السحابة وحماية الهوية وعمليات الأمن المستقلة. تساعد تقنية Purple AI فرق الأمن على التحقيق في التهديدات، في حين تشجع منصة Singularity على اعتماد المؤسسات على نطاق أوسع. تشمل العملاء البارزين NVIDIA و Mastercard و Lockheed Martin وAston Martin وCarnival Corporation، مما يُثبت الاعتماد عبر قطاعات التكنولوجيا والخدمات المالية والدفاع والسفر. بحلول 2026-07-31، بلغ ARR 1.218 مليار دولار، مع 1,715 عميلاً يولّدون أكثر من 100,000 دولار سنوياً. يعتمد النمو الإضافي على توسيع اشتراكات المؤسسات وتحسين الربحية.
نظرة عامة على أرباح SentinelOne (S) للربع الثاني من السنة المالية 2027: اشتراكات أقوى تواجه تكاليف متصاعدة وتوقعات ربع ثالث ضعيفة
أعلنت SentinelOne عن إيرادات بلغت 292 مليون دولار في الربع الثاني من السنة المالية 2027، بارتفاع 21% على أساس سنوي، إلى جانب نمو ARR بنسبة 22% إلى 1.218 مليار دولار وتوسع حسابات العملاء الأكبر. تحسّن هامش التشغيل المعدل من 2% إلى 10%، في حين انخفض هامش الربح الإجمالي وفق GAAP من 75% إلى 72%، واتسعت الخسارة المخففة إلى 0.27 دولار لكل سهم. مع توجيهات إيرادات الربع الثالث البالغة 309 إلى 311 مليون دولار، يعتمد النمو المستقبلي على تحويل اعتماد المنصة المدفوعة إلى هوامش اشتراك أكثر صحة وخفض خسائر GAAP.
|
المقياس المالي |
التوجيه / التوقع |
المُبلَّغ / الفعلي |
المفاجأة |
|
الإيرادات |
242 مليون دولار الربع الثاني من السنة المالية 2026 |
292 مليون دولار |
تحسّن. ارتفاع 21% على أساس سنوي. |
|
الإيرادات السنوية المتكررة |
~1.0 مليار دولار الربع الثاني من السنة المالية 2026 |
1.218 مليار دولار |
توسّع. ارتفاع 22% على أساس سنوي. |
|
العملاء ذوو ARR ≥100,000 دولار |
1,513 الربع الثاني من السنة المالية 2026 |
1,715 |
توسّع. ارتفاع 13% على أساس سنوي. |
|
هامش الربح الإجمالي وفق GAAP |
75% الربع الثاني من السنة المالية 2026 |
72% |
أدنى. انخفاض ثلاث نقاط. |
|
هامش الربح الإجمالي غير GAAP |
79% الربع الثاني من السنة المالية 2026 |
77% |
أدنى. انخفاض نقطتين. |
|
هامش التشغيل غير GAAP |
2% الربع الثاني من السنة المالية 2026 |
10% |
تحسّن. ارتفاع ثماني نقاط. |
|
ربحية السهم المخففة وفق GAAP |
-0.22 دولار الربع الثاني من السنة المالية 2026 |
-0.27 دولار |
اتساع. نمت الخسارة لكل سهم. |
|
توجيهات إيرادات الربع الثالث |
توجيهات مستقبلية جديدة |
309–311 مليون دولار |
التوقعات. نطاق الربع القادم. |
- ارتفعت إيرادات الربع الثاني من السنة المالية 2027 بنسبة 21% إلى 292 مليون دولار. ارتفع ARR بنسبة 22% إلى 1.218 مليار دولار، مما يعكس نمواً مستمراً في الاشتراكات. سيكون الاعتراف المستدام بالإيرادات وتوليد النقد مهماً لتأكيد قوة طلب المؤسسات.
- ارتفع عدد عملاء المؤسسات الكبيرة بنسبة 13% إلى 1,715. توسعت الحسابات التي تولّد ما لا يقل عن 100,000 دولار في ARR، مما يدعم نمو SentinelOne في قطاع المؤسسات. قد يؤدي الاعتماد الأوسع على قدرات Singularity السحابية والهوية والذكاء الاصطناعي إلى عقود أكبر وإيرادات متكررة.
- تحسّن هامش التشغيل المعدل إلى 10% من 2%. تعززت الكفاءة التشغيلية على الرغم من انخفاض هامش الربح الإجمالي وفق GAAP إلى 72% من 75%. مع بقاء هامش التشغيل وفق GAAP سلبياً عند 31%، يظل مزيد من الانضباط في التكاليف وتعافي هامش الربح الإجمالي أمراً ضرورياً.
- عزّز توسع المنصة عرض SentinelOne للأمن السيبراني. تدمج Singularity حماية نقاط النهاية والسحابة والهوية، في حين تخلق Purple AI وعمليات الأمن المستقلة فرصاً إضافية لتوسيع الاشتراكات. يعتمد النمو المستقبلي على تحويل هذه القدرات إلى اعتماد مدفوع وتحسين الهوامش.
- تشير توجيهات إيرادات الربع الثالث البالغة 309 إلى 311 مليون دولار إلى استمرار النمو. تتوقع الإدارة أيضاً دخلاً تشغيلياً معدلاً يتراوح بين 38 و40 مليون دولار. سيكون الطلب المستدام على الاشتراكات وتحسّن هوامش الربح الإجمالي وتقليص خسائر GAAP مقاييس رئيسية للتقدم نحو الربحية.
توقعات استثمار SentinelOne (S) لعام 2026: السيناريو الصاعد عند 32 دولاراً مقابل السيناريو الهابط عند 17 دولاراً
الاختبار المحوري لسهم S هو ما إذا كانت وحدات الذكاء الاصطناعي والسحابة الأشمل في Singularity ستعزز توسع العملاء في حين يتعافى هامش الربح الإجمالي من 72%. يُظهر هامش التشغيل المعدل البالغ 10% في الربع الثاني تقدماً، لكن تأثيرات خسارة GAAP وعدد الأسهم تظل جوهرية. تجمع السيناريوهات التحريرية الثلاثة لنهاية العام بين تحويل ARR وتسليم توجيهات الربع الثالث وجودة الهامش؛ وهي منفصلة عن أهداف المحللين لمدة 12 شهراً تقريباً.
السيناريو الصاعد: توسع المنصة المدفوعة وتعافي الهامش يدعمان هدف 32 دولاراً
سيرفع الاعتماد المدفوع الأوسع لوحدات Singularity من أرباح الاشتراكات الإجمالية في حين تدعم القاعدة المتكررة القائمة الرافعة التشغيلية. نما ARR في الربع الثاني بنسبة 22% إلى 1.218 مليار دولار وبلغ هامش التشغيل المعدل 10%، على الرغم من انخفاض هوامش الربح الإجمالي. سيتيح تعافي اقتصاديات التسليم لمزيد من الإيرادات الهامشية تمويل الأرباح بدلاً من مجرد تعويض تكلفة توسيع المنصة.
سيحظى سيناريو 32 دولاراً بدعم إذا تجاوزت إيرادات الربع الثالث 311 مليون دولار، واستمر توسع الحسابات الكبيرة واستقرار هوامش الربح الإجمالي. سيجعل الربح الإجمالي الأقوى إلى جانب خسائر GAAP الأضيق نمو المنصة أكثر قيمة لكل سهم.
السيناريو الأساسي: النمو المتكرر يعوض فجوات الربحية عند نطاق 23–27 دولاراً
سيدعم توسع الاشتراكات المتكررة نمواً معتدلاً في الأرباح المعدلة في حين تستمر هوامش الربح الإجمالي الضعيفة في تقييد تقدم GAAP. ارتفعت إيرادات الربع الثاني بنسبة 21% وبلغ هامش التشغيل المعدل 10%، لكن هامش التشغيل وفق GAAP ظل سلبياً عند 31%. سيحافظ تحقيق توجيهات المبيعات التالية على محرك النمو دون حل عبء النفقات والتعويضات الذي يتحمله المساهمون الحاليون.
سيتناسب نطاق 23–27 دولاراً مع إيرادات الربع الثالث ضمن 309 إلى 311 مليون دولار وهوامش ربح إجمالي مستقرة إلى جانب خسائر GAAP المستمرة. ستبرر تلك الظروف دفع ثمن النمو المتكرر مع تقييد علاوة أكبر للربحية قصيرة الأجل.
السيناريو الهابط: يكشف التوسع الأبطأ عن تكاليف التسليم عند هدف 17 دولاراً
سيقلل التوسع الأبطأ للعملاء من أرباح الاشتراكات الهامشية ويكشف عن تكاليف التسليم التي تضغط على الهوامش بالفعل. انخفض هامش الربح الإجمالي وفق GAAP في الربع الثاني إلى 72% من 75%، في حين اتسعت الخسارة المخففة إلى 0.27 دولار لكل سهم. إذا أضعفت الخصومات التنافسية أو تأخير مشتريات الوحدات إضافات ARR، فسيمتص الإنفاق على المنتجات حصة أكبر من مكاسب الإيرادات المتبقية.
سيصبح سيناريو 17 دولاراً أكثر احتمالاً إذا أخفقت مبيعات الربع الثالث في تجاوز الحد الأدنى البالغ 309 مليون دولار وتدهورت هوامش الربح الإجمالي أكثر. سيقوّض النمو المتكرر الأضعف مع خسائر GAAP المستمرة التحسين في الأرباح اللازم للحفاظ على التعافي السابق للسهم.
توقعات سعر سهم S لعام 2026 من قِبَل محللي وول ستريت
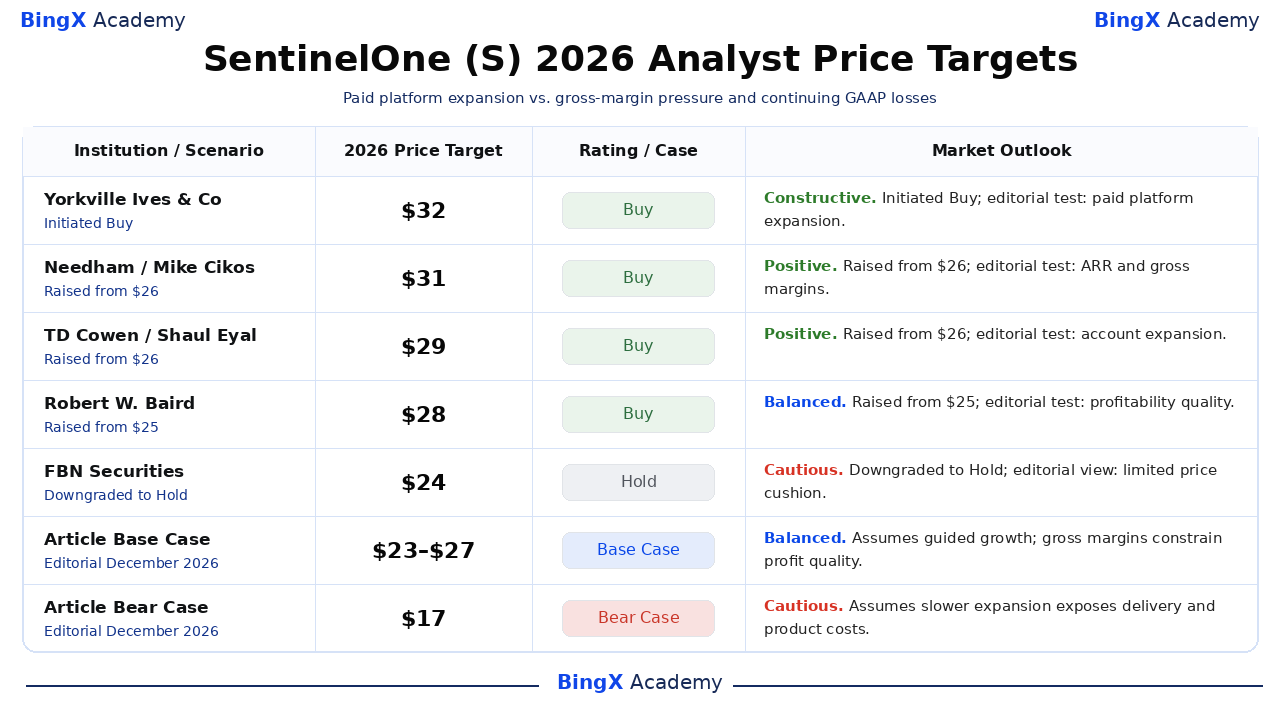
تتعلق التوصيات المختارة بأسهم S العادية في بورصة NYSE وتمتد على آفاق تحليلية تبلغ 12 شهراً تقريباً، وكثيراً ما تتجاوز ديسمبر 2026. يسجّل Stock Analysis الإجراءات المؤرخة؛ وتستخدم التقييمات تسمياته الموحدة. يعكس الانتشار تقييمات تقييم مختلفة، في حين أن التفسيرات المعنونة بـ"تحريرية" هي تفسير هذه المقالة. صفوف السيناريوهات الأساسية والهابطة هي سيناريوهات تحريرية منفصلة لنهاية العام.
|
المؤسسة / السيناريو |
السعر المستهدف لعام 2026 |
التقييم / الحالة |
التوقعات السوقية |
|
Yorkville Ives & Co |
32 دولاراً |
شراء |
إيجابية. 2026-10-07: بدأ تقييم "شراء" عند 32 دولاراً. الرأي التحريري: يجب أن يعزز اعتماد الذكاء الاصطناعي والسحابة المدفوع الأرباح. |
|
Needham |
31 دولاراً |
شراء |
إيجابية. 2026-10-13: رُفع من 26 دولاراً؛ حافظ على تقييم "شراء". الرأي التحريري: يحتاج التوسع المتكرر إلى هوامش ربح إجمالي أفضل. |
|
TD Cowen |
29 دولاراً |
شراء |
إيجابية. 2026-10-02: رُفع من 26 دولاراً؛ أكد تقييم "شراء". الرأي التحريري: يجب أن يتحول نمو الحسابات الكبيرة إلى ربح. |
|
Robert W. Baird |
28 دولاراً |
شراء |
متوازنة. 2026-10-14: رُفع من 25 دولاراً؛ أكد تقييم "شراء". الرأي التحريري: يجب أن يضيّق النمو الفجوة بين الأرباح المعدلة وأرباح GAAP. |
|
FBN Securities |
24 دولاراً |
احتفاظ |
حذرة. 2026-10-06: خُفّض إلى "احتفاظ" بهدف 24 دولاراً. الرأي التحريري: الصعود المحدود يترك مجالاً أضيق لإخفاقات التنفيذ. |
|
السيناريو الأساسي للمقالة |
23–27 دولاراً |
السيناريو الأساسي |
متوازن. سيناريو تحريري لديسمبر 2026. يفترض نمواً موجَّهاً؛ تقيّد هوامش الربح الإجمالي جودة الأرباح. |
|
السيناريو الهابط للمقالة |
17 دولاراً |
السيناريو الهابط |
حذر. سيناريو تحريري لديسمبر 2026. يفترض أن يكشف التوسع الأبطأ عن تكاليف التسليم والمنتجات. |
كيفية شراء أسهم SentinelOne (S) على BingX
اشترِ أسهم SentinelOne واحتفظ بها من خلال BingX Stocks Trading باستخدام USDT أو USDC، وفقاً لقائمة الإدراج وأهلية الحساب. تتيح SentinelOne التعرض لحماية نقاط النهاية وأمن السحابة وحماية الهوية وعمليات الأمن المدعومة بالذكاء الاصطناعي. يمكن للمستخدمين المؤهلين تحديد حجم ممتلكاتهم وفقاً لأهدافهم الاستثمارية دون استخدام الرافعة المالية أو دفع رسوم تمويل دائمة.
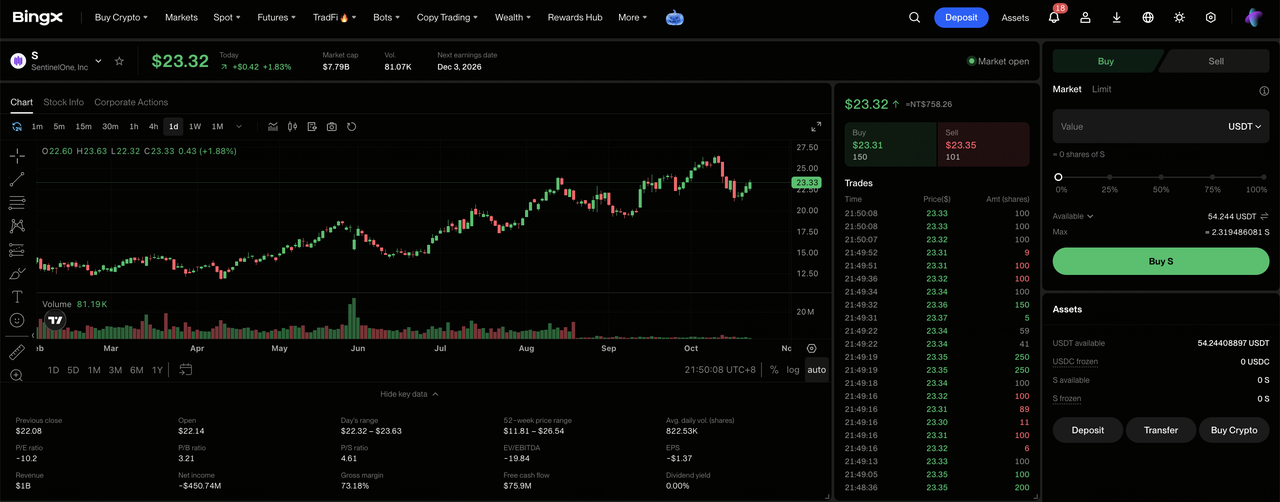
الخطوة 1: الوصول إلى BingX Stocks Trading. سجّل أو سجّل الدخول إلى BingX، وأكمل التحقق من الهوية المطلوب، وانتقل إلى "TradFi > Stocks". اقبل إفصاح مخاطر تداول الأسهم إذا كنت تصل إلى المنتج لأول مرة.
الخطوة 2: تحضير USDT أو USDC. تأكد من أن حساب Spot لديك يحتوي على أموال كافية للشراء. انقل USDT أو USDC من حساب الصندوق أو حساب Wealth إذا لزم الأمر. راجع الحد الأدنى لمبلغ الطلب وأهلية الأجزاء للسهم المختار قبل اختيار حجم الاستثمار.
الخطوة 3: اختر SentinelOne (S). افتح سوق الأسهم، وابحث عن Sentinel One (S)، وتأكد من أن السهم متاح لحسابك. راجع هوية الشركة وسعر السهم الحالي وجلسة التداول وأنواع الأوامر المتاحة.
الخطوة 4: شراء أسهم SentinelOne. حدد "شراء"، وأدخل مبلغ الاستثمار أو الكمية المسموح بها من الأسهم، واختر أمر السوق أو الأمر المحدد المدعوم. تستخدم أوامر السوق الأسعار المتاحة خلال الجلسات المدعومة، في حين تتطلب الأوامر المحددة السعر المحدد أو أفضل منه وسيولة كافية للتنفيذ.
الخطوة 5: مراجعة ممتلكاتك وإدارتها. افتح "Stocks > Positions" لمراقبة أسهم S لديك والأرباح أو الخسائر غير المحققة. استخدم All Orders لمراجعة المعاملات أو بيع الأسهم عند الحاجة. يؤثر تسوية T+1 بشكل عام على موعد إمكانية سحب عائدات البيع، وليس على موعد إمكانية بيع الأسهم المشتراة.
أهم 5 مخاطر يجب على مستثمري SentinelOne مراقبتها في عام 2026
تدعم الاشتراكات المتكررة لـ SentinelOne وتوسع منصة Singularity وحسابات المؤسسات الكبيرة خططها للنمو. غير أن توسع العملاء وتكاليف التسليم وتحويل الاشتراكات والاستثمار في المنتجات تظل مخاطر رئيسية على الربحية وعوائد المساهمين.
- قد يجعل التوسع الأبطأ للعملاء النمو متقلباً: بلغت الحسابات الكبيرة 1,715 في الربع الثاني، لكن نمو الاشتراكات لا يزال حساساً لميزانيات المؤسسات ومشتريات الوحدات المدفوعة. قد تتسبب التجديدات المتأخرة أو أوامر التوسع في تقلبات كبيرة في ARR وضغط على التقييم.
- قد تتجاوز تكاليف التسليم نمو إيرادات الاشتراكات: انخفض هامش الربح الإجمالي وفق GAAP في الربع الثاني إلى 72% من 75%، مما قلص الربح من كل دولار مبيعات. قد يُطيل استمرار الإنفاق على السحابة والمنصة الخسائر إذا فشلت اقتصاديات المبيعات والاشتراكات في التحسن بسرعة كافية.
- قد يؤخر تحويل الاشتراكات الأرباح المستقبلية: يدعم ARR البالغ 1.218 مليار دولار لـ SentinelOne رؤية الإيرادات، لكن توقيت التجديد والتوسع يظل غير مؤكد. قد يضعف التحويل الأبطأ توقعات النمو قصيرة الأجل على الرغم من قاعدتها المتكررة وتوجيهات الربع الثالث البالغة 309 إلى 311 مليون دولار.
- قد يُحقق توسع المنتجات عوائد أضعف من المتوقع: وسّعت SentinelOne منصة Singularity عبر حماية نقاط النهاية والسحابة والهوية، إلى جانب Purple AI وعمليات الأمن المستقلة. قد يحد ضعف الاعتماد المدفوع أو تحديات النشر أو احتياجات الهندسة الإضافية من نمو الأرباح الإجمالية ويقلص قيمة المساهمين.
- قد تضخّم توقعات النمو المرتفعة تذبذبات سعر السهم: يجعل مكسب S البالغ 51.80% منذ بداية العام تقييمه رهيناً باستمرار توسع الاشتراكات وتحسينات الربحية. قد يؤدي تغير معنويات المستثمرين أو المنافسة أو التوجيهات المخيّبة للآمال إلى انخفاضات كبيرة حتى دون تغييرات جوهرية في المبيعات الحالية.
الأفكار الختامية: هل يجب عليك الاستثمار في SentinelOne في عام 2026؟
تُثبت إيرادات SentinelOne الفصلية البالغة 292 مليون دولار وARR البالغ 1.218 مليار دولار حجم أعمالها الأمنية المتكررة. يدعم توسع الحسابات الكبيرة والاعتماد الأوسع لـ Singularity نمو الاشتراكات، في حين يُظهر هامش التشغيل المعدل البالغ 10% تحسناً في رافعة النفقات. سيعتمد الحفاظ على هذا التقدم على استقرار هوامش الربح الإجمالي وتحويل توسع الاشتراكات إلى ربحية GAAP أفضل.
يفترض السيناريو الصاعد عند 32 دولاراً اعتماداً أقوى للوحدات المدفوعة وتعافي هوامش الربح الإجمالي ومبيعات تتجاوز توجيهات الربع الثالث. يعكس السيناريو الأساسي من 23 إلى 27 دولاراً نمو الاشتراكات الموجَّه، في حين يأخذ السيناريو الهابط عند 17 دولاراً في الاعتبار التوسع الأبطأ وضغط الهامش. مع إغلاق S عند 22.77 دولاراً في 2026-10-21، يجب على المستثمرين مراقبة ما إذا كان نمو المنصة يُحقق تحسينات مستدامة في الربحية لكل سهم.
تذكير بالمخاطر: لا تُلغي إيرادات الاشتراكات المتكررة لـ SentinelOne مخاطر الاستثمار. قد يحد التوسع الأبطأ للعملاء أو الضغط المستمر على هامش الربح الإجمالي أو استمرار خسائر GAAP من الربحية وعوائد المساهمين. يجب على المستثمرين تقييم التقييم ونمو الاشتراكات وتحملهم للمخاطر قبل شراء أسهم S.
قراءات ذات صلة
- ما هو BingX Stocks Trading؟ دليل المبتدئين لتداول الأسهم الأمريكية وصناديق ETF باستخدام العملات المشفرة
- كيفية شراء الأسهم الأمريكية على BingX باستخدام USDT أو USDC: دليل المبتدئين
- توقعات سعر CrowdStrike (CRWD) لعام 2026: هل يمكن لأمن الذكاء الاصطناعي وFalcon Flex دفع CRWD نحو 280 دولاراً؟
- توقعات سعر سهم Palo Alto Networks (PANW) لعام 2026: هل يمكن لنمو أمن الذكاء الاصطناعي دفع PANW نحو 475 دولاراً؟
- توقعات سعر سهم Cisco (CSCO) لعام 2026: هل يمكن لنمو الذكاء الاصطناعي وSplunk دفع CSCO نحو 90 دولاراً مجدداً؟
- توقعات سعر سهم Palantir (PLTR) لعام 2026: هل يمكن للنمو التجاري الأمريكي بنسبة 149% دفع PLTR نحو 255 دولاراً؟
